
Dimensão e Quota do Mercado de Impressão 3D do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
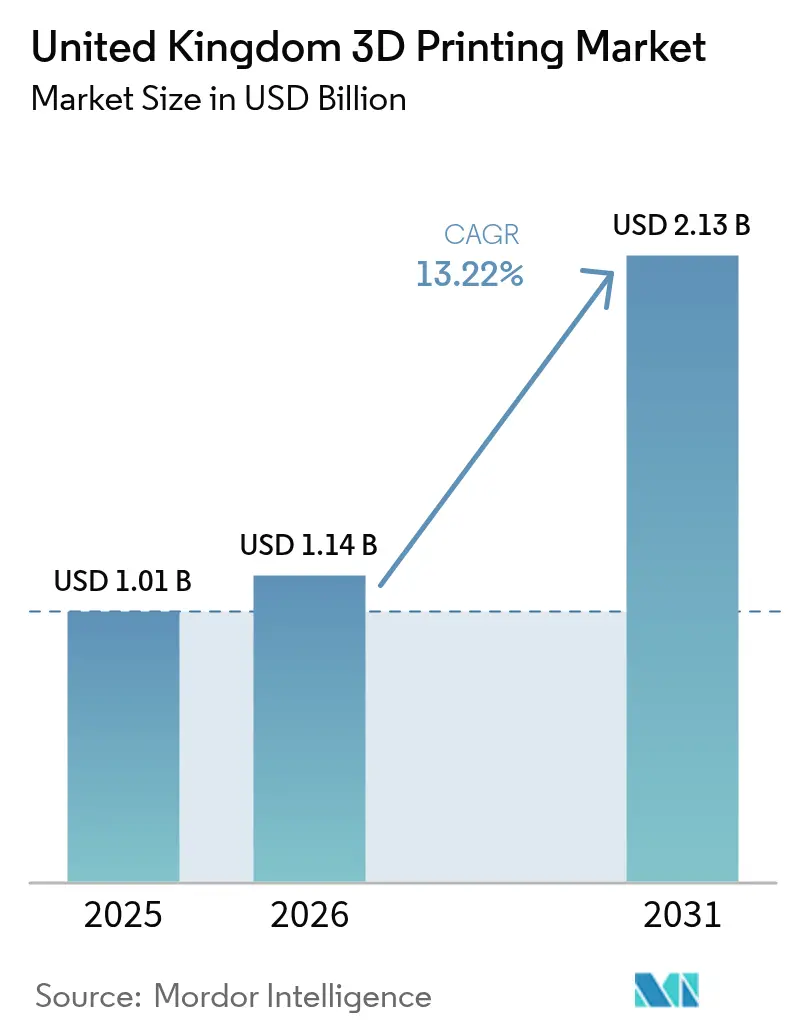
| Tamanho do mercado no ano base (2025) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão 3D do Reino Unido por Mordor Intelligence
A dimensão do mercado de impressão 3D do Reino Unido foi avaliada em USD 1,01 mil milhões em 2025 e estima-se que cresça de USD 1,14 mil milhões em 2026 para atingir USD 2,13 mil milhões até 2031, a uma CAGR de 13,22% durante o período de previsão (2026-2031). Subsídios governamentais robustos, mandatos de impressão de metal in situ associados à defesa e um percurso do NHS para a fabricação de dispositivos em hospitais constituem o principal motor de crescimento. Os clientes industriais continuam a dominar as aquisições, mas a rápida melhoria do hardware de secretária e o software de design preparado para fabricação aditiva estão a alargar a base de utilizadores endereçável. Pós certificados de titânio e alumínio mantêm a procura aeroespacial elevada, enquanto as aplicações cerâmicas em rápido desenvolvimento estão a abrir oportunidades de diversificação. Iniciativas paralelas de qualificação profissional e regulamentos de Emissões Líquidas Nulas reforçam o impulso de adoção nas cadeias de fornecimento dos setores automóvel, ferroviário e de energias renováveis.[1]Governo do Reino Unido, "Made Smarter Innovation: Fabricação Digital," GOV.UK
Principais Conclusões do Relatório
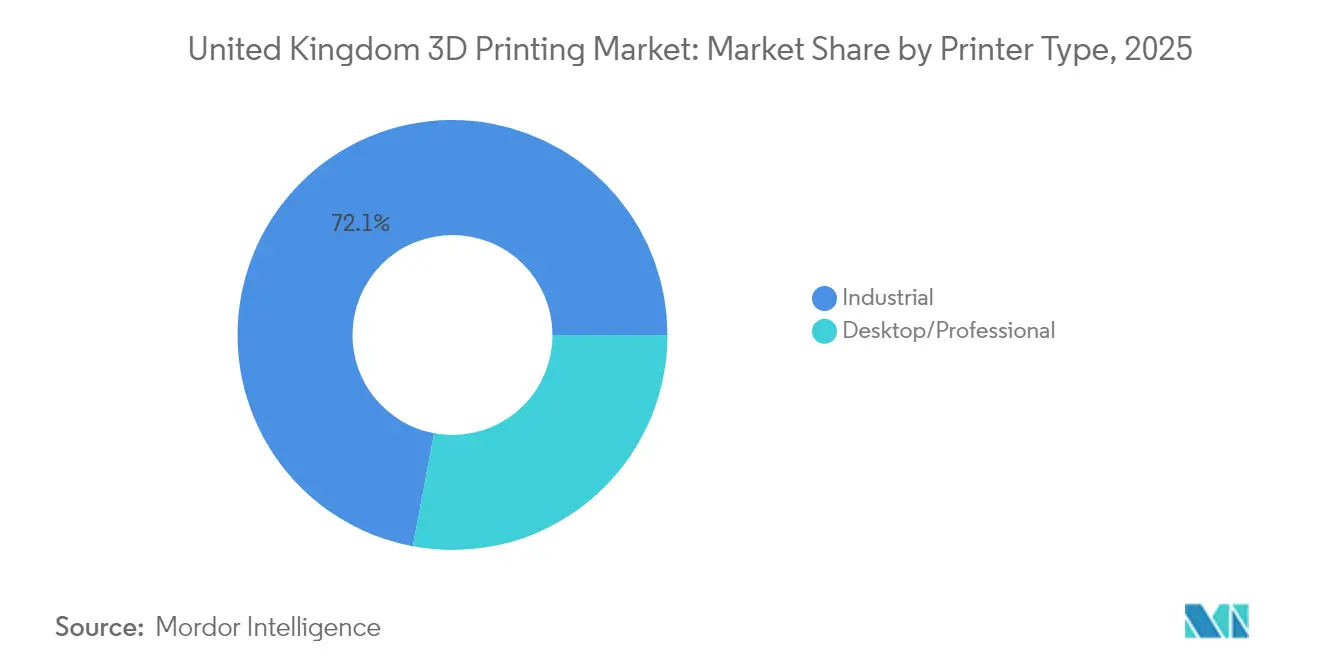
- Por Tipo de Impressora, os sistemas de impressão industrial lideraram com 72,05% da quota do mercado de impressão 3D do Reino Unido em 2025, enquanto se prevê que os sistemas de secretária e profissionais registem a CAGR mais rápida de 14,21% até 2031.
- Por Tipo de Material, os materiais metálicos detinham 50,35% da dimensão do mercado de impressão 3D do Reino Unido em 2025; os materiais cerâmicos estão previstos para crescer a uma CAGR de 14,56% até 2031.
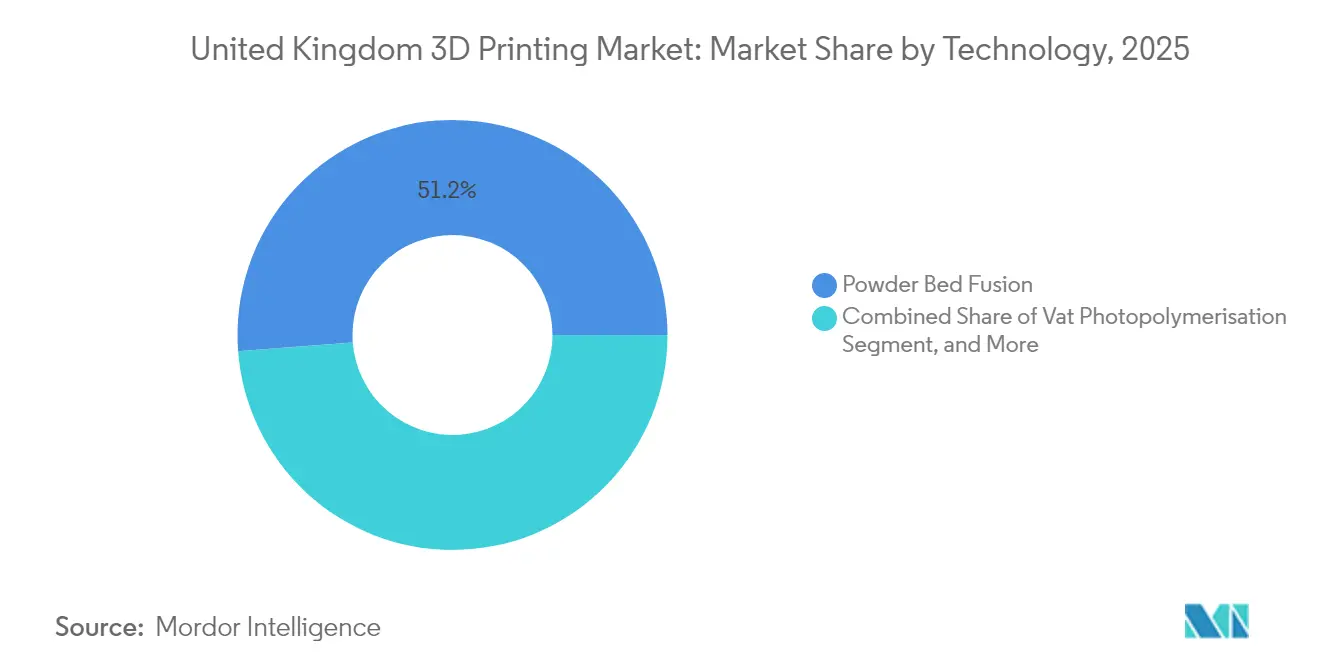
- Por Tecnologia, a fusão em leito de pó detinha 51,20% da dimensão do mercado de impressão 3D do Reino Unido em 2025, ao passo que a fotopolimerização em cuba apresenta as perspetivas de CAGR mais fortes de 14,88%.
- Por Aplicação, o setor aeroespacial e de defesa reteve 32,68% da quota do mercado de impressão 3D do Reino Unido em 2025, embora os dispositivos de saúde e médicos estejam a expandir-se a uma CAGR de 15,05%.
- Por Região, Inglaterra representou 68,95% da dimensão do mercado de impressão 3D do Reino Unido em 2025; a Irlanda do Norte está a avançar a uma CAGR de 14,72%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Impressão 3D do Reino Unido
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Os subsídios governamentais aceleram a adoção industrial | +2.1% | Nacional (centros de Inglaterra e Escócia) | Médio prazo (2-4 anos) |
| Procura crescente de impressoras industriais de grande formato | +1.8% | Clusters de fabricação da Inglaterra e da Escócia | Curto prazo (≤ 2 anos) |
| Enquadramento do NHS para a impressão médica hospitalar | +1.5% | Nacional, com foco inicial em Inglaterra | Médio prazo (2-4 anos) |
| Cláusulas de compensação do Ministério da Defesa para fabricação aditiva de metal in situ | +1.3% | Corredores de defesa nacionais | Longo prazo (≥ 4 anos) |
| Os regulamentos de Emissões Líquidas Nulas impulsionam peças em treliça de baixo peso | +1.1% | Centros nacionais automóveis e aeroespaciais | Longo prazo (≥ 4 anos) |
| Crescimento dos mercados digitais de peças sobresselentes nos setores ferroviário e de defesa | +0.9% | Redes e depósitos nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os subsídios governamentais aceleram a adoção industrial
Os programas Made Smarter Innovation e Innovate UK condicionam as subvenções de equipamento de capital à implementação comercial no prazo de 18 meses, comprimindo os horizontes de retorno do investimento e reduzindo o risco das aquisições iniciais. Em 2024, o Innovate UK comprometeu GBP 78 milhões (USD 98,5 milhões) em projetos de fabricação aditiva que abrangem ferramentas automóveis, peças de voo certificadas e dispositivos hospitalares. Os fundos de contrapartida do Instituto de Tecnologia Aeroespacial reduzem os custos de certificação para componentes de fusão em leito de pó, incentivando os principais contratantes a qualificar conjuntos completos em vez de peças individuais. As condições das subvenções também exigem planos detalhados de transferência de competências, pressionando os fornecedores de equipamentos a incluir formação em cada venda. Como resultado, as pequenas e médias empresas asseguram impressoras de grau industrial que anteriormente estavam fora do seu alcance, alargando a base de fornecedores para os fabricantes de Nível 1.[2]Governo do Reino Unido, "Innovate UK: Iniciativa da Cadeia de Fornecimento de Fabricação Avançada," GOV.UK
Procura crescente de impressoras industriais de grande formato
Os fabricantes de ferramentas automóveis e os estúdios de arquitetura solicitam cada vez mais volumes de construção de um metro cúbico para consolidar gabaritos multicomponente em impressões únicas. Sistemas de grande formato, como o BigRep ONE, permitem a produção de moldes de para-choques, condutas de AVAC e padrões de fundição numa única execução noturna, reduzindo o tempo de espera de fixação em até 70% e diminuindo significativamente as emissões relacionadas com o transporte. Os clusters de Inglaterra e da Escócia estão a adotar estas plataformas em primeiro lugar, devido às oficinas de compósitos e fundições co-localizadas que podem consumir imediatamente as ferramentas impressas. Os modelos de locação de equipamentos, apoiados por deduções fiscais aceleradas, sustentam a rápida expansão da frota para os prestadores de serviços de impressão.
Enquadramento do NHS para a impressão médica hospitalar
O percurso aprovado pela Agência de Regulação de Medicamentos e Produtos de Saúde (MHRA) permite que os laboratórios hospitalares com acreditação ISO 13485 imprimam guias cirúrgicos, implantes maxilofaciais e próteses sem submissões regulatórias por dispositivo. Os projetos-piloto iniciais nos principais centros hospitalares ingleses reduziram o tempo de entrega de dispositivos de quatro semanas para menos de vinte e quatro horas e baixaram os custos unitários em 60-80%. Os casos de sucesso clínico resultantes impulsionam a adoção por imitação na Escócia e no País de Gales. Os fornecedores de materiais beneficiam de volumes constantes de fotopolímeros e filamento de PEEK certificados para esterilização in situ, enquanto os fornecedores de software capturam receitas com módulos de modelação específicos para cada paciente.
Cláusulas de compensação do Ministério da Defesa para fabricação aditiva de metal in situ
Os contratos de defesa obrigam agora os principais contratantes a integrar células ativas de fusão em leito de pó de metal nas linhas de produção, garantindo peças sobresselentes seguras e a pedido. O projeto LAMDA injetou GBP 15 milhões (USD 18,9 milhões) na certificação de ligas de titânio e alumínio para peças críticas de voo, acelerando a qualificação através da harmonização dos protocolos de ensaio nos sistemas aéreo, terrestre e naval. Fornecedores de Nível 1, como a BAE Systems, operam células de fabricação aditiva 24 horas por dia que também servem clientes civis, desbloqueando economias de escala. Os produtores de pós asseguram contratos de volume de longo prazo, estabilizando o fornecimento local e reduzindo a dependência de importações.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado capex e OPEX dos sistemas metálicos | -1.9% | Regiões industriais nacionais | Curto prazo (≤ 2 anos) |
| Escassez de competências em design para fabricação aditiva e controlo de qualidade | -1.6% | Escócia e Norte de Inglaterra | Médio prazo (2-4 anos) |
| Volatilidade do preço do pó metálico após o conflito na Ucrânia | -1.2% | Mercados nacionais de titânio e ligas | Curto prazo (≤ 2 anos) |
| Incerteza sobre responsabilidade de propriedade intelectual para peças a pedido | -0.8% | Prestadores de serviços a nível nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado capex e OPEX dos sistemas metálicos
As impressoras de metal de classe produtiva custam entre GBP 500.000 e 2 milhões (USD 631.000–2,5 milhões) e exigem investimentos paralelos em tratamento térmico, maquinagem e ensaios não destrutivos. O pó metálico, que representa frequentemente 30–40% do custo total da peça, registou uma escalada de 25–30% em 2024 em consequência de choques de fornecimento. As PME têm dificuldade em demonstrar rentabilidade sem volumes em lote que os programas aeroespaciais raramente oferecem. Os conjuntos de locação e os centros partilhados facilitam a entrada, mas introduzem fricção de agendamento e receios de fuga de propriedade intelectual. Os fabricantes de equipamentos estão agora a incluir a gestão de pó em circuito fechado e a monitorização em câmara para reduzir as despesas operacionais, mas os horizontes de equilíbrio continuam a ser de dois a quatro anos para a maioria dos utilizadores.[3]Renishaw plc, "Relatórios Financeiros: Divisão de Fabricação Aditiva," RENISHAW.COM
Escassez de competências em design para fabricação aditiva e controlo de qualidade
A otimização topológica, o design de suportes e a inspeção em processo continuam a ser competências escassas. O Catapulta de Fabricação de Alto Valor destaca um atraso de dois a três anos antes de os novos licenciados atingirem um nível de proficiência de produção. A indústria responde com currículos conjuntos: a Renishaw financia módulos de fabricação aditiva em universidades do Reino Unido, enquanto a Skills England subsidia certificações aceleradas para maquinistas deslocados. Ainda assim, a capacidade limitada de instrutores abranda o rendimento dos grupos, limitando o potencial de escalonamento a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Impressora: Os sistemas industriais mantêm a liderança, mas as impressoras de secretária acessíveis reduzem a diferença
As máquinas industriais capturaram 72,05% da quota do mercado de impressão 3D do Reino Unido em 2025, à medida que os subsídios governamentais favorecem o hardware de grau produtivo e os OEM aeroespaciais de Nível 1 expandiram as linhas certificadas. As plataformas de secretária e profissionais, embora de menor dimensão, estão a crescer a uma CAGR de 14,21% porque as faculdades e as microempresas justificam agora impressões de validação internas que comprimem os ciclos de design. A dimensão do mercado de impressão 3D do Reino Unido para sistemas de secretária está prevista para quase duplicar até 2031, auxiliada por máquinas de resina abaixo de USD 10.000 que se aproximam de uma precisão de grau médico.
As ofertas híbridas esbatam as categorias: as impressoras de pórtico de médio porte incluem controlo de movimento de grau industrial com uma interface de utilizador de estilo secretária, oferecendo mudança de linha em minutos em vez de horas. Os fornecedores cortejam os clientes de ensino com modelos de subscrição que combinam hardware, atualizações de fatiador e conteúdo curricular, garantindo receitas anuais estáveis. Em paralelo, os operadores de frotas industriais acrescentam desempó assistido por robô para aumentar o rendimento, minimizando as dependências de mão de obra que anteriormente limitavam a utilização.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tipo de Material: Os metais dominam, mas o impulso das cerâmicas cresce
Os pós metálicos geraram 50,35% das receitas de 2025, ancorados em ligas de titânio e alumínio para células de defesa e componentes de motores civis. A dimensão do mercado de impressão 3D do Reino Unido para metais beneficia de acordos-quadro plurianuais que protegem os utilizadores finais de picos de preços à vista. As cerâmicas, no entanto, registam a CAGR mais rápida de 14,56%, à medida que as coroas dentárias, os pacotes de semicondutores e as ferramentas resistentes a choques térmicos transitam das vias subtrativas para opções de jato de ligante e estereolitografia.
Os filamentos e resinas poliméricas sustentam a procura de prototipagem e entram em funções funcionais através de graus preenchidos com fibra de carbono que substituem fixações de alumínio maquinado. Os pellets compósitos para impressoras de grande formato ganham quota em gabaritos automóveis à medida que os OEM visam prazos de cinco dias do conceito ao ajuste. Os fornecedores de pó investem em linhas de atomização locais para reduzir a dependência de importações, enquanto os fornecedores de matérias-primas cerâmicas exploram minerais brutos prontamente disponíveis, suavizando as curvas de preços em relação aos metais.
Por Tecnologia: A fusão em leito de pó mantém a autoridade em meio à ascensão dos fotopolímeros
A fusão em leito de pó detinha 51,20% do valor de 2025, refletindo a qualificação generalizada nos motores da Rolls-Royce e nos implantes cranianos do NHS. O controlo rigoroso das camadas e os tamanhos de ponto laser de 30 µm garantem a estabilidade dimensional exigida para geometrias de segurança crítica. A fotopolimerização em cuba, a avançar rapidamente a uma CAGR de 14,88%, domina os alinhadores dentários e as peças mestras de joalharia, onde o acabamento superficial supera a resistência à tração.
A extrusão de material permanece o ponto de entrada para as escolas de formação profissional que testam a iteração de design, enquanto o jato de ligante ganha terreno para bombas de aço inoxidável que privilegiam a velocidade em detrimento da resistência à tração final. A deposição de energia direcionada, embora de nicho, apoia a reparação in situ de pás de turbinas nas bases da Força Aérea Real, reduzindo o tempo de imobilização das aeronaves. Os roteiros de equipamentos convergem para células de trabalho de múltiplos processos que alternam de forma contínua entre deposição e fresagem de cinco eixos, prometendo a realização de peças numa única configuração.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Aplicação: O crescimento da saúde corrói a liderança do setor aeroespacial
O setor aeroespacial e de defesa ainda representa 32,68% das receitas, devido a conversões de encomendas pendentes e programas de motores de exportação. No entanto, a dimensão do mercado de impressão 3D do Reino Unido na área da saúde está a acelerar a uma CAGR de 15,05%, à medida que as orientações da MHRA legitimam a fabricação no ponto de atendimento. Placas cranianas específicas para o paciente, coletes para escoliose e guias de perfuração cirúrgica ilustram a amplitude da adoção médica.
As equipas de desporto motorizado aproveitam a fabricação aditiva para iterações durante os fins de semana de corrida, validando ajustes de túnel de vento durante a noite. Os operadores ferroviários imprimem componentes de cabine para frotas antigas, evitando esperas de doze meses por ferramentas. A construção está a explorar pilotamente a impressão de betão para escadarias complexas, embora os códigos regulatórios abrandem a adoção generalizada. As marcas de eletrónica de consumo experimentam traços de polímero condutores para habitações de antenas integradas, indicando diversificação futura.
Análise Geográfica
Inglaterra contribuiu com 68,95% das despesas de 2025, devido aos clusters aeroespaciais das Midlands, às fábricas automóveis das Midlands Ocidentais e ao acesso de Londres ao financiamento de capital de risco. Inglaterra permanece o núcleo da atividade aditiva, albergando os centros de ferramentas da Jaguar Land Rover, a linha de peças de voo em treliça da Rolls-Royce e a sede da Renishaw. Os escritórios regionais do Made Smarter acompanham mais de 60% dos projetos financiados em Inglaterra, especialmente nas Midlands, onde os canais de aprendizagem são mais profundos. As instituições financeiras de Londres estruturam contratos de locação de equipamentos a taxas competitivas, impulsionando a adoção entre as PME da cadeia de fornecimento.
A Escócia combina a herança das energias offshore com a I&D aeroespacial para construir um portfólio equilibrado de fabricação aditiva. Os estaleiros de Aberdeen imprimem componentes de válvulas resistentes à corrosão para equipamentos submarinos, mitigando o tempo de inatividade prolongado no Mar do Norte. O distrito de inovação de Glasgow atrai startups de fotopolímeros que atendem aos laboratórios dentários da cidade. O apoio governamental chega através de empréstimos sem juros vinculados a objetivos de criação de emprego, acelerando a instalação de máquinas nas PME.
O País de Gales aproveita a sua herança automóvel, onde os gabaritos de FDM ricos em compósitos reduzem os custos de fixação da Aston Martin em 30%. O centro de investigação da Universidade de Cardiff fornece licenciados a impressoras contratadas locais. A CAGR de 14,72% da Irlanda do Norte é impulsionada pela Bombardier, que utiliza a fabricação aditiva in situ para reduzir os prazos de entrega de peças sobresselentes de nacelas, enquanto startups de software de Belfast fornecem soluções de monitorização de construção incluídas nos incentivos de venda de máquinas.
Panorama regulatório
O ambiente regulatório do Reino Unido para produtos impressos em 3D está ancorado no regime UKCA e em reformas mais amplas de segurança de produtos. As Product Safety and Metrology etc. (Amendment) Regulations 2024 removeram a data de validade para o reconhecimento de determinados requisitos de produtos da UE, apoiando a continuidade para fabricantes que dependem de evidências de teste e avaliação de conformidade da UE juntamente com a marcação UKCA. O Product Regulation and Metrology Act 2025 também introduziu poderes para atualizar as estruturas de segurança de produtos e metrologia, o que é relevante para a manufatura aditiva, onde software, matéria-prima e controles de processo influenciam as características do produto.
Normas designadas e caminhos de fiscalização permanecem centrais para usos finais regulamentados, como aeroespacial, defesa e saúde. As normas publicadas pelo Secretary of State (com base em organismos como BSI, CEN/CENELEC, ISO, IEC, entre outros) sustentam as abordagens de conformidade, enquanto o Comitê BSI AMT/8 apoia a padronização específica de manufatura aditiva no Reino Unido. Em 2026, o governo abriu consulta sobre a Reforma do Product Safety Framework, incluindo obrigações propostas para mercados online, e o Department for Business and Trade reiterou o apoio à digitalização industrial por meio do programa de adoção Made Smarter na Make UK National Manufacturing Conference, em março de 2026, fortalecendo a visibilidade política para PMEs que consideram a impressão 3D.
Análise da cadeia de valor
A cadeia de valor da impressão 3D no Reino Unido começa com fabricantes de equipamentos (OEMs) e fornecedores de software (design, fatiamento, simulação e monitoramento de construção), juntamente com fornecedores de matérias-primas para metais, polímeros e cerâmicas. Esses insumos alimentam células de produção operadas por usuários finais (notadamente aeroespacial e defesa) e bureaus de serviços, depois seguem para ecossistemas de pós-processamento que abrangem tratamento térmico, usinagem, acabamento de superfície, esterilização (para uso médico) e ensaios não destrutivos, seguidos por documentação de qualificação e distribuição de peças acabadas ou inventários digitais. Com uma alta participação de sistemas industriais e fusão em leito de pó, pós metálicos certificados, controle de processo e capacidades de metrologia permanecem como restrições e diferenciais fundamentais a montante.
No lado a jusante, os programas de defesa estão estreitando a integração entre redes de produção e manutenção, trazendo capacidade para dentro de casa e mais próxima de depósitos e bases, ao mesmo tempo em que criam gargalos de aquisição que podem retardar a incorporação de fornecedores ágeis. O Ministry of Defence publicou sua Defence Advanced Manufacturing Strategy em março de 2025, promovendo a manufatura aditiva para resiliência e um modelo hub-and-spoke para produção implantada avançada, e a atividade de 2026 mostra a execução passando de projetos-piloto para uso de referência em programas. Exemplos incluem a Rheinmetall UK formalizando a manufatura aditiva como método de referência para componentes específicos do Challenger 3 (junho de 2026) e a QinetiQ implantando manufatura aditiva na HM Naval Base Clyde para apoiar a manutenção de submarinos da Royal Navy e padrões alinhados ao AUKUS (junho de 2026). A localização da montagem e do serviço de equipamentos também está fortalecendo a cadeia, como demonstrado pela Caracol em parceria com integradores do Reino Unido para fornecer integração e suporte no país para sistemas aditivos robóticos (abril de 2026), reduzindo o risco de inatividade para usuários industriais.
Panorama Competitivo
A base de fornecedores é moderadamente fragmentada; os cinco maiores fornecedores representam aproximadamente 55% das receitas instaladas, deixando espaço para consolidação. A Renishaw combina metrologia com fusão em leito de pó de laser duplo, diferenciando-se com controlo em circuito fechado que reduz drasticamente as taxas de refugo. A Photocentric aposta nas economias de LCD de fotopolímeros, vendendo formulações de resina com uma margem de 25% acima do hardware. A Wayland Additive implementa tecnologia de feixe de eletrões de átomo neutro destinada a peças de tungsténio de alta densidade para ótica de defesa.
Os prestadores de serviços de impressão prosseguem a integração vertical. A 3DPRINTUK alargou a sua frota HP MJF e internalizou as equipas de manutenção, aumentando o tempo de funcionamento para 95% e captando encomendas globais aeroespaciais de maior dimensão. A Rapid Fusion demonstrou uma célula com assistência robótica que funciona 24 horas com um único supervisor, aliviando o estrangulamento de mão de obra. Os fabricantes de máquinas híbridas estabelecem parcerias com empresas de software CAM para incorporar a pesquisa de parâmetros baseada em IA, encurtando os ciclos de qualificação de trabalhos e reduzindo o limiar de competências para os utilizadores iniciais.
O interesse em fusões e aquisições cresce à medida que os fornecedores de impressoras de secretária visam os mercados industriais. A especialista em polímeros RYSE 3D, após um aumento de vendas de 58% e um Prémio do Rei, é rumoreada a procurar investidores estratégicos. Os fornecedores de materiais asseguram contratos de pó de longo prazo para cobrir a volatilidade e garantir a conformidade ISO para peças de uso final. A certificação continua a ser uma barreira: as acreditações ISO 9001 e ISO 13485 desbloqueiam setores regulamentados, levando os intervenientes mais pequenos a agrupar recursos para despesas de auditoria partilhadas.
Líderes da Indústria de Impressão 3D do Reino Unido
Renishaw plc
Stratasys Ltd.
EOS GmbH
Materialise NV
Nikon SLM Solutions AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando onde os compradores do Reino Unido precisam de rendimento repetível e de nível de produção, em vez de prototipagem, particularmente em manufatura de séries poliméricas, sustentação de defesa e fluxos de trabalho médicos regulamentados. Investimentos recentes em instalações apontam para demanda por automação e produção quase contínua: a AMufacture expandiu uma instalação industrial de impressão 3D em Portsmouth com manuseio robótico e vários sistemas HP Multi Jet Fusion (janeiro de 2026), e a 3DPRINTUK, apoiada pela TriMech, aumentou a capacidade de HP Multi Jet Fusion em 60% ao adicionar três sistemas HP 5210 PRO (fevereiro de 2025). Juntos, esses movimentos criam espaço para ofertas complementares em automação de QA, inspeção em linha e capacidade de pós-processamento alinhadas com maior utilização de MJF.
Mecanismos de financiamento público e coordenação também abrem caminhos de curto prazo para que PMEs e consórcios ampliem capacidade e certificação. A Innovate UK lançou uma competição de inovação em cadeia de suprimentos de manufatura avançada em 27 de abril de 2026, com até 6,5 milhões de GBP disponíveis para projetos colaborativos de pesquisa industrial, apoiando programas multiparceiros que combinam manufatura aditiva com manufatura digital, IA e robótica. A Additive Manufacturing UK (AMUK) também mantém um plano de ação e roteiro intersetorial para ampliar a adoção, o que pode apoiar práticas de qualificação mais padronizadas e pipelines mais robustos, de P&D à produção, em aeroespacial, defesa e saúde. O agrupamento de oportunidades mais claro está em torno de soluções que reduzem o custo total de propriedade para sistemas metálicos (manuseio de pó, monitoramento e QA) e em torno de fluxos de trabalho seguros de peças de reposição digitais, em que usuários de defesa e ferroviários estão migrando do inventário físico para modelos de produção sob demanda.
Desenvolvimentos recentes do setor
- Julho de 2026: a Rheinmetall UK formalizou a manufatura aditiva como método de produção de referência para componentes de dutos de ar dentro do programa do tanque de batalha principal Challenger 3. A mudança desloca a manufatura aditiva da prototipagem para produção em série vinculada a programas e aumenta a demanda por processos poliméricos qualificados, QA repetível e documentação de nível de defesa em toda a cadeia de suprimentos.
- Novembro de 2025: a Renishaw e a Materialise lançaram um Build Processor de próxima geração (NxG BP) para fortalecer a integração entre o Materialise Magics e os sistemas aditivos metálicos Renishaw RenAM. Um controle mais rígido do fluxo de trabalho software-máquina apoia maior utilização e construções mais consistentes para aplicações regulamentadas, reforçando o papel da preparação de dados e da governança de parâmetros em ambientes de produção.
- Dezembro de 2024: a RYSE 3D relatou um aumento de 58% nas vendas anuais de impressoras e recebeu o King's Award for Innovation. O desempenho doméstico mais forte para um especialista em polímeros sediado no Reino Unido aponta para uma adoção mais ampla por PMEs e apoia a expansão de ecossistemas locais de revendedores, materiais e treinamento em torno de plataformas de mesa e profissionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada no Reino Unido a partir de sistemas de impressão 3D, materiais relacionados e software e serviços de suporte que permitem a fabricação de peças camada por camada para casos de uso industrial e profissional.
Exclusões de escopo: kits puramente amadores do tipo faça você mesmo, usinagem CNC em geral e ferramentas de prototipagem não aditivas não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Impressora
- Industrial
- Secretária/Profissional
- Por Tipo de Material
- Metal
- Polímero
- Cerâmica
- Compósito/Outros
- Por Tecnologia
- Fusão em Leito de Pó
- Extrusão de Material (FDM / FFF)
- Fotopolimerização em Cuba
- Jato de Ligante
- Deposição de Energia Direcionada
- Por Aplicação
- Aeroespacial e Defesa
- Automóvel e Desporto Motorizado
- Saúde e Dispositivos Médicos
- Construção e Arquitetura
- Produtos de Consumo e Eletrónica
- Outras Aplicações Industriais
- Por Região
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando como a demanda por manufatura aditiva se manifesta no Reino Unido, e então alinhamos isso a categorias de gastos mensuráveis, como receitas de equipamentos, materiais e serviços. Referenciamos fontes públicas como o UK Office for National Statistics para o contexto de produção industrial, as estatísticas de comércio do HM Revenue and Customs para fluxos relevantes de equipamentos e materiais, e o UK Intellectual Property Office para sinais de patentes que indicam o ímpeto tecnológico.
Para manter as premissas realistas, também revisamos fontes como a British Standards Institution para referências de normas aplicáveis, periódicos revisados por pares que cobrem tendências de adoção e uso de materiais, e publicações de associações e clusters para sinais em nível setorial (por exemplo, comunidades de manufatura aeroespacial e de dispositivos médicos). Relatórios anuais de empresas, apresentações a investidores e imprensa de boa reputação foram usados para verificar cruzadamente declarações de base instalada, adições de capacidade e narrativas de preços, apoiados por uma assinatura paga que auxilia na análise de dados financeiros de empresas e triagem de patentes. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com partes interessadas sediadas no Reino Unido, abrangendo distribuição de impressoras, bureaus de serviços, fornecimento de materiais e equipes de aquisição de usuários finais. Testamos o ritmo de adoção por tecnologia, faixas de preço típicas, padrões de utilização e como os pedidos variam entre Inglaterra, Escócia, País de Gales e Irlanda do Norte, e então usamos essas contribuições para ajustar as premissas do modelo que a pesquisa documental não conseguiu confirmar totalmente.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 33% | CXOs: 12% |
| Nível médio: 51% | Líderes funcionais/de unidade: 35% |
| Players menores: 16% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento é construído usando lógica top-down e bottom-up, de modo que o total é primeiro reconstruído a partir de um conjunto de demanda do Reino Unido e depois verificado em relação a sinais de fornecedores e canais antes da finalização. No lado top-down, vinculamos a atividade de manufatura e indicadores de adoção aos gastos por tipo de componente, que são então distribuídos pelos principais ambientes de uso.
As principais entradas monitoradas incluem ciclos de envio e substituição de impressoras por classe, preços médios de venda por família de tecnologia, consumo de materiais por máquina ativa, taxas de utilização de bureaus de serviços e a participação de casos de uso de produção versus prototipagem, o que impacta a demanda recorrente por materiais. Quando uma visão bottom-up era necessária, usamos consolidações seletivas a partir de receitas amostradas de fornecedores, verificações de canais de distribuidores e faixas observadas de ASP vezes volume para confirmar que os totais top-down permanecem plausíveis. Quando surge uma lacuna de dados para uma tecnologia ou material de nicho, a estimativa é preenchida retroativamente usando taxas de penetração comparáveis e depois testada sob pressão por meio de feedback de especialistas.
Para a previsão, é utilizada análise de cenários, e os cenários são ancorados em um pequeno conjunto de variáveis fáceis de observar ao longo do tempo, como condições de capex industrial, atividade regulamentada de dispositivos médicos e ciclos de programas aeroespaciais e automotivos. O caminho final de previsão só é ajustado após a revalidação das premissas de progressão de preços e utilização com o feedback das entrevistas.
Validação de dados e ciclo de atualização
A validação é feita triangulando totais em múltiplas perspectivas, como participações de componentes, mix de tecnologia e intensidade implícita de materiais por base instalada. Discrepâncias são sinalizadas quando o crescimento ano a ano, os preços ou as mudanças de utilização não são consistentes com o feedback das entrevistas ou com sinais independentes, como fluxos comerciais e tendências de produção industrial.
Antes da aprovação final, o modelo passa por uma revisão passo a passo por analistas, de modo que a lógica de cálculo, as conversões de unidades e o momento cambial sejam consistentes ao longo dos anos. Os relatórios são atualizados anualmente e, se ocorrer um evento material (por exemplo, uma grande mudança de política, uma interrupção no fornecimento ou uma mudança abrupta no capex), as premissas principais são reverificadas e os números são atualizados. Imediatamente antes da entrega, realizamos uma passagem final de atualização para que o cliente receba a visão mais recente disponível.
Tamanho do mercado de impressão 3D do Reino Unido segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os números publicados para o mercado de impressão 3D do Reino Unido podem parecer muito distantes entre si porque cada publicador escolhe seu próprio escopo, ano-base e o que é contabilizado como receita. As diferenças também aparecem quando um modelo se apoia mais em curvas agressivas de preço e penetração, ou quando o momento cambial e o tratamento da inflação não são explicados claramente.
Algumas estimativas incorporam um conjunto mais amplo de receitas de manufatura digital ou aplicam taxas de crescimento muito rápidas em uma janela curta. Na Mordor Intelligence, o mercado do Reino Unido é contabilizado como hardware, materiais, software e serviços de impressão 3D diretamente ligados à atividade de manufatura aditiva, e ferramentas de manufatura adjacentes que não dependem de produção camada por camada são excluídas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,14 bilhão de USD (2026) | |
| Editora do Setor A | 0,94 bilhão de USD (2024) | Usa um ano-base e enquadramento diferentes que podem subestimar o gasto de curto prazo no Reino Unido se instalações industriais mais recentes e movimentos de preços pós-2024 não forem totalmente refletidos, e as premissas de divisão por componente não são transparentemente vinculadas à utilização ou à intensidade de materiais. |
| Editora Global B | 1,55 bilhão de USD (2023) | Parte de um ano-base anterior e aplica um perfil de crescimento mais alto até 2030, o que pode inflacionar o tamanho atual se uma penetração mais rápida e expansão do ASP forem assumidas sem verificações suficientes em relação à produção industrial do Reino Unido e ao mix de tecnologia por uso final. |
A tabela mostra que a dispersão é explicada principalmente pelo que é incluído, qual ano é tratado como ponto de partida e quão rápido a adoção e os preços são assumidos como evoluindo. Ao vincular o total a sinais observáveis de demanda do Reino Unido e, em seguida, verificar cruzadamente com o feedback de fornecedores e canais, nossa estimativa permanece rastreável a variáveis claras e pode ser repetida com as mesmas etapas em atualizações futuras.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de impressão 3D do Reino Unido em 2026?
O mercado situa-se em USD 1,14 mil milhões em 2026 e está no caminho certo para uma CAGR de 13,22% até 2031.
Qual é o segmento que mais cresce até 2031?
A saúde e os dispositivos médicos expandem-se a uma CAGR de 15,05%, superando todas as outras áreas de aplicação.
Qual é a categoria de impressoras que lidera as despesas atualmente?
Os sistemas industriais detêm 72,05% de quota, refletindo uma forte procura dos setores aeroespacial e automóvel.
Qual é o tipo de material que está a ganhar impulso além dos metais?
As matérias-primas cerâmicas registam uma CAGR de 14,56% devido à adoção nos setores dentário, eletrónico e de componentes de alta temperatura.
Por que razão a Irlanda do Norte é significativa para o crescimento futuro?
Os incentivos direcionados e o investimento em clusters aeroespaciais elevam a CAGR da Irlanda do Norte para 14,72%, a mais elevada em todas as regiões do Reino Unido.
Página atualizada pela última vez em:



