
Tamanho e Participação do Mercado de 1,4 Butanodiol
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
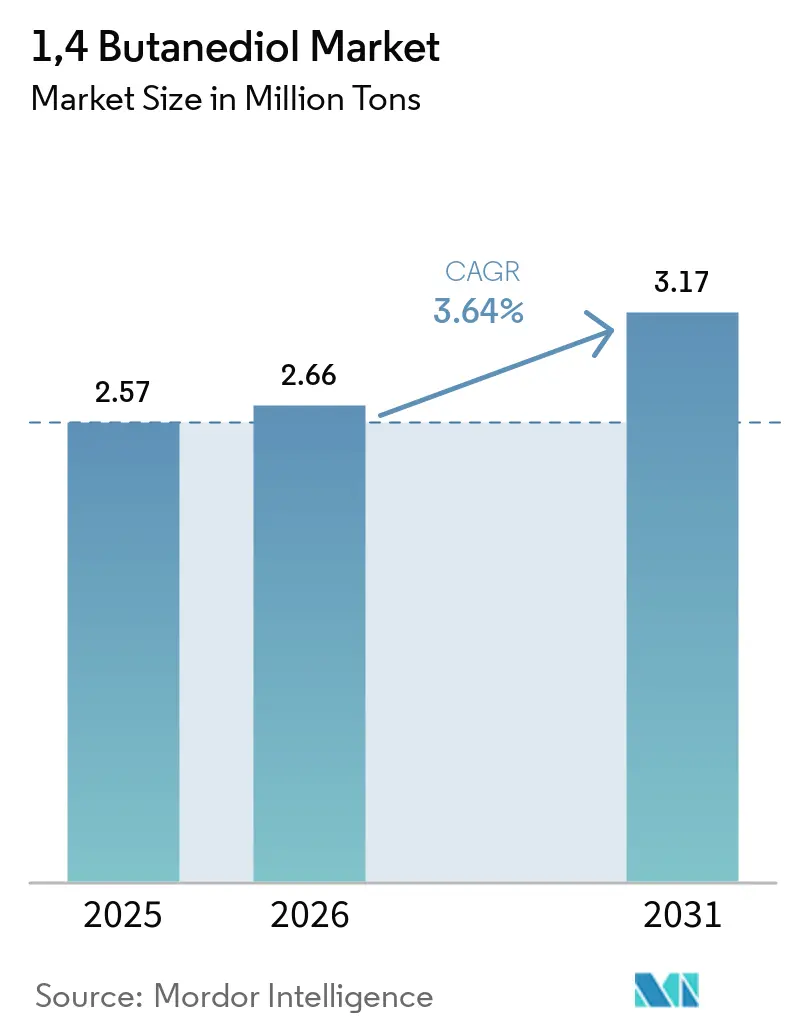
| Volume do Mercado (2026) | 2.66 Milhões de toneladas |
| Volume do Mercado (2031) | 3.17 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.64 % |
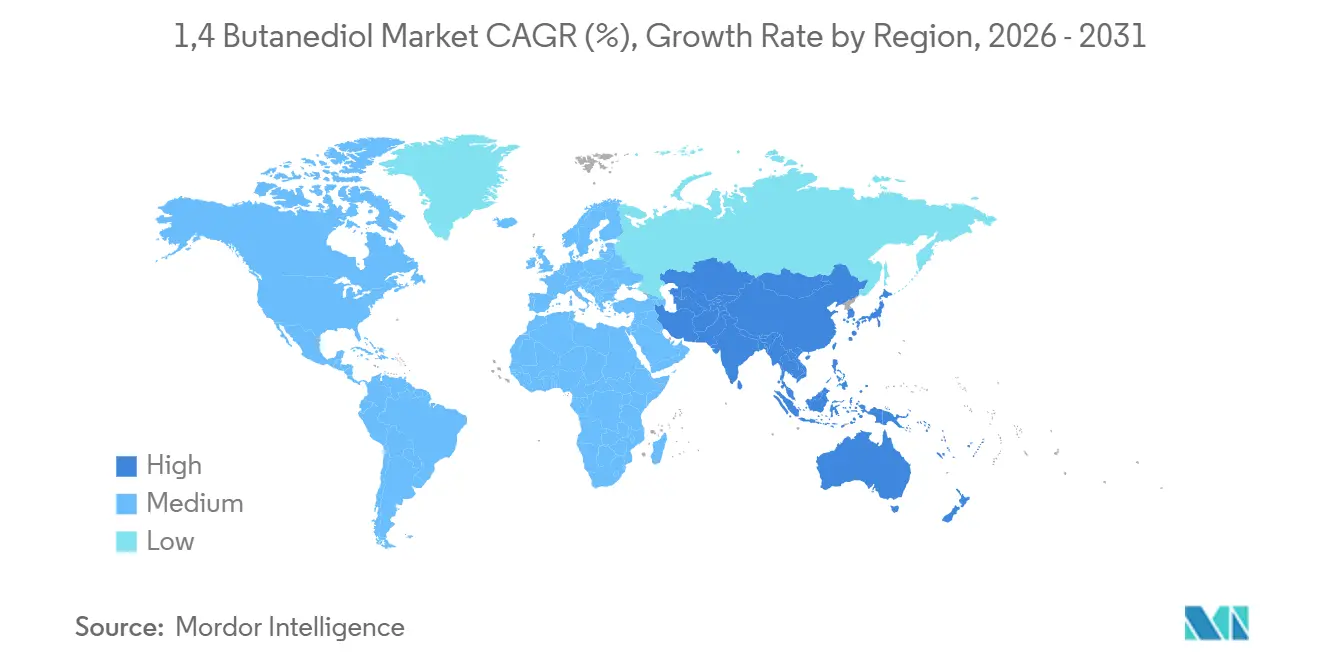
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
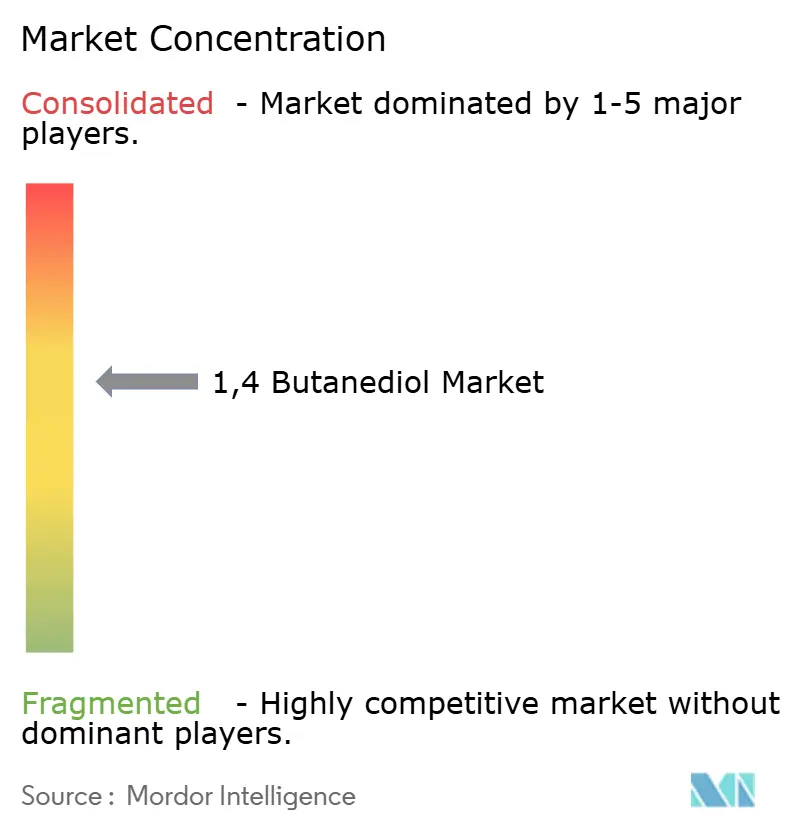
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de 1,4 Butanodiol por Mordor Intelligence
O tamanho do Mercado de 1,4 Butanediol foi avaliado em 2,57 milhões de toneladas em 2025 e estima-se que cresça de 2,66 milhões de toneladas em 2026 para atingir 3,17 milhões de toneladas até 2031, a um CAGR de 3,64% durante o período de previsão (2026-2031). Este ritmo geral mascara uma mudança estrutural em direção a rotas de produção de menor teor de carbono, notadamente a biofermentação, que está escalando a 7,52% ao ano à medida que os regimes de precificação de carbono europeus e norte-americanos adicionam entre 50 e 100 USD por tonelada ao custo entregue dos volumes derivados do carvão. A mudança já está remodelando as hierarquias de fornecedores: a Hyosung colocou sua primeira linha de bio-BDO de 50.000 toneladas em operação no Vietnã durante 2026, enquanto a BASF comissionou bio-BDO comercial na Alemanha um ano antes. O tetrahidrofurano (THF) manteve uma participação de 52,65% nos derivados em 2025, ancorado pela demanda de matéria-prima para spandex, mas o tereftalato de polibutileno (PBT) está se expandindo mais rapidamente a um CAGR de 3,79%, à medida que veículos elétricos e infraestrutura 5G exigem isolamento de alta tensão resistente a chamas. A Ásia-Pacífico permanece o epicentro de produção com 76,12% do volume, mas o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da União Europeia penaliza as exportações chinesas com alta intensidade de carbono, deslocando os fluxos comerciais em direção às rotas biológicas.
Principais Conclusões do Relatório
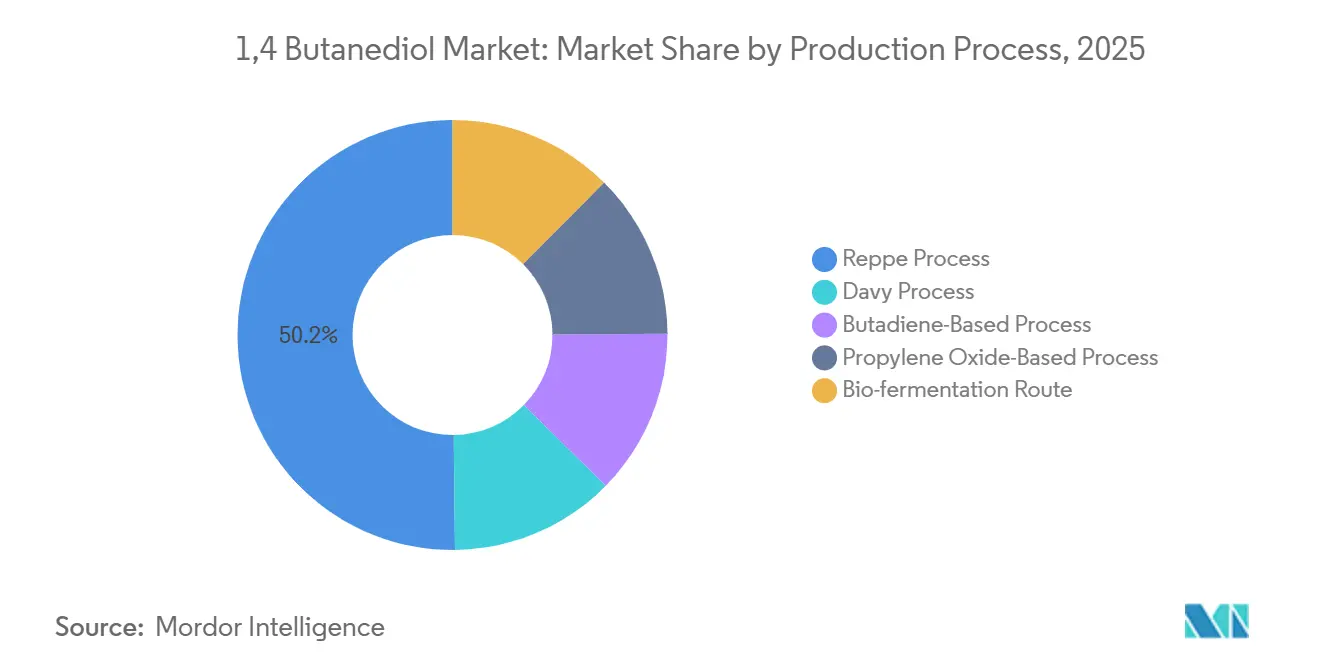
- Por processo de produção, o processo Reppe deteve 50,18% da produção global em 2025; a biofermentação tem previsão de crescer a um CAGR de 7,52% até 2031.
- Por derivado, o Tetraidrofurano (THF) liderou com uma participação de 52,65% em 2025; o Tereftalato de Polibutileno (PBT) está avançando a um CAGR de 3,79% até 2031.
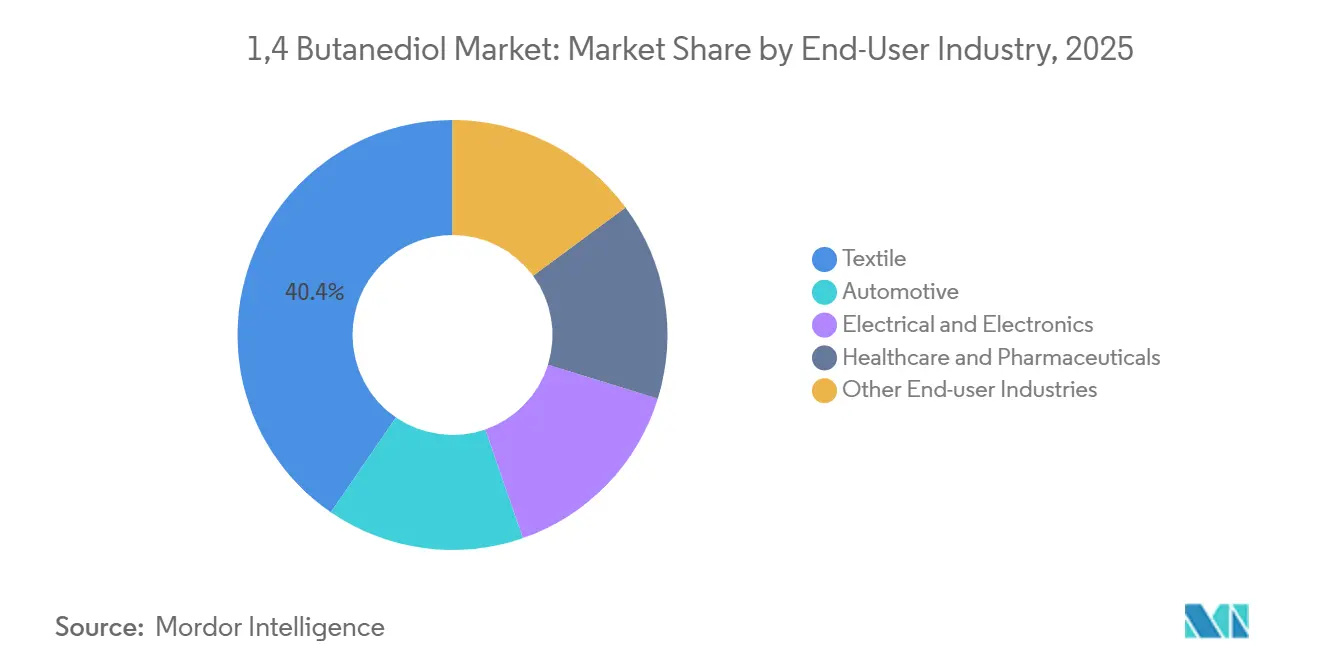
- Por setor de usuário final, os têxteis responderam por 40,41% do tamanho do mercado de 1,4 butanodiol em 2025, enquanto o segmento elétrico e eletrônico é o de crescimento mais rápido, com CAGR de 4,19%.
- Por geografia, a Ásia-Pacífico deteve 76,12% da participação do mercado de 1,4 butanodiol em 2025, e tem projeção de expansão a um CAGR de 3,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de 1,4 Butanediol*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por THF e fibras de spandex | +0.9% | Global, concentrada nos polos têxteis da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Redução de peso em conectores de veículos elétricos impulsionando a adoção de PBT | +0.7% | América do Norte, Europa, corredores de veículos elétricos da China | Curto prazo (até 2 anos) |
| Expansão das aplicações de poliuretano | +0.6% | Global, liderada pelos setores automotivo e de construção | Médio prazo (2 a 4 anos) |
| Subsídios governamentais para capacidade de bio-BDO | +0.5% | América do Norte, Europa | Longo prazo (4 anos ou mais) |
| Integrações carvão-acetileno com vantagem de custo no interior da China | +0.4% | China (Xinjiang, Shanxi, Mongólia Interior) | Curto prazo (até 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por THF e Fibras de Spandex
O tetraidrofurano permanece a molécula de entrada para o glicol de éter de politetrametileno, o segmento macio no spandex. A BASF opera cinco plantas de PolyTHF em todo o mundo e registrou crescimento de volume de dois dígitos nos graus de têxteis técnicos da Ásia-Pacífico durante 2025[1]. A Hyosung integrou o bio-BDO ao seu spandex regen BIO, lançado em 2025, e está obtendo prêmios de preço de 10 a 15% nos mercados de vestuário europeus e norte-americanos. Os ciclos de reabastecimento de vestuário se normalizam mais rapidamente do que a demanda por bens duráveis, conferindo ao THF um amortecedor contra choques macroeconômicos. Além dos têxteis, os graus de PTMEG fluem para o poliuretano termoplástico (TPU) utilizado em tubos médicos e filmes de interior automotivo, ampliando a base de demanda.
Redução de Peso em Conectores de Veículos Elétricos Impulsionando a Adoção de PBT
As plataformas de veículos elétricos de alta tensão exigem alojamentos de conectores com resistência a chamas, resistência à hidrólise e estabilidade dimensional. O PBT sintetizado a partir do BDO atende a esses critérios e está substituindo o PA 6,6 em arquiteturas de 400 a 800 V. Os graus Ultradur da BASF passaram nos testes UL 94 V-0 e garantiram aprovações de design em vários fabricantes de equipamentos originais europeus e chineses em 2025. O aumento das instalações de estações-base 5G e a construção de centros de dados intensificam a demanda por PBT para alojamentos de disjuntores de alta temperatura, reforçando sua perspectiva de CAGR de 3,79%.
Expansão das Aplicações de Poliuretano
O TPU à base de BDO oferece resistência à hidrólise superior em comparação com diois alternativos, tornando-o o extensor de cadeia preferido para linhas de combustível, mangueiras hidráulicas e isolamento de fiação de veículos elétricos. Os fabricantes de dispositivos médicos especificam cada vez mais o BDO-TPU para tubos de cateter e filmes para cuidados de feridas devido ao seu perfil de biocompatibilidade. A diversificação de aplicações reduz a dependência de um único mercado final e sustenta um crescimento volumétrico constante.
Subsídios Governamentais para Capacidade de Bio-BDO
A Lei de Redução da Inflação dos EUA concede um crédito fiscal de produção de USD 1,00 por kg para produtos químicos de base biológica que apresentem pelo menos 25% de redução nas emissões do ciclo de vida[2]. O Departamento de Energia destinou USD 12 milhões em 2025 para reduzir os riscos de ampliação da fermentação. O Quadro Estratégico de Bioeconomia da Europa, atualizado em 2025, juntamente com empréstimos subsidiados do Banco Europeu de Investimento, canaliza EUR 500 milhões para projetos de produtos químicos de base biológica. A Qore aproveitou esses incentivos para firmar acordos de compra de longo prazo com a BASF, permitindo que as rotas de base biológica superem as importações asiáticas em termos de custo de entrega.
Análise de Impacto das Restrições do Mercado de 1,4 Butanediol*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com saúde e segurança ocupacional | -0.3% | Global, rigorosa na UE e na América do Norte | Médio prazo (2 a 4 anos) |
| Preços voláteis de matérias-primas | -0.5% | Global, agudo na Ásia-Pacífico e no Oriente Médio | Curto prazo (até 2 anos) |
| Impostos de fronteira de carbono elevando o custo das exportações de BDO à base de carvão | -0.4% | Exportações da China para a UE, possível extensão aos EUA | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Saúde e Segurança Ocupacional
O 1,4 Butanodiol é um irritante para os olhos, a pele e o sistema respiratório, e a exposição prolongada deprime o sistema nervoso central. A Agência Europeia de Produtos Químicos e a ACGIH impõem limites de exposição, incentivando investimentos em sistemas de transferência em circuito fechado e recuperação de vapores. A conformidade pode adicionar de USD 50 a USD 100 por tonelada aos custos operacionais, favorecendo os produtores com maior capitalização. Várias plantas em Xinjiang e Shanxi interromperam as operações em 2024-2025 para reformas de ventilação, restringindo temporariamente o fornecimento regional.
Preços Voláteis de Matérias-Primas
O acetileno acompanha os custos do carvão e da eletricidade no interior da China, flutuando amplamente com as restrições sazonais de oferta. Os preços à vista do butadieno variaram de USD 800 a USD 1.400 por tonelada durante 2024, à medida que as craqueadoras otimizavam as margens de etileno. O óxido de propileno utilizado na rota Davy reflete os ciclos de parada de refinarias. Essa volatilidade comprime as margens do BDO porque os contratos de derivados frequentemente são reajustados com um atraso trimestral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de 1,4 Butanediol
Por Processo de Produção:
A Biofermentação Ganha Terreno sobre a Dominância do Processo ReppeA química do acetileno pelo processo Reppe reteve 50,18% da produção total em 2025, refletindo décadas de infraestrutura de brownfield. A base instalada garante que o tamanho do Mercado de 1,4 Butanodiol vinculado às plantas Reppe permaneça substancial até 2031. Ainda assim, a biofermentação cresce 7,52% ao ano, impulsionada por incentivos de carbono que desviam a economia dos projetos das matérias-primas de carvão. A tecnologia GENO da Genomatica sustenta a produção Verbund da BASF e o complexo da Hyosung no Vietnã, comprovando que a fermentação pode escalar para trens de 50.000 toneladas com 90% de redução nas emissões do ciclo de vida. As rotas de óxido de propileno e butadieno permanecem de nicho devido aos maiores custos variáveis e ao número limitado de detentores de licença.
A economia dos processos agora depende da contabilidade de carbono. A revisão da Diretiva de Emissões Industriais da Europa, prevista para breve, endurece os limites de compostos orgânicos voláteis nas plantas de acetileno, elevando os custos de conformidade, enquanto as rotas de base biológica contornam os riscos de manuseio de acetileno. O compromisso de neutralidade de carbono da China até 2060 pressiona as autoridades regionais a restringir as expansões de carvão para acetileno, erodindo gradualmente a participação do processo Reppe apesar de sua presença consolidada.


Por Derivado:
THF Ainda Lidera, PBT AceleraO Tetraidrofurano (THF) deteve 52,65% da participação nos derivados em 2025, ancorado por sua conversão em glicol de éter de politetrametileno para spandex e elastômeros de poliuretano termoplástico. As cinco plantas globais de PolyTHF da BASF e a cadeia de valor integrada de bio-BDO para PTMEG e spandex da Hyosung ressaltam a posição consolidada do THF nas cadeias de suprimentos têxteis. No entanto, o tereftalato de polibutileno está se expandindo a um CAGR de 3,79% até 2031, o mais rápido entre todos os derivados, à medida que a redução de peso em conectores de veículos elétricos e a implantação de infraestrutura 5G impulsionam a demanda por materiais de isolamento de alta tensão resistentes a chamas. O preço de venda mais elevado do PBT, tipicamente de USD 2.500 a USD 3.500 por tonelada versus USD 1.800 a USD 2.200 para o THF, se traduz em margens superiores para os produtores que conseguem garantir aprovações de design automotivo e eletrônico.
As margens do THF como commodity foram comprimidas quando os preços do BDO dobraram entre 2018 e 2024, enquanto os fornecedores de PBT mantiveram cláusulas de reajuste. Como resultado, os produtores direcionam cada vez mais a nova capacidade para os graus de PBT e TPU, a fim de elevar a qualidade geral dos resultados. A gama-butirolactona e os intermediários farmacêuticos permanecem de nicho, mas oferecem estabilidade de preços para graus de alta pureza.
Por Setor de Usuário Final:
Têxteis Permanecem os Maiores, Eletrônicos os Mais RápidosAs aplicações têxteis detiveram 40,41% da participação de usuários finais em 2025, refletindo a ubiquidade do spandex em roupas esportivas, roupas íntimas e tecidos técnicos. No entanto, o segmento elétrico e eletrônico é o de crescimento mais rápido entre os usuários finais, com CAGR de 4,19% até 2031, impulsionado pela adoção de PBT em conectores de veículos elétricos, componentes de estações-base 5G e embalagens de semicondutores. Os usuários finais do setor automotivo, embora menores em volume absoluto, estão se expandindo rapidamente à medida que as arquiteturas de veículos elétricos exigem conectores de alta tensão, invólucros de baterias e isolamento de cabos que atendam a rigorosos padrões de resistência a chamas e à hidrólise.
A maturidade do setor têxtil e sua concentração geográfica na Ásia-Pacífico criam exposição cíclica: o reabastecimento de vestuário e os ajustes de estoque podem oscilar a demanda por THF. Em contraste, as aplicações automotivas e eletrônicas apresentam ciclos de integração de design mais longos (18 a 24 meses) e contratos de fornecimento plurianuais, suavizando a volatilidade da demanda, mas exigindo investimentos antecipados em qualificação.
Análise Geográfica
Mercado de 1,4 Butanediol na APAC
A Ásia-Pacífico respondeu por 76,12% do volume global em 2025 e deve crescer a um CAGR de 3,94% até 2031. Os clusters de carvão para acetileno da China em Xinjiang, Shanxi e Mongólia Interior suprem a maior parte das necessidades regionais, mas enfrentam auditorias cada vez mais rigorosas de intensidade energética e segurança, gerando interrupções intermitentes. O complexo de USD 1 bilhão da Hyosung no Vietnã marca a entrada do Sudeste Asiático no fornecimento premium de baixo carbono e, eventualmente, aliviará a dominância das exportações chinesas. A demanda da Índia cresce em dois dígitos impulsionada pela expansão dos setores têxtil e automotivo, mas o país carece de capacidade doméstica, dependendo de importações da Coreia e do Oriente Médio.
Mercado de 1,4 Butanediol na América do Norte e Europa
A América do Norte e a Europa, ambas as regiões, avançam na capacidade de bio-BDO para se proteger das penalidades do CBAM e das metas de Escopo 3. BASF, Qore e Novamont adicionaram coletivamente mais de 100.000 tpa de produção por fermentação entre 2024 e 2026. A demanda local se inclina para TPU, PBT e intermediários farmacêuticos de alto valor, oferecendo aos produtores uma margem de proteção contra a volatilidade das matérias-primas.
Mercado de 1,4 Butanediol no MEA e América do Sul
A Sipchem da Arábia Saudita opera uma unidade de 50.000 tpa integrada com etano de baixo custo, visando os mercados de poliuretano e solventes. O Brasil impulsiona o consumo sul-americano nos segmentos automotivo e têxtil, mas obstáculos logísticos e cambiais retardam novos investimentos. A demanda africana é incipiente, concentrada em revestimentos de poliuretano na África do Sul, mas as lacunas de infraestrutura continuam sendo um obstáculo.

Análise da cadeia de valor
Os insumos upstream do 1,4-butanodiol (BDO) variam de acordo com a rota. O carvão e a eletricidade sustentam a geração de acetileno para as plantas Reppe, que são altamente integradas no interior da China, enquanto as rotas petroquímicas dependem da disponibilidade e do preço do butadieno ou do óxido de propileno. As rotas de biofermentação dependem de açúcares agrícolas e de esquemas de certificação, incluindo a abordagem de matéria-prima de cana-de-açúcar certificada VIVE da Hyosung TNC para seu programa no Vietnã. Licenciadores de tecnologia e fornecedores de catalisadores figuram como nós-chave junto aos produtores, com plataformas de fermentação como a Genomatica viabilizando linhas de Bio-BDO em escala comercial.
A produção midstream se divide entre grandes produtores integrados com conversão cativa para derivados e vendedores mercantis que fornecem a clientes externos. A BASF aumentou a produção de BDO em Ludwigshafen em fevereiro de 2026, reforçando o abastecimento regional para usuários downstream europeus em meio a condições comerciais em mudança. No downstream, o BDO é convertido principalmente em tetrahidrofurano (THF) e depois em PTMEG para elastano e TPU, enquanto o PBT e outros derivados atendem às aplicações elétricas, eletrônicas, automotivas e industriais. A distribuição normalmente ocorre por meio de logística de produtos químicos a granel e contratos de fornecimento, e em 2026 os direitos antidumping definitivos da Comissão Europeia sobre importações de BDO da China, da Arábia Saudita e dos Estados Unidos alteraram a economia de abastecimento, levando os compradores a rebalancear entre o fornecimento doméstico da UE, origens alternativas e rotas de menor carbono, quando disponíveis.
Cenário Competitivo
O mercado de 1,4 Butanodiol é moderadamente concentrado. Os players ocidentais protegem o risco de carbono por meio de licenciamento de tecnologia. A Genomatica licencia sua plataforma para vários grandes players, comprimindo o tempo de entrada no mercado, mas tornando as rotas de base biológica uma commodity. Existem oportunidades de espaço em branco no BDO de grau farmacêutico com especificações de impurezas em sub-ppm, e na despolimerização circular de sucata de PBT de volta ao BDO. Os casos antidumping em andamento na UE contra volumes chineses, norte-americanos e sauditas estimulam planos para plantas regionais, aumentando a probabilidade de fusões ou joint ventures para garantir acesso ao mercado.
Líderes do Setor de 1,4 Butanodiol
-
LyondellBasell Industries Holdings B.V.
-
DCC
-
Chang Chun Group
-
BASF
-
Markor Chemicals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado de 1,4 Butanediol Cobertas neste Relatório
- Ashland
- BASF
- Chang Chun Group
- CJ CHEILJEDANG CORP.
- DCC
- Genomatica, Inc.
- Grupa Azoty
- Henan Kaixiang Fine Chemical Co. Ltd
- Jiangsu Hailun Petrochemical Co. Ltd
- LyondellBasell Industries Holdings B.V.
- Markor Chemicals Group Co. Ltd
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Shandong Yuanli Science And Technology Co. Ltd
- Shanxi Sanwei Group Co. Ltd
- Sinochem Internation Corporation
- Sipchem Company
- SK Geocentric Co., Ltd.
- Xinjiang Blue Ridge Tunhe Sci.&Tech. Co., Ltd.
- Xinjiang Tianye (Group) Co. Ltd

Oportunidades de mercado e perspectivas futuras
A reconfiguração do comércio e da cadeia de suprimentos na Europa cria espaço para fornecimento regional e em conformidade, principalmente após a Comissão Europeia impor direitos antidumping definitivos sobre importações de BDO da China, da Arábia Saudita e dos Estados Unidos em junho de 2026. O aumento de produção da BASF em Ludwigshafen em fevereiro de 2026 destaca como os produtores estabelecidos estão fortalecendo os vínculos de fornecimento local com fabricantes europeus de derivados. Isso favorece oportunidades em contratação de longo prazo, hubs logísticos e suporte à qualificação downstream de THF/PTMEG, TPU e PBT, que enfatizam a continuidade do fornecimento.
O BDO de menor carbono está passando de um posicionamento de nicho para um uso industrial mais escalado, criando espaço para ofertas verticalmente integradas que carregam a pegada de carbono do BDO até os produtos finais, especialmente em têxteis e polímeros de engenharia. O programa Bio-BDO da Hyosung TNC no Vietnã (etapas de produção piloto e fornecimento divulgadas durante 2026, usando a tecnologia de fermentação da Genomatica) ilustra um posicionamento têxtil sustentável integrado, enquanto as operações de BDO de base biológica da Qore nos EUA adicionam um ponto de ancoragem adicional para o fornecimento renovável na América do Norte. No lado tecnológico, a pesquisa e desenvolvimento voltada à expansão das matérias-primas de fermentação além dos açúcares convencionais, incluindo hidrolisados lignocelulósicos e novas vias metabólicas relatadas na literatura de 2026, tem como objetivo apoiar alavancas de redução de custos e novos pontos de entrada para fornecedores em pré-tratamento, otimização de fermentação e sistemas de balanço de massa prontos para certificação. Permanece um espaço de necessidade não atendida em graus de BDO de maior pureza e em rotas circulares que conectam a reciclagem de PBT de volta a monômeros e intermediários, o que se alinha aos requisitos de qualificação downstream em eletrônicos e automotivo.
Desenvolvimento Recente da Indústria no Mercado de 1,4 Butanediol
- Junho de 2026: A Comissão Europeia impôs direitos antidumping definitivos sobre importações de 1,4-butanodiol da China, da Arábia Saudita e dos Estados Unidos, com vigência a partir de 25 de junho de 2026. A medida alterou a estrutura de custos de desembarque para compradores europeus e fortaleceu os argumentos a favor da produção baseada na UE e do fornecimento regional contratado.
- Fevereiro de 2026: A BASF aumentou a produção de 1,4-butanodiol em sua unidade de Ludwigshafen, na Alemanha, para reforçar o fornecimento aos clientes europeus em meio a medidas comerciais e requisitos de aquisição mais rigorosos. O aumento de produção apoia as cadeias downstream de THF/PTMEG e de polímeros ao melhorar a disponibilidade local e reduzir a exposição a fluxos de importação afetados por tarifas.
- Outubro de 2025: A Genomatica iniciou operações em sua planta de Eddyville, Iowa, para produzir GENO Bio-BDO por meio de fermentação em uma única etapa a partir de açúcares de origem vegetal. A operação comercial em escala amplia a disponibilidade de BDO renovável para derivados e proprietários de marcas que buscam intermediários de menor carbono.


Mercado de 1,4 Butanediol Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a demanda e a oferta global de 1,4-butanediol (BDO) em termos de valor, contabilizado no ponto em que é vendido ou consumido para uso químico a jusante, ao longo das principais rotas de produção e das principais regiões consumidoras.
Exclusões de escopo: o 1,3-butanediol e o 2,3-butanediol, bem como a precificação de transferência interna dentro de instalações totalmente integradas, não são contabilizados.
Visão Geral da Segmentação
- Por Processo de Produção
- Processo Reppe
- Processo Davy
- Processo Baseado em Butadieno
- Processo Baseado em Óxido de Propileno
- Rota de Biofermentação
- Por Derivado
- Tetraidrofurano (THF)
- Tereftalato de Polibutileno (PBT)
- Gama-Butirolactona (GBL)
- Poliuretano (PU)
- Outros Derivados
- Por Setor de Usuário Final
- Automotivo
- Têxtil
- Elétrico e Eletrônico
- Saúde e Farmacêutico
- Outros Setores de Usuários Finais
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base de fatos inicial sobre capacidade, taxas de operação e onde a demanda por BDO é absorvida em materiais acabados como solventes, fibras e plásticos de engenharia. Referenciamos fontes públicas como os dados de comércio da Comissão de Comércio Internacional dos Estados Unidos, o UN Comtrade, o Eurostat e os institutos nacionais de estatística para indicadores de produção manufatureira e industrial que se alinham ao consumo de derivados de BDO.
Para evitar a dependência excessiva de qualquer fluxo de dados único, também analisamos relatórios anuais de empresas e apresentações a investidores para adições de capacidade, paradas de plantas e níveis de integração, seguidos de comunicados à imprensa e publicações de associações que acompanham produtos químicos e polímeros. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência de empresas, patentes e registros de importação e exportação em nível de remessa foram utilizados para confirmar cronogramas e normalizar lacunas nos volumes reportados. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros materiais públicos também foram verificados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que mais influenciam o dimensionamento do BDO, especialmente a utilização, as divisões entre mercado aberto e uso cativo, e os movimentos típicos de preços por região. Conversamos com produtores, distribuidores, processadores a jusante e equipes de compras e de plantas na APAC, EMEA e nas Américas, para que o modelo final reflita o que é contratado e consumido, e não apenas o que está teoricamente instalado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 14% | APAC: 43% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 33% | EMEA: 34% |
| Players menores: 20% | Gerentes: 53% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O tamanho do mercado é construído utilizando um modelo de cima para baixo, no qual a demanda por BDO é reconstruída a partir do conjunto de derivados a jusante e, em seguida, mapeada de volta para os fatores de intensidade de BDO por aplicação e região. Partimos de indicadores conhecidos e observáveis e, em seguida, corroboramos os totais com verificações seletivas de baixo para cima, como volumes amostrados de produtores e distribuidores, discussões com canais e uma verificação de consistência entre preço médio de venda e volume para a parcela de mercado aberto.
Os insumos relevantes neste mercado incluem adições e desativações de capacidade anunciadas, faixas de taxa de utilização por rota, participações de consumo no mercado aberto versus uso cativo, fluxos de importação e exportação para regiões importadoras líquidas e diferenciais de preços regionais vinculados a movimentos de matérias-primas e energia. Como o volume é a âncora mais sólida para o BDO, a camada de valor é adicionada utilizando uma lógica de precificação específica por região, ajustada para o timing dos contratos e os descontos típicos para uso cativo, quando aplicável.
Para as previsões, a análise de cenários é aplicada em torno de novas rampas de capacidade, crescimento esperado da demanda por derivados e mudanças comerciais, e o cenário base é selecionado com base no que os respondentes primários consideram mais provável. Quando uma variável em nível de país não está disponível, fazemos a ponte utilizando proxies regionais (como índices de produção de polímeros e de produção têxtil) e, em seguida, reequilibramos os totais para que ainda correspondam à realidade global de oferta e demanda.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em várias etapas para que a narrativa e os cálculos permaneçam alinhados. Comparamos os volumes modelados e a precificação implícita com sinais independentes, como balanços comerciais, comentários sobre taxas de operação e direção do mercado de derivados, e investigamos grandes variações antes da aprovação final.
Se surgir um salto inesperado (por exemplo, um pico repentino de preços ou uma grande paralisação de planta), os analistas recontactam os especialistas relevantes para confirmar se a mudança é temporária ou estrutural. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão consistente mais recente.
Tamanho do Mercado de 1,4 Butanediol da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o 1,4-butanediol podem variar mesmo quando o nome do produto parece idêntico, porque as empresas utilizam diferentes unidades de medida, anos-base e lógicas de conversão entre toneladas e USD. As lacunas também decorrem da forma como os volumes de mercado aberto e cativo são tratados, e se a camada de valor está vinculada a ciclos de precificação contratual ou a variações no mercado spot.
A precificação de transferência interna dentro de instalações totalmente integradas está fora do escopo da Mordor Intelligence, o que tende a manter o total em USD mais próximo da economia negociável do que das marcações contábeis internas. Outras estimativas também podem misturar uma visão da família butanediol com uma visão pura de 1,4-BDO, ou aplicar uma curva de escalada de preços mais agressiva que não é validada em relação aos diferenciais regionais e aos sinais de comércio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,68 bilhões de USD (2024) | |
| Consultoria Global A | 7,68 bilhões de USD (2024) | Frequentemente apresentado como um título apenas de valor sem separar claramente a precificação de mercado aberto das transferências cativas, o que pode comprimir a explicação de por que as tendências em USD e em tonelagem podem divergir de ano para ano. |
| Editora Setorial B | 7,80 bilhões de USD (2024) | Utiliza uma configuração de ano-base diferente e pode depender de uma progressão de preços mais agressiva para a previsão, o que pode elevar ligeiramente o nível inicial em USD quando calculado como média entre regiões. |
A comparação mostra que mesmo pequenas diferenças de escopo e de tratamento de precificação podem mover o número principal, especialmente em um mercado onde as âncoras de volume são mais estáveis do que os preços. Ao manter as etapas rastreáveis até a capacidade, utilização, comércio e timing de precificação validado, o resultado final permanece mais fácil de reproduzir e auditar entre atualizações.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de 1,4 Butanediol?
O tamanho do Mercado de 1,4 Butanediol foi avaliado em 2,57 milhões de toneladas em 2025 e estima-se que cresça de 2,66 milhões de toneladas em 2026 para atingir 3,17 milhões de toneladas até 2031, a um CAGR de 3,64% durante o período de previsão (2026-2031).
Qual derivado deteve a maior participação em 2025?
O tetrahidrofurano (THF) liderou com uma participação de 52,65% em 2025.
Qual setor de uso final deteve a maior participação em 2025?
O setor têxtil respondeu por 40,41% da participação do mercado de 1,4 butanediol em 2025.
Qual região deteve a maior participação em 2025?
A Ásia-Pacífico comandou 76,12% da participação do mercado de 1,4 butanediol em 2025.
Como a investigação antidumping da UE afetará os fluxos comerciais globais?
Como a investigação antidumping da UE afetará os fluxos comerciais globais?


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
