
ジンバブエ再生可能エネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
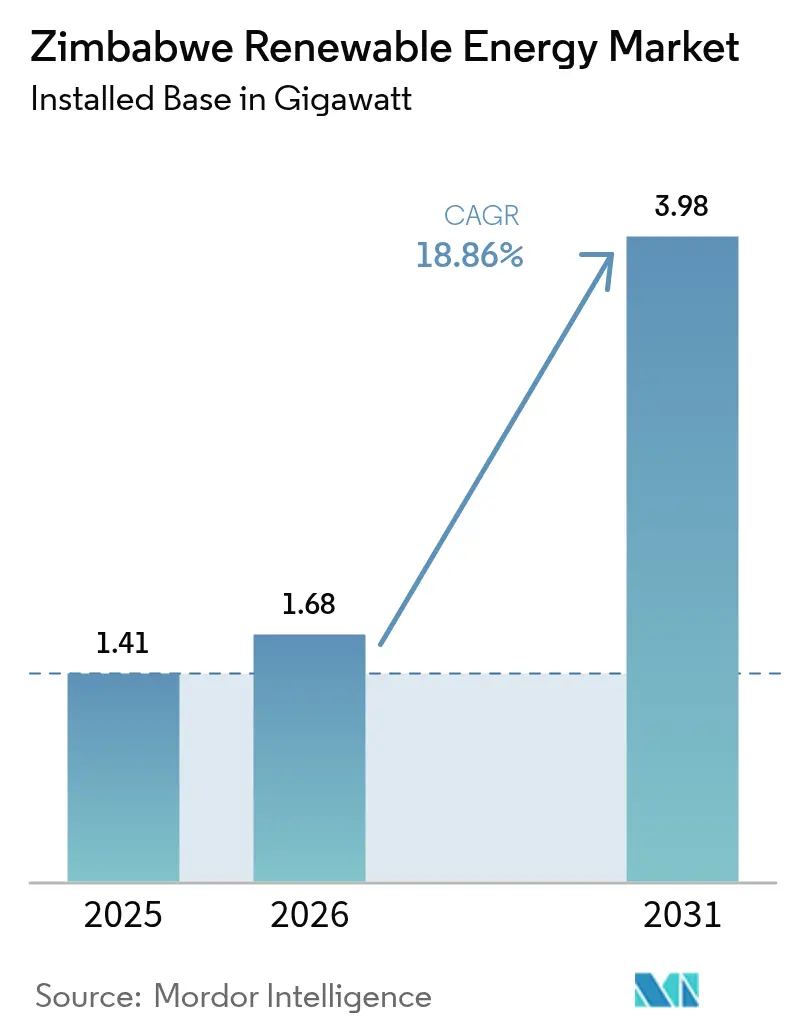
| 基準年の市場規模 (2025) | 1.41 ギガワット |
| 市場取引高 (2026) | 1.68 ギガワット |
| 市場取引高 (2031) | 3.98 ギガワット |
| Growth Rate (2026 - 2031) | 18.86 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジンバブエ再生可能エネルギー市場分析
ジンバブエ再生可能エネルギー市場規模は2025年に1.41ギガワットと評価され、2026年の1.68ギガワットから2031年の3.98ギガワットへと成長し、予測期間(2026年〜2031年)において年平均成長率(CAGR)18.86%で拡大する見込みです。
この急成長は、年間3,000時間を超える豊富な太陽照射時間、カリバダムの水力発電出力を制限する長引く干ばつ、および国家エネルギーミックスにおける再生可能エネルギー普及率26.5%を設定した政府指令によって推進されています。火力燃料の輸入を制限する外貨不足、および採掘業者の収益を圧迫する段階的電力料金が太陽エネルギー導入をさらに加速させています。Old MutualやFacility for Energy Inclusion(FEI)などの開発パートナーによる構造化ブレンドファイナンス(混合融資)ファシリティが、ソブリンリスクを軽減し民間資本を呼び込んでいます。ジンバブエエネルギー規制機関(ZERA)が導入した規制改革により、機器品質とインストーラーの資格が標準化され、初期段階の太陽エネルギー開発者にとっての参入障壁が低下しています。
主要レポートのポイント
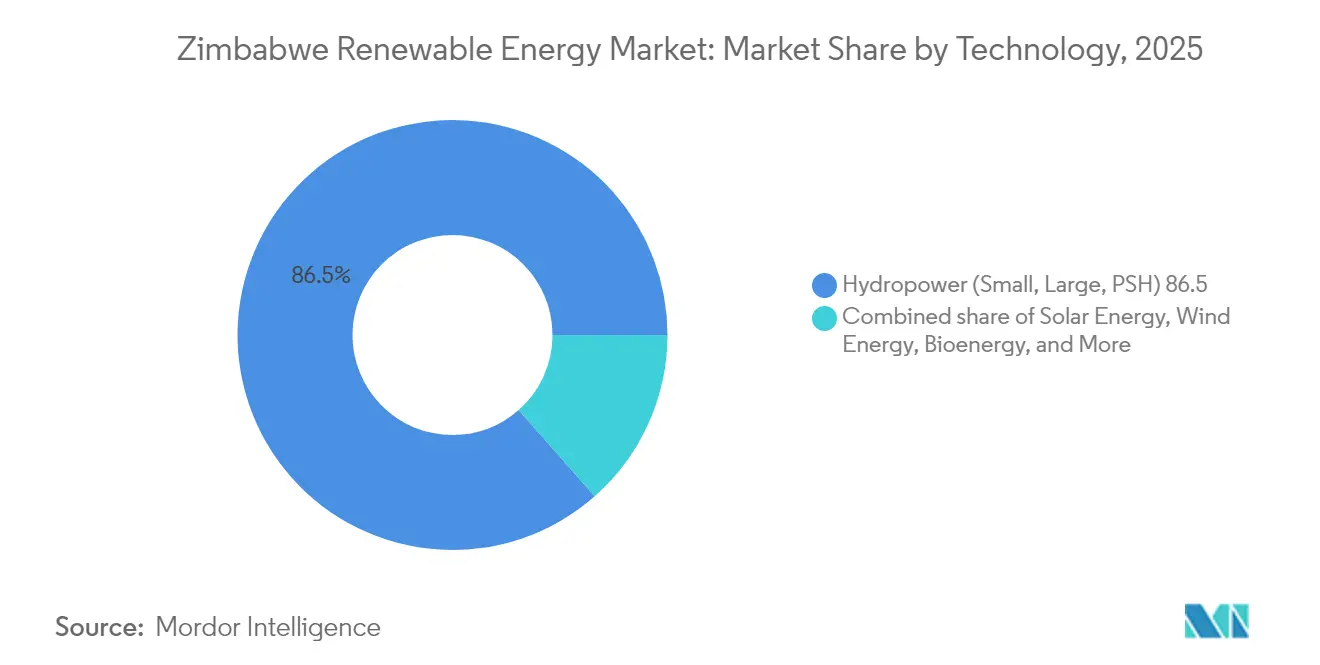
- 技術別では、水力発電が2025年におけるジンバブエ再生可能エネルギー市場シェアの86.50%を占めてトップとなった一方、太陽エネルギーは2031年までに47.20%のCAGRを記録する見込みです。
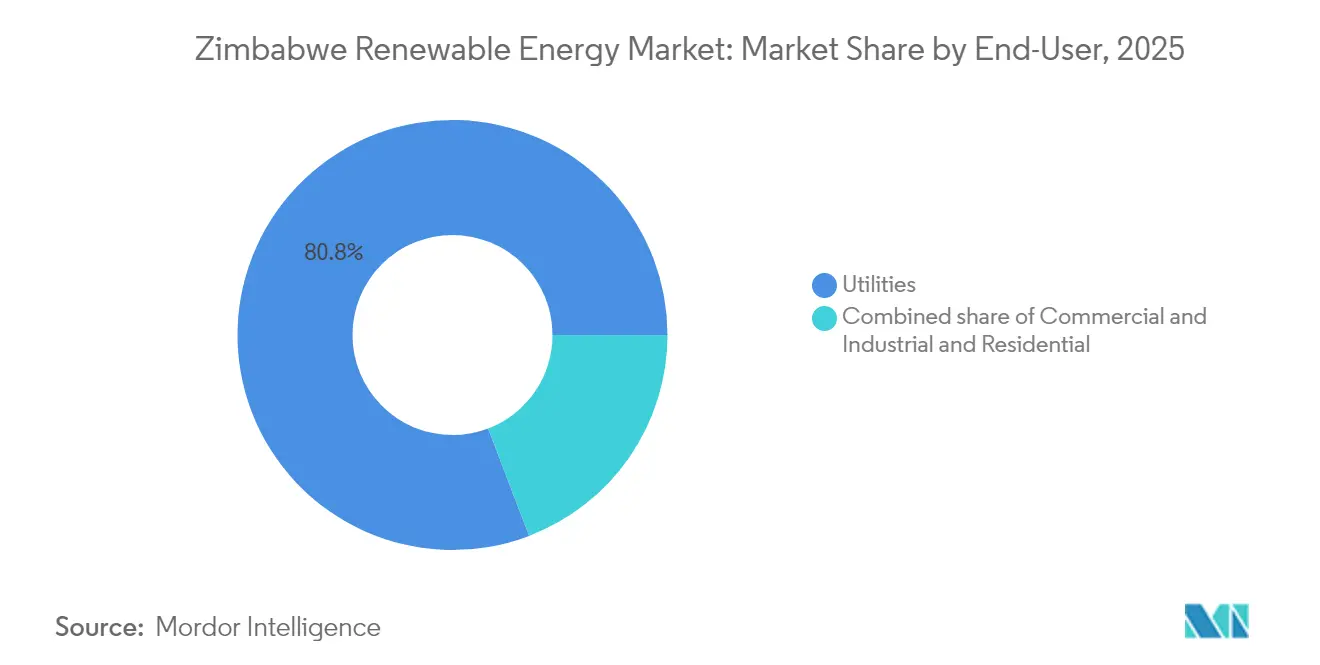
- エンドユーザー別では、電力会社が2025年のジンバブエ再生可能エネルギー市場規模の80.80%を占め、2031年までに19.74%のCAGRで成長する見込みです。電力会社が優位を占める背景には、外貨制約の中で国有企業が再生可能エネルギーを調達する緊急の必要性があります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ジンバブエ再生可能エネルギー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算(~)%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 豊富な 太陽照射レベル | +8.2% | 国内全体、 特にマタベレランド州およびミッドランド州が最高ポテンシャル | 中期 (2〜4年) |
| 政府の 再生可能エネルギー目標およびREFiTインセンティブ | +4.7% | 国内全体、 農村州を優先 | 短期 (2年以内) |
| 鉱業セクターの 自家消費太陽エネルギーの勢い | +3.4% | マタベレランド・サウス州、 ミッドランド州、および鉱物資源豊富な州 | 中期 (2〜4年) |
| 太陽光発電 モジュールコストの急速な低下 | +3.1% | グローバルな影響、 国内展開にも恩恵 | 中期 (2〜4年) |
| 農村電化需要 およびドナー資金 | +2.8% | 農村州、 特にマショナランド州およびマニカランド州 | 長期 (4年以上) |
| ブロックチェーン基盤の ミニグリッドクラウドファイナンシングパイロット | +1.9% | グリッドアクセスが限られた 農村部および都市周辺部 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
豊富な太陽照射レベルが産業導入を牽引
ジンバブエは年間300日の晴天日において約20 MJ/m²/日の日射量を受け、アフリカで最強水準の太陽エネルギー資源の一つを活用できる立場にジンバブエ再生可能エネルギー市場を位置づけています。[1]ユニセフ・ジンバブエ「ソーラー照射とエネルギー・アクセス」unicef.org 鉱業企業は、月間1,000 kWhの電気代がUSD 240を超えた2024年の段階的料金と最大20時間に及ぶ輪番停電に対するヘッジとして、自家消費型太陽光発電(PV)アレイを導入しています。国際再生可能エネルギー機関(IRENA)は、農業における分散型再生可能エネルギーの価値を70億米ドルと評価しており、ユーティリティスケールプラントを超えたさらなる成長余地を示唆しています。太陽光発電とストレージを組み合わせた事業者は、マタベレランド・サウス州の鉱山サイトの負荷を安定させるためにリチウムイオンシステムをバンドル提供しています。早期導入者は、屋上アレイがディーゼル発電機の費用とジンバブエ・ゴールド(ZiG)の下落リスクを相殺することにより、4年未満での投資回収を報告しています。
政府の再生可能エネルギー目標が投資モメンタムを創出
エネルギー・電力開発省は2025年までに1,100 MWの再生可能エネルギー、2030年までに2,100 MWという目標を設定しており、ジンバブエ再生可能エネルギー市場を明確な設備容量マイルストーンに紐付けています。アフリカ法務支援ファシリティの協力を得て起草された標準化された電力購入協定(PPA)テンプレートが、独立系発電事業者(IPP)の融資適格性リスクを軽減しています。InfraCo Africaによる30 MWac のVungu太陽エネルギーIPPへの150万米ドルの株式投資は、ジンバブエ初の国際融資による太陽エネルギープロジェクトを確立し、Zimbabwe Electricity Transmission & Distribution Companyとの長期契約への需要を実証しました。[2]Agata Bilkiewicz-Kmita、「InfraCo Africa Investings to Pioneer's Zimbabwe's First Project-Financing Solar IPP」、PIDG、pidg.org ZERAは12ヶ月以内にさらに10件のプロジェクト(合計271 MW)を認可しており、拡大するパイプラインを示しています。ドナーが支援する成果連動型融資プログラムは、システムが稼働した後に1 kWhあたりのプレミアムを支払うことで内部収益率を引き上げます。
鉱業セクターの自家消費太陽エネルギーの勢いが産業用エネルギーを再構築
鉱業はジンバブエの輸出収入の60%を占めており、その操業は繰り返されるグリッド停電に耐えることができません。Caledonia Miningの12.2 MWプラントは2023年2月から2024年12月の間に57,722 MWhを供給し、Blanket Mineの需要の約20%を賄いました。その後、2,235万米ドルのセールアンドリースバック取引によりCrossBoundary Energyに売却されました。アセットライト型モデルは、資本および運用保守(O&M)リスクを専門的なエネルギー企業に移転しながら、15年間の長期引取契約の下で割引料金を確保します。同様の仕組みがミッドランド州のプラチナおよびリチウム鉱山でも交渉中です。このトレンドにより、2025年までにジンバブエ再生可能エネルギー市場における商業セグメントのシェアが15%を超えると見込まれます。太陽エネルギー、ストレージ、グリーン水素パイロットユニットを組み合わせた統合ソリューションが実現可能性調査の段階にあります。
ブロックチェーン基盤のミニグリッドクラウドファイナンシングパイロット
CofaceがソブリンリスクをE/Eと格付けしていることにより、従来のプロジェクトファイナンスが阻害されているため、イノベーターはトークン化資産プラットフォームを通じて個人投資家を取り込んでいます。Old Mutualの1億米ドルのブレンドファンドは、政府の優遇資本と国連開発計画(UNDP)の保証を組み合わせ、政治リスクプレミアムを希釈し、シニア商業債務を解放しています。FEIのCicada Solarへの1,000万米ドルのファシリティは、アフリカ開発銀行の参画によって支えられた輸出志向の商業・工業(C&I)プロジェクトへの国際的な需要を裏付けています。マニカランド州のパイロットミニグリッドは、米ドル建てステーブルコインで株式をクラウドソーシングし、透明性の高い利回りストリームを創出しています。スマートコントラクトが料金徴収と送金を自動化し、デフォルトリスクを低減し、取引コストを40%削減しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算(~)%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 通貨の 不安定性と外貨不足 | -6.4% | 国内全体、 特に輸入依存プロジェクトへの影響大 | 短期 (2年以内) |
| 限られたグリッド容量 および老朽化した送配電網 | -4.2% | 国内グリッドインフラ全体、 農村部において深刻 | 中期 (2〜4年) |
| 高い資本コスト および国リスクプレミアム | -2.8% | 国内全体、 すべてのプロジェクト融資構造に影響 | 中期 (2〜4年) |
| 税関における リチウム電池輸入ボトルネック | -1.7% | 国内全体、 特に太陽光発電+ストレージ導入に影響 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
通貨の不安定性がプロジェクトファイナンスの障壁を生み出す
ZiGは2024年に14 ZiG/USDから25 ZiG/USDへと下落し、投資家の信頼を損ない、輸入太陽エネルギーのバランス・オブ・システム機器に対する資本費用を膨張させました。国際金融公社(IFC)は、輸出業者向けのUSD建てIPP料金と国内消費者向けのZiG建て料金との間の通貨ミスマッチを最大の障害として特定しています。オフショアエスクロー口座やインデックス連動型固定価格買取制度(フィードインタリフ)などのヘッジツールは存在しますが、取引の複雑性と法的コストを高めます。そのため、融資機関はデット・サービス・リザーブ・アカウントを前払いで積み上げ、株式の内部収益率(IRR)の閾値を20%超に押し上げています。これに対応するため、開発業者は9ヶ月以内に機械的完工を達成するモジュラー設計を優先し、外貨エクスポージャーを制限しています。
限られたグリッド容量がユーティリティスケール開発を制約
ジンバブエの送電グリッドは、旧式のスイッチギアと過負荷状態の330 kV相互接続線により、送電電力の最大20%を損失しています。ZESAの3億5,000万米ドルの債務負担が、系統の復旧とSCADAアップグレードを妨げています。国立再生可能エネルギー研究所(NREL)による南部アフリカ電力プール(SAPP)のモデリングでは、国境をまたぐ容量の制約が最小コストの再生可能エネルギー取引フローを阻害し、出力制御を強いていることが示されています。[3]NREL, "Southern African Power Pool Transmission Study," nrel.gov そのため、開発業者は負荷センター付近にプラントを集中させるか、逆潮流を軽減するためにストレージを組み込んでいます。民間送電ループを特許付与する政府計画は、調達紛争の中で停滞しています。系統外およびミニグリッドシステムがこの空白を埋め、ジンバブエ再生可能エネルギー市場の分散型拡大経路を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:太陽エネルギーの急拡大が水力発電の優位性に挑む
水力発電は2025年におけるジンバブエ再生可能エネルギー市場シェアの86.50%を占め、カリバダムの歴史的な中心的役割を裏付けています。しかし、複数年にわたる干ばつにより利用可能な水量が300 m以下に落ち込み、停電を引き起こし多角化を促進しています。太陽光発電(PV)は、すべての技術の中で最も速い年間47.20%の成長率で2031年まで複利成長する見込みです。ユーティリティスケール太陽エネルギーのジンバブエ再生可能エネルギー市場規模は2031年までに1,350 MWに達し、夜間ピークを安定化させるためにさらに225 MWの蓄電池ストレージが加わる見込みです。平均風力密度が150 W/m²を超えることがほとんどないため、風力は引き続きニッチな位置づけとなります。バイオエネルギーは、2024年の政令第150号がエタノール混合を義務付けた後、増加傾向にあり、バガス(サトウキビ絞り粕)コジェネレーションが輸出可能な72.5 MWの容量に到達しました。
水文学的な変動性の見通しにより、計画担当者は新規水力発電建設の上限をザンビアのコスト分担を前提とした2,400 MWのバトカ渓谷に設定せざるを得ない状況です。ビンガ温泉の地熱エネルギーの見通しは、探査資金が確保されるまで休眠状態にあります。一方、インストーラーは、単軸トラッカーと組み合わせた両面発電型モジュールがマスヴィンゴでの設備利用率を18パーセントポイント向上させると報告しています。ストレージの均等化コスト(LCOE)が1 kWhあたりUSD 120を下回る水準まで低下したことが、電力会社のZERAの15%予備率規則への準拠を支援しています。太陽エネルギーのモメンタムは、気候リスクを軽減し、ジンバブエ再生可能エネルギー市場の長期的な電力安定供給を支える戦略的転換を体現しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:電力会社が市場を主導し商業導入が加速
国有電力会社は2025年のジンバブエ再生可能エネルギー市場シェアの80.80%を占め、ZESAが火力発電所の停止を補うために大量調達を行っています。IPP契約が供給不足を補い、電力普遍アクセス目標を達成することから、電力会社の需要は引き続き19.74%のCAGRという顕著なペースで成長しています。契約にはZiGの下落懸念を軽減するためにUSD建ての引取もしくは支払条項が組み込まれるようになっています。金、白金、リチウム鉱業者を中心とした商業・工業顧客は、2025年までにそのシェアを16.2%に拡大する見込みです。引取事業者は、均等化コスト(LCOE)をUSD 0.09/kWh以下に抑える15年間の建設・所有・運営・移転(BOOT)方式を好みます。
農村部での世帯の週収入の中央値がUSD 40以下であることから、住宅向けの普及は3%にとどまっています。ペイ・アズ・ユー・ゴー方式の太陽光発電ホームシステムが価格差を補い、ドナーの補助金が初期費用を30%削減しています。太陽光発電水ポンプや冷蔵庫などの生産的用途に使用する機器をバンドル提供することで経済的な影響が増幅され、プロジェクトが気候ファイナンス助成金の対象となります。ジンバブエ再生可能エネルギー産業のエコシステムは、電力会社中心のモデルから、収益の流れを強化し多角化するマルチ引取事業者の枠組みへと転換しつつあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
グリッド接続型再生可能エネルギー投資は、高い太陽エネルギーポテンシャルと変電所の余剰容量を兼ね備えた州に集中しています。マタベレランド・サウス州は、Caledonia Miningの12.2 MWプラントと今後建設される3つのリチウム鉱山アレイを含む新規商業容量の40%を有しており、合わせて2026年までに75 MWを供給する予定です。ミッドランド州はVunguプロジェクトを基軸とした太陽エネルギーIPPハブとして台頭しており、隣接する4つのブラウンフィールド(既存地)サイト(合計90 MW)が土地貸借契約を確保しています。マショナランド・ウェスト州では常流河川沿いの小水力発電パイロット計画が実施されていますが、経済的なスケールアップには上流の落差高さの制約があります。
マニカランド州の農村地区は、グリッド延長コストが1世帯あたりUSD 2,200を超えるため、太陽エネルギーミニグリッド展開の中心地となっています。ドナー資金によるスキームが診療所や80の学校に電力を供給し、2025年までにオフグリッド顧客数が11万人を超えています。ハラレ市の商業用ビルの屋上には、12時間にわたる計画停電に備えた企業テナントが20 MWの系統連系型ネットメータリングPVを追加しています。ファワンゲおよびボツワナのマウン変電所における南部アフリカ電力プール(SAPP)の相互接続線は、アップグレード工事が予定通りに進めば、300 MWの計画太陽エネルギーの輸出オプションをもたらします。
ザンベジ川に位置する2,400 MWのバトカ渓谷水力発電プロジェクトはザンビア国境をまたいでいます。実現可能性改訂版では、乾季における発電の安定化を目的として浮体式太陽エネルギーの組み込みが検討されています。この相乗効果は、国境をまたいだ協力が流域の発電量を最大化しながら単一技術リスクを緩和できることを例示しており、ジンバブエ再生可能エネルギー市場の地域的重要性を強化しています。
規制環境
ジンバブエの再生可能エネルギー枠組みは、電力事業を許可し、業界全体の料金と技術要件を規制するジンバブエ・エネルギー規制庁(ZERA)によって支えられている。ZERAのライセンス方針では、100kWを超える商業発電活動には認可が必要であり、これがC&I向け太陽光、ミニグリッド、独立系発電事業者(IPP)の市場参入の道筋を形成している。調達方式は技術によって異なり、小規模水力、バイオマス、地熱を含む小規模再生可能技術には固定価格買取制度(フィードインタリフ)が用いられる一方、太陽光発電(PV)とCSPは競争調達に振り分けられている。これにより、非公募案件主導の発電容量増加からの移行が進んでいる。
2026年、エネルギー電力開発省は、太陽光製品・設置および自家消費事業のライセンス化を含む8つの規制文書からなるエネルギー部門ガバナンス枠組みを推進した。この動きは、製品品質管理の強化と自家発電に関する規則の明確化を示している。並行して、2025年12月の最終化を目指す国家統合エネルギー資源計画(NIERP)などの計画策定手段も引き続き有効であり、プロジェクト選定やシステム計画の追加的な指標となっている。開発事業者は、ZERA理事会サイクルに連動する承認タイミングなどの手続き上の摩擦への対応を依然として続けており、一方で政府プロジェクト支援協定などの政府プログラムで参照される資金調達可能性のためのツールは、IPP構造に適用される場合のコスト反映型料金設定と通貨換算可能性に関する標準化されたアプローチを強化している。
競争環境
国有のZimbabwe Power CompanyおよびZimbabwe Electricity Transmission & Distribution Companyが引き続き発電および系統資産を管理していますが、新規参入者が加速しています。28件のIPP申請のうち27件が承認され、Masdar、Voltalia、Scatecなどの事業者が参入しています。CrossBoundary EnergyによるCaledonia MiningのPV資産の取得は、鉱業企業のバランスシートを解放するセールアンドリースバック融資の典型例です。Distributed Power Africa (DPA)は100 kWから5 MWの屋上型モジュラーシステムをESG連動型電力購入協定(PPA)の下で展開し、年間ベースで設置済み容量を250%増加させています。
CABS Asset Managementが運用するOld Mutualのファンドは、太陽エネルギーのキャッシュフローに連動した10年満期の現地通貨建て債務を提供し、従来の多国間ローンから資金調達を多様化しています。Cicada SolarはFEIのシニアデットを活用して、ハラレおよびブラワヨにわたる倉庫屋根ポートフォリオを35 MWに拡大しています。SunSynkやHuawei FusionSolarなどのストレージインテグレーターは、監視制御・データ収集(SCADA)システムをバンドル提供し、サービス差別化を創出しています。ジンバブエ再生可能エネルギー協会(Renewable Energy Association of Zimbabwe)の加盟企業数は30社を超え、2022年以降5倍増となっており、エコシステムの急速な成熟を示しています。[4]再生可能エネルギー協会ジンバブエ「会員名簿」reaz.co.zw
技術、融資革新、および地場コンテンツ遵守が競争上の地位を形成しています。ラッキング製造を国内で調達し、ZERAの40時間認定規則の下でインストーラーを育成する企業が入札優遇を確保しています。発電とデジタルエネルギー管理プラットフォームを組み合わせた市場リーダーが製造業クライアントにおけるシェアを拡大しており、ジンバブエ再生可能エネルギー市場のデータ主導型の将来を浮き彫りにしています。
ジンバブエ再生可能エネルギー産業リーダー
Zimbabwe Power Company (ZPC)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - grid-tied solar IPP PPAs)
Zimbabwe Electricity Transmission & Distribution Co (ZETDC - grid-tied solar IPP PPAs)
Nyangani Renewable Energy
Solgas Energy
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会は、進行中のIPP契約や特定のプロジェクト活動に支えられた、公共事業、鉱業、企業自家発電にわたる確実な太陽光発電の拡大に集中している。2026年6月、ZimGreenCoとDolcin Tradingは、Chegutu近郊の50MW太陽光発電所について25年間のPPAに署名し、ZETDCグリッドを通じたウィーリングを行う。同時期に、Vungu太陽光プロジェクトはZETDCとの30MWに関する25年間のPPAを確保し、グリッド接続型PVにおける長期契約の商業的裏付けを強化した。
民間セクターのパイプラインには、大規模なビハインド・ザ・メーター型プログラムも含まれる。Zimplatsは185MW太陽光プログラムの第1段階(35MW)を完了し、2026年7月に第2段階(45MW)の建設を開始した一方、Econetは2026年7月に、100MWの太陽光・蓄電池目標に向けた第1段階の建設を開始した。政策・計画イニシアチブも分散型発電、ネットメータリング、効率主導の需要削減の余地を広げており、2025年までにネットメータリング容量100MWとする目標が明示されている。ミッション300に整合したエネルギー・コンパクト計画は2030年に向けた再生可能容量の節目を設定し、これにより2026年の規制文書が太陽光製品・設置要件を厳格化する中で、適合太陽光製品や認証済み設置業者、蓄電池や制御などの統合サービスへの需要が維持される。また、Lake Kariba浮体式太陽光プロジェクト(500MW)などの旗艦構想を中心とした並行的な投資分野も生まれつつあり、水文学に連動した発電の変動性や送電容量の制約に対応するための、エンジニアリング、系統接続、資金調達構造への追加的な需要を示している。
最近の業界動向
- 2026年6月:ZimGreenCoとDolcin Tradingは、Chegutu近郊の50MW太陽光発電所について25年間の電力購買契約に署名した。契約には、ZETDC国家グリッドを通じたウィーリングが含まれ、産業用および大規模商業用消費者への第三者電力販売を支援する。
- 2025年4月:Caledonia Miningは、12.2MW太陽光発電所のCrossBoundary Energyへの2,235万米ドルの売却を完了し、長期オフテイク権は保持した。この取引は、ジンバブエにおける鉱山現場太陽光および専門的エネルギーサービス所有権への投資可能な経路として、セール・アンド・リースバック型構造を強化した。
- 2024年9月:Old Mutual Zimbabweは、太陽光および水力プロジェクトを対象とする1億米ドルのブレンド型再生可能エネルギー基金を立ち上げた。この基金は、開発事業者向けの構造化資本の選択肢を拡大し、同国の再生可能エネルギー拡大におけるリスク低減型資金調達メカニズムへの広範な移行を支えた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、再生可能技術およびユーザー種別にわたってMW/GW単位で計測される、設置済みかつ系統接続されている、またはビハインド・ザ・メーターで導入されているジンバブエの再生可能電力容量として定義する。
対象範囲の除外:化石燃料発電、送配電網への投資、および再生可能発電容量を追加しない純粋な燃料供給チェーンは除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・工業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ジンバブエの再生可能電力システムと、何を建設・接続できるかを規定する規則をマッピングすることから始まる。国際再生可能エネルギー機関(IRENA)、国際エネルギー機関(IEA)、世界銀行、アフリカ開発銀行などによる公的エネルギー統計やシステム計画文書、および入手可能な範囲での国内の政策・規制発行物を活用した。
これらの資料から、技術別の設置容量、発電動向、系統アクセスや電力化に関する指標、再生可能エネルギー目標や許認可の方向性などのインプットを抽出する。さらに、投資家向け資料、年次報告書、プロジェクト発表を補完的に用いて、タイムラインや稼働開始の兆候を検証する。企業財務情報やニュースインテリジェンスの一部有料サブスクリプションも、所有構造の確認やプロジェクトの状況の相互確認に使用した。ここに記載したデスクリサーチの出典は例示であり、データ収集、前提条件の検証、ギャップの明確化のために、他にも多くの公開資料および有料資料を確認した。
一次インタビューおよび調査
ジンバブエでのインタビューおよび調査では、国内の発電、プロジェクト開発、規制、機器供給、エネルギー利用に携わるCXO、機能・事業部門の責任者、マネージャーを対象とする。その回答は二次データを検証し、遅延しているプロジェクトやオフグリッド活動を明確にし、データの空白を埋め、最終的な前提および予測見解の検証に役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | CXO:18% |
| ミドルティア:52% | 機能/部門リーダー:30% |
| 中小規模プレイヤー:23% | マネージャー:52% |
市場規模算定と予測
規模算定は、技術全体で最も一貫して追跡可能な指標であるジンバブエの設置済み再生可能容量を基準としている。まず技術別の容量系列を用いて現在のストックを再構築し、その後トップダウン方式を適用して、計画中の追加、廃止、稼働開始スケジュールにより容量ベースを年ごとに拡張する。
数値の実態性を保つため、可視化された大規模事業のロールアップ、典型的なシステム規模帯による太陽光屋上設置の追加のサンプリング、サプライヤーおよび設置業者チャネルの量的方向性の確認といった、選択的なボトムアップ近似で結果を検証する。プロジェクトデータが不完全な場合は、保守的な完成率を適用し、観測された遅延パターンに基づいてパイプラインの一部を年をずらして反映する。
モデルで使用される主要インプットには、技術別(太陽光、水力、バイオエネルギー、その他)の設置基盤、年間容量追加、系統接続の準備状況、関係者が構築の妥当性を検証するために用いる典型的な容量利用率、および商業・産業・住宅用途の普及ペースが含まれる。予測にはシナリオ分析を用いて政策実行リスク、外貨・輸入の入手可能性、系統吸収の制約を反映し、その後選定したシナリオをインタビューによる専門家の合意と整合させることで、一回限りの発表に対してカーブが過剰反応しないようにしている。
データ検証と更新サイクル
出力結果は、容量系列の照合、プロジェクト稼働開始の証拠、より広範な電力需要・アクセス指標との整合性など、独立した指標との相互確認により検証される。結果に違和感がある場合は、その急変を引き起こした前提条件を再検討し、感度分析を再実行し、主要なプロジェクトや政策事項が重大な不整合を生じさせている場合には出典に再確認を行う。
最終承認の前に、定義、単位、年次マッピングの一貫性を保つため、モデルは段階的なアナリストレビューを経る。レポートは毎年更新され、主要プロジェクトの資金調達完了、中止、規制変更など重要な事象が発生した場合には、随時中間更新も行う。提供直前には、最新の公開情報や現場からのフィードバックが反映されていることを確認するため、アナリストが最終確認を行う。
Mordor Intelligenceのジンバブエ再生可能エネルギー市場規模と他の公表推計値の比較
公表されている市場価値は、計測単位、再生可能とみなされるものの範囲、パイプラインの扱い方が出典間で一致していないため、異なって見える場合がある。一部の推計は投資額を報告し、一部は発電量を報告し、また他の推計は発表済みプロジェクトと稼働済み容量を混在させており、これが基準年の合計値を変化させている。
この差異は通常、3つの実務的な選択から生じる:オフグリッドシステムを含めるかどうか、ハイブリッド発電所を技術別に分割するかどうか、そして容量を発表時点、資金調達完了時点、または稼働開始時点のいずれで計上するかである。通貨のタイミングも価値ベースの比較を歪める可能性があるため、容量ベースの見方であっても、プロジェクトの状況とタイミングについて慎重な確認が依然として必要である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.41 B (2025) | |
| 業界団体A | USD 1.75 B (2025) | 発表済み・登録済みのプロジェクトすべてを追加容量として計上することが多く、また再生可能比率で調整せずにディーゼル・太陽光ハイブリッドを完全な再生可能容量として含める場合もある。 |
| グローバルコンサルティング企業B | USD 1.10 B (2025) | 一般的に、系統接続された大規模事業のみに計上を限定しており、また保守的な稼働開始の前提を用いて、短期パイプラインの一部を対象年より後ろにずらす場合がある。 |
この表は、同じ年に対して幅広い範囲を示している。Mordor Intelligenceのモデルでは、設置済みの再生可能容量は、稼働中(またはその年内に確実に稼働開始したと確認できる場合)のみに計上され、その上で水力、太陽光、バイオエネルギー、その他の再生可能エネルギーにわたって一貫性が保たれている。このルールを適用することで、推計値は実際の容量追加に対して追跡可能な状態を保ち、初期段階のパイプラインによって合計を過大に見せることや、ビハインド・ザ・メーター型システムを無視することで合計を過小に見せることを避けている。


レポートで回答される主要な質問
2026年のジンバブエのクリーン電力設備容量はどのくらいですか?
2026年の再生可能エネルギー設備容量は1,680 MWです。
ジンバブエの再生可能エネルギー設備容量は2031年までにどの程度に達する見込みですか?
同数値は18.86%のCAGRを反映し、3,980 MWに達すると予測されています。
ジンバブエのクリーンエネルギーミックスで最も急速に拡大している技術はどれですか?
太陽光発電(PV)が2031年まで47.20%のCAGRの見込みでトップです。
鉱業企業が自家消費型太陽エネルギープラントに転換している理由は何ですか?
慢性的なグリッド停電と段階的料金が運営コストを引き上げるため、自家消費型太陽エネルギーが電力費用を削減し、安定した電力供給を改善します。
新規再生可能エネルギープロジェクトではどのような融資手法が主流ですか?
ブレンドファイナンス(混合融資)構造とセールアンドリースバック取引が、開発銀行資本と長期USD建てPPAを組み合わせています。
通貨変動が投資家の意思決定にどのような影響を与えますか?
ZiGの下落が輸入コストを膨張させ、料金体系を複雑化させるため、開発業者はUSD連動型契約とリザーブアカウントを活用してヘッジを行います。
最終更新日:


