
ニュージーランド太陽エネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.72 ギガワット |
| 市場取引高 (2026) | 0.86 ギガワット |
| 市場取引高 (2031) | 2.12 ギガワット |
| 成長率 (2026 - 2031) | 19.74 % |
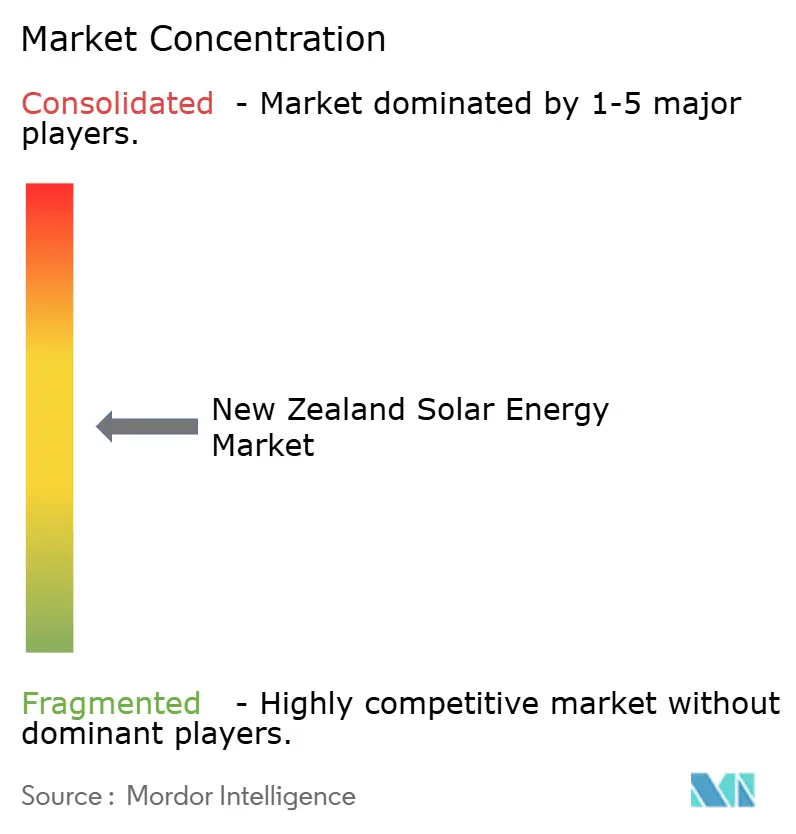
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランド太陽エネルギー市場分析
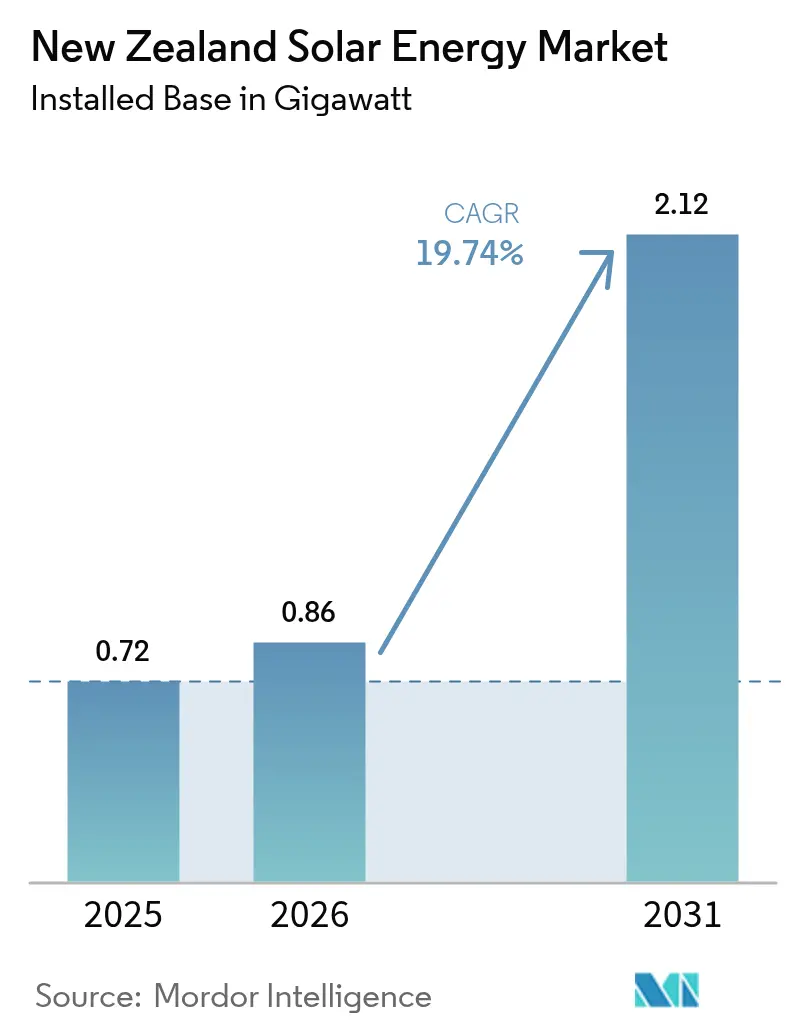
ニュージーランド太陽エネルギー市場規模は2025年に0.72ギガワットと評価され、2026年の0.86ギガワットから予測期間(2026年~2031年)にCAGR19.74%で成長し、2031年までに2.12ギガワットに達すると推定される。
均等化発電コストの低下、企業による再生可能エネルギー調達の拡大、および系統近代化プログラムの加速が、太陽光発電(PV)技術を国家のエネルギー転換における中心的な柱として再定位している。投資の勢いは、水力発電主体の既存電源構成から分散型ポートフォリオへの構造的な転換を示しており、同期間内に太陽光発電容量が3倍に拡大すると予測されている。マイクロソフト社のNZD43億(USD26億)のクラウドインフラ投資が主導するデータセンター向け電力購入契約(PPA)は、需要プロファイルを大きく変えると同時に、大規模事業用設備の建設を促進している。[1] 一方、全国的なスマートメーター普及が精細な電力量精算を支援し、分散型発電の収益性を高めており、TranspowerのREZ(再生可能エネルギーゾーン)フレームワークが集中型プロジェクトの系統接続リスクを低減している。[2] 全体として系統連系設備が支配的であるが、系統非連系の力強い成長が市場の用途範囲の拡大を示している。
主要レポートの要点
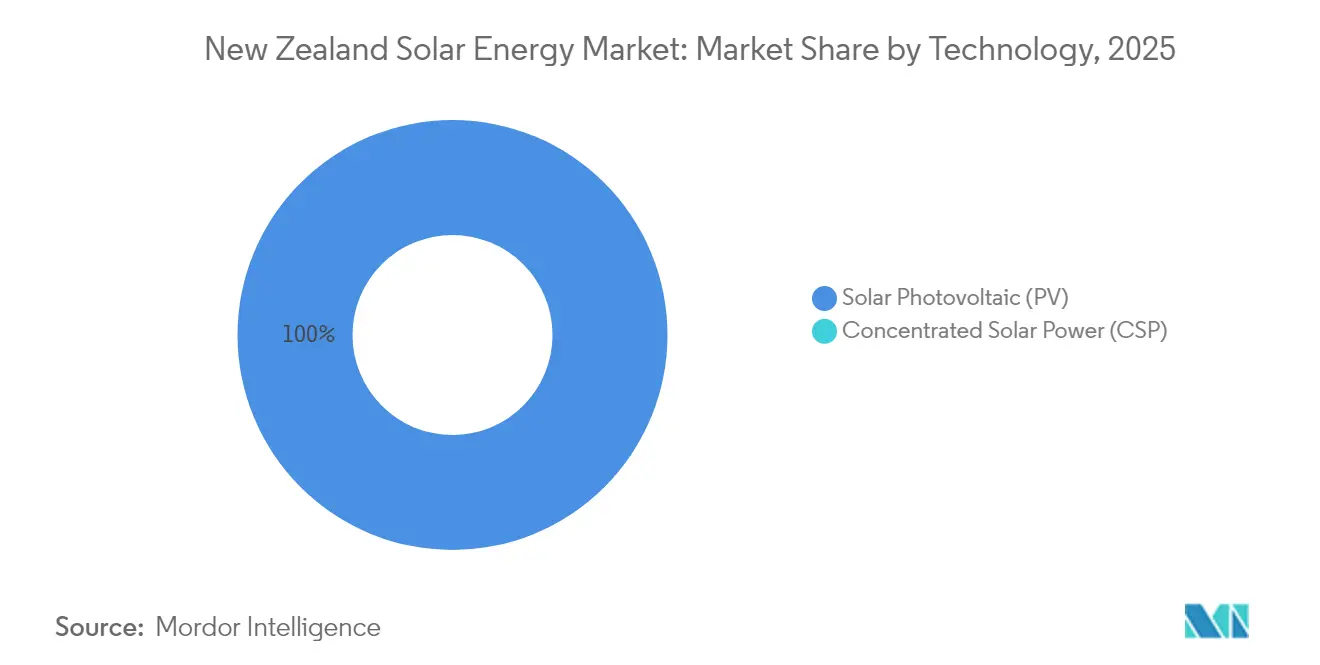
- 技術別では、太陽光発電(PV)が2025年のニュージーランド太陽エネルギー市場シェアの100.00%を占め、2031年にかけてCAGR19.85%で成長する見込みである。
- 接続タイプ別では、系統連系システムが2025年のニュージーランド太陽エネルギー市場規模の97.65%を占めてリードしており、系統非連系設備が2031年にかけてCAGR22.10%で最速成長を記録する見込みである。
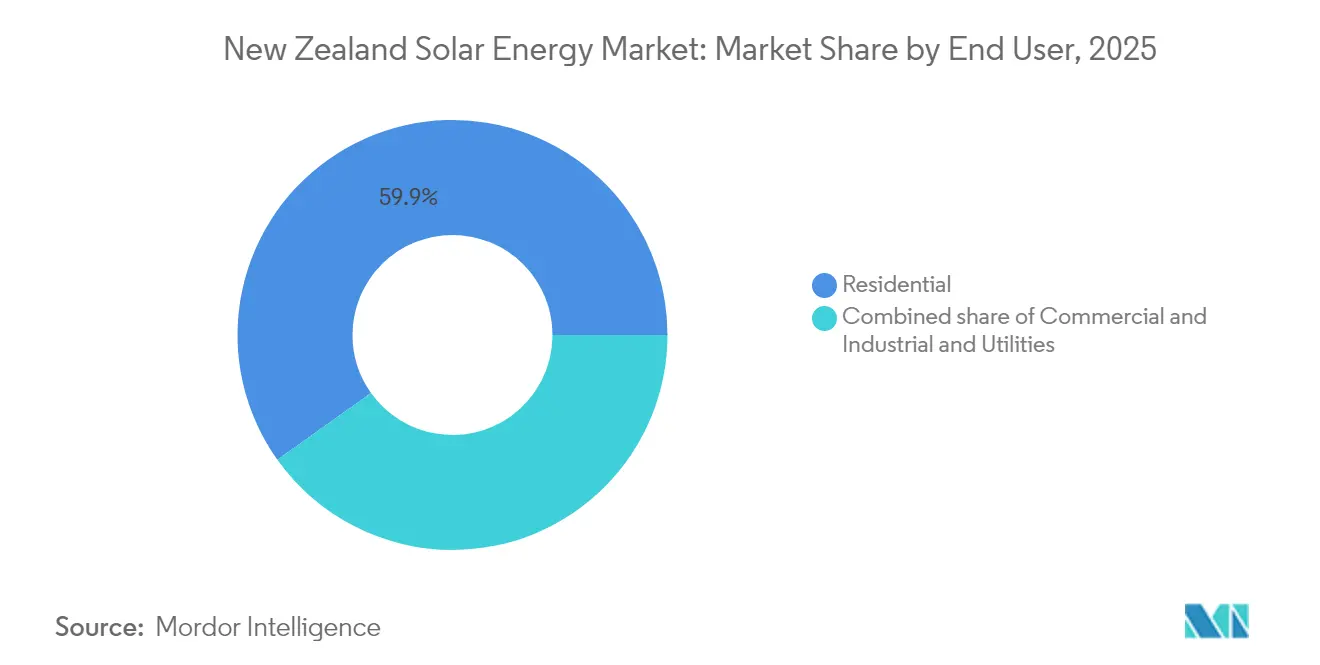
- エンドユーザー別では、住宅用屋根置き設備が2025年のニュージーランド太陽エネルギー市場の59.85%を占め、大規模事業用プロジェクトは2031年にかけてCAGR21.90%で拡大する予測となっている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 太陽光発電の均等化発電コストの急速な低下 | +4.2% | オークランドおよびカンタベリーを中心とした全国規模 | 短期(2年以内) |
| データセンターおよびハイパースケーラーによる企業向けPPA(電力購入契約)ブーム | +3.8% | 北島に集中し、南島にも波及 | 中期(2〜4年) |
| 30分単位精算を可能にするスマートメーターの普及 | +2.1% | 都市部を優先とした全国普及 | 中期(2〜4年) |
| 酪農農場における太陽光発電とアグリボルタイクスのパイロット事業の台頭 | +1.4% | カンタベリー、ワイカト、タラナキの酪農地域 | 長期(4年以上) |
| TranspowerのREZ(再生可能エネルギーゾーン)モデル | +2.9% | 両島にわたる指定ゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電の均等化発電コストの急速な低下
太陽光発電(PV)システムの均等化電力コストは2024年にNZD0.08〜0.12/kWh(USD0.048〜0.072)まで低下し、初めて卸電力スポット価格と同水準となった。世界的な規模の経済性と22%を超えるモジュール変換効率がもたらす向上により、住宅および商業セグメント全体で経済的な実現可能性が生まれている。solarZeroのサービスモデルなどの太陽光発電リースプログラムは初期費用を削減し、普及率を高めている。蓄電池価格の低下に伴い自家消費率が向上し、干ばつ年の水力ピーキング輸入に対する競争力を強化している。この軌跡は、化石燃料ピーカーに対する持続的なコスト優位性を支持するものである。
データセンターおよびハイパースケーラーによる企業向けPPA(電力購入契約)ブーム
MicrosoftとMeridian Energyとの長期再生可能エネルギーPPAは、ハイパースケール調達コミットメントの急増を牽引している。AWSおよびGoogle Cloudも同様の契約を検討中であり、太陽光発電デベロッパーに対して15〜20年間の収益安定性を提供すると同時に、企業にコストの確実性をもたらす。これらの相対契約はマーチャントリスクを低減し、資金調達を触媒とし、スポットエクスポージャーから発電量を再配分する。PPAに連動した大規模事業用プロジェクトは、そのため主要な成長手段として台頭している。
30分単位精算を可能にするスマートメーターの普及
先進的な計量インフラは現在、全世帯の87%をカバーし、柔軟な分散型リソースを評価する30分単位精算を可能にしている。太陽光発電オーナーは併設蓄電池を通じてピーク夕方価格の裁定取引が可能であり、単純なネットメータリングケースと比較してプロジェクトの内部収益率を最大18%高める。Vectorの分析は、精細な価格シグナルが負荷シフトおよびバーチャルパワープラントの集約をどのように促進するかを示しており、屋根置き太陽光発電(PV)の経済性を強化している。
酪農農場における太陽光発電とアグリボルタイクスのパイロット事業の台頭
カンタベリーおよびワイカトにおけるパイロット事業は、高架アレイが蒸発散量を15〜20%低減し、年間1kW当たり800〜1,200kWhの発電量をもたらすという土地の二重利用を実証している。[3] 初期データは、遮光が放牧期間を延長し、家畜の熱ストレスを軽減し、酪農メタン削減目標と整合する可能性を示唆している。商業的な展開はカスタマイズされた資金調達と簡素化された許認可手続きに依存するが、パイロット事業の成功は農村地域における有望な相互便益を示している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 配電ネットワークのホスティング容量制約 | -2.7% | オークランド、ウェリントン、クライストチャーチの都市部ゾーン | 短期(2年以内) |
| RMA(資源管理法)に基づく長期にわたるリソースコンセント手続き | -1.8% | 影響が高い地区に重点を置いた全国規模 | 中期(2〜4年) |
| 国内の太陽光発電(PV)訓練済み労働力の不足 | -1.2% | 農村部での深刻な不足を含む全国的な人材不足 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
配電ネットワークのホスティング容量制約
オークランドのVectorおよびクライストチャーチのOrionネットワークは、屋根置き太陽光発電の普及がローカルトランスフォーマーを飽和させ電圧違反を引き起こす地域でモラトリアムを課している。増強工事およびスマートインバーターの後付け設置には最大24ヶ月を要し、新規住宅システムの承認を遅らせる可能性がある。ホスティング容量マップおよびダイナミックオペレーティングエンベロープが試験運用中であるが、短期的なボトルネックは継続している。
RMA(資源管理法)に基づく長期にわたるリソースコンセント手続き
大規模事業用プロジェクトは通常12〜18ヶ月の承認期間を要し、異議申し立てが行われた場合は3年を超えることもある。[4] 2024年に制定されたファストトラック立法により指定プロジェクトの期間は短縮されたが、特に高価値農地では手続きの複雑さが残っている。法的リソースが乏しい中小デベロッパーはリスクが高いと認識しており、パイプラインの多様性が低下している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽光発電(PV)の支配は資源制約を反映太陽光発電(PV)は2025年のニュージーランド太陽エネルギー市場において100.00%のシェアを占め、2031年にかけてCAGR19.85%で前進する。結晶シリコンモジュールが設備容量の85%を占めており、モノPERCアレイは高い電力密度と美観的な魅力により普及が進んでいる。PVプロジェクトにおけるニュージーランド太陽エネルギー市場規模は、TranspowerのREZ整備と連動して拡大すると見込まれる一方、集光型太陽熱発電(CSP)は高い散乱放射レベルにより依然として十分に活用されていない。
2028年までに変換効率30%超に達すると予測されるペロブスカイト・シリコンタンデム型セルは、リパワリングサイクルを加速し、都市部の発電ポテンシャルを高める可能性がある。薄膜ソリューションは、柔軟性と部分遮光耐性がモジュール変換効率の低さを補う建物一体型のコンテキストでニッチなポジションを維持している。技術的な学習率により、PVのコスト低下が継続し、市場リーダーシップが持続する。
注記: 全セグメントの個別セグメントシェアはレポート購入後に閲覧可能
接続タイプ別:
系統連系が支配的な中での系統非連系の加速系統連系システムは2025年のニュージーランド太陽エネルギー市場シェアの97.65%を占め、ネットメータリング政策と広範なネットワーク到達範囲により支持されている。系統連系アレイは、最適化されたインバーター負荷および蓄電池サイクリング損失ゼロにより、スタンドアロンシステムと比較して15〜20%高い設備利用率を示す。
系統非連系の導入はニュージーランド太陽エネルギー市場規模のわずか2.35%を占めるに過ぎないが、CAGR22.10%で成長している。遠隔農場、通信中継局、およびマイクログリッドは、線路延長費用がNZD5万/km超となる場所でハイブリッド太陽光発電・蓄電池ユニットを採用している。蓄電池価格の低下とレジリエンス要件が、系統連系が総容量を支配する中でもビジネスケースを強化している。
エンドユーザー別:
大規模事業用の勢いが住宅用のリーダーシップに挑戦住宅カテゴリーは2025年の設備容量の59.85%を維持し、補助金、7〜10年の投資回収期間、および太陽エネルギーのサービスとしての提供契約に牽引されている。標準的なシステムは平均5kWであり、スマートメーター精算を活用してピーク時の余剰電力を収益化している。
ハイパースケールPPAに牽引される大規模事業用資産はCAGR21.90%で加速すると予測され、他の全セグメントを上回る。Meridianの130MWルアカーカおよびGenesis Energyの63MWカンタベリーの設備などのプロジェクトは、規模の経済と系統サービス能力を実証している。商業・工業用屋根置き設備は、デマンドチャージ削減とESGレポーティングが内部消費型採用を促進することで着実に成長している。
注記: 全セグメントの個別セグメントシェアはレポート購入後に閲覧可能
地理的分析
北島は累積太陽光発電(PV)容量の約69.60%を占め、年間日射量1,650〜1,750kWh/m²を享受するオークランドの180MW分散型ベースが牽引している。当該地域のニュージーランド太陽エネルギー市場規模はデータセンター需要のもとで拡大しているが、都市部フィーダーを飽和させるホスティング容量制約に直面している。TranspowerのREZ計画は、混雑を緩和するための追加的な大規模電力供給点を優先している。
カンタベリーは南島の台頭するハブとして際立ち、1,800kWh/m²超の日射量と広大な平地を享受している。同州は2031年にかけての新規大規模事業用設備容量増加分の35.10〜39.90%を獲得すると予測され、アグリボルタイクスのパイロット事業と簡素化された許認可によって支援されている。大規模酪農事業は、牧草地の水分を保護しながら現地負荷に電力を供給する高架アレイを統合し、二重便益モデルを実証している。
オタゴおよびホークスベイは、豊富な太陽光資源と高需要の園芸加工施設への近接性により、二次的な成長拠点となっている。ウェストコーストおよびサウスランドは、持続的な曇天と少ない人口のために遅れをとっているが、孤立したサイトにサービスを提供するニッチな系統非連系観光および水産養殖プロジェクトが台頭している。全体として、地理的な展開は資源・負荷の整合と系統容量の利用可能性を反映しており、ニュージーランド太陽エネルギー市場は南北への拡散傾向を継続している。
規制環境
ニュージーランドにおける太陽光発電の導入は、主に電力庁(EA)と2010年電力業界参加規則、および分散型発電の系統連系に関するパート6規則、AS/NZS 4777.2:2020(改正版)に紐づくコンプライアンス要件を通じて規制されている。2026年5月、規則改正により低圧系統における小規模分散型発電に対してデフォルトの10kW逆潮流制限が導入され、屋根置き太陽光の普及が進む中で送配電事業者が逆潮流や電圧影響を管理する方法が正式化された。
計画・許認可の枠組みも、再生可能エネルギーを明確に後押しする方向にシフトしている。再生可能電力発電に関する国家政策声明(NPS REG)の2025年改正は2026年1月15日に発効し、大規模プロジェクトおよびそれを支える基盤インフラの双方について、あらゆる立地で再生可能電力発電の資産と活動を認めるよう意思決定者に指示している。これらの変更と並行して、2026年5月7日に開始された省庁主導の業界レビューは、住宅用および中小規模太陽光発電における規制コストと複雑性の削減を目指しており、分散型発電の系統連系に関するEAの改革は2026年12月1日から段階的に導入される予定である。
競争環境
業界は中程度に分散しているが、既存企業が垂直統合を追求する中で統合が加速している。Meridian Energy、Mercury NZ、およびGenesis Energyは財務的な強みを活用して太陽エネルギーの開発、保有、小売を行い、バリューチェーン全体のマージンを獲得している。solarZeroやLodestone Energyなどの専門企業は、ニッチな顧客ニーズに対応するリース計画やアグリボルタイクスの概念を提供するサービスイノベーションを通じて競争している。
ほとんどのインストーラーがJinkoSolar、Trina Solar、Canadian Solarなどのグローバルティア1サプライヤーから調達するため、ハードウェアの差別化は限定的である。その結果、競争は資金調達の創造性、デジタルモニタリングプラットフォーム、および蓄電池バンドルへとシフトしている。新興アグリゲーターは分散型太陽光発電(PV)と蓄電池を組み合わせて予備力サービスを販売するバーチャルパワープラントを構築し、プラットフォームベースの収益モデルへの転換を示している。電力事業者は下流の関係を保護するためにインストーラーネットワークの買収と顧客側分析への投資で対応している。
合併・買収、合弁事業、および企業PPAが市場集中度の激化を促進している。Contact EnergyとLightsource bpの400MW テ・ラフイプロジェクトにおけるパートナーシップは、国内外のアライアンスがいかに規模と資本アクセスを加速するかを示す好例である。ニュージーランド太陽エネルギー協会が開始した労働力訓練イニシアティブは、インストーラー不足に対処し、急成長するセクターにおける実行能力を支援している。
ニュージーランド太陽エネルギー業界リーダー
-
Meridian Energy Ltd
-
Mercury NZ Ltd
-
solarZero Ltd
-
Lodestone Energy Ltd
-
Genesis Energy Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ニュージーランド太陽エネルギー市場 このレポートでカバーされる企業
- Meridian Energy Ltd
- Mercury NZ Ltd
- Genesis Energy Ltd
- Contact Energy Ltd
- Lodestone Energy Ltd
- solarZero Ltd
- Vector Ltd
- New Zealand Solar Power Ltd
- ZEN Energy Systems NZ Ltd
- Sunergise International Ltd
- SkySolar Holdings
- Lightsource bp
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- JA Solar Technology Co Ltd
- Canadian Solar Inc
- First Solar Inc
- Endless Energy Ltd
- Harrisons Solar
- Solarcraft Ltd
市場機会と将来展望
企業による調達と大規模発電所の建設拡大は、従来住宅主導だった市場基盤を超えた新たな余地を生み出している。2025年、ニュージーランドは10月から12月にかけて再生可能電力発電比率が96%を超え、大規模太陽光発電の出力は2024年比で70%以上増加した。これは、再生可能エネルギー主導の電力システムにおいてエネルギーの多様化に太陽光発電が寄与し得る能力を示している。2026年の開発業者の動きはこの勢いをさらに強めており、Lightsource bpとContact Energyがオークランド近郊の171MWdcのGloritプラントで資金調達完了(2026年6月)に達したこと、Contact Energyがクライストチャーチ空港の150MWのKowi Parkプロジェクトでモジュール設置を完了したこと(2026年6月)が挙げられる。これらの動きは、EPC、O&M、系統連系サービス、長期契約という対応可能な市場を支えている。
分散型太陽光発電とフレキシビリティ重視のサービスも、逆潮流や系統管理に関する規制枠組みが厳格化する中で拡大している。電力庁によるデフォルト10kW逆潮流制限への移行(2026年4月発表、2026年5月発効)は、特に制約のある都市系統において、蓄電池、スマートインバーター、動的逆潮流管理などの自家消費ソリューションの価値を高めている。迅速許認可制度も大規模プロジェクトを後押ししており、その例として、マッケンジー盆地のHaldon Solar FarmにおけるLodestone Energyの迅速許認可承認(2026年7月)、および202MWpのTauhei Solar FarmにおけるHarmony EnergyとFirst Renewablesの資金調達完了(2026年1月)による建設開始が挙げられ、系統アップグレード、蓄電併設、企業PPAなどの資金調達可能なオフテイク構造に向けた案件パイプラインの厚みを支えている。
最近の産業開発事情 ニュージーランド太陽エネルギー市場
- 2026年6月:Contact Energyが、クライストチャーチ空港の150MWのKowi Park太陽光発電所において太陽光モジュールの設置を完了した。この節目は、同国最大級の太陽光発電建設案件の完成に向けた進展であり、系統連系工事および大規模O&M能力に対する短期的な需要を拡大するものである。
- 2025年9月:Meridian EnergyとNova Energyが、タウポ近郊のRangitaikiにおける400MWのTe Rahui太陽光発電所を建設・運営する合弁事業の設立に合意した。このパートナーシップ構造は開発力と小売力を統合し、大規模太陽光発電の拡大を支え、企業および小売事業者主導のオフテイク市場に厚みを加えるものである。
- 2024年8月:クライストチャーチ空港が、飛行場に隣接する162MWの太陽光プロジェクトの起工を行った。大規模PVプラントを主要な需要地および既存インフラの近くに配置することは、系統連系リスクを低減し、大規模発電容量の実現を加速させる立地戦略の価値を示している。
ニュージーランド太陽エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、ニュージーランド太陽エネルー市場を、国内で追加・稼働している太陽光発電の設置容量として定義し、ギガワット単位で計測し、系統連系システムおよびオフグリッドシステムを対象としています。
対象外の範囲:再生可能エネルギー発電全体の価値、小売電力料金、または下流の電力取引マージンは、太陽エネルギー市場規模の一部として計上しません。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 接続タイプ別
- 系統連系
- 系統非連系
- エンドユーザー別
- 住宅
- 商業・工業
- 電力事業者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に、ニュージーランドにおける太陽光発電の導入状況、政策設定、および系統連系上の制約に関するファクトベースを構築するために使用されます。政府機関が公表する国家エネルギーバランスおよび電力データ、系統運用者および系統計画文書、ならびに太陽光発電に関連する接続・分散型発電ガイダンスなど、公開統計および技術資料を活用しています。
特定のデータセットへの過度な依存を避けるため、国家建築・許認可関連の刊行物、関連機器カテゴリーの通関・貿易統計、海洋性気候におけるPV性能と劣化に関する査読済み学術誌、および設置動向に関する業界団体の最新情報など、追加的な情報源からも文脈情報を取得しています。次に、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道を活用して、プロジェクトパイプライン、入札活動、および大規模建設の時期を検証し、技術の方向性を明確にするために有用な場合は、企業財務および特許スクリーニングに関する有料サブスクリプションも活用しています。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために、他の多くの公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、ニュージーランドにおける住宅用屋根設置、商業施設、および大規模発電プロジェクト全体にわたる需要の形成状況を確認し、公開データセットでは把握できない前提条件を精緻化するために使用されます。設置業者、プロジェクト開発者、EPCの参加者、販売代理店、および大口需要家と対話を行い、主要な需要拠点のみならず、系統制約や許認可がスケジュールに影響を与える可能性のある小規模地域においても、バンスよく議論を行っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:12% |
| 中位層:54% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
コアモデルは、設置済み太陽光発電容量のトップダウン再構築から始まり、プロジェクトの竣工スケジュール、分散型発電の普及シグナル、および経時的な実効容量に影響を与えるシステム性能要因を用いて年間追加量を算出します。合計値の妥当性を確保するため、サンプリングした設置業者のスループット確認、出荷動向に関するサプライヤーおよびチャネルとの協議、ならびに観測された接続活動に適用した標準的なシステムサイズ構成など、選択的なボトムアップ推計によって結果を裏付けています。
主要な入力変数には、系統連系対オフグリッドのシェア変化、大規模発電プロジェクトのパイプラインおよび竣工遅延、世帯および中小企業の需要プールによる屋根設置の普及率、平均システムサイズの動向、ならびに回収期間の変化をもたらす機器コストの推移が含まれます。小規模地域や過去年度のデータが欠損している場合は、既知の政策変更および系統アップグレードサイクルに紐付けた保守的な補間処理でギャップを補い、インタビューで再確認することで、説明のつかない急激な変動が生じないようにしています。予測はシナリオ分析を用いて生成され、ベースケース、加速建設ケース、および系統遅延ケースを専門家のフィードバックに基づいて設定し、年間設備容量追加量を将来の市場規模パスに変換しています。
データ検証と更新サイクル
異常な急変を早期に検出し、最終的な数値が単純なドライバーで説明可能な状態を維持するため、アウトプットは複数のステップで確認されます。アナリストは、モデル化された容量パスを竣工ニュース、政策の施行日、および系統接続制約などの独立したシグナルと照合し、承認前に差異を調査します。
レポートは年次で更新され、重要なプロジェクト、政策、または供給の変化が確認された場合には中間更新が行われます。納品前に最新の公開情報および一次調査のフィーバックが最終版に反映されるよう、新たなレビューパスが実施されます。
Mordor Intelligenceのニュージーランド太陽エネルギー市場推計と他の公表推計との比較
ニュージーランド太陽エネルギーの公表市場値がしばしば一致しないのは、異なる調査が容量ベースの規模算定と収益ベースの規模算定を混在させ、異なる時間枠と換算前提を適用しているためです。また、コア市場シグナルが設置済みPV容量であるにもかかわらず、ある推計が蓄電池、サービス、または電力価値を太陽光の一部として扱う場合にも差異が生じます。
一部の外部数値は米ドルで表示されており、太陽光機器、設置サービス、および場合によっては蓄電池収益を一つの合計に束ねているように見受けられます。Mordor Intelligenceでは、市場規模はニュージーランドにおける設置容量として表示されており、これにより数値が価格変動ではなく竣工・接続活動に基づいたものとなっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.72 GW(2025年) | |
| グローバルコンサルタンシーA | 1.00 ビリン 米ドル(2024年) | 米ドルで報告されており、機器、設置活動、および政策インセンティブ効果を含む可能性のある、より広範な太陽光バリュープールを規模算定しているように見受けられ、容量ベースの読み取りと比較して合計値が膨らむ可能性があります。 |
| リージョナルコンサルタンシーB | 1.10 ビリオン 米ドル(2024年) | 収益評価アプローチを使用しており、蓄電池やサービス収益などの隣接コンポーネントを含む可能性があり、基準年が異なるため、通貨タイミングおよび価格前提が最終数値を変動させる可能性があります。 |
表全体にわたる差異は、主に単位の選択と市場に含まれる対象範囲によって説明されます。対象範囲を設置容量に限定し、プロジェクトスケジュールおよび接続シグナルと照合することで、結果は年度ごとの検証が容易になり、明確な入力変数による再現性も高まります。
レポートで回答される主要な質問
ニュージーランドにおける太陽光発電容量の成長速度はどの程度か?
太陽光発電(PV)の設備容量は、2026年の860MWから2031年までに2,120MWへと約3倍に増加する見込みであり、これはCAGR19.74%に相当する。
2031年までに最も多くの新規太陽光発電プロジェクトが追加される地域はどこか?
カンタベリー地方は、高い日射量とREZ対応の系統アクセスを活用し、今後の大規模事業用設備容量増加分の35.10〜39.90%を受け入れる見込みである。
系統連系設備と系統非連系設備のシェアはそれぞれどの程度か?
2025年において系統連系アレイが97.65%のシェアを占めたが、系統非連系システムは小規模ベースから年平均成長率22.10%で拡大している。
大規模太陽光発電における主要企業はどこか?
Meridian Energy、Mercury NZ、Genesis Energy、およびContact Energyが大規模事業用発電の開発をリードしており、国際的な太陽光発電(PV)専門企業とパートナーシップを組む場合が多い。
住宅採用者にとって最も有益な政策変更は何か?
全国的なスマートメーターの普及により30分単位の電力量精算が可能となり、単純なネットメータリングと比較して屋根置き太陽光発電の収益が最大18%向上する。