
木材コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
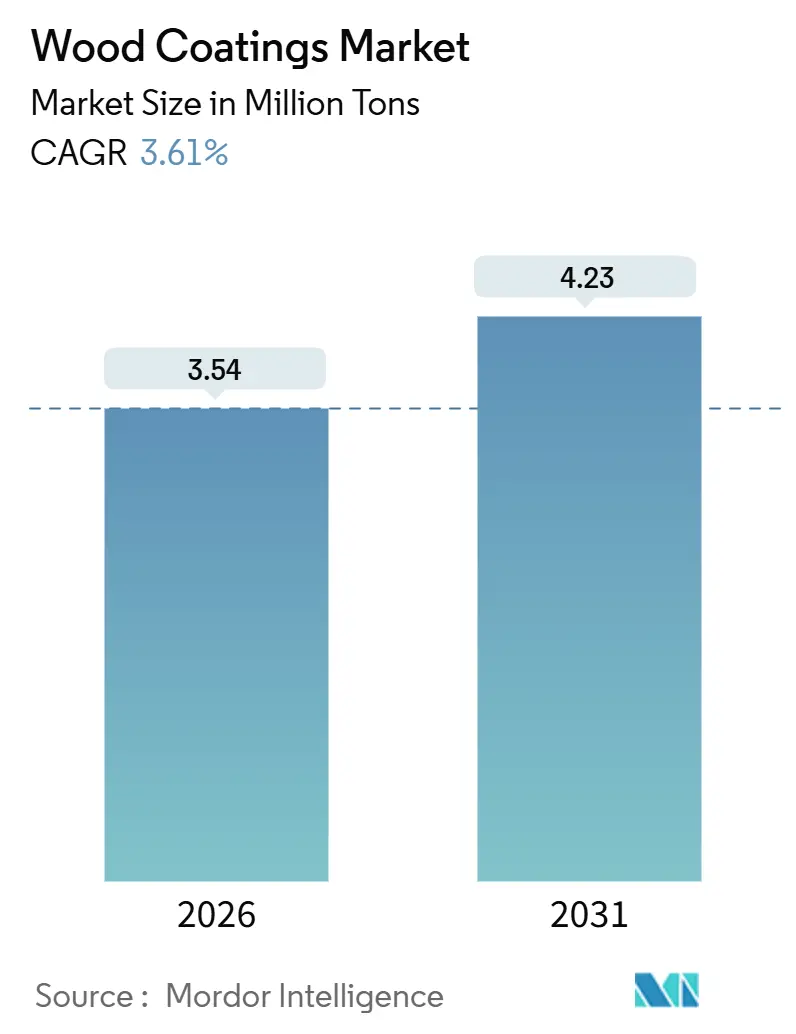
| 市場取引高 (2026) | 3.54 百万トン |
| 市場取引高 (2031) | 4.23 百万トン |
| 成長率 (2026 - 2031) | 3.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木材コーティング市場分析
木材コーティング市場規模は2026年に354万トンと推定され、予測期間(2026年~2031年)においてCAGR 3.61%で2031年までに423万トンに達すると予測されています。溶剤系ラインは依然として仕上げ工場を支配していますが、欧州およびカリフォルニア州における規制圧力と、アジア太平洋地域における組み立て式(RTA)家具のコスト優位性が、水性およびUV硬化型化学品への投資を促しています。アジア太平洋地域の家具輸出業者は、工場自動化とインライン品質管理によって樹脂価格の上昇を吸収し続けており、北米のリフォーム業者はプレミアムな低光沢ポリウレタンクリア塗料への需要を維持しています。耐摩耗性ポリウレタン樹脂は大型木造建築内装の基盤であり続けており、AIを活用した顔料投入システムの普及が廃棄物を削減し、水性分散液に付随する15〜20%の価格プレミアムを相殺しています。競争の激しさは中程度で、上位5社が世界総量の38%を占め、地域の専門業者が地元の木材種に合わせた配合調整で報われるニッチ市場を開拓しています。
主要レポートのポイント
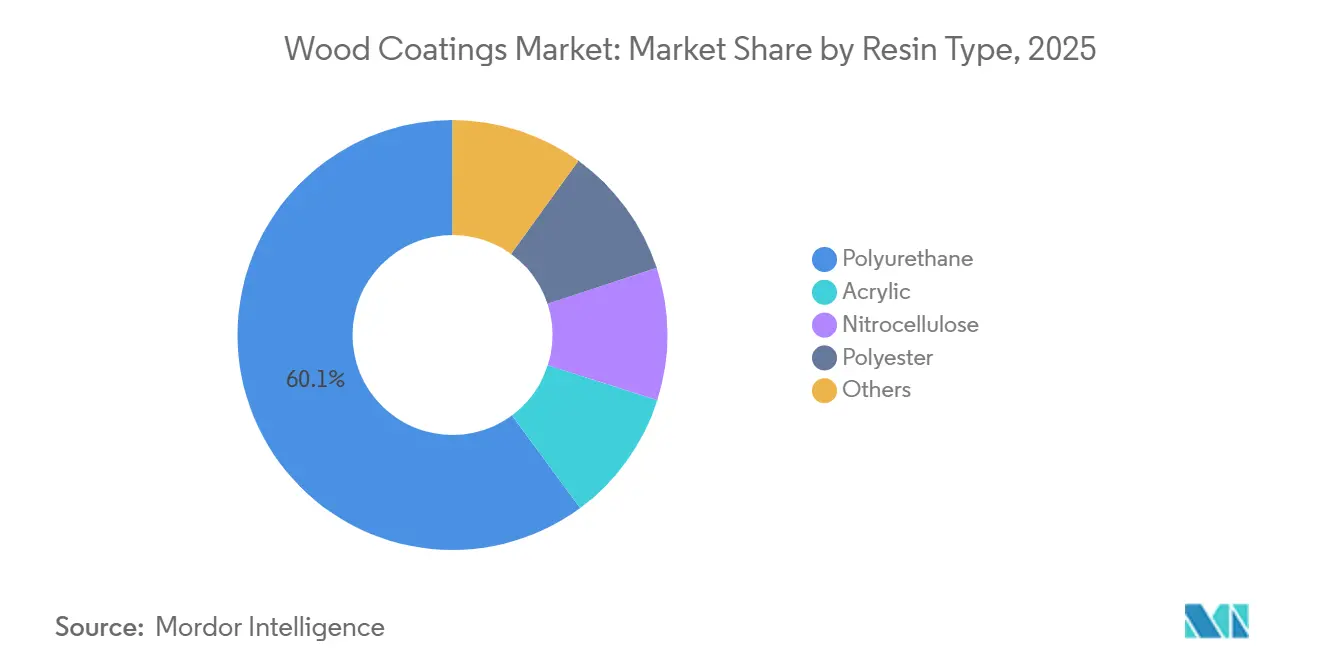
- 樹脂タイプ別では、ポリウレタンが2025年の木材コーティング市場シェアの60.14%を占め、2031年にかけてCAGR 3.82%で拡大すると予測されています。
- 技術別では、溶剤系仕上げが2025年の木材コーティング市場規模の78.12%を占め、水性システムが2031年にかけて最速のCAGR 4.35%を記録する見通しです。
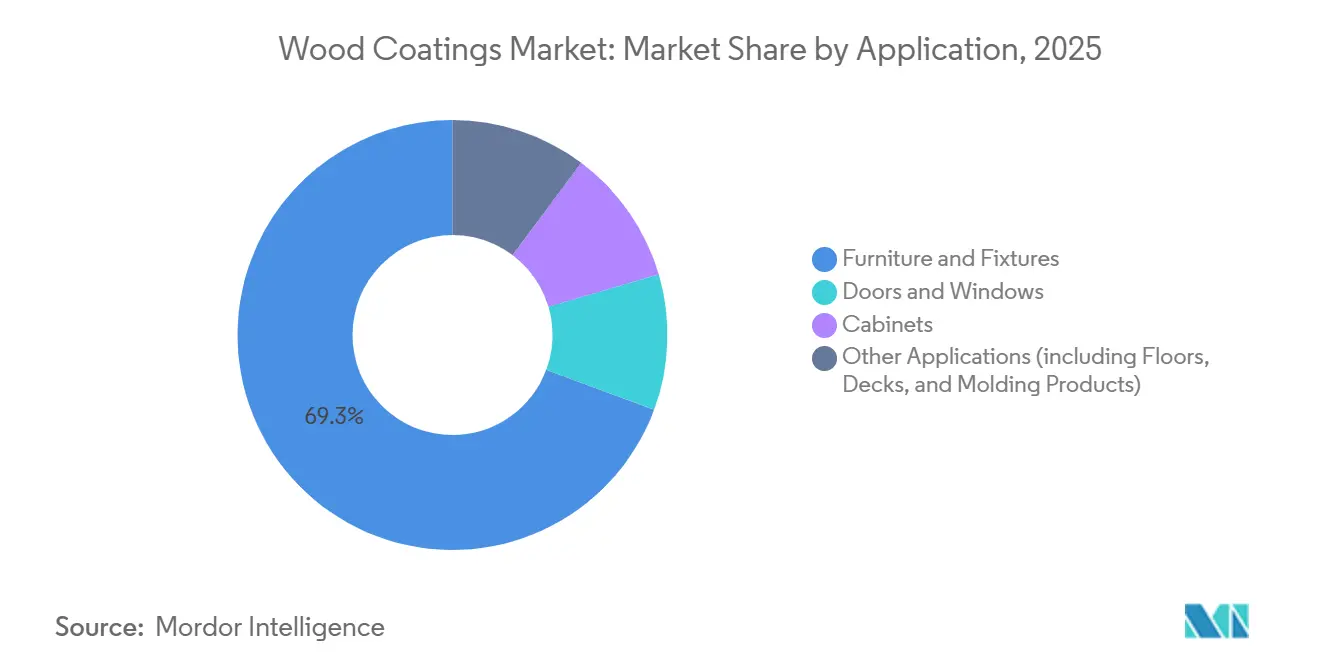
- 用途別では、家具・備品が2025年の木材コーティング市場シェアの69.34%をリードし、同セグメントは2031年にかけてCAGR 3.75%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の木材コーティング市場規模の56.68%を占め、予測期間中に最速のCAGR 3.91%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域におけるモジュール式・RTA家具ブーム | +0.8% | 中国、インド、ベトナム、インドネシア、タイ | 中期(2〜4年) |
| EU主導の低VOC水性配合へのシフト | +0.6% | 欧州、カリフォルニア州、米国北東部 | 長期(4年以上) |
| 北米におけるプレミアム内装デコールトレンド | +0.4% | 米国、カナダ | 短期(2年以内) |
| 大型木造高層建築の普及によるクリアUV需要の増大 | +0.5% | 北米、北欧諸国、ドイツ、オーストリア | 中期(2〜4年) |
| AIを活用したインラインカラーマッチング | +0.3% | 欧州・北米での早期導入、2028年以降に世界展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域におけるモジュール式・RTA家具ブーム
インドの組織化された家具販売の60〜70%をレディ・トゥ・アセンブル形式が占めるようになり、家具用木材コーティンの仕上げラインは、フラットパック梱包を24時間以内に可能にする速硬化型水性トップコートへとシフトしている[1]。ベトナムの木材・家具輸出は2024年に21%増加し163 ビリオン 米ドルに達し、現地業界団体は2025年に180 ビリオン 米ドルを目標に掲げ、EUバイヤーがEUDR適合サプライヤーを求める動きに対応している。タイは2024年に663万点の木製家具を生産し、前年比14.46%増となった一方、インドネシアは20.2 ビリオン 米ドルの家具を輸出し、輸出額に占める木製品の割合を50%超に維持した。中国の沿岸部クラスターは2024年1〜10月の家具売上高で5,355.2 ビリオン 人民元(739 ビリオン 米ドル)を計上し、輸出は7.2%増の549.32 ビリオン 米ドルに達した。これらの生産拠点では、常温硬化で鉛筆硬度2H以上を達成する二液型ポリウレタンクリアが主流であり、このドライバーが地域CAGRに0.8パーセントポイントを上乗せすると見込れる。
EU主導の低VOC水性配合へのシフト
指令2004/42/ECは、内装木材仕上げのVOC含有量を400 g/L、外装木材仕上げを300 g/Lに制限しており、溶剤系アルキドおよびニトロセルロースラッカーの再評価を迫っています[2]。規則(EU)2023/1464はまた、ホルムアルデヒド放散量を0.062 mg/m³に制限し、パネルメーカーの材料仕様を厳格化しています。EUエコラベルは現在、内装塗料に30 g/L未満のVOCを要求しており、この基準を確実に満たせるのは水性分散液のみです。Akzo Nobelは2024年の売上の60%が持続可能な製品から生じたことを開示し、PPGはEU向け家具輸出業者に対応するためタイのラヨーンに水性工場を開設しました。カリフォルニア州大気資源委員会はクリア仕上げに550 g/Lの制限を設けており、長期CAGRへの0.6ポイントの押し上げを強化しています。
北米におけるプレミアム内装デコールトレンド
米国の住宅所有者は2024年にリフォームに4,850億米ドルを支出し、そのうちキッチンおよびバスルームの改装が42%を占めました。低光沢ポリウレタンおよびアクリル・ポリウレタンハイブリッドは、LED照明下での黄変を防ぐためキャビネット仕様を支配しています。Sherwin-Williamsは2024年第3四半期の純売上高が61億6,000万米ドルに達したと発表し、木材ステインおよびクリア塗料で中一桁台の成長を示しました。Benjamin Mooreは2025年にグリーンガードゴールド認証を取得しLEED v4.1クレジット取得に貢献するゼロVOC内装仕上げを発売しました。カナダの住宅着工件数は2024〜25年に平均24万戸となり、工場仕上げのドアおよび窓枠への需要を支えています。このデコールの盛り上がりが短期CAGRを0.4ポイント押し上げています。
大型木造高層建築の普及によるクリアUV仕上げ需要の加速
北米は2024年に直交集成材(CLT)床面積を120万m²追加し、その中にはトロント大学の14階建て学術木造タワーが含まれます。北欧諸国は2024年に87棟の大型木造建築を承認し、合計で約4万2,000トンのUV硬化型アクリレート塗料を消費しました。ドイツは防火仕上げを施すことを条件に、CLTを高さ22mまで露出させる建築基準の障壁を緩和しました。オーストリアのライフサイクルタワーONEは2,800 m³のCLTを使用し、VOC放散量10 g/L未満の水性UVアクリル塗料でコーティングされました。10秒以内に硬度3H以上に達する速硬化型UVクリア塗料が、2027年から2029年にかけて期待されるCAGR 0.5ポイントの押し上げを説明しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 樹脂および溶剤の価格変動 | -0.5% | 欧州・北米で深刻、世界的な波及 | 短期(2年以内) |
| ホルムアルデヒド・VOC規制の強化 | -0.4% | 欧州、北米、中国 | 中期(2〜4年) |
| PFAS廃止による性能添加剤への脅威 | -0.3% | EUおよび米国における規制主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
樹脂および溶剤の価格変動
トルエンジイソシアネートは2025年第3四半期に平均1万4,700元/トン(2,041米ドル/トン)、ポリメリックMDIは1万5,200元/トン(2,110米ドル/トン)に達し、不可抗力事由により欧州の供給量が契約量の70%に制限されました。米国の石油化学品生産者物価指数は2024年12月から2025年3月にかけて13.1%急騰し、エチレンが30セント/ポンドを超えました。アジアのナフサは2025年4月に平均547米ドル/トンとなり、2020〜22年平均を依然として18%上回っています。このような変動は配合業者に契約期間の短縮と在庫積み増しの延期を促し、近期CAGRから0.5ポイントを削減しています。
ホルムアルデヒド・VOC規制の強化
EUのホルムアルデヒド上限値0.062 mg/m³は、パネルメーカーに尿素ホルムアルデヒドをメラミンまたはフェノール系システムに切り替えることを強いており、コストは15〜20%増加します。米国の有害物質規制法は硬木合板に0.09 ppmの制限を設けており、EUと整合しています。中国のGB 18580-2017改訂草案は国内基準を0.080 mg/m³まで引き下げる予定です。プレスおよび排気処理設備のアップグレードが利益率を圧迫し、中期CAGRから0.4ポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
耐摩耗性に支えられたポリウレタンの優位性ポリウレタンは2025年の木材コーティング市場の60.14%を占め、大型木造建築内装に不可欠な鉛筆硬度2H以上と光学的透明性を背景に、2031年にかけてCAGR 3.82%で成長する見込みです。アクリルは優れたUV安定性と水性ブレンドの容易さを背景に需要が高まっています。ニトロセルロースおよびポリエステル塗料は無水フタル酸価格の上昇によるマージン圧迫に直面しています。バニリンを基にした新興のブロックイソシアネート一液型製品は12か月のポットライフを示し、120℃でブロックが外れるため、ベトナムの工場で普及している赤外線オーブンに適合しています。アクリル・ウレタンハイブリッドは2025年の水性サブセグメントの9%を占め、EUエコラベルのVOC 30 g/L未満目標の達成を支援することで2031年までに14%に達する可能性があります。
規制の圧力がシフトを加速しています。木材処理に関するEU最良利用可能技術(BAT)参照文書は、ニトロセルロースに対して閉ループ溶剤回収を義務付けており、ブース1基あたり20万〜50万ユーロのアップグレードコストが発生します。ポリウレタンメーカーは、室温で安定しながら15分間の焼付けで完全硬化するシステムで対応し、インドネシアおよびインドのRTA工場のスループットに対応しています。石油化学原料の最大50%を代替できるバイオベースポリオールへの需要は、LEED v4クレジットを追求する購買者の間で高まっており、ブラジルおよびインドの中小配合業者が世界的なOEMの注目を集めています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
技術別:
水性の勢いに挑戦される溶剤系の既存優位性溶剤系ラインは2025年の木材コーティング市場数量の78.12%を供給しており、速乾性と既存設備の優位性によるものです。しかし水性仕上げは、指令2004/42/ECおよびカリフォルニア州大気資源委員会のVOC制限を満たすことから、技術の中で最高となるCAGR 4.35%を2031年にかけて享受すると予測されています。UV硬化型製品は大型木造建築業者が10秒以内の硬化を求めることで伸長する一方、粉体塗料はMDFが180℃硬化に耐えられないため限定的なシェアにとどまっています。
水性への切り替えにはステンレス配管、大型コンプレッサー、オーブン時間を35〜45分に延長するより長いフラッシュゾーンが必要です。Asian Paintsは2024年にテランガーナ州の工場に50億インドルピーを投資し、そのうち40%を水性生産に充てました。Nippon Paintはインラインの粘度管理によりインドネシアおよびベトナムの生産能力を拡大し、IKEAのVOC 250 g/L未満ルールを達成しました。UV硬化型アクリレートは溶剤系ポリウレタンより25〜35%高コストですが、オーブンエネルギーを不要とし床面積を30%削減するため、エネルギー効率ラベルを追求するドイツのドアメーカーにとって見逃せない優位性となっています。
用途別:
アジア太平洋地域の輸出急増に支えられた家具セグメント家具・備品は2025年の木材コーティング市場数量の69.34%を吸収し、ベトナムの163億米ドルの輸出基盤と2025年の180億米ドルへの計画的な拡大を背景に、2031年にかけてCAGR 3.75%で拡大する見込みです。ドア・窓は、北米の安定した住宅着工件数と欧州の2030年までに3,500万戸を改修するリノベーションウェーブ目標を背景に、木材コーティング消費量の増加が見られます。キャビネット用途は、米国のキッチンリフォームが2024年に2,030億米ドルに達したことから、近い将来に大幅な伸びを示すと予測されています。
複合デッキ材、トリム、モールディングは、UV耐性トップコートが色安定性を保護することで需要が高まっています。タイの14.46%の生産増加とインドネシアの52.62%の木製品シェアが東南アジアの工場を活況に保っています。インドのRTAの波がさらに仕様を速硬化型水性ポリウレタンへと傾け、用途ミックスの住宅建設サイクルへの感応度を強化しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の木材コーティング市場
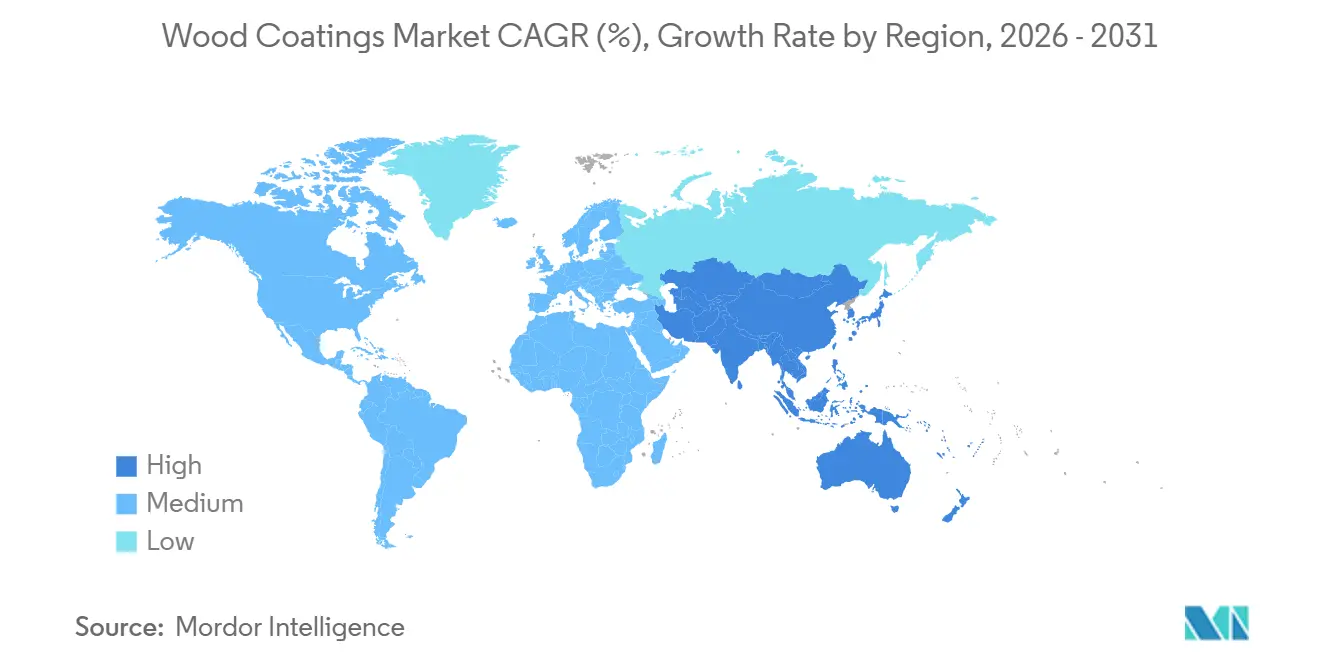
アジア太平洋地域は2025年の木材コーティング市場規模の56.68%を占め、2031年にかけて3.91%のCAGRで成長すると予測されています。中国の家具売上高5,352億元(739億米ドル)および549.32億米ドルの輸出額は、沿岸部の工場が自動化によって樹脂価格の上昇を吸収していることを示しています。ベトナム、インド、インドネシアは広東省と比較して40〜50%低い人件費の恩恵を受けており、インドの生産連動型インセンティブ制度は国内家具の増分売上の4〜6%をリベートとして還元し、コーティングメーカーをアーメダバードおよびプネー近郊への進出へと誘致しています。
北米の木材コーティング市場
北米における木材コーィングの需要は、米国のリモデリング需要が高水準を維持し、カナダが年間24万戸の住宅着工件数を維持していることから、相当な伸びを示しています。メキシコから米国への家具輸出額は2024年に48億米ドルに達し、前年比9%増となっており、ニアショアリングの勢いを裏付けています。
EMEAおよび南米の木材コーティング市場
欧州は相当な市場規模を占めており、近い将来においても相当な成長が見込まれています。ドイツ、フランス、イタリア、英国が地域需要の62%を占めており、リノベーション・ウェーブ・プログラムが2030年まで支出を下支えしています。ブラジルの住宅市場の回復が南米の木材コーティング市場の成長を牽引する一方、中東およびアフリカでは、サウジアラビアのビジョン2030に伴う不動産開発の急増が耐火性木材コーティングへの需要を高めています。
バリューチェーン分析
木材コーティングの上流インプットは、石油化学由来のバインダー(特にポリウレタン樹脂およびアクリル樹脂)、溶剤および共溶剤、TiO2などの顔料、そして流動性、耐傷性、防汚性を調整する特殊添加剤を中心としています。これらのインプットの変動性と入手可能性は配合の選択肢を狭め、契約構造に影響を与える可能性があり、特に高スループットの家具仕上げに使用される溶剤系や2液型ポリウレタンシステムにおいて顕著です。中流では、コーティング製造業者が地域工場で製品を混合、着色、包装し、OEMプログラムのリードタイムを管理する一方、大手サプライヤーはライン設置、硬化ウィンドウ、欠陥トラブルシューティングに関する技術支援も提供し、自動スプレーおよびカーテンラインでの初回合格率を維持しています。
下流では、需要は家具、キャビネット、ドア、マスティンバー部材向けのOEM直販ルートを通じて供給される一方、建築用木材仕上げ剤は塗料販売業者や専門ディーラーを通じても流通しています。輸出志向の家具ハブにおけるコンプライアンスおよび追跡可能性への期待は、文書化、サプライヤー資格審査、複数地域からの調達をバリューチェーンのより深い層へと押し進め、VOC負荷を低減しサイクルタイムを短縮する水性およびUV硬化システムへの重点をさらに強めています。物流と在庫計画は原材料の供給支障や地域的な生産能力の制約に対して依然敏感であり、これが再配合の頻度を高め、承認された代替原材料への依存を高める可能性があります。
競合状況
木材コーティング市場は中程度に集約されており、Akzo Nobel、PPG Industries、Sherwin-Williams、Asian Paintsなどの主要プレーヤーが、広範な製品ポートフォリオとグローバルな流通ネットワークを活用して家具OEMおよび建築チャネルを支配しています。一方、中小の地域プレーヤーは大手競合他社が見落としがちな市場ギャップに対応し、持続可能性主導のニッチ市場に注力しています。クラウドベースの配合管理や拡張現実スプレートレーニングなどのデジタル化の採用が、新しいカラープログラムの市場投入期間を短縮することで業界を変革しています。購買者は規制コンプライアンスの確保、サプライチェーンの信頼性の維持、強固なデザインサポートの提供を行うサプライヤーを優先しており、木材コーティングセクター全体でサービス能力への継続的な投資を促しています。
木材コーティング業界リーダー
-
The Sherwin-Williams Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Nippon Paint Holdings Co., Ltd.
-
Asian Paints
- 注:主要企業の掲載順は順位を示すものではありません。
木材コーティング市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- Benjamin Moore & Co.
- Ceramic Industrial Coatings
- Hempel A/S
- Jotun
- Kansai Nerolac Paints Limited
- KAPCI Coating
- MAS Paints
- National Paints Factories Co. Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- Ritver
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company
市場機会と将来展望
主要輸入市場における環境・健康要件の厳格化に対応しつつ、家具輸出業者のスループットを維持できる低VOC・低排出型木材コーティングシステムに向けた空白領域が生まれています。木質系製品に対するEUのホルムアルデヒド排出限度(0.062mg/m3)に関連する2026年8月6日の施行日は、コンプライアンスに準拠した内装仕様の基準を引き上げ、コーティングサプライヤーに対し、低排出主張と文書化を支える完全な仕上げシステム(シーラー、トップコート、適合プライマー)の提供を促しています。同時に、欧州委員会は塗料・ワニス類に対するEUエコラベル基準を2026年2月に更新し、VOC/SVOC限度値と耐久性基準を2032年12月31日まで厳格化しました。この変化により、従来型の溶剤系化学組成ではなく検証済みの性能を軸に位置づけられた水性ポリウレタンおよびUV硬化型製品の余地が生まれています。
技術主導の機会は、エネルギー使用量と再加工を低減する速硬化型UVおよび先進的な水性配合を中心にも構築されつつあり、特に厳しい包装・出荷ウィンドウの下で運用されるアジア太平洋地域のRTA家具ラインにおいて顕著です。AkzoNobelはバイオベース原料を含む水性木材コーティング(RUBBOL WF 3350、スウェーデンのマルメで生産)を発表し、木材コーティングの供給を現地化するための新たなインド拠点における製造・研究開発投資も発表されています。木材加工業者がオートメーションとインラインの品質管理をさらに導入するにつれ、コーティングと施工サポート、データ活用型の色・工程管理を組み合わせることができるサプライヤーは、硬度、透明性、耐薬品性を犠牲にすることなく、OEMラインにおいて既存の溶剤系仕上げ剤を置き換える、より明確な道を得ることになります。
最近の産業開発事情 木材コーティング市場
- 2026年6月:Kamdhenu Paintsは、ラジャスタン州ビワディのRIICO工業団地に新たな生産ラインを立ち上げ、Kamolac木材コーティングの国内生産を開始した。報告された投資額は2億インドルピー。追加された現地生産能力は、インドにおける木材仕上げ需要へのより迅速な供給とカスタマイズを目指しており、OEMおよび請負業者チャネルでは現代的な水性・準拠システムへの需要が高まっている。
- 2025年12月:PPGは、オランダ・アムステルダムおよびデンマーク・ソボーグの建築用コーティング拠点において、マスバランス方式を用いた持続可能な原材料調達に関するREDCert2認証を取得した。この認証は、コーティングポートフォリオにおける追跡可能かつ環境負荷の低いインプットを支え、内装環境で使用される木材仕上げプログラムに対して増加している購買者・仕様策定者の要件と合致している。
- 2024年3月:PPGは、タイ・ラヨーンに年産25,000トンの水性コーティング工場を開設し、東南アジアの家具輸出業者への供給を目的とした。この稼働開始は水性木材仕上げシステムの地域的供給を強化し、輸出志向の製造業者が輸出先市場における厳格化するVOC要件に対応するのを支援する。
木材コーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、木材表面の保護または装飾に使用されるコーティングを対象とし、木材のコーティングおよび仕上げが行われる産業用・プロフェッショナル用途における消費時点で測定される。
対象外の範囲:木材プラスチック複合材および加工ボード上の紙オーバーレイ表面のみを目的とした仕上げ材は除外する。
セグメンテーション概要
- 樹脂タイプ別
- ポリウレタン
- アクリル
- ニトロセルロース
- ポリエステル
- その他
- 技術別
- 水性
- 溶剤系
- UV硬化型
- 粉体塗料
- 用途別
- 家具・備品
- ドア・窓
- キャビネット
- その他の用途(床材、デッキ、モールディング製品を含む)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、前提条件を確定する前にモデルを現実のシグナルに基づかせるために活用した。通関・貿易統計、国家統計局、環境・化学規制当局、コーティングおよび木材製品に関連する業界団体などの公的・公式情報源を参照し、地域別の需要ドライバーのマッピングに役立てた。
さらに、企業の年次報告書や投資家向けプレゼンテーション、査読済み学術誌の技術論文、信頼性の高い報道資料を精査し、コーティング技術および最終用途活動の変化を把握した。有料の企業財務・インテリジェンス購読サービス選択的に活用し、売上区分の標準化および木材コーティング関連事業への露出に関する報告内容の妥当性確認を行った。ここに記載したデスクソースは例示であり、データ収集、検証、および明確化のために他の多くの公的情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、消費区分、価格動向、および最終用途別の技術ミックスに関する実務的なギャップを埋めるために実施した。コーティング配合業者、流通業者、産業用木材コーター事業者など、バリューチェーン全体の参加者と対話し、モデルが特定の地域や購買者タイプに偏らないよう、APAC、EMEA、アメリカ地域にわたって回答を比較・検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:13% | APAC:45% |
| 中位層:60% | 部門・ユニットリーダー:41% | EMEA:32% |
| 中小規模プレイヤー:15% | マネージャー:46% | アメリカ:23% |
市場規模算定と予測
規模算定は、コーティング済み木材需要プールのトップダウン再構から始まり、木材コーティングの消費量を家具・フローリング生産、リノベーション活動、完成木材製品の貿易フローなどの最終市場に紐付け、典型的なコーティング使用強度を通じてコーティング需要に換算する。その後、サンプリングしたサプライヤーの売上区分、流通業者へのチャネルチェック、一般的なコーティングシステムに対するシンプルな数量×平均販売価格の積み上げなど、選択的なボトムアップ推計によって結果を検証し、特定地域の数値に乖離が見られる場合に合計値を調整する。
モデルで使用する主要インプットには、木材製品の生産動向、住宅・リモデリングの勢い、規制に起因する溶剤系から水系へのシフト、高スループット工場におけるUV硬化ラインの普及、および技術別の平均価格動向が含まれる。一部のインプットが同一頻度で入手できない場合、ギャップはプロキシ指標で補完する。例えば、家具輸出動向をコーティング需要の短期シグナルとして活用する。予測は、木材製品サイクルおよび技術採用に関する専門家の見解に裏付けられたシナリオ分析を用いて構築し、その後、年次パターンが生産能力と貿易の実態に合致しているかを確認するためにレビューを行った。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、最終承認前にモデル化された合計値が出荷パターン、最終市場の生産動向、およびインタビューのフィードバックと照合される。モデルが急激な上昇を示した場合、ドライバーを再確認し、基礎となる換算係数を見直し、それが実際の変化を反映しているのかデータの人工的産物であるかを確認するためのフォローアップコールを実施する。
計算、単位、および通貨処理が地域・年度をまたいで一貫性を保つよう、複数ステップのアナリストレビューを実施している。レポートは年次で更新され、主要な規制変更や急激な需要減速など重大なイベントが発生した場合には中間更新を行う。納品前に最終チェックを完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの木材コーティング市場規模と他の公表推計値との比較
木コーティングの公表市場規模が大きく乖離して見える場合があるのは、各調査が製品と最終用途の範囲をわずかに異なる形で設定し、独自の価格・換算前提を適用しているためである。差異はまた、数量を金額に換算する方法、技術ミックスの変化速度の想定、および新たな需要シグナルを受けて基準年が更新されているかどうかによっても生じる。
加工ボード上の紙オーバーレイ仕上げはMordor Intelligenceの対象範囲外であり、他の推計がオーバーレイ仕上げ需要を一般的な木材コーティングに含めている場合、この除外だけで合計値が変動する可能性がある。対象範囲の違いに加え、一部の出版物はコーティング使用強度の限定的な検証を伴う単一の売上視点に依存しており、また技術ミックスの変化に照らし合わせることなく広範な価格上昇を適用しているものもあり、これが当年度の価値を押し上げたり圧縮したりする可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 123.5 ビリオン 米ドル(2025年) | |
| 業界誌A | 118.0 ビリオン 米ドル(2024年) | 前年度ベース使用しており、産業用木材仕上げと隣接する表面コーティングを明確に分離していないため、新規工場需要や技術アップグレードが更新サイクルで捕捉されない場合に過小評価が生じる可能性がある。 |
| グローバルコンサルタントB | 132.1 ビリオン 米ドル(2025年) | より広い包含範囲と集約度の高い価格積み上げを適用しているとみられ、隣接する木材表面仕上げ品目が混在し、技術ミックスや使用強度に紐付けられることなく平均価格が上方にドリフトする可能性がある。 |
この比較から、乖離の大部分は木材コーティングとして何を計上するか、どの年を基準とするか、そして価格推移をどのように適用するかによって説明できることが示されている。対象範囲を木材コーティング消費シグナルに固定し、実用的な換算係数とインタビューによるクロスチェックを行うことで、最終的な数値は明確なインプットと再現可能なステップに基づいて追跡可能な状態を維持している。
レポートで回答される主要な質問
木材コーティング市場の数量規模はどのくらいですか?
木材コーティング市場規模は2026年に354万トンと推定され、2031年までに423万トンに達すると予測されています。
どの樹脂タイプが数量をリードしていますか?
ポリウレタンが2025年に60.14%のシェアでトップを占めており、耐摩耗性と透明性が主な要因です。
最も成長が速い技術はどれですか?
水性システムが最も速く、規制当局がVOC制限を強化する中、2031年にかけてCAGR 4.35%が見込まれています。
なぜアジア太平洋が優位なのですか?
アジア太平洋は世界の家具製造の大部分を担っており、2025年の数量の56.68%を占め、最速の地域成長を示しています。
主な規制上の逆風は何ですか?
ホルムアルデヒド、VOC、およびPFAS規制強化の見通しがコンプライアンスコストを引き上げ、製品展開を遅らせています。