
米国産業用木材塗料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
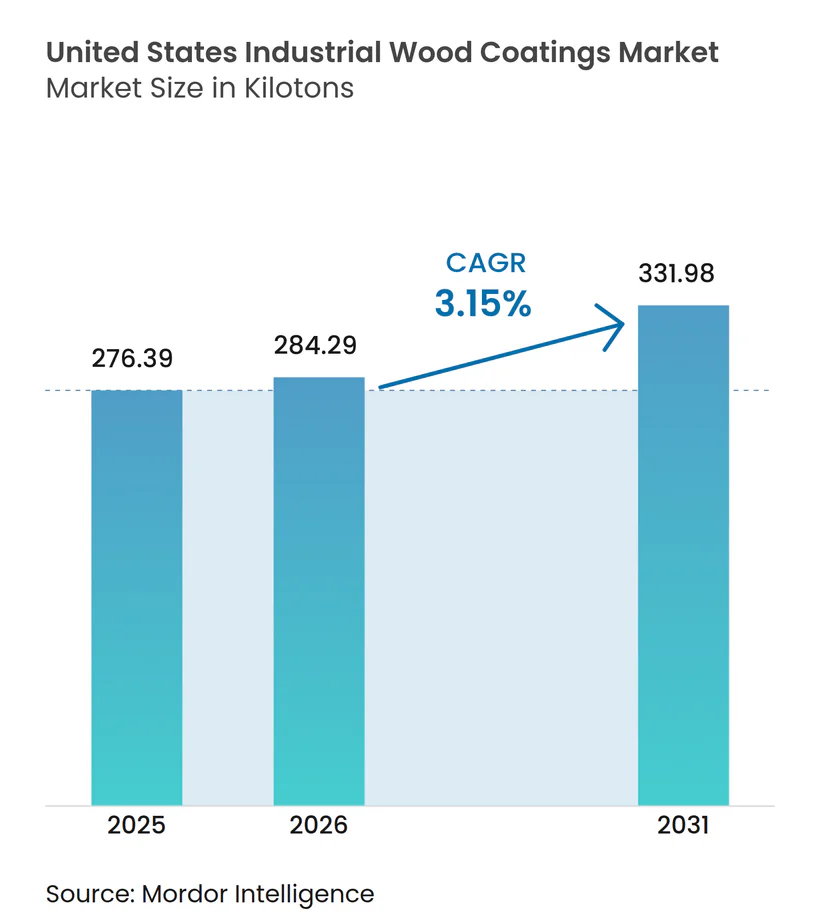
| 基準年の市場規模 (2025) | 276.39 キロトン |
| 市場取引高 (2026) | 284.29 キロトン |
| 市場取引高 (2031) | 331.98 キロトン |
| 成長率 (2026 - 2031) | 3.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国産業用木材塗料市場分析
米国産業用木材塗料市場規模は、2025年の276.39キロトンから2026年には284.29キロトンに成長し、2026年から2031年にかけてCAGR 3.15%で2031年までに331.98キロトンに達すると予測されています。安定した住宅供給パイプライン、堅調なリモデリング支出、および低VOC仕上げに対する規制圧力が、製品需要とサプライチェーン経済を再形成しています。カリフォルニア州の275 g/L上限とEPAの45%重量制限が処方変更を加速させる中、水性化学品は溶剤系ポリウレタンの歴史的優位性を侵食しています。家具メーカーやキャビネット再仕上げ業者は、フロア時間と保険料を削減する速硬化・低引火性システムに引き寄せられており、建具OEMはコンベア式UV生産ラインを活用して現場でのコンプライアンスを回避しています。自動化の進展、原材料価格の変動、および全国規模と地域規模の処方業者間の格差拡大が、産業用木材塗料市場全体にわたる緩やかながら決定的な技術転換の舞台を整えています。
レポートの主要ポイント
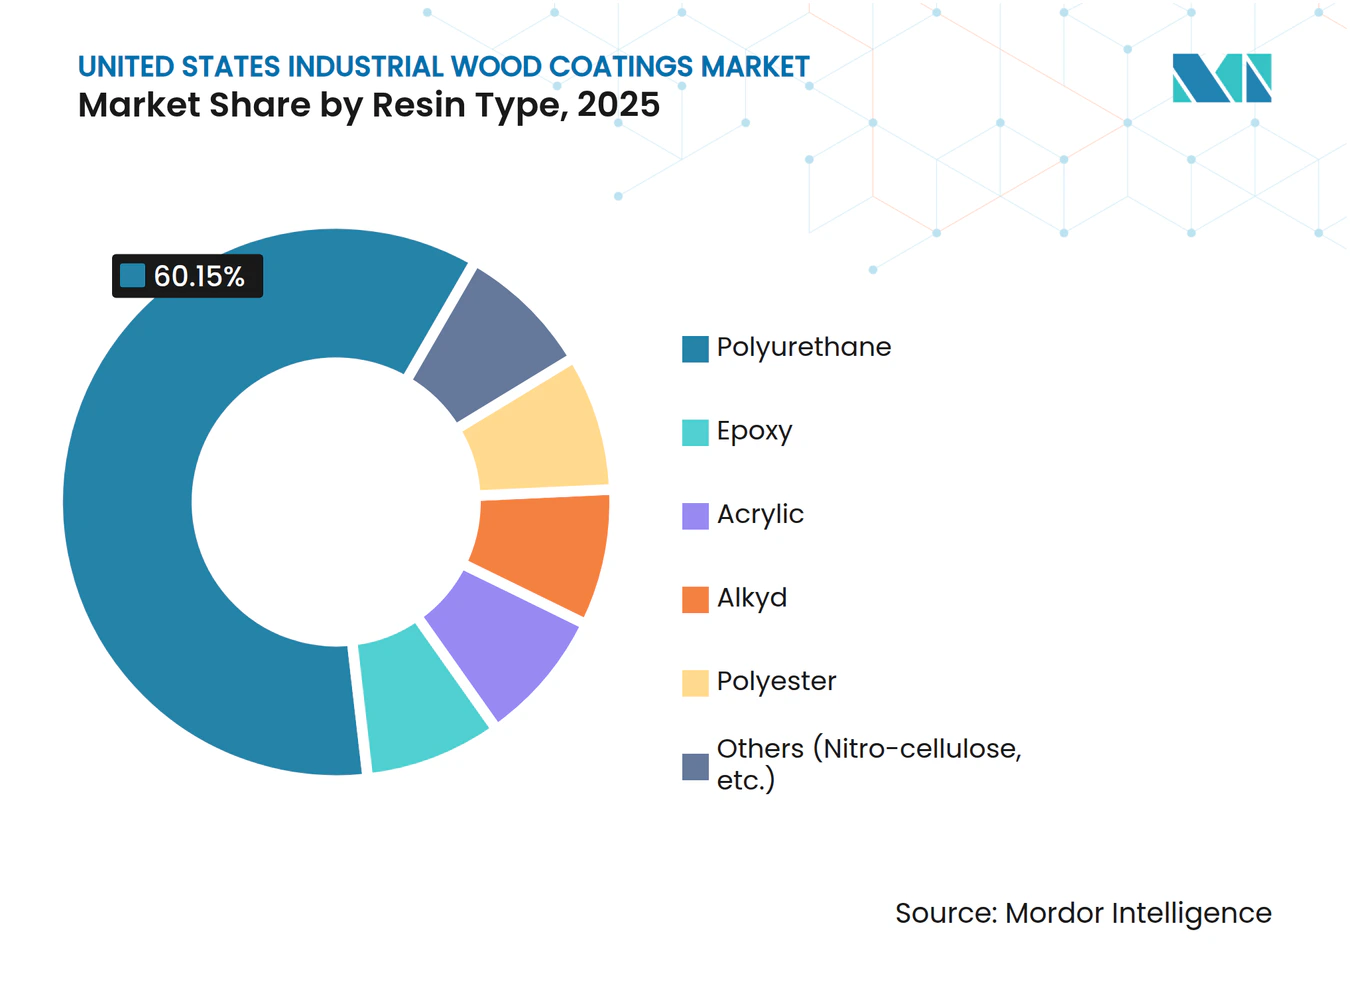
- 樹脂タイプ別では、ポリウレタンが2025年の米国産業用木材塗料市場シェアの60.15%を占め、2031年にかけてCAGR 3.69%で拡大しています。
- 技術別では、水性処方が2026年から2031年にかけてCAGR 3.82%で最も速い成長を記録すると予測されており、溶剤系システムは2025年に65.27%のシェアを維持しています。
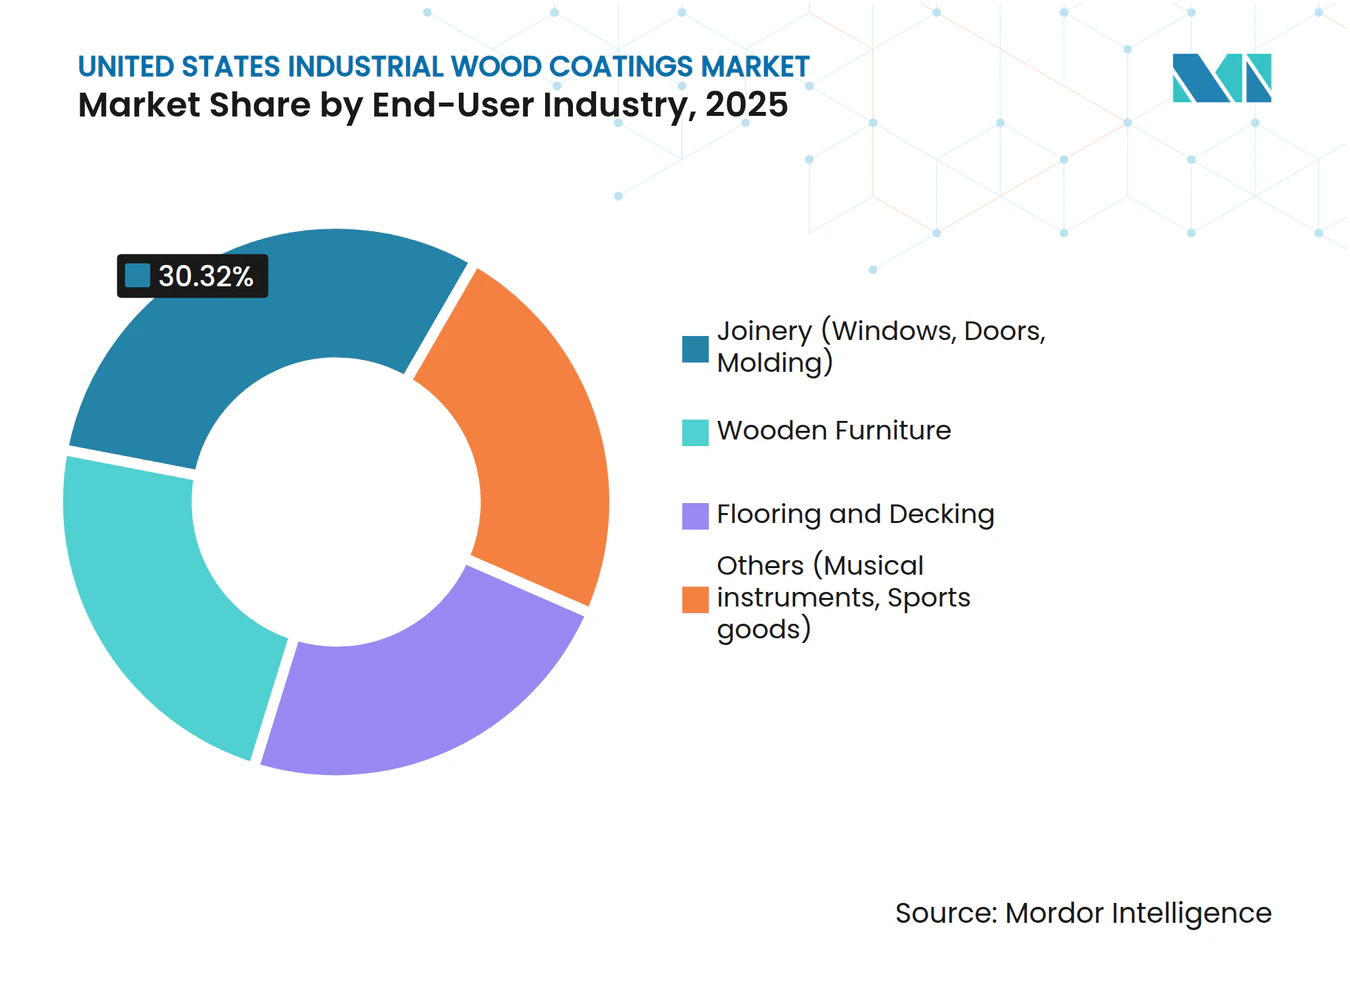
- エンドユーザー産業別では、建具が2025年の数量の30.32%でトップを占め、木製家具は2031年にかけてCAGR 3.61%で最も速く成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国産業用木材塗料市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 米国の家具・キャビネット生産の増加 | +0.8% | 全国規模、ノースカロライナ州、カリフォルニア州、テキサス州に集中 | 中期(2〜4年) |
| COVID後の住宅リモデリングブーム | +0.6% | 全国規模、サンベルト都市圏(フェニックス、オースティン、シャーロット)で最も強い | 短期(2年以内) |
| 低VOC処方に向けた規制推進(OTC/EPA) | +0.7% | 全国規模、カリフォルニア州と北東部が導入をリード | 長期(4年以上) |
| ロボティクスおよびコンベア式スプレーラインの採用 | +0.4% | 全国規模、ミシガン州、ウィスコンシン州、インディアナ州の家具クラスターで早期成果 | 中期(2〜4年) |
| 「ビルド・トゥ・レント」住宅が事前仕上げ建具を促進 | +0.5% | 全国規模、アトランタ、ダラス、フェニックス、デンバーのビルド・トゥ・レントハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国の家具・キャビネット生産の増加
国内家具生産量は2024年第3四半期から2025年第3四半期にかけて4.6%減少しましたが、商業用オフィス家具とカスタムキャビネットの数量は3〜5%拡大し、速硬化水性塗料を好む受注生産プログラムへの移行が浮き彫りになっています[1]。製材所は受注から出荷までの期間を24〜48時間に短縮しており、溶剤の揮発時間に対する許容度はほとんどありません。その結果、木製家具の需要はCAGR 3.61%を追跡し、産業用木材塗料市場全体の成長への貢献を着実に拡大しています。サプライヤーは、数分で硬化する高固形分アクリルおよび低温UVシステムに向けて研究開発予算を再配分しており、工場のフロアスペースを取り戻し、キャッシュサイクルを加速させることを可能にしています。生産の二極化は、普遍的に準拠した多基材製品を必要とする在庫軽量ビジネスモデルも促進しています。
COVID後の住宅リモデリングブーム
リモデリング支出は、借入コストが上昇する中でも蓄積された住宅資産の利益に支えられ、2025年を通じて高水準を維持しました[2]。キャビネット再仕上げ業者(現在、塗料総量の12〜15%)は、当日再設置を可能にする水性アクリルおよびLED-UVシステムを好みます。議会予算局による2025年から2029年にかけての年間168万戸の住宅着工予測は、次の10年にわたって建具需要を持続的に支えます。リモデリングチャネルのゼロVOC・無臭仕上げへの需要は、産業用木材塗料市場内での溶剤系レガシー製品からの移行を加速させています。機敏な調色インフラを持つ地域塗料メーカーは、大型量販店流通に縛られた全国ブランドからシェアを奪い、この転換を活かしています。
低VOC処方に向けた規制推進(OTC/EPA)
カリフォルニア州の275 g/L制限とEPAの2025年エアゾール規制は、他の州が基準を統一するにつれて全国的な影響をもたらす体系的な処方変更サイクルを強制しています。SCAQMDの保留中の規則1136改正は、2年以内にロサンゼルス盆地の数量の10〜15%を溶剤系から水性システムに転換させる可能性があります。大手処方業者は全国規模でコンプライアンスコストを償却してシェアを守る一方、中小企業はSKUごとの認証費用(3〜5倍高い)に苦しんでいます。その結果生じる規制上の裁定取引は、沿岸都市圏向けのコンプライアンス対応品と内陸州向けのレガシー品という二重のサプライチェーンを生み出し、複数州の流通業者の運転資本ニーズを12〜18%増加させながらも、産業用木材塗料市場の両セグメントで粗利益率を保護しています。
ロボティクスおよびコンベア式スプレーラインの採用
ミシガン州、ウィスコンシン州、インディアナ州の家具ハブは、労働力不足を補い材料廃棄を削減するためにスプレーブースの自動化を進めています。ロボットセルはオーバースプレーを20〜30%削減し、8時間のポットライフを持つ「ロボット対応」塗料を必要とし、サプライヤーにレオロジープロファイルの再設計を迫っています。1ライン当たり50万〜200万米ドルの設備投資は、中規模OEMへの採用を集中させ、中小工場との技術格差を拡大しています。ロボティクスと統合されたUVラインは、1分以内にトップコートを硬化させ、二次組立のために工場フロアを解放します。この製造アップグレードは、産業用木材塗料市場全体にわたってサービス期待を高め、専門製品の導入を促進しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 連邦および州のVOC/HAP厳格な上限(SCAQMD、CARB) | -0.5% | 全国規模、カリフォルニア州と北東部オゾン輸送地域で最も深刻 | 長期(4年以上) |
| 石油系樹脂およびTiO₂価格の変動 | -0.4% | 全国規模、コモディティ家具セグメントでの転嫁制約あり | 短期(2年以内) |
| ポリエステルポリオールの断続的な不足 | -0.3% | 全国規模、供給はガルフコースト石油化学コンプレックスに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
連邦および州のVOC/HAP厳格な上限(SCAQMD、CARB)
カリフォルニア州、北東部オゾン輸送地域、および広域米国向けに個別のSKUを維持することで、生産ロットが分断され単位コストが上昇します。新たな処方サイクルごとに12〜18ヶ月と5万〜15万米ドルの実験室・現場・排出試験が必要です。その結果、中小ブランドは複雑な管轄区域から撤退するか、全国競合他社にトール製造を委託し、業界再編を加速させています。規制の締め付けは溶剤系ポリウレタンに最も重くのしかかり、仕様決定者を最高耐久性は劣るものの制限を満たす水性システムへと誘導しています。長期的には、コンプライアンスギャップが産業用木材塗料市場内の溶剤系対象プールを縮小させるでしょう。
石油系樹脂およびTiO₂価格の変動
TiO₂は中国の生産能力削減を受けて2024年にトン当たり約3,200米ドル近辺で推移し、2025年第1四半期のポリエステル不足はUV処方コストを押し上げました。PPGは2025年に2億米ドルの原材料逆風を挙げ、Sherwin-Williamsは2〜3四半期の価格転嫁の遅れを報告しました。極めて薄い利益率に直面したOEMは値上げ転嫁に抵抗し、サプライヤーのスプレッドを一桁台に圧縮しています。大手処方業者は長期TiO₂およびポリオール契約を確保し、スポット購入者に対して8〜12%のコスト優位性を実質的に固定し、産業用木材塗料市場における主導的地位を守っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリウレタンが耐久性重視用途を牽引
ポリウレタンは2025年の数量の60.15%を占め、耐摩耗性フローリングと耐候性外部建具に支えられて2031年にかけてCAGR 3.69%を追跡します。ポリウレタンの産業用木材塗料市場規模は、耐久性のある工場仕上げ建具に対するビルド・トゥ・レント需要と並行して拡大すると予測されています。水性アクリルは硬化が速いものの、高トラフィックのニッチ市場ではポリウレタンに譲りますが、最終的な耐傷性よりも臭気と保険コストが重要な内装キャビネット案件では優位に立ちます。アルキドは装飾的なグレージングに残存し、エポキシは実験室のベンチや食品サービステーブルを化学的損傷から保護します。UV硬化および低温粉体と組み合わせたポリエステル樹脂は、従来の焼付けシステムより5〜10倍高いスループット向上をもたらし、性能と持続可能性が一致するサブセグメントを創出しています。
特殊ニトロセルロースラッカーは楽器の定番として残り、音響的に共鳴し再仕上げを容易にする薄膜構造を実現します。これらのニッチ化学品は主流製品の1ガロン当たり価格の2〜3倍を要求し、わずかな数量にもかかわらず堅固な利益率を維持しています。全体として、ポリウレタンは産業用木材塗料市場シェアの最大部分を維持しますが、価値成長の物語は、より高い価格帯と規制上の余裕を持つ水性、UV、粉体イノベーションへと着実に移行するでしょう。


注記: 個別セグメントのシェアはレポート購入後に入手可能
技術別:水性システムが規制の追い風を受けてシェアを拡大
溶剤系技術は2025年の消費量の65.27%を占め、水性システムはCAGR 3.82%で成長しています。水性化学品の産業用木材塗料市場規模は、カリフォルニア州のコンプライアンスプレミアムと全国的なエアゾール制限に伴い上昇する見込みです。水性ラインを採用した家具メーカーは、揮発時間の短縮による火災保険料の10〜15%削減と工場回転率の向上を報告しています。UV硬化型トップコートはまだニッチですが、数秒で完全硬度に達するコンベア式ラインで二桁成長を記録し、焼付け炉を不要にしてエネルギーコストを削減しています。
粉体塗料は木材の熱感受性により制約を受けていますが、120〜140℃で硬化する低温処方がMDFおよびエンジニアードウッドの新たなフロンティアを開拓しています。溶剤系システムは消えることはなく、その比類ないフロー性とエッジカバレッジが建築用ドアや外部建具での地位を維持しています。しかし、シェアギャップは縮小しており、早期ブロッキングと耐汚染性における性能同等性が達成されれば、2031年までに水性化学品が産業用木材塗料市場の40%を超える可能性があり、これは現在の研究開発軌跡を考えると現実的な見通しです。
エンドユーザー産業別:建具がトップ、家具が最速成長
建具は2025年の数量の30.32%を維持し、工場仕上げのドア、窓、トリムを好むビルド・トゥ・レント住宅着工に支えられています。建具の産業用木材塗料市場シェアは家具の加速に伴いわずかに低下しますが、安定した住宅完工を考えると絶対的なトン数は強気のままです。木製家具は、ハイブリッドワークライフスタイルによるホームオフィスアップグレードの需要とカスタマイズ可能なキャビネットへの消費者シフトに活性化され、2031年にかけてCAGR 3.61%を描いています。速乾・低臭気塗料はジャストインタイム生産に適合し、48時間出荷ウィンドウに対応する水性およびUVラインを向上させています。
フローリングとデッキングは溶剤系ポリウレタンの関連性を維持しており、歩行量とUV暴露がVOC優先事項を上回ります。楽器や運動用品などの特殊セグメントは高品質塗料への需要を示しています。ギターOEMは引火性の問題にもかかわらずニトロセルロースを放棄することを拒み、高級バットメーカーは衝撃に耐える柔軟なトップコートを要求します。高数量コモディティと低数量ブティックの両方の用途にまたがることができるサプライヤーは、産業用木材塗料市場全体でバランスの取れた成長のための地位を確立しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
カリフォルニア州、北東部オゾン輸送地域、テキサス州は合わせて全国の相当な数量を占め、産業用木材塗料市場内の規制と消費の重心となる三核を形成しています。カリフォルニア州の275 g/L上限は1ガロン当たりの価格をわずかに押し上げ、限られたサプライヤーの代替品と法外な再認定コストにより顧客が吸収する8〜12%のプレミアムをもたらしています。ロサンゼルス盆地の処方業者は、SKUの複雑さが増す中でも高い粗利益率を維持しています。
ミシガン州、ウィスコンシン州、インディアナ州、ノースカロライナ州の中西部家具ベルトは、ガルフコースト樹脂工場への近接性を活かし、西海岸の同業者と比べて1ガロン当たり0.15〜0.25米ドルの輸送コストを削減しています。自動化の採用はここで最も高く、ロボットスプレーラインが仕上げの均一性を高め、廃棄物を削減しています。これらの成果は、8時間のポットライフと厳密な粘度ウィンドウに最適化された塗料への増分数量を誘導し、産業用木材塗料市場の新たな性能基準を設定しています。
フェニックス、オースティン、シャーロット、アトランタなどのサンベルト都市圏は、ビルド・トゥ・レント建設と持続的なリモデリングに結びついた最も速い需要増加を記録しています。議会予算局の年間168万戸着工予測(2025年〜2029年)は、融資コストが正常化する中でも長期的な数量成長を支えています。機敏な物流と直接的な請負業者との関係を持つ地域プレーヤーがこの成長ポケットを活用しており、全国ブランドは流通力でシェアを守っています。
規制環境
米国における工業用木材コーティング事業は、主に大気清浄法(Clean Air Act)に基づくVOCおよび有害大気汚染物質(HAP)規制によって管理されている。木材建築製品については、米国EPAが木材建築製品の表面塗装に関するNESHAP(40 CFR Part 63, Subpart QQQQ)の下でHAP排出を規制しており、キシレン、トルエン、ホルムアルデヒドなどの化合物を対象とし、準拠処方、捕集システム、記録保持システムへの継続的な投資を促している。
州および地域レベルでは、低VOC要件が製品仕様やSKU戦略を形成しており、カリフォルニア州は対象カテゴリーに対する275 g/LのVOC上限値を通じて主要な基準点となっており、南カリフォルニア大気質管理区(SCAQMD)規則1136は南カリフォルニアの一部地域におけるより厳格なコンプライアンスの基準として用いられている。SCAQMDの下での進行中および保留中の規則更新、および沿岸部と内陸部の管轄区域間の広範な調和の動きは、再処方の頻度、認証のタイムライン、水性技術やその他の低排出技術への転換ペースに影響を与えている。
バリューチェーン分析
バリューチェーンは、樹脂(ポリウレタン、アクリル、ポリエステル)、顔料(酸化チタンを含む)、溶剤、機能性添加剤などの上流原料・中間体から始まり、その後コーティングメーカーにおける処方設計、混合、品質管理の工程へと進む。シャーウィン・ウィリアムズ、PPG、アクゾノーベル、アクサルタ、RPMなどの大手サプライヤーは通常、複数工場のネットワークと調達プログラムを運営しており、重要な原料のスポット価格変動へのエクスポージャーを抑えることができる一方、地域の処方業者は、リードタイムの短縮、ニッチな化学品(UV硬化型や低温粉体塗料)、地域密着型の技術サービスによって競争している。
下流では、工業用木材コーティングは、OEM直販(建具・家具工場向け)、流通業者、キャビネット再仕上げ業者や小規模店舗にサービスを提供する仕上げシステムインテグレーターの組み合わせを通じて流通している。NESHAP(40 CFR Part 63, Subpart QQQQ)に関連するコンプライアンス義務、およびカリフォルニア州やSCAQMDなどの管轄区域におけるより厳格なVOC規則は、包装、ラベリング、排出documentation、複数の準拠SKUを維持する必要性に影響を与え、複数州で事業を行う流通業者の運転資金要件を高めている。塗布・硬化装置プロバイダー(スプレー自動化およびUV/LED-UVライン)も、ライン速度、可使時間、硬化ウィンドウの要件が大規模に採用できるコーティング技術を左右するため、ますます中心的な役割を果たしている。
競合状況
市場集中度
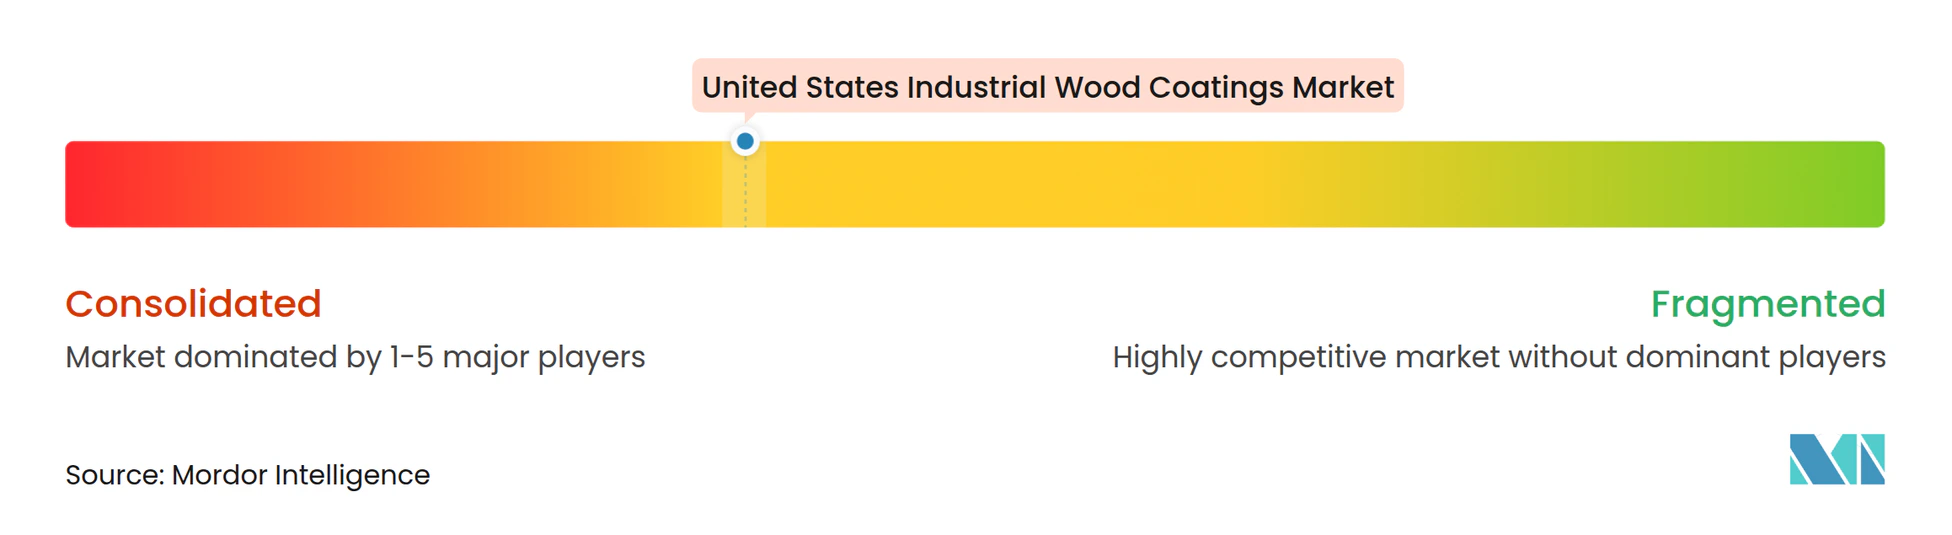
米国産業用木材塗料市場は中程度に集約されています。地域専門業者であるStiles Industrial Coatings、ICP Industrial Solutions Group、Diamond VogelはUV硬化型および低温粉体ラインのニッチ数量を獲得し、ギター、運動用品、オーダーメイドキャビネットのニッチ市場で15〜25%の価格プレミアムを引き出しています。技術的な参入障壁は拡大しており、デジタルカラーマッチングとAI処方ツールを展開するサプライヤーは24時間以内にカスタムシェードを見積もることができ、競合他社に対して決定的な優位性を持っています。樹脂と顔料供給への後方統合も拡大しており、長期TiO₂契約が大手をスポット価格急騰から守り、8〜12%の利益率優位性を維持し、産業用木材塗料市場でのリーダーシップを強化しています。
ホワイトスペースイノベーションは、MDFの低温焼付け粉体とスコープ3排出量を30〜40%削減するバイオベースポリオールにあります。120〜140℃の硬化ウィンドウを解決したプレーヤーは、フラットパック家具で1億5,000万〜2億米ドルの機会を解放できます。一方、流通業者の統合は続いており、Teknosは2024年に中西部に12の新しい販売拠点を追加し、サービス密度を向上させ、独立系業者に買収または戦略的提携を求める圧力をかけています。
米国産業用木材塗料業界リーダー
-
The Sherwin William Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Axalta Coating Systems
-
RPM International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
主要な機会は、木材仕上げ業者が溶剤系システムを置き換えて、スループットを維持しながら低VOC・HAPコンプライアンス要件を満たす転換プログラムにある。米国では、規制の基盤は明確であり、EPAは40 CFR Part 63, Subpart QQQQの下で木材建築製品の表面塗装排出を監督しており、カリフォルニア州の制限やSCAQMD規則1136などの厳格な州・地域VOC要件と併せて機能している。これらの制約は、溶剤取り扱いを削減し、より厳格な大気管理区での許認可を簡素化し、キャビネットやオーダーメイド家具における迅速な生産に適合する水性、高固形分、UV/LED-UV溶液を後押ししている。
もう一つの空白領域は、コーティングと自動化、より速い硬化を組み合わせた生産性主導の仕上げアップグレードであり、特に24〜48時間の出荷ウィンドウを目指す工場や、短い再塗装スケジュールで作業する再仕上げ業者にとって重要である。最近の製品動向はこの流れを支えており、ベンジャミンムーアが4時間の再塗装ウィンドウを謳う水性キャビネットエナメルを発表した(2024年12月)ほか、シャーウィン・ウィリアムズがオハイオ州でモリキス・グローバル・テクノロジー・センターを開設した(2026年7月)など、サプライヤーによる革新力の重視がより広く見られる。エンジニアードウッドおよびMDF向けの低ベーク粉体塗料およびUV硬化システムも、熱的制約が満たせる場合にVOCへの暴露を減らし、ライン経済性を改善する道筋を提供し、建具や家具アプリケーション全体で初期ブロッキング耐性、耐汚染性、エッジカバレッジに関して性能の同等性を実現するサプライヤーに機会を生み出している。
最近の業界動向
- 2026年7月:シャーウィン・ウィリアムズ社は、コーティングの研究開発、製品開発、プロセスエンジニアリングを推進するため、オハイオ州ブレックスビルにモリキス・グローバル・テクノロジー・センターを開設した。この開設により、米国の工業用コーティングの研究開発能力が強化され、木材コーティング処方における技術革新が加速する。
- 2026年7月:シャーウィン・ウィリアムズ社 - オハイオ州ブレックスビルに55,742平方メートルのモリキス・グローバル・テクノロジー・センターを正式に開設し、コーティング研究、製品開発、プロセスエンジニアリングを推進した。この能力増強は、同社の技術革新エコシステムを強化し、木材コーティング処方の開発をより迅速にする。
- 2024年8月:PPGインダストリーズ社は、北米の先進製造業に対する3億米ドルの投資を発表し、自動車および工業用コーティングの生産を支援するテネシー州の施設を含んでいる。この投資は北米のコーティング生産能力と地域サプライチェーンを拡大し、工業用木材コーティングのエンドユーザーへのサービスを向上させる。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場は工場環境で製造された木材および木質系エンジニアードウッド部品の保護・仕上げを目的として米国内で販売・使用される産業用木材コーティングを対象とし、産業ユーザーが消費するコーティング量に基づくボリューム単位で追跡される。
対象外の範囲:家庭用途向けに主に小売チャネルを通じて販売される装飾用DIY木材塗料およびステイン、ならびに主として非木材基材に使用されるコーティングは対象外とする。
セグメンテーション概要
- 樹脂タイプ別
- エポキシ
- アクリル
- アルキド
- ポリウレタン
- ポリエステル
- その他(ニトロセルロース等)
- 技術別
- 水性
- 溶剤系
- UV硬化型
- 粉体
- エンドユーザー産業別
- 木製家具
- 建具(窓、ドア、モールディング)
- フローリングおよびデッキング
- その他(楽器、運動用品)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国の木材製造活動およびコーティング需要シナルについて、経時的に検証可能な基礎的見解を構築することから開始した。米国国勢調査局(製造業・建設業シリーズ)、労働統計局(生産者物価および雇用)、米国国際貿易委員会の貿易データ(特定の樹脂・化学品フロー)、EPA および州の大気質プログラム(VOC 規制およびコンプライアンスの方向性)、ならびに AWI や KCMA などの業界団体といった公的情報源を活用し、需要の背景と低 VOC 技術への移行の見通しを設定した。
次に、製品ミックスの変化や、生産能力・リードタイムがボリュームに与える影響を把握するため、メーカーの発表資料、技術データシート、投資家向け資料、および信頼性の高い報道を精査した。並行して、企業財務・インテリジェンスに関する有料サブスクリプション、製剤・硬化技術シグナルのための特許データベース、および特定の上流動向を確認するための船積みレベルの輸出入データベースを活用した。ここに記載したデスクリサーチのソースは例示であり、データ収集、前提条件の検証、および未解決事項の明確化のために他の公的・有料情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、主要な木材製品ラインにおける生産単位あたりのコーティング使用量、および規制と生産ライン生産性ニーズを背景とした技術選択の動向を確認することに重点を置いた。フォーミュレーター、ディストリビューター、コントラクトフィニッシャー、および産業用木材製品メーカーを対象に、全国の生産・仕上げ能力が集中する地域を反映した幅広い対象者と意見交換を行った。これらの議論は、公的データが不足する部分を補完し、ボリュームトレンドを確認し、最終的な前提条件を実際の購買行動と整合させるために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:16% |
| 中位層:46% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:18% | マネージャー:59% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのロジックを組み合わせて構築した。まず、完成木材製品に関する米国の生産指標から需要プールを再構築し、次にアプリケーション強度レンジをいてコーティングボリュームに換算した。モデルを実用的に保つため、キャビネットや家具の生産動向、住宅着工件数およびリモデリング活動(プルスルーシグナルとして)、技術別の典型的なウェット・ドライ転換率および固形分前提、水性・溶剤系・放射線硬化系の技術ミックスシフト、ならびに製品選択を変化させる規制上の圧力点など、毎年追跡可能な変数を重視した。
これらの合計値は、サンプリングされたサプライヤーおよびチャネルチェック、ならびにエンドユーザー製造クラスター別のボリューム整合性チェックを含む選択的なボトムアップ近似値によって裏付けられた後、最終数値が調整された。直接的なボリュームシグナルが乏しい箇所では、インタビューから得た保守的なレンジを使用し、生産活動の観測された変化に対してストレステストを実施することでギャップに対処した。
予測にあたっては、シンプルな多変量構造に支えられたシナリオ分析を採用した。ボリュームは製造生産高および建設需要に連動して変動し、技術ミックスは予想されるコンプライアンスタイムラインおよびライン転換計画に基づいて調整される。最終的な予測パスは実務担当者とともにレビューし、転換ペースや稼働率シフトなどのインプット軌跡が米国の実情に即した現実的なものとなるよう確認した。
データ検証と更新サイクル
検証は、結論を確定する前にモデルアウトプットと独立したシグナルとの間の不一致を探す複数のチェックを通じて実施された。推定されたコーティング強度を既知の仕上げ慣行と比較し、前年比の変化をマクロ指標と照合し、大きな変動についてはインタビューメモとソースデータに立ち返って再確認した。
モデルが異常な動きを示した場合は、その変化が実際のものか、タイミングによるものか、あるいはミックスシフトによるものかを確認するためのフォローアップアウトリーチが実施された。レポートは年次で更新され、主要な規制変更や生産活動の急激な変化など、重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新済み見解を受け取れるようにしている。
Mordor Intelligence の米国産業用木材コーティング市場推計と他の公表推計との比較
この分野の公表市場規模は、境界の設定方法が必ずしも統一されていないため差異が生じることがあり、また一部のソースでは価値ベースとボリュームベースを明確な橋渡し説明なしに切り替えている場合もある。基準年の選択の違い、産業用需要のみが分離されているかどうか、および技術ミックスの扱い方も、合計値が一致しない一般的な理由である。
ライン単位の技術シフトを追跡し、コールバックによってミックス前提を更新することで、Mordor Intelligence は米国産業用木材コーティングの合計値を、小売向け木材仕上げ材や価値のみの価格ナラティブと混在させることなく、産業消費ボリュームに紐付けた状態に保っている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 276.39 キロトン(2025年) | |
| 業界レポート A | 0.95 ビリオン 米ドル(2025年) | より広範な木材コーティングバスケットを含む可能性のある価値ベースの規模算定であり、想定平均販売価格や、コントラクターまたは小売チャネルが産業需要と混在しているかどうかによって結果が変動する可能性がある。 |
| 業界誌 B | 0.00 ビリオン 米ドル(2024年) | 地域レベルで混在した通貨タイミングおよび価格前提のもとで議論されることが多く、基礎的なボリュームが安定していても樹脂・溶剤の投入コストが急騰した場合に短期的な成長を過大評価する可能性がある。 |
3つの数値間のばらつきは、主として推計が産業消費ボリュームに基づいているか、価格サイクルおよびチャネルカバレッジに敏感な収益に基づいているかの違いから生じている。対象範囲を米国産業用木材仕上げ需要に厳密に限定し、実務的なチェックによってミックスを更新することで、市場規模は反復可能なインプットに遡及して追跡しやすくなる。
レポートで回答される主要な質問
米国産業用木材塗料市場の現在の規模はどのくらいですか?
2026年には284.29キロトンと推定されており、2031年までに331.98キロトンに達する軌道にあります。
2026年から2031年にかけての米国産業用木材塗料の予測CAGRはどのくらいですか?
市場は予測期間中にCAGR 3.15%で成長すると予測されています。
米国の需要を支配している樹脂セグメントはどれですか?
ポリウレタン塗料は、耐摩耗性とUV耐性により2025年に60.15%のシェアでトップを占めました。
なぜ水性塗料が普及しているのですか?
カリフォルニア州の275 g/L VOC制限とEPAの45%重量上限が採用を加速させており、メーカーの火災保険コストも削減しています。
最も速く拡大しているエンドユーザーセグメントはどれですか?
受注生産キャビネットとホームオフィスアップグレードの普及に伴い、木製家具用途がCAGR 3.61%で拡大しています。
主要サプライヤーはどこですか?
PPG、Sherwin-Williams、Akzo Nobelは合わせて全国数量の約45〜50%を支配しており、Diamond Vogelなどの地域企業はニッチなUVおよび粉体ラインで優れた実績を上げています。