
溶接消耗品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
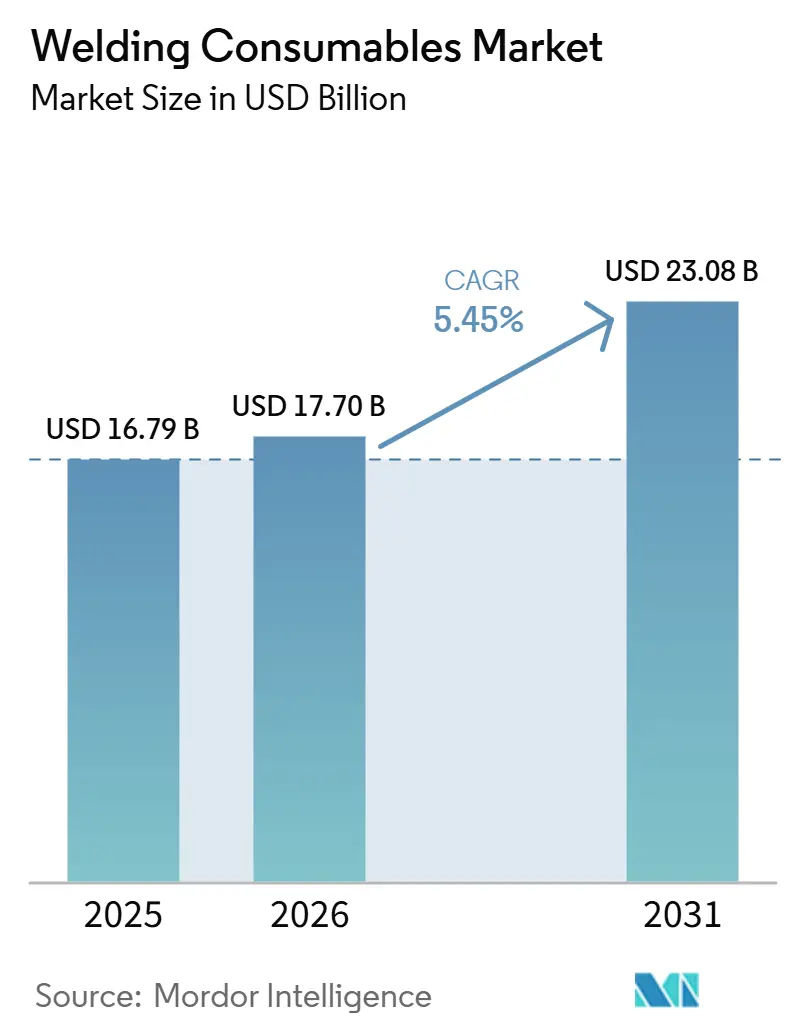
| 市場規模 (2026) | 17.70 十億米ドル |
| 市場規模 (2031) | 23.08 十億米ドル |
| 成長率 (2026 - 2031) | 5.45 % |
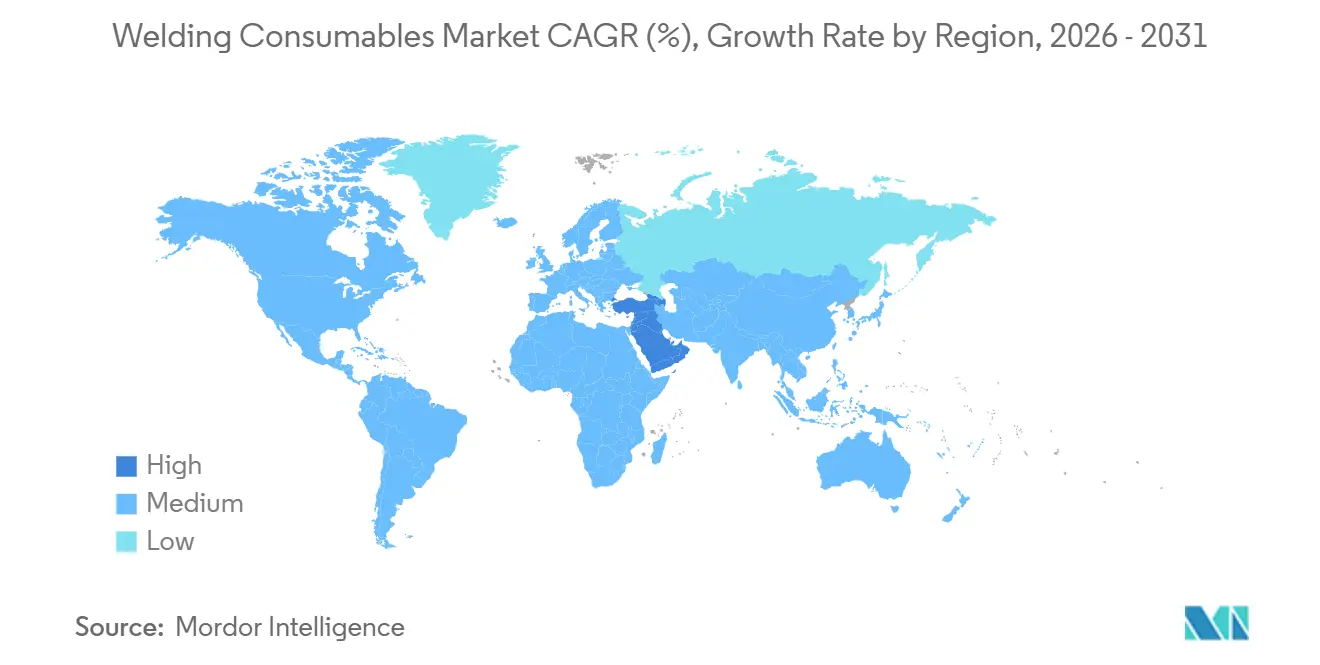
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
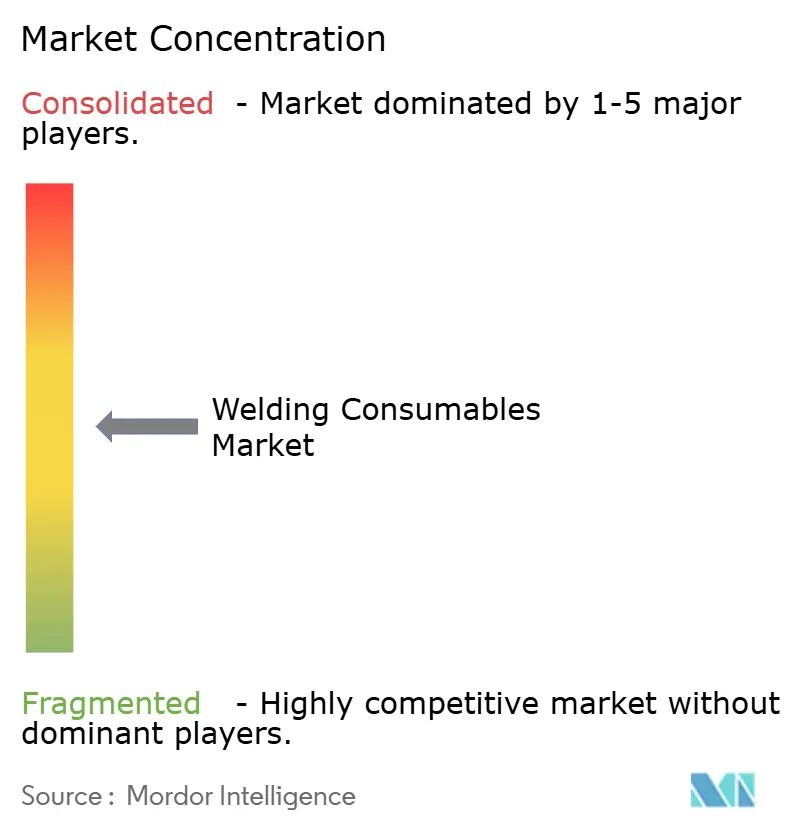
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる溶接消耗品市場分析
溶接消耗品市場規模は2025年に167.9 ビリオン 米ドルと評価され、2026年の177.0 ビリオン 米ドルから2031年には230.8 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 5.45%で成長する見込みです。
鉄鋼集約型インフラ、産業製造、エネルギープロジェクト、および造船への持続的な投資が溶接消耗品市場を牽引しており、認定電極、ワイヤ、フラックス、およびシールド消耗品への需要を高めています。北米、欧州、およびアジア太平洋の一部における溶接自動化の採用拡大が、一貫した溶接品質と高い生産性を支えるプレミアムソリッドワイヤ、フラックスコアードワイヤ、およびロボット溶接消耗品へのシフトを加速しています。同時に、オフショアエネルギー、圧力容器、および構造物製作における厳格な品質要件が、認定低水素・高性能消耗品への需要を支えています。インドの完成鋼消費量は2025年に9.8%増加する見込みであり、建設・インフラ市場全体の製作活動を強化しています。しかしながら、ニッケル、モリブデン、およびその他の合金材料の価格変動が、ステンレスおよび高合金消耗品の製造コストを引き続き押し上げています。さらに、摩擦攪拌溶接などの代替接合技術が、一部のアルミニウム用途においてフィラー消費量を削減しています。こうした課題にもかかわらず、オフショア風力プロジェクトの拡大、重製作活動、およびロボット溶接設備の導入が、優れた機械的特性と自動化プロセスとの適合性を備えた技術的に高度な溶接消耗品への需要を持続させると見込まれています。
主要レポートのポイント
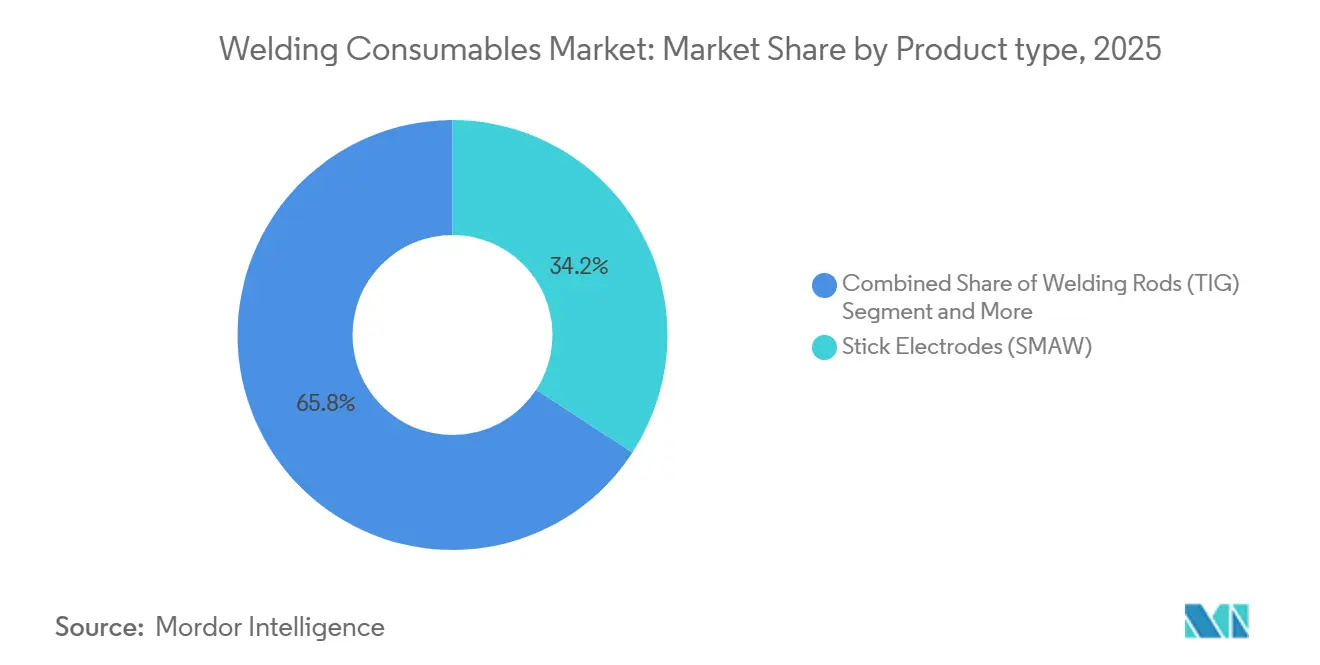
- 製品タイプ別では、スティック電極が2025年の溶接消耗品市場シェアの34.20%を占め、フラックスコアードワイヤは2031年までにCAGR 8.20%で最も急速に成長すると予測されています。
- 材料別では、鋼消耗品が2025年の溶接消耗品市場規模の45.20%を占め、アルミニウム製品は2031年までにCAGR 9.50%を記録する見込みです。
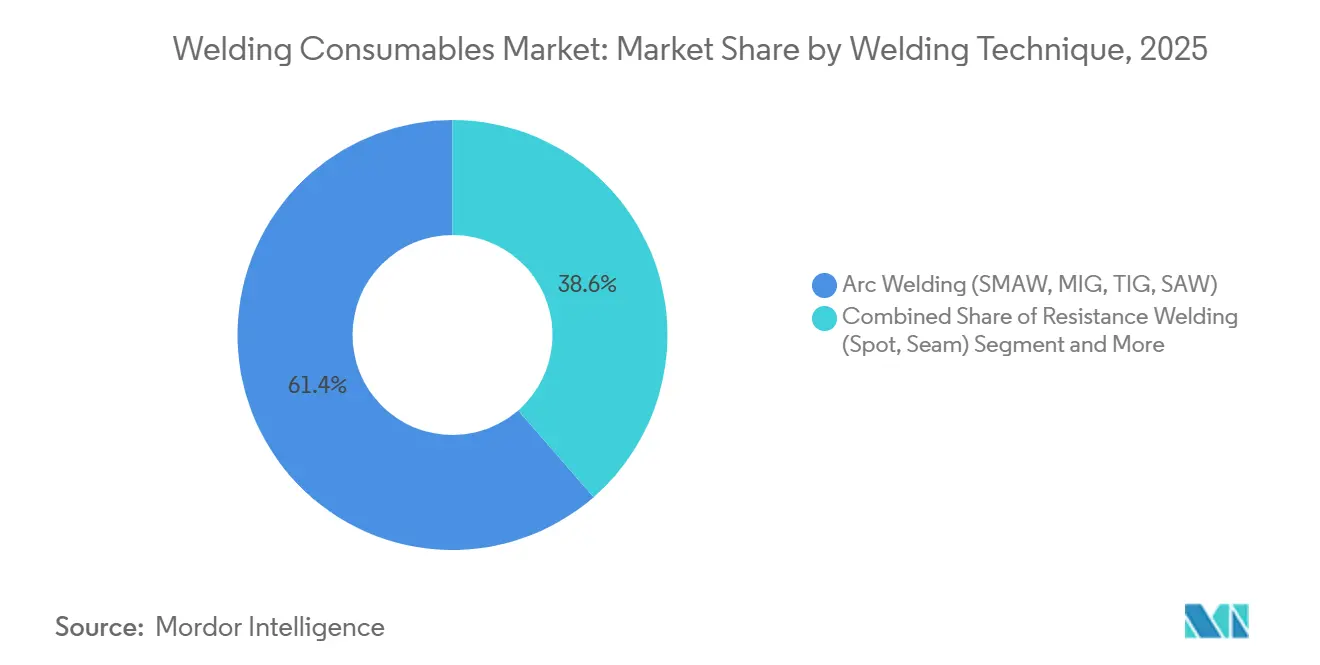
- 溶接技術別では、アークプロセスが2025年に市場シェアの61.40%を占め、レーザーおよび電子ビーム方式は2031年までにCAGR 11.60%を記録すると予測されています。
- 最終用途産業別では、建築・建設が2025年に29.90%の市場シェアで首位を占め、造船およびオフショア用途は2031年までにCAGR 11.40%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界需要の44.50%を占め、中東・アフリカ市場は2031年までにCAGR 7.80%で最も急速に成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インフラ整備が鉄鋼製作需要を牽引 | +1.5% | アジア太平洋がコアであり、中東、アフリカ、南米への波及効果あり | 長期(4年以上) |
| 溶接自動化がプレミアムワイヤおよびフラックス需要を押し上げ | +1.1% | 世界全体、特に北米および欧州 | 中期(2~4年) |
| オフショア風力基礎が高靭性消耗品を必要とする | +0.9% | 欧州、アジア太平洋、および北米 | 長期(4年以上) |
| 軽量車両がアルミニウムフィラーメタル使用量を増加 | +0.7% | 北米および欧州、アジア太平洋への波及効果あり | 中期(2~4年) |
| グリーンスチール規制が低水素電極イノベーションを支援 | +0.5% | 欧州、アジア太平洋、および北米 | 長期(4年以上) |
| 航空宇宙および石油・ガスにおける高性能合金需要 | +0.4% | 北米、欧州、およびアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋全域のインフラ整備が鉄鋼製作需要を牽引
アジア太平洋は溶接消耗品の最大市場であり続けており、中国、インド、および日本全体でのインフラ、輸送、産業施設、およびエネルギープロジェクトへの持続的な投資に支えられています。中国は2025年に約8億9,200万メートルトンの完成鋼を消費すると見込まれており、需要は輸送インフラ、エネルギープロジェクト、産業高度化、および先進製造によって牽引されています。インドの完成鋼消費量は2025年に9.8%増加し、2025~26年度に1億6,370万メートルトンに達すると予測されており、建設・インフラが国内鋼需要の68%を占めています。同国の国家インフラパイプライン(NIP)には34のサブセクターにわたる9,142件のプロジェクトが含まれており、構造用鉄鋼製作への持続的な需要を支えています。一方、日本は輸送インフラ、産業近代化、オフショア風力、および防災建設への投資を継続しており、重製作および高品質構造用途に使用される高性能溶接消耗品への需要を支えています。アジア太平洋地域全体において、これらのインフラおよび産業投資が、厚肉断面構造溶接向けの低水素電極、フラックスコアードワイヤ、およびサブマージアーク溶接(SAW)消耗品の使用を増加させています。橋梁、鉄道、オフショア構造物、および産業施設に対する厳格なエンジニアリング仕様が、従来グレードよりもプレミアム消耗品を引き続き優先しています。
溶接自動化がプレミアムワイヤおよびフラックス需要を押し上げ
アメリカ溶接協会は、2029年までに米国で320,500人の溶接専門家が追加で必要になると予測しています。溶接労働者の総数は771,000人であり、2025年時点で157,000人以上が定年退職年齢に達しているか、それに近い状況にあります。この人手不足により、製作業者は繰り返し継手設計にロボットMIG/MAGおよびフラックスコアードアーク溶接セルを活用するようになっています。自動化セルは、ワイヤ径、アーク安定性、およびスパッタ性能の厳密な管理を必要とします。米国労働省は2025年にAWSの溶接自動化スペシャリスト見習いプログラムを承認し、自動化溶接の導入訓練を支援しています。HD Hyundai Heavy Industriesは韓国の造船所でレール搭載型溶接ロボットを使用しており、1人のオペレーターが最大8台のロボットを監督できます。[1]
オフショア風力基礎が高靭性消耗品を必要とする
世界のオフショア風力容量は2025年末に92.5 GWに達し、同年中に9.3 GWが接続されました。GWECは2026年のオフショア風力年間追加量が倍増すると予測しており、2026年から2031年にかけてCAGR 24%を見込んでいます。15~20 MWタービン向けの大型モノパイルは最大2,800トンの重量となり、100 mmを超える壁厚を使用します。これらの構造物には、-40℃または-60℃のシャルピー靭性評価を持つサブマージアークおよびフラックスコアード消耗品が必要です。オフショアジャケットプレートに関する研究では、ガスシールドフラックスコアードアーク溶接が重要継手に対して適切なCTOD破壊靭性を提供できることが確認されました。2026年の研究では、ハイブリッドレーザーアーク溶接とナローギャップSAWを組み合わせることで、80 mmオフショアプレートで必要な機械的性能を維持しながらフィラー量を削減できることも報告されています。
軽量車両がアルミニウムフィラーメタル使用量を増加
自動車メーカーは重量目標を達成するために、ボディ構造およびバッテリーエンクロージャーへのアルミニウム使用量を増やしています。バッテリー電気自動車のエンクロージャーには密封継手が必要であり、溶接品質は安全上の考慮事項です。2026年に発表された研究では、アルミニウムフィラーメタルを用いたレーザー溶接がAA8011アルミニウムシート継手における気孔率および高温割れのリスクを軽減できることが確認されました。二次アルミニウムダイカスト合金は組成変動をもたらす可能性があり、フィラー化学組成の厳密な管理が必要です。したがって、自動車構造物は、AWS A5.10およびEN ISO 18273に対してフィラーを認定するサプライヤーに機会をもたらします。EN ISO 15614-2の手順認定も、構造用アルミニウム作業における代替フィラーの切り替えコストを高めています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原材料価格の変動がコストを押し上げ | -0.7% | 世界全体、特にステンレス鋼用途 | 短期(2年以内) |
| ヒューム排出規制がコンプライアンス支出を増加 | -0.5% | 北米および欧州、アジア太平洋への波及効果あり | 中期(2~4年) |
| 固相接合が消耗品使用強度を低下 | -0.4% | 北米、欧州、およびアジア太平洋、特に航空宇宙および自動車 | 長期(4年以上) |
| ニアネット付加製造部品が航空宇宙溶接工程を削減 | -0.3% | 北米および欧州 | 長期(4年以上) |
| 地域的な環境規制の変化 | -0.1% | グローバル、管轄区域によって異なる | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がコストを押し上げ
ニッケルおよびモリブデンは、ステンレス、二相、およびニッケル基溶接消耗品の重要な合金投入材です。その供給は地理的に集中しており、コストは政策変更、鉱山産出量、および下流需要に敏感です。ニッケルは2025年の大半においてトン当たり14,000~15,500 米ドル付近で取引され、2026年1月23日にはトン当たり18,756 米ドルに達しました。316Lステンレスや2205二相などのグレードは、フェロモリブデン価格が上昇すると合金サーチャージが高くなります。長期供給契約を締結しているメーカーは、これらのコスト増加を常に定価変更によって回収できるわけではありません。したがって、溶接消耗品市場は、ステンレス需要が強まる時期にニッケルとモリブデンのコストが同時に上昇すると、マージン圧力に直面します。[2]
ヒューム排出規制がコンプライアンス支出を増加
国際がん研究機関は溶接ヒュームを人体に対して発がん性があると分類しています。OSHAは6価クロムの曝露限界を8時間時間加重平均として1立方メートル当たり5マイクログラムに制限し、行動レベルを1立方メートル当たり2.5マイクログラムに設定しています。これらの要件は、ステンレス溶接施設において工学的管理、空気モニタリング、および医療監視を引き起こす可能性があります。ANSI Z49.1は、溶接作業における換気計画、局所排気換気、およびヒュームモニタリングを求めています。EU指令2017/164/EUも、マンガンおよびその他の溶接ヒューム成分に対する指示的曝露限界を定めています。中小規模の製作工場では、換気、呼吸保護、および産業衛生プログラムが運営コストを増加させるため、調達決定が遅れる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティック電極が首位を占め、フラックスコアードワイヤが急速に成長スティック電極は2025年の溶接消耗品市場において34.20%のシェアを占めており、その携帯性、最小限の機器要件、およびAWS A5.1とISO 2560に基づく幅広い認証によって支えられています。これらの要因は、現場補修、建設、およびインフラ用途における溶接電極の需要を引き続き支持しています。スティック電極は、電力やシールドガスが不安定になる可能性のある現場補修、配管接合、および耐震グレードのインフラプロジェクトにおいて広く使用されています。屋外および遠隔地での使用により、ワイヤー送給プロセスの急速な普及にもかかわらず、大規模な既存設備基盤が維持されています。GMAWおよびMIG用途向けの溶接ワイヤーは、自動車ボディ接合および軽構造物製作に支えられ、体積ベースで第2位のシェアを保持しています。サブマージアーク溶接のワイヤーとフラックスの組み合わせは、重厚な海洋構造物および圧力容器溶接に使用されるため、1キログラム当たりの収益強度が最も高くなっています。認定されたSAWセットに対する溶接消耗品市場の規模は、厚肉の重要継手に対する厳しい要件から恩恵を受けています。
フラックスコアードワイヤーは最も成長が速い製品タイプであり、ロボットおよび半自動セルが繰り返し溶接における手動SMAWに取って代わるにつれて、8.20%のCAGRを記録しています。ガスシールドFCAWグレードは、高い溶着速度、全姿勢対応能力、およびアーク監視システムとの互換性を提供するため、フラックスコアード溶接の体積をリードしています。セルフシールドタイプは、ガス供給が非現実的な屋外建設および補修作業において引き続き有用です。コネクテッド溶接プラットフォームも、追跡可能な消耗品ロットの使用を促進しています。QRコード付きワイヤーリールは、消耗品バッチを溶接記録に紐付けることができ、原子力および航空宇宙サプライチェーンにおける調達要件を支援します。自動化、文書化、および安定した送給性能のこの組み合わせが、溶接消耗品市場内でより高付加価値なフラックスコアード製品ラインを支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料タイプ別:
鋼が首位を占め、アルミニウムの重要性が増大鋼消耗品は2025年の溶接消耗品市場の45.60%を占めました。これは、炭素鋼、高強度低合金鋼、およびステンレス鋼が構造物、器、および配管製作の中心であり続けているためです。電気アーク炉製鋼へのシフトは、厚肉マイクロ合金鋼断面における低水素グレードの重要性を高めています。溶接手順が管理されていない場合、炭素当量の厳格化が水素誘起割れのリスクを高める可能性があります。したがって、低水素電極および認定ワイヤ配合は、グリーンスチール製作においても引き続き重要です。ステンレスフィラーはEN ISO 14343およびAWS A5.9によって規定され、ニッケル合金ワイヤはEN ISO 18274によってカバーされています。これらの認定は、既存サプライヤーの切り替えコストを高めています。
アルミニウム製品は溶接消耗品市場で最も急速に成長している材料カテゴリーであり、CAGR 9.50%を記録しています。これは、EV(電気自動車)バッテリーエンクロージャーおよび軽量車両構造が認定フィラーへの需要を高めているためです。フィラーを用いたレーザー溶接は、特定のアルミニウム組立品における気孔率および高温割れの管理に役立ちます。ニッケル基製品は量的には小さいカテゴリーですが、石油・ガス焚き熱交換器、原子力蒸気発生器、および航空宇宙燃焼部品において最も高い単価を持っています。銅、チタン、およびコバルト消耗品は、電気接合、航空宇宙構造物、およびハードフェーシングを含むより狭い用途に使用されています。これらの特殊品は資本プロジェクトおよび認定要件と密接に結びついています。材料ミックスは、溶接消耗品産業全体で幅広い価格帯を支えています。
溶接技術別:
アークプロセスが中心的地位を維持しながらレーザー溶接が拡大アーク溶接は2025年の溶接消耗品市場の61.40%を占め、SMAW、MIG/MAG、TIG、およびSAWプロセスにわたっています。このプロセスグループは、多くの母材厚さ、継手形状、および溶接姿勢にわたって使用されています。ナローギャップSAWは、制御された入熱で厚板を溶接できるため、オフショア風力基礎において特に重要です。80 mm S355MLプレートの研究では、ハイブリッドレーザーアークとナローギャップSAWのシーケンスが必要な機械的特性を維持しながら溶接量とフィラー使用量を削減したことが報告されています。抵抗溶接は、主に成形電極チップを使用し、溶着フィラーメタルの代わりに使用するため、フィラーが少なくなります。酸素燃料溶接は修理作業や電力が不安定な場所での使用を継続していますが、製作の電化が進むにつれてその価値シェアは低下しています。
レーザーおよび電子ビームプロセスは最も急速に成長している技術カテゴリーであり、CAGR 11.60%を記録しています。これは、バッテリーエンクロージャー溶接および航空宇宙接合に支えられています。これらの結果は、厳密に制御された入熱と精度を必要とする用途での採用を支持しています。溶接消耗品市場はレーザー採用に正比例して成長するわけではありません。これは、レーザー継手当たりのフィラー使用量がアーク溶接よりも少ない場合があるためです。摩擦攪拌溶接も、一部の航空宇宙および自動車用アルミニウム構造においてフィラー要件を削減できます。ニアネット形状の航空宇宙部品の付加製造は特定の溶接工程を削減する可能性がありますが、すべての製作作業における接合を排除するわけではありません。[3]
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設が首位を占め、造船およびオフショアが拡大建築・建設は2025年の溶接消耗品市場の29.90%を占め、橋梁、地下鉄システム、トンネル、および商業ビルにおける構造用鋼への需要によって牽引されました。インドは2025年度に1億6,370万トンの完成鋼を消費し、建設・インフラがその需要の68%を占めました。この活動は、構造継手向けの標準的な認定製品への継続的な需要を生み出しています。自動車および輸送は、鋼ボディ接合、抵抗スポット溶接、およびEV構造へのアルミニウム使用の増加によって牽引され、第2位の最終用途カテゴリーを占めました。石油・ガス、エネルギーインフラ、および重機械は、高強度および耐食性製品への安定した需要を生み出しています。航空宇宙および防衛は量的には小さいですが、NADCAPおよびAS9100の厳格な要件の下で、より高付加価値のクロムニッケルTIGロッド、ニッケル合金電極、および特殊チタンフィラーを使用しています。
造船およびオフショアセグメントは溶接消耗品市場で最も急速に成長している最終用途カテゴリーであり、CAGR 11.40%を記録しています。これは、新造船建造およびオフショア風力基礎が高仕様製品を必要とするためです。HD Hyundai Heavy Industriesは、ロボット対応造船所の産出量が1日当たり500トンから750トンに増加したと報告しています。産出量の増加は、安定したワイヤ送給と一貫したアーク挙動を持つ製品を優先します。オフショア構造物も低温サービス向けの靭性認定ワイヤフラックスの組み合わせを必要とします。これらの需要は、物理的な消耗品とともにプロセスサポートおよび認定の価値を高めています。したがって、造船はプレミアムフラックスコアードおよびサブマージアークグレードの明確な成長経路を提供しています。
地域分析
アジア太平洋地域の溶接消耗品市場
アジア太平洋地域は2025年の地域別溶接消耗品市場において44.50%のシェアを占め、中国、インド、日本、韓国が牽引した。インドの鉄鋼需要は2025年に9.8%増加し、2025〜26年度の完成鋼材消費量は1億6,370万トンに達した。中国は2025年に世界全体で新設された9.3ギガワットの洋上風力発電容量のうち6.6ギガワットを稼働させた。日本と韓国は、KR、NK、DNV認証要件を満たすプレミアム造船製品を支援している。インドネシア、ベトナム、タイ、フィリピンは製造業および商業建設を通じて需要を追加している。2025年1月、voestalpine Böhler Weldingはインドの製造・応用技術分野における事業拡大とソリッドワイヤー生産能力の増強を表明した。
北米および欧州の溶接消耗品市場
北米と欧州は溶接消耗品市場におい技術重視の領域を形成している。AWSの労働力データは、北米における溶接労働力の大きな不足を示しており、これがロボット溶接および協働溶接システムの採用拡大を促進している。カナダはパイプラインおよび水力発電建設を通じて需要を支え、メキシコは米国と連携した自動車生産に供給している。欧州の製造業者は職業上の暴露要件に直面しており、認証済み低ヒューム製品への需要が高まっている。ドイツ、英国、イタリアは自動車、航空宇宙、エネルギー機器の製造に注力している。北欧の洋上風力および海底パイプライン活動は、DNVおよびロイズ・レジスターが承認した低温衝撃適格消耗品を支援している。
中東・アフリカおよび南米の溶接消耗品市場
中東・アフリカは溶接消耗品市場において最も成長の速い地域であり、7.80%のCAGRを記録しており、GCCにおける製造業、インフラ、土木建設プログラムに支えられている。西アフリカおよびオマーン湾の深海プロジェクトでは、海底機器向けに高ニッケルおよび耐食性製品が必要とされている。トルコは北アフリカ、湾岸市場、サブサハラフリカへの被覆電極の主要な地域供給国である。南米では、ブラジルの洋上プレソルト開発、水力発電建設、自動車サプライチェーンからの投資主導の安定した需要がある。アルゼンチンとペルーは鉱山機器のメンテナンスおよびパイプライン製造を通じて需要を支えている。輸入プレミアム製品は、公共調達向けにAWSまたはISO認証グレードを提供できるサプライヤーに機会をもたらしている。
競争環境
溶接消耗品市場はプレミアム層において中程度の集中度を示し、中・低層においては分散しています。Lincoln Electric、ESAB、Kobe SteelのKobelco Welding、Hyundai Welding、およびvoestalpine Böhler Weldingは、認定製品ポートフォリオ、流通、および応用エンジニアリングを通じて競争しています。ESABは2026年6月にEddyfi Technologiesの14.5 ビリオン 米ドルの買収を完了しました。この取引により、ESABは溶接・製作から航空宇宙、原子力、およびエネルギーインフラ向けの検査・モニタリングへと事業を拡大しました。Eddyfiは2026年に約2.70 ビリオン 米ドルの収益および8,000万 米ドルの調整後EBITDAに貢献すると見込まれていました。この組み合わせにより、製作記録と検査データが一括購入される場合に、コモディティサプライヤーが競争することがより困難になります。
Lincoln ElectricのRISE戦略は、2031年までに高一桁台から低二桁台の収益CAGRを目標とし、自動化、特殊材料、および地理的拡大における買収から300~400ベーシスポイントが期待されています。同社は2025年8月にAlloy Steel Australiaの残り65%の持分を取得し、アジア太平洋の鉱業セクター向けの耐摩耗プレートソリューションおよびデジタルモニタリングシステムのサプライヤーを完全にポートフォリオに組み込みました。ESABはまた、2025年6月に重工業溶接機器および高度自動化のドイツのリーダーであるEWM GmbHを2億7,500万ユーロ(3億200万 米ドル)で買収する最終合意に署名しました。プロセス固有の冶金学は、独自の高強度・高靭性溶接方法が要求の厳しい仕様を支えるオフショア用途において参入障壁であり続けています。これらの動きは、消耗品と機器、自動化、技術サービス、およびトレーサビリティを組み合わせられるサプライヤーを優遇しています。
機会としては、電気アーク炉製鋼製作向けの認定低水素・低ヒューム製品、EV(電気自動車)バッテリーエンクロージャー向けのアルミニウムフィラー、および湾岸深海・LNGプロジェクト向けの特殊ニッケルおよび二相製品が挙げられます。中国およびインドのメーカーは標準製品の認定カバレッジを拡大しており、コモディティSMAWおよびMIGワイヤのマージンに圧力をかけています。DNV、ロイド船級協会、およびAWSの認定プロセスは、プレミアム用途の周囲に参入障壁を維持しています。QRコード付きリールおよびデータ連携溶接記録は、トレーサビリティを必要とする調達コンテキストでますます重要になっています。国際溶接学会のフレームワークは、国境を越えた認定の一貫を高め、アジア太平洋の認定メーカーがより高付加価値市場に参入するのを支援する可能性があります。したがって、競争バランスは、製品と認定プロセスの両方を支援できる企業にとって引き続き最も強固です。
溶接消耗品産業のリーダー企業
-
Lincoln Electric Holdings Inc.
-
ESAB Corporation
-
Illinois Tool Works Inc. (Miller Welding)
-
voestalpine Böhler Welding GmbH
-
Kobe Steel Ltd. (Kobelco Welding)
- 注:主要企業の掲載順は順位を示すものではありません。
溶接消耗品市場
- Lincoln Electric Holdings Inc.
- ESAB Corporation
- Illinois Tool Works Inc. (Miller Welding)
- voestalpine Böhler Welding GmbH
- Kobe Steel Ltd. (Kobelco Welding)
- Hyundai Welding Co. Ltd.
- Tianjin Bridge Welding Materials Group Co., Ltd.
- Air Liquide S.A. (Welding Division)
- Ador Welding Ltd.
- Gedik Welding Inc.
- Welding Alloys Group
- Selectrode Industries Inc.
- Sandvik Materials Technology (Alleima)
- Panasonic Welding Systems
- TASETO Co., Ltd.
- Nippon Steel Welding & Engineering
- Oerlikon (CD&R-owned)
- Daihen Corporation
- Great Welding Ltd.
- Kiswel Co. Ltd.
Recent Industry Developments in 溶接消耗品市場
- 2026年6月:ESAB Corporationは、高度非破壊検査およびモニタリングのグローバルリーダーであるEddyfi Technologiesの14.5 ビリオン 米ドルの買収を完了しました。この取引により、ESABの潜在的市場規模は約50 ビリオン 米ドル拡大し、同社は航空宇宙、原子力、およびエネルギーインフラにおける製作から検査までの完全なプロバイダーとして位置付けられ、Eddyfiは2026年に約2.70 ビリオン 米ドルの収益および8,000万 米ドルの調整後EBITDAに貢献すると見込まれています。
- 2025年8月:Lincoln Electric Holdingsは、Alloy Steel Australia (Int) Pty Ltd.の残り65%の持分を取得し、同社の完全所有権を達成しました。同社の年間収益は5,000万 米ドルであり、アジア太平洋の鉱業セクター向けの独自耐摩耗プレートソリューションおよびデジタルモニタリングシステムを製造していました。Lincoln Electricはアジア太平洋を超えてグローバルに技術を展開する計画です。
- 2025年6月:ESAB Corporationは、重工業溶接機器および高度自動化のドイツのリーダーであるEWM GmbHを2億7,500万ユーロ(3億200万 米ドル)で買収する最終合意に署名しました。この取引は欧州および北米における機器販売の成長を加速させるために設計されました。
- 2025年1月:Voestalpine Böhler Weldingは、インドにおける製造および応用技術の拠点拡大を発表し、過去5年間で3つの生産拠点に300万ユーロ(333万 米ドル)を投資しました。また、ローカル・フォー・ローカル戦略の一環としてソリッドワイヤ製造能力を追加する計画も発表しました。
世界の溶接消耗品市場レポートの範囲
溶接消耗品市場は、製品タイプ別(スティック電極、溶接棒、その他)、材料タイプ別(鋼、アルミニウム、ニッケル基、その他)、溶接技術別(アーク溶接、抵抗溶接、その他)、最終用途産業別(建築・建設、石油・ガス、その他)、地域別(北米、欧州、その他)に区分されています。本レポートは、上記すべてのセグメントの市場規模および金額(米ドル)予測を提供します。
セグメンテーション概要
| 被覆アーク溶接棒(SMAW) |
| 溶接ロッド(TIG) |
| サブマージアーク溶接(SAW)フラックスおよびワイヤセット |
| フラックス入りワイヤ |
| 溶接ワイヤ(GMAW/MIG/ソリッドワイヤ) |
| その他(オキシ燃料溶接ロッド、溶接粉末、シールドガス、チップ等) |
| 鋼溶接消耗品(炭素鋼、ステンレス鋼) |
| アルミニウム溶接消耗品 |
| ニッケル基溶接消耗品 |
| その他(銅、チタン、コバルト) |
| アーク溶接(SMAW、MIG、TIG、SAW) |
| 抵抗溶接(スポット、シーム) |
| オキシ燃料溶接 |
| その他(レーザー溶接、電子ビーム溶接) |
| 建築・建設 |
| 自動車・輸送 |
| 造船・オフショア |
| 石油・ガス、エネルギーインフラ |
| 重機・産業機器 |
| 航空宇宙・防衛 |
| その他(鉄道、消費財) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 被覆アーク溶接棒(SMAW) | |
| 溶接ロッド(TIG) | ||
| サブマージアーク溶接(SAW)フラックスおよびワイヤセット | ||
| フラックス入りワイヤ | ||
| 溶接ワイヤ(GMAW/MIG/ソリッドワイヤ) | ||
| その他(オキシ燃料溶接ロッド、溶接粉末、シールドガス、チップ等) | ||
| 材料タイプ別 | 鋼溶接消耗品(炭素鋼、ステンレス鋼) | |
| アルミニウム溶接消耗品 | ||
| ニッケル基溶接消耗品 | ||
| その他(銅、チタン、コバルト) | ||
| 溶接技術別 | アーク溶接(SMAW、MIG、TIG、SAW) | |
| 抵抗溶接(スポット、シーム) | ||
| オキシ燃料溶接 | ||
| その他(レーザー溶接、電子ビーム溶接) | ||
| 最終用途産業別 | 建築・建設 | |
| 自動車・輸送 | ||
| 造船・オフショア | ||
| 石油・ガス、エネルギーインフラ | ||
| 重機・産業機器 | ||
| 航空宇宙・防衛 | ||
| その他(鉄道、消費財) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の溶接消耗品の予測値はいくらですか?
溶接消耗品市場は2031年までに230.8 ビリオン 米ドルに達すると予測されており、2026年からCAGR 5.45%で成長し、インフラ、自動化、および認定オフショア製作作業によって需要が支えられています。また、鉄鋼製作、認定低水素製品、および自動化作業で使用されるワイヤ送給システムへの継続的な需要も反映しています。より高付加価値の製品は、オフショア基礎、造船、エネルギー機器、および文書化された性能を必要とするその他の継手に使用されています。原材料価格の変動と厳格なヒューム規制は、購買およびサプライヤーマージンへの制約として残っています。製品認定は世界的に重要な製作作業におけるサプライヤー選定に引き続き影響を与えています。
最も急速に成長している製品カテゴリーはどれですか?
フラックスコアードワイヤは溶接消耗品市場で最も急速に成長している製品タイプであり、CAGR 8.20%を記録しています。これは、自動化およびロボット溶接セルが安定した送給、繰り返し可能なアーク、および低スパッタ性能を必要とするためです。
低水素溶接製品が重要な理由は何ですか?
低水素電極およびワイヤは、特に電気アーク炉製鋼が拡大するにつれて、厚肉マイクロ合金鋼断面における割れリスクの管理に役立ちます。
最も急速に拡大している最終用途はどれですか?
造船およびオフショアは溶接消耗品市場で最も急速に成長している最終用途であり、CAGR 11.40%を記録しています。これは、船舶およびオフショア風力基礎が認定フラックスコアードおよびサブマージアーク製品を必要とするためです。
一部の用途でフィラーメタルへの需要を制限するものは何ですか?
摩擦攪拌溶接およびレーザー溶接は継手当たりのフィラーメタル使用量を削減でき、付加製造はニアネット形状部品の一部の接合工程を排除できます。
プレミアムサプライヤーが優位性を維持する理由は何ですか?
AWS、DNV、およびその他の認定は、技術サービスおよびトレーサビリティと組み合わさることで、重要な用途において認定製品を置き換えることを困難にしています。