
ベトナム農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
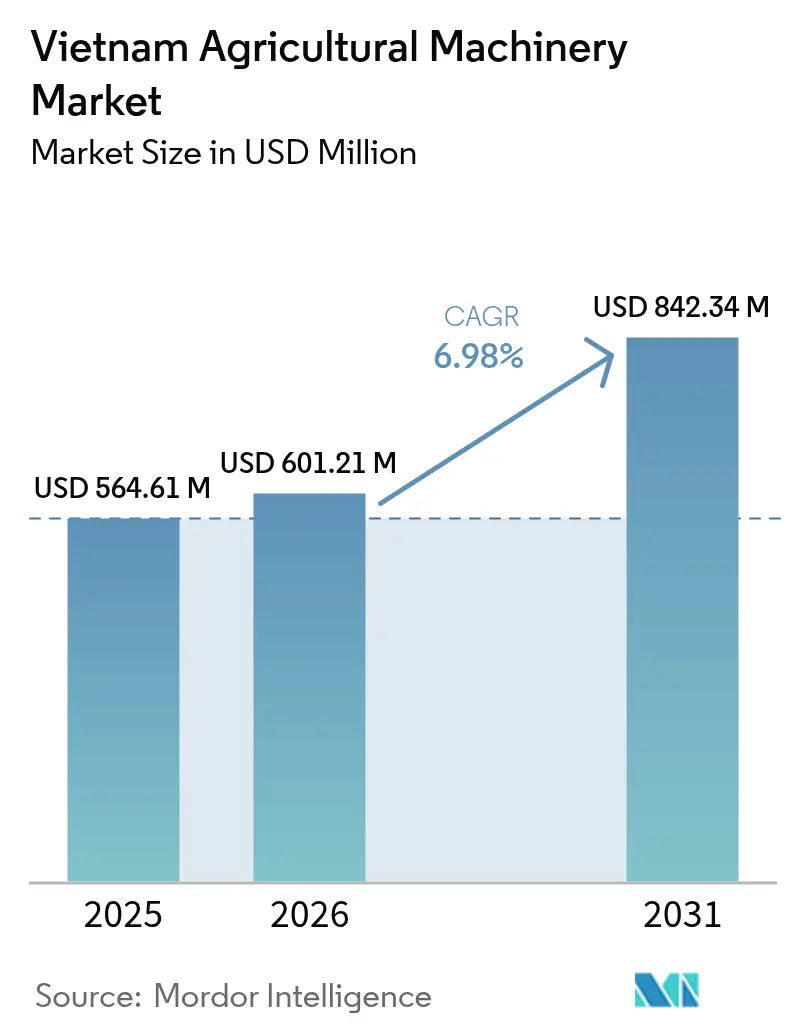
| 基準年の市場規模 (2025) | 564.61 百万米ドル |
| 市場規模 (2026) | 601.21 百万米ドル |
| 市場規模 (2031) | 842.34 百万米ドル |
| Growth Rate (2026 - 2031) | 6.98 % |
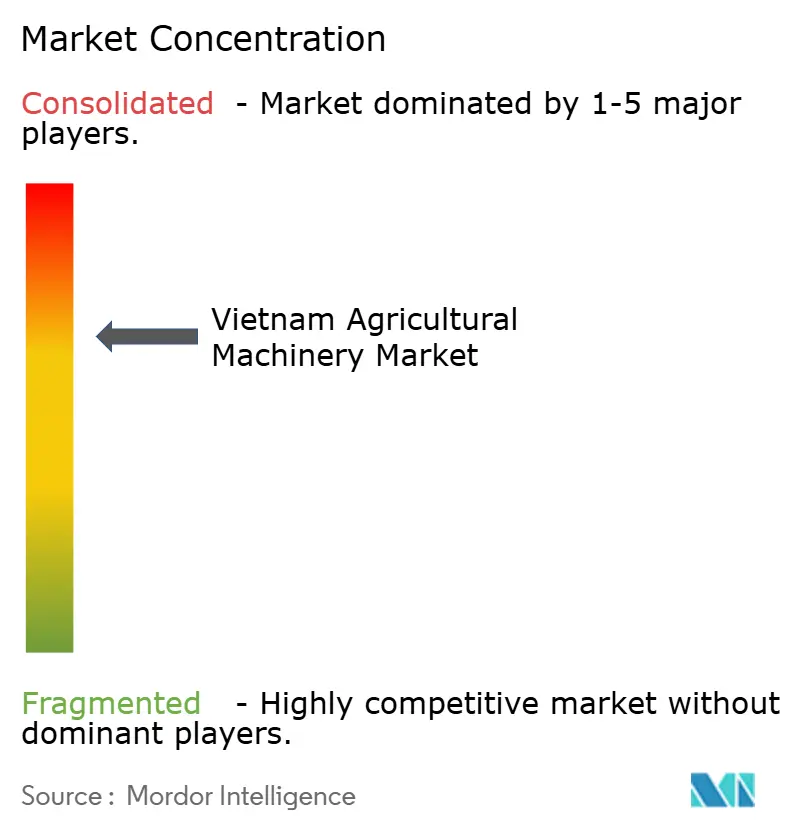
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム農業機械市場分析
ベトナム農業機械市場規模は2025年に5億6,461万USDと評価され、2026年の6億120万USDから2031年には8億4,234万USDへと、予測期間(2026年~2031年)中に年平均成長率(CAGR)6.98%で成長すると推定されています。労働力不足、政策連動型の信用インセンティブ、および輸出主導の流動性が新規機械の回収期間を短縮しており、農場の中央値が依然として1ヘクタール未満であるにもかかわらず、この傾向が続いています。100万ヘクタールの低排出水田認証推進は、監査可能なフィールドデータを生成できるテレマティクス対応トラクター、コンバイン、およびドローンへの需要を加速させています。ドローン散布サービスのコスト急落と、精密播種機の最大50%をカバーする省レベルの補助金が、小規模農家を完全所有よりもサービス利用型へと傾かせています。一方、国内組立業者と韓国または欧州サプライヤーとの合弁事業が、パワートレインの現地化と国内付加価値の向上を進め、プレミアム日本ブランドと低コスト中国製品の中間に位置するミッドティアの選択肢を生み出しています。
主要レポートのポイント
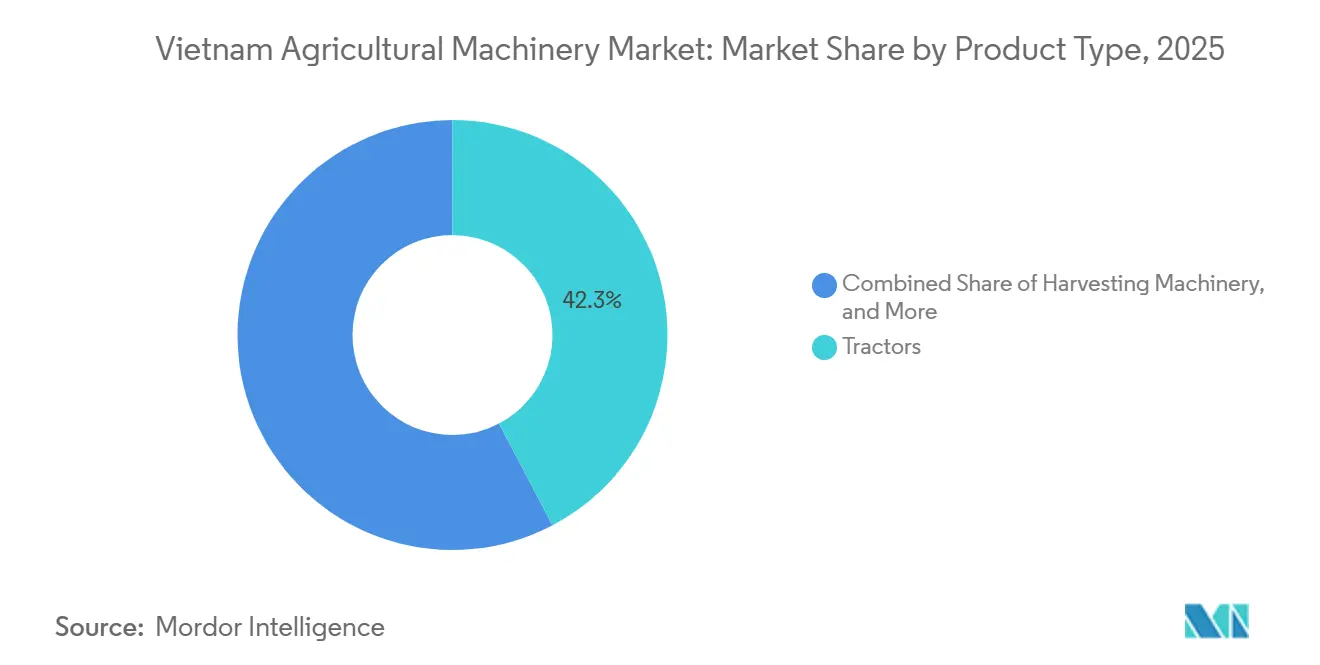
- 製品タイプ別では、トラクターが2025年のベトナム農業機械市場シェアの42.3%を占め、散布・ドローンは2031年にかけて年平均成長率(CAGR)7.8%で拡大すると予測されています。
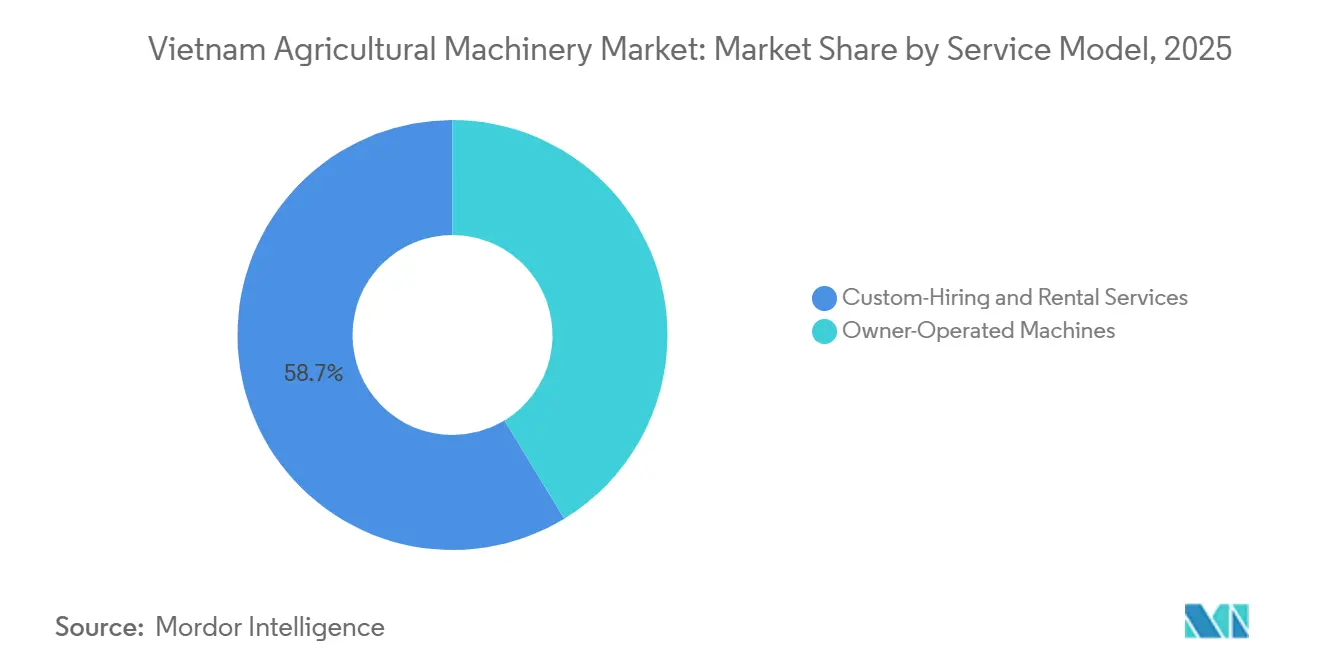
- サービスモデル別では、カスタムハイヤー・レンタルサービスが2025年のベトナム農業機械市場規模の58.7%を占め、2031年にかけて年平均成長率(CAGR)6.8%で成長すると予測されています。
- Kubota Corporation、Yanmar Holdings Co., Ltd.、Vietnam Engine and Agricultural Machinery Corp (VEAM)、Truong Hai Group Corporation (THACO)、およびDeere & Company (TTC Bien Hoa)が、2025年において市場収益の大部分を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナム農業機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業労働力の縮小 | +1.1% | 全国、特にメコンデルタおよび紅河デルタ | 中期(2~4年) |
| 政府補助による機械化信用枠の拡大 | +1.0% | 全国、カントー、アンザン、ドンタップで早期普及 | 短期(2年以内) |
| コメ輸出キャッシュフローの急増による機械更新資金の確保 | +1.1% | メコンデルタ各省 | 短期(2年以内) |
| ドローン散布サービスコストの急落 | +0.8% | 全国、紅河デルタおよびメコンデルタで集中 | 中期(2~4年) |
| 国内OEM(相手先ブランド製造業者)の現地化推進 | +0.6% | 中部各省、およびメコンデルタへの波及 | 長期(4年以上) |
| 農場データ収益化プラットフォームによるテレマティクス需要の拡大 | +0.4% | メコンデルタおよび中部高原 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農業労働力の縮小
2025年、ベトナムの農業労働力は農村労働力の51.94%を占め、以前の基準値から4.3%減少しました。メコンデルタで最も急激な減少が見られました[1]出典:ベトナム統計総局、「2024年農村・農業・水産業センサスの結果」、gso.gov.vn。域外への人口流出、気候変動による打撃、および農業従事者の高齢化が、農家に手作業を機械で代替することを迫っていますが、全地球測位システム(GPS)誘導コンバインを操作できる熟練オペレーターのプールは縮小しています。カスタムハイヤーサービスが収穫期を支配していますが、繁忙期にはオペレーター賃金が急騰し、自律型・半自律型機器への関心が高まっています。Kubota Corporationの2025年1月付技術情報は、モンスーン条件に適した湿田自動化に関する研究を確認しています。労働コストが上昇し続ける中、機械化は選択肢ではなく生存戦略となりつつあります。
政府補助による機械化信用枠の拡大
2024年7月の銀行通達により農業機械のファイナンシャルリースが解禁され、2024年末までに7,300兆ベトナムドン(約295億USD)に達したグリーン信用ポートフォリオを補完しました[2]出典:ベトナム国家銀行、「農業機械のファイナンシャルリースに関する通達26/2024/TT-NHNN」、sbv.gov.vn。カントー、アンザン、ドンタップの省レベルプログラムは、田植え機および精密播種機のコストの最大半額をカバーする補助金を上乗せしました。世界銀行の能力構築プロジェクトは、バリューチェーンにおける官民パートナーシップを基盤とすることで、貸し手のリスクをさらに低減しています。カマウ省のビンクオンなどの協同組合モデルは、信用パイプラインによって迅速に機材を拡充できるため、1ヘクタール当たり6~8USDのコスト削減を報告しています。輸入品より10%~20%低価格の国内組立業者は、補助金によってその低い価格がさらに小規模農家にとって魅力的になるため、不均衡な恩恵を受けています。
コメ輸出キャッシュフローの急増による機械更新資金の確保
2024年のコメ輸出収益は、数量が減少したにもかかわらず57億USDに達し、ベトナム農業機械市場に新たな流動性をもたらしました[3]出典:ベトナム税関、「2024年ベトナムコメ輸出統計」、customs.gov.vn。プレミアム香り米が利益率を押し上げたため、アンザン、キエンザン、ドンタップの農家は老朽化したコンバインを更新し、ドローン機材に投資しました。100万ヘクタールの低排出コメ義務化は、コンプライアンスをカーボンクレジット収益に結びつけているため、地理参照フィールドデータを記録できる機械が購入者の優先リストに挙げられています。交互湿潤乾燥灌漑にはセンサー搭載ポンプが必要であり、テレマティクスの普及をさらに促進しています。プレミアムコメが高値を引き付けるにつれ、更新サイクルは自己強化的になっています。
農場データ収益化プラットフォームによるテレマティクス需要の拡大
2024年10月のRiceMoReおよびFarMoReプラットフォームの立ち上げにより、低排出コメに特化した地理参照モニタリングとカーボンクレジット検証が導入されました。これらのプラットフォームは、精密モニタリングのためのツールを提供し、環境に配慮した農業慣行を奨励することで、持続可能性の向上を目指しています。2025年には、TTC AgriSのAgriBrainプラットフォームがブロックチェーントレーサビリティと人工知能(AI)分析を組み込み、農家が15%~30%の収量増加を記録し、メタン削減クレジットを収益化できるようにします。このプラットフォームはデータ管理を合理化し、農家の意思決定を改善することが期待されています。農業環境省は2026年までに100万ヘクタールの水田を接続し、トラクターとコンバインがリアルタイムデータを送信することを目指しています。このイニシアチブは、運用効率とデータ駆動型農業慣行を大幅に向上させることが期待されています。ハイフォンでのフィールド試験では、大規模農場の45%がすでにドローンを所有しており、農業における先進技術の普及が進んでいることが示されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農場規模の高度な分散 | -1.1% | 全国、特に紅河デルタで深刻 | 長期(4年以上) |
| 農村電化の遅れによる電動トラクターの普及阻害 | -0.7% | 遠隔地の省、最貧困層世帯 | 長期(4年以上) |
| 接続型機械へのサイバーセキュリティ脅威の増大 | -0.4% | 全国、モノのインターネット(IoT)普及率が高い地域で集中 | 中期(2~4年) |
| 熟練オペレーター不足によるサービスコストの上昇 | -0.9% | 全国、メコンデルタおよび中部高原で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農場規模の高度な分散
ベトナムには多数の区画に分散した多くの農場があり、平均農場規模は1ヘクタール未満です。その大部分が小規模な区画で営農しています。この著しい分散化は規模の経済を制限しており、コンバインハーベスターなどの機械を小規模区画に輸送することで効率向上が損なわれます。さらに、不規則な形状の圃場と狭い農道が大型農業機械の使用を妨げています。土地法は集約化に制限を課しており、メコンデルタおよびその他の地域での保有規模を制限しています。超小型機械が開発されるか、土地保有規制が改正されない限り、この構造的制約はベトナム農業機械市場の成長を阻害し続けると予測されています。
接続型機械へのサイバーセキュリティ脅威の増大
調査によると、多くの農家世帯がデジタル農業に関する情報へのアクセスを欠いており、他の世帯は財政的制約に直面しており、データ主権に関する懸念が浮き彫りになっています。農業機械が作物データをクラウドベースのダッシュボードにアップロードするにつれ、収量データの所有権に関する問題がより顕著になっています。新設された農業環境省は、100万ヘクタールにわたって衛星・センサーデータを配信する計画であり、データ漏洩リスクが高まる可能性があります。農村部のブロードバンドアクセスの限界がソフトウェア更新をさらに複雑にしており、現在、国内OEM(相手先ブランド製造業者)でセキュアブートや多要素認証を標準機能として提供しているメーカーはありません。サイバー攻撃が成功すれば収穫期に機械群を混乱させる可能性があり、サイバーセキュリティはますます重要なコスト要因として位置づけられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:トラクターが機械化を牽引しつつドローンが台頭
トラクターは2025年のベトナム農業機械市場シェアの42.3%を占め、770万ヘクタールの水田における耕起作業での中心的役割を反映しています。35馬力未満の四輪駆動ユニットが主流であり、狭い畦道や湿田を走行できるためです。トラクター向けベトナム農業機械市場は、初期費用を削減する信用枠と価格を抑制する現地化に伴い成長すると予測されています。Kubota CorporationとYanmar Holdings Co., Ltd.は、労働力不足を補うために20~40馬力モデルに自律機能を追加しており、国内組立業者は1万USD未満のティアを追求しています。二輪ユニットから乗り換える農家は、輸送にも使用できるコンパクトな四輪モデルを好み、対象市場を拡大しています。
散布・ドローンは現在、収益の中一桁台のシェアに過ぎませんが、2031年にかけて年平均成長率(CAGR)7.8%で最も速い成長を記録するでしょう。手作業散布とのユニットコスト同等性と最大75%の労働節約がその拡大を支えています。パイロットライセンス規則が安全基準を標準化し、保険適用を解禁すれば、ベトナム農業機械市場規模におけるドローンはさらに加速する可能性があります。登録台数はすでに2,800台を超え、Real-time Roboticsは輸入品より20%~30%低価格を実現しています。ドローンはリアルタイムの作物画像を取得するため、カーボンクレジット検証と連携し、採用者に第二の収益源をもたらします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


サービスモデル別:カスタムハイヤー・レンタルサービスが優位を占めるも所有も継続
カスタムハイヤー・レンタルサービスは2025年のベトナム農業機械市場の58.7%を占め、2026年~2031年の年平均成長率(CAGR)6.8%で最も速く成長するサービスです。このモデルは、農場の3分の2が0.5ヘクタール未満を耕作し、大型資産を償却できない状況に適しています。2024年に合法化されたリースから所有への移行型ファイナンスにより、サービス提供者はより頻繁に機材を更新でき、小規模農家が新しい機械にアクセスしやすくなっています。ビンクオンなどの協同組合は、共有リソースが1ヘクタール当たりのコストを削減し、自給農家にとっても機械化を実現可能にすることを示しています。
自己所有機械は依然として重要な支出分野であり、平均6ヘクタールの15万の商業農場が損益分岐点の稼働水準を超えています。カーボンクレジットプログラムへの参加は、テレマティクスログへの継続的なアクセスの必要性から、一部の農家に所有を検討させています。検証プラットフォームが賃借人の機械データへのシームレスなアクセスを可能にすれば、カスタムハイヤーが引き続き優位を保つ可能性が高いです。そのようなアクセスがない場合、プレミアム輸出農家は統合センサーを搭載したドローンなど、特殊機器の所有に回帰する可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
メコンデルタはベトナム農業機械市場の中核であり続け、2023年までにほぼ完全な機械化耕起を達成し、コメの98%をコンバインで処理しています。輸出収益がコンバインの更新とドローン機材のための十分な資本をもたらしました。この地域はまた、テレマティクスログを義務付ける低排出コメプロトコルの実施においても最前線に立っています。カントーは低排出栽培下のヘクタール数を目標としており、気候リスクが増大する中でも安定した機器需要を示しています。
紅河デルタはカスタムハイヤー業者の密度が最も高く、保有規模の大部分が0.5ヘクタール未満であり、深刻な労働力不足を抱えています。ハノイの市区予算がドローン購入の資金を援助しており、ハイフォンでは大規模農場における顕著なドローン所有が報告されています。超小型機械の主要購買層はここにあり、土地集約化を緩和する政策があればトラクター馬力への需要がさらに解放されるでしょう。
中部高原の農場は全国最大の平均1.83ヘクタールを誇り、酪農・肉牛へと多角化しているため、飼料機械の販売は低い基盤から成長しています。電力網の不安定さに制約された北部高地は、電力品質で世界113位にランクされており、依然としてディーゼル依存が続き、機械化が遅れています。インフラのギャップにより、電動トラクターのパイロット事業はまずデルタ地帯で実施されることになり、山岳地帯への電力網整備が進むまで地域間の格差が拡大するでしょう。
規制環境
ベトナムの農業機械政策の枠組みは、機械化戦略の実行を財政・金融の手段と結び付けている。農業環境省は決定3394/QD-BNN-KTHT(2023年)を通じて機械化・農産物加工戦略の実施を継続しており、一方でベトナム国家銀行の通達26/2024/TT-NHNNは農業機械のファイナンスリースを支援し、協同組合や受託作業サービス提供者による機材更新へのアクセスを広げている。
主要な機械カテゴリーについては、技術基準への適合と税務上の取り扱いも明確化されている。2025年、農業環境省は通達98/2025/TT-BNNMTを発行し、QCVN 89:2025/BNNMT(携帯型草刈り機)とQCVN 90:2025/BNNMT(コンバインハーベスター)を定めた。続いて通達101/2025/TT-BNNMTは、特定用途の農業機械が5%の付加価値税率の適用を受けるためのガイダンスを示した。2026年には、農業普及に関する政令268/2026/NĐ-CP(2026年8月20日発効)が政令83/2018/NĐ-CPに代わって施行され、普及プログラムが機械化研修、実演、技術普及を支援するための仕組みが更新された。
競合状況
ベトナム農業機械市場は中程度の集中度を示しており、Kubota Corporation、Yanmar Holdings Co., Ltd.、Vietnam Engine and Agricultural Machinery Corp (VEAM)、Truong Hai Group Corporation (THACO)、およびDeere & Company (TTC Bien Hoa)が2025年のベトナム農業機械市場の大部分のシェアを占めています。Kubota CorporationとYanmar Holdings Co., Ltd.はプレミアムトラクターおよびコンバイン市場を支配しています。その強みは全国規模のディーラーネットワークと稼働率重視のサービスにあります。
国内組立業者は規模を拡大しています。Vietnam Engine and Agricultural Machinery Corp (VEAM)はロボット溶接に投資して品質を向上させ、2026年までにトラクターシェアの引き上げを目指しています。Truong Hai Group Corporation (THACO)とLS Mtron Co., Ltd.の合弁事業は50%の現地調達率を追求し、関税優遇措置との整合を図っています。Kim Long Motorの新エンジン工場は輸入パワートレインへの依存を低減し、カンボジアおよびラオスへの輸出を可能にしています。
戦略は二極化しつつあります。プレミアムプレーヤーは自律化とデータ分析に向けて競争し、ミッドティアブランドは価格と現地化されたアフターセールスで競争しています。Real-time Roboticsはドローンコストを削減しながらベトナム語サポートを提供しています。アグリテックスタートアップはブランドを横断した機械データを集約し、ロックインを低減しています。1ヘクタール未満の区画向け超小型ロボットユニットと統合カーボンクレジットプラットフォームにホワイトスペースが存在しており、これらは既存プレーヤーがまだ手を付けていない領域です。
ベトナム農業機械産業リーダー
Kubota Corporation
Vietnam Engine & Agricultural Machinery Corp (VEAM)
Yanmar Holdings Co., Ltd.
Truong Hai Group Corporation (THACO)
Deere & Company (TTC Bien Hoa)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機械化とデジタルトレーサビリティおよび低排出生産を結び付けるプログラムは、小規模農家が協同組合を通じてアクセスできる、コネクテッド機器とデータ活用型サービスに特有の機会を生み出している。決議85/NQ-CP(2026年4月4日)は、デジタル農業、循環型農業、グリーンプロジェクトを重視しており、トラクター、ハーベスター、散布機/ドローンとデータ取得、監査証跡、アドバイザリーツールを組み合わせた機械パッケージへの需要を強化している。QRコードとIoTベースのマッピングを用いたトレーサビリティシステムが少なくとも26の省・市で稼働している中、機器メーカーやサービス提供者はセンサー、テレマティクス、コンプライアンス対応文書を、コメやその他の輸出志向のバリューチェーン向けの受託作業サービスにパッケージ化できる。
最も直近の商業化の道筋は、政府および国際的パートナーの支援を受けた協同組合主導のプラットフォーム統合であるとみられる。日本の経済産業省(METI)が支援する南半球プロジェクト第3フェーズは2026年4月に開始され、デジタル農業プラットフォーム(WACA、FaceFarm、Hanbai)を20省にわたる400の農業協同組合に統合し、機械と連動した農場管理モジュールと標準化されたデータフローのためのチャネルを構築している。財政的インセンティブも、通達101/2025/TT-BNNMTに基づく5%の付加価値税ガイダンスを通じて、定義された特定用途機械の購入を支援しており、収穫後損失を減らす同期的な機材更新を促している。別途、CP Vietnam Livestock Corporationなどの企業が参加して2026年7月に開始されたベトナム農業食品イノベーションプログラム(VAFIP)2026-2030は、AI対応メンテナンス、オペレーター研修コンテンツ、レンタル事業者や協同組合向けのブランド横断的な車両管理を提供するサプライヤーにとっての官民連携による参入経路を提供している。
最近の業界動向
- 2026年6月:VEAMは2026年年次株主総会において2026-2030年開発計画を承認し、新規プロジェクト向けに約2億6,000万米ドルの予算を伴う投資プログラムを含めた。この計画は国内製造能力の向上と、ベトナムの機械・パワートレインバリューチェーン全体における現地化とサプライヤー提携の範囲拡大を目指している。
- 2025年10月:ベトナムの協同・農村開発局とクボタコーポレーションは、メコンデルタにグリーン農業物流センターを設立する覚書に署名し、協同組合向けにクボタのKSAS Simple Connectデジタルシステムの導入を含んでいる。この協定は機械化と物流およびデータ活用型農場管理を結び付け、輸出志向のコメ生産地域におけるクボタのプラットフォームの存在感を強化している。
- 2024年2月:ベトナム国家銀行は通達26/2024/TT-NHNNを発行し、農業機械・設備のファイナンスリースを可能にした。リースを資金調達手段として拡大することで、この通達は受託作業サービス提供者や協同組合の機材更新サイクルを改善し、全額前払いによる所有をせずに高スペックのトラクターやハーベスターへのアクセスを広く可能にした。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、ベトナムにおいて土地の準備、播種、栽培管理、収穫といった中核的な農作業のために販売・使用される農業機械の価値を対象としており、同国で見られる典型的な購入・使用経路を網羅している。
対象範囲の除外事項:手工具や小型の非機械化器具、および主に収穫物が農場から出荷された後に使用される収穫後の食品加工ラインは除外する。
セグメンテーション概要
- 製品タイプ別
- トラクター
- エンジン出力別
- 15馬力未満
- 15~30馬力
- 31~45馬力
- 46~75馬力
- 75馬力超
- 駆動方式別
- 二輪駆動
- 四輪駆動
- エンジン出力別
- 収穫機械
- 播種・種まき機械
- 散布・ドローン
- 乾草・飼料機械
- その他の製品タイプ
- トラクター
- サービスモデル別
- 自己所有機械
- カスタムハイヤー・レンタルサービス
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造の初稿を構築し、ベトナムで確認できる兆候にモデルを結び付けるために用いられた。ベトナム統計総局の発表、農業農村開発省の刊行物、税関貿易統計などの公開情報源は、機械の輸入動向、農業機械化の方向性、主要地域別の作付強度を理解するのに役立った。
前提条件を確かなものにするため、FAOSTAT、世界銀行の指標、ベトナム農業における機械化率と労働力の利用可能性を論じた査読済み論文なども参照した。企業の年次報告書、製品カタログ、投資家向けプレゼンテーション、信頼性の高い現地メディアは、価格動向と流通パターンを相互検証するために用いられた。必要に応じて、企業財務情報、特許データベース、出荷単位の輸出入データについては有料購読サービスを利用し、製品構成に関するギャップを減らした。ここに挙げた情報源は例示であり、データ収集、検証、確認のために他の多くの公開資料やデータセットも用いられた。
一次インタビューおよび調査
ベトナムでの一次インタビューと調査は、メーカー、輸入業者、販売業者、協同組合、受託作業提供者、農業サービス利用者を対象としています。更新時期、レンタル利用、実現価格、資金調達、チャネル状況、労働力の確保状況、作付サイクルを検証しています。調査結果はデスク調査の証拠と比較され、現地供給と非公式な機械利用の欠落を埋め、前提に異議を唱え、最終推定値を三角検証しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:27% | 経営幹部(CXO):15% |
| 中堅層:48% | 機能/部門リーダー:32% |
| 小規模企業:25% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、ベトナムの作物および農業活動基盤から国内の機械需要を再構築するトップダウン方式から始まり、機械化の普及度を通じてフィルタリングすることで機器需要プールに到達する。実際には、コメおよび工芸作物の収穫面積、作付回数、農村労働力の利用可能性、機械の平均耐用年数と更新時期、機械の輸入量といった変数を用いて年間需要曲線を形成している。
初回試算の構築後、機器クラス別の平均販売価格のサンプリング、販売店へのチャネルチェック、可視性が得られる範囲でのサプライヤー数量の限定的な積み上げなど、選択的なボトムアップ近似を用いて合計値を相互検証している。ボトムアップの見方でギャップが生じた場合、完全なサプライヤー全数調査を強行するのではなく、製品構成の変化や受託作業車両の稼働率といった明示的な調整レバーを通じて調整を行っている。
予測にあたっては、政府による機械化支援、信用の利用可能性、農村部の賃金動向、農地集約化のペースといった主要な推進要因に関する専門家の見解を踏まえたシナリオ分析を用いた。その後、現実的な普及率の上限と、可能な限り通貨変動と実質価格変化を切り分ける価格推移ロジックを用いて、モデルを年ごとに延伸している。
データ検証と更新サイクル
検証はいくつかの段階を経て行われ、最終的な数値が単一の情報源や単一の前提に依存しないようにしている。輸入動向、作付パターン、機器普及率における目に見える変化といった独立した兆候と結果を比較し、現場でのユーザー報告と一致しない年次の急変を確認している。
最終承認の前に、異常値は別のアナリストによって確認され、乖離が重大な場合は主要な前提を追跡調査によって再確認している。レポートは毎年更新され、政策変更、急激な通貨変動、輸入の急増といった需要を左右し得る大きな出来事が発生した際には中間的な更新が行われる。納品の直前には最新のデータポイントを反映するよう最終確認が行われる。
他の公表推計値と比較したMordor Intelligenceのベトナム農業機械市場規模算定
ベトナム農業機械の公表市場価値は、各発行元が市場の境界をわずかに異なる形で設定し、農業活動を機器需要に変換するために異なる代理指標を用いているため、大きく乖離して見えることがある。差異は、基準として用いる年、価格を米ドルに換算する方法、受託作業やレンタル活動が市場の一部として計上されるかどうかによっても生じる。
この表は幅広いばらつきを示しており、Mordor Intelligenceのモデルでは、合計値に自己所有・自己運用による購入に紐づく機械需要に加え、受託作業・レンタルサービス経路も含まれており、これは機器販売請求書のみを合計した推計値と比べて計上価値を押し上げる傾向がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.56 B (2025) | |
| 業界調査発行元A | USD 0.28 B (2025) | 機器販売価値のみに焦点を当てる傾向があり、受託作業やレンタル車両が機械アクセスの主要な経路であり、中古機械の回転率が高い市場では過小評価につながる可能性がある。 |
| グローバル調査発行元B | USD 0.43 B (2025) | より狭い機器バスケットを用い、一律の普及率と価格上昇の前提を適用することが多く、ベトナム特有の作付強度パターンや高稼働車両にみられるより速い更新サイクルを見落とす可能性がある。 |
同じ国であっても、対象範囲の含め方が異なれば、成長ストーリーが似通っていても合計値は自然に乖離する。ベトナムで機械が実際にどのようにアクセスされているかに対象範囲を結び付け、観測可能な活動シグナルにモデルを連動させることで、最終的な数値は年ごとに整合性を取りやすく、再現しやすいものとなる。


レポートで回答される主要な質問
ベトナムにおける機械化支出はどのくらいの速度で成長しますか?
ベトナム農業機械市場は2026年から2031年にかけて年平均成長率(CAGR)6.98%で拡大すると予測されています。
最も高い販売シェアを持つ製品カテゴリーはどれですか?
トラクターが2025年のベトナム農業機械市場シェアの42.3%でトップでした。
ベトナムの農家にカスタムハイヤーが普及している理由は何ですか?
農場の3分の2が0.5ヘクタール未満を耕作しており、機械を所有するよりもレンタルサービスの方が経済的です。
農業用ドローンへの需要を牽引しているものは何ですか?
サービスコストが1ヘクタール当たり4~7USDに低下し、労働節約が最大75%に達しており、ドローンのコスト競争力が高まっています。
政府の政策はどのように機械購入を支援していますか?
2024年の銀行通達によりリースファイナンスが認可され、省レベルのプログラムが精密機器コストの最大50%を補助しています。
どの地域が最も多くの機械需要を生み出していますか?
メコンデルタと紅河デルタは、コメ輸出志向と深刻な労働力不足により需要を牽引しています。
最終更新日:


