
ベトナム農業用トラクター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
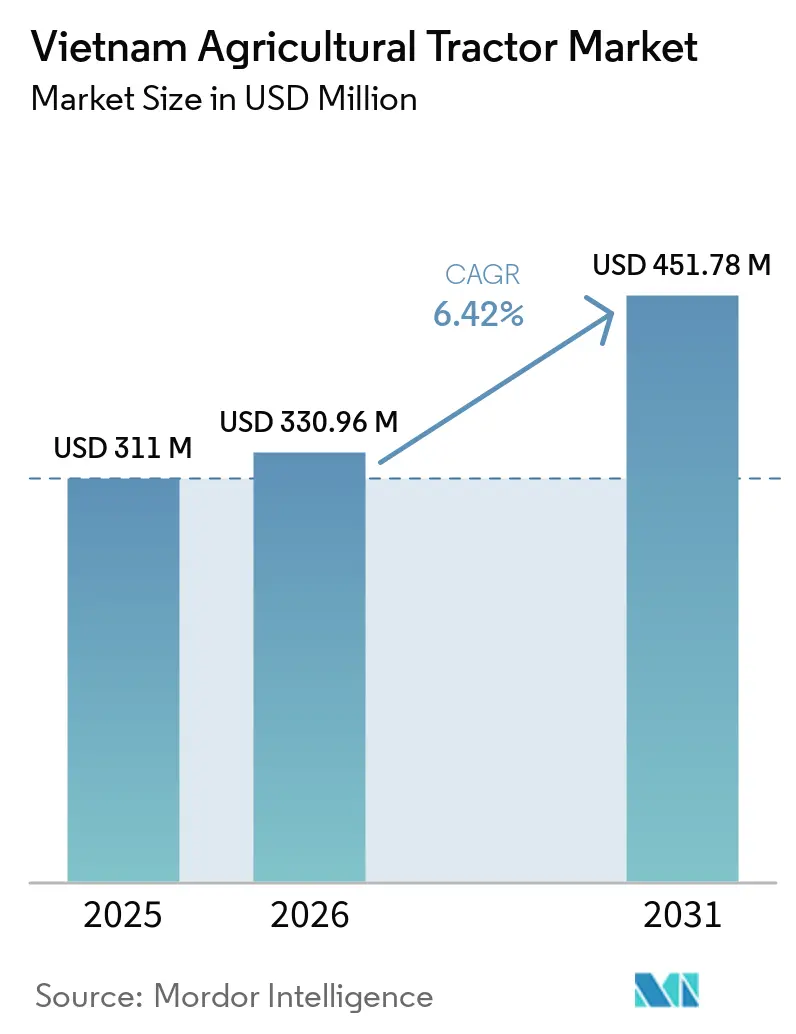
| 基準年の市場規模 (2025) | 311 百万米ドル |
| 市場規模 (2026) | 330.96 百万米ドル |
| 市場規模 (2031) | 451.78 百万米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
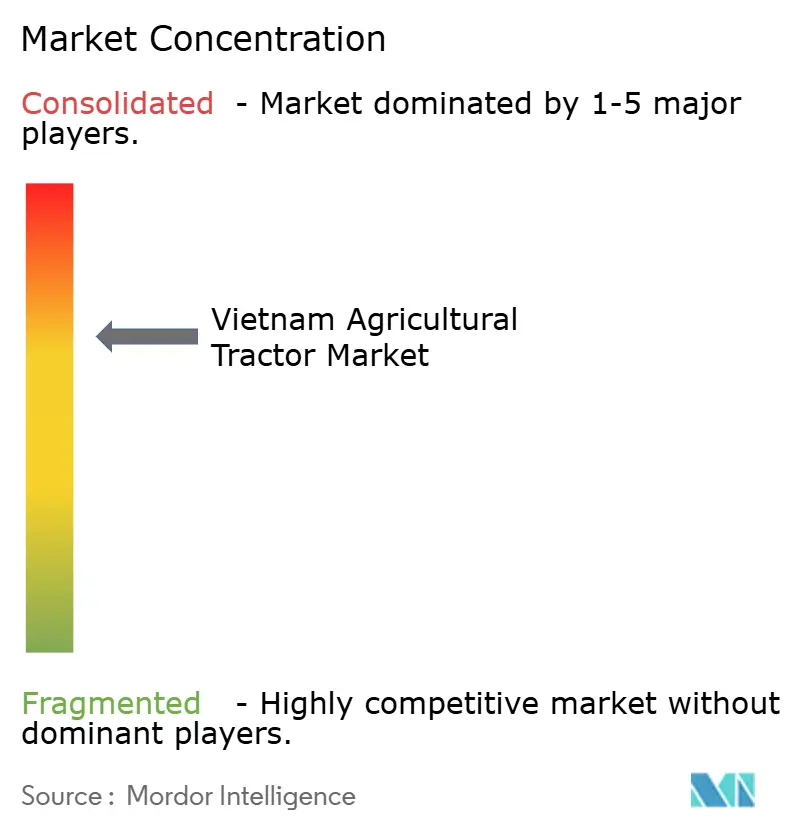
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム農業用トラクター市場分析
ベトナム農業用トラクター市場規模は、2025年の3億1,100万米ドルから2026年には3億3,096万米ドルへと成長し、2026年から2031年にかけて6.42%のCAGRで2031年までに4億5,178万米ドルに達すると予測されています。この上昇傾向は、農業機械化に向けた政策主導の推進、農業環境省の再編、および農家の取得コストを引き下げる低金利融資枠の急増を反映しています。[1] 農村部からの労働力流出、米の輸出量の増加、および精密農業への需要の高まりが、出力帯域全体にわたる販売台数の増加につながっており、融資プログラムが近期の購買を促進しています。四輪駆動方式が主流となっているのは、モンスーン期の土壌条件や傾斜地における作業においてより効果的であるためですが、コンパクトな二輪モデルも北部の小規模分散農家に引き続き支持されています。電動およびハイブリッド推進はまだ初期段階にありますが、充電インフラの整備を背景に普及が進んでいます。同時に、サービス型農業機械共有スキームや契約農業モデルにより、小規模農家は完全な所有コストを負担せずに機器を利用できるようになっています。
主要レポートの要点
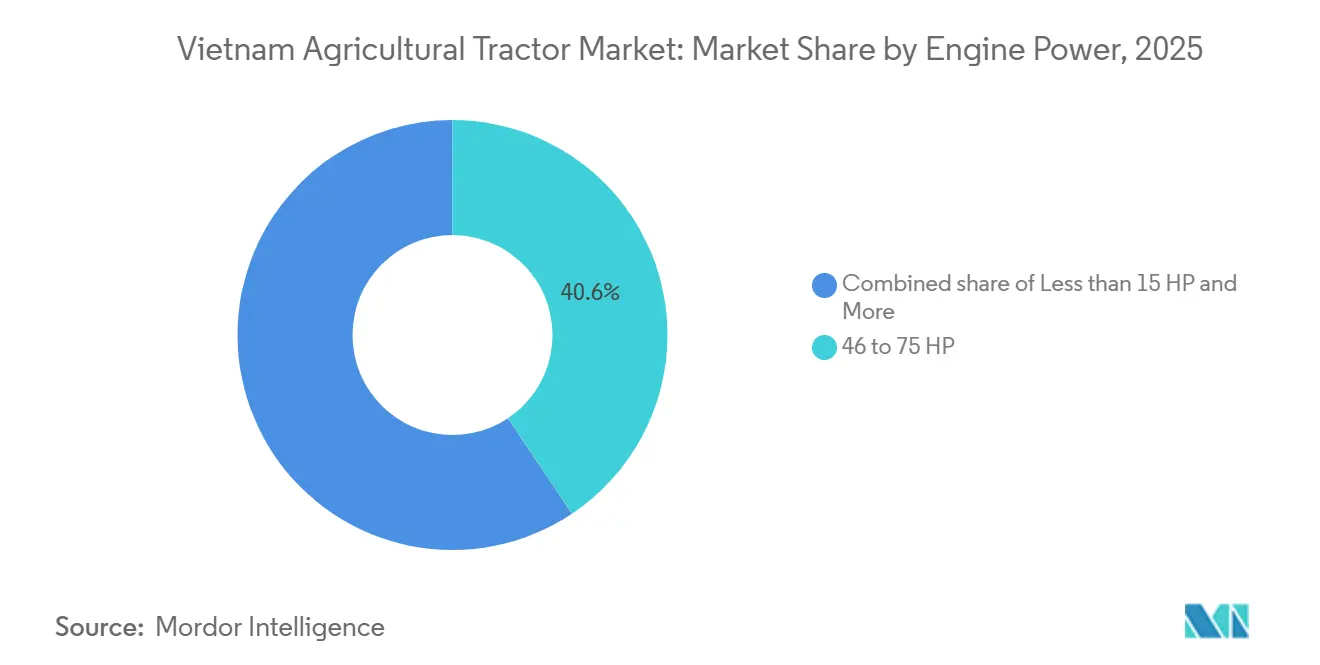
- エンジン出力別では、46〜75 HPのバンドが2025年のベトナム農業用トラター市場シェアの40.62%を占め、31〜45 HPカテゴリーは2026年から2031年にかけて5.74%のCAGRで拡大している。
- 駆動方式別では、四輪駆動ユニットが2025年のベトナム農業用トラクター市場規模の57.48%を占め、2026年から2031年にかけて6.43%のCAGRで成長している。
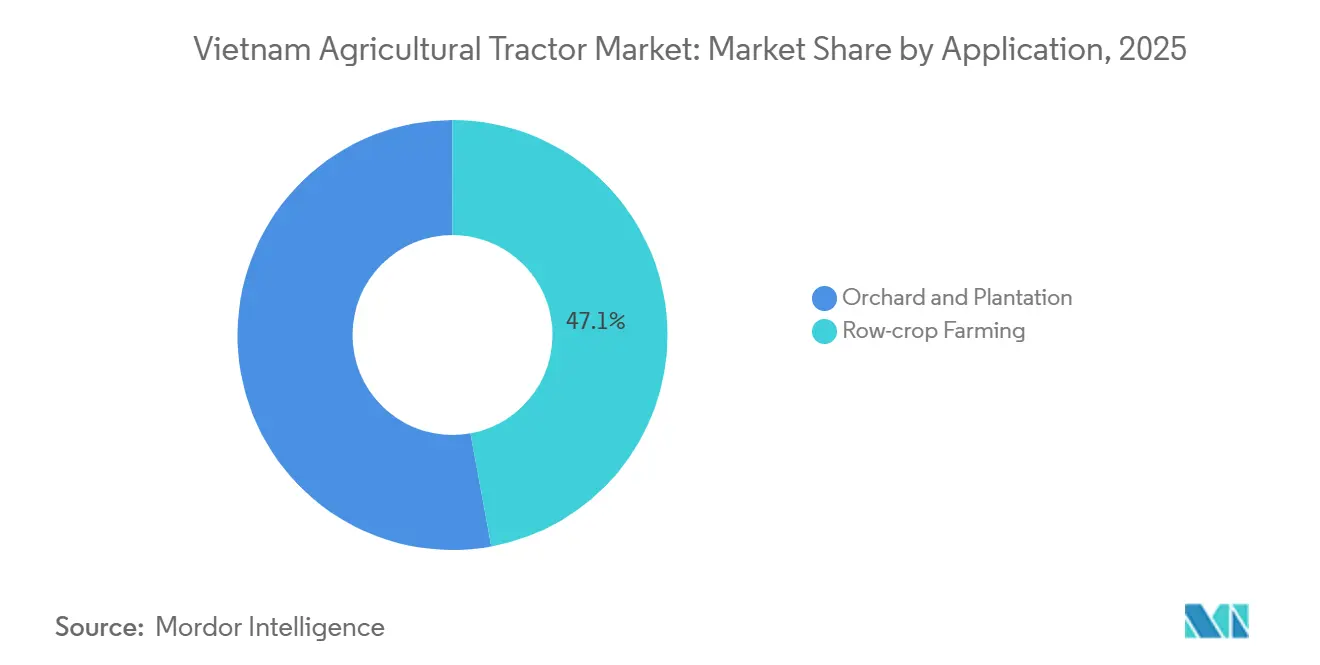
- 用途別では、畝間作物農業が2025年のベトナム農業用トラクター市場規模の47.12%を占め、果樹園・プランテーション用途は2026年から2031年にかけて6.05%のCAGRを記録している。
- 推進方式別では、ディーゼルエンジンが2025年のベトナム農業用トラクター市場シェアの92.55%を支配しており、完全電動モデルは2026年から2031年にかけて9.18%のCAGRを記録している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 農業機械化への関心の高まり | +1.8% | 全国規模、メコンデルタおよびレッドリバーデルタにおける早期利益 | 中期(2~4年) |
| 政府による機械化補助金の急増 | +1.5% | 全国規模、農業優先区域に集中 | 短期(2年以内) |
| 契約農業プログラムの成長 | +1.2% | メコンデルタ、中央高原地帯、北部地域への波及 | 中期(2~4年) |
| 高付加価値作物作付面積の拡大 | +0.9% | 中央高原地帯、北部山岳地帯、および沿岸州 | 長期(4年以上) |
| 農業物産の貿易支援の拡大 | +0.7% | 輸出志向地域およびメコンデルタの優位性 | 中期(2~4年) |
| 新興の低金利農業銀行融資枠 | +0.6% | 全国規模、農村協同組合へのアクセス強化 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農業機械化への関心の高まり
工業センターへの労働力移動が農業における労働力不足を生み出しており、農場は生産性を維持するために機械化の導入を進めています。[2] 国家開発計画は手作業から機械化への移行を促進し、農村地域全体での機械需要を高めています。沿岸部では、農業機械サービスが収入源となり、農家が所有コストを負担せずに機器を利用できるよう支援しています。メコンデルタなどの肥沃な地域における大規模な農地が、機械化農業の普及を後押ししています。検査センターが機器の安全基準適合を確保し、機械使用への信頼性を高めるとともに、技術主導型農業実践への移行を支援しています。
政府による機械化補助金の急増
政府の金融支援策が、低金利融資および地域の機械メーカーへの支援を通じて農業機械の普及を促進しています。これらの補助金は農家の財務負担を軽減し、生産性向上ツールへの投資を奨励します。これらのプログラムは国内部品サプライヤーを強化し、輸入依存度を低下させるとともに納期を短縮します。成果に基づく資金調達により、補助対象機器が作物収量および運営効率を確実に改善します。このアプローチは農業慣行を近代化し、農業サプライチェーンを強化することで、農村経済の発展を支援します。
契約農業プログラムの成長
契約農業は、購入保証契約および生産者への安定した収入を通じて農業投資を変革します。これらの仕組みは、小規模農家にとって機械投資をより予測可能なものにします。メコンデルタでは、機械化要件を伴う契約ベースの米生産が機器の普及を促進しています。協同組合モデルは共用機器の使用を促進し、稼働率を向上させます。このような協力関係は技術へのアクセスを拡大し、個人コストを削減するとともに、持続可能なコミュニティ型農業慣行を支援します。
高付加価値作物作付面積の拡大
農業政策は量的生産よりも高付加価値作物を優先し、コーヒーやドリアンなどの作物向けに特化した機械への需要が高まっています。果樹園および丘陵地プランテーションの農家は、地形を管理し収穫を最適化するためにGPS、データ記録、および傾斜安定機能を備えたトラクターに投資しています。精密農業システムが一貫性と品質を向上させます。この転換は、技術が収益性とグローバル市場競争力を高める付加価値志向農業への農業セクターの注力を反映しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度に分散した農地保有構造 | -1.4% | 全国規模、北部地域で最も深刻、メコンデルタでは中程度 | 長期(4年以上) |
| 農業商品価格の変動 | -1.1% | 輸出依存地域、メコンデルタのコメ、中央高原地帯のコーヒー | 中期(2~4年) |
| 電動トラクター向け農村充電インフラの不足 | -0.8% | 全国農村部、遠隔州でのインフラ格差 | 中期(2~4年) |
| 熟練農業従事者の不足 | -0.6% | 全国規模、機械化農業地域で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度に分散した農地保有構造
ベトナムの農業セクターは、小規模かつ分散した農地保有を特徴としており、規模の経済の制限により農家が機械に投資する能力を制約しています。小さな農地面積は個々の機器所有を財務的に非現実的なものにしています。農地サービス提供者が仲介者として台頭し、共用機器へのアクセスを提供しています。山岳地帯では、急峻な地形が運営コストを増加させ、大型機械の使用を制限しています。機械化ポテンシャル向上のための土地統合に向けた政府の取り組みにもかかわらず、伝統的な社会慣行および相続法が進展を妨げており、農家はインフォーマルな共有取り決めおよびコミュニティベースの解決策に依存せざるを得ない状況が続いています。
電動トラクター向け農村充電インフラの不足
電動トラクターの普及は、農村部の充電インフラが不十分であることにより障壁に直面しています。国家計画には大規模な充電ステーション整備目標が含まれていますが、現在の実施は都市部に集中しており、農業地域は十分なサービスを受けられていません。このギャップは、植え付けおよび収穫期間中に機器の迅速な稼働切り替えを必要とする農家にとって、電動機械の実現可能性に影響しています。充電ネットワークを拡大する民間セクターの取り組みにもかかわらず、現在のインフラは集約的な農業操業を支援するには依然として不十分です。農村部における急速充電ステーションの限られた利用可能性が、機械化が不可欠な地域を中心に電動トラクターの普及を制限し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンジン出力別:
中間モデルが多用途性を支える46〜75 HPセグメントは2025年のベトナム農業用トラクター市場規模の40.62%を占め、ベトナムの多様な地形における汎用性の高さを示している。これらの中出力農業用トラクターは、水田や高地の畑における耕起、砕土、運搬作業を効果的にこなす。複数列植付機を操作しながら狭い枕地を走行できる能力は、出力と操縦性のバランスを求める農家に人気を博している。31〜45 HPのコンパクトなユニットは、2026年から2031年にかけて5.74%のCAGRという最高の成長率を示しており、コストと機動性が主要な関心事であるメコンデルタなどの地域における農場規模の小ささが背景にある。
15 HP未満の農業用トラクターは北部の棚田での存在感を維持し、75 HP超のユニットはより大規模な契約農場に対応している。業界では現在、中出力機にGPS、ISOBASの互換性、テレメトリーを標準機能として搭載している。これらの機体は可変施肥などの精密農業へのアップグレードを容易に受け入れられ、31〜75 HPモデルのハイブリッド化に注力するメーカーは販売量と利益率の向上を見込んでいる。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
駆動方式別:
四輪駆動がモンスーン期の農地を席巻四輪駆動トラクターは2025年のベトナム農業用トラクター市場シェアの57.48%を占め、2026年から2031年にかけて6.43%のCAGRで成長すると予測れている。その普及は、湛水した水田や急峻なコーヒー農園における確実な牽引力への需要を反映している。これらの機械はスリップを低減し、土壌の圧密を最小化し、モンスーン地域において不可欠な機能であるエンストなしに重い農具を支える。二輪駆動ユニットは乾燥した高地では引き続き有効であるが、融資オプションの改善により四輪駆動の入手しやすさが向上するにつれて需要は減少している。
四輪駆動農業用トラクターは年間稼働時間が18%多く、投資収益率を向上させている。電動バリアントは四輪システムの増大した電力要件により工学的な課題に直面している。インテリジェントなトルクベクタリングが電力消費を管理する一方、信頼性の高い充電インフラが依然として不可欠である。メーカーは現在、パワートレイン効率アルゴリズムと牽引力最適化に注力し、データ駆動型農業のニーズに応えるためヘクタール当たりの燃料またはワット時消費量で競争している。
用途別:
畝作農業を基盤に果樹園・プランテーションが上積み畝間作物は2025年時点でベトナムにおける農業用トラクター使用量の47.12%を占めている。食料安全保障と輸出におけるこのセグメントの重要性が継続的な機械化を促進し、代かき、田植え、収穫作業を支えている。モンスーン季節に支配されるこれらの時間的制約のある作業は、労働力不足に対処し作付けスケジュールを維持するために機械化の恩恵を受けている。
果樹園・プランテーション用途は、ドリアン、リュウガン、コショウの栽培拡大に牽引され、2026年から2031年にかけて6.05%のCAGRで成長すると予測されている。市場では、剪定ノコギリや噴霧機などの専用機器向けに柔軟なPTO速度を備えた狭幅シャシー・高地上高の農業用トラクターが提供されている。農場がドリップ灌漑とセンサーネットワークを採用するにつれ、移動式電力・データハブとして機能するトラクターの重要性が増し、精密農業への移行を反映している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
推進技術別:
小規模ベースから電動化の勢いが拡大ディーゼルエンジンは2025年のベトナム農業用トラクター市場シェアの92.55%を占め、燃料の広範な入手可能性、低い初期コスト、シンプルなメンテナンス要件に支えられている。これらのユニットは、代替燃料インフラが整備されていない遠隔地において特に、機械化農業に不可欠な存在であり続けている。その信頼性は、厳しい予算と困難な圃場条件に対応する農家に適している。
電動セグメントは、バッテリーコストの低下と厳格な炭素削減政策に支えられ、2026年から2031年にかけて9.18%のCAGRで拡大する。ハイブリッドシステムは中間的な選択肢として、油圧操作における燃費効率と回生制動を提供する。メーカーは航続距離の制限に対処するため、交換式バッテリーシステムとフィールドサイドのマイクログリッドを検討している。これらの進歩は、よりクリーンな推進技術への移行を示しており、インフラと政策の発展に伴い電動・ハイブリッドモデルの拡大が見込まれている。
地理的分析
ベトナム最大のコメ輸出地域であるメコンデルタは、飽和した土壌と狭い植え付け時期のために多用途機械を必要とする集約的な輪作農業を通じて農業用トラクター需要を牽引しています。インフラの改善によりフィールドの信頼性が向上し、季節を通じたトラクター使用が促進されています。レッドリバーデルタは、ハノイのディーラーネットワークおよび部品サプライヤーに近接しているため物流上の優位性があり、ダウンタイムを削減し高度なモデルへのアップグレードを可能にしています。この地域の農家は、さまざまな圃場条件での牽引力とパフォーマンスが向上したことにより四輪駆動ユニットを採用しています。
中央高原地帯はコーヒー栽培向けの特殊作物機械に注力しており、凹凸のある地形での根圏保護のために傾斜安定システムを搭載したトラクターが使用されています。サステナビリティ認証プログラムが機器の選定に影響を与えており、生産者は一貫した作物品質のために精密ツールを導入しています。北部山岳地帯は全体的な需要は低いものの、急傾斜の段々畑に適したコンパクトな電動およびハイブリッドトラクターのテストフィールドとして機能しており、トルク変動の低減をもたらしています。沿岸州は港湾アクセスを活用して輸入アタッチメントを調達し、産業クラスター構想を通じた共用修理インフラのメリットを享受しています。 ベトナムの多様な地形は農業地域全体にわたって特定のニーズを生み出し、メーカーに多様なトラクターモデルとサポートサービスの提供を求めています。農家は、飽和したデルタ地帯から高原地帯にかけて、異なる出力定格、シャシー構成、および地形適応性を備えた機械を必要としています。この多様性が設計およびアフターセールスサポートにおけるイノベーションを促進しており、サプライヤーは地域の条件に合わせたソリューションを開発しています。政府プログラムおよび地域物流ハブが、特に輸出志向の作物地域において購買決定に影響を与えています。機械化が進むにつれて、特定の農学的および環境的要件に機器を適合させる能力が市場競争力を左右します。
規制環境
ベトナムでは、首相が主導し所管省庁が実施する国家機械化政策の枠組みの下で農業用トラクターの導入が推進されている。決定858/QD-TTg(2022年7月20日)は、2030年までの機械化の一体的推進とスマート・デジタル技術の統合の方向性を示しており、決定3394/QD-BNN-KTHT(2023年8月11日)に基づく実施計画は、これを優先農業地域における省庁レベルの行動へと落とし込んでいる。
コンプライアンスと市場アクセスは、規格ならびに財政・貿易上の手段によって形作られている。トラクターの安全性適合は、TCVN 8744-1:2011やTCVN 8744-2:2012などの国家規格に基づいている。貿易面では、産業貿易省が2026年6月20日発効の通知78/QD-BCTを発出し、車輪式トラクターを含む特定の中国原産農業機械カテゴリーに対して12か月間3%の特別調整関税を適用しており、通達101/2025/TT-BNNMTは、どの特殊用途機械が5%の付加価値税率の対象となるかを示している。
競争環境
業界は中程度の集中度を維持しています。ベトナム農業用トラクター市場は複数の主要プレーヤーに支配されており、Kubota Corporationは広範なディーラーネットワークと統合された融資ソリューションを通じて強力な市場ポジションを維持しています。Truong Hai Group Corporation (THACO)は地域生産施設の設立および貿易障壁の影響を最小化するための戦略的パートナーシップの構築を通じて市場ポジションを強化しています。Deere & Company (TTC Bien Hoa)は精密農業ソリューションおよび自律型農業機械の提供により市場プレゼンスを拡大しています。これらの企業は、確立されたブランド認知度、技術サポートネットワーク、およびコメ栽培から高原農業に至るベトナムの多様な農業要件を満たす製品ラインナップを通じてポジションを維持しています。
Yanmar Holdings Co., Ltd.とVietnam Engine & Agricultural Machinery Corp (VEAM)は、製造の専門知識と地域生産施設を活用した重要な市場プレーヤーです。Yanmarは乾燥畑作用途に特化する一方、VEAMは地域サプライチェーンとの統合により、両社が小規模農地および協同組合農場に対応することを可能にしています。これらの企業は、信頼性の高い農業機械と包括的なアフターセールスサポートを提供することで市場での優位性を維持しています。確立されたネットワークにより、農家はベトナムの農業地域全体で必要な部品、訓練、およびメンテナンスサービスにアクセスできます。
新規市場参入者は電気自動車およびデジタル農業ソリューションに注力しています。スタートアップ企業は機器所有コストを削減するサービスベースのビジネスモデルを導入しており、インフラ企業は充電ネットワークシステムを開発しています。現行の規制は確立された安全・コンプライアンス措置を持つメーカーに有利であり、無認可の輸入品を制限しています。市場リーダーはハードウェアをソフトウェアと金融サービスと統合し、単一取引から継続的なサービス関係へと移行しています。技術、サービス、および規制コンプライアンスのこの統合が市場競争を変革し、農業機械化を推進しています。
ベトナム農業用トラクター産業のリーダー企業
-
Kubota Corporation
-
Truong Hai Group Corporation (THACO)
-
Yanmar Holdings Co., Ltd.
-
Vietnam Engine & Agricultural Machinery Corp (VEAM)
-
Deere & Company (TTC Bien Hoa)
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム農業用トラクター市場 このレポートでカバーされる企業
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Vietnam Engine & Agricultural Machinery Corp (VEAM)
- Iseki & Co., Ltd.
- Truong Hai Group Corporation (THACO)
- Deere & Company (TTC Bien Hoa)
- Mahindra & Mahindra Ltd.
- LS Group
- Zetor Tractors a.s. (HTC Investments)
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
市場機会と将来展望
業界団体が指摘している機械化のギャップに、重要な機会が存在する。2026年4月、ベトナム農業機械協会は、国内の農業機械投資が実需の約60%を満たすにとどまると報告しており、これはトラクターOEMや販売業者にとって、特に機械化戦略(決定858/QD-TTg)で強調されている米、コーヒー、果実の生産チェーンにおいて、かなりの規模の未開拓需要があることを示している。国内生産は総需要の約30%をカバーし、残りは輸入で賄われており、モンスーン条件下での耐久性、アフターセールスの稼働率、精密農業対応の構成で差別化できるサプライヤーにとって余地が生まれている。
政策に連動した金融や技術移転のプラットフォームも、単なる機器販売にとどまらない商業的な参入点を生み出している。ベトナム農業農村開発省(MARD)は、補助付き融資を中心とするインセンティブ制度の草案を公表しており(機械・技術設備購入に係るプロジェクト価値に対する年3%の金利提案などを含む)、これが協同組合や契約栽培事業者向けにトラクター、アタッチメント、研修を組み合わせたバンドル提供を後押ししている。ベトナム国際農業機械展示会2026(2026年7月23日から25日にホーチミン市のSky Expo Centerで開催予定)は、圃場準備からスマート灌漑に至る技術移転を軸に位置付けられており、OEMがISOBUS/テレメトリー対応の中出力トラクターを紹介し、共有利用や請負モデルを通じて細分化された農地保有の課題に対応するサービス提供者とパートナーシップを構築するための実践的なチャネルとなっている。
最近の産業開発事情 ベトナム農業用トラクター市場
- 2026年6月:ベトナム産業貿易省は通知78/QD-BCTを発出し、車輪式トラクターを含む特定の中国原産農業機械カテゴリーに対して12か月間3%の特別調整関税を適用した。この措置は輸入主導型供給の価格構造を変化させ、ディーラーの取扱品目における国内組立・国内調達機器の役割強化を後押ししている。
- 2026年4月:THACO INDUSTRIESは、チュライにおいて3,000万米ドルの投資による専用設備工場を開設し、年間75,000台の産業用・農業用機器の生産能力を有すると発表した。この製造拠点の拡大は、機器・部品の現地調達可能性を強化し、トラクターの総所有コストに影響を与える納期とアフターセールス対応の改善につながっている。
- 2024年12月:ヤンマーホールディングスは、International Tractors Limitedと提携し、タインホア省でSolisトラクターを販売開始した。これによりブランドおよびモデルの入手性が拡大し、省レベルのディーラー網を通じて主力馬力帯における競争が激化している。
ベトナム農業用トラクター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ベトナムにおいて農業用途向けに販売された農業用トラクターの価値を対象とし、米ドルで計上され、作物生産における土地準備、植付け、運搬作業に対する農場内需要に紐付けられている。
対象外:主に工業用または建設用途で購入されたトラクター、およびアタッチメントその他農業機械の個別販売は除外される。
セグメンテーションの概要
- エンジン出力別
- 15HP未満
- 15~30HP
- 31~45HP
- 46~75HP
- 75HP超
- 駆動方式別
- 二輪駆動(2WD)
- 四輪駆動(4WD)
- 用途別
- 畝作農業
- 果樹園およびプランテーション
- 推進技術別
- ディーゼル
- ハイブリッド
- 完全電動
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的な基盤を構築し、前提条件がベトナムの実情と一致していることを確認するために使用された。ベトナム統計総局の公表データ、農業農村開発省の更新情報、トラクター輸入に関するベトナム税関貿易統計、作付けおよび農場構造指標に関するFAOSTATシリーズなどの公開データポイントを活用した。また、トラターおよび農業機械化協会の資料、ならびに作物と圃場規模によってトラクターの出力ニーズがどのように変化するかを説明する査読済みの農学・機械化研究も参照した。
これらのシグナルを規模算定構造に変換するため、製品ミックス、価格動向、ディーラーカバレッジについて企業の年次報告書、販売代理店の発表、信頼性の高い地元ビジネス紙を確認した。一部では、企業財務・インテリジェンス、特許調査、出荷レベルの輸入記録について有料サブスクリプションを使用し、トレンドラインのクロスチェックを行った。ここに記載されたデスクソースは例示的なものであり、調査中のデータ収集、検証、明確化のために他の多くの公開資料が使用された。
一次インタビューおよびサーベイ
一次調査は、トラクターOEMチーム、ディーラーおよびサービスネットワーク、部品・融資パートナー、農場に近い機械化意思決定者へのインタビューと構造化サーベイを中心に実施した。これらの対話を通じて、典型的な馬力の好み、更新タイミング、輸入品と国内組立品の比率、トラクタークラス別の現実的な価格帯を確認し、前提条件が実用的なものであり続けるよう主要な水稲・高地作物地域全体でチェックを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | 最高経営幹部:16% |
| 中位層:45% | 部門・ユニットリーダー:24% |
| 中小プレーヤー:22% | マネージャー:60% |
市場規模算定と予測
規模算定は、ベトナムの農業活動シグナル、輸入フロー、主要作物システム別の機械化採用率からトラクター価値を再構築し、出力クラス別の予想ユニット需要に変換して米ドルで価格付けするトップダウン需要プール構築から始まる。主要インプットには、主要作物の耕作面積トレンド、ヘクタール当たりの典型的な機械化時間、小型・中型馬力トラクターの更新サイクル、該当する場合の二輪駆動と四輪駆動の需要比率、ならびにミックスシフトと通貨タイミングを反映した平均販売価格の動向が含まれる。
その後、合計値を妥当な範囲に保つため、選択的なボトムアップ近似値を使用した。具体的には、ディーラーチャネルの年間販売実績チック、観察された価格帯を乗じたサンプルユニット数量、および輸入ユニットが特定バンドを支配する場合の輸入出荷パターンとの整合性チェックが含まれる。サブセグメントの視認性が低い場合、インタビューで確認された隣接出力バンド比率を使用してギャップを処理し、モデルが小規模なニッチを過大評価しないよう国内需要指標と照合して再確認した。
予測については、機械化支援プログラム、農村部の労働力確保、農家の信用・リース利用可能性など、地元の専門家が強調した主要ドライバーを中心にシナリオ分析を適用した。各シナリオを年次ユニットおよび平均販売価格パスに変換し、インタビューのコンセンサスが最も安定したトレンドシグナルと一致した点に最終予測を設定した。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、異常な変動を早期に検出する。最終合計値を輸入価値トレンド、作物面積の変化、ディーラー在庫動向などの独立したシグナルと比較し、モデル出力がこれらの参照チェックから乖離した場合に前提条件を再検討する。
承認前、別のアナリストが計算チェーン、ユニットロジック、価格推移をレビューし、誤りや二重計上を排除する。重大な差異が生じた場合、政策変更や急激な価格変動など何が変化したかを明確にするため回答者に再連絡する。レポートは年次で更新され、重大なイベントが発生した場合には中間更新が行われ、納品直前に最終的な鮮度チェックが実施される。
Mordor Intelligenceのベトナム農業用トラクター市場規模算定と他の公表推計との比較
ベトナム農業用トラクターの公表市場価値は、基礎となる対象範囲と価値の積み上げ方法がソース間で異なるため、差異が生じることがある。最も一般的な差異は、トラクター販売として何がカウントされるか、基準年の選択、および輸入価値と価格設定をクリーンな需要数値に変換する方法から生じる。
実際には、一部の推計は隣接する農業機械の収益を混在させ、ベトナムのディーラー価格を確認せずに広域の地域平均販売価格カーブを適用するか、政策や通貨条件が変化した際に再検証されない長期成長パスを使用している。工業用トラクターと農業用ラクターを定義上混在させたり、モデルがアタッチメントや農具からトラクター価値を分離しない場合、ヘッドライン数値が膨らむ可能性があり、乖離はさらに大きくなる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億1,100万 米ドル(2025年) | |
| グローバルコンサルタントA | 6億6,672万 米ドル(2025年) | この推計は、トラクターと関連機械化支出を混在させた可能性のある広範な価値プールを使用しているようであり、アタッチメントおよび非農業用トラクター使用の除外に関する対象範囲の記述が明確でなく、合計値を押し上げる可能性がある。 |
| 産業出版社B | 2億9,201万 米ドル(2024年) | 基準年が異なり、価値の積み上げは現在の市場活動シグナルにより近いように見えるが、平均販売価格の推移方法と輸入価値の正規化方法が明確でなく、弱い年には数値を引き下げる可能性がある。 |
この表は、特にアタッチメントや非農業用途が暗黙的に含まれる場合、対象範囲の明確さと年次選択が乖離の大部分を生み出すことを示している。市場を農業用トラクター販売価に限定し、最終数値を確定する前に輸入シグナルをディーラー価格帯と照合することで、Mordor Intelligenceが採用するアプローチの主要な差別化点が明確になる。
レポートで回答される主要な質問
2026年のベトナムのトラクター市場規模はどのくらいですか?
市場は2026年に3億3,096万米ドルとなり、6.42%のCAGRで2031年までに4億5,178万米ドルに向けて拡大しています。
最も販売台数が多いエンジン出力帯はどれですか?
46~75HPのトラクターがベトナム農業用トラクター市場シェアの40.62%を占め、ベトナムの多様な圃場条件において多用途性と燃料効率のバランスを実現しています。
四輪駆動トラクターが主流となっている理由は何ですか?
モンスーン期の土壌と丘陵地のコーヒー農園では優れた牽引力が求められるため、四輪駆動バリアントが販売台数の57.48%を占め、二輪モデルよりも速い成長を遂げています。
競争はどの程度集中していますか?
業界は競争という観点で中程度の集中度を維持しています。