
米国滅菌装置市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.14 十億米ドル |
| 市場規模 (2027) | 4.5 十億米ドル |
| 市場規模 (2032) | 6.78 十億米ドル |
| 成長率 (2027 - 2032) | 8.55 % |
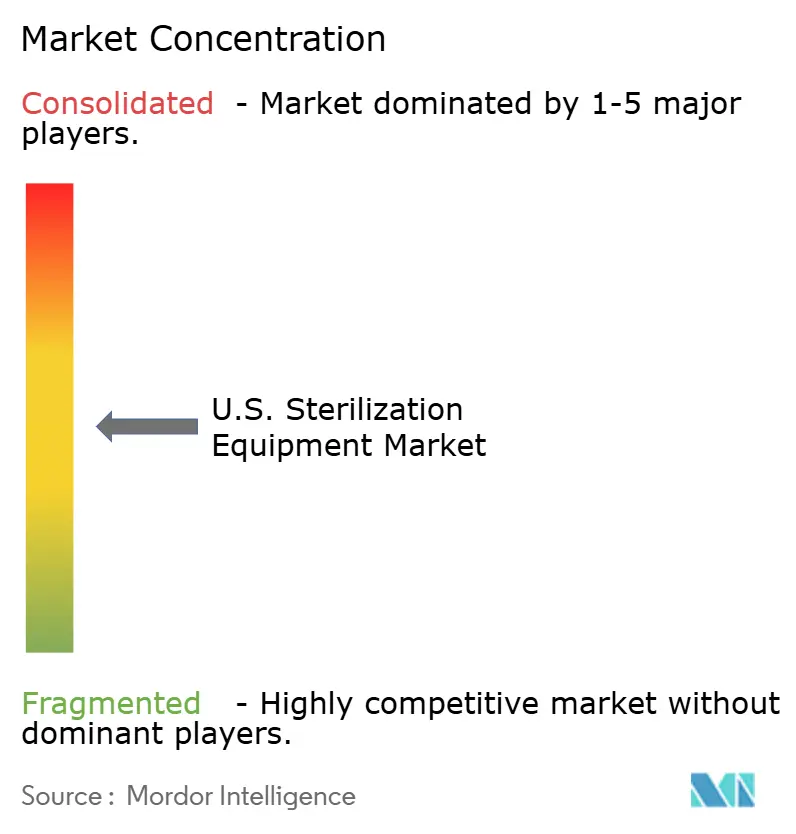
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国滅菌装置市場分析
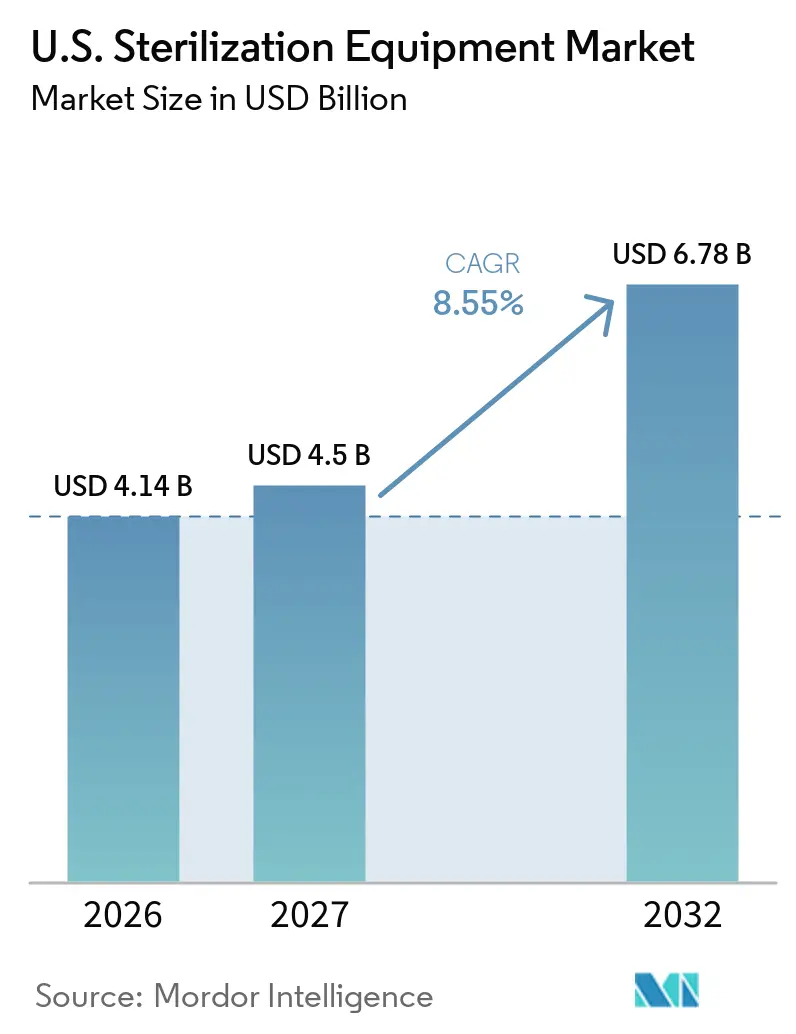
米国滅菌機器市場規模は2026年に41.4億米ドルと評価され、2027年の45.0億米ドルから2032年には67.8億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.55%です。
感染管理は引き続き重要な支出優先事項です。CDCの報告によると、米国では入院患者31人に1人が毎日少なくとも1件の医療関連感染を獲得しており、年間約72,000件の死亡に寄与しています。[1] 感染率は低下しているものの、CLABSIおよびCAUTI率の改善が検証済み滅菌・モニタリングプロトコルの重要性を示しているため、投資は継続されています。外来手術施設へのシフトが装置需要を再形成しています。より多くの処置が、コンパクトなシステム、迅速なサイクル、より強固な文書管理を必要とする施設へと移行しており、より小規模な滅菌処理チームによって管理されています。このトレンドが装置設計と機能性のイノベーションを促進しています。エチレンオキサイド規制をめぐる不確実性と熱感受性機器の使用増加が、購買意思決定に影響を与えています。
主要レポートのポイント
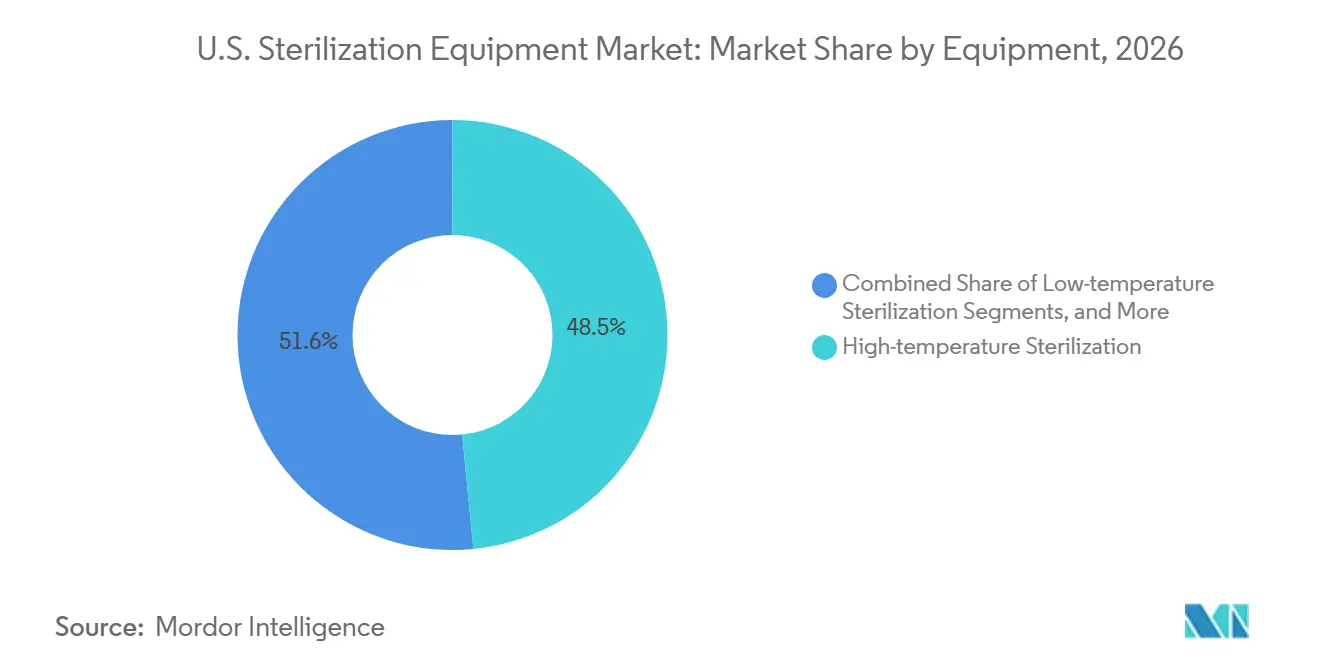
- 機器別では、高温滅菌が2026年の米国滅菌機器市場シェアの48.45%を占め、低温滅菌は2032年までに11.28%のCAGRで成長する見込みです。
- エンドユーザー別では、病院およびクリニックが2026年の米国滅菌機器市場規模の39.45%を占め、外来手術セターは2032年までに11.76%のCAGRで拡大する見込みです。
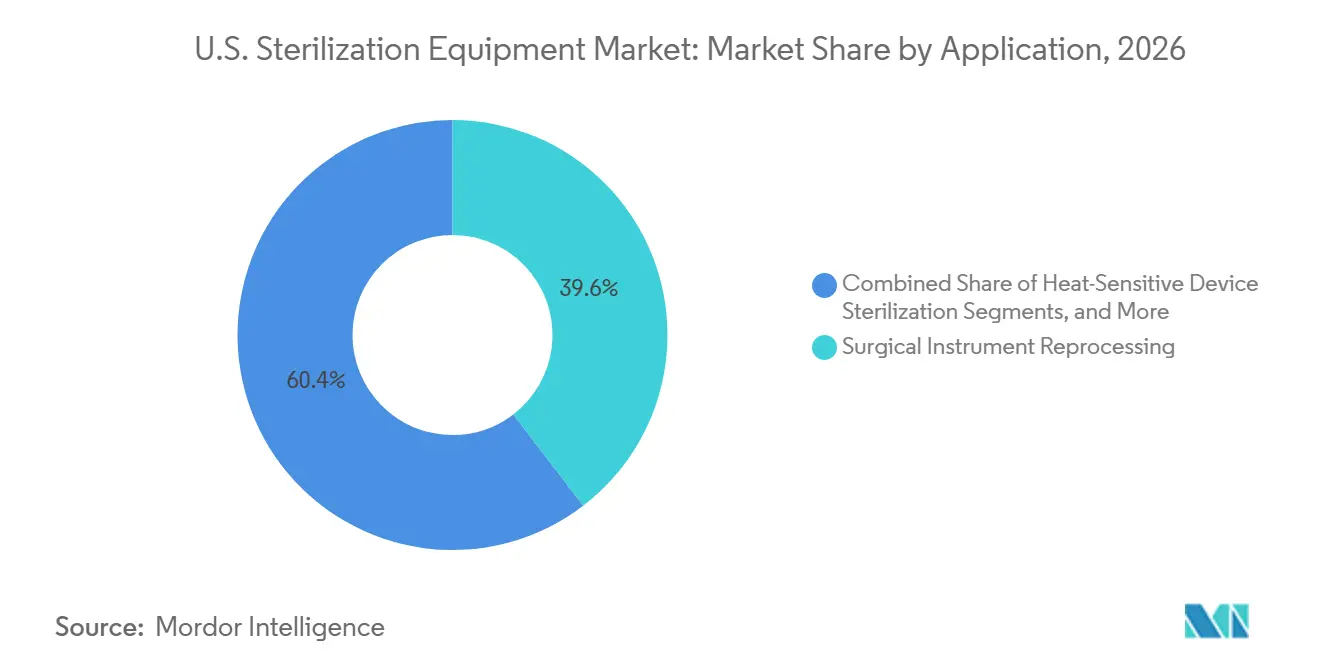
- 用途別では、外科器具の再処理が2026年の米国滅菌機器市場規模の39.60%を占め、熱感受性機器の滅菌は2032年までに12.35%のCAGRで進展する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国滅菌装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 処置件数の増加と器具の複雑化 | +2.5% | カリフォルニア州、フロリダ州、テキサス州など外来手術センターが多い州でより大きな伸びを示す全国的傾向 | 短期(2年以内) |
| 医療関連感染予防と再処理コンプライアンスの強化 | +2.8% | 全国的、特に北東部および南東部の急性期医療ハブ | 中期(2~4年) |
| 外来手術センターの拡大とコンパクト滅菌装置の需要 | +1.9% | 全的、サンベルトおよびマウンテンウェストの郊外回廊が主導 | 中期(2~4年) |
| エチレンオキサイドからの移行による低温アップグレードの推進 | +1.7% | 全国的、中西部および南東部の産業用滅菌回廊に集中 | 中期(2~4年) |
| 中央滅菌供給部門の自動化とトレーサビリティへの投資 | +1.0% | 全国の都市部学術医療センターおよび大規模統合デリバリーネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処置件数の増加と器具の複雑化が滅菌スループット要件を再定義
米国滅菌装置市場は、入院・外来環境における外科手術件数の増加と複雑化により進化しています。2025年、米国病院協会は2024年初頭の入院外科患者の生存率がパンデミック前のベンチマークと比較して20%高いと報告し、より厳格な無菌プロトコルを反映しています。[2] 重症度の高い症例では、ロボットアームや多腔デバイスなどの高度な器具が要となり、再処理にはより多くの時間と精度が求められます。さらに、2025年の外来患者数が9.8%増加したことで器具の回転率が上がり、スペースとターンアラウンドタイムを最適化するための高スループット装置と効率的なワークフローへの需要が高まっています。
医療関連感染予防と再処理コンプライアンスの強化が基礎的投資を維持
感染予防要件が引き続き米国における滅菌装置の需要を支えています。CDCデータによると、急性期医療病院における医療関連感染は2023年の132,913件から2024年には123,204件に減少し、進展を示しつつも継続的な投資の必要性を浮き彫りにしています。[3] 病院は改善された感染アウトカムを維持しなければならず、モニタリング、バリデーション、監査対応への注目が高まっています。2025年のAAMIガイダンスの更新により化学滅菌およびエチレンオキサイド滅菌の基準が引き上げられ、旧式システムは品質レビュー時に正当化が困難となり、更新需要を促進しています。
外来手術センターの拡大とコンパクト滅菌装置の需要が市場地理を再形成
外来手術センター(ASC)の台頭が米国滅菌装置市場を再形成しています。2025年第4四半期時点で全国に10,494施設のASCがあり、そのうち6,566施設がメディケア認定を受け、外科手術の80%以上を実施しています。小規模チームで運営し、スペースが限られているASCは、コンパクトな装置と合理化された文書管理を優先しています。[4] カリフォルニア州、フロリダ州、テキサス州などの高成長州がこのトレンを牽引しています。一方、入院日数は2035年までに10%増加すると予測されており、病院とASCの需要が同時に成長していることを示し、スケーラビリティとコンパクトシステムの両ニーズに対応するためベンダーの提供内容が多様化しています。
エチレンオキサイドからの移行が低温装置のアップグレードを促進
米国滅菌装置市場は、エチレンオキサイド規制をめぐる不確実性から低温プラットフォームへのシフトが進んでいます。エチレンオキサイドは国内の医療機器の約50%、年間約200億個を滅菌しており、規制変更の影響は大きいです。2024年、環境保護庁は90施設に対して90%以上の排出削減を義務付け、関係者が代替手段を模索するきっかけとなりました。2026年にこれらの規則を見直す提案がなされ、継続的な規制の流動性が浮き彫りになっています。購買者はリスクを軽減し熱感受性機器をサポートするために、過酸化水素プラズマおよび気化過酸化水素システムの採用を増やしており、コンプライアンス要件を超えた更新需要を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本コスト、バリデーション、およびユーティリティ改修負担 | -0.3% | 全国的、予算が限られたコミュニティ病院および独立系外来手術センターへの圧力が最も強い | 中期(2~4年) |
| エチレンオキサイドの許可取得とコンプライアンスに起因するダウンタイムリスク | -0.1% | カリフォルニア州、イリノイ州、テキサス州、ジョージア州など大気質規制が厳しい州 | 中期(2~4年) |
| 単回使用品への代替による院内再処理量の減少 | -0.05% | 全国的、特に大規模医療システムにおける高ボリューム機器カテゴリー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コスト、バリデーション、およびユーティリティ改修負担
高い取得コストは、高度な滅菌プラットフォームを必要としながらも限られた資本予算で運営するプロバイダーにとって依然として大きな課題です。大容量低温システムおよび自動化された中央滅菌供給部門ラインは、広範なバリデーション、設置改修、ユーティリティアップグレードを必要とすることが多く、全体的なコストを増加させます。コミュティ病院および独立系外来手術センターは、長期にわたる再バリデーション、スタッフの再教育、ワークフローの再設計などの追加負担に直面しています。
エチレンオキサイドの許可取得とコンプライアンスに起因するダウンタイムリスク
エチレンオキサイド使用者は、この方式への新規投資を妨げる規制上の不確実性に直面しています。環境保護庁の2024年改正により商業用滅菌業者に対する有害大気汚染物質基準が強化され、規則の継続的な改訂がさらなる予測不可能性をもたらしています。環境規制が厳しい州の施設は、ダウンタイム、許可取得の遅延、追加モニタリング要件などのリスクが高まっています。エチレンオキサイドは特定の機器カテゴリーで依然として好まれていますが、これらの課題により、バリデーションと再教育の負担があるにもかかわらず、多くの購買者が低温代替手段へと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置別:低温プラットフォームが新規設置においてシェアを拡大
2026年、高温滅菌は米国滅菌機器市場の48.45%のシェアを占め、最大セグメントとしての地位を維持しました。蒸気システムは、そのスケーラビリティおよび中央滅菌ワークフローへの統合性から、耐熱性器具、包装済み物品、および大量の外科トレーに対して引き続き優先的な選択肢となっています。ただし、従来の蒸気サイクルと非適合なコンポーネントを含む器具が増加しているため、その成長は加速するというよりも安定的なものとなっています。
低温滅菌は最も成長の速いセグメントであり、米国市場において2032年までに11.28%のCAGRで拡大する見込みです。この成長は、検証済みの理を必要とするロボット器具、フレキシブルスコープ、および熱感受性機器の使用増加によって牽引されています。2026年におけるGetingeのPoladus 150 VHP滅菌器の導入およびGSS67N蒸気プラットフォームの容量拡大は、スループットおよびスペース効率ニーズへの対応に向けたシフトを反映しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:外来手術センターが最も急速に拡大する顧客基盤に
病院およびクリニックは2026年の米国滅菌機器市場の39.45%を占め、最大のエンドユーザーグループとなっています。これらの施設は、大量の器具を処理し、手術および急性期ケアのニーズを支援するために、集中型滅菌部門に依存しています。大規模な学術医療センターおよび統合型デリバリーネットワークは引き続き主要な購買者であり、サービスの一貫性および検証済みワークフローへの注力を通じて、病院ネットワーク全体のプラットフォーム採用に影響を与えています。
外来手術センター(ASC)は最も成長の速いエンドユーザーセグメントであり、2032年までに11.76%のCAGRで成長する予測です。2025年第4四半期に10,494施設が報告され、外来手術が処置全体の80%以上を占める中、病院外での滅菌器需要が高まっています。ASCはコンパクトな機器、迅速なサービス、およびリモートモニタリングを優先しており、皮膚科、眼科、整形外科の専門クリニックも重要性を増しています。
用途別:熱感受性機器の処理が優先事項リストの上位へ
外科器具の再処理は2026年の米国滅菌機器市場の39.60%を占め、最大の用途セグメントとしての地位を維持しました。これは、すべての外科処置後に器具およびトレーを除染、滅菌、および記録する不可欠なニーズを反映しています。このセグメントの成長は、確立されたインフラおよびワークフローにより安定的です。
熱感受性機器の滅菌は最も成長の速い用途であり、米国市場において2032年までに12.35%のCAGRで成長する見込みです。検証済みの滅菌処理を必要とするロボットシステム、内視鏡アクセサリー、および電子部品の増加が需要を牽引しています。施設はモダリティの柔軟性をますます優先しており、最終滅菌および無菌処理は製造およびCDMO環境において引きき重要です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
米国における滅菌装置市場は、インフラ密度、外来拡大、環境規制の違いにより地域別の需要差異を示しています。南部、特にテキサス州、フロリダ州、ジョージア州は、人口流入、外来手術センターの拡大、処置需要の増加により成長をリードしています。カリフォルニア州、フロリダ州、テキサス州は、メディケア認定外来手術センター数と手術室容量において上位3州にランクされています。この成長は、コンパクトシステム、サービス契約、更新サイクルの設置基盤を拡大することで装置サプライヤーに恩恵をもたらしています。さらに、南部における人口増加と高齢化が入院の複雑性と外来ボリュームの両方を支えています。
北東部と中西部は、米国における大型病院用滅菌システムと自動化投資の主要地域です。学術医療センターと統合デリバリーネットワークが高度に集積するこれらの地域は、高度な中央滅菌供給部門への支出を促進しています。Getingeは2025年12月にAutomatiqプラットフォームを発売し、無菌再処のためのロボティクス、コンベアシステム、トレーサビリティソフトウェアを備えたこの市場をターゲットにしました。2026年5月、STERISはオハイオ州メンターに6,000万米ドルを投資した無菌保証製造工場の建設を発表し、国内サプライチェーンにおける中西部の役割を強化しました。これらの地域では、器具移動の規模、スタッフィングの複雑性、文書化要件から自動化需要が高くなっています。
競合環境
米国滅菌装置市場において、STERIS plcとGetinge ABが主導的地位を占め、Advanced Sterilization Products, Inc.、Tuttnauer、MATACHANA Group、Belimedはモダリティと施設規模に基づくニッチセグメントに注力しています。大規模病院、外来手術センター、メーカー、専門ラボがスループット、設置面積、コンプライアンスサポート、サービスカバレッジなど様々なニーズを優先するため、競合環境は多様です。
2026年、STERISは生産能力の拡大とポートフォリオの成長に注力しました。同社はオハイオ州メンターへの6,000万米ドルの新工場投資を発表し、2027年末までに稼働開始予定で、医療・ライフサイエスクライアント向けの無菌保証能力を強化します。Getingeは2025年12月にAutomatiqによるワークフロー最適化を推進し、2026年4月にGSS67Nのバリデート済みスループットを拡大し、滅菌部門内の生産性とトレーサビリティを強調しました。これらの戦略は、製造の深化、ワークフロー統合、カテゴリー拡大への注力を反映しています。
購買者は滅菌能力と並んで文書品質と監査対応をますます重視しています。このシフトにより、小規模なテクノロジー主導企業がより大きな装置エコシステムに統合でき、上位層以下での競争を維持し、市場の集中しつつもアクセス可能な性質を強化しています。
米国滅菌装置産業リーダー
-
STERIS plc
-
Getinge AB
-
Advanced Sterilization Products, Inc.
-
Andersen Products, LLC
-
Astell Scientific Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:STERISはオハイオ州メンターに6,000万米ドルを投資した新たな無菌保証製造工場を建設し、2027年末までに稼働開始予。同社はまた10億米ドルの自社株買いプログラムを承認し、2027年度の売上成長率を7%~8%と予測しました。
- 2026年4月:Advanced Sterilization ProductsはChemDAQと提携し、滅菌処理部門におけるAAMI ST58準拠の有害ガス検知・モニタリングを強化しました。
- 2026年4月:GetingeはGSS67N蒸気滅菌装置プラットフォームのバリデート済み積載容量を拡大し、同一フットプリント内でFDA認定バリデート済み積載量として最大24トレイ・272kgを実現しました。
- 2026年3月:環境保護庁はエチレンオキサイド商業用滅菌業者に対する2024年NESHAP規則の見直しを提案し、恒久的完全密閉要件および関連モニタリング義務を撤廃し、約90施設に影響を与えます。
- 2025年3月:FDAはANSI/AAMI ST58:2024、ST24:2024、TIR17:2024を含む更新されたAAMI滅菌基準を認定し、米国医療施設における化学滅菌、エチレンオキサイドシステム、材料適合性の新たな技術的ベンチマークを設定しました。
米国滅菌装置市場レポートの範囲
本レポートの範囲として、滅菌装置とは、ウイルス、真菌、細菌、高度に耐性のある細菌内生胞子を含むあらゆる形態の微生物生命を完全に排除、死滅、または不活化するよう設計された専門的な医療、検査、または産業用機器を指します。
米国滅菌装置市場は、装置別、エンドユーザー別、用途別にセグメント化されています。装置別では、高温滅菌(熱・蒸気滅菌および乾熱滅菌)、低温滅菌(エチレンオキサイド(ETO)、過酸化水素プラズマ、オゾン、その他の低温方式)、ろ過滅菌、電離放射線滅菌(電子線、ガンマ線、その他の電離技術)が含まれます。エンドユーザー別では、病院およびクリニック、外来手術センター、専門クリニックおよびオフィスベースケア、製薬・バイオ製薬メーカー、医療機器メーカーおよびCDMO、その他にセグメント化されています。用途別では、外科器具の再処理、軟性内視鏡の再処理および滅菌、熱感受性機器の滅菌、完成医療機器の最終滅菌、無菌処理サポートおよび無菌移送、バイオハザード・培地・検査廃棄物の滅菌に分類されています。本レポートは上記セグメントの市場規模および予測を金額(米ドル)で提供しています。
| 高温滅菌 | 湿熱・蒸気滅菌 |
| 乾熱滅菌 | |
| 低温滅菌 | エチレンオキサイド(ETO) |
| 過酸化水素プラズマ | |
| オゾン | |
| その他の低温方式 | |
| ろ過滅菌 | |
| 電離放射線滅菌 | 電子線 |
| ガンマ線 | |
| その他の電離技術 |
| 病院およびクリニック |
| 外来手術センター |
| 専門クリニックおよびオフィスベースケア |
| 製薬・バイオ製薬メーカー |
| 医療機器メーカーおよびCDMO |
| その他 |
| 外科器具の再処理 |
| 軟性内視鏡の再処理および滅菌 |
| 熱感受性機器の滅菌 |
| 完成医療機器の最終滅菌 |
| 無菌処理サポートおよび無菌移送 |
| バイオハザード・培地・検査廃棄物の滅菌 |
| 装置別 | 高温滅菌 | 湿熱・蒸気滅菌 |
| 乾熱滅菌 | ||
| 低温滅菌 | エチレンオキサイド(ETO) | |
| 過酸化水素プラズマ | ||
| オゾン | ||
| その他の低温方式 | ||
| ろ過滅菌 | ||
| 電離放射線滅菌 | 電子線 | |
| ガンマ線 | ||
| その他の電離技術 | ||
| エンドユーザー別 | 病院およびクリニック | |
| 外来手術センター | ||
| 専門クリニックおよびオフィスベースケア | ||
| 製薬・バイオ製薬メーカー | ||
| 医療機器メーカーおよびCDMO | ||
| その他 | ||
| 用途別 | 外科器具の再処理 | |
| 軟性内視鏡の再処理および滅菌 | ||
| 熱感受性機器の滅菌 | ||
| 完成医療機器の最終滅菌 | ||
| 無菌処理サポートおよび無菌移送 | ||
| バイオハザード・培地・検査廃棄物の滅菌 | ||
レポートで回答される主要な質問
2032年における米国滅菌機器市場の予測値はいくらですか?
米国滅菌機器市場は、予測期間中のCAGR 8.55%で、2026年の41.4億米ドルから2032年までに67.8億米ドルに達する見込みです。
米国滅菌装置需要において最も急速に成長しているエンドユーザーはどこですか?
外来手術センターは最も成長の速いエンドユーザーセグメントであり、外来手術件数の増加および全国的なASC基盤の拡大に支えられ、2032年までに11.76%のCAGRが見込まれています。
米国滅菌装置市場をリードしている装置セグメントはどれですか?
高温滅菌は2026年に48.45%のシェアで市場をリードし、病院の滅菌処理部門における蒸気システムの大規模な導入実績に支えられています。
米国において低温滅菌がこれほど急速に成長している理由は何ですか?
低温滅菌は、病院および外来施設が標準的な蒸気サイクルで処理できない熱感受性のロボット、内視鏡、電子器具をより多く使用するようになっているため拡大しています。
医療関連感染は滅菌装置需要にとってどれほど重要ですか?
依然として非常に重要です。2026年に引用されたCDCデータでは、2024年の急性期医療病院における医療関連感染が123,204件と依然として示されており、感染予防と再処理コンプライアンスが病院の設備投資の優先事項として高い位置を維持しています。
米国における滅菌装置サプライヤー間の競争はどのように変化していますか?
競争は基本的な装置を超えて、自動化、トレーサビリティ、ガスモニタリング、ソフトウェア統合、サービスサポートへとシフトしており、2025年および2026年のSTERIS、Getinge、Advanced Sterilization Products, Inc.の動向に示されています。