
Marktgröße und Marktanteil der US-amerikanischen Sterilisationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
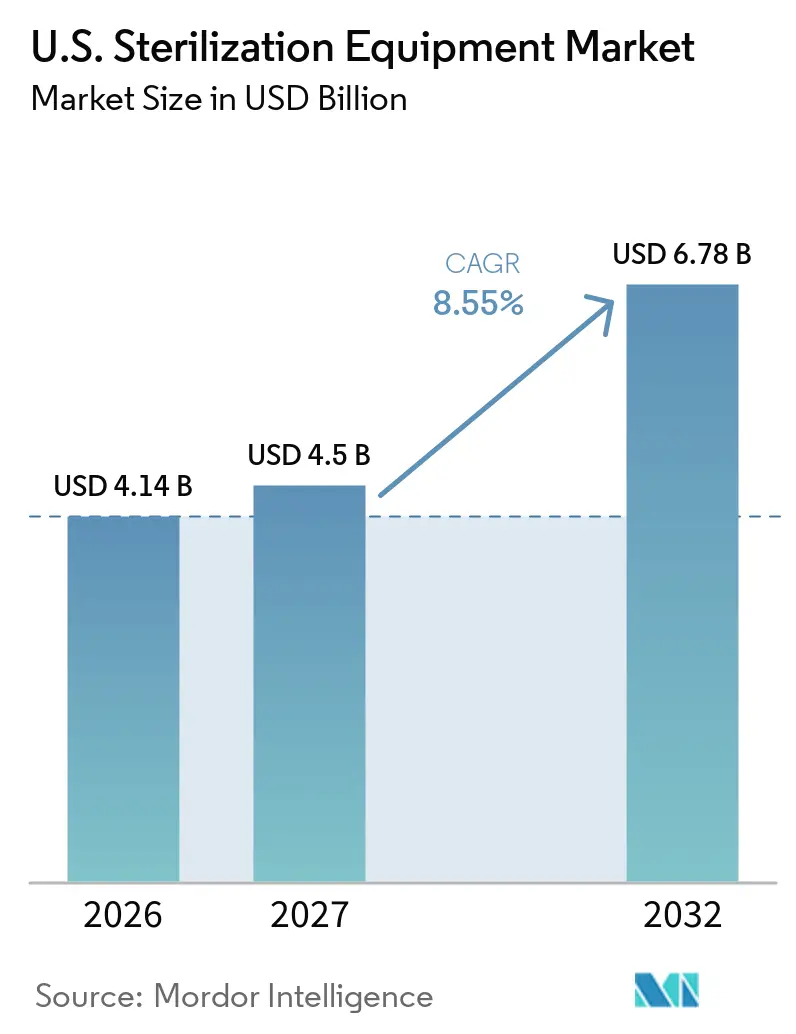
| Marktgröße im Basisjahr (2026) | 4.14 Milliarden US-Dollar |
| Marktgröße (2027) | 4.5 Milliarden US-Dollar |
| Marktgröße (2032) | 6.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.55 % |
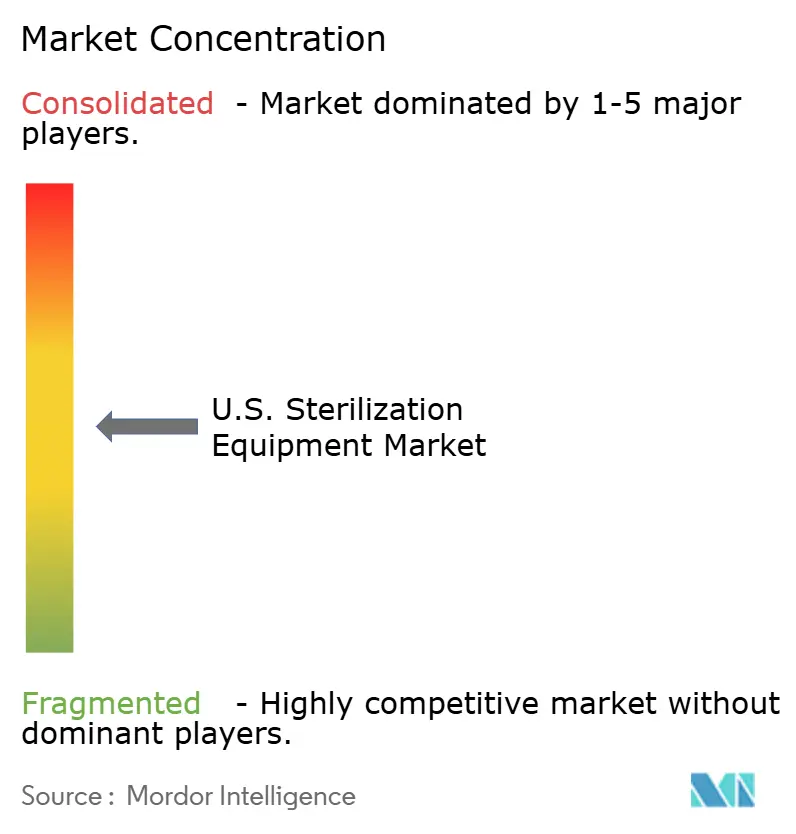
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für Sterilisationsgeräte von Mordor Intelligence
Die Marktgröße des US-Sterilisationsgerätemarkts wurde im Jahr 2026 auf 4,14 Milliarden USD geschätzt und soll von 4,5 Milliarden USD im Jahr 2027 auf 6,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,55 % während des Prognosezeitraums (2027–2032).
Infektionskontrolle bleibt eine zentrale Ausgabenpriorität. Die CDC berichtet, dass täglich 1 von 31 Krankenhauspatienten in den Vereinigten Staaten mindestens eine im Gesundheitswesen erworbene Infektion erleidet, was zu fast 72.000 Todesfällen jährlich beiträgt.[1] Trotz sinkender Infektionsraten werden Investitionen fortgesetzt, da niedrigere CLABSI- und CAUTI-Raten die Bedeutung validierter Sterilisations- und Überwachungsprotokolle unterstreichen. Der Wandel hin zu ambulanten Operationseinrichtungen verändert die Geräteanforderungen. Immer mehr Eingriffe verlagern sich in Einrichtungen, die kompakte Systeme, schnellere Zyklen und eine bessere Dokumentation erfordern, die von kleineren Sterilisationsverarbeitungsteams verwaltet werden. Dieser Trend treibt Innovationen im Gerätedesign und in der Funktionalität voran. Unsicherheiten rund um die Ethylenoxid-Vorschriften und der zunehmende Einsatz wärmeempfindlicher Instrumente beeinflussen Kaufentscheidungen.
Wichtigste Erkenntnisse des Berichts
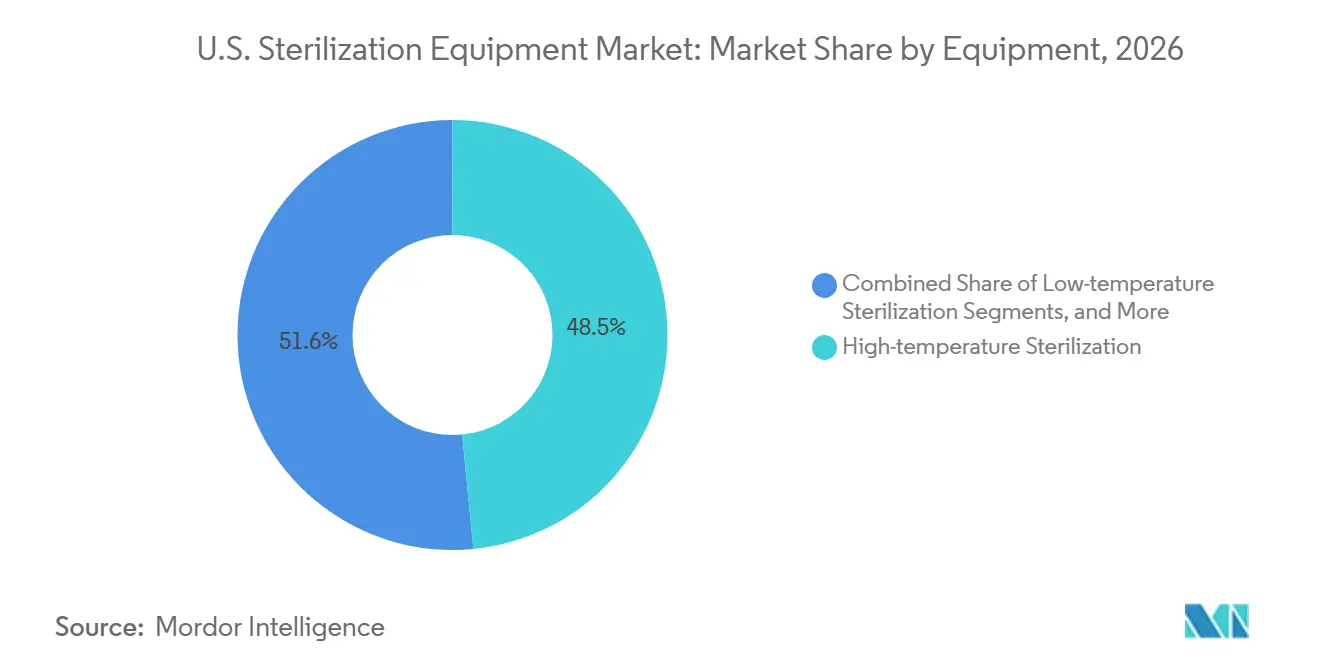
- Nach Gerätetyp hielt die Hochtemperatursterilisation im Jahr 2026 einen Marktanteil von 48,45 % am US-Sterilisationsgerätemarkt, während die Niedertemperatursterilisation bis 2032 voraussichtlich mit einer CAGR von 11,28 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 39,45 % der Marktgröße des US-Sterilisationsgerätemarkts auf Krankenhäuser und Kliniken, während ambulante Operationszentren bis 2032 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
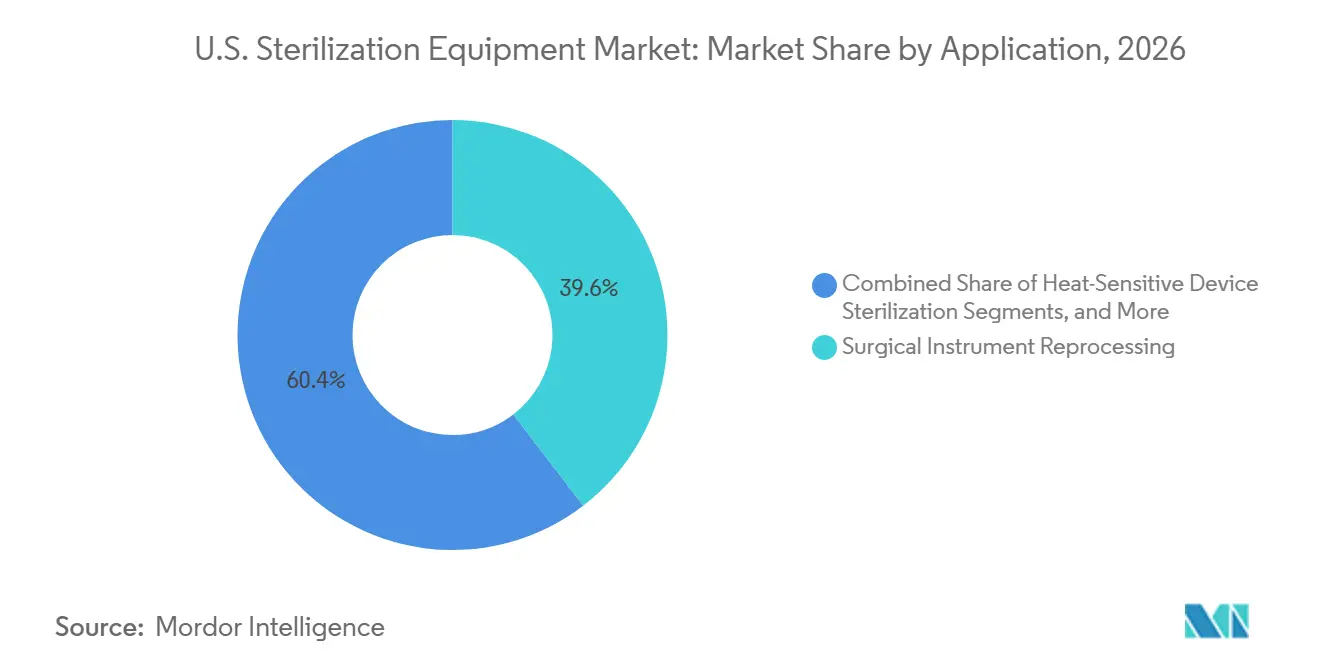
- Nach Anwendung repräsentierte die Aufbereitung chirurgischer Instrumente im Jahr 2026 39,60 % der Marktgröße des US-Sterilisationsgerätemarkts, während die Sterilisation wärmeempfindlicher Geräte bis 2032 voraussichtlich mit einer CAGR von 12,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des US-amerikanischen Marktes für Sterilisationsgeräte
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Eingriffszahlen und Instrumentenkomplexität | +2.5% | National, mit stärkeren Zuwächsen in Bundesstaaten mit hoher Dichte ambulanter Operationszentren wie Kalifornien, Florida und Texas | Kurzfristig (≤ 2 Jahre) |
| Prävention von im Gesundheitswesen erworbenen Infektionen und Intensität der Aufbereitungskonformität | +2.8% | National, insbesondere in Akutversorgungszentren im Nordosten und Südosten | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren und Nachfrage nach kompakten Sterilisatoren | +1.9% | National, angeführt von suburbanen Korridoren im Sun Belt und Mountain West | Mittelfristig (2–4 Jahre) |
| EtO-Übergang treibt Upgrades auf Niedertemperaturgeräte | +1.7% | National, mit Konzentration in industriellen Sterilisationskorridoren im Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Automatisierung der Zentralen Sterilgutversorgungsabteilung und Investitionen in Rückverfolgbarkeit | +1.0% | Städtische akademische medizinische Zentren und große integrierte Versorgungsnetzwerke im ganzen Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Eingriffszahlen und Instrumentenkomplexität definieren die Anforderungen an den Sterilisationsdurchsatz neu
Der US-amerikanische Markt für Sterilisationsgeräte entwickelt sich aufgrund steigender chirurgischer Volumina und zunehmender Komplexität in stationären und ambulanten Einrichtungen weiter. Im Jahr 2025 berichtete die American Hospital Association von einer um 20 % höheren Überlebensrate bei hospitalisierten chirurgischen Patienten Anfang 2024 im Vergleich zu Vor-Pandemie-Benchmarks, was strengere Sterilitätsprotokolle widerspiegelt.[2] Fälle mit höherem Schweregrad erfordern nun fortschrittliche Instrumente wie Roboterarme und Mehrlumen-Geräte, die mehr Zeit und Präzision bei der Aufbereitung erfordern. Darüber hinaus hat ein Anstieg der ambulanten Besuche um 9,8 % im Jahr 2025 den Instrumentenumsatz erhöht, was die Nachfrage nach Hochdurchsatzgeräten und effizienten Arbeitsabläufen zur Optimierung von Platz und Durchlaufzeiten antreibt.
Prävention von im Gesundheitswesen erworbenen Infektionen und Intensität der Aufbereitungskonformität sichern Basisinvestitionen
Anforderungen an die Infektionsprävention sichern weiterhin die Nachfrage nach Sterilisationsgeräten in den Vereinigten Staaten. CDC-Daten zeigten, dass im Gesundheitswesen erworbene Infektionen in Akutkrankenhäusern von 132.913 im Jahr 2023 auf 123.204 im Jahr 2024 zurückgingen, was Fortschritte anzeigt, aber die Notwendigkeit fortlaufender Investitionen unterstreicht.[3] Krankenhäuser müssen verbesserte Infektionsergebnisse aufrechterhalten, was den Fokus auf Überwachung, Validierung und Prüfungsbereitschaft erhöht. Aktualisierte AAMI-Leitlinien im Jahr 2025 haben die Standards für chemische Sterilisation und EtO-Sterilisation angehoben, was veraltete Systeme bei Qualitätsprüfungen schwerer zu rechtfertigen macht und die Ersatznachfrage antreibt.
Expansion ambulanter Operationszentren und Nachfrage nach kompakten Sterilisatoren verändern die Marktgeografie
Der Aufstieg ambulanter Operationszentren verändert den US-amerikanischen Markt für Sterilisationsgeräte. Im vierten Quartal 2025 gab es landesweit 10.494 ambulante Operationszentren, davon 6.566 Medicare-zertifizierte, die über 80 % der Operationen durchführten. Ambulante Operationszentren, die mit kleineren Teams und begrenztem Platz arbeiten, priorisieren kompakte Geräte und optimierte Dokumentation.[4] Wachstumsstarke Bundesstaaten wie Kalifornien, Florida und Texas führen diesen Trend an. Unterdessen wird erwartet, dass die stationären Aufenthaltstage bis 2035 um 10 % steigen werden, was auf gleichzeitiges Wachstum der Nachfrage in Krankenhäusern und ambulanten Operationszentren hindeutet und das Angebot der Anbieter diversifiziert, um sowohl Skalierbarkeits- als auch Kompaktsystemanforderungen zu erfüllen.
EtO-Übergang treibt Upgrades auf Niedertemperaturgeräte
Der US-amerikanische Markt für Sterilisationsgeräte verlagert sich aufgrund von Unsicherheiten rund um die EtO-Vorschriften hin zu Niedertemperaturplattformen. Ethylenoxid sterilisiert fast 50 % der Medizinprodukte im Land, etwa 20 Milliarden jährlich, was regulatorische Änderungen wirkungsvoll macht. Im Jahr 2024 ordnete die Umweltschutzbehörde Emissionsreduzierungen von über 90 % für 90 Sterilisationsanlagen an, was die Beteiligten dazu veranlasste, Alternativen zu erkunden. Ein Vorschlag aus dem Jahr 2026, diese Regeln zu überarbeiten, unterstreicht die anhaltende regulatorische Unbeständigkeit. Käufer setzen zunehmend auf Wasserstoffperoxidplasma- und verdampfte Wasserstoffperoxidsysteme, um Risiken zu mindern und wärmeempfindliche Geräte zu unterstützen, was die Ersatznachfrage über den Compliance-Bedarf hinaus antreibt.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital-, Validierungs- und Versorgungsumrüstungsbelastung | -0.3% | National, mit dem stärksten Druck auf Gemeinschaftskrankenhäuser und unabhängige ambulante Operationszentren mit knapperen Budgets | Mittelfristig (2–4 Jahre) |
| EtO-Genehmigung und compliance-bedingtes Ausfallzeitrisiko | -0.1% | Bundesstaaten mit strengerer Luftqualitätsaufsicht wie Kalifornien, Illinois, Texas und Georgia | Mittelfristig (2–4 Jahre) |
| Substitution durch Einwegprodukte reduziert das interne Aufbereitungsvolumen | -0.05% | National, insbesondere in Gerätekategorien mit hohem Volumen bei großen Gesundheitssystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Validierungs- und Versorgungsumrüstungsbelastung
Hohe Anschaffungskosten bleiben eine erhebliche Herausforderung für Anbieter, die fortschrittliche Sterilisationsplattformen benötigen, aber mit begrenzten Kapitalbudgets arbeiten. Großkapazitäts-Niedertemperatursysteme und automatisierte Linien der Zentralen Sterilgutversorgungsabteilung erfordern häufig umfangreiche Validierungen, Installationsmodifikationen und Versorgungsaufrüstungen, was die Gesamtkosten erhöht. Gemeinschaftskrankenhäuser und unabhängige ambulante Operationszentren sind mit zusätzlichen Belastungen konfrontiert, wie verlängerten Revalidierungen, Personalumschulungen und Neugestaltung von Arbeitsabläufen.
EtO-Genehmigung und compliance-bedingtes Ausfallzeitrisiko
EtO-Nutzer sind mit regulatorischen Unsicherheiten konfrontiert, die neue Investitionen in diese Modalität behindern. Die Änderungen der Umweltschutzbehörde aus dem Jahr 2024 verschärften die Luftschadstoffstandards für kommerzielle Sterilisatoren, und laufende Überarbeitungen der Regel schaffen weitere Unvorhersehbarkeit. Einrichtungen in Bundesstaaten mit strengerer Umweltaufsicht sind erhöhten Risiken ausgesetzt, darunter Ausfallzeiten, Genehmigungsverzögerungen und zusätzliche Überwachungsanforderungen. Obwohl EtO für bestimmte Gerätekategorien bevorzugt bleibt, treiben diese Herausforderungen viele Käufer zu Niedertemperaturalternativen, trotz der damit verbundenen Validierungs- und Umschulungsaufwände.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Niedertemperaturplattformen gewinnen Marktanteile bei Neuinstallationen
Im Jahr 2026 hielt die Hochtemperatursterilisation einen Anteil von 48,45 % am US-amerikanischen Sterilisationsgerätemarkt und behauptete damit ihre Position als größtes Segment. Dampfsysteme blieben die bevorzugte Wahl für hitzebeständige Instrumente, verpackte Güter und große chirurgische Tablett-Volumina aufgrund ihrer Skalierbarkeit und Integration in zentrale Sterilisationsabläufe. Ihr Wachstum ist jedoch eher stetig als beschleunigt, da immer mehr Instrumente Komponenten enthalten, die mit herkömmlichen Dampfzyklen nicht kompatibel sind.
Die Niedertemperatursterilisation ist das am schnellsten wachsende Segment und soll bis 2032 auf dem US-amerikanischen Markt mit einer CAGR von 11,28 % wachsen. Dieses Wachstum wird durch den zunehmenden Einsatz von Roboterinstrumenten, flexiblen Endoskopen und wärmeempfindlichen Geräten angetrieben, die eine validierte Aufbereitung erfordern. Die Einführung des Poladus 150 VHP-Sterilisators durch Getinge und die erweiterte Kapazität seiner GSS67N-Dampfplattform im Jahr 2026 spiegeln eine Verlagerung hin zur Bewältigung von Durchsatz- und Raumeffizienzanforderungen wider.

Nach Endnutzer: Ambulante Operationszentren werden zur am schnellsten wachsenden Kundenbasis
Krankenhäuser und Kliniken machten im Jahr 2026 39,45 % des US-amerikanischen Sterilisationsgerätemarkts aus und waren damit die größte Endnutzergruppe. Diese Einrichtungen sind auf zentralisierte Sterilisationsabteilungen angewiesen, um große Instrumentenmengen zu verwalten und den Bedarf in der Chirurgie und der Akutversorgung zu decken. Große akademische medizinische Zentren und integrierte Versorgungsnetzwerke bleiben wichtige Käufer und beeinflussen die Plattformakzeptanz in Krankenhausnetzwerken aufgrund ihres Fokus auf Servicekontinuität und validierte Arbeitsabläufe.
Ambulante Operationszentren sind das am schnellsten wachsende Endnutzersegment und sollen bis 2032 mit einer CAGR von 11,76 % wachsen. Mit 10.494 gemeldeten Zentren im vierten Quartal 2025 und einem Anteil ambulanter Operationen von über 80 % aller Eingriffe steigt die Nachfrage nach Sterilisatoren außerhalb von Krankenhäusern. Ambulante Operationszentren priorisieren kompakte Geräte, reaktionsschnellen Service und Fernüberwachung, während Fachkliniken für Dermatologie, Ophthalmologie und Orthopädie ebenfalls an Bedeutung gewinnen.
Nach Anwendung: Aufbereitung wärmeempfindlicher Geräte rückt auf der Prioritätenliste nach oben
Die Aufbereitung chirurgischer Instrumente repräsentierte im Jahr 2026 39,60 % des US-amerikanischen Sterilisationsgerätemarkts und behauptete damit ihre Position als größtes Anwendungssegment. Dies spiegelt den wesentlichen Bedarf wider, Instrumente und Tabletts nach jedem chirurgischen Eingriff zu dekontaminieren, zu sterilisieren und zu dokumentieren. Das Wachstum in diesem Segment ist aufgrund der etablierten Infrastruktur und Arbeitsabläufe stetig.
Die Sterilisation wärmeempfindlicher Geräte ist die am schnellsten wachsende Anwendung und soll bis 2032 auf dem US-amerikanischen Markt mit einer CAGR von 12,35 % wachsen. Der Anstieg von Robotersystemen, endoskopischen Zubehörteilen und elektronischen Komponenten, die eine validierte Sterilisationsverarbeitung erfordern, treibt die Nachfrage an. Einrichtungen priorisieren zunehmend die Modalitätsflexibilität, während Terminalsterilisation und aseptische Verarbeitung in Fertigungs- und CDMO-Umgebungen weiterhin von entscheidender Bedeutung sind.
Geografische Analyse
Der Markt für Sterilisationsgeräte in den Vereinigten Staaten weist regionale Nachfrageunterschiede aufgrund von Unterschieden in der Infrastrukturdichte, der ambulanten Expansion und den Umweltvorschriften auf. Der Süden, insbesondere Texas, Florida und Georgia, führt das Wachstum an, angetrieben durch Bevölkerungszuzüge, die Expansion ambulanter Operationszentren und steigende Eingriffsnachfrage. Kalifornien, Florida und Texas rangierten als die drei führenden Bundesstaaten nach der Anzahl Medicare-zertifizierter ambulanter Operationszentren und der Kapazität der Operationssäle. Dieses Wachstum kommt Gerätelieferanten zugute, indem es die installierte Basis für kompakte Systeme, Serviceverträge und Ersatzzyklen vergrößert. Darüber hinaus untersttzen Bevölkerungswachstum und alternde Bevölkerungsgruppen im Süden sowohl die stationäre Komplexität als auch das ambulante Volumen.
Der Nordosten und der Mittlere Westen sind Schlüsselregionen für großformatige Krankenhaussterilisationssysteme und Automatisierungsinvestitionen in den Vereinigten Staaten. Diese Gebiete, mit einer hohen Konzentration akademischer medizinischer Zentren und integrierter Versorgungsnetzwerke, treiben fortschrittliche Ausgaben für die Zentrale Sterilgutversorgungsabteilung voran. Die Einführung der Automatiq-Plattform von Getinge im Dezember 2025 zielte mit Robotik, Fördersystemen und Rückverfolgbarkeitssoftware für die Sterilaufbereitung auf diesen Markt ab. Im Mai 2026 kündigte STERIS eine Investition von 60 Millionen USD in ein Fertigungswerk für Sterilitätssicherung in Mentor, Ohio, an, was die Rolle des Mittleren Westens in der inländischen Lieferkette stärkt. Die Automatisierungsnachfrage ist in diesen Regionen aufgrund des Umfangs der Instrumentenbewegung, der Personalverwaltungskomplexität und der Dokumentationsanforderungen höher.
Wettbewerbslandschaft
Im US-amerikanischen Markt für Sterilisationsgeräte halten STERIS plc und Getinge AB führende Positionen, während Advanced Sterilization Products, Inc., Tuttnauer, MATACHANA Group und SteelcoBelimed sich auf Nischensegmente basierend auf Modalität und Einrichtungsgröße konzentrieren. Die Wettbewerbslandschaft ist vielfältig, da große Krankenhäuser, ambulante Operationszentren, Hersteller und Speziallabore unterschiedliche Anforderungen wie Durchsatz, Platzbedarf, Compliance-Unterstützung und Serviceabdeckung priorisieren.
Im Jahr 2026 konzentrierte sich STERIS auf Kapazitätserweiterung und Portfoliowachstum. Das Unternehmen kündigte eine Investition von 60 Millionen USD in ein neues Werk in Mentor, Ohio, an, das voraussichtlich Ende 2027 in Betrieb gehen soll, um die Sterilitätssicherungskapazität für Kunden im Gesundheitswesen und in den Biowissenschaften zu erhöhen. Getinge verbesserte die Workflow-Optimierung mit Automatiq im Dezember 2025 und erweiterte den validierten Durchsatz des GSS67N im April 2026, wobei der Schwerpunkt auf Produktivität und Rückverfolgbarkeit in Sterilisationsabteilungen lag. Diese Strategien spiegeln einen Fokus auf Fertigungstiefe, Workflow-Integration und Kategorieexpansion wider.
Käufer legen zunehmend Wert auf Dokumentationsqualität und Prüfungsbereitschaft neben der Sterilisationskapazität. Diese Verlagerung ermöglicht es kleineren technologiegetriebenen Unternehmen, sich in größere Geräteökosysteme zu integrieren, den Wettbewerb unterhalb der Spitzenebene aufrechtzuerhalten und die konzentrierte, aber zugängliche Natur des Marktes zu stärken.
Marktführer der US-amerikanischen Sterilisationsgeräteindustrie
-
STERIS plc
-
Getinge AB
-
Advanced Sterilization Products, Inc.
-
Andersen Products, LLC
-
Astell Scientific Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: STERIS investierte 60 Millionen USD in ein neues Fertigungswerk für Sterilitätssicherung in Mentor, Ohio, das voraussichtlich Ende 2027 den Betrieb aufnehmen soll. Das Unternehmen genehmigte außerdem ein Aktienrückkaufprogramm im Wert von 1 Milliarde USD und prognostizierte ein Umsatzwachstum von 7 % bis 8 % für das Geschäftsjahr 2027.
- April 2026: Advanced Sterilization Products ging eine Partnerschaft mit ChemDAQ ein, um die AAMI ST58-konforme Erkennung und Überwachung gefährlicher Gase in Sterilisationsverarbeitungsabteilungen zu verbessern.
- April 2026: Getinge erweiterte die validierte Beladungskapazität seiner GSS67N-Dampfsterilisatorplattform und ermöglicht damit bis zu 24 Tabletts und 272 kg FDA-zugelassener validierter Beladung bei gleichem Platzbedarf.
- März 2026: Die Umweltschutzbehörde schlug vor, die NESHAP-Regel von 2024 für kommerzielle EtO-Sterilisatoren zurückzunehmen, die Anforderungen an permanente Totaleinschlüsse und damit verbundene Überwachungsauflagen zu entfernen, was fast 90 Einrichtungen betrifft.
- März 2025: Die Arzneimittelbehörde erkannte aktualisierte AAMI-Sterilisationsstandards an, darunter ANSI/AAMI ST58:2024, ST24:2024 und TIR17:2024, und setzte damit einen neuen technischen Maßstab für chemische Sterilisation, EtO-Systeme und Materialverträglichkeit in US-amerikanischen Gesundheitseinrichtungen.
Berichtsumfang des US-amerikanischen Marktes für Sterilisationsgeräte
Gemäß dem Umfang des Berichts bezieht sich Sterilisationsgeräte auf jedes spezialisierte medizinische, Labor- oder Industriegerät, das darauf ausgelegt ist, alle Formen mikrobiellen Lebens vollständig zu eliminieren, abzutöten oder zu inaktivieren. Dazu gehören Viren, Pilze, Bakterien und hochresistente bakterielle Endosporen.
Der US-amerikanische Markt für Sterilisationsgeräte ist nach Gerätetyp, Endnutzer und Anwendung segmentiert. Nach Gerätetyp umfasst der Markt Hochtemperatursterilisation (Nass-/Dampfsterilisation und Trockenhitzesterilisation), Niedertemperatursterilisation (Ethylenoxid (ETO), Wasserstoffperoxidplasma, Ozon und andere Niedertemperaturmethoden), Filtrationssterilisation und ionisierende Strahlungssterilisation (Elektronenstrahl, Gamma und andere ionisierende Technologien). Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante Operationszentren, Fachkliniken und praxisbasierte Versorgung, pharmazeutische und biopharmazeutische Hersteller, Medizinproduktehersteller und CDMOs sowie Sonstige segmentiert. Nach Anwendung ist der Markt in Aufbereitung chirurgischer Instrumente, Aufbereitung und Sterilisation flexibler Endoskope, Sterilisation wärmeempfindlicher Geräte, Terminalsterilisation fertiger Medizinprodukte, aseptische Verarbeitungsunterstützung und steriler Transfer sowie Sterilisation von Biogefährdungsmaterial, Nährmedien und Laborabfällen kategorisiert. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Hochtemperatursterilisation | Nass-/Dampfsterilisation |
| Trockenhitzesterilisation | |
| Niedertemperatursterilisation | Ethylenoxid (ETO) |
| Wasserstoffperoxidplasma | |
| Ozon | |
| Andere Niedertemperaturmethoden | |
| Filtrationssterilisation | |
| Ionisierende Strahlungssterilisation | Elektronenstrahl |
| Gamma | |
| Andere ionisierende Technologien |
| Krankenhäuser und Kliniken |
| Ambulante Operationszentren |
| Fachkliniken und praxisbasierte Versorgung |
| Pharmazeutische und biopharmazeutische Hersteller |
| Medizinproduktehersteller und CDMOs |
| Sonstige |
| Aufbereitung chirurgischer Instrumente |
| Aufbereitung und Sterilisation flexibler Endoskope |
| Sterilisation wärmeempfindlicher Geräte |
| Terminalsterilisation fertiger Medizinprodukte |
| Aseptische Verarbeitungsunterstützung und steriler Transfer |
| Sterilisation von Biogefährdungsmaterial, Nährmedien und Laborabfällen |
| Nach Gerätetyp | Hochtemperatursterilisation | Nass-/Dampfsterilisation |
| Trockenhitzesterilisation | ||
| Niedertemperatursterilisation | Ethylenoxid (ETO) | |
| Wasserstoffperoxidplasma | ||
| Ozon | ||
| Andere Niedertemperaturmethoden | ||
| Filtrationssterilisation | ||
| Ionisierende Strahlungssterilisation | Elektronenstrahl | |
| Gamma | ||
| Andere ionisierende Technologien | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Operationszentren | ||
| Fachkliniken und praxisbasierte Versorgung | ||
| Pharmazeutische und biopharmazeutische Hersteller | ||
| Medizinproduktehersteller und CDMOs | ||
| Sonstige | ||
| Nach Anwendung | Aufbereitung chirurgischer Instrumente | |
| Aufbereitung und Sterilisation flexibler Endoskope | ||
| Sterilisation wärmeempfindlicher Geräte | ||
| Terminalsterilisation fertiger Medizinprodukte | ||
| Aseptische Verarbeitungsunterstützung und steriler Transfer | ||
| Sterilisation von Biogefährdungsmaterial, Nährmedien und Laborabfällen | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der US-Sterilisationsgerätemarkt bis 2032 erreichen?
Der US-Sterilisationsgerätemarkt soll bis 2032 einen Wert von 6,78 Milliarden USD erreichen, ausgehend von 4,14 Milliarden USD im Jahr 2026, bei einer CAGR von 8,55 % während des Prognosezeitraums.
Welcher Endnutzer wächst am schnellsten in der Nachfrage nach US-amerikanischen Sterilisationsgeräten?
Ambulante Operationszentren sind das am schnellsten wachsende Endnutzersegment mit einer erwarteten CAGR von 11,76 % bis 2032, unterstützt durch steigende ambulante Operationsvolumina und eine wachsende nationale Basis ambulanter Operationszentren.
Welches Gerätesegment führt den US-amerikanischen Markt für Sterilisationsgeräte an?
Die Hochtemperatursterilisation führte den Markt im Jahr 2026 mit einem Anteil von 48,45 % an, unterstützt durch die große installierte Basis von Dampfsystemen in den Sterilisationsabteilungen von Krankenhäusern.
Warum wächst die Niedertemperatursterilisation in den Vereinigten Staaten so schnell?
Die Niedertemperatursterilisation expandiert, weil Krankenhäuser und ambulante Einrichtungen zunehmend wärmeempfindliche robotische, endoskopische und elektronische Instrumente einsetzen, die nicht durch Standard-Dampfzyklen aufbereitet werden können.
Wie wichtig sind im Gesundheitswesen erworbene Infektionen für die Nachfrage nach Sterilisationsgeräten?
Sie bleiben sehr wichtig. CDC-Daten aus dem Jahr 2026 zeigten noch immer 123.204 im Gesundheitswesen erworbene Infektionen in Akutkrankenhäusern im Jahr 2024, was Infektionsprävention und Aufbereitungskonformität weiterhin hoch auf den Kapitalagenden der Krankenhäuser hält.
Was verändert den Wettbewerb unter den Anbietern von Sterilisationsgeräten in den USA?
Der Wettbewerb verlagert sich über die Basisgeräte hinaus hin zu Automatisierung, Rückverfolgbarkeit, Gasüberwachung, Softwareintegration und Serviceunterstützung, wie die Schritte von STERIS, Getinge und Advanced Sterilization Products, Inc. in den Jahren 2025 und 2026 zeigen.