
米国再処理医療機器市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.04 十億米ドル |
| 市場規模 (2027) | 1.22 十億米ドル |
| 市場規模 (2032) | 2.70 十億米ドル |
| 成長率 (2027 - 2032) | 17.22 % |
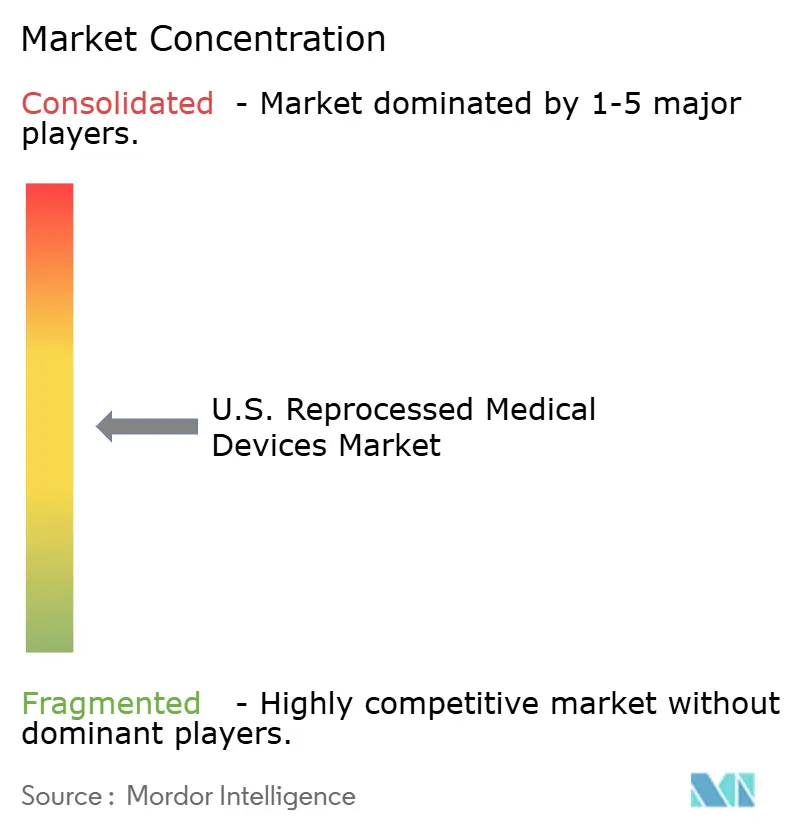
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国再処理医療機器市場分析
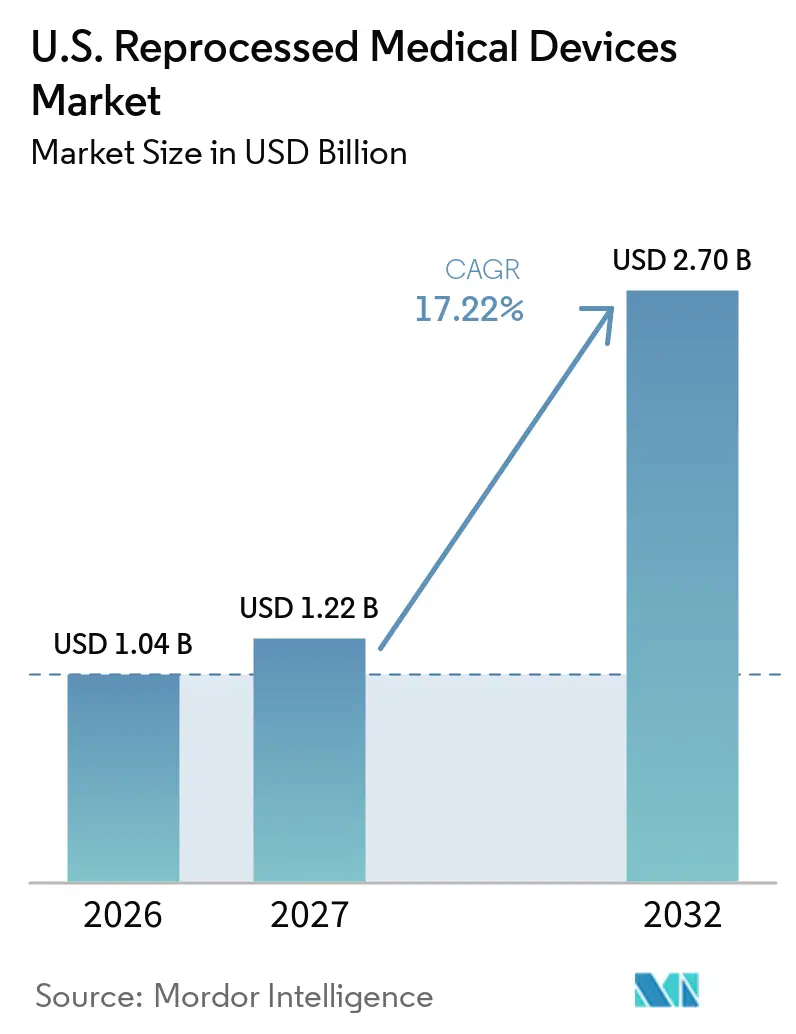
米国の再処理医療機器市場規模は2026年に10.4億米ドル(1.04 ビリオン 米ドル)と評価され、2027年の12.2億米ドル(1.22 ビリオン 米ドル)から2032年には27.0億米ドル(2.70 ビリオン 米ドル)に達すると推定され、予測期間(2027年〜2032年)においてCAGR 17.22%で成長する見込みです。
米国の病院は、再処理医療機器をサプライチェーン戦略に積極的に組み込んでいます。このアプローチにより、処置コストの削減、廃棄物の最小化、および各部門における予算計画の改善が実現されています。2025年、AMDRは加盟企業が11,458の医療施設に39,387,336個の再処理単回使用機器を販売し、4億9,550万米ドルの病院コスト削減を生み出し、全国的な広範な普及を反映していると報告しました。米国再処理医療機器市場はまた、再処理防止慣行に対する法的措置および拡大されたFDA認可からも恩恵を受けており、再使用が検討される機器の範囲が拡大しています。Innovative Healthは、電気生理学カテーテルに関連する有利な判決および法令遵守措置が、高付加価値カテゴリーにおける独立系再処理業者に機会をもたらしていると指摘しています。
レポートの主要ポイント
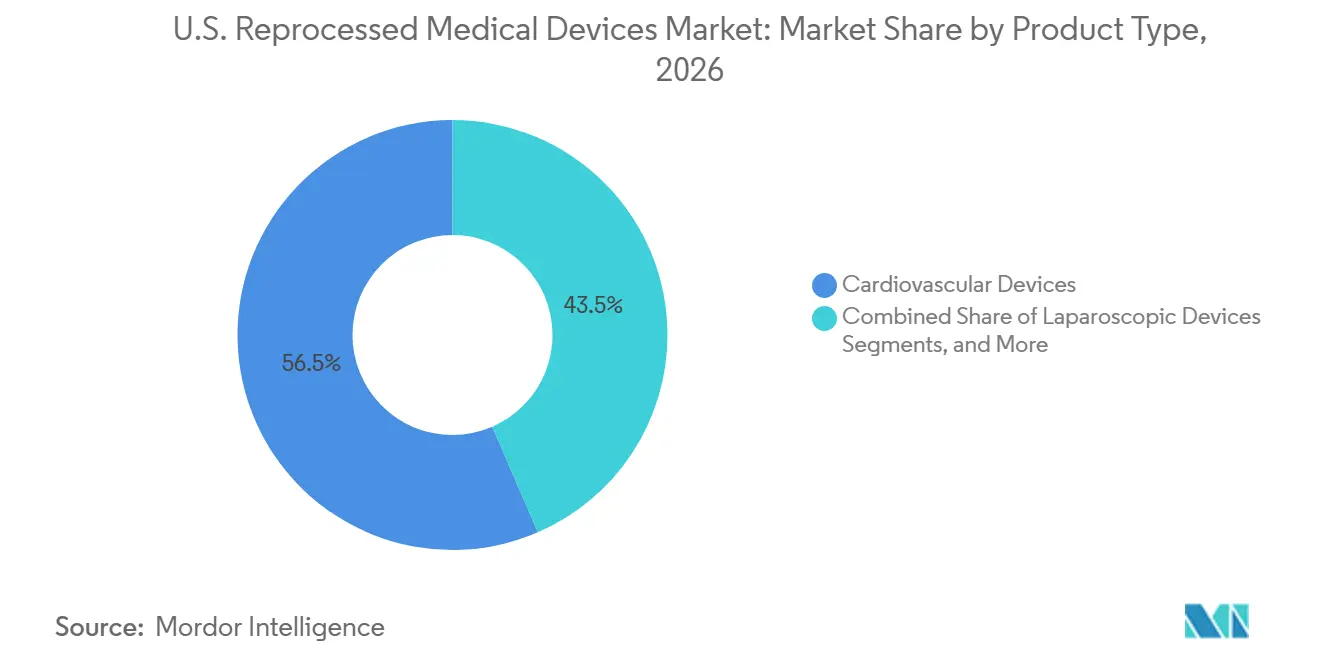
- 製品タイプ別では、心血管機器が2026年に56.50%のシェアを占め、腹腔鏡機器は2027年〜2032年にかけてCAGR 18.20%で成長する見込みです。
- 再処理モデル別では、サードパーティおよび商業的再処理が2026年に84.12%のシェアを獲得し、同セグメントは2032年までにCAGR 18.99%で拡大する見込みです。
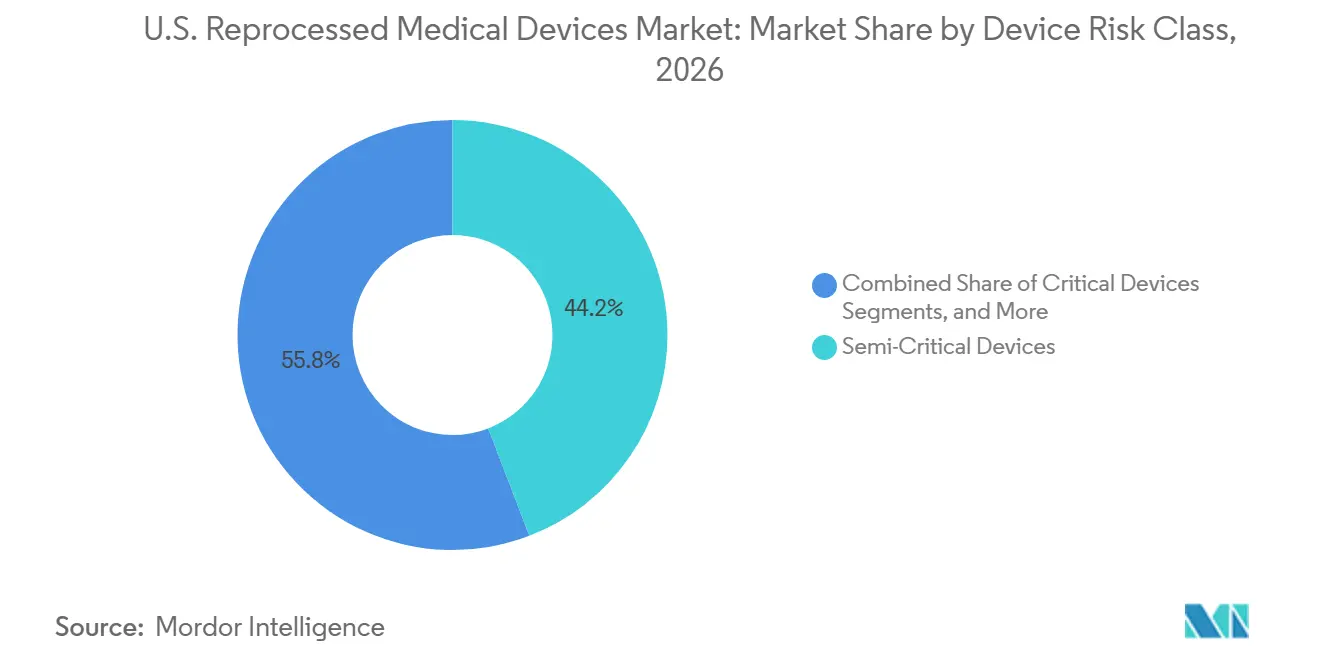
- 機器リスククラス別では、準重要機器が2026年に44.18%のシェアで首位となり、重要機器は2027年〜2032年にかけて最も高いCAGR 19.34%を記録する見込みです。
- 臨床用途別では、心臓病学および電気生理学が2026年に40.25%のシェアを占め、消化器病学は2032年までにCAGR 19.25%で成長する見込みです。
- エンドユーザー別では、急性期病院が2026年に62.86%のシェアを占め、外来手術センターは2027年〜2032年にかけてCAGR 20.90%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国再処理医療機器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 病院のサプライコスト抑制および処置ごとの継続的なコスト削減 | +3.0% | 全国的、特に北東部および中西部の統合医療システムで顕著 | 短期(2年以内) |
| 心血管系および電気生理学的処置件数の増加 | +2.8% | 全国的、北東部・南東部・西海岸の大都市圏で処置密度が最高 | 中期(2~4年) |
| 廃棄物削減および医療システムの脱炭素化目標 | +2.5% | 全国的、カリフォルニア州・ニューヨーク州・ニューイングランド州で最も強い義務主導型の普及 | 中期(2~4年) |
| FDA認可カテゴリーの拡大による購買者信頼の向上 | +2.0% | 全国的、学術医療センターおよび大規模統合医療システムでの早期普及 | 中期(2~4年) |
| 外来手術センターへの移行による低コスト侵襲的機器需要の増加 | +1.8% | 全国的、急速な外来手術センター施設拡大が進むサンベルト州で最も顕著 | 短期(2年以内) |
| デジタルトレーサビリティによる再処理業者選定の強化 | +1.2% | 全国的、成熟した電子カルテインフラを持つ大都市の医療システムで最速の普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
病院のサプライコスト抑制および処置ごとの継続的なコスト削減
病院のコスト圧力は米国再処理医療機器市場における主要な促進要因であり続けており、購買チームは年次レビューではなくケースバイケースで予算への影響を評価できます。2025年、AMDRは加盟再処理業者が病院に4億9,550万米ドルのコスト削減をもたらしたと報告しており、再処理は利益率の圧力を受ける財務チームにとって重要な戦略となっています。認可された再使用サイクルにより同一会計期間内で繰り返しコスト削減が可能なため、これらの削減効果は継続的なものとなっています。[1] 2024年、Innovative Healthは再処理によって年間100万米ドル以上を節約する電気生理学ラボが50%増加し、新たなFDA認可により平均的なパートナーラボの節約額が17%増加したと指摘しました。この変化により、病院は再処理を任意の取り組みではなく、調達戦略の中核として位置づけるようになっています。
心血管系および電気生理学的処置件数の増加
心血管系および電気生理学的処置件数の増加が米国再処理医療機器市場を牽引しており、これらの専門分野は高価な単回使用製品に大きく依存しています。心房細動処置は年間約17%の成長を続けており、機器コストは年間25億米ドルに達しています。[2] 高い処置件数はコスト削減効果を増幅させ、高件数プログラムでは単一の心腔内エコーカテーテルの再処理により、ユニットコストを3,500米ドルから1,400~1,750米ドルに削減できます。49病院の医療システムでは4年間で490万米ドルのコスト削減を達成し、19,000ポンド以上の廃棄物を削減しており、高スループットラボにおける再処理の財務的・運営的メリットが裏付けられています。[3]
廃棄物削減および医療システムの脱炭素化目標
病院のサステナビリティ目標が米国再処理医療機器市場を加速させており、環境への影響に対する取締役会レベルの関心が高まっています。再処理により温室効果ガス排出量を41%削減し、圧迫スリーブのカーボンフットプリントを40%削減し、廃棄物処理コストを90%削減できることが示されています。AMDRは2025年の加盟企業の活動により、638万ガロンのガソリンに相当する排出量が削減されたと報告しました。コスト削減と廃棄物削減の組み合わせは、意思決定者にとってますます説得力を持つものとなっています。2024年には3,773の医療施設がサステナビリティリーダーシップで表彰され、合計500万ポンドの廃棄物を削減し、再処理を購買責任と環境責任の両面に整合させました。
FDA認可カテゴリーの拡大による購買者信頼の向上
FDA認可機器カテゴリーの拡大が米国再処理医療機器市場における購買者の信頼を高めています。Innovative Healthは2026年1月に50件目のFDA認可を達成し、AbbottのAgilis NxT ステアラブルイントロデューサーの追加用途の拡大を含め、過去10年間で平均10週間に1件の承認を達成しています。この一貫した規制経路は調達チームを安心させ、かつては再使用には複雑すぎると考えられていたカテゴリーでの普及を支援しています。Restore Roboticsは2025年に広く使用されているda Vinci Xi機器の再製造に対する認可を取得し、これまで未開拓だったカテゴリーにおける再処理の可能性を示しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMによる再処理防止設計および契約戦術 | -1.8% | 全国的、深いOEM臨床関係を持つ学術・専門センターで最も顕著 | 中期(2~4年) |
| FDAバリデーションおよび品質システムの負担 | -1.5% | 全国的、主要大都市圏外の地域・独立系再処理業者への影響が不均衡 | 長期(4年以上) |
| 臨床医の認識および価値分析委員会の摩擦 | -1.2% | 全国的、確立されたOEM臨床関係を持つ高件数の心臓・整形外科センターで最も持続的 | 中期(2~4年) |
| 高度なカテーテルの低回収率および返却処理の複雑さ | -1.0% | 全国的、心臓病学および介入的機器カテゴリーで最も影響が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OEMによる再処理防止設計および契約戦術
米国再処理医療機器市場において、オリジナル機器メーカー(OEM)はそのスケールと契約上の影響力を活用して、費用対効果の高いソリューションへの需要があるにもかかわらず、再処理機器の普及を妨げています。バンドル慣行、ソフトウェア制御、選択的サポートなどの戦術が、再処理オプションを求める病院に対して障壁を生み出しています。2026年のMedtronicおよびBiosense Websterに対する法的判決は反競争的慣行への対処における転換点を示しましたが、商業的課題と進化するOEM戦略が高付加価値機器カテゴリーでの市場浸透を引き続き遅らせています。
FDAバリデーションおよび品質システムの負担
規制遵守は米国再処理医療機器市場における重大な課題であり続けており、再処理業者はOEMの設計上の優位性なしに厳格な洗浄・滅菌・文書化基準を満たさなければなりません。大規模事業者はスケールを活用してこれらの要求に対応する一方、中小企業はリソースの制約に苦しんでいます。全国ネットワークを持つ第三者再処理業者の優位性は、コンプライアンス投資とエンジニアリング能力を維持するために一定の処理量が必要であることを反映しています。このダイナミクスは市場成長を支援しますが、ポートフォリオの拡大を遅らせ、中小プレイヤーの事業拡大能力を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:心血管系機器が収益を牽引し、腹腔鏡の普及が拡大
2026年、心血管機器は米国の再処理医療機器市場シェアの56.50%を占め、電気生理学カテーテルの高い単価および心臓カテーテル検査室における再処理の長い歴史によって牽引されました。管理者は電気生理学において大幅なコスト削減の恩恵を受けており、再処理により処置コストが約30%削減されることから、病院が再利用プログラムを拡大するにつれて心血管機器は主要な収益ドライバーとなっています。
整形外科および関節鏡機器は、一般外科製品とともに、繰り返し使用可能な設計と効率的な回収ワークフローにより中のポジションを維持しました。腹腔鏡機器は2027年〜2032年にかけてCAGR 17.20%で成長する見込みであり、コスト効率が重要な外来設定へのシフトによって支えられ、外科的ワークフローを妨げることなく手頃なソリューションへのニーズと合致しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
再処理モデル別:第三者機関・商業事業者がコア構造を定義
サードパーティおよび商業的再処理は2026年の米国の再処理医療機器市場において84.12%のシェアで首位を占め、規模、物流、および規制上の専門知識に対する選好を反映しています。大手事業者は回収、バリデーション、およびコンプライアンスを効率的に管理し、小規模プログラムでは対応できないコスト上の優位性と運営上の知見を提供しています。
このモデルは大量処理から恩恵を受け、品質およびサイクル管理における改善をデータ主導で実現します。2027年〜2032年にかけてCAGR 18.99%が見込まれる中、病院が再処理機器とともにリスク低減と管理上の簡素化を優先するにつれて、アウトソーシングは引き続き選好されるアプローチとなっています。
機器リスククラス別:セミクリティカル機器がリードし、クリティカル機器が台頭
準重要機器は2026年に44.18%のシェアを占め、消化器科、泌尿器科、および呼吸器科の機器に対する確立された再処理システムによって支えられました。非重要機器は相当量の処理量に貢献しており、再処理に不慣れな病院の参入点として機能し、より広範な再利用プログラムへのスタッフの適応を容易にしています。
重要機器は2027年〜2032年にかけてCAGR 19.34%で成長する見込みであり、実績のある承認記録を持つ複雑な製品に対する病院の信頼向上によって牽引されています。FDA承認および再製造承認の進展は、重要機器の再利用がこれまで困難であった外科プラットフォームへと拡大していることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
臨床用途別:心臓病学・電気生理学が最大を維持し、消化器科が急速に拡大
心臓病学および電気生理学は2026年の米国の再処理医療機器市場の40.25%を占め、高い単価および大量処理施設における大幅なコスト削減の可能性によって牽引されました。再処理を通じて大幅なコスト削減を達成している病院は、これらの用途の経済的魅力を際立たせています。
一般外科および整形外科用途は、回収と再利用を効率化する標準化された機器により続いています。消化器病学は2027年〜2032年にかけてCAGR 19.25%で成長する見込みであり、処置需要の増加および既存の自動再処理インフラによって支えられ、他のカテゴリーと比較してより円滑な導入が可能となっています。
エンドユーザー別:急性期病院がリードし、外来手術センターが最速の成長を実現
急性期病院は2026年に62.86%のシェアを占め、高い機器処理量、多様な臨床サービス、および長期的なコスト削減効果を評価できる能力よって牽引されました。大規模な医療システムは、物流を強化し再利用プロトコルを標準化するマルチサイト回収プログラムから恩恵を受けています。
政府系施設は大きな潜在性を持ちながらも依然として活用が不十分であり、一方で外来手術センターは2027年〜2032年にかけてCAGR 20.90%で成長する見込みです。この成長は外来ケアのコスト感応度を反映しており、外来手術センターを商業的再処理業者にとっての主要な成長チャネルとして位置づけています。
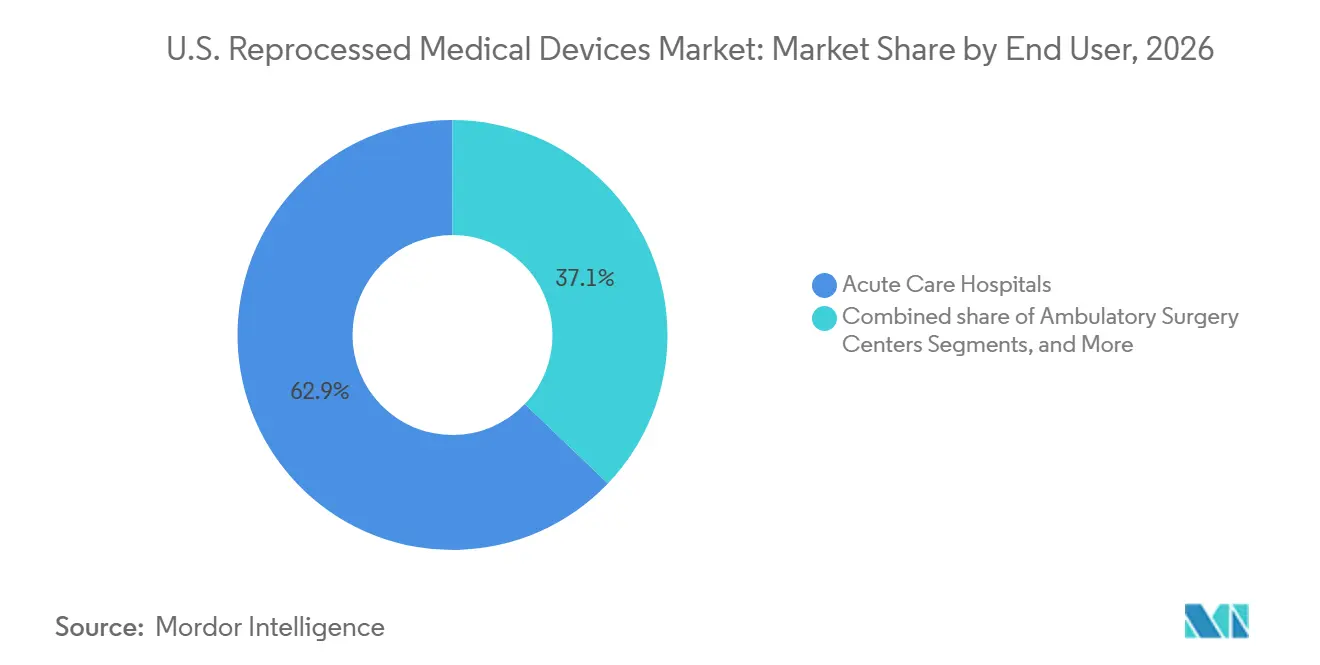
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北東部は、密集した病院ネットワーク、主要な学術医療センター、および正式な価値分析レビューに精通した調達チームにより、米国再処理医療機器市場において最も成熟した地域クラスターです。マサチューセッツ総合病院、ニューヨーク・プレスビテリアン、ペン・メディシンなどの機関は、大模な教育システムにおける臨床プログラムが関連するコミュニティ病院に影響を与えることが多いため、より広範な普及に影響を与えています。
カリフォルニア州は、調達決定を環境報告およびデジタルワークフローの進歩と結びつけることで、米国再処理医療機器市場の形成において西部をリードしています。同州の都市システムは、再使用・トレーサビリティ・サステナビリティ指標を統合したプログラムの早期採用者でした。この整合性により、病院は慎重な臨床的普及が見られる専門分野においても、コスト削減と廃棄物削減を効果的に測定し、より高付加価値の普及を推進することができます。
南部およびサンベルト地域は、外来手術センターの成長が外来設定における費用対効果の高い侵襲的機器への需要を高めるにつれ、米国再処理医療機器市場において重要性を増しています。商業再処理業者は、これらのセンターに合わせた効率的な回収・返却プログラムを提供することで恩恵を受けています。中西部では、統合デリバリーシステムが購買規律と長期的なコスト削減を重視しており、再処理機器の継続的な経済性と整合しています。
競合状況
米国再処理医療機器市場は適度に集中しており、全国的な物流システム、FDA認可ポートフォリオ、および長年の病院との関係を通じて少数の主要プレイヤーが支配しています。Stryker Corporationのサステナビリティソリューション、Cardinal Healthのサステナブルテクノロジーズ、MedlineのReNewal、ArjoのReNu Medicalなどの主要プロバイダーは、通常、病院がプログラム拡大を検討する際に最初に選択肢として挙げられます。これらの企業はプロセスの一貫性と運営範囲に注力しており、大規模医療システムが回収・報告・トレーニング・監査準備においてベンダーサポートをますます求めるようになっています。Innovative Healthは2026年1月に50件目のFDA認可を達成し、目に見える規制上の進展を求める病院購買者の選好に応えることでポジションを強化しました。
Strykerはサステナビリティ認定と廃棄物削減実績を強調することで価値提案を強化し、コスト削減と並んで環境データへの病院の関心の高まりに対応しています。Innovative Healthは規制拡大と反競争的慣行への対処に注力し、電気生理学における存在感を深めています。これらの戦略は、米国再処理医療機器市場におけるリーダーシップが製品の多様性と同様に運営上の信頼性に依存していることを示しています。
機会は複雑な機器カテゴリーおよび再処理製品を大規模に採用していない機関において最も明確です。2025年、Restore Roboticsはda Vinci Xi 8mmモノポーラカーブドシザーズの再製造に対するFDA認可を取得し、初の人体使用に進み、ロボット外科手術における新たな可能性を開きました。2025年10月までに、そのロボットリサイクルおよび再製造プログラムは米国の300以上の病院および外科センターに拡大し、明確な規制経路があれば新しいカテゴリーがいかに迅速に普及するかを示しました。
米国再処理医療機器産業リーダー
-
Stryker Corporation
-
Medline Industries, LP
-
Johnson & Johnson
-
Cardinal Health, Inc.
-
Innovative Health LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Innovative Healthは、Biosense Websterが裁判所命令に従いソフトウェアおよびコミュニケーションプロトコルを更新し、米国病院の電気生理学ラボにおける電気生理学カテーテル再処理へのアクセスが拡大したと発表しました。
- 2026年1月:Innovative Healthは50件目のFDA 510(k)認可を達成し、AbbottのAgilis NxT ステアラブルイントロデューサーの2つの追加用途を承認し、病院顧客基盤を拡大しました。
- 2025年10月:Restore Roboticsはda Vinci Xiロボット機器リサイクルプログラムで米国の300以上の病院および外科センターを突破し、2026年にはさらなるFDA認可が見込まれています。
- 2025年5月:Restore RoboticsはFDA認可済み再製造Da Vinci Xi機器の初の人体使用を達成し、ロボット機器再処理における画期的な成果を記録しました。
- 2025年3月:Restore Roboticsは、Iconocare Healthを通じて、da Vinci Xi 8mmモノポーラカーブドシザーズの再製造に対するFDA 510(k)認可を取得し、病院に費用対効果の高い代替手段を提供しました。
米国再処理医療機器市場レポートの範囲
レポートの範囲として、米国再処理医療機器とは、厳格なFDA規制の洗浄・再調整・試験・滅菌サイクルを経た、以前に使用された単回使用機器(SUD)です。第三者機関または病院が取り扱うこれらの再製造品は、追加の安全な臨床使用に対して認可されており、医療コストの削減と医療廃棄物の削減に貢献しています。
米国再処理医療機器市場は、製品タイプ、再処理モデル、機器リスククラス、臨床用途、エンドユーザー別にセグメント化されています。製品タイプ別では、市場は心血管系機器、腹腔鏡機器、一般外科機器、消化器科機器、整形外科・関節鏡機器、耳鼻咽喉科機器、非侵襲的患者ケア機器を含みます。再処理モデル別では、市場は第三者機関・商業再処理、院内病院再処理、OEM・再処理業者混合プログラムにセグメント化されています。機器リスククラス別では、市場はクリティカル機器、セミクリティカル機器、非クリティカル機器に分類されています。臨床用途別では、市場は心臓病学・電気生理学、消化器科、一般外科、整形外科・関節鏡、耳鼻咽喉科、血管外科、泌尿器科・婦人科にセグメント化されています。エンドユーザー別では、市場は急性期病院、外来手術センター、専門クリニックおよびカテーテル検査室、政府・連邦施設、学術・研究病院にセグメント化されています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| 心血管系機器 |
| 腹腔鏡機器 |
| 一般外科機器 |
| 消化器科機器 |
| 整形外科・関節鏡機器 |
| 耳鼻咽喉科機器 |
| 非侵襲的患者ケア機器 |
| 第三者機関・商業再処理 |
| 院内病院再処理 |
| OEM・再処理業者混合プログラム |
| クリティカル機器 |
| セミクリティカル機器 |
| 非クリティカル機器 |
| 心臓病学・電気生理学 |
| 消化器科 |
| 一般外科 |
| 整形外科・関節鏡 |
| 耳鼻咽喉科 |
| 血管外科 |
| 泌尿器科・婦人科 |
| 急性期病院 |
| 外来手術センター |
| 専門クリニックおよびカテーテル検査室 |
| 政府・連邦施設 |
| 学術・研究病院 |
| 製品タイプ別 | 心血管系機器 |
| 腹腔鏡機器 | |
| 一般外科機器 | |
| 消化器科機器 | |
| 整形外科・関節鏡機器 | |
| 耳鼻咽喉科機器 | |
| 非侵襲的患者ケア機器 | |
| 再処理モデル別 | 第三者機関・商業再処理 |
| 院内病院再処理 | |
| OEM・再処理業者混合プログラム | |
| 機器リスククラス別 | クリティカル機器 |
| セミクリティカル機器 | |
| 非クリティカル機器 | |
| 臨床用途別 | 心臓病学・電気生理学 |
| 消化器科 | |
| 一般外科 | |
| 整形外科・関節鏡 | |
| 耳鼻咽喉科 | |
| 血管外科 | |
| 泌尿器科・婦人科 | |
| エンドユーザー別 | 急性期病院 |
| 外来手術センター | |
| 専門クリニックおよびカテーテル検査室 | |
| 政府・連邦施設 | |
| 学術・研究病院 |
レポートで回答される主要な質問
米国再処理医療機器市場の現在の価値はいくらですか?
米国の再処理医療機器市場は2026年に10.4億米ドル(1.04 ビリオン 米ドル)と評価され、CAGR 17.22%で2032年までに27.0億米ドル(2.70 ビリオン 米ドル)に達する見込みです。
この分野で収益をリードする製品カテゴリーはどれですか?
心血管機器は2026年に56.50%のシェアで首位を占めており、電気生理学および関連する心臓カテーテル検査室が強い単価経済性と繰り返し可能なコスト削減を提供しているためです。
外来手術センターが重要な購買者となっている理由は何ですか?
外来手術センターは2027年〜2032年にかけてCAGR 20.90%で成長する見込みであり、定額報酬制度により処置あたりの機器コスト削減がより重要となっているためです。
病院が再処理機器を採用する主な財務的理由は何ですか?
病院は処置ごとの継続的なコスト削減のために採用しています。AMDRは2025年に加盟再処理業者を利用した11,458の医療施設で4億9,550万米ドルのコスト削減があったと報告しました。
最も急速に拡大している臨床用途はどれですか?
消化器病学は最も成長の速い臨床用途であり、2027年〜2032年にかけてCAGR 19.25%が見込まれ、処置需要の増加および既存の再処理インフラによって支えられています。
サプライヤー間の競争はどの程度集中していますか?
競争は適度に集中しており、Stryker、Cardinal Health、Medline、Arjoなどの全国的な事業者が強いポジションを維持し、Innovative HealthやRestore Roboticsなどの専門企業が特定のカテゴリーで拡大しています。