
米国フィンテック市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
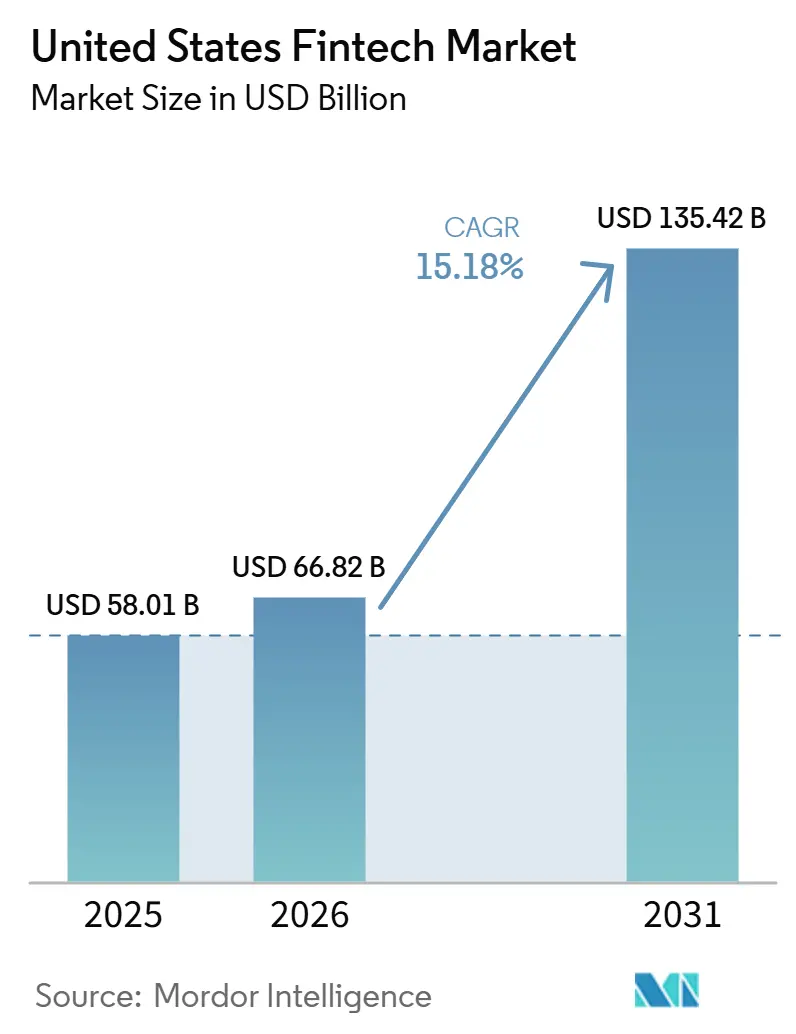
| 基準年の市場規模 (2025) | 58.01 十億米ドル |
| 市場規模 (2026) | 66.82 十億米ドル |
| 市場規模 (2031) | 135.42 十億米ドル |
| 成長率 (2026 - 2031) | 15.18 % |
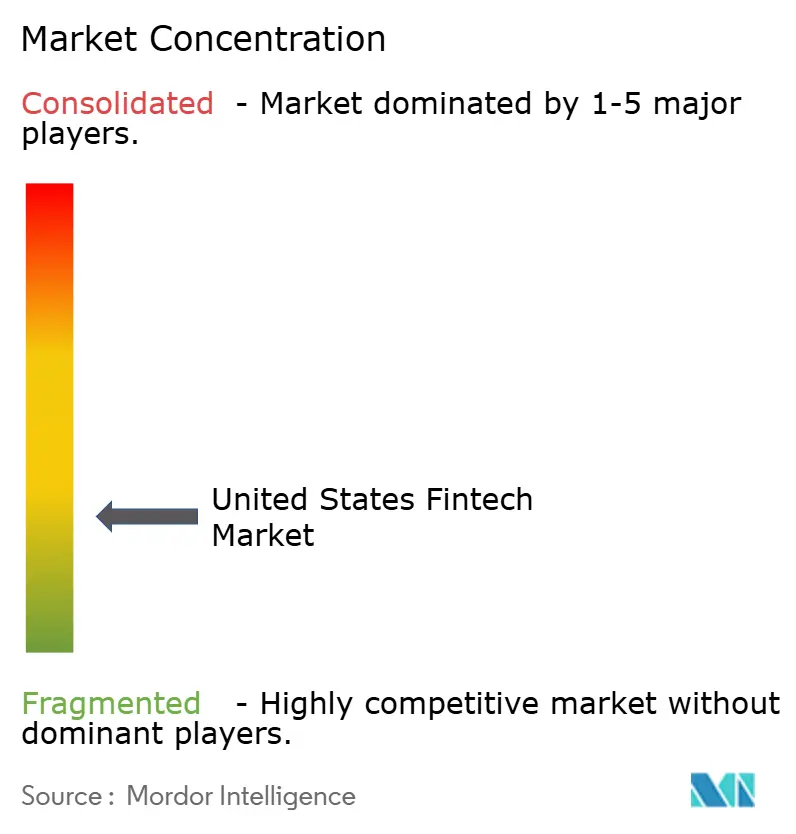
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国フィンテック市場分析
米国fintech市場規模は、2025年の580.01 ミリオン 米ドルおよび2026年の668.2 ミリオン 米ドルから、2031年までに1,354.2 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 15.18%を記録する見込みである。
全国規模のリアルタイム決済インフラ、組み込み型金融の普及、および人工知能を活したリスク管理ツールの組み合わせが、顧客の期待を再形成し、既存事業者に近代化を迫っている。ベンチャーキャピタル投資は2024年の底から回復し始めているが、銀行とfintechのパートナーシップに対する規制当局の監視は依然とて厳しく、新製品が市場に投入されるスピードに影響を与えている[1]。地域別では、米国fintech市場は西部のテクノロジーエコシステムの恩恵を引き続き受けており、一方で南部は低い運営コストと州の支援政策により最も急速な成長を記録している。単一企業が二桁のシェアを超えることがないため、競争の激しさは中程度であり、垂直特化型の専門企業やコミュニティバンクが支援するプラットフォームが成長できる余地が残されている。
主要レポートのポイント
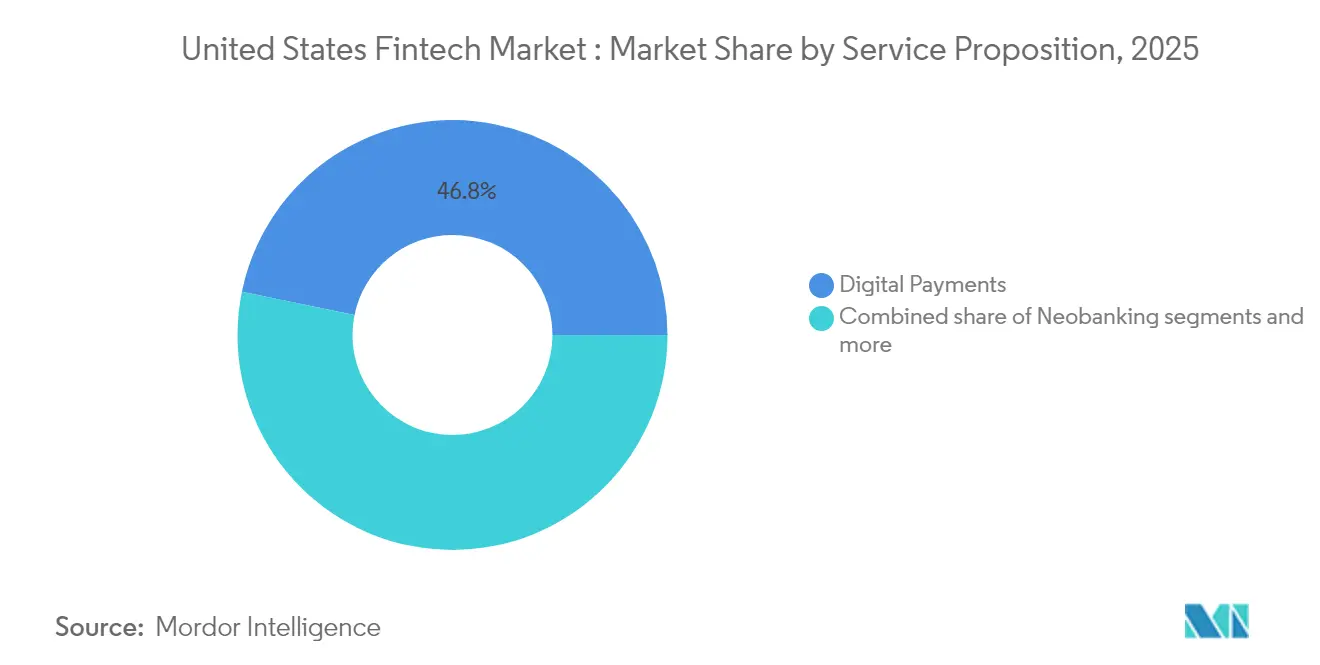
- サービス提案別では、デジタル決済が2025年の米国fintech市場シェアの46.78%を占め、ネオバンキングは2026年から2031年にかけてCAGR 21.05%で最も速い成長が予測されています。
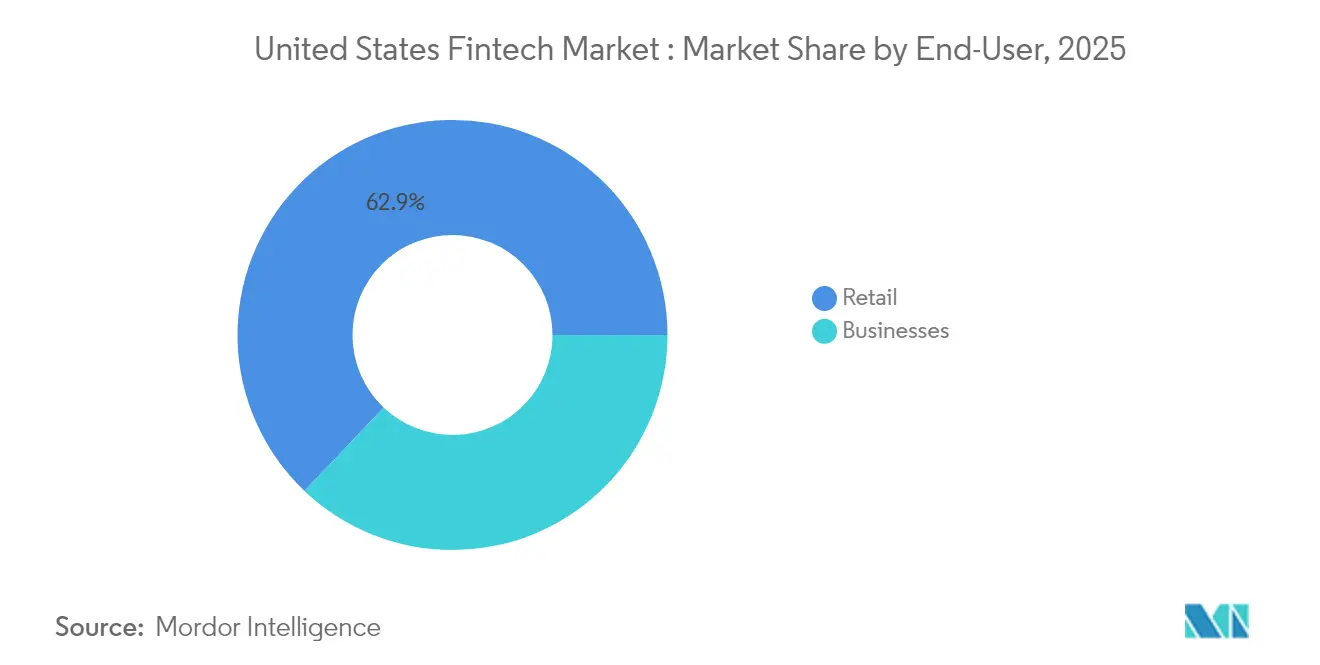
- エンドユーザー別では、小売が2025年の米国fintech市場シェアの62.91%を占め、企業向け市場規模は2026年から2031年にけてCAGR 17.26%の成長率で拡大する見込みです。
- ユーザーインターフェース別では、モバイルアプリが2025年の米国fintech市場シェアの70.21%を占め、POS/IoTデバイスは2031年までにCAGR 16.45%で成長すると予測されています。
- 地域別では、西部地域が2025年の米国fintech市場シェアの35.92%をリードし、南部地域は2026年から2031年にかけてCAGR 15.41%で最も速い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国フィンテック市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| リアルタイム決済の展開がデジタル普及を加速 | +3.2% | 全国、西部および北東部に集中 | 中期(2~4年) |
| 垂直型SaaSプラットフォームによるエンベデッド・ファイナンスの普及 | +2.8% | 全国、西部および南部で最も強い | 短期(2年以内) |
| 人口統計全体にわたるモバイルウォレットおよびコンタクトレス決済の普及 | +2.1% | 全国、都市部での普及率が高い | 短期(2年以内) |
| AI/MLによる与信・不正防止モデルがリスク経済性を改善 | +1.9% | 全国、西海岸のイノベーションセンターが主導 | 中期(2~4年) |
| 「フィン・インフラ・アズ・コード」オープンソーススタックが市場投入時間を大幅に短縮 | +1.4% | 全国、テクノロジーハブに集中 | 長期(4年以上) |
| 米国メガバンクによるトークン化預金とプログラマブルマネーのパイロット | +0.8% | 全国、主要金融センターでのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム決済の展開がデジタル普及を加速
FedNowは2024年8月までに35の開設銀行から1,300以上の機関へと拡大し、公共インフラがネットワーク効果の障壁を克服できることを示しました。USD 50万の取引上限は、かつて電信送金に頼っていた商業フローを引き付けています。同時に、The Clearing HouseのRTPネットワークは2024年第3四半期に8,700万件、USD 690億相当の送金を処理し、四半期比で約17%成長しました。フィンテックプロバイダーはこれらの決済インフラを活用して即時請求書払いや賃金前払いサービスを提供し、デイリーアクティブユーザーを増加させています。しかし、複数のインスタント決済スキームの乱立は相互運用性の課題を生み出し、コミュニティバンク向けに決済複雑性を抽象化できるオーケストレーションプラットフォームが有利な立場に置かれています。
垂直型SaaSプラットフォームによるエンベデッド・ファイナンスの普及
垂直型ソフトウェアベンダーは、決済と融資が組み込み機能となることで、収益が3〜4倍になるようになっており、戦略的焦点をライセンス料からトランザクション経済へと移行させています。サービスとしてのバンキング(BaaS)仲介業者は規制上のギャップを埋めていますが、2024年7月に発行されたOCCおよびFDICの新ガイダンスにより、スポンサーバンクのデューデリジェンスコストが上昇しています。Temenosなどの既存コアバンキングプロバイダーは、テックスタックをゼロから再構築する代わりに、市場投入時間を短縮するために米国のBaaSプレイヤーへの少数株式取得を行いました。ダービン修正条項に基づく交換手数料の上限は、小規模コミュニティバンクがSaaSプラットフォームとのパートナーシップを促進し、発行体の関係を分散させながらもサービス範囲を拡大することを奨励しています。ISO 20022データ標準は、これらの垂直型エコシステムに組み込まれた照合と動的価格設定モジュールをさらに強化しています。
人口統計全体にわたるモバイルウォレットおよびコンタクトレス決済の普及
トークン化と生体認証により、中高年および高齢消費者のモバイルウォレット利用が拡大し、大都市圏ではコンタクトレス決済の加盟店受け入れ率が80%の閾値を超えています。連邦取引委員会は、2024年に初めて銀行振込詐欺の被害額が暗号資産詐欺を上回ったと報告しており、デジタル決済インフラの主流化と新たなリスクを示しています。ウォレットプロバイダーは、追加の摩擦なしにミリ秒単位でリスクをスコアリングするデバイスフィンガープリント分析で対応しています。NFCに対応したキオスクや車載型コネクテッドダッシュボードは、IoTエンドポイントが決済開始者となりつつあることを示し、対応可能なトランザクション量を拡大しています。豊富なトークンデータにより、加盟店はCCPAなどの州プライバシー法を遵守しながらターゲットを絞ったプロモーションを実施できます。
AI/MLによる与信・不正防止モデルがリスク経済性を改善
機械学習クレジットエンジンは現在、通信シグナルやデバイス行動を含む代替データを取り込み、デフォルト率を安定させながら承認率を向上させている。コンソーシアム型不正分析を導入したコミュニティ金融機関は、即時決済の採用後も損失に重大な増加は見られず、共有インテリジェンスの有効性を示している。連邦準備制度の不正分類ツール(Fraud Classifier)は、銀行間の情報交換を強化する共通の分類体系を提供している。FICOなどのベンダーは、サブ秒のレイテンシでペイロードをスキャンできるリアルタイム決済レール向けの専用モデルをリリースした [2]。これらの進歩により、貸し手は意思決定を自動化し、手動審査コストを削減し、資金の迅速な送金を実現することが可能となり、米国fintech市場における顧客満足度とロイヤルティの向上につながっている。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 連邦・州の規制の断片化によるコンプライアンス負担の増大 | −2.4% | 全国、カリフォルニア州およびニューヨーク州で最も高い | 短期(2年以内) |
| リアルタイム決済インフラにおける不正・サイバーセキュリティコストの上昇 | −1.8% | 全国、大量取引ハブ | 中期(2~4年) |
| 2022年以降の資金調達縮小とバリュエーション圧縮 | −2.7% | 全国、サンフランシスコおよびオースティンなどの初期段階ハブへの影響が大きい | 中期(2~4年) |
| スポンサーバンクパートナーシップに対するOCC/FDICの監視強化 | −2.3% | 全国、ネオバンキングおよびBaaSエコシステムに集中 | 中期から長期(2~5年) |
| 情報源: Mordor Intelligence | |||
連邦・州の規制の断片化によるコンプライアンス負担の増大
フィンテック企業は50の州の資金移動業者規制に加え、重複する連邦監督を乗り越えなければならず、法的コストが増加し、製品発売が長期化しています。2024年7月のOCC・FDICガイダンスにより、BaaSバンクへのより強力なベンダー管理規則が課され、複数のフィンテックスポンサーが管理体制を強化する間、オンボーディングを一時停止しています。初期段階のスタートアップは、AML/KYC要件に運営予算の20%を費やす可能性があり、実験が制限され、資本力のある既存事業者が有利になっています。詐欺被害に対する賠償責任の分担に関するCFPBの潜在的な措置が、さらなる不確実性をもたらしています。これらの要因は総合的に、米国フィンテック市場の近期の拡大ペースを緩和しています。
リアルタイム決済インフラにおける不正・サイバーセキュリティコストの上昇
取り消し不能なインスタント決済により、認証済みプッシュ型決済詐欺が増加しており、2023年には米国の銀行の45%がこのような攻撃の25%以上の増加を報告しています。2024年に消費者が詐欺で失った金額はUSD 125億に達し、前年比14%増となり、金融機関はリアルタイム検知システムへの投資を迫られています[3]。生成AI音声クローニングが顧客確認ワークフローを複雑にし、プロバイダーは運営費を引き上げる多要素防衛策を実装せざるを得なくなっています。FedPayments Improvementイニシアティブの下での業界団体は、マネーミュール(資金洗浄ネットワーク)を抑制するための協調データ共有を提唱しています。不正被害額の増大は、軽減されなければユーザーの信頼を損ない、普及を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提案別:ネオバンキングが将来の成長を牽引
デジタル決済は2025年の米国fintech市場において46.78%を占め、カード、ウォレット、口座間決済レールにわたる消費者および加盟店の幅広い受容を反映している。ネオバンキングは規模こそ小さいものの、店舗不要のモデルによるサービス提供コストの削減と手数料無料の当座預金サービスの実現を背景に、2031年までに21.05%のCAGRで成長すると予測されている。したがって、ネオバンキングにおける米国fintech市場規模は大幅に拡大し、資本市場の引き締まりにもかかわらず投資家を引き付けることが期待される。
クロスセルが増加しており、決済を促進するSaaSベンダーは短期レンディングや資金管理ツールを組み込み、複数のサービスを単一のワークフローに統合している。米国デジタルレンディング&ファイナンシングは26.92%の健全なシェアを維持しており、信用履歴の薄い借り手に対する意思決定を迅速化するAI審査によって支えられている。インシュアテックは資本適正規制により7.36%にとどまるが、使用量ベースの自動車保険や組み込み型旅行保険は決済チャネルとの融合を示している。デジタル投資は4.89%であり、Goldman Sachsが純粋なロボアドバイスから撤退した後、統合が進んでいる。既存の金融機関はオムニチャネル流通を活用して資産を維持している。これらの重複は、すべてのサービスが最終的に米国fintech市場内でウォレットシェアをめぐって競争していることを示している。
注記: すべての個別セグメントのシェアはレポート購入後に確認可能
エンドユーザー別:企業セグメントが加速
小売ユーザーは2025年の米国fintech市場規模の62.91%を占め、スマートフォンの普及と簡素化されたオンボーディングフローに支えられている。一方、中小企業を中心とするビジネス顧客は、リアルタイム決済と自動請求書発行をバックオフィスシステムに統合するにつれ、2031年までに17.26%のCAGRで成長する軌道にある。統合型サービスは多くの場合、より高い手数料率を実現し、取引量が小売に及ばない場合でもプロバイダーの収益を強化する。
医療、不動産、物流セクターを対象とした垂直型SaaSプラットフォームは、売掛金ファイナンスや支出管理カードを日常的に組み込み、粘着性の高いエコシステムを構築している。Huntingtonなどの地域銀行は、ホワイトラベルのアドバイザリーツールを導入して法人預金を維持し、資金管理サービスのクロスセルを行っている。FedNowの法人ユースケースに対する規制当局の承認は、キャッシュフロー管理における即時決済の魅力を強化している。その結果、APIファーストのスタックを構築するサプライヤーはソフトウェア開発者からの需要の高まりを実感しており、米国fintech市場はさらに拡大している。
注記: すべての個別セグメントのシェアはレポート購入後に確認可能
ユーザーインターフェース別:IoT統合がアクセスを変革
モバイルアプリケーションは2025年の米国フィンテック市場シェアの70.21%を占め、直感的な生体認証とコンテキスト別インサイトにより、インターフェースを支配しています。しかし、POS/IoTエンドポイント(スマート端末、コネクテッドカー、セルフチェックアウトキオスク)は16.45%のCAGRを記録すると見込まれており、商取引がハンドヘルドスクリーンを超えて移行していることを示しています。各IoTトランザクションに付随する豊富なISO 20022データにより、分析エンジンはリアルタイムのロイヤルティオファーとリスクスコアを同時に提供できます。
ブラウザベースのポータルは、ローン組成やポートフォリオのリバランスなど、大きな画面の恩恵を受ける複雑なタスクに引き続き関連性を持っています。音声アシスタントやウェアラブルはまだ黎明期ですが、生体認証によって受動的に認証が行われるアンビエント型金融アクセスの次の波を示しています。それでも、デバイスの多様化が潜在的な攻撃ベクターを増加させるにつれて、サイバーセキュリティ標準を強化する必要があります。これらの多様なインターフェースを安全に管理・統合できるプロバイダーは、より広範な米国フィンテック市場においてインクリメンタルな価値を獲得するでしょう。
地域分析
西部地域は2025年の米国fintech市場シェアの35.92%を維持しており、これは数十年にわたるベンチャーキャピタルの集積と成熟したクラウドインフラストラクチャによるものです。カリフォルニア州の消費者プライバシー法はコンプライアンス支出を押し上げており、新規参入者を制限する可能性がある一方で、既存プラットフォームの競争力を強化しています。アリゾナ州およびユタ州のテクノロジー志向の規制当局はサンドボックスを提供しており、ライセンス取得サイクルを短縮することで、イノベーションを同地域に引き留めています。
北東部地域はウォール街および連邦規制当局との近接性から恩恵を受けており、銀行とスタートアップ間のパートナーシップ形成を促進しています。ニューヨーク州は2024年に取引件数でサンフランシスコを上回り、全国のfintech取引の約30%を占めました。高い人件費とオフィス賃料が収益性を抑制しているものの、ハイブリッドワークの普及によりその圧力は緩和されています。一方、中西部地域は手頃な労働力とBaaS連携に積極的なコミュニティバンクの密なネットワークを提供していますが、ベンチャー資金の限界がレイターステージのスケーリングを遅らせる可能性があります。
南部地域はテキサス州やフロリダ州などの州がfintech向けのチャーターおよび税制優遇措置を展開するなか、2031年までにCAGR 15.41%という最も速い成長を記録しています。低い運営コストと増加する移民人口が相まって、国際送金およびギグワーカーへの支払いに対する需要が生まれています。ネブラスカ州によるTelcoinのデジタル資産預託機関への条件付き承認は、小規模な州が米国fintech市場においてニッチな機会を捉える方法を示しています。各地域を通じて、コミュニティバンクの流通網と州ごとの政策の多様性により、ローカライズされた戦略が全国展開において引き続き不可欠となっています。
競争環境
米国fintech市場は中程度に分散しており、少数の主要プレイヤーが顕著な影響力を持ちながらも、新規参入者や専門的なイノベーターが参入できる十分な余地が残されている。この市場構造は垂直特化型fintechソリューションの成長を支え、ニッチな破壊的企業が特定の顧客ニーズに対応することを可能にしている。一方、既存の大手企業はそのスケール、インフラ、および規制当局との関係を活用して競争上の優位性を維持している。PayPalが従来の決済プロバイダーから本格的な金融サービスプラットフォームへと進化したことは、既存企業が従来の銀行と新興fintechの競合他社の両方に先んじるために継続的に適応しなければならないことを示している。伝統的な銀行がデジタル能力を強化し、イノベーションを加速するためにfintechの買収を進めるにつれ、競争の激しさは高まり続けている。
同時に、規制当局の監視が市場の状況を形成しており、特に多くのfintechが銀行へのアクセスのために依存しているスポンサーバンクのパートナーシップに関して顕著である。通貨監督庁(OCC)や連邦預金保険公社(FDIC)などの機関による監視の強化は、参入障壁を生み出し、確立された規制コンプライアンス体制を持つ企業を優遇している。この変化する環境は、fintechに対してイノベーションだけでなく、より厳格な業務上およびコンプライアンス上の基準を満たすことを求めている。その結果、強固なガバナンスと確立された銀行との関係を持つ企業が、この変化に対応するうえで有利な立場にある。この規制環境は、困難ではあるものの、十分な準備を持つ企業にとっての競争上の参入障壁としても機能している。
テクノロジーは市場における重要な差別化要因であり続けており、特にAIを活用した不正検知、信用審査、およびパーソナライズされた顧客体験の分野において顕著である。FICOなどの企業は、ユーザー体験を損なうことなく即時取引を保護する高度なリアルタイム不正防止ツールを開発している。一方、B2B決済オーケストレーション、中小企業向けクロスボーダー送金、ならびにヘルスケアや不動産などの業界における専門的なサービスとしてのソフトウェアプラットフォームへの組み込み型金融など、大きなホワイトスペースの機会が存在している。Fiservによる2億6,500万米ドルでのPayfareの買収は、特にギグエコノミー決済などの新興セグメントにおいて、既存プレイヤーが有機的成長ではなく戦略的取引を通じて拡大している様子を反映している。テクノロジーと規制が進化し続ける中、成功するfintechはイノベーションとコンプライアンス、そして的を絞った市場フォーカスを組み合わせた企業となるだろう。
米国フィンテック業界のリーダー企業
-
PayPal
-
Stripe
-
Block(Square & Cash App)
-
Intuit(QuickBooks / Credit Karma)
-
Chime
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界の動向
- 2026年7月:Juspayは米国を拠点とするRecurlyとパートナーシップを締結し、オープンソースの決済オーケストレーションプラットフォームであるHyperswitchを統合した。これにより、サブスクリプション事業者は単一の統合を通じて300以上の決済サービスプロバイダーと接続し、グローバルコマースにおける決済の堅牢性を向上させることが可能となった。
- 2025年12月:Fiservはギグエコノミー決済能力の拡大と、成長するフリーランスおよびコントラクター決済市場における地位強化を目的として、2億6,500万米ドルでPayfareの買収を発表した。これは専門的な決済セグメントにおける統合トレンドを反映している。
- 2024年2月:Telcoinはネブラスカ州銀行金融局から条件付き承認を受け、同州初のデジタル資産預金機関を設立する道を開いた。これにより、ネブラスカ州金融イノベーション法のもとでeUSDステーブルコインの展開が可能となった。
- 2024年7月:通貨監督庁(OCC)および連邦預金保険公社(FDIC)は、銀行とfintechのパートナーシップに対する強化されたデューデリジェンスを求める共同ガイダンスを発行し、サービスとしての銀行(Banking-as-a-Service)エコシステムを再形成し、参加機関のコンプライアンスコストを増加させる可能性のある新たな監督上の期待を確立した。
米国フィンテック市場レポートの範囲
フィンテック(金融テクノロジー)とは、従来の金融業務やプロセスを強化・自動化するためにテクノロジーを活用する一連の製品・サービスを指す用語です。フィンテックの製品・サービスの例としては、オンラインバンキングサービス、モバイル決済、P2P融資、デジタルウォレット、財務管理ツールなどが挙げられます。
プラットフォームおよびテクノロジーベースの金融サービスの販売と関連製品が、フィンテック(金融テクノロジー)市場を構成しています。フィンテックとは、ウェブベースのプラットフォームを通じた金融サービス提供へのテクノロジーとイノベーションの応用を指します。本レポートの範囲は、米国フィンテック産業の完全な背景分析を含み、セグメント別の新興トレンドの評価、市場ダイナミクスの重要な変化、市場概観、主要セグメントの市場規模の概算、および主要企業プロフィールも網羅しています。
米国フィンテック市場は、サービス提案(デジタル決済(モバイルPOS決済、デジタル送金、デジタルコマース)、デジタル投資(ネオブローカーおよびロボアドバイザー)、代替融資、代替資金調達(クラウドインベスティングおよびクラウドファンディング)、ネオバンキング、オンライン保険・保険マーケットプレイス)によってセグメント化されています。本レポートは、上記すべてのセグメントについて、価値(USD百万)による米国フィンテック市場の市場規模と予測を提供しています。
| デジタル決済 |
| デジタル融資・ファイナンシング |
| デジタル投資 |
| インシュアテック |
| ネオバンキング |
| 小売 |
| 企業 |
| モバイルアプリケーション |
| ウェブ/ブラウザ |
| POS/IoTデバイス |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| サービス提案別 | デジタル決済 |
| デジタル融資・ファイナンシング | |
| デジタル投資 | |
| インシュアテック | |
| ネオバンキング | |
| エンドユーザー別 | 小売 |
| 企業 | |
| ユーザーインターフェース別 | モバイルアプリケーション |
| ウェブ/ブラウザ | |
| POS/IoTデバイス | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答された主要な質問
2026年の米国フィンテック市場の規模はどの程度ですか?
USD 668.2億と評価されており、2031年までに2倍以上に成長すると予測されています。
米国フィンテック内で最も速い成長を促進しているのは何ですか?
ネオバンキングは、店舗不要のモデルとエンベデッド・ファイナンスのシナジーにより、21.05%のCAGRで拡大する見込みです。
米国フィンテックの普及においてどの地域がリードしていますか?
西部は2025年のシェアが35.92%と最も高く、ベンチャー資金と技術インフラに支えられています。
インスタント決済は法人ユーザーにどのような影響を与えますか?
FedNowとRTPにより当日決済が可能となり、中小企業のキャッシュフロー管理が改善されます。
フィンテック企業にとっての主要な規制上の課題は何ですか?
州の資金移動業者法の重複とOCC・FDICの監視強化が、新規参入者のコンプライアンスコストを引き上げています。
リアルタイム決済システムにおける詐欺被害は増加していますか?
はい。2024年の消費者詐欺被害額はUSD 125億に達し、AI基盤の検知ツールへの積極的な投資が求められています。