
米国電子レンジ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
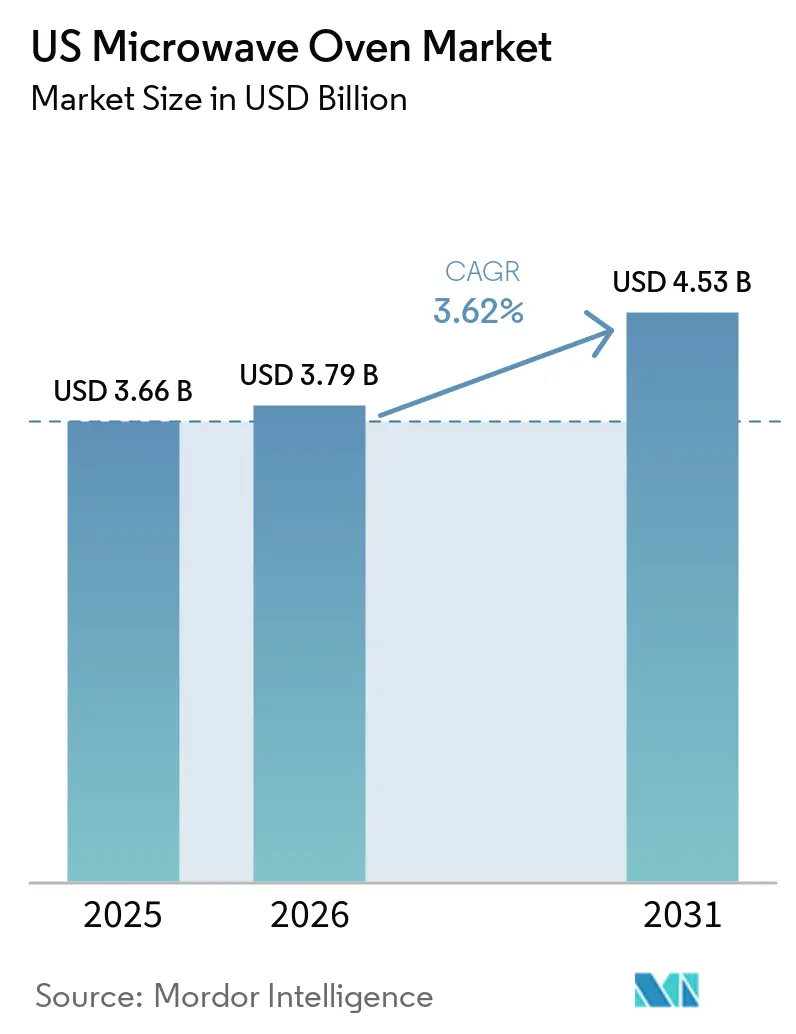
| 基準年の市場規模 (2025) | 3.66 十億米ドル |
| 市場規模 (2026) | 3.79 十億米ドル |
| 市場規模 (2031) | 4.53 十億米ドル |
| 成長率 (2026 - 2031) | 3.62 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国電子レンジ市場分析
米国電子レンジ市場は、2025年の36億6,000万米ドルから2026年には37億9,000万米ドルに成長し、2026〜2031年の年平均成長率(CAGR)3.62%で2031年までに45億3,000万米ドルに達すると予測されています。エネルギー省の2028年効率規制に先駆けて、家庭がコネクテッドモデルへのアップグレードを進めることで代替需要が加速しているほか、都市型ライフスタイルの普及により即席食品の急速な再加熱需要が引き続き高まっています。特にテクノロジー志向の大都市圏におけるスマートホームの普及は、米国電子レンジ市場をキッチン全体のデジタル化への入口として位置づけています。メーカーは関税リスクを軽減しサプライチェーンを短縮するために一部の生産ラインを国内回帰させており、これにより世界的な物流ショックに対するレジリエンスが向上しています。同時に、南東部における住宅着工件数の持続的な増加およびサンベルト州への人口移動が、初めての家電購入に対する構造的な押し上げ効果をもたらしています。
主要レポートのポイント
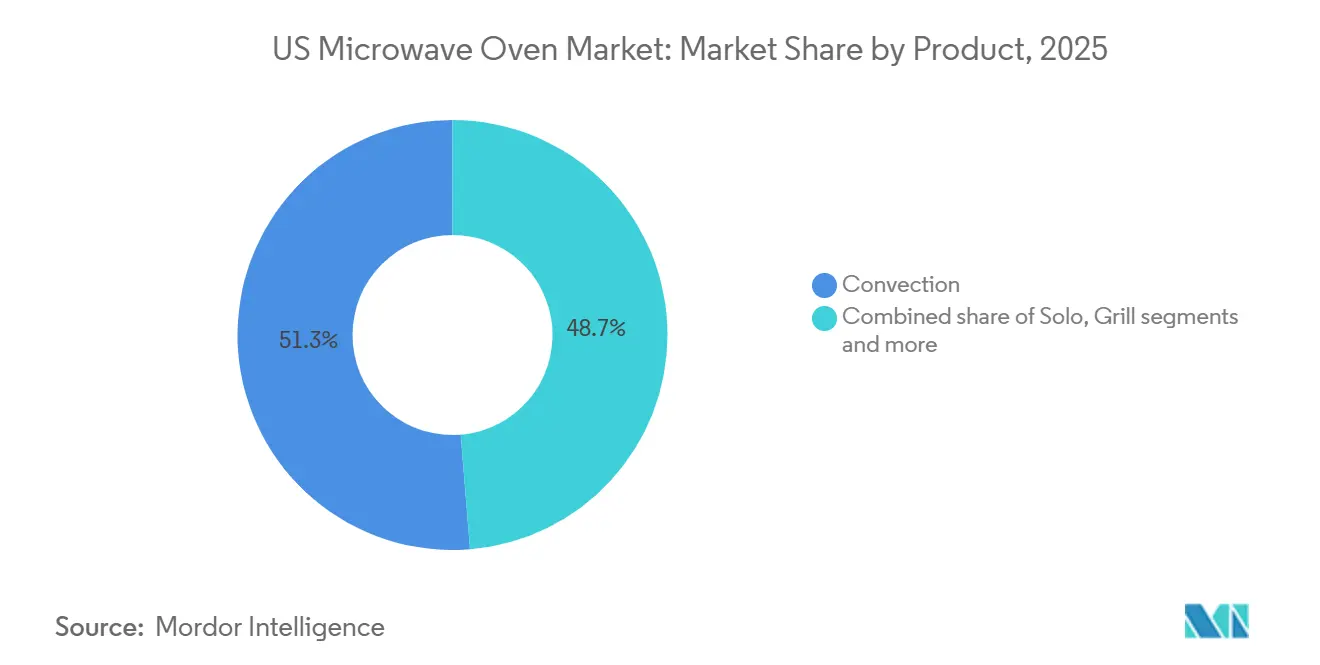
- 製品別では、コンベクション電子レンジが2025年に51.30%の収益シェアをリードし、グリルタイプは2031年までに3.82%のCAGRで拡大する見込みです。
- 構造別では、カウンタートップ型ユニットが2025年に米国電子レンジ市場シェアの64.40%を占め、ビルトイン設置型は2031年までに4.18%のCAGRで拡大する見通しです。
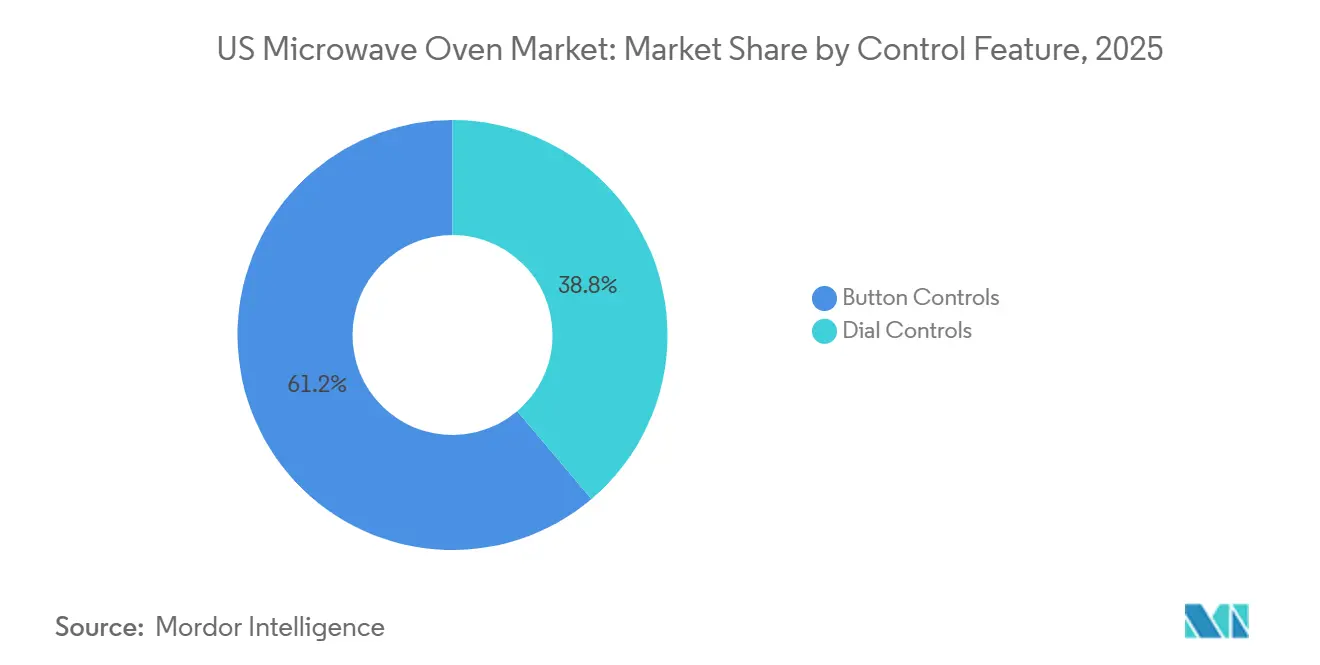
- 操作機能別では、ボタン式インターフェースが2025年に米国電子レンジ市場規模の61.20%のシェアを占め、2031年までに4.12%のCAGRで進展しています。
- 容量別では、25〜29リットルセグメントが2025年に米国電子レンジ市場規模の35.60%のシェアを占め、30リットル以上のモデルは2026〜2031年の間に4.01%のCAGRで上昇する見込みです。
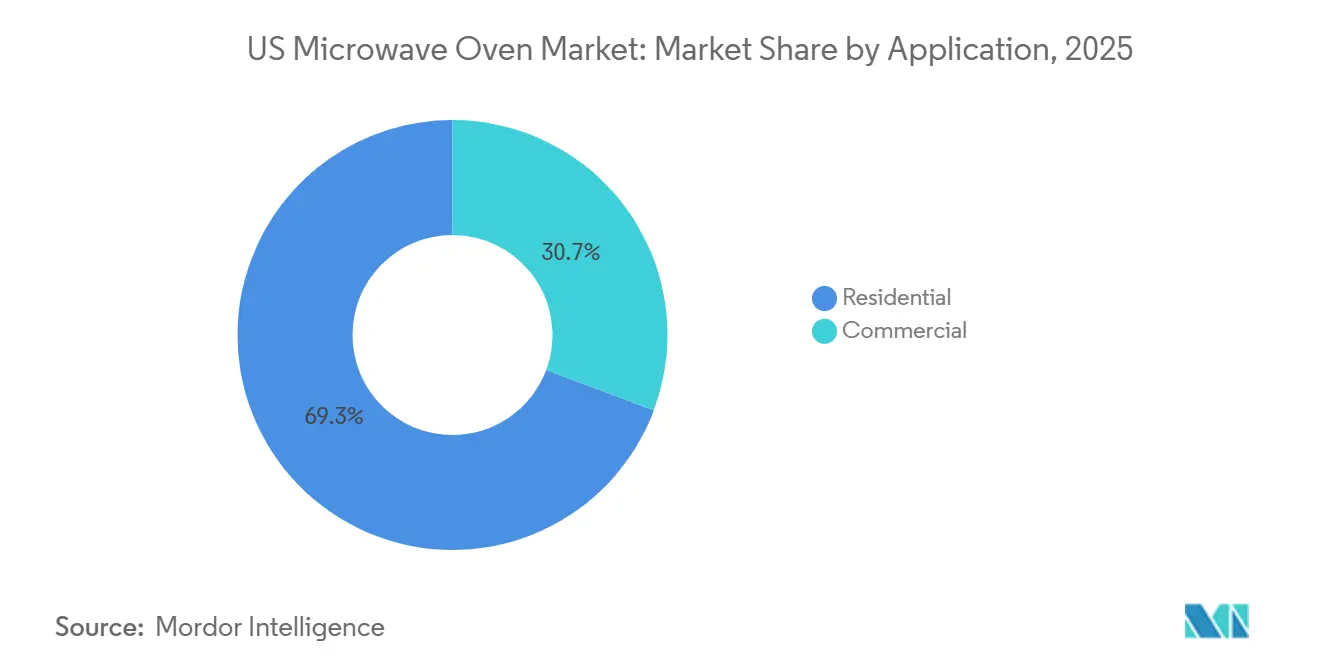
- 用途別では、住宅用セグメントが2025年に69.30%の収益シェアを獲得し、商業用途は2031年までに4.42%のCAGRで最も急成長するアプリケーションとなっています。
- 流通別では、マルブランドストアが2025年に39.40%のシェアを維持しているものの、オンラインチャネルは2031年までに4.28%のCAGRで成長すると予測されています。
- 地域別では、南東部が2025年に31.60%のシェアを維持しているものの、西部は2031年までに3.74%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と即席食品への需要 | +1.2% | 全国;南東部および西部で最も顕著 | 中期(2〜4年) |
| スマート・コネクテッドキッチン家電の台頭 | +0.9% | 全国;西部および北東部での早期普及 | 長期(4年以上) |
| オムニチャネルおよびEC小売の拡大 | +0.7% | 全国の都市中心部 | 短期(2年以内) |
| コンベクション・コンビオーブンの製品革新 | +0.6% | 全国;プレミアムセグメント | 中期(2〜4年) |
| エネルギー省のエネルギー効率基準 | +0.5% | 全国;規制コンプライアンス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化と即席食品への需要
都市中心部への人口移動の加速により日々の調理時間が短縮され、ミレニアル世代およびZ世代が食費に占める調理済み食品の割合を高めています。手軽な食事を準備する消費者は、レストランクオリティを再現したプレミアムな冷凍食品を温め直すために電子レンジを活用しています[1]。時間に追われる家庭は、前世代よりも食事準備に費やす時間が少なく、コンベクション機能とセンサー機能を組み合わせた多機能モデルへの継続的な需要を後押ししています。利便性重視の文化はコーヒーショップやコワーキングスペースのパントリーなど小規模の商業施設にも浸透しており、スピードオーブンがオーダーのスループットを向上させています。これらのパターンにより米国電子レンジ市場でのユニット販売が強化され、メーカーは冷凍食品やグラブアンドゴー食品向けにカスタマイズされたプリセットプログラムの改良を進めています。
スマート・コネクテッドキッチン家電の台頭
WiFi対応の電子レンジは、消費者がリモートコントロール、無線アップデート、および音声連携を求める中で、目新しい機能から標準機能へと進化しています。LGのカメラ搭載ラインは2025年1月に発売され、リアルタイムの食品モニタリングとAI調理ガイダンスを実現しています。GE AppliancesのSmartHQなどのプラットフォームはレシピを提案し、出力レベルを調整し、エネルギー管理パネルと連携することでオフピーク料金に合わせた家電の使用を可能にしています。[2]特許出願は、電子レンジの動作中にホームネットワークのパフォーマンスが中断されないよう電波干渉を軽減するソリューションの開発が活発に行われていることを示しています。業務用キッチンでも、インバーターマイクロ波技術と真のコンベクション機能を組み合わせた高速オーブンを採用するという同様の変化が起きており、調理時間を3分の1に短縮しています。コネクテッド機能は全体として米国電子レンジ市場における製品の価値構成を高め、原材料インフレを相殺する価格プレミアムを支えています。
コンベクション・コンビオーブンの製品革新
マイクロ波、エアフライ、コンベクション技術の融合により、家庭はカウンタートップ家電を集約できるようになっています。Whirlpoolの「三機能一体型」デザインを採用した一体型レンジフードシリーズは、調理モードを拡充しながらスペースを節約することの象徴的存在です。Panasonicの4機能一体型HomeCHEFは、ミッドプレミアム価格帯でガイド付き調理のコネクティビティを追加しており、付加価値機能がユニットを高級帯に押し上げる必要はないことを証明しています。インバーター回路はさらにエネルギー効率と熱分布を改善し、ムラのある加熱に関する消費者の懸念に対応しています。プロフェッショナルキッチンでも同様のハイブリッドオーブンが迅速なサービスとメニューの多様性を支援し、メーカーにとっての対応可能な機会を広げています。したがって革新の勢いは、激しいエントリーレベルの価格競争にもかかわらず、米国電子レンジ市場における平均販売価格(ASP)の成長を持続させています。
エネルギー省のエネルギー効率基準が代替購入を促進
確定した規則は、2026年6月以降に製造される電子レンジ専用モデルのスタンバイ電力を0.6ワットに制限しています。ブランド各社は期限に先駆けてラインナップを刷新しており、小売業者は旧来の在庫を処分し早期アップグレードを促しています。消費者は、特にキロワット時(kWh)単価が高い地域での電気代削減の恩恵を受けており、効率的な製品に対する費用対効果の訴求が強化されています。固体RF加熱技術はマグネトロンの代替として追加的なエネルギー節約を実現する可能性のある技術として評価されていますが、普及はコスト曲線に左右されます。米国電子レンジ市場にとって、代替購入の短期的な前倒し需要は販売量を緩やかに押し上げながら、長期的な技術更新サイクルを促進しています。
阻害要因影響分析*
| 阻害要因 | (〜) 年平均成長率(CAGR)予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 高い 消費電力と電気料金の上昇 | -0.8% | 全国、 特に電気料金が急騰している州 | 中期 (2〜4年) |
| 激しい 価格競争による利益率の圧迫 | -0.6% | 全国、 価格重視の消費者セグメントで最も顕著 | 短期 (2年以内) |
| より厳格な 電子廃棄物および拡大生産者責任規制 | -0.4% | 全国、 カリフォルニア州および北東部のいくつかの州での先行適用 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高消費電力とエネルギーコストへの懸念
米国全土で電気代は大きく異なり、料金が全国平均を超える沿岸部の大都市では消費電力が購入基準として重要性を増しています。2,000ワット超を消費する業務用ユニットは、光熱費削減を目指す事業者からの厳しい目にさらされています。2026年基準への対応費用が部品表(BOM)コストを押し上げ、小売価格に転嫁される可能性があります。インバーターや断熱強化により効率が改善されているものの、これらの機能は複雑さを増し、大衆向けセグメントでの価格競争力を制限しています。エネルギー効率に優れたプレミアムモデルと基本的な輸入品との差が拡大し、経済状況が悪化した場合には販売量の成長を抑制する可能性があります。
激しい価格競争による利益率の圧迫
カウンタートップユニットは代替性が高く、その90%以上が輸入品であるため、メーカーは為替変動や貿易政策の変化にさらされています。関税により投入コストが最大25%上昇しているものの、消費者の価格感度によって全額の転嫁が制限されています。小売業者は積極的なプロモーションで対応し、大型量販店のプライベートブランド商品がブランド品の最小管理単位(SKU)を下回る価格を設定しています。MideaやHaierなどの中国系企業は規模とコストリーダーシップにより市場シェアを拡大し続けており、既存メーカーの利益率を圧迫しています。このような状況の中で、スマート機能やデザイン美学による差別化は不可欠ですが、研究開発(R&D)費用が増大し、米国電子レンジ市場での収益性を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
グリルセグメントの台頭の中でコンベクションが優位に立つコンベクション形式は2025年の売上の51.30%を生み出しており、フルサイズのオーブンなしで焼き目をつける能力を求める調理愛好者に対する幅広い訴求力が裏付けられています。グリルセグメントは比較的小規模ながら、コンパクトな都市型キッチンの消費者がアウトドア調理の結果を再現できる家電を求める中で、2031年までに年平均成長率(CAGR)3.82%を記録しています。ソロモデルはエントリーレベルの購入者にとって引き続き重要ですが、価値成長への貢献は限定的です。プレミアムなコンビネーションスチームおよびエアフライユニットはより高い価格を実現し、米国電子レンジ市場の平均販売価格を押し上げています。製品革新は均一なカリカリ感を実現する加熱アルゴリズムとキャビティデザインを中心に展開されています。Sharpの受賞歴のあるSW99シリーズは、スピードとテクスチャーを融合させた日本のエンジニアリングを象徴しています。グリルタイプは、過剰な油を使わない健康的なタンパク質調理に向けた文化的な変化から恩恵を受けています。カウンタートップの設置面積が縮小するにつれ、多目的デザインが小売店と住宅環境の両方で棚のスペースを勝ち取っています。メーカーは生の消費電力ではなく機能の幅で競い合い、販売量の成長を維持しながら利益率を守っています。
注記: 各セグメントのシェアはレポート購入時に利用可能です
構造別:
カウンタートップの利便性とビルトインの統合性カウンタートップユニットは2025年の米国電子レンジ市場シェアの64.40%を占めており、賃貸の移動性とプラグアンドプレイ設置の簡便さが反映されています。しかしビルトインモデルは、キッチンリノベーションプロジェクトがシームレスな美観を優先する中で、年平均成長率(CAGR)4.18%で上回ると予測されています。レンジフード一体型は、換気機能を兼ねるため中程度の大きさのキッチンで依然として人気があります。ビルトイン需要は住宅純資産の上昇と自由裁量リモデリング予算に連動しています。SharpのD33などの引き出し型フォーマットはカウンター下への設置を可能にし、エルゴノミクスなアクセスを求める高級志向の購入者に訴求しています。カウンタートップのリーダーシップは、家電の入れ替えが賃貸サイクルに連動している集合住宅で継続しています。この構造的な二極化により、米国電子レンジ市場において価格感度の高い消費者とデザイン志向の消費者の両方に対応する段階的な価格戦略が可能となっています。
操作機能別:
ボタン操作がデジタルへの移行をリードボタン式インターフェースは2025年に61.20%のシェアを保持しており、機械式ダイヤルからプログラマブルプリセット付き静電式タッチパッドへの移行を示すものとして、年平均成長率(CAGR)4.12%で最も急速に拡大すると予測されています。ダイヤル操作は、シンプルさが複雑さを上回る過酷な業務用環境や超低価格帯の最小管理単位(SKU)で引き続き使用されています。タッチボタンは現在、WiFiペアリング、センサーフィードバック、音声アシストショートカットを統合しており、触覚的な操作とデジタル操作の境界を曖昧にしています。この進化の方向性は、物理ボタンへの使い慣れを認識しながらソフトウェア駆動のインテリジェンスを重ねています。メーカーはスタートキーの心地よいクリック感を維持しながら、バックライトアイコン、湿度センサー、アプリによるアップデートを組み込んでいます。このハイブリッドな体験は幅広い層に共鳴し、学習曲線を最小化することで米国電子レンジ市場全体での普及を促進しています。
注記: 各セグメントのシェアはレポート購入時に利用可能です
容量別:
ミッドレンジの効率性が25〜29リットルのリーダーシップを推進25〜29リットル帯のユニットは2025年の米国電子レンジ市場規模の35.60%を占め、ディナープレートの余裕とカウンタートップの設置面積のバランスがとれた最適な選択肢を提供しています。30リットル以上のモデルは、多世代家庭や小規模フードサービス事業者に牽引され、年平均成長率(CAGR)4.01%に向かって進んでいます。小型キャビティは寮、オフィス、ワンルームマンションに対応していますが、ミニ冷蔵庫との組み合わせサイクルに関連した成長の上限に直面しています。容量の選択は生のキャビティ容量よりも機能バンドルを反映するようになっています。多くの27リットルユニットはエアフライバスケットやスチームトレイを統合し、外形寸法を拡大することなく汎用性を高めています。大型フォーマットはキッチンの広い面積で広い収納を可能にする郊外市場で普及しており、メインと付け合わせを同時に調理することを可能にしています。このセグメント化は、米国電子レンジ市場全体の地域的な需要に対応する小売業者の多様な在庫計画を支えています。
用途別:
業務用の成長加速の中で住宅用が優位家庭用は2025年の出荷量の69.30%を生み出しており、この家電製品がキッチンに欠かせない存在であることを裏付けています。しかし、商業用設置は2031年までに4.42%のCAGRでより速く成長する見込みです。これはクイックサービスレストランやカフェテリアが労働時間を削減するために高速調理を採用しているためです。フードサービス事業者は、毎日の激しい使用に耐えるプログラム可能なサイクルと堅牢なンジを重視しており、プレミアム価格を正当化しています。住宅用の買い替えはエネルギー効率ラベルと接続機能に重点が置かれており、一方で初回購入者は成長地域における世帯形成から生まれています。商業用の採用は、特にメニューの多様性のためにコンベアオーブンと組み合わせた場合に、投資回収を加速するスループット向上の恩恵を受けています。これらのダイナミクスが合わさることで、米国電子レンジ市場における最終用途セグメント全体でバランスの取れた成長が維持されています。
注記: 各セグメントのシェアはレポート購入時に利用可能です
流通チャネル別:
オンラインの成長が小売状況を変革B2C・小売(マルチブランド店舗)は2025年の価値の39.40%を占め、購買者がドアの動きを試しキャビティの照明を確認できるマーチャンダイジングディスプレイに支えられています。オンラインマーケットプレイスは比較的小規模ながら、ラストマイル物流の改善と寛大な返品ポリシーにより、2031年まで年平均成長率(CAGR)4.28%でリードします。ダイレクト・トゥ・コンシューマーポータルによりブランドが利益率の上乗せを確保できる一方で、B2B営業チームはチェーンレストランや法人バイヤーへの働きかけを行っています。オムニチャネル戦略は、顧客が「オンライン購入・店舗受け取り」や専門業者による設置手配ができるよう、物理的な棚とデジタルの棚全体で在庫を統合しています。電子商取引(EC)はまた、大型量販店の出店が不十分な地方の郵便番号へのリーチを拡大します。アルゴリズムがパーソナライズされた広告を洗練させるにつれて、米国電子レンジ市場はターゲット型プロモーションと購入後エンゲージメントの新たな経路を獲得しています。
地域分析
南東部は、人口流入、良好な住宅経済、そして安定した住宅建設に支えられ、2025年売上の圧倒的な31.60%を維持しています。フロリダ州とジョージア州が建築許可の発行をリードしており、電子レンジを含む家電パッケージへの並行した需要につながっています。地域の電気料金は全国平均を下回っており、電力使用量の多いコンベクションモデルの普及を光熱費の心配なく促進しています。西部は最も急成長している地域であり、2031年まで年平均成長率(CAGR)3.74%が見込まれています。カリフォルニア州のテクノロジー文化がスマート機能の早期採用を促進し、アリゾナ州やネバダ州の急速な都市化がスペース効率の高いカウンタートップデザインへの需要を刺激しています。環境意識はエネルギー使用量を削減するインバーター技術と相乗効果を発揮しています。テクノロジー志向の消費者は、より広いスマートホームエコシステムと連携するアプリ連動モデルを支持し、米国電子レンジ市場の地域的なシェアにおけるプレミアム構成をさらに引き上げています。北東部と中西部は、老朽化した住宅ストックと安定したリノベーションサイクルに支えられ、安定した代替需要を提供しています。裕福な北東部の住宅所有者は高級キャビネットに合わせたビルトイン構成を好む一方、中西部の購入者はプロモーションイベントでバンドル販売される価格志向のカウンタートップユニットに傾いています。南西部では人口移動がユニット販売を押し上げており、特に建設中に業者が家電パッケージを選定する計画的な居住コミュニティで顕著です。全地域にわたって、容量、カラー、コネクティビティオプションを人口統計的嗜好に合わせたローカライズされたマーケティングが販売達成率を高めています。
規制環境
米国では、電子レンジの放射線安全性はFDA医療機器・放射線保健センターによって規制されており、排出制限、安全インターロック、ラベリング要件を含む性能基準は21 CFR 1030.10に規定されています。この連邦規制の枠組みは、国内で販売される家庭用・軽商業用モデルの製品設計と適合性試験の両方に影響を与えています。
エネルギー効率については、米国エネルギー省が10 CFR Part 430のもとで電子レンジの基準および試験手順を管理しています。2025年5月16日、DOEは電子レンジのエネルギー節約基準を廃止する規則案を公表し、メーカーにとって規制上の分岐点を生み出し、SKU戦略や試験プログラムに影響を与えています。別途、貿易政策も調達に影響を及ぼしており、USTRは中国原産品に対するセクション301関税除外を2026年11月9日まで延長し、輸入依存度の高いこの製品カテゴリーの上陸コストとサプライヤー戦略に影響を与えています。
競合状況
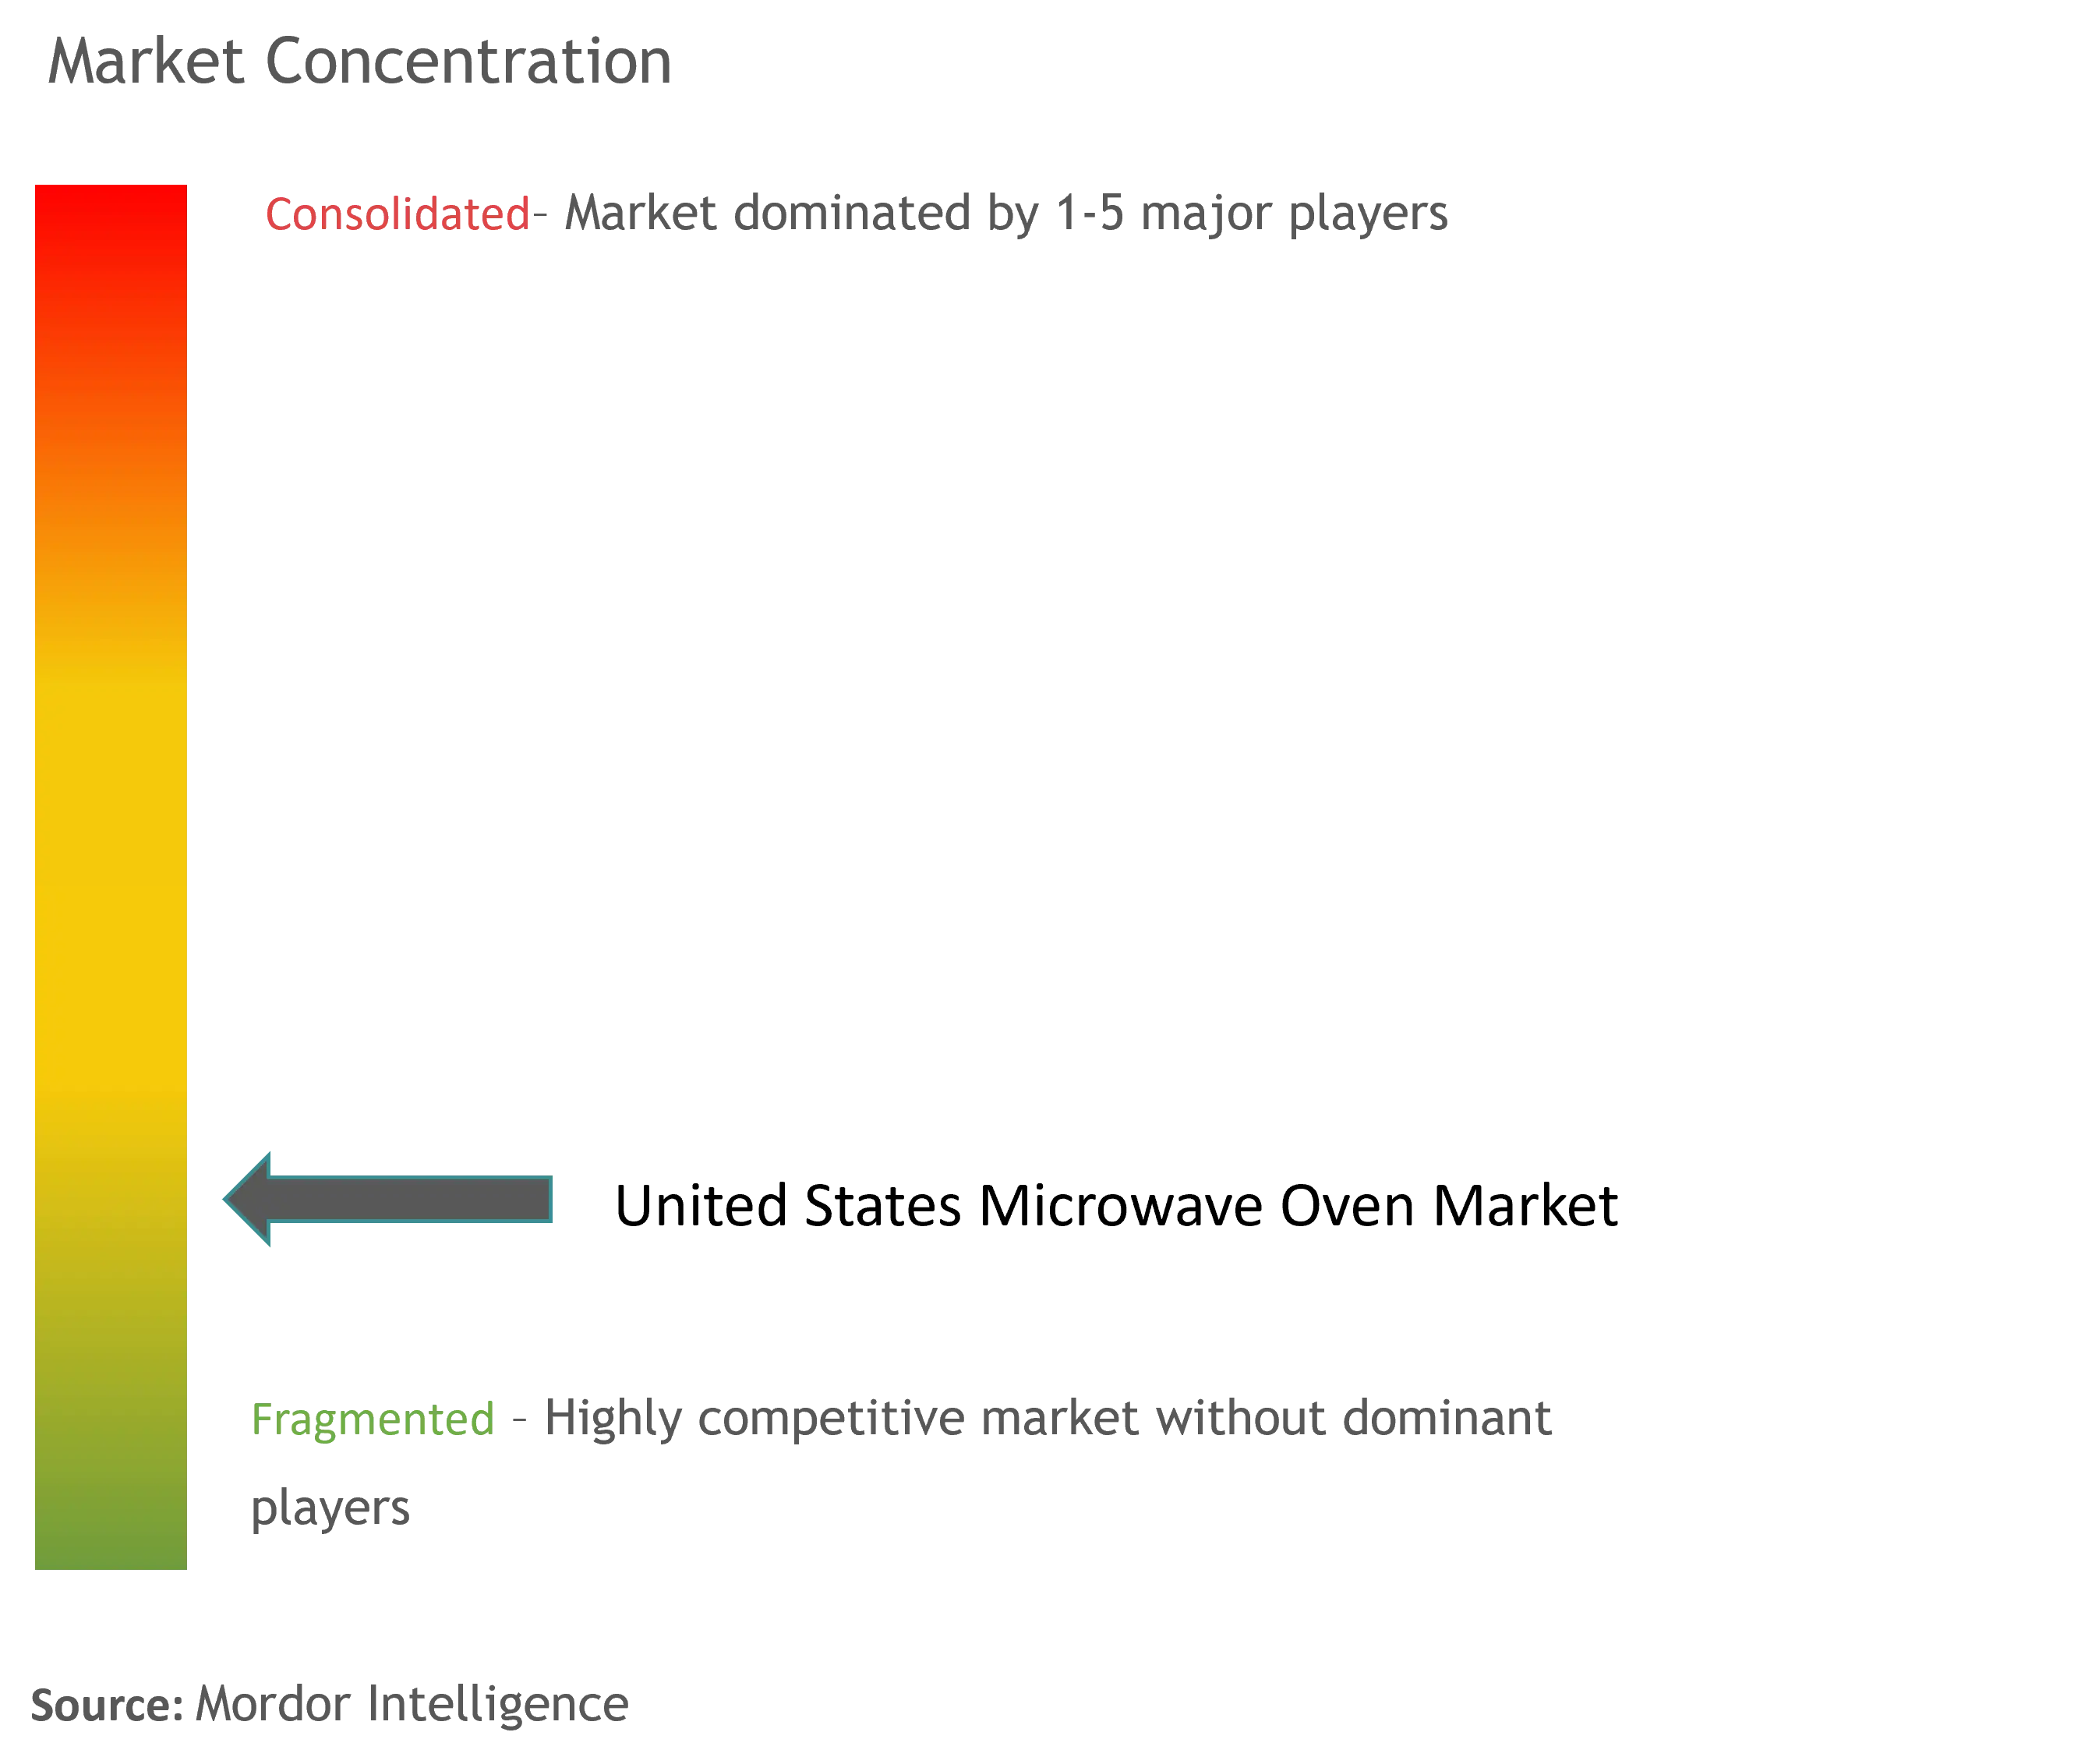
競争は分散しているものの、テクノロジーが価値提案を再形成する中で激化しています。Whirlpool、GE Appliances、Samsung、LG、Sharpが2024年の出荷量を共同で供給し、ニッチな挑戦者にとって意味のある余地を残しています。Whirlpoolの2025年第1四半期の価格規律への注力は、販売量の軟化にもかかわらず利益率を維持しました。LGはオンボードカメラで差別化を図り、SharpはフランスのSW99シリーズで北米に初導入した高速ヨーロッパスタイルのコンベクションで受賞しました。
WiFi干渉の軽減と固体加熱を目的とした特許出願は、リーダーシップの順位を塗り替える可能性のある機能の波が来ていることを示しています。BoschによるWhirlpoolの買収報道は、小売業者への交渉力を再形成するような潜在的な統合を示唆しています。中国メーカーは生産効率を向上し続けており、Mideaの2億2,200万米ドルのブラジル工場は米国関税へのヘッジを提供しながら西半球に対応しています。
戦略的な動きはM&Aを超えて広がっています。GE Appliancesはまた、ABBとエネルギー管理パネルでパートナーシップを締結し、主要な負荷を需要対応のために統合し、電子レンジをより広い持続可能性のナラティブに組み込んでいます。LGはテネシー州の拠点を1億米ドルの倉庫で拡大しており、最終的にオーブンラインを収容し、国内生産能力を確保しながら輸入貨物コストを削減する予定です。ブランドがソフトウェア、購入後サポート、エコシステム互換性による差別化を模索する中で、サービス品質は米国電子レンジ市場における新たな競争の場として浮上しています。
米国電子レンジ業界リーダー
-
Whirlpool Corp.
-
GE Appliances (Haier)
-
Samsung Electronics America
-
LG Electronics USA
-
Sharp Electronics Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
米国電子レンジ市場 このレポートでカバーされる企業
- Whirlpool Corporation
- GE Appliances
- Samsung Electronics America
- LG Electronics USA
- Sharp Electronics Corporation
- Panasonic North America
- BSH Home Appliances
- Electrolux Group
- Midea America Corp.
- Daewoo Electronics America
- Galanz Americas
- Kenmore
- Magic Chef (Midea)
- Hamilton Beach Brands
- Black + Decker (Spectrum Brands)
- Breville USA
- Cuisinart
- Farberware
- RCA Appliances
- Comfee’ (Midea Group)
市場機会と将来展望
接続性とソフトウェア主導の調理支援は、価値創出のための明確なアップグレード経路として残っており、GE Appliances SmartHQなどのプラットフォームは、電子レンジをより広範なコネクテッドキッチン体験に組み込んでいます。電子レンジとコンベクション、エアフライ機能を組み合わせた製品ラインの革新は、買い替えサイクルにおけるプレミアム化を支えており、複合機能フォーマットやガイド付き調理機能におけるメーカーの取り組みの実証を基盤としています。
規制および貿易の動向は、差別化された製品提供とサプライチェーンの再編にとって好機を生み出しています。連邦の電子レンジエネルギー節約基準を廃止するDOEの規則案(2025年5月16日)は、メーカーにとって規制上の分岐点を生み出し、一方で2026年11月9日まで延長されたセクション301関税除外は、企業が変化するコンプライアンス・調達環境に適応する中で、サプライチェーンの意思決定とSKU戦略の基盤となっています。
最近の産業開発事情 米国電子レンジ市場
- 2026年7月:2026年、J.D. Powerは2026年米国家電満足度調査を発表し、レンジフード一体型電子レンジ(オーバー・ザ・レンジ)においてSamsungを最高位にランク付けし、Whirlpool、LGがそれに続きました。このランキングは、プレミアムなオーバー・ザ・レンジ製品におけるユーザー体験、信頼性、機能と価値のトレードオフの重要性を浮き立たせています。
- 2025年12月:2025年12月、米国国際貿易委員会は、Whirlpoolによる特許侵害の申立てを受けて、低背型マイクロウェーブ・フード複合製品の輸入に関するセクション337調査を開始しました。この調査は、対象構成における設計回避戦略と潜在的な輸入制約への関心を高めています。
- 2025年11月:2025年11月、Whirlpoolは、Midea、Haier(GE Appliances)、Electroluxも被告に含む広範な紛争の一部として、特定のSamsungおよびLGの電子レンジ製品の輸入阻止を求めてUSITCに申立てを行いました。この動きは、知的財産権の執行が、オーバー・ザ・レンジおよび低背型セグメントの製品差別化とどのように交差するかを示しています。
米国電子レンジ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、米国で販売された新品電子レンジの年間価値として測定され、完成家電レベルで把握され、通常の家庭用および軽商業用調理用途に対応しています。
対象外の範囲:サービス部品、改修済みまたは中古品、産業用バッチまたはトンネル式マイクロ波システム、および複数の加熱技術を組み合わせたハイブリッド高速オーブンは除外しています。
セグメンテーション概要
- 製品別
- ソロ
- グリル
- コンベクション
- その他の製品
- 構造別
- カウンタートップ
- ビルトイン・壁埋め込み型
- レンジフード一体型
- 操作機能別
- ボタン操作
- ダイヤル操作
- 容量別(リットル)
- 19リットル以下
- 20〜24リットル
- 25〜29リットル
- 30リットル以上
- 用途別
- 住宅用
- 業務用
- 流通チャネル別
- B2C・小売
- マルチブランド店舗
- 専門ブランド店舗
- オンライン
- その他の流通チャネル
- B2B・メーカーからの直接販売
- B2C・小売
- 地域別
- 北東部
- 南東部
- 中西部
- 南西部
- 西部
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、予測を開始する前にモデルが実際のアンカーを持てるよう、米国における電子レンジの需要と供給のコンテキストを構築することから始まります。通常、米国国勢調査局の小売・貿易リリース、労働統計局のインフレおよび価格指数、米国国際貿易委員会の貿易統計、米国エネルギー省が公表するエネルギー効率規制および試験手順などの公開シリーズおよび参考資料を活用しています。
単一の視点から市場規模を測定することを避けるため、デスクフェーズでは企業の提出書類や投資家向け資料、入手可能な主要小売業者の開示情報、および家電プロモーションや買い替えサイクルに関する信頼性の高い報道も活用しています。ユニットフローや製品ミックスにギャップが生じた場合は、企業財務情報やインテリジェンスの有料サブスクリプション、および必要に応じて方向性の動きを確認するための出荷レベルの輸出入データベースで公開記録を補完しています。ここに挙げたソースは例示であり、調査中のデータ収集、検証、および明確化のために他の多くの公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、特に製品ポジショニングとチャネルミックスが公開データよりも速く変化する場合に、実際に何が売れているか、そしてその理由を確認するために使用されます。製造・流通、小売・電子商取引、サービス・設置の各分野の参加者と対話し、その後、全国のユニット動向、価格変動、および買い替えタイミングについて回答を照合しました。
一次調査フィールドワー回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | 最高経営幹部(CXO):13% |
| 中位層:54% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:14% | マネージャー:45% |
市場規模測定と予測
モデルはトップダウン構築から始まり、米国の家電需要を買い替え主導の需要プールを用いて再構築し、チャネルミックスと価格ラダーを適用することで電子レンジの価値に換算します。需要プールが設定されると、フォーマット別のサンプル平均販売価格(ASP)や、可視化されたサプライヤーおよびインポーター活動からの合理性ロールアップなど、選択的なボトムアップチェックで合計を裏付けます。これにより、一つのインプットが過大に見える場合に最終数値を調整するのに役立ちます。
市場合計を形成する主要インプットには、住宅の回転率と世帯形成シグナル、リモデリングおよびキッチンアップグレード活動、カウンタートップとオーバーザレンジまたはビルトイン形式の分割、実現ASPに影響するプロモーション強度、および名目成長をユニット成長と誤認しないためのインフレ正規化が含まれます。予測については、消費者支出と住宅活動の異なる経路の下で見通しが実用的であり続けるようにシナリオ分析を使用し、曲線が確定される前にインタビューフィードバックで仮定を再度確認します。小規模チャネルでユニット情報が断片的な場合、ギャップはチャネルシェアに紐付けた有界範囲を使用して処理され、フォローアップコールと整合性チェックを通じて絞り込まれます。
データ検証と更新サイクル
検証はステップごとに行われ、まずユニット、価値、および暗示された価格設定の内部クロスチェックから始まり、合計が既知の需要シグナルと矛盾しないようにします。貿易動向、インフレ調整済み価格、チャネルナラティブなどの独立した指標に対してアウトプットを比較し、その後、ドライバーが明確になるまで外れ値を確認します。
承認前に、モデルと仮定は複数ステップのアナリストレビューを経て、利用可能な証拠で差異を説明できない場合は回答者に再連絡することがあります。レポートは毎年更新され、新しい効率規制や急激な価格変動などの重要イベントは中間改訂を引き起こす可能性があり、その後、見解を最新の状態に保つための最終的な納品前パスが行われます。
Mordor Intelligenceの米国電子レンジ市場規模と他の公表推計との比較
米国電子レンジの公表市場規模は、同じ産業を説明しようとしている場合でも、合計の背後にある計算ルールが常に同じではないため、大きく異なって見えることがあります。違いは通常、電子レンジとして含まれるもの、どの販売チャネルが適切に把握されているか、および特定の年の単一の市場価値に価格がどのように換算されるかから生じます。
フォーマットレベルのユニットフロー、インフレ調整済みASPの動向、および年次スコープチェックを追跡することで、Mordor Intelligenceは、隣接する調理製品やアフターマーケット収益を混入させて合計を膨らませるのではなく、米国で販売された新品の完成電子レンジに焦点を当てた推計を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.66 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 4.10 ビリン 米ドル(2025年) | ハイブリッド高速オーブンおよび関連するビルトイン調理製品を追加することで境界を広げることが多く、完成家電販売の範囲外にある設置およびサービス収益を混入させる場合もあります。 |
| 業界専門誌B | 3.20 ビリオン 米ドル(2025年) | 通常、出荷または小売のみの追跡に依存し、簡略化された価格設定を適用するため、オンラインおよび専門チャネルの販売を過小評価し、ASPを動かすフォーマットミックスの変化を見逃す可能性があります。 |
表の差異は主に、ユニットを価値に換算するために使用されるスコープと価格・チャネルロジックによって説明されます。包含ルールを厳格に保ち、インプットを実際の需要シグナルに対して確認することで、結果として得られる市場規模は再現しやすく、計画に活用しやすくなります。
レポートで回答される主要な質問
米国電子レンジ市場の現在の価値はいくらですか?
米国電子レンジ市場規模は2026年に37億9,000万米ドルであり、2031年までに45億3,000万米ドルに達すると予測されています。
最大のシェアを持つ製品セグメントはどれですか?
コンベクションタイプの電子レンジが2025年の売上シェアの51.30%をリードしており、マイクロ波のスピードとオーブンスタイルの焼き目を融合した多目的調理への需要を反映しています。
オンラインチャネルはどのくらいの速さで成長していますか?
オンライン販売は2031年まで年平均成長率(CAGR)4.28%で拡大すると予測されており、全小売形態の中で最も速く、電子商取引(EC)が家電購入に不可欠となっています。
ビルトイン電子レンジはなぜ人気を高めているのですか?
キッチンのリノベーションではシームレスな家電統合が好まれており、ビルトインユニットは年平均成長率(CAGR)4.18%で成長し、米国電子レンジ市場全体を上回っています。