
米国マグネットフリー電動アクスルシステム市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 1.46 十億米ドル |
| 市場規模 (2031) | 2.9 十億米ドル |
| Growth Rate (2026 - 2031) | 14.76 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国マグネットフリー電動アクスルシステム市場分析
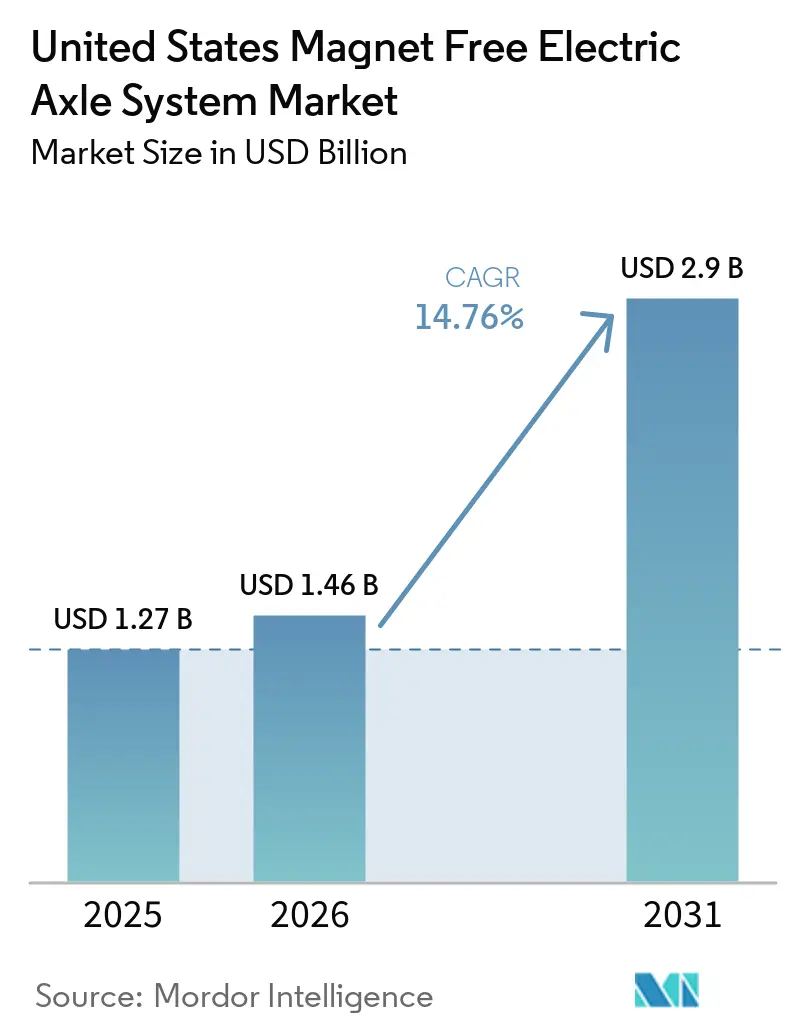
米国マグネットフリー電動アクスルシステムの市場規模は2025年に1.27 ビリオン 米ドルと評価され、2026年の1.46 ビリオン 米ドルから2031年には2.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.76%です。希土類価格の急騰、連邦政府の製造インセンティブ、および防衛調達義務に牽引され、業界はネオジム系永久磁石から外部励磁同期モーター(EESM)、誘導モータースイッチトリラクタンスモーター(SRM)などの代替技術へと転換しています。生産税額控除は財務上の恩恵をもたらし、適格設備投資の一定割合をカバーする投資税額控除とともに、国内の電動アクスル組立工場の投資回収期間を短縮しています。ネオジム酸化物の価格が急激に上昇したことで、OEMは中国が支配するサプライチェーンへの依存を警戒するようになっています。これに対応して、ティア1サプライヤーは高電圧・シリコンカーバイドインバーター搭載の電動アクスルを展開しています。これらの革新的な電動アクスルは、モーター、ギアボックス、インバーターを単一のハウジングに統合し、従来の個別アセンブリと比較して部品点数を削減し、重量を軽減しています。
主要レポートのポイント
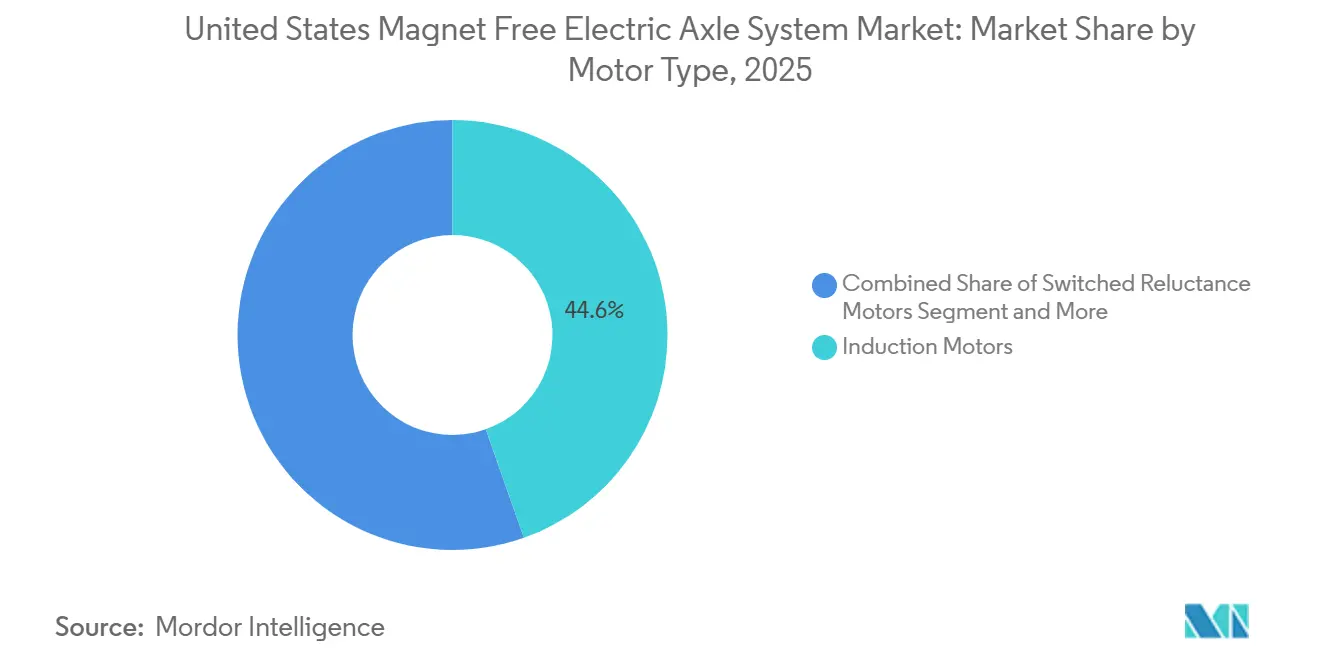
- モータータイプ別では、誘導モーターが2025年の米国マグネットフリー電動アクスルシステム市場シェアの44.56%を占めてリードし、外部励磁同期モーターは2031年にかけて最速の17.42% CAGRを記録すると予測されています。
- ドライブタイプ別では、完全電動ドライブ構成が2025年の米国マグネットフリー電動アクスルシステム市場規模の61.28%を占め、2026年~2031年にかけて19.07% CAGRで拡大する見込みです。
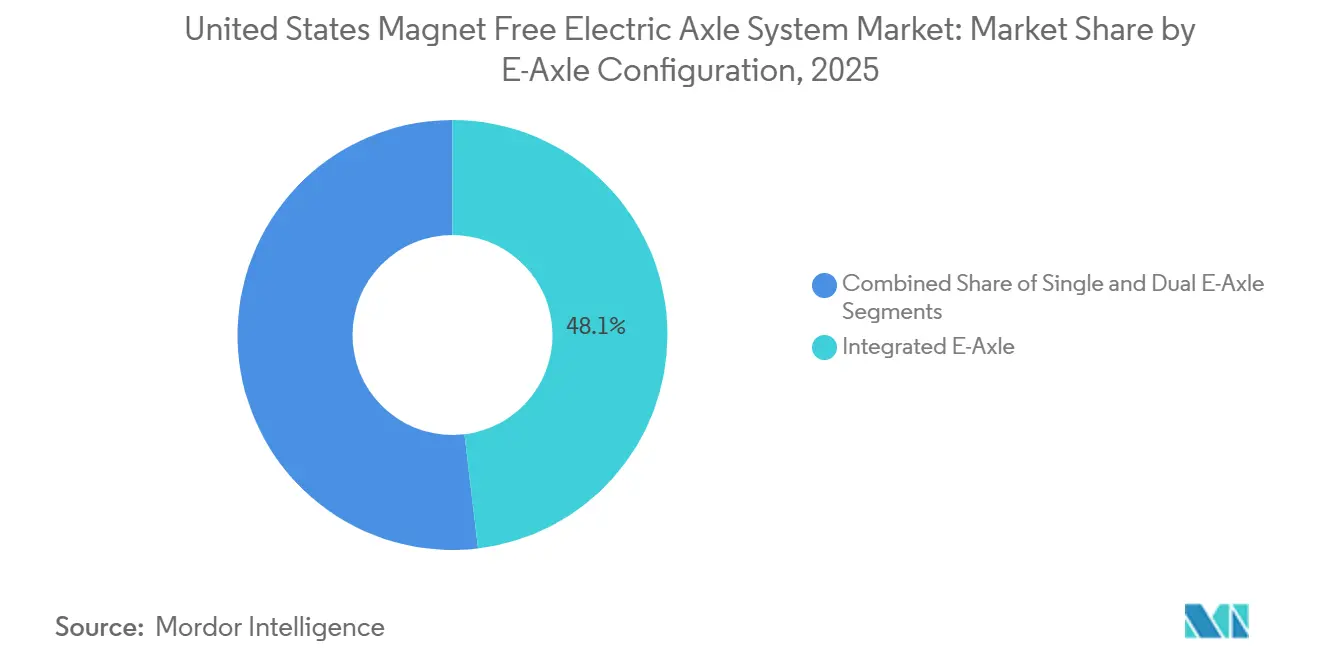
- 電動アクスル構成別では、統合型設計が2025年に48.13%のシェアを獲得し、2031年にかけて最高の19.14% CAGRで成長する見通しです。
- 車両タイプ別では、乗用車が2025年に76.21%のシェアを保持し、商用車は2026年~2031年にかけて最速の15.03% CAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国マグネットフリー電動アクスルシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IRAクレジットが電動アクスル生産を促進 | +3.2% | 米国 | 短期(2年以内) |
| OEMによるレアアース価格変動リスク排除への取り組み | +2.8% | 米国 | 中期(2〜4年) |
| EESMおよびSRMにおけるトルク密度の向上 | +2.1% | 米国 | 中期(2〜4年) |
| 米国エネルギー省による非レアアースモーターへの資金提供 | +1.9% | 米国 | 長期(4年以上) |
| 国防省による非レアアースパワートレインの義務化 | +1.4% | 米国 | 長期(4年以上) |
| 線材供給過剰による銅コイルコストの低下 | +1.2% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IRA税額控除による国内電動アクスル生産の加速
セクション45Xおよびセクション48Cの税額控除による設備投資の30%削減を受け、ZFはサウスカロライナ州グレイコートでの事業拡大に向けて500 ミリオン 米ドルの投資を誓約しました [1]「ZFが5億ドルの投資を計画」、ZF AG、zf.com。この拡張は将来のマグネットフリー電動アクスル生産ラインの確立に重点を置いており、電気自動車技術の進歩において重要な役割を果たすことが期待されています。同時に、General Motorsはオリオン工場に40 億 米ドルの多額の投資を行っています [2]「GMが米国製造工場に40億ドルを投資」、General Motors、gm.com。この投資は同施設を電動トラック生産のハブへと転換することを目的としており、2026年に操業開始が予定されています。
OEMによるレアアース価格変動リスク排除への取り組み
ネオジムおよびプラセオジム酸化物の価格は大幅に急騰し、顕著な高値に達するまでに2倍以上となりました。この価格上昇は、電気自動車を含む様々な産業にとって不可欠な希土類材料の調達における課題の深刻化をき彫りにしました。上昇するコストは、サプライチェーンの制約と需要の増大によって引き起こされる希土類市場の不安定性を強調しました。こうした課題に対応して、TeslaとBMWは次世代ドライブユニットから希土類磁石を段階的に廃止する計画を発表しました。この戦略的な動きは、これらの材料への依存を低減し、サプライチェーンリスクを軽減し、電気自動車部品の代替技術を探求することで持続可能性目標に沿うことを目的としています。
EESMおよびSRM設計における急速なトルク密度の向上
Schaefflerの試験では、最適化されたEESMローターが同等の永久磁石ユニットと比較して高いトルクを発生することが示されました。これはトルクの同等性を確認するものですが、効率はわずかに劣ることが指摘されています。この結果は、競争力のあるトルクを提供するEESM技術の可能性を裏付けるとともに、永久磁石ユニットに匹敵または凌駕するために必要な効率向上の課題を明確にしています。さらに、これらの知見はローター設計の進歩を浮き彫りにし、高トルク用途における信頼性の高い代替手段としてEESMシステムの採用を後押ししています。
希土類磁石代替(BREM)モーターに向けた米国エネルギー省の研究開発資金
米国エネルギー省の助成金を受けたCorePower Magneticsは、希土類元素に依存せずに高出力密度を実現するという使命に取り組んでいます。この財政的支援は、EESM(外部励磁同期モーター)およびSRM(スイッチトリラクタンスモーター)の商業化を数年単位で加速させる可能性があります。この助成金は、再生可能エネルギーシステムや電気自動車を含む様々な用途において効率的で持続可能なソリューションを提供することを目指すこれらの技術の開発とスケールアップを支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 最新IPMモーターとの効率格差 | -2.4% | 米国 | 中期(2〜4年) |
| ティア1サプライヤーにとっての高額な初期設備刷新設備投資 | -1.8% | 米国 | 短期(2年以内) |
| 高出力SRMにおけるローター放熱限界 | -1.5% | 米国 | 中期(2〜4年) |
| 国内精密積層鉄心サプライベースの限界 | -1.2% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
最新IPMモーターとの効率格差
エンジニアリングレポートによると、WLTPクラス3サイクルにおいて、誘導型設計はIPMモーターと比較して総損失が大きいことが明らかになりました。この差異は、誘導型設計における損失の増大がエネルギー消費を増加させ、車両全体の効率と性能を低下させることで、航続距離が短くなるという結果をもたらします。さらに、航続距離の短縮は誘導モーター搭載車両の実用性を制限し、航続距離が重要な要素となる用途での競争力を低下させます。
ティア1サプライヤーにとっての高額な初期設備刷新設備投資
ZFはグレイコートでの事業を拡大し、同地域での存在感を強化するとともに、生産能力向上への取り組みを示しています。一方、GMはロックポートのステーター事業に多額の投資を行い、製造プロセスの強化と進化する業界需要への対応を目指しています。これは、マグネットフリー生産への移行が、既存ラインの単なる改修ではなく、全く新しい線・積層ラインの設置を頻繁に必要とするという現実を浮き彫りにしています。これらの動向は、変革期にある自動車市場のニーズに応えるための革新とインフラ整備への関心の高まりを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:誘導モーターの規模対EESMの勢い
誘導モーターは2025年の米国マグネットフリー電動アクスルシステム市場シェアの44.56%を占め、Teslaのフロントアクスル戦略と2029年発売予定のBorgWarnerの800V統合ドライブモジュールに支えられています。外部励磁同期モーターは2031年にかけて17.42% CAGRで拡大する見込みです。Valeo-Mahleのシステムおよびバイエルン州シュタイアーにおけるBMWの大量生産プログラムに牽引され、外部励磁同期モーターは大幅な成長が見込まれています。スイッチトリラクタンスモーターはまだニッチな存在ですが、部品表コストで大幅な削減が可能であり、コスト重視のフリートにとって魅力的な選択肢となっています。
誘導型設計は成熟した鋳造技術を活用し、優れた熱経路を持ち、希土類材料を一切含まないことが特筆されます。MunroによるモデルYの分解調査では、機械加工された銅製ローターが明らかになりました。これらのローターは熱伝導性を高めますが、鋳造アルミニウムよりもコストが高くなります。Mahleのブラシレス励磁は、EESMがスリップ損失を排除し、様々な速度域で最適な効率を得るために界磁電流を調整できることを実証しています。一方、米国エネルギー省が支援するイニシアチブは、SRMのトルクリップルの低減を目標としており、これが実現すればフォークリフトから主流の電気自動車まで市場での訴求力が広がる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


駆動タイプ別:完全電動プラットフォームが優位
完全電動ドライブシステムは2025年の米国マグネットフリー電動アクスルシステム市場の61.28%を占め、バッテリーコストの低下と充電ネットワークの拡充に伴い、2031年にかけて19.07% CAGRで成長する見込みです。Fordのルイビルプラットフォーム、GMのオリオントラック工場、RivianのR2ラインはいずれもバッテリー電気自動車(BEV)を優先しています。AllisonのeGen Flexが航続距離延長のためにトランジットバスで使用されているように、プラグインイブリッドは依然として一定の役割を果たしていますが、新規電動アクスルへの需要は減少しています。
連邦政府のクリーン車両税額控除に加え、ミシガン州の組合ボーナスなどの州独自のインセンティブが、BEVの総保有コスト(TCO)を有利な方向に傾けています。プラグインハイブリッドの複雑さの増大は、重量だけでなくメンテナンスの必要性も増加させます。一方、パラレルハイブリッドは新規投資を呼び込めていませ。フリートオペレーターはディーゼルと比較して大幅に低いサービスコストを実感しており、BEVへのシフトをさらに後押ししています。
電動アクスル構成別:統合化の勢いが加速
統合型電動アクスルは2025年に48.13%のシェアを獲得し、パッケージング効率を反映して19.14% CAGRを記録する見込みです。ZFはAxTrax 2 Dualにシリコンカーバイドインバーター、ツインモーター、3速ギアボックスを統合し、ピークアクスルトルクを実現しています。Cumminsの14Xeはレガシーアクスルインターフェースを維持することでシャシーへの採用を簡素化し、Boschは400Vおよび800Vプラットフォームにわたって電動アクスルのラインナップを拡充しています。
ハウジングを統合することで外部高電圧ケーブルの必要性が減少し、部品点数が大幅に削減されてユニットあたりのコスト削減につながります。シングル電動アクスルがフロントドライブのコンパクトカーに対応する一方、デュアルユニットはプレミアムSUVやピックアップトラックに理想的な全輪駆動トルクベクタリングを提供しますが、重量増加を伴います。シリコンカーバイドインバーターは効率を向上させ、従来のアクスル寸法内で連続出力をサポートします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:乗用車がリード、商用車が加速
乗用車は2025年に76.21%のシェアで市場を支配しましたが、EPA第3フェーズの温室効果ガス規制がフリートの電動化を促進するため、商用車は15.03% CAGRで成長する見込みです。AllisonのeGen Powerは高出力を実現し、ごみ収集車に使用されています。一方、Parker HannifinのGVM310はクラス6~8の車両向けに設計されています。フリートの総保有コスト(TCO)調査では、大幅なメンテナンスコスト削減が示されています。さらに、イリノイ州のREVクレジットはLion Electricのバス製造工場の誘致に成功しています。
小型商用バンは現在、ラストマイル配送向けにシングルアクスルの中程度出力ユニットを採用しています。これに対し、中型トラックは勾配路と高速道路の両方でパフォーマンスを最適化するためにデュアルモーターまたは多段速システムを選択しています。一方、バスはZFのAxTraxなどの3速統合アクスルを採用し、発進・停止の多い路線を効率的に走行しています。乗用車の販売成長は市場普及率が顕著な水準に近づくにつれて鈍化していますが、商用セグメントが次の重要な数量機会として台頭しています。
地域分析
連邦政府のインセンティブは、ミシガン州、オハイオ州、サウスカロライナ州、イリノイ州の伝統的な自動車産業拠点への投資を誘導しています。ミシガン州では、リベートが連邦税額控除を補完し、消費者がバッテリー電気自動車(BEV)1台あたり大幅な恩恵を受けられるようになっています。この財政的支援はFordのBlueOvalバッテリーパークとGMのオリオントラック転換にとって極めて重要です。一方、イリノイ州のREV法は、給与源泉徴収クレジットと長期的な公益事業税減免を提供し、Rivianのサプライヤーパークとライオン・エレクトリックのバス工場の誘致に成功し、多数の雇用を創出しています。
サウスカロライナ州の戦略的な港湾近接性と労働権法制は、ZFのグレイコートにおける電動アクスル施設の拡張を促進しています。テキサス州では、MP Materialsが州および地方のインセンティブに支えられ、フォートワースに独立型磁石工場を設立しました。ニューヨーク州のロックポートのステーターラインは現在、中西部全域のGMプラットフォームに対応しており、米国の精密プレス加工能力が完全に整備されるまでメキシコおよびドイツからの薄ゲージ積層材の輸入が続いています。
ジョージア州、テネシー州、ケンタッキー州では、急成長するバッテリーセルのギガファクトリーが近隣の電動アクスル組立設備を引き付けています。この戦略は物流コストを削減するだけでなく、インフレ抑制法(IRA)の国内コンテンツ要件への準拠を確保します。これらの協調的な州のイニシアチブは国内サプライチェーンを再編しており、10年にわたる部品のオフショアリングからの大きな転換を示しています。
競争環境
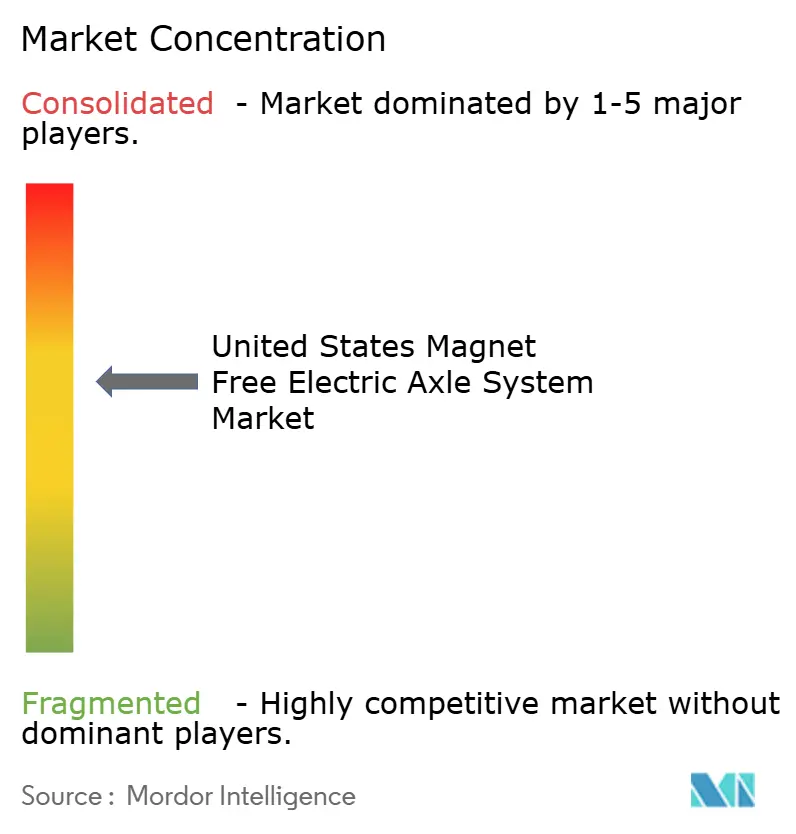
市場は中程度の分散状態にあり、トップサプライヤーであるBorgWarner、ZF、Magna、Dana、American Axle & Manufacturingが相当のシェアを保持しています。TeslaやGM、Fordを含む垂直統合型の自動車メーカーは、モーターとインバーターを内製しています。一方、REE AutomotiveやRockit Motorsなどの新興プレーヤーは、マグネットフリーのコーナーモジュールでニッチなプログラムを狙っています [3]「コーナーモジュール製造アップデート2026年」、REE Automotive、ree.auto。BorgWarnerが非公開の北米OEM向けに開発した誘導モジュールは、様々な価格帯にわたるマグネットフリーソリューションへの業界全体のシフトを示しています。戦略的な動きとして、ValeoはSiemensのeAutomotiveの株式を取得し、高電圧の専門知識を強化するとともに複数のプラットフォーム受注を獲得しました。
今日の技術競争の場は、シリコンカーバイドインバーターの統合、大型トラック向けに最適化された3速トランスミッション、そして最先端の熱管理が焦点となっています。サプライヤーはISO-26262 ASIL-DやIP6K9Kなどの厳格な規格への適合を競っています。協業も増加しており、ValeoとMahleはEESMで協力し、Niron Magneticsは米国エネルギー省と窒化鉄技術で提携し、Danaは米陸軍と希土類フリーのドライブスプロケット開発で協力しています。
製造規模はコスト優位性において極めて重要であり、ZFのグレイコートラインは小規模競合他社に対してコスト上の優位性を提供しています。知的財産の管理が重要であるため、TeslaやGMなどの大手はパワーエレクトロニクスを内製化しています。さらに、レガシートラック向けの後付けキットが有望なビジネス機会として台頭しており、フリートが車両全体の交換費用を回避できるようにしています。
米国マグネットフリー電動アクスルシステム産業リーダー
BorgWarner Inc.
Dana Incorporated
American Axle & Manufacturing Holdings, Inc.
ZF Friedrichshafen AG
Magna International Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年11月:BorgWarnerは、米国エネルギー省のオークリッジ国立研究所(ORNL)との協力のもと、電気励磁同期モーター(EESM)向けに特化した回転変圧器ベースのワイヤレス励磁システムの開発でR&D 100アワードを受賞したと発表しました。この革新的な技術は乗用車および商用車の両方に適用可能です。
- 2025年10月:Niron Magneticsは、希土類元素を含まない磁石を使用した自動車セクター向けの新世代電動モーター設計を開拓するためにStellantisと提携しました。Nironの革新的な窒化鉄磁石は、豊富に存在する鉄と大気中の窒素から製造され、従来の希土類磁石への依存に挑戦しています。この転換は、米国および世界中で豊富に存在する資源を活用するだけでなく、外国が支配するサプライチェーンへの業界の依存を低減します。


米国マグネットフリー電動アクスルシステム市場レポートの範囲
米国マグネットフリー電動アクスルシステム市場レポートは、モータータイプ(外部励磁同期モーター、誘導モーター、スイッチトリラクタンスモーター)、ドライブタイプ(完全電動ドライブ、ハイブリッドドライブ、プラグインハイブリッドドライブ)、電動アクスル構成(シングル電動アクスル、デュアル電動アクスル、統合型電動アクスル)、車両タイプ(乗用車および商用車)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| 外部励磁同期モーター |
| 誘導モーター |
| スイッチトリラクタンスモーター |
| 完全電動駆動 |
| ハイブリッド駆動 |
| プラグインハイブリッド駆動 |
| シングル電動アクスル |
| デュアル電動アクスル |
| 統合型電動アクスル |
| 乗用車 | ハッチバック |
| セダン | |
| SUVおよびMUV | |
| 商用車 | 小型商用車 |
| 中型および大型商用車 | |
| バスおよびコーチ |
| モータータイプ別 | 外部励磁同期モーター | |
| 誘導モーター | ||
| スイッチトリラクタンスモーター | ||
| 駆動タイプ別 | 完全電動駆動 | |
| ハイブリッド駆動 | ||
| プラグインハイブリッド駆動 | ||
| 電動アクスル構成別 | シングル電動アクスル | |
| デュアル電動アクスル | ||
| 統合型電動アクスル | ||
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| SUVおよびMUV | ||
| 商用車 | 小型商用車 | |
| 中型および大型商用車 | ||
| バスおよびコーチ | ||


レポートで回答される主要な質問
米国マグネットフリー電動アクスル市場の規模と成長見通しは?
市場は2026年に1.46 ビリオン 米ドルであり、14.76% CAGRで成長し、2031年までに2.90 ビリオン 米ドルに達すると予測されています。
マグネットフリー電動アクスルにおいて最も急速に拡大しているモーター技術は何ですか?
外部励磁同期モーターは2031年にかけて17.42% CAGRで成長すると予測されており、これはすべてのマグネットフリーモータータイプの中で最高の成長率です。
現在の販売をリードするモータータイプはどれですか?
誘導モーターは成熟したサプライチェーンと低コストを背景に44.56%の市場シェアを保有しています。
OEMはなぜレアアース磁石から離れているのですか?
価格変動、輸出規制、およびSection 45Xクレジットにより、マグネットフリー設計はより強靭で財務的に魅力的になっています。
米国生産に対してどのような政策支援が存在しますか?
インフレ抑制法Section 45X生産クレジットは国内コンテンツを還付し、2033年まで継続します。
最も高い普及率を示す車両セグメントはどれですか?
SUVおよびMUVは2024年の需要の約3分の1を占め、18.03%のCAGRで成長しています。
最終更新日:



