
自動車アクスル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 22.71 十億米ドル |
| 市場規模 (2031) | 28.11 十億米ドル |
| 成長率 (2026 - 2031) | 4.35 % |
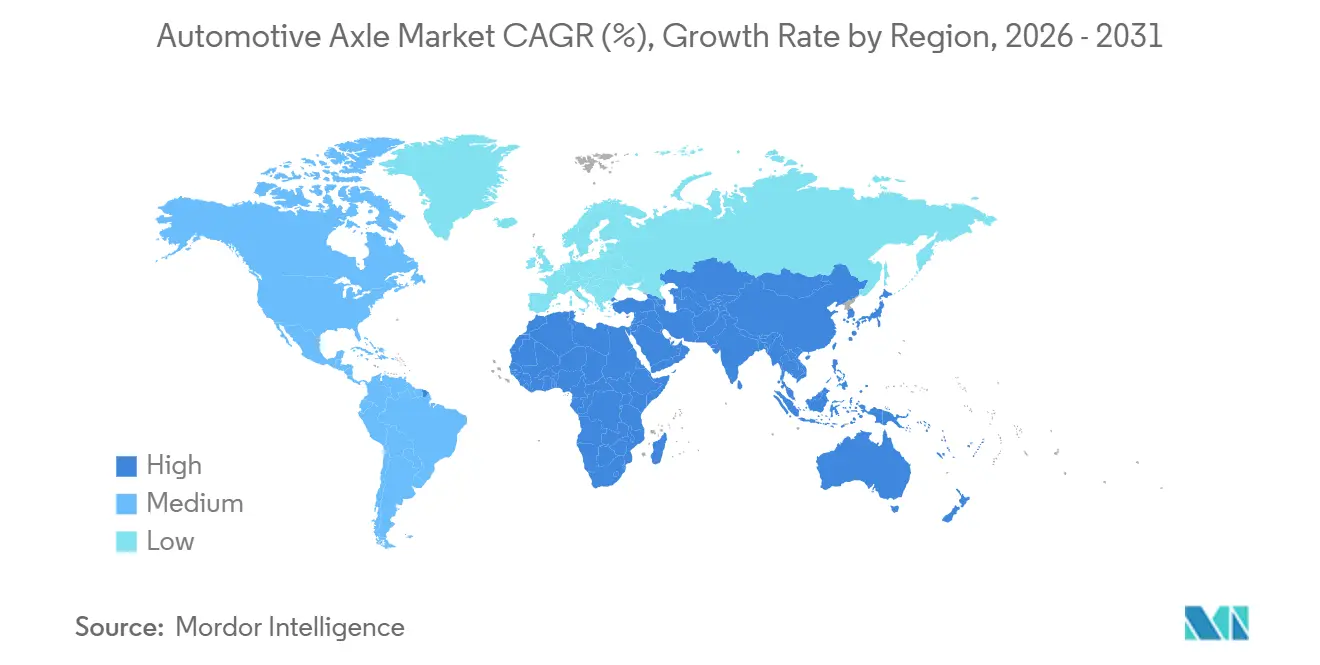
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
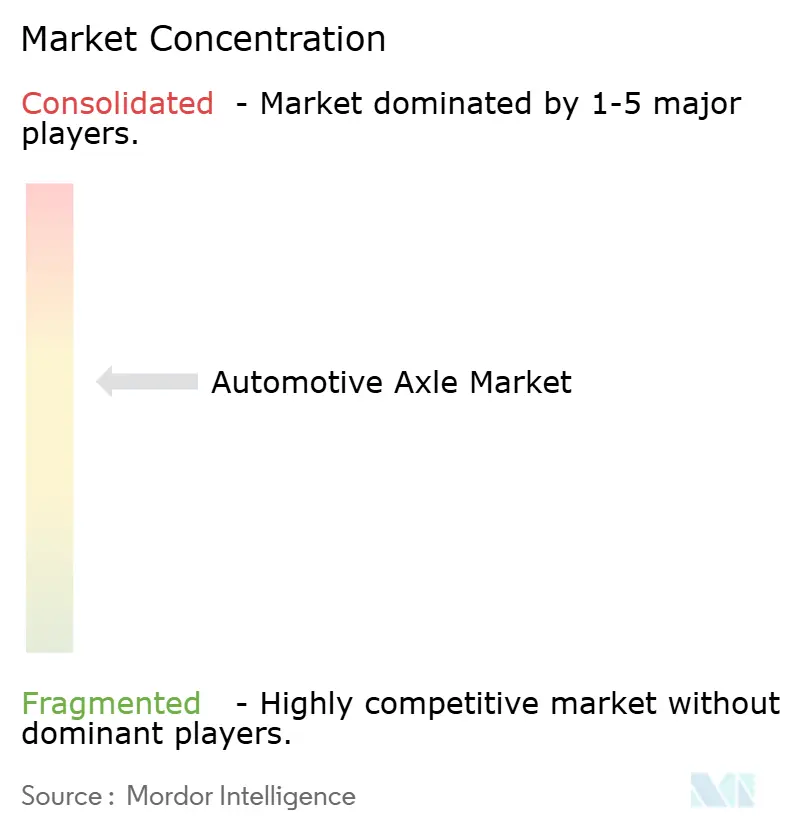
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車アクスル市場分析
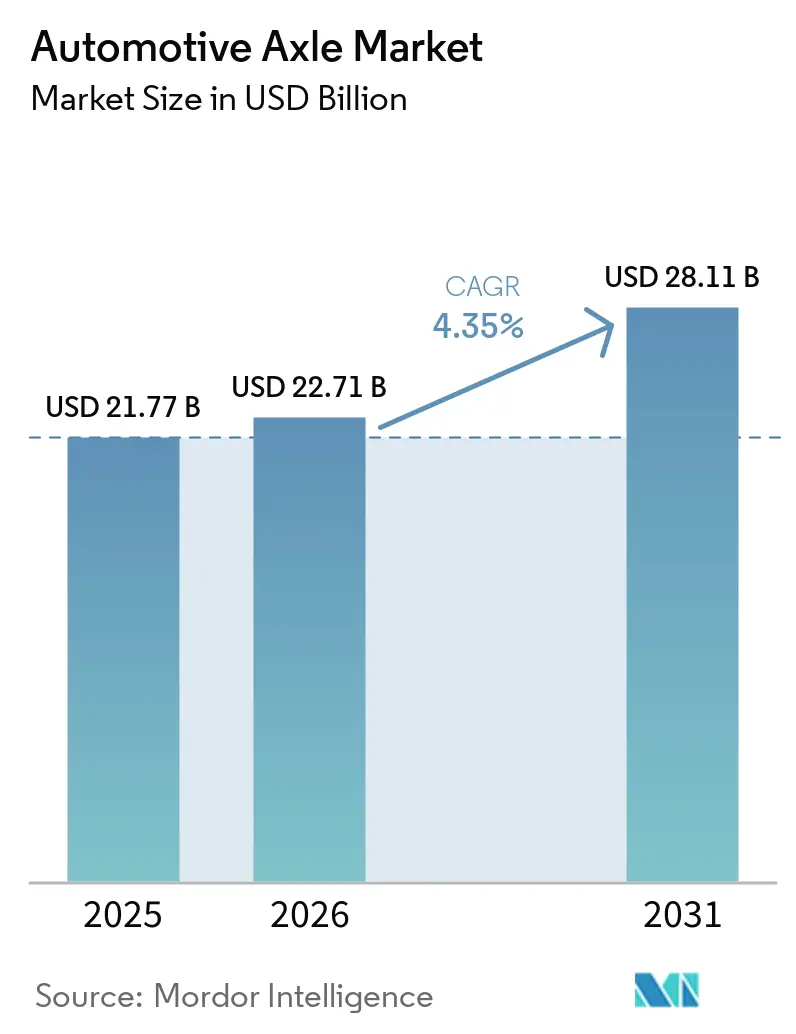
自動車アクスル市場規模は2025年に21.77 ビリオン 米ドルと評価され、2026年には22.71 ビリオン 米ドルに達すると見込まれており、さらに2031年には28.11 ビリオン 米ドルに達し、2026年~2031年にかけてCAGR 4.35%で成長すると予測されています。近期の拡大の背後には深い構造的変化が潜んでいます。電動化されたドライブラインがプログラム受注の増加するシェアを占めるようになり、ティア1サプライヤーは長年稼働してきた生産ラインを刷新し、インバーターおよびモーター機能を追加することを余儀なくされています。軽量化も引き続き重要なテーマであり、複合材ハウジングおよび先進高強度鋼により、OEMはバッテリーパックによって失われたペイロードを取り戻しつつあります。規制が変化のペースを左右しており、米国環境保護庁のモデルイヤー2027年~2032年のCO₂規制から、ゼロエミッショントラックの駆動アクスル上限を引き上げる欧州連合の改訂アクスル荷重指令まで多岐にわたります。2026年のホルムズ危機によって増幅された原材料コストの変動は、複数年契約のもとで操業するメーカーの利益率を圧迫しています。こうした状況のなか、インド、エジプト、その他の新興拠点における現地生産能力の増強は、新たな生産量と地政学的リスクにさらされた原材料調達ルートへのヘッジをもたらすと期待されています。
主要レポートのポイント
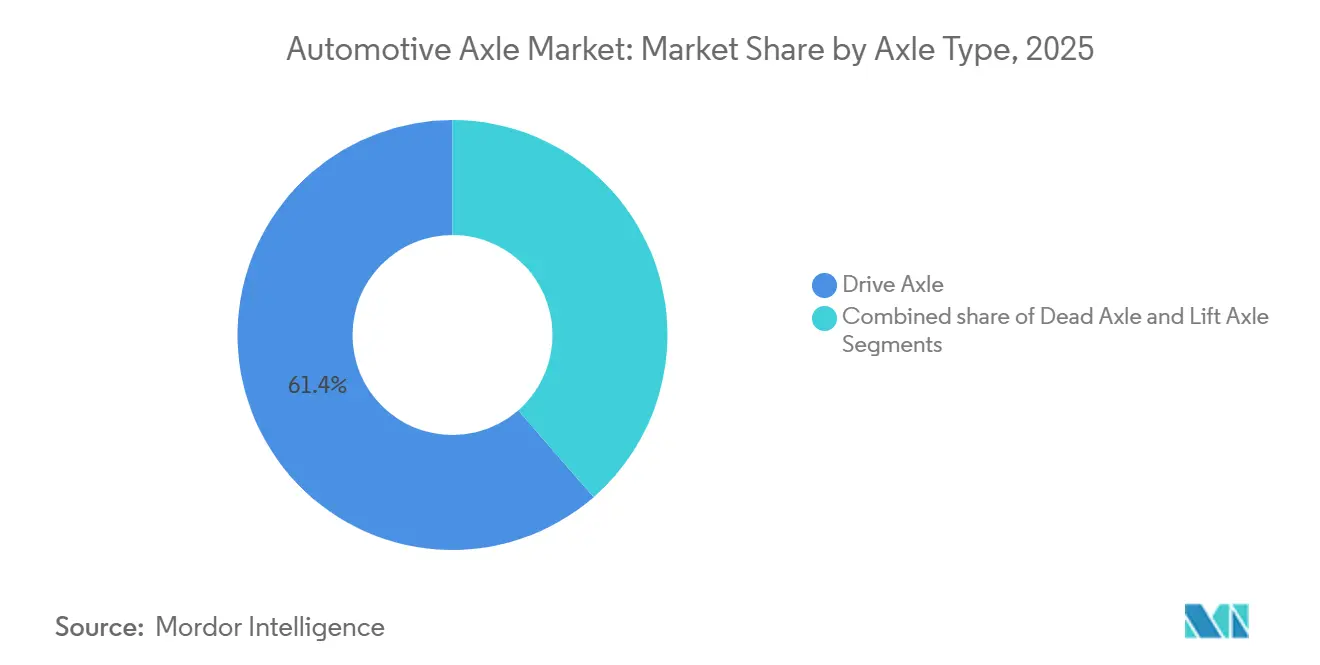
- アクスルタイプ別では、ドライブアクスルが2025年の自動車アクスル市場シェアの61.37%を占めてトップとなり、リフトアクスルは2031年にかけてCAGR 4.37%で拡大しています。
- 位置別では、リアアクスルが2025年の自動車アクスル市場規模の37.63%を占め、複合材アクスルは2026年~2031年にかけてCAGR 4.39%で拡大する見込みです。
- 材料別では、スチールが2025年の自動車アクスル市場の73.37%のシェアで支配的であり、複合材は2031年にかけてCAGR 4.45%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車アクスル市場の63.38%のシェアを占め、商用車は2031年にかけてCAGR 4.41%で最も速い成長を記録しました。
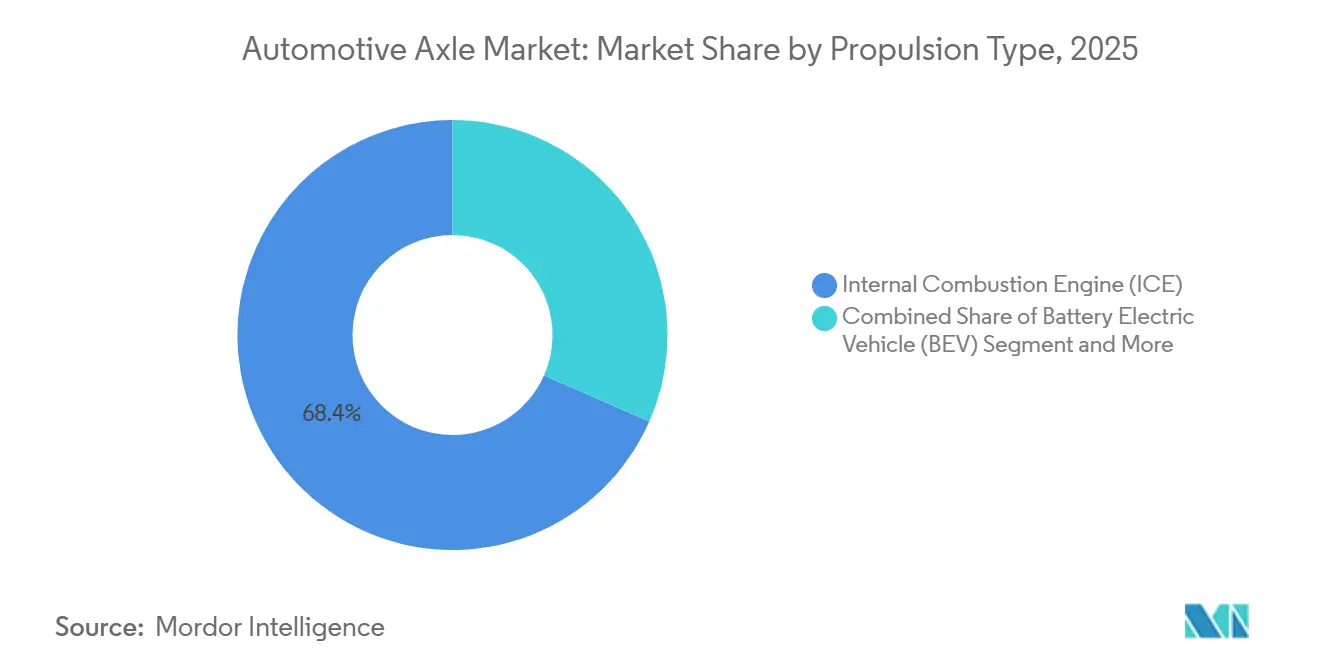
- 推進タイプ別では、ICE車両が2025年に68.36%のシェアを保持し、バッテリー電気アクスルは2031年にかけてCAGR 4.44%を記録しています。
- 販売チャネル別では、OEMが2025年に78.81%のシェアで支配的であり、アフターマーケットはCAGR 4.48%で成長しました。
- 地域別では、アジア太平洋が2025年に42.37%のシェアを占め、中東・アフリカは2031年にかけてCAGR 4.52%で全地域を上回る成長を示しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速な電動化によるEアクスル採用の拡大 | +0.8% | 中国、EU、北米に集中するグローバル市場 | 中期(2〜4年) |
| 車両生産の急増 | +0.7% | アジア太平洋中核地域(インド、中国、東南アジア)、中東・アフリカへの波及 | 長期(4年以上) |
| 燃費規制に対応した軽量アクスルへの需要増大 | +0.6% | EU(ユーロ7)、北米(EPA MY2027+)、中国(GB規格)を中心とするグローバル市場 | 短期(2年以内) |
| 堅牢なアクスル設計を義務付ける厳格な安全・荷重規制 | +0.5% | EU(指令96/53/EC改正)、北米、中国(GB 1589-2016) | 中期(2〜4年) |
| モジュラースケートボードプラットフォームへのOEMシフト | +0.4% | グローバル、プレミアムEVセグメント(EU、北米、中国)での早期採用 | 中期(2年~4年) |
| アクスルハウジングの積層造形 | +0.2% | グローバル、ドイツ・北米・日本でのパイロット展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速な電動化によるeアクスル採用の増加
BorgWarnerが2026年2月に中国大手OEMと締結した48ボルト電動クロスデファレンシャルの契約は、同サプライヤーの乗用車製品売上高が2024年比23%増加した1年間を締めくくるものとなりました [1]。北米および欧州メーカーからの800ボルト統合ドライブモジュールの追加受注は、機械式アクスルから、モーター・インバーター・クラッチ・アイソレーショマウントを単一鋳造品に集約した高出力密度アセンブリへのシフトを示しています。インバーターまたはモーターの専門知識を持たないティア1サプライヤーは、OEMが統合ドライブライン・パートナーへの調達を集約するにつれ、車両あたりのコンテンツが減少するリスクに直面しています。BorgWarnerの最大規模プログラムの量産が2029年に予定されているなか、ステーターラミネーションおよびモーターハウジング加工向けの近期工具発注はすでに資本財サプライヤーを下支えしています。
新興経済国における車両生産の急増
近年、インドでは乗用車生産が顕著に増加しており、自動車セクターの持続的な成長を反映しています。この拡大はGNA Axlesの大規模近代化イニシアチブを支援し、Kross Limitedが計画するアクスルビーム押出ラインにとっても好条件を生み出しています。同ラインは近い将来に操業を開始する見込みです。一方、エジプトのMAC Automotiveは多額の投資を受け、現地調達要件に後押しされ、今後10年間で相当規模の年間生産能力の達成を目指しています。これらの自動車ハブ近傍に機械加工センターを設立したサプライヤーは、輸送コストを削減し、原産地規則を遵守し、近年観察された金属価格変動へのエクスポージャーを軽減することができます。
燃費規制に対応した軽量アクスルへの需要増大
米国環境保護庁のMY 2027+最終規則は、予測期間末までに乗用車フリートのCO₂排出規制を大幅に強化し、ボディ・イン・ホワイト以外のドライブライン鋳造品にまで軽量化イニシアチブを加速させます。査読済みの有限要素解析研究によれば、メーカーはリア電動ドライブアクスルハウジングの壁厚を薄くすることで、40Crスチールの降伏強度閾値を大幅に下回るピーク応力を維持しながら質量を削減できることが示されています。先進高強度鋼により、メーカーは複合材を使用せずにリアトーションビームアクスルの重量を削減しながら、溶接歪みおよびダイコストを低減することができます。大幅に厳格化された中型CO₂規制の対象となるピックアップおよびバンプラットフォームでは、アクスルで節約した1キログラムごとに、バッテリー質量によって失われるはずの航続距離またはペイロードを確保することができます。
堅牢なアクスル設計を義務付ける厳格な安全・積載規制
EUの2024年3月の指令96/53/EC改正は、ゼロエミッション車の駆動アクスル上限を12.5トンに引き上げ、フリートがバッテリーパックによって失われたペイロードを回収できるようにしました [2]。Transport & Environmentのコスト分析によれば、長期的にドイツは6軸組み合わせを使用して荷重をより適切に分散させることで、道路損傷コストを大幅に削減できる可能性があります。同様に、中国のGB 1589-2016規制は、国内OEMにツインタイヤ装着の採用とエアサスペンション向けアクスルビームの準備を促しています。その結果、より厚いフランジ面と長いベアリングシートを特徴とする高荷重定格コンポーネントへの需要が顕著に急増しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スチールおよびアルミニウム価格の変動 | -0.5% | GCCアルミニウム供給に依存するEUおよび地域において深刻なグローバル市場 | 短期(2年以内) |
| Eアクスル生産ラインへの高額な設備投資 | -0.4% | 北米、EU、中国に集中するグローバル市場 | 中期(2〜4年) |
| 複合材アクスルに関る耐久性への懸念 | -0.2% | プレミアムセグメントでの初期段階採用、グローバル市場 | 長期(4年以上) |
| 世界的に統一されていないアクスル荷重基準 | -0.2% | アジア太平洋、中東・アフリカ、南米にわたる断片化、グローバル市場 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
スチールおよびアルミニウム価格の変動
2026年、ホルムズ危機はAluminum Bahrainの生産の一部を大幅に混乱させました。この混乱は他のGCCスメルターにおける不可抗力宣言を引き起こし、LMEアルミニウム価格の大幅な上昇をもたらしました。数週間以内に、EU鉄鋼メーカーは顕著なサーチャージを課しました。一方、固定価格契約に縛られたアクスルサプライヤーは価格急騰の影響を吸収し、軽量化を支援するために予定していた裁量的設備投資を延期せざるを得ませんでした。スメルターが操業を再開した後も、進行中の炉内張り替えプロセスおよびエネルギー価格調整によりビレットプレミアムは高止まりし、2026年後半まで続いています。
Eアクスル生産ラインへの高額な設備投資
Danaはコストを大幅に削減することを目指しています。しかし同社は二重の課題に直面しています。Eアクスルへの需要が急増する一方で、ICEアクスルへの需要は減少しています。並列巻線、インバーター、テストラインへの必要な投資資金を調達できない中小独立系企業は、買収対象となるか、市場から撤退するかの選択を迫られています。欧州のエネルギーインフレによる利下げ遅延が重なり上昇する金利は、加重平均資本コストを押し上げています。この急増により多数のティア2電動化プロジェクトが停滞しており、この現象は「グレートEVリセット」と呼ばれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクスルタイプ別:
ドライブアクスルの優位性と新興リフトアプリケーションドライブアクスルは2025年の自動車アクスル市場シェアの61.37%を占め、乗用車および商用車プラットフォーム全体における普遍的な存在感を反映しています。2025年時点でニッチなリフトアクスルは、欧州でさらに4トンの総車両重量許容量が認められる重いバッテリー電気レイアウトを管理するためにフリートが追加アクスルを採用するにつれ、2031年にかけてCAGR 4.37%で成長すると予測されています。
この規制上の優遇措置は、ペイロードが収益性を左右するロッテルダム-デュイスブルク間などの主要回廊における長距離輸送事業者の調達シフトに転換されています。かつてはアフターマーケットの後付けキットであったリフトアクスルキットは、エアサスペンション、電子荷重モニタリング、および空荷時にアクスルを格納してタイヤ摩耗を節約するドライブオフ保護を一体化した状態で、工場出荷時に装着されるケースが増えています。ゼロエミッショントラックの採用が拡大するにつれ、軽量複合材ビームにブレーキ、センサーハーネス、バルブモジュールを統合できるティア1サプライヤーが、車両あたりの追加コンテンツを獲得することになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
位置別:
リアアクスルがリーダーシップを維持しながら複合材設計が橋頭堡を確立リアアクスルは2025年の自動車アクスル市場規模の37.63%を占め、後輪駆動ピックアップおよびデュアルーターバッテリー電気クロスオーバーに支えられています。複合材リアトーションビームは、バッテリーフロアのパッケージングがOEMに乗り心地向上のためのバネ下質量削減を迫るにつれ、CAGR 4.39%で成長すると予測されています。
サプライチェーンの慣性は、より低コストで複合材と同等の重量削減を実現する先進高強度鋼バリアントを支持しています。それでも、大量生産の中間セグメントEVにおける炭素繊維サブフレームのデモンストレーションは、この材料がもはやスーパーカーに限定されないことを示しています。2028年以降に立ち上がるプログラムにより、耐久性とコストのハードルが広範な採用に向けて十分に緩和されたかどうかが明らかになるでしょう。近期においては、リアアクスルメーカーは壁厚の最適化、真空ダイカストの採用、中空ハーフシャフトの採用により、合金ファミリーを変更することなく段階的な軽量化を実現しています。
材料別:
スチールが優位を維持しながら複合材が加速スチールは2025年需要の73.37%を占め、優れたコスト対強度比と定着した鋳造ネットワークに支えられています。複合材アクスルは2031年にかけてCAGR 4.45%を記録すると予測されており、この上昇は車両クレジットを車両重量削減に結びつける厳格なCO₂規制に根ざしています。
アルミニウムケーシングに収められた自動車アクスル市場規模は、LMEの変動と2026年ホルムズ混乱時の生産能力停止に左右されています。対照的に、アジアで新たな前駆体ラインが稼働するにつれ、炭素繊維の供給は航空宇宙分野を超えて多様化し、コストを低下させています。しかし、複合材に賭けるサプライヤーは、200万アクスル回転および-30℃での低温浸漬条件をカバーする物性保持試験を満たす必要があり、多くの初期設計はこの基準を満たすことができませんでした。
車両タイプ別:
乗用車がリード、商用車が加速乗用車は2025年の自動車アクスル市場において63.38%のシェアを占めており、プラットフォームの多様化とクロスオーバー需要の恩恵を受けている。商用車は、各国政府が中型フリートに対するCO₂排出上限を強化し、物流企業が総所有コストを考慮するなか、2031年にかけて4.41%のCAGRで成長する。トラックアクスルは商用車のドライブトレインにおける主要部品であり、積載能力・耐久性・効率的な動力伝達が重要となる重作業用途を支えている。
バッテリー電気式クラス8トラクターは、ディーゼルモデルと比較して大幅に高い価格設定となっているが、インセンティブによって高い初期費用が軽減され、日常の航続距離要件が既存のデポ充電能力と合致する場合に受注を獲得している。大幅なメンテナンスコストの削減と著しく高いエネルギー効率により、フリートは初期プレミアムを正当化しやすくなっている。高電圧インバーター、オイルスプレー冷却モーター、および遊星減速機を従来のタンデムセットと同等の幅寸法内に統合したeアクスルを提供するサプライヤーは、優先サプライヤーの地位を獲得している。
推進タイプ別:
ICEが優位を維持しながらBEVが加速内燃機関車両は2025年に68.36%のシェアを保持していますが、規制上の圧力とコストパリティが迫るにつれ、バッテリー電気バリアントは2031年にかけてCAGR 4.44%で拡大しています。プラグインハイブリッドは橋渡し役を果たし、Eアクスル採用が拡大する間、機械式アクスルビームの生産量を維持しています。
JTEKTなどのコンポーネントイノベーターは、樹脂ケージでベアリング幅を縮小し、導電性シールによってインバーター誘起電流を相殺することで、150 kW Eアクスで7 kgの重量削減を実現しています。これらの段階的な改善は車両の部品表全体に積み重なり、エネルギー価格がディーゼルより電力を優遇する地域でのBEVのビジネスケースを強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMの優位性と拡大するアフターマーケットOEMチャネルは2025年のシェアの78.81%を占めており、これはプログラム固有のアクスルジオメトリが車種間でほとんど互換性を持たないことを反映しています。アフターマーケット需要は、高金利と遅延するフリート更新の中で車両ライフサイクルが延長するにつれ、2031年にかけてCAGR 4.48%で成長しています。
ZFは多数のグローバル拠点とデジタル部品カタログを活用してサービス収益を獲得しており、オーバー・ザ・エアのソフトウェアトークンでパラメーターをアンロックして出荷される再製造Eアクスルアセンブリも含まれています。独立系修理ネットワークは高電圧診断に関する学習曲線に直面していますが、保証期間が終了するにつれて機会を獲得しています。欧州における診断データへのオープンアクセスを義務付ける規制により、2028年までにEアクスルアフターマーケットがさらに民主化される可能性があります。
地域分析
アジア太平洋地域の自動車アクスル市場
アジア太平洋地域は2025年に42.37%のシェアを占めた。中国における車両生産は若干増加する見込みであり、インドは緩やかな生産増加を記録すると予測されている。日本の生産は、全輪駆動アクスルを搭載したハイブリッドミニバンへの強い需要に支えられ、増加が見込まれている。一方、韓国の生産は輸出需要の低下により減少が想される。地域の魅力を反映し、Sona Comstarは中国で合弁事業に参入し、精密鍛造に多大な投資を行った。インドでは、Kross Limitedが新たな押出ラインを追加することでトレーラーアクスルの生産能力を拡大した。
北米および欧州の自動車アクスル市場
北米および欧州は2025年に車両生産の縮小が見込まれるが、両地域は電動化への取り組みにおいて引き続き重要な役割を果たすであろう。欧州連合による駆動アクスル重量に関する規制措置、および米国環境保護庁による厳格なCO₂削減目標は、OEMが先進アクスルおよびeドライブモジュールを採用する動きを促進している。ドイツはバン販売に支えられ、緩やかな市場成長を記録する見込みであり、フランスはルノー5 E-Techの準備に牽引され、顕著な増加が予測されている。しかしながら、イタリアおよび英国は大幅な落ち込みが予想される。大西洋の両岸に事業を展開し、効果的な為替ヘッジ戦略を持つサプライヤーは、次世代eアクスルの契約を獲得することで生産減少を相殺することができた。
中東・アフリカおよび南米の自動車アクスル市場
南米および中東・アフリカは最も成長の速い地域となる見込みであり、中東・アフリカは2031年までに4.52%のCAGRを記録すると予測されている。ブラジルの数十億ドル規模のMoverプログラムおよびトヨタによるソロカバ第2工場の拡張(多大な投資に支えられた)は、中期以降にハイブリッド対応生産を押し上げると期待されている。エジプトでは、MAC Automotive工場が注目すべき現地調達義務を遵守しながら、長期的に相当規模の年間生産量の達成を目指している。一方、セネガルはDaimler Truckとの協力のもと、中期的に現地トラック組立の開始を準備している。これらの現地調達義務は、地域のアクスル機械加工および熱処理工場にも機会をもたらしている。
競合環境
Dana、ZF Friedrichshafen、American Axle & Manufacturing、Cummins-Meritor、BorgWarnerなどの主要プレイヤーが、適度に集約された自動車アクスル市場を支配しています。CumminsはMeritorの買収を通じてポートフォリオを拡大し、ブレーキおよびEアクスル技術を追加しながら、数年以内に多額のシナジーを目標としています。同様に、Bharat Forgeは戦略的なAAM Indiaの買収を通じて、従来の鍛造品から包括的なアクスルシステムへと事業を拡大しました。同社は国内生産動向に沿って、プネーおよびチェンナイ工場の成長を活用しています。
Eアクスルの採用拡大は競争環境を再形成しており、インバーターおよびモーターの専門企業がドライブライン契約を競うために参入しています。このシフトはまた、OEMがコアEドライブ技術を社内で開発・強化することを促しています。BorgWarnerの長期統合ドライブモジュール契約、Danaの多額の受注残、ZFのアフターマーケットセグメントへの積極的な拡大に、業界の電動化への移行が明確に表れています。さらに、Ree AutomotiveがAmerican AxleおよびLinamarと協力して開発しているコーナーモジュールイノベーターは、従来のビームアクスルサプライヤーの市場シェアに挑戦しうる破壊的なパッケージングソリューションを導入しています。
技術的リーダーシップはますます出力密度、熱管理、ノイズ・バイブレーション・ハーシュネス(NVH)制御に依存するようになっています。JTEKTのウルトラコンパクトベアリングシステムはアクスル幅を顕著に削減します。生産を合理化するため、ドイツのメーカーは積層造形ハウジングを試験的に導入しており、プロトタイプのリードタイムを大幅に短縮しています。IATF 16949認証は市場参入に不可欠であり続けていますが、サプライヤーはサイバーセキュリティおよびソフトウェアのオーバー・ザ・エア機能にも投資しています。これらの投資は、接続されたEアクスルの採用が進むにつれてますます重要性を増すISO 21434およびUNECE R155規格への準拠を支援しています。
自動車アクスル産業のリーダー
-
Dana Incorporated
-
American Axle & Manufacturing
-
ZF Friedrichshafen AG
-
Meritor (Cummins)
-
GKN Automotive
- 注:主要企業の掲載順は順位を示すものではありません。
自動車アクスル市場 このレポートでカバーされる企業
- Dana Incorporated
- American Axle and Manufacturing (AAM)
- ZF Friedrichshafen AG
- Meritor (Cummins)
- GKN Automotive
- Hyundai Wia
- Automotive Axles Ltd.
- JTEKT Corporation
- Gestamp
- Hitachi Astemo
- IFA Rotorion
- RSB Transmissions
- Musashi Seimitsu
- Rane (Madras) Ltd.
- Linamar Corporation
- Sona Comstar
- BorgWarner Inc.
- Magneti Marelli (Calsonic Kansei)
- Knorr-Bremse AG
- Schaeffler Group
最近の産業開発事情 自動車アクスル市場
- 2026年4月:Cumminsは統合されたMeritorインフラを活用し、アクティブな商用サプライチェーン全体にMeritor® RTアクスルシリーズを展開します。このアセンブリは、極限の牽引条件下でのコンポーネント摩擦と熱疲労を低減するよう設計された先進のMeritorルーブ管理アーキテクチャを特徴とします。
- 2026年3月:Dana Incorporatedは、技術・メンテナンス評議会(TMC)エキスポにおいて、クラス8商用車向けに更新されたSpicerドライブトレインソリューションの重要なポートフォリオを発表します。これらのアップグレードは入力トルクを最適化し、コンポーネント重量を削減し、重量トラックフリートの燃費向上のためにSpicer XFE-75W90アクスル潤滑剤を含む高効率合成流体を組み込みます。
- 2025年1月:American Axle & ManufacturingはDowlais Groupの14.4億 米ドルの現金・株式取得を完了し、3億 ミリオン 米ドルのシナジー目標を持つ120億 米ドルのドライブラインサプライヤーを形成しました。
世界の自動車アクスル市場レポートの範囲
レポートの対象範囲には、アクスルタイプ(ドライブアクスルおよびその他)、位置(フロントアクスルおよびその他)、材料(スチール、アルミニウム、複合材料)、車両タイプ(乗用車および商用車)、推進タイプ(ICEおよびその他)、販売チャネル(OEMおよびアフターマーケット)、地域が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| ドライブアクスル |
| デッドアクスル |
| リフトアクスル |
| フロントアクスル |
| リアアクスル |
| ステアリングアクスル |
| 複合アクスル |
| スチール |
| アルミニウム |
| 複合材料 |
| 乗用車 |
| 商用車 |
| 内燃機関 |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| 燃料電池電気自動車(FCEV) |
| ハイブリッド電気自動車(HEV) |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| アクスルタイプ別 | ドライブアクスル | |
| デッドアクスル | ||
| リフトアクスル | ||
| 位置別 | フロントアクスル | |
| リアアクスル | ||
| ステアリングアクスル | ||
| 複合アクスル | ||
| 材料別 | スチール | |
| アルミニウム | ||
| 複合材料 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進タイプ別 | 内燃機関 | |
| バッテリー電気自動車(BEV) | ||
| プラグインハイブリッド電気自動車(PHEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| ハイブリッド電気自動車(HEV) | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自動車アクスル市場の現在の価値はいくらですか?
自動車アクスル市場規模は2025年に21.77 ビリオン 米ドルに達し、2026年には22.71 ビリオン 米ドルと予測されています。
世界需要はどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけて、市場は電動化と厳格な荷重規制に支えられ、CAGR 4.35%を記録すると予測されています。
どの地域が最も多くの生産量を占めていますか?
アジア太平洋は2025年に42.37%のシェアでトップとなり、中国とインドの高い車両生産量に牽引されています。
どのアクスル材料が生産を支配していますか?
スチールは2025年需要の73.37%を占め、アルミニウムおよび複合材を大幅に上回っています。
主要なティア1サプライヤーはどこですか?
Dana、ZF Friedrichshafen、American Axle & Manufacturing、Cummins-Meritor、BorgWarnerは合計でグローバルシェアの60%以上を保持しており、市場の集中度スコアは6となっています。