
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 10.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国高電圧直流(HVDC)送電システム市場分析
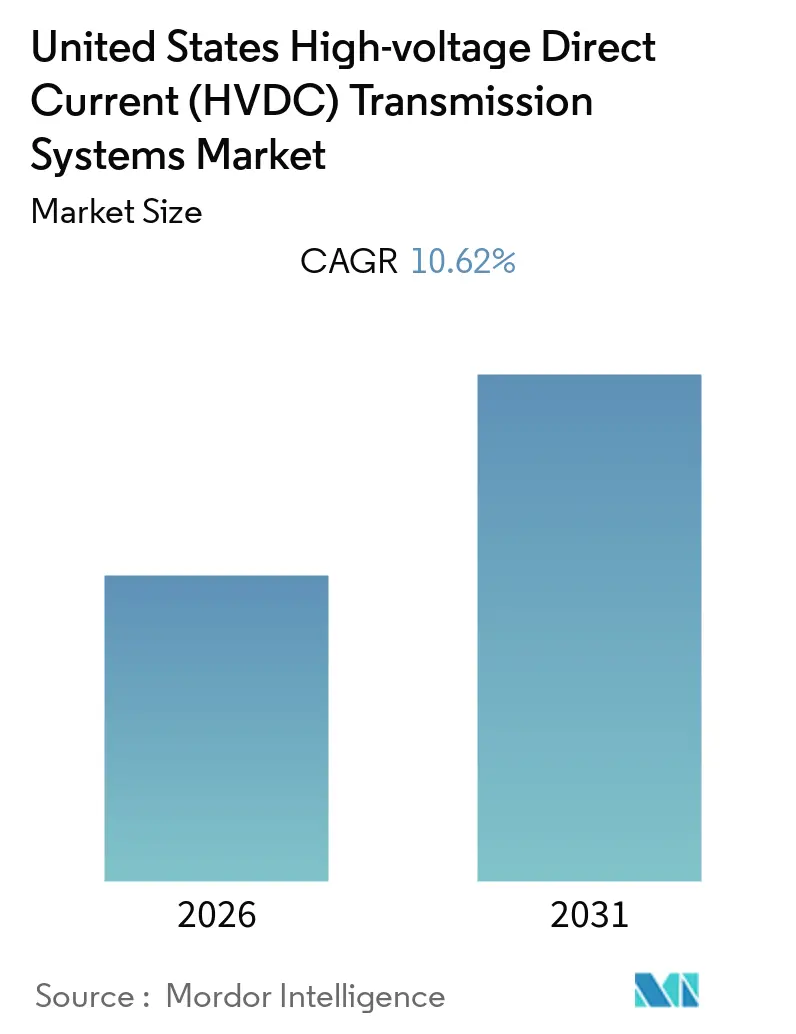
米国高電圧直流(HVDC)送電システム市場規模は、予測期間(2026年~2031年)中にCAGR10.62%を記録する見込みです。
- 海底HVDC送電システムは、今後のプロジェクト開発および国家間の電力取引への関心の高まりにより、大幅な成長が見込まれています。
- HVDC送電システムにおける技術的進歩は、洋上風力および太陽光発電ベースの電力送電システムにおける運用上の課題の軽減に寄与すると期待されており、これにより国内のHVDC送電システム市場の成長に向けたより良い機会が提供されると見込まれています。
- 再生可能エネルギー源の普及拡大が、予測期間中に米国の高電圧直流(HVDC)送電システム市場を牽引する可能性が高いです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
海底HVDC送電システムタイプは大幅な成長が見込まれる
- 国家間の電力取引への関心の高まりを背景に、電力の海底送電が重要性を増しています。HVDC海底電力送電システムは、将来の電力送電ネットワーク開発における主要技術と見なされています。また、長距離の海底を越えて大電力を伝送するための唯一の利用可能なソリューションでもあります。こうした理由から、HVDC線路は世界中の洋上風力発電所の相互接続に好まれています。
- HVDC送電システムでは、海底電力ケーブルはコストが低くなる場合があり、特にケーブルの静電容量が過大な追加充電電流を必要とする長距離リンクにおいてその傾向が顕著です。
- 2020年時点で、米国における今後のプロジェクト(Atlantic Wind Connection-Transmission(約50億米ドル相当)、Grain Belt Express Clean Line(約30億米ドル相当)、Trans-West Express Transmission Line(約30億米ドル相当))は、HVDC送電システムへの大きな需要を創出すると予測されています。
- 2021年6月、SOO Green HVDCリンクは、既存の鉄道用地に沿って地中に設置される初の種類の送電プロジェクト向けの高電圧直流ケーブルシステムの優先サプライヤーとしてPrysmian Groupを選定したと発表しました。国家クリーンエネルギーグリッドの最初のリンクと見なされるこの2,100MWの地域間プロジェクトは、米国最大のエネルギー市場の2つを接続します。
- 洋上風力発電所の増加や海底ケーブルによる国家間の相互接続などの要因が、予測期間中に海底送電システムへの需要を増加させると期待されています。
- したがって、上記の点から、海底HVDC送電システムは予測期間中に大幅な成長が見込まれています。

再生可能エネルギー源の普及拡大が市場需要を牽引
- 米国の電力供給は大きな転換期を迎えており、化石燃料から再生可能エネルギー源へのシフトが進んでいます。さらに、風力および太陽光発電は最も安価な電力源となる軌道に乗っており、脱炭素化に向けた新たな機会を提供しています。また、より多くの石炭発電所が廃止されるにつれ、再生可能エネルギー発電は増大するエネルギー需要を満たす上で重要な役割を果たすと期待されています。
- さらに、主に太陽光および風力発電における再生可能エネルギーの発電コストは継続的に低下しています。主な理由は、製造革新、風力タービンの材料と設計の改善、規模の経済、および集光型太陽熱発電(CSP)プラント向けの熱エネルギー貯蔵システムの進歩です。
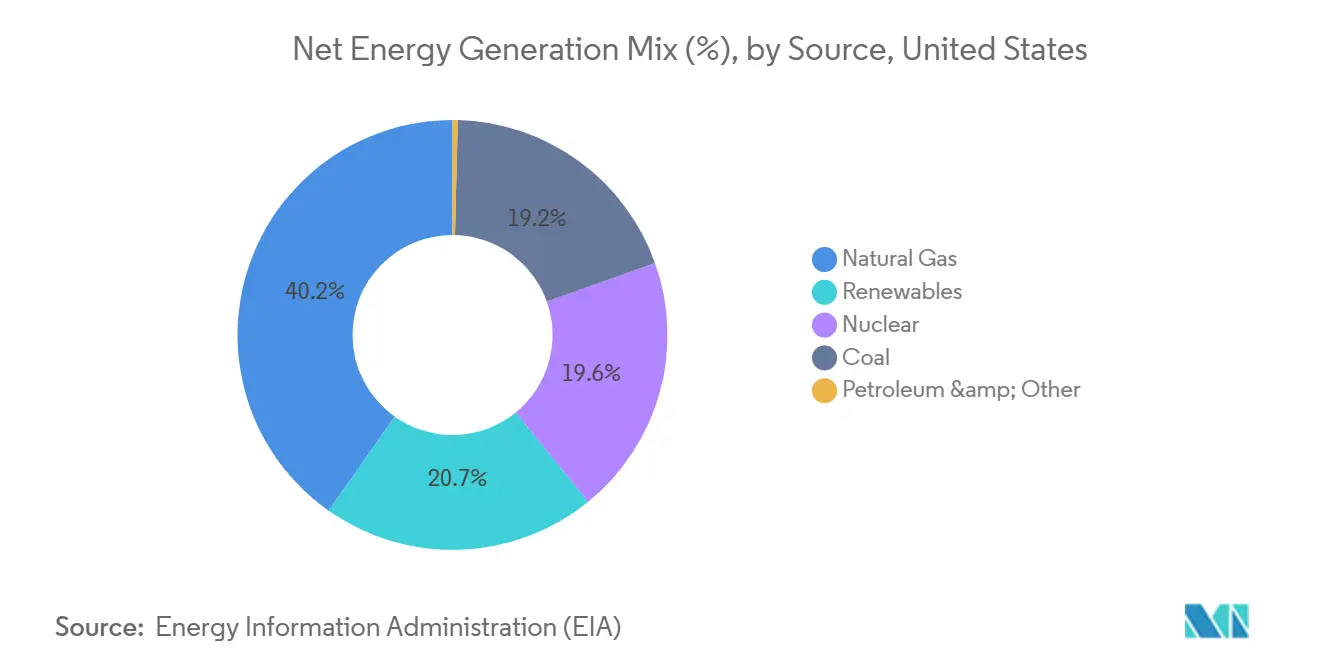
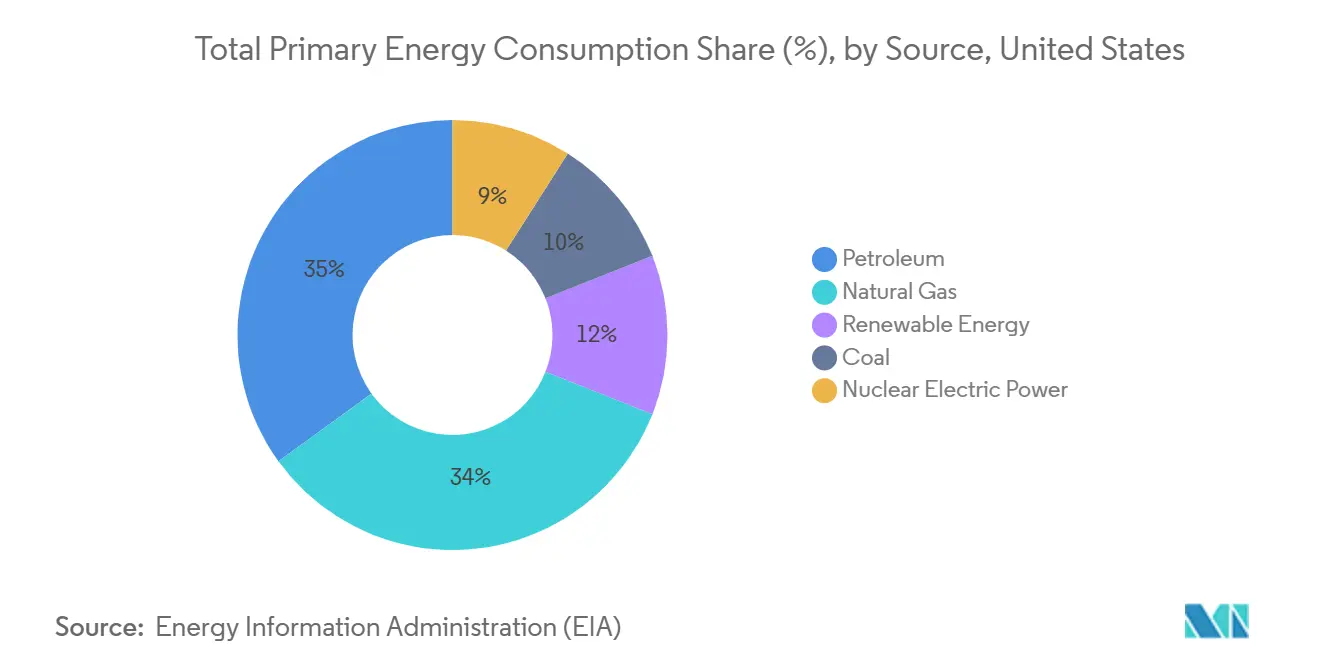
- さらに、2020年中に米国の再生可能エネルギーは約11.59兆英国熱量単位(Btu)を供給し、総エネルギー消費量の12%に相当しました。電力部門は2020年の米国の総再生可能エネルギー消費量の約60%を占め、米国の総発電量の約20%が再生可能エネルギー源によるものでした。
- また、再生可能エネルギー発電所は一般的に農村部に立地しており、発電した電力を消費者に供給するために長距離送電線を必要とします。HVDCは多くの送電グリッドの不可欠な要素となっており、遠隔地の発電源(水力や風力などの再生可能エネルギー源)を数百キロメートルから数千キロメートル離れた需要地に接続することができます。
- オクラホマ・テキサスパンハンドルからアーカンソー州、テネシー州、および地域内の他の州へ風力電力を供給する600kV、4,000MWのPlains and Eastern Clean Lineを開発する計画が進行中です。
- さらに、デンマークの投資会社とSiemens AGが、米国初となる可能性のある25億米ドルの地中高電圧直流送電線の建設を支援しています。
- 2021年10月、OrstedとEversourceは、ニューヨーク州に電力を供給する924MWの洋上風力発電所向けの送電システムを供給するサプライヤーとしてSiemens Energyを選定しました。Sunrise Windは、米国でHVDC送電技術を使用する最初の洋上風力プロジェクトとなります。
- したがって、上記の点から、再生可能エネルギー設備の増加が予測期間中に米国の高電圧直流(HVDC)送電システム市場を牽引すると期待されています。
規制環境
米国におけるHVDC送電の開発は、連邦のバックストップ権限と信頼性要件によって形作られている。連邦電力法(FPA)第216条(Infrastructure Investment and Jobs Actにより改正)に基づき、米国エネルギー省(DOE)はNational Interest Electric Transmission Corridors(NIETC)を指定し、連邦エネルギー規制委員会(FERC)は、州の不作為や拒否を含む定められた条件下で、これらの回廊における特定の州間電気送電施設に対する許可を発行できる。
FERC命令第1977号(2024年7月発効)は、州間電気送電施設の許可申請要件と手続きを更新し、文書化および環境正義に関連する要素をIIJA後の枠組みに整合させた。系統運用の面では、インバータ接続型電源に影響する信頼性基準(HVDC接続システムおよびライドスルー性能に関連)が2025年7月の連邦官報(Federal Register)の措置によって更新された。DOEのHVDC Cost Reduction (CORE) Initiativeなどのプログラムは、標準化と技術開発を目標としており、2035年までにHVDCシステムで送電されるエネルギーの均等化コストを35%削減するという目標を掲げている。
バリューチェーン分析
米国のHVDC送電システムのバリューチェーンは、プロジェクト開発者・電力会社からEPC・インテグレーター、そしてOEMおよびサービスプロバイダーへと連なる。開発者・電力会社は、ルート選定、接続戦略、オフテイク契約を担う。EPC・インテグレーターはシステムエンジニアリング、変換所設計、制御・保護を担当し、OEMは変換所と送電媒体(海底、地下、架空)を供給する。建設請負業者、ケーブル設置専門業者、試験・コミッショニング提供者が現場展開を実行し、その後、変換所とケーブル・線路資産の運用・保守サービスが続く。
短期的な実行は、HVDC特有の機器供給、特に変換用変圧器と高圧ケーブルの入手可能性によって制約されている。国内製造能力の限界と世界的な高需要により、調達リードタイムが5年を超える場合もある。この供給プロファイルは、根拠データにおいて米国本社を持つトップクラスのHVDCケーブルメーカーが存在しないことと、輸入HVDC変換用変圧器への依存によってさらに強められており、開発者およびOEMにとってサプライヤー認定、長期リードタイムを見据えた調達計画、現地化イニシアチブの重要性を高めている。
競合環境
市場集中度
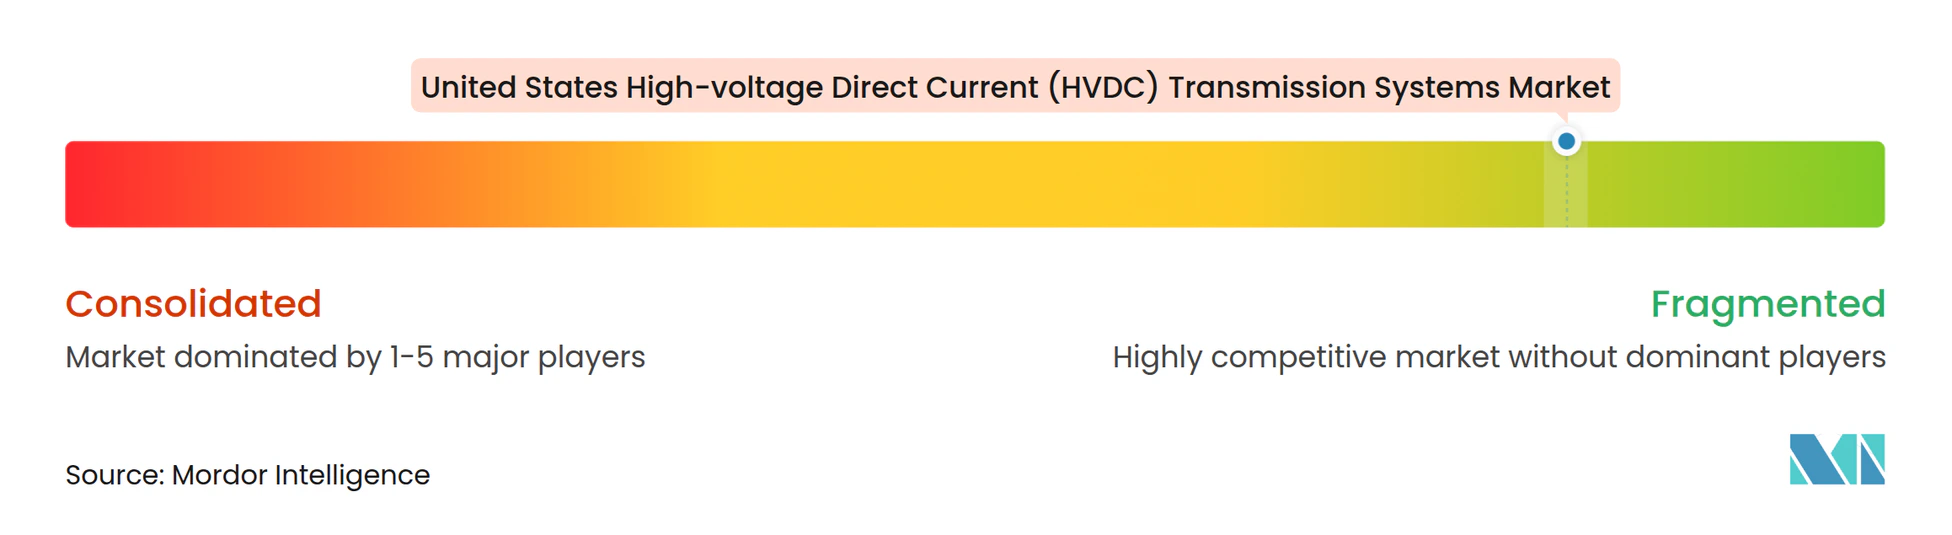
米国の高電圧直流(HVDC)送電システム市場は中程度に分散しています。市場における主要プレーヤーには、General Electric Company、Toshiba Corporation、Siemens Energy AG、LS Electric Co. Ltd、NKT ASなどが含まれます。
米国高電圧直流(HVDC)送電システム産業リーダー
-
General Electric Company
-
Toshiba Corporation
-
NKT A/S
-
LS Electric Co., Ltd.
-
Siemens Energy AG
- 注:主要企業の掲載順は順位を示すものではありません。
米国高電圧直流(HVDC)送電システム市場 このレポートでカバーされる企業
- ABB Ltd
- General Electric Company
- Alstom SA
- Toshiba Corporation
- Siemens Energy AG
- Schneider Electric SE
- LS Electric Co. Ltd
- NKT AS
- Doble Engineering Company
- Cisco Systems Inc.
市場機会と将来展望
米国におけるHVDC送電システムの機会は、地域間送電、オフショア風力の系統統合、都市部への電力供給と結びついており、これらでは用地制約から高容量の地下または海底ソリューションが選好されることが多い。最近のプロジェクトの節目は市場の実証例を示しており、3,000MWのSunZia Transmission HVDCプロジェクトが2026年6月に完全な商業運転に到達したことが挙げられる。この節目は、再生可能エネルギー発電を資源地域から需要地へ移動させる長距離HVDC回廊の参照アーキテクチャを支えるものである。
政策および資金調達の仕組みも、追加のHVDC建設および関連部品需要の余地を生み出している。DOEのLoan Programs Officeは、計画中の5,000MW Grain Belt Express HVDC線に対し、最大49億米ドルの条件付き融資保証を発行し、主要な地域間連系の開発段階リスク低減を支援している。同時に、DOEは2035年までに35%のコスト削減目標を掲げるHVDC CORE Initiativeを運営しており、FERC命令第1920号のような計画枠組みは、送電事業者をより体系化された長期的な地域・地域間計画へと促している。この方向性は、長距離・高容量送電と制御性が優先される場所でのHVDCソリューションの必要性を高めている。
最近の産業開発事情 米国高電圧直流(HVDC)送電システム市場
- 2026年6月:NKTは、米国におけるChamplain Hudson Power Express(CHPE)HVDC送電線の商業運転を祝った。この節目は、高密度な都市部の需要地への高容量HVDC送電の参照基盤を強化し、将来の米国における海底・地下HVDC案件のサプライヤー信頼性を支える。また、複数年にわたる調達・建設フェーズから、運用重視のサービスおよびライフサイクルサポート需要への移行を示している。
- 2026年3月:Toshiba Energy Systems and Solutions Corporationは、J-POWER Transmission Network Co., Ltd.より、北海道・本州間HVDCリンクのPole 1更新用VSC-HVDCシステム供給の受注を得た。この受注は、系統更新プログラムにおける電圧源変換器(VSC)プラットフォームの継続的な勢いを裏付けるものであり、制御・保護・安定性機能を規定する際に米国の開発者・電力会社が注視する技術ロードマップを強化している。また、大規模HVDC調達サイクルが進む中での実証済みVSCリファレンスの競争上の重要性を反映している。
- 2025年7月:インバータ接続型電源の周波数・電圧保護設定およびライドスルーに関する信頼性基準が、連邦官報の措置により更新された。これらの更新は、HVDC接続システムおよび関連する変換器制御に対する系統コード適合性と性能要件に影響を与え、技術仕様と試験体制を形作っている。この変更により、プロジェクト開発・コミッショニング段階における、モデリング、検証、適合性文書化に関するOEMおよびインテグレーターの能力の価値が高まっている。
米国高電圧直流(HVDC)送電システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、架空線、地中線、または海底ルートを通じてHVDCリンク経由で電力を変換・輸送するために必要なコア機器を含む、米国内に設置・供給されたHVDC送電システムの価値を対象としています。
対象外の範囲:交流(AC)送電機器、配電グリッドハードウェ、およびHVDCリンクに特有でない非送電系統電気補機類は対象外とします。
セグメンテーション概要
- 送電タイプ
- 海底HVDC送電システム
- HVDC架空送電システム
- HVDC地中送電システム
- コンポーネント
- 変換所
- 送電媒体(ケーブル)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、HVDCがどこで計画されているか、またなぜ選択されているかについての事実基盤を構築することから始まり、それを測定可能な需要プールに変換します。米国エネルギー情報局(EIA)、連邦エネルギー規制委員会(FERC)の申請書および命令、北米電力信頼性協議会(NERC)の信頼性評価、および米国経済分析局(BEA)の価格・投資シリーズなどの公開情報源は、マクロ方向性とグリッド投資サイクルを固定するのに役立ちます。
次に、エネルギー省(DOE)グリッドプログラムのリリース、ISOおよびRTOの計画文書、州の公益事業委員会の案件などの情報源からプロジェクトおよび調達シグナルを追加し、主要な送電承認に関する企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道と照合します。コストおよび技術的背景については、コンバーターおよびケーブル技術の変化と予想されるコスト動向を把握するために、査読済みの電力システム文献および特許データベースも参照します。ここに記載されている情報源は例示であり、データ収集、検証、および明確化のために多数の追加公開資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、発表されたパイプラインのうちどの部分が実際に進展する可能性があるか、また許認可および系統連系の手順が考慮された場合の現実的なタイミングと調達範囲がどのようなものかを検証するために使用されます。コンバーター変電所の範囲、ケーブル要件、および標準的な価格設定に関する前提が未検証のままにならないよう、米国全土の電力会社および送電開発業者、エンジニアリングおよび建設関係者、コンポーネントサプライヤー、ならびに独立系グリッド専門家と対話します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部(CXO):13% |
| 中位層:48% | 部門・ユニットリーダー:40% |
| 中小規模プレーヤー:16% | マネージャー:47% |
市場規模算定と予測
コアモデルはトップダウン方式で構築されており、米国の送電整備シグナルをプロジェクトパイプライン、ルートタイプ(架空線、地中線、海底線)、およびリンクごとに必要な標準的機器パッケージを用いて、想定されるHVDCシステム需要に変換します。これを実用的なものにするために、計画段階を進行中のHVDCリンク数、プロジェクトごとの標準的なコンバーター変電所数、ルートタイプ別のケーブルおよび線路長、ならびに機器サイジングに影響する予想電力容量範囲などの測定可能なインプットに計画を変換します。
需要プールが形成されると、サンプリングされたプロジェクトコスト範囲、インタビューから得た参考機器価格、コンバーターおよびケーブルの供給可用性とのクロスチェックなど、選択的なボトムアップ検証を用いて合計値を現実的に保ちます。プロジェクトレベルの開示が不完全な場合、類似のルートタイプと容量を持つ米国の類似プロジェクトを使用してギャップを処理し、広く適用する前に専門家と前提を再確認します。予測については、再生可能エネルギーの系統連系整備、洋上風力関連の海底リンクタイミング、許認可および系統連系申請改革のペース、電力会社の送電計画年次更新のリズムなど、ステークホルダーから繰り返し言及されるドライバーに結びついたシナリオ分析に依拠します。
データ検証と更新サイクル
単一ソースのエラーが最終数値に流入しないよう、検証は多層的に実施されます。主要な送電承認のペース、報告されたグリッド資本支出の方向性、および大型プロジェクト発表の観察可能なリズムなどの独立したシグナルとモデル出力を比較し、承認前に大きな乖離を精査します。
ある前提が過大な変化をもたらすと判断された場合、関連するインタビュー対象者に再連絡し、関連する二次資料を再確認することで、調整が証拠に基づき追跡可能なものとなるようにします。レポートは年次で更新され、主要な政策変更、許認可の遅延、または大型プロジェクトのキャンセルなど重要な事象が発生した場合には中間更新が行われます。納品前に、アナリストが最終レビューを実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの米国高電圧直流(HVDC)送電システム市場の市場規模算定と他の公表推計との比較
米国HVDCの公表市場規模がしばしば一致しないのは、各調査がシステム販売とより広範なグリッド投資のどちらに該当するかの線引きを異なる方法で行っているためです。また、使用される時間枠、大型の単発プロジェクトの取り扱い、および数値が現在価格で示されているか調整済み価格で示されているかによっても差異が生じます。
公表されている数値の中には、一般的な送電工事やより広範なアプリケーションを含む可能性のある、より広いHVDC送電支出バケットを集計しているものもあります。Mordor Intelligenceの市場規模算定では、合計は米国のHVDC送電システムに限定され、グリッド計画で使用される架空線、地中線、および海底リンクタイプに合わせて、コンバーター変電所およびHVDC送電媒体(ケーブル)を通じてカウントされます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.80 ビリオン 米ドル(2026年) | |
| トレード出版社A | 3.50 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、米国のプロジェクトタイミング効果とコンバーター変電所および送電媒体間の機器範囲の分割を明確に分離することなく、HVDC送電市場価値として提示されています。 |
| 産業出版社B | 12.94 ビリオン 米ドル(2025年) | 関連するグリッド工事や特定のリンクタイプに紐づくHVDCシステムパッケージに焦点を当てるのではなく、より広範なHVDCプロジェクトコストが含まれる場合に生じ得る、より広い支出定義と高い価値捕捉を適用しているものと考えられます。 |
3つの数値間の乖離は、主に対象範囲の広さと引用に選択された年によって説明され、さらに断続的な投資市場におけるプロジェクトタイミングの取り扱いによって増幅されます。本調査のアプローチは、リンクタイプの活動を一貫した機器対象範囲に対応付け、インタビューおよびクロスチェックによってアウトプットを検証することで再現性を維持し、最終数値が単一の前提によって左右されないようにしています。
レポートで回答される主要な質問
米国高電圧直流(HVDC)送電システム市場の現在の規模は?
米国高電圧直流(HVDC)送電システム市場は、予測期間(2026年~2031年)中にCAGR10.62%を記録する見込みです
米国高電圧直流(HVDC)送電システム市場における主要プレーヤーは誰ですか?
General Electric Company、Toshiba Corporation、NKT A/S、LS Electric Co., Ltd.、Siemens Energy AGが米国高電圧直流(HVDC)送電システム市場における主要企業です。
本レポートは米国高電圧直流(HVDC)送電システム市場の何年分をカバーしていますか?
本レポートは、2021年、2022年、2023年、2024年、2025年の米国高電圧直流(HVDC)送電システム市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の米国高電圧直流(HVDC)送電システム市場規模の予測も提供しています。