
レクリエーション用ボート市場規模とシェア
Mordor Intelligenceによるレクリエーション用ボート市場分析
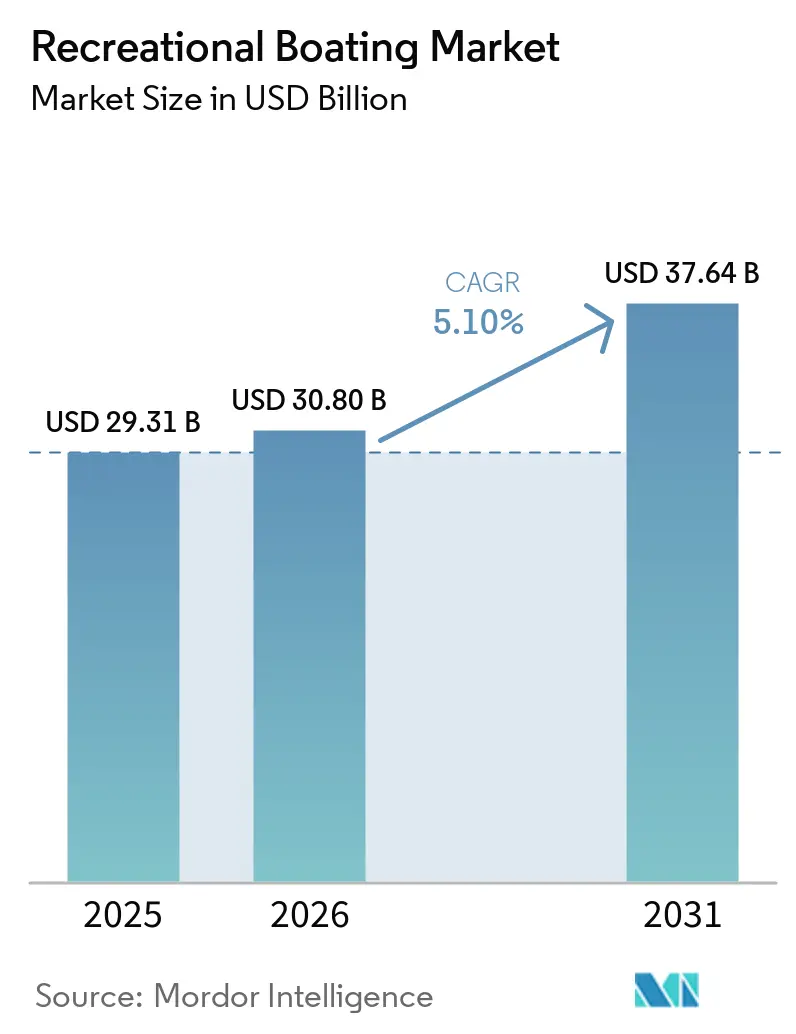
レクリエーショナルボーティング市場規模は、2026年の308億米ドルおよび2027年の323.7億米ドルから2032年には409.2億米ドルに拡大し、2027年から2032年にかけてCAGR 4.8%を記録すると予測されています。
米国のボートクラブ事業者は、利用頻度の低いユーザーをまとめてフリート購入に取り込み、初乗り体験から新艇注文に至るルートを拡大することができます。中国における国際マリーナへのアクセス改善により、オーナーや事業者が利用できる目的地が増加し、クルージング艇の実用的な価値が高まっています。イランによる米国・イスラエルの対イラン軍事作戦への報復として、2026年3月以降にホルムズ海峡の船舶通行が妨害され、石油ロジスティクスにリスクが生じました。ディーラーのリーチとフリート販売はこうした利用機会を取り込める一方、樹脂コストの上昇により、メーカーは完成したファイバーグラスボートごとの収益を維持するための圧力に直面しています。
主要レポートのポイント
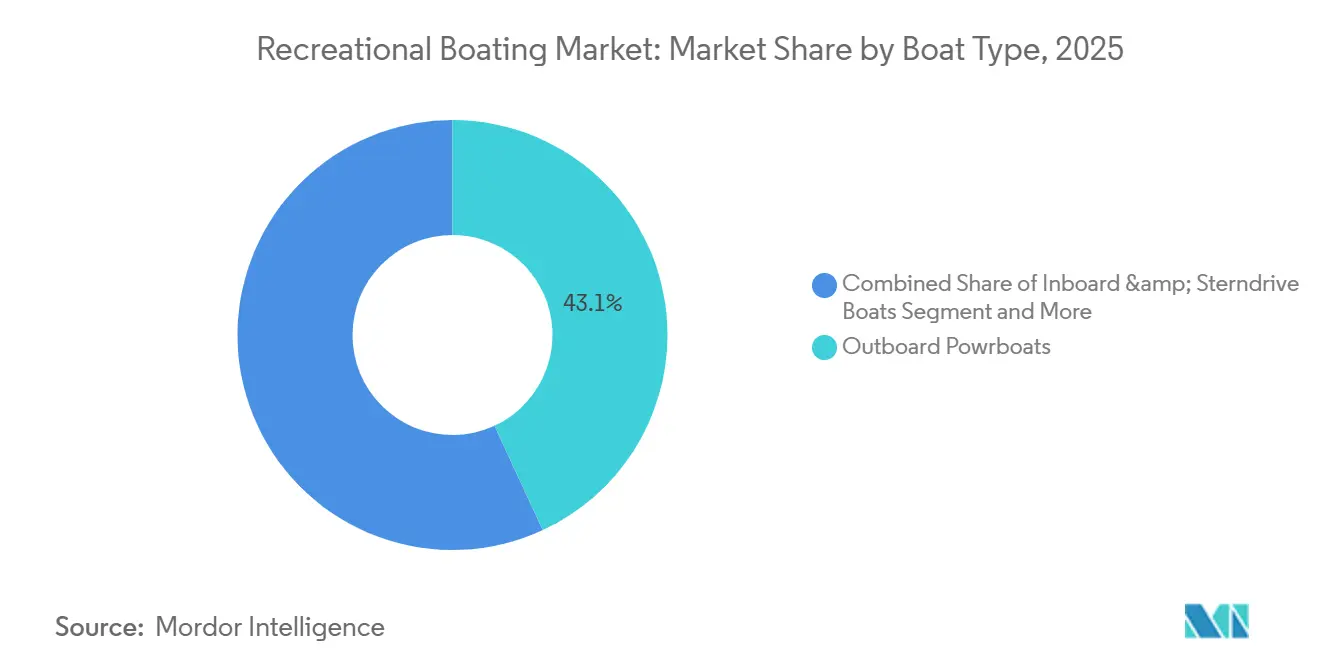
- ボートタイプ別では、船外機搭載パワーボートが2026年のレクリエーショナルボーティング市場シェアの43.03%を占め、一方でパーソナルウォータークラフト(PWC)は2027年から2032年にかけてCAGR 7.1%で最も速い成長が予測されています
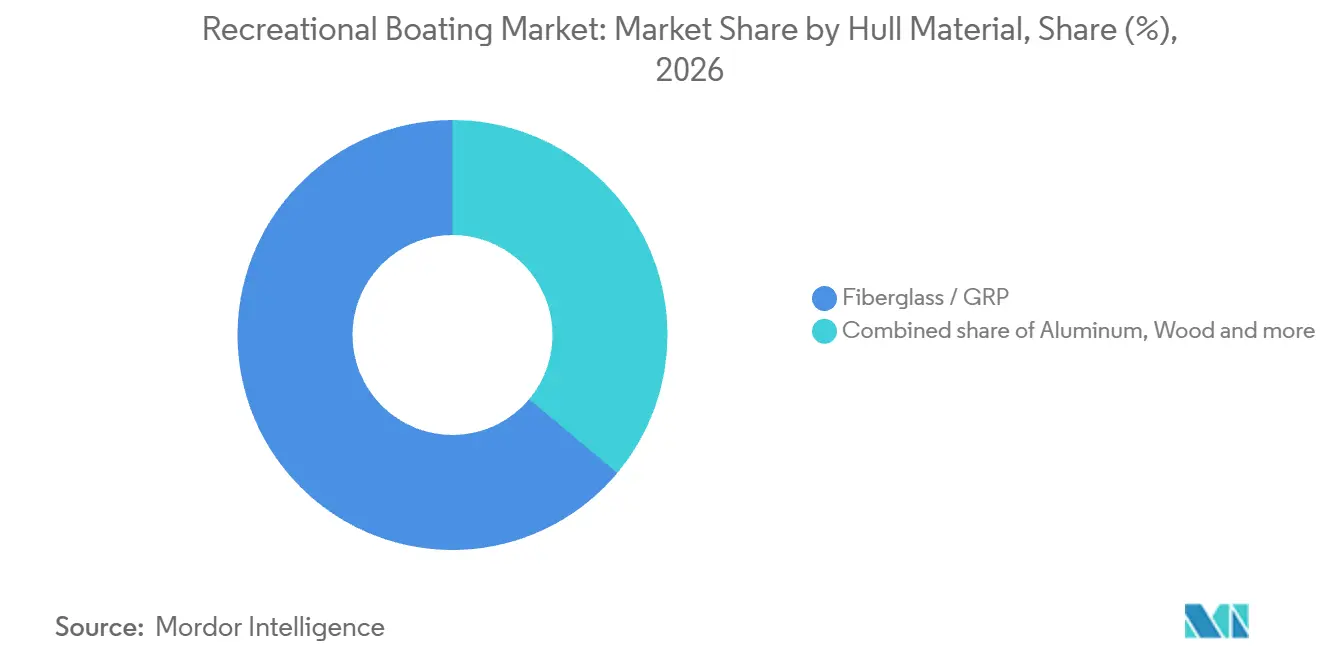
- ファイバーグラス/GRPが船体材料において2026年のレクリエーショナルボーティング市場規模の63.91%のシェアを占めてリードし、一方でコンポジット(カーボン、ケブラー)は2027年から2032年にかけてCAGR 10.1%で最も速い成長が予測されています。
- ボート全長別では、20フィート未満の艇が2026年の販売価値の56.77%をリードし、50フィート超の艇は2027年から2032年にかけてCAGR 8%で最も速い成長が予測されています。
- 動力源別では、内燃機関エンジン搭載艇が2026年の販売価値の91.06%でリードし、一方で電動/ハイブリッド艇は2027年から2032年にかけてCAGR 11%で最も速い成長が予測されています。
- ウォータースポーツがアクティビティ需要をリードし、2026年の販売価値の39.09%を占め、クルージングおよび沿岸観光セグメントは2027年から2032年にかけてCAGR 8.4%で最も速い成長が予測されています。
- 販売チャネルでは、ディーラー/ショールーム(OEM)販売が2026年のレクリエーショナルボート販売価値の87.27%を占め、一方でオンライン直販チャネルは2027年から2032年にかけてCAGR 12.6%でも速い成長が予測されています。
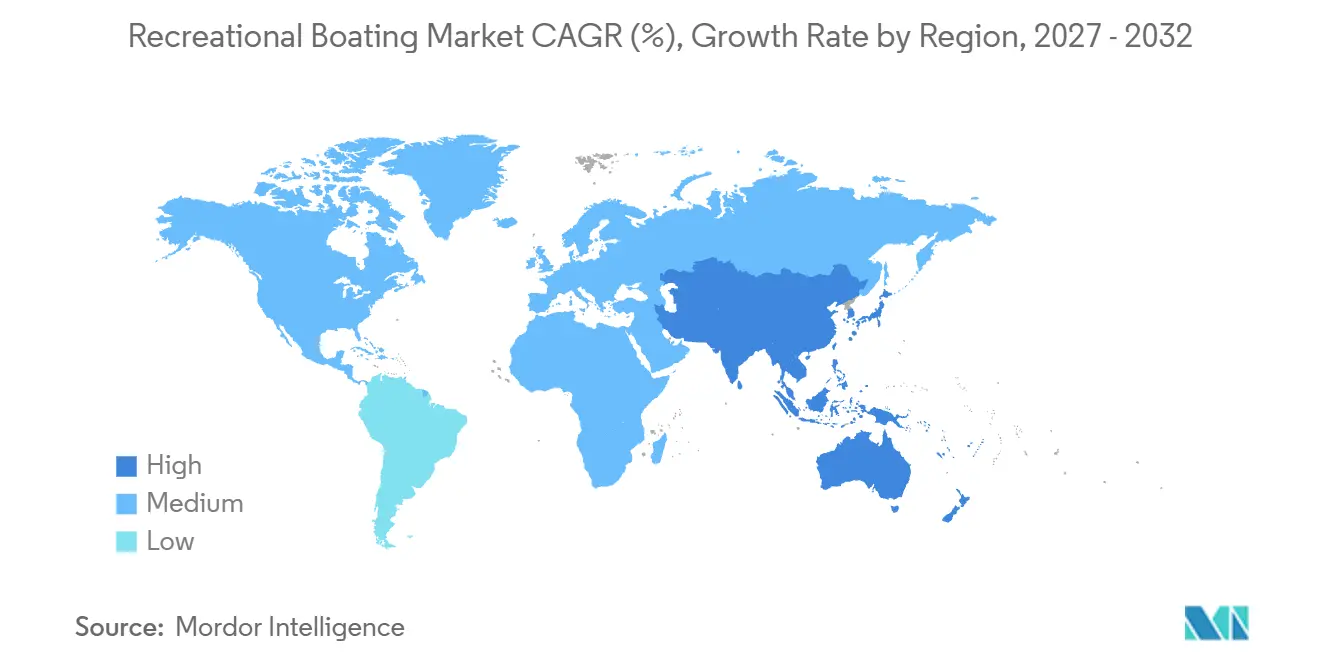
- 地域別では、北米が2026年のレクリエーショナルボート販売価値の47.91%でリードし、一方でアジア太平洋地域は2027年から2032年にかけてCAGR 8.8%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米におけるミレニアル世代およびZ世代の人口動態を背景としたウォータースポーツ参加者数の増加 | +1.5% | 米国の湖、河川、および沿岸 | 短期(2年以内) |
| 米国およびカナダにおけるボートクラブ・分割所有モデルの台頭と初めて購入者コンバージョン増加の可能性 | +1.4% | 米国およびカナダ | 短期(2年以内) |
| 中国・海南省および広東省における政府マリーナ拡充プログラム | +1.2% | 海南省および広東省 | 中期(2〜4年) |
| 欧州および中東における超富裕層の資産拡大がヨット購入を加速 | +1.3% | 欧州および中東 | 中期(2~4年) |
| 北欧および山岳湖沼地域におけるエコツーリズムの推進が小型電動クルーザーの需要を牽引 | +0.8% | 北欧諸国および山岳湖沼地区 | 長期(4年以上) |
| オーストラリアおよびニュージーランドにおけるデジタルディーラープラットフォームが20〜50フィートボートの販売サイクルを短縮 | +0.6% | オーストラリアおよびニュージーランド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北米におけるミレニアル世代およびZ世代の人口動態に支えられたウォータースポーツ参加の拡大
2025年には3,400万人以上のアメリカ人がパドルスポーツに参加し、前年比44万6,000人増となりましたが、パンデミック期の急増からは成長が鈍化しました。アウトドア産業協会は、25歳から34歳の年齢層を米国のパドルスポーツ各種目における参加者基盤の中核と位置付けています。また、同協会は参加形態がよりカジュアル化していると説明しており、参加者数と並んで利用機会が商業的に重要な意味を持つことを示しています。NMMAは2026年1月、米国のボーティング参加が推定1,100万隻の登録艇の稼働と、ボートクラブ、P2Pレンタル、チャーター利用の需要拡大に支えられていると報告しました。パドルスポーツ提供者にとって、カジュアルな利用パターンは低コミットメントの参加入口を好む傾向にあり、中核となる25〜34歳の年齢層が随時参加できる機会を提供ます。
米国およびカナダにおけるボートクラブ・分割所有モデルの台頭と初めて購入者コンバージョン増加の可能性
共有アクセスは、個人がボート所有にコミットする前に、レクリエーション参加をフリート需要へと転換することができます。2026年6月、Brunswick CorporationのFreedom Boat Clubは、ニュージャージー州ジャージーシティのLiberty Landing Marinaにフランチャイズ所有クラブをオープンし、世界450拠点目の開設を発表しました。[1] 2025年には、Grand StrandおよびHilton Headを含むFreedom Boat Clubの18拠点が、それぞれ少なくとも1万回のメンバートリップを記録し、前年比で2拠点増加しました。こうした高稼働拠点はクラブ運営内に反復的な利用機会を集中させ、メーカーに対して艇の需要を集約できる潜在的な顧客を提供します。ボート造船会社は追加ユーザーそれぞれに所有者になることを求めることなく、クラブ事業者からのフリート注文を獲得することができます。
中国・海南省および広東省における政府マリーナ拡充プログラム
マリーナを国際船舶に開放することで、物理的な収容能力を増やすことなくバースの利便性を高めることができます。三亜港の清水湾エリアは2026年7月3日に国際船舶へ開放され、299バースが国際ヨット交通および係留に供されています。[2] これにより、ヨットオーナーやレクリエーション事業者は艇の利用を計画する際の追加国際目的地を得ることになります。海南省に商品を供給するボートサプライヤーにとって、需要メカニズムは艇を複数の目的地でより有用にする運航アクセスの改善です。2026年6月2日、広州開泰交通投資と海南雅徳ウォーターフロント産業は、広州市黄埔区において公共ヨットマリーナおよび関連施設の計画・建設に合意しました。この合意の需要効果はプロジェクトの実現に依存する一方、清水湾の開放は国際的な運航アクセスを確立しました。
欧州および中東における超富裕層の資産拡大がヨット購入を加速
キャップジェミニの「ワールド・ウェルス・レポート2026」によると、欧州の富裕層(HNWI)人口は2024年の減少を経て、2025年に6.5%増加しました。この層は、主要住居、収集品、消耗品、耐久消費財を除く投資可能資産が少なくとも100万米ドルを有する人々で構成されています。こうした層の拡大は、艇の資金調達が可能な顧客を求めるヨット造船会社の潜在的な顧客層を広げます。Ferretti Groupの欧州に帰属するヨット受注額は、ディーラー独占エリアまたは顧客国籍で地域を分類した結果、2024年比で2025年に3%増加しました。Gulf CraftのMajestyブランドは、2026年6月4日の前週にUAEの造船所でアラブ首長国連邦のオーナーに60フィートのMajesty 60フライブリッジファミリーヨットを引き渡しました。2025年の欧州のデータは、前年の減少後に富裕層人口が拡大するとともに、Ferrettiのヨット受注が増加しており、サプライヤーに潜在顧客と確定需要の明確なシグナルを提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インフレに連動したファイバーグラスおよび樹脂価格の上昇によるOEMマージンの圧縮 | -0.9% | 北米および欧州のボート造船地域 | 短期(2年以内) |
| 地中海の主要拠点における新規マリーナスリップの沿岸許認可取得の長期化 | -0.6% | 地中海沿岸のボーティング目的地 | 長期(4年以上) |
| ハリケーン多発地域であるカリブ海における50フィート超の艇に対する保険料の硬直化 | -0.3% | カリブ海の島々および周辺海域 | 短期(2年以内) |
| 山岳・スカンジナビア地域の湖におけるICエンジンの排気規制による既存フリートの利用制限 | -0.2% | 山岳地帯およびスカンジナビアの湖沼地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インフレに連動したファイバーグラスおよび樹脂価格の上昇によるOEMマージンの圧縮
米国とイスラエルによるイランへの軍事作戦は2026年2月に開始され、その後イラン軍は3月4日にホルムズ海峡を封鎖、イランとオマーン間の石油輸送を妨害しました。2026年3月20日、Interplasticはポリエステルおよびビニルエステル樹脂、ゲルコート、接着剤、着色剤について、1ポンドあたり最大0.23米ドルの価格引き上げを発表しました。Interplasticは中東の不安定情勢を背景とした原材料費および操業コストの上昇を理由に挙げ、2026年4月4日を発効出荷日と定めました。ファイバーグラスのボート造船会社にとって、販売価格が同じペースで上昇しない場合、樹脂および関連材料コストの上昇は艇ごとの貢献利益を減少させる可能性があります。このコスト増加は結果として、既存の販売価格で造船会社が採算を取れるファイバーグラスモデルの範囲を狭める可能性があります。
地中海の主要拠点における新規マリーナスリップの沿岸許認可取得の長期化
沿岸マリーナプロジェクトは、艇のサービスに必要な水深に関わる許可取得が工事スケジュールに影響する場合、計画通りに進まないことがあります。2025年11月、港湾・市当局によると、ガンディアの新しいレクリエーショナルマリーナの工事は、Nueva Marina Gandiaが浚渫許可を待っていたため、計画通りには開始されていませんでした。9月開始の計画は、艇に対して十分な港湾水深を確保するための許可取得に依存していました。マリーナの工事は2026年7月に開始されました。開始の遅れにより、新規バースの整備に必要な工事が遅延し、係留許可が得られるまでボートオーナーはその係留能力の開発を待たざるを得ない状況となりました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボートタイプ別:
規模と共有型レクリエーションが需要を形成船外機搭載パワーボートは、2026年のレクリエーショナルボーティング市場規模の43.03%のシェアを占めました。2026年3月までの米国における船外機搭載艇の新艇販売は、エンジンタイプ別で2万4,596隻とトップを記録しましたが、2025年同期比で6.6%減少しました。シェアでのリードは2026年初頭における船外機艇の販売台数の軟化と並行しており、セグメントの地位だけでは販売量が増加していることを示すものではありません。大きなカテゴリーは相当な生産能力を吸収できますが、販売ペースの低下は注文を先取りした生産能力増強の商業的リスクを高めます。
ーソナルウォータークラフト(PWC)は最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 7.1%を記録します。米国での販売は2025年に6万3,643隻となり、3人乗りモデルがPWC販売台数の89%を占めました。このカテゴリーの平均小売価格は2025年に約1万6,000米ドルでした。NMMAは、プレミアム3人乗りモデルへの消費者選好が2025年の米国カテゴリーを牽引し、プレミアム3座席ティアへの競争が集中していると指摘しました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
船体材料別:
現行の規模と専門的な造船技術ファイバーグラス/GRPは、2026年のレクリエーショナルボーティング市場シェアの63.91%を占めました。Brunswickは、2026年7月4日に終了した6ヵ月間において、レクリエーショナルファイバーグラスボート製品ラインから2億3,750万米ドルの純売上高を計上しました。[3] 2025年9月、Brunswickは主に小型・廉価ファイバーグラスボートを生産するメキシコのレイノサ工場を閉鎖し、生産をテネシー州およびフロリダ州に移管する計画を発表しました。同社は業界全体での廉価ファイバーグラスの販売量の変化を理由に挙げ、固定費削減を目指し、移管完了は2026年夏頃を見込みました。Brunswickの計画は、廉価ボートの販売量の変化がファイバーグラス生産の採算地点をどのように変えるかを示しています。
コンポジット(カーボン、ケブラー)は最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 10.1%を記録します。2025年4月、Cure Marineはオーストラリア、欧州、米国からの受注を受け、カーボンファイバーを多用したCure 55カタマランを5艇建造中でした。その後、McConaghyがCureシリーズの製造を引き継ぎました。アルミニウムは異なる需要基盤を持ち、NMMAは2025年のアルミニウム製フィッシングボートを米国のエントリーレベルかつ販売量をリードするカテゴリーとして位置付けています。Cureの受注は、大規模なカーボンファイバー製造と商業的なカタマラン需要を結びつけ、コンポジットサプライヤーに受注に裏付けられた生産用途を提供しています。


全長別:
コンパクト艇の量的需要と大型ヨット受注の乖離20フィート未満の艇が最大セグメントであり、2026年のボート販売価値の56.77%を占めました。スペインでは、6メートル以下の艇が2025年に3,492件の登録を記録し、国内のレクリエーショナルボート登録全体の70%を占め、このクラスは2024年比で1%減少しました。この高い地域集中率は、コンパクト艇が比較的安定した年を通じて相当な取引基盤を維持できることを示しています。スペインの登録状況は、コンパクトモデルを地域のボート取引における広範な回復またはさらなる弱体化への主要なエクスポージャーとしています。
50フィート超の艇は最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 8%を記録します。2025年度において、Ferretti Groupのコンポジットセグメントにおける新規受注の50%超が80フィート超のヨットに対するものでした。同グループは80フィート超のヨットを最も収益性の高いセグメントの一つとして位置付けており、受注ミックスには艇の全長を超えた戦略的な意味合いがあります。これは、生産者が高い収益性を見込み、受注ミックスで購入者のコミットメントの証拠が得られる大型モデルに向けてヨット造船能力を配分する根拠を支持するものです。
動力源別:
内燃機関の規模と電動小売統合内燃機関エンジン搭載艇が最大セグメントであり、2026年のボート販売価値の91.06%のシェアを占めました。NMMAは2025年の米国おける船外機エンジン販売台数が26万7,000基で、前年比3.9%減少した一方、米国の船外機エンジン市場価値は35億米ドルに達したと報告しました。米国の船外機エンジンの平均小売価格は2025年に3.2%上昇し、NMMAは高馬力セグメントの継続的な強さも報告しました。完成艇の販売価値には工場装備エンジンが含まれるため、高馬力の価格上昇は販売台数が軟化しても1艇当たりの価値を押し上げる可能性があります。
電動/ハイブリッド艇は最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 11%を記録します。Vision Marineは2025年9月1日から2026年2月下旬にかけて、契約ベースの電動ボート販売額が112万米ドルに達し、前年同期比446%増加したと報告しました。2026年3月、Vision Marineは垂直統合型のマルチブランドボート小売プラットフォームを持つ海洋技術会社として事業を運営していました。Vision Marineはそのマルチブランド小売プラットフォームを活用して買い物客に電動ボートを提示し、推進方式の普及を小売リーチに結び付けることができます。
アクティビティ/用途別:
専門艇と光経済ウォータースポーツが最大セグメントであり、2026年のレクリエーショナルボート販売価値の39.09%を占めました。MasterCraft Boat Holdingsは、2026年度のパフォーマンス・ウェイクセグメントにおける販売台数が1,639隻となり、2025年度の1,548隻から5.9%増加したと報告しました。販売台数の増加により、MasterCraftは専門的なパフォーマンス・ウェイクセグメントの生産を維持する需要面での根拠を得ています。
クルージングおよび沿岸観光は最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 8.4%を記録します。イタリアでは、コンフィンダストリア・ナウティカのチャーターおよびレンタル会社サンプルの57%が2025年に売上高の増加を報告し、29%は前年比10%以内の減少にとどまったと報告しました。釣り/アングリングは異なるチャーター艇の用途を持ち、2025〜26年の漁期においてホワイトスタージョン釣りがブリティッシュコロンビア州の淡水ガイド付きまたはチャーターボートトリップ支出の37%を占めました。観光事業者と釣りガイドは、そのため異なるレクリエーション体験か艇の需要を生み出すことができます。イタリアの2025年の混在したチャーター結果は、成長している事業者を、一律に拡大する観光基盤が提供するであろうよりも選択的なフリート需要の源泉としています。
販売チャネル別:
ディーラーのリーチとデジタル取引ディーラー/ショールーム(OEM)チャネルが最大セグメントであり、2026年のレクリエーショナルボート販売価値の87.27%のシェアを占めました。Malibu Boats Inc.は2026年6月30日時点で、68ヵ国の345ヵ所超のディーラー拠点を通じてボートを販売しています。同社はディーラーを消費者体験とマーケティング活動の一部として説明しており、物理的な販売網を各国にわたるブランド実行と結び付けています。
オンライン直販チャネルは最も成長の速いセグメントと予測されており、2027年から2032年にかけてCAGR 12.6%を記録します。2025年度において、Vision Marineはウェブサイトを通じた直接販売、またはマリーナ、ディストリビューター、ショールームを経由して、小売顧客およびレンタルフリート事業者に電動レクリエーショナルパワーボートを売したと報告しました。2026年3月に発表されたNMMAおよびイプソスの調査では、過去2年以内にボートを購入した米国の購入者の27%がオンラインで購入したことが明らかになりました。最近の購入者によるオンライン購入の活用は、ウェブサイト販売ルートを持つメーカーに、デジタル取引を厭わない購入者にリーチする機会を提供しています。
地域分析
北米レクリエーショナルボーティング市場
北米は2026年のレクリエーショナルボーティング市場規模の47.91%のシェアを占めました。米国の新艇小売販売は2025年に21万5,237隻となり、2024年の23万6,070隻から8.8%減少しました。2026年7月21日までに、Cruisers Yachtsの認定メキシコディーラーであるPowerboatsは、カンクンのオーナーに新艇の50 GLSアウトボードを販売・引き渡しました。北米のリードは、2025年に縮小した米国の新艇基盤の上に成り立っており、カンクンへの引き渡しはCruisers Yachtsが新たに任命したディーラーを通じて1人のメキシコオーナーにリーチしたことを示しています。
アジア太平洋地域のレクリエーショナルボーティング市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 8.8%で最も速い成長が予測される地域です。中国は2025年末時点で9,850隻の登録ヨットを有し、過去3年以内に新規登録されたヨットが全体の54.7%を占めています。オーストラリアのパーソナルウォータークラフト登録台数は、2026年7月までの5年間で20%増加しました。ニュージーランドの小売船外機販売は2025年に約6,000〜6,500隻と、別の推進チャネルのシグナルを示しています。中国とオーストラリアの登録台数のデータはフリートの整備が進んでいることを示しており、地域の成長見通しをヨットおよびパーソナルウォータークラフトの普及に結び付けています。
南米では、ブラジルのサンタカタリーナ州のボート造船クラスターとチリの小売活動が組み合わさっており、Oceanicは2026年10月にチロエ諸島の水路での使用のためにBeneteau Antares 8を引き渡しました。欧州では、Windyが2026年5月にスウェーデンからノルウェーへ34 Alizéと29 Huracánを出荷し、オーナーたちが引き渡しに備えていることを報告しました。中東・アフリカ地域では、ケープタウンの造船会社Robertson and Caineが2025年に米国オーナー向けのLeopard 40 Powercatとなる3,000艇目のボートを完成させました。ドバイのマリーナも2025年上半期に外国籍ヨット97隻を受け入れ、2024年同期の39隻から増加しました。ノルウェー向けのスウェーデンからの出荷およびケープタウンの米国オーナー向けボートは、造船会社が生産国外の購入者にいかにサービスを提供するかを示しています。
規制の枠組みと展望
この比較は、完成したレクリエーショナルモーターボートを個人オーナーに販売するサプライヤーの観点から、選定された法域を対象としています。製品市場参入時のメーカー書類と、オーナーの艇利用能力に影響を与える調査、登録、検査手続きとを対比しています。アラブ首長国連邦の比較は、ドバイの艇検査および更新の枠組みに焦点を当てています。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | アルゼンチン | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主要監督機関 | 米国沿岸警備隊、レクリエーショナルボーティング製品保証部門 | 連邦・州市場監視当局 | 中国海事局および地方海事当局 | アルゼンチン沿岸警備隊(プレフェクトゥー・ナバル) | ドバイ海事局(ドバイ担当) |
| 主要規制根拠または方針 | パート183基準の対象艇に関する33 CFR第181編認証 | 欧州指令2013/53/EUを施行する第10次製品安全規則(ProdSV) | オーナー使用の機械推進レジャーヨットに対するヨット安全管理規則 | 2026年8月27日付ディスポシシオン1053/2026に基づくオルデナンサ1-26(2026年8月27日施行) | 技術検査に関するドバイ決議第(2)号(2024年) |
| 商業的効果 | 販売または輸入前の工場出荷時のメーカーラベル貼付(輸出専用として表示された艇は免除) | 市場参入時にドイツ語の適合宣言書およびドイツ語の使用・安全情報マニュアルが必要 | 中国管轄水域での航行または係留のために使用前に調査証明書および国籍証明書が必要 | 総トン数2トンの第2グループ、第3グループ、または特別ヨット登録の艇のオーナーは、2028年8月27日までに再登録を申請する必要あり | ドバイは12メートル以下のレクリエーショナル艇・スポーツ艇に対して、オーナー自身による写真・動画自己点検を認める |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 高 |
| 将来の政策魅力度の方向性 | 変化なし | 変化なし | 変化なし | 強化 | 緩和 |
| 情報源: Mordor Intelligence | |||||
米国のラベリング要件とドイツのドイツ語による適合書類はコンプライアンス上の作業を生じさせますが、米国沿岸警備隊による2025年のエンジン緊急停止スイッチ規則案の撤回と、欧州委員会による2026年の指令2013/53/EUの評価(海事戦略において進行中かつ新型水上艇および推進方式に焦点を当てたものとして説明)は、中核的な参入義務の継続性を支持しています。中国の2026年5月のドラフトは、調査および国籍証明を維持しながら自己使用ヨットとレンタルヨットを区別し、これらのオーナー使用前提条件の継続性を支持しています。アルゼンチンの移行措置は、2028年8月の期限前に特定の既存フリートに対する行政的手続きを追加し、強化の評価を裏付けています。ドバイの2025年5月における12メートル以下のプレジャーボート、プレジャーウォータースポーツ艇、外国訪問艇に対するリモート更新点検サービスは、技術検査を維持しながら手続き上の柔軟性を支持しています。
バリューチェーンの各段階
p>このバリューチェンの比較は、推進システムおよび船舶システムからボートの組み立て、そして使用中の部品サポートまでをたどっています。2025年において、Brunswick Boat Groupはエンジンのほぼ全量をグループの推進セグメントから調達し、エンジン部品・アクセサリーおよびNavico Groupの事業から重要な部品・システムを組み込みました。この統合事例は、部品供給と完成艇生産のコントロールを1グループ内に集中させる一方、各事業段階においてサプライヤー収益を獲得する明確な機会を維持しています。バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 推進システム製造 | Brunswick Corporationの推進セグメントなどの海洋推進システムメーカー | エンジン、制御システム、艤装、プロペラの販売 | 重要なエンジン部品の調達可能性 | 生産前に代替部品ソースを認定しておく |
| 船舶システムの供給 | Brunswick事業であるNavico Groupなどの船舶電子機器・システムサプライヤー | 電子機器、電力部品、スイッチングシステムの販売 | 1隻の艇内での複数システムの調 | 最終組み立て前にシステムインターフェースを検証する |
| ボートの組み立てと流通 | Brunswick Boat Groupなどのレクリエーショナルボートメーカー | ディーラーおよびディストリビューターを通じた完成艇の販売 | 資材または部品供給の遅延 | 代替調達先の確保と重要供給品のバッファー |
| アフターマーケット部品の流通 | Brunswick CorporationのエンジンP&Aセグメントなどの部品メーカーおよびディストリビューター | 交換部品および消耗品の販売 | サービス時における分散した艇へのリーチ | 確立されたディーラーおよびディストリビューターのチャネルを活用する |
| 情報源: Mordor Intelligence | ||||
Brunswickは2025年に特定の材料について断続的な供給障害、不足、およびコスト上昇を報告し、代替サプライヤーの特定、重要在庫の確保、サプライヤー能力の監視に取り組んでいると述べました。組み立て前に重要な投入物を確保することで完成艇の生産を守れる一方、広範な部品流通は引き渡し後の艇へのサービスという別の課題に対応します。電子機器、電化、デジタルスイッチングを組み合わせたシステム提案は、完成艇内の部品調整へ商業的な重点を移すことができます。
競合状況
市場集中度
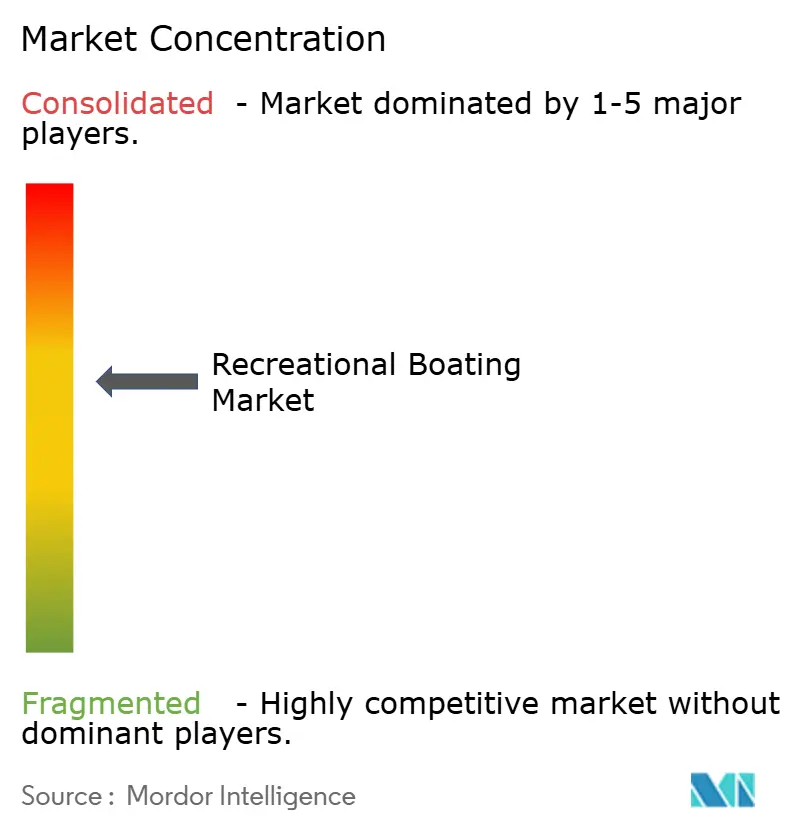
競争は多角化した海洋グループと専門ボート造船会社で構成されており、Brunswick Corporation、Groupe Beneteau、Azimut-Benetti Group、Ferretti Group、Malibu Boats Inc.が確立されたメーカーの代表例です。Groupe Beneauの2025年に発表した23の新モデルは、2026年上半期売上高のほぼ30%を占めました。Brunswickのボートセグメントは2025年に15.3億米ドルの純売上高を計上し、2024年比で1.8%減少しました。Azimut-Benetti Groupが2025年に発表したインフラ計画には、28メートルまでのヨットを建造するためのアビリアーナ拠点の改修が含まれていました。Ferretti Groupのコンポジットヨットの受注額は2025年に7.6%増加し、Brunswickのボートセグメントにおける純売上高の軟化と並んで、ヨット受注のポジティブなモメンタムを示しています。
Malibu Boats Inc.は2025年5月27日、テネシー州ラウドンの工場でのモンスーンエンジンの垂直統合に向けたGMマリンとのコラボレーションを継続していると発表しました。この体制は推進システムの統合を同一工場での艇生産と結び付けるものです。こコラボレーションは独占的であるため、モンスーンエンジンラインはMalibu自身のラウドン生産拠点に紐付けられています。
ポートフォリオ統合は、買収したボート事業が連結売上高への貢献を開始した際に、より強力な競争的地位に至る別のルートを提供します。Malibu Boats Inc.の連結純売上高は、新たに買収したSaxdorセグメントを含めて2026年度に13.3%増加し、9億1,460万米ドルとなりました。Malibuはこのサクスドール統合について、同事業との関係において最初の4ヵ月を対象としていると説明しており、2026年度の増加はその部分的な年間追加と既存ボート事業の合算によるものです。2026年3月2日に完了した買収により、フィンランドのプレミアムアドベンチャーデイボートメーカーがMalibuのポートフォリオに加わりました。
レクリエーショナルボーティング産業リーダー
-
Brunswick Corporation
-
Groupe Beneteau
-
Azimut-Benetti Group
-
Ferretti Group
-
Malibu Boats Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
レクリエーショナルボーティング市場 このレポートでカバーされる企業
- Brunswick Corporation
- Groupe Beneteau
- Azimut-Benetti Group
- Ferretti Group
- Malibu Boats Inc.
- Sunseeker International Ltd.
- Princess Yachts Ltd.
- MasterCraft Boat Holdings Inc.
- Polaris Inc.
- Marine Products Group, LLC
- Bavaria Yachtbau GmbH
- Tracker Marine (White River Marine Group)
- Hobie Cat Company
- Sportsman Boats Manufacturing Inc.
- Catalina Yachts
- HanseYachts AG
- X-Yachts A/S
- Alubat
- Yamaha Motor Co., Ltd. (PWC Division)
- Walker Bay Boats
市場参加者にとっての主要な機会
この機会の比較は、新規マーナ収容能力と越境アクセスがレクリエーショナルボートの完成品需要にどのように転換されるかを検証しています。2026年9月、広州南沙区は30〜60フィートのヨット向けに計画された195バースの追加に関する投資届出を承認しました。2026年10月16日、広東省は香港への南行きヨット運航を処女航海とともに開始しました。これらの変化は、特定のバースプロファイルと実用的な航路に結びついた艇の提案に有利であり、ボート注文はオーナーの採用とプロジェクトの実現に依存します。
市場機会表
| 機会 | なぜ今か | 購入者/リードセグメント | 推奨アクション | 主要な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 南沙オーナー向けコンパクトクルーザー | 計画バースには30フィートおよび40フィートのサイズが含まれる | 30〜40フィートのクルーザーを所有する個人オーナー | クルーザーの提案と引き渡しタイミングをバース完成時期に合わせる | 計画バース完成のタイミング | Jeanneauのクルージングセーリングボート、Sun Odyssey 350 |
| 北行き沿岸クルージング向けヨット | 2026年6月に20隻以上の香港・マカオヨットが広州、深圳、珠海、中山の指定ターミナルへ入港 | 広州を利用する香港・マカオのヨットオーナー | 現地係留・メンテナンスサポートを備えた50〜60フィートのヨットをポジショニング | 2026年6月に確認された黄埔の係留・メンテナンスの不足 | Azimut Yachtsのフライ58 |
| 中国本土から香港へのクルージング向けヨット | 南行きアクセスによるルート利便性の向上 | 広東省の個人ヨットオーナー | 反復的な越境クルージング利用を軸に完成艇を提案する | 既存の適格ヨットがすでにオーナーの航路ニーズを満たしている可能性 | Azimut Yachts |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、バース収容能力と越境航路が発展するにつれて実用的なクルージング利用価値を付加する艇を販売することです。既存のヨットを活用できるオーナーは、追加の艇を必要とすることなく旅行の柔軟性を得られる場合があるため、新艇の提案には代替購入または初回購入の明確な理由が必要です。2026年6月に黄埔で確認された係留・メンテナンスのギャップも、信頼性の高い地域オペレーティングサポートを艇全体の提案の重要な要素にす可能性があります。
最近の産業開発事情 レクリエーショナルボーティング市場
- 2026年10月:広東省が10月16日に香港への南行きヨット運航を処女航海とともに開始し、越境レクリエーショナルヨットへのアクセスを拡大しました。
- 2026年8月:Boater's World Manufacturing Groupが、ノースカロライナ州ボーフォート郡のNauticStar施設の生産能力増強のために600万米ドル超を投資する計画を発表しました。
- 2026年7月:三亜港の清水湾エリアが7月3日に国際船舶へ開放され、国際ヨット交通および係留向けに299バースが供用されました。
レクリエーショナルボーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
レクリエーショナルボーティング市場は、世界中のレクリエーショナルボートの販売から得られる年間価値を測定します。これは、ボートタイプ、船体材料、全長、推進システム、および販売チャネルにわたって、個人利用、共有利用、観光、またはチャーター目的で購入された艇を対象としています。
対象除外事項:商業目的の船舶、単体の推進エンジンおよび推進ユニット、単独販売のボート部品、アクセサリー、修理・メンテナンス、ならびにマリーナ、ボートクラブ、チャーター、観光、ダイビングサービスは除外されています。
セグメンテーション概要
- ボートタイプ別
- インボード・スターンドライブボート
- アウトボードパワーボート
- パーソナルウォータークラフト(PWC)
- セールボート
- ヨット(30~120フィート)
- インフレータブル・RIBボート
- 船体材料別
- ファイバーグラス/GRP
- アルミニウム
- 木材
- スチール
- 複合材料(カーボン、ケブラー)
- 全長別
- 20フィート未満
- 20~50フィート
- 50フィート超
- 動力源別
- 内燃エンジン
- 電動/ハイブリッド
- 帆走推進
- アクティビティ/用途別
- ウォータースポーツ
- 釣り/アングリング
- クルージングおよび沿岸観光
- ダイブおよびチャーター運航
- 販売チャネル別
- ディーラー/ショールーム(OEM)
- オンライン直接消費者向け
- 地域
- 北米
- 米国
- カナダ
- カリブ海
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 欧州その他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
全米マリーンメーカー協会(NMMA)の小売・カテゴリーレポート、国際マリーン産業協会評議会(ICOMIA)のグローバルおよび各国統計の説明、米国国勢調査局の貿易データ、米国沿岸警備隊の登録統計などの公開ソースは、小売活動、カテゴリー構成、貿易フロー、および登録フリートを把握するための基礎となります。これらのシリーズはボート需要と地域に関する独立したチェックを提供しますが、市場推計に活用する前に単位と対象範囲を完成艇の販売価値に合わせる必要があります。
企業の年次報告書、投資家向け資料、製品発表、信頼できる業界紙・経済紙は、ボート収益、出荷台数、モデル構成、ディーラーリーチ、生産動向などの追加情報を公開指標に補足することができます。ここで挙げたソースは例示的なものであり、網的ではなく、さらに多くのソースが収集・検証・明確化に活用されています。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートは、ボートメーカー、ディーラー、海洋系ディストリビューター、ボートクラブおよびチャーターフリートの購入担当者、部品または推進システムの専門家を対象とし、企業規模や関連職能にわたって回答者を選定します。彼らの意見は、実現したボート価格、小売・フリート発注、チャネル構成、地域需要、材料または推進システムの代替に関する二次情報を検証するために使用されます。アナリストはフォローアップ質問で重要なギャップに対処し、回答を独立した販売・登録シグナルと比較し、証拠が変更を支持する場合に限り仮定を修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:20% | アジア太平洋:38% |
| 中間層:55% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定よび予測
モデルは完成したレクリエーショナルボートの年間グローバル販売価値についてトップダウン推計から始まり、これをエンドユーザーの取引価格で評価し、レポートのボートタイプ、船体材料、全長、動力源、アクティビティ、チャネル、地域にわたって配分します。重回帰分析は、過去の販売価値を4つの実用的な指標と関連付けることができます。具体的には、小売ボート台数が実現した需要を示し、ボートクラス別の平均販売価格が台数を価値に変換し、登録台数と貿易フローが各国市場の規模と方向性を確認し、家計購買条件とマリーナまたはフリート投資が需要のタイミングを示します。セグメントおよび地域別シェアは、入手可能な最良の台数、収益、登録、貿易、および企業構成の証拠から構築され、各分割はグローバル合計と照合されます。
予測は、各指標を期待される関係性に基づいて延長し、金利、消費者需要、アクセス、またはフリート発注が重要な結果の幅を生む場合にはシナリオ分析を使用します。選択的なボトムアップチェックは、サンプリングされた小売またはリート量に支持された平均価格を乗じ、その結果をメーカー収益およびディーラーの証拠と比較しますが、対象範囲の不一致、価格または台数データの欠落、会計期間の相違は記録し、市場販売として扱わずに類似ソースを使用してブリッジします。一次調査の回答者は各変数レベルの予測の方向性と実際的なドライバーを確認でき、アナリストはその入力を独立したシリーズと照合し、未裏付けのまま残る仮定を文書化します。
データ検証と更新サイクル
アナリストは完成艇の販売推計を独立した小売、登録、貿易、メーカー、チャネルのシグナルと照合し、各観測値が市場の境界、地域、および期間と一致していることを確認します。外れ値を調査し、台数と価値の動きを照合し、アナリストの準備、独立レビュー、シニア承認を通じてセグメント合計とソース変更を確認します。公表された証拠からは解決できない重要な価格、量、構成、または対象範囲の乖離が生じた場合は再コンタクトが実施されます。モデルは年次で更新され、年次サイクルの間においても重要な市場イベントまたはソース修正後に更新され、定義、計算、および引用された証拠の新鮮な配信前レビューが行われます。
Mordor Intelligenceのレクリエーショナルボーティング市場規模と他の公表推計値との比較
公表されている推計値は、カウントされる取引・製品や需要モデリングに使用されるインプットが異なる場合があります。レクリエーショナルボーティング市場は、世界中のレクリエーショナルボートの販売から得られる年間価値を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。予測は各指標を期待される関係性に基づいて延長し、金利、消費者需要、アクセス、またはフリート発注が重要な結果の幅を生む場合にはシナリオ分析を使用します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 323.7億米ドル(2027年) | |
| グローバルコンサルタンシーA | 255億米ドル(2025年) | 2025年の基準値は、本レポートの2027年の323.7億米ドルを(2年後の値として)21.2%下回っています。この推計は2025年を対象としており、本レポートの2027年の測定値より2年前です。また、当該ページはその後の期間における成長を予測しています。 |
| グローバルコンサルタンシーB | 349.4億米ドル(2025年) | 2025年の基準値は、本レポートの2027年の323.7億米ドルを(2年後の値として)7.9%上回っています。記載されている定義には商業目的で使用される船舶が含まれており、本レポートで適用しているレクリエーション専用の境界を超えています。 |
Mordor Intelligenceのアナリストは完成艇の販売推計を独立した小売、登録、貿易、メーカー、チャネルのシグナルと照合し、各観測値が市場の境界、地域、および期間と一致していることを確認します。
レポートで回答される主要な質問
レクリエーショナルボーティング市場の規模と成長見通しはどのようなものですか?
市場規模は2027年の323.7億米ドルから2032年には409.2億米ドルに拡大し、2027年から2032年にかけてCAGR 4.8%を記録する見通しです。
レクリエーショナルボートの需要を支える要因は何ですか?
共有アクセスがフリート需要を支える可能性があります。2025年には、Grand StrandおよびHilton Headを含むFreedom Boat Clubの18拠点がそれぞれ少なくとも1万回のメンバートリップを記録し、2024年比で2拠点増加しました。
どのボートタイプがレクリエーショナルボート販売をリードしていますか?
船外機搭載パワーボートが2026年のレクリエーショナルボート販売価値の43.03%という最大シェアを占めています。
主要なレクリエーショナルボートメーカーはどこですか?
主要メーカーには、Brunswick Corporation、Groupe Beneteau、Azimut-Benetti Group、Ferretti Group、Malibu Boats Inc.が含まれます。
ファイバーグラスボート造船会社にとっての主要なコスト課題は何ですか?
2026年3月、Interplasticはポリエステルおよびビニルエステル樹脂および関連製品について、1ポンドあたり最大0.23米ドルの値上げを発表し、2026年4月4日からの出荷に適用されました。これはボートの販売価格が変わらない場合、マージンを圧迫する可能性があります。
レクリエーショナルボーティングをリードしている地域はどこですか?
北米が2026年のレクリエーショナルボート販売価値の47.91%を占めています。アジア太平洋地域は2027年から2032年にかけてCAGR 8.8%で最も速い成長が予測されています。