
米国セラミック食器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.36 十億米ドル |
| 市場規模 (2026) | 7.83 十億米ドル |
| 市場規模 (2031) | 11.42 十億米ドル |
| 成長率 (2026 - 2031) | 7.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国セラミック食器市場分析
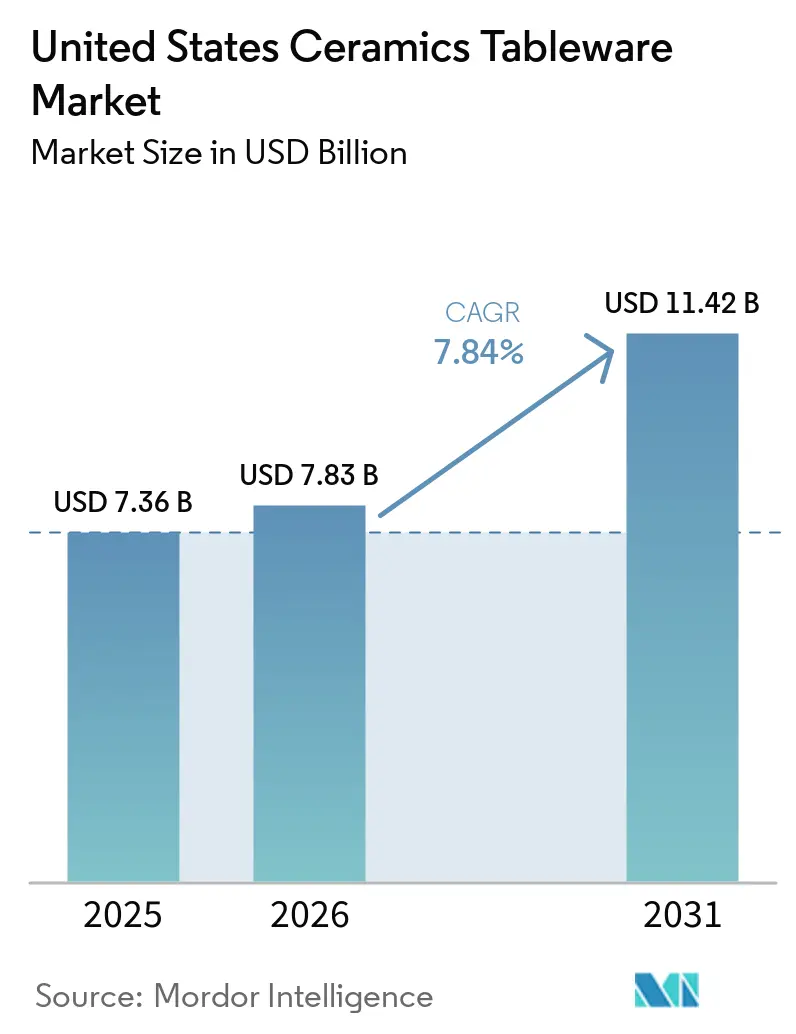
米国セラミック食器市場規模は2025年に73億6,000万米ドルと評価され、2026年の78億3,000万米ドルから2031年には114億2,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは7.84%です。
米国のセラミック食器市場は、消費者行動の構造的な変化と業務用エンドユーザーセクター全体にわたる活動の再活性化に牽引され、着実な成長を遂げています。パンデミック後、家庭での消費パターンがリセットされ、ホームエンターテインメント、ライフスタイルのアップグレード、贈り物への関心が高まっています。これにより、プレミアムおよびマスマーケットの価格帯の両方において、耐久性があり、デザイン志向のセラミック食器への持続的な需要が支えられています。成長はさらに、ホスピタリティセクターにおける改装・改修サイクルによって強化されています。ホテル、レストラン、ケータリング事業者は、飲食客数が正常化し、体験型ダイニングのコンセプトが拡大するにつれて、大量の買い替え購入を増やしています。これらの業務用アップグレードは、予測期間を通じて市場拡大に引き続き大きく貢献しています。供給側では、進化する貿易政策とエネルギーコストの動向が、調達戦略とマージンを再形成しています。関税圧力により、中国からのサプライチェーンの多様化が加速する一方、国内メーカーは天然ガスおよび電力コストの上昇に適応しています。これらの課題にもかかわらず、生産者は競争力を維持するために業務効率と選択的な価格戦略を活用しています。さらに、直接消費者向けおよびオンライン流通チャネルの拡大により、市場へのアクセスと透明性が向上しています。リードタイムの短縮、コンプライアンス基準の明確化、調達および製品の出所に関する可視性の向上により、購買者の信頼が強化され、顧客基盤が拡大しています。
主要レポートのポイント
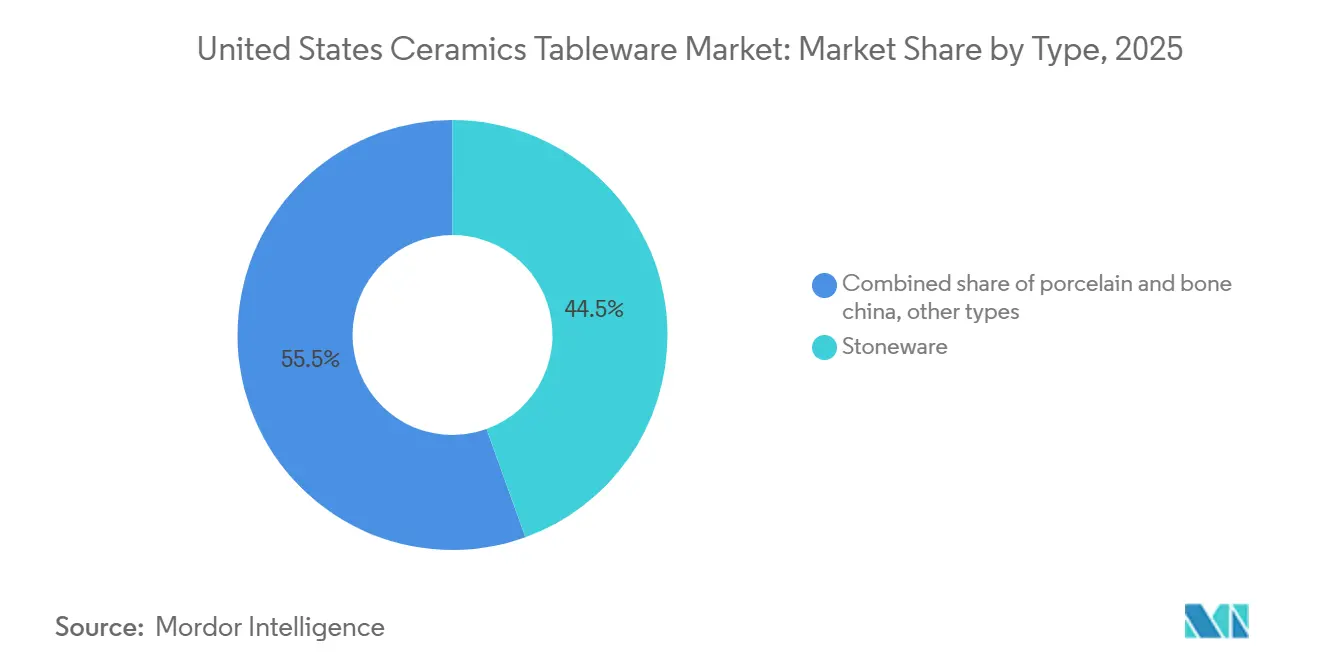
- タイプ別では、ストーンウェアが2025年の米国セラミクス食器市場シェアの44.48%を占め、磁器と骨灰磁器は2031年までに8.63%のCAGRで成長すると予測されています。
- エンドユーザー別では、家庭が2025年の米国セラミクス食器市場シェアの58.38%を占め、商業部門内のフードサービスサブセグメントは2031年までに11.76%のCAGRで拡大すると予測されています。
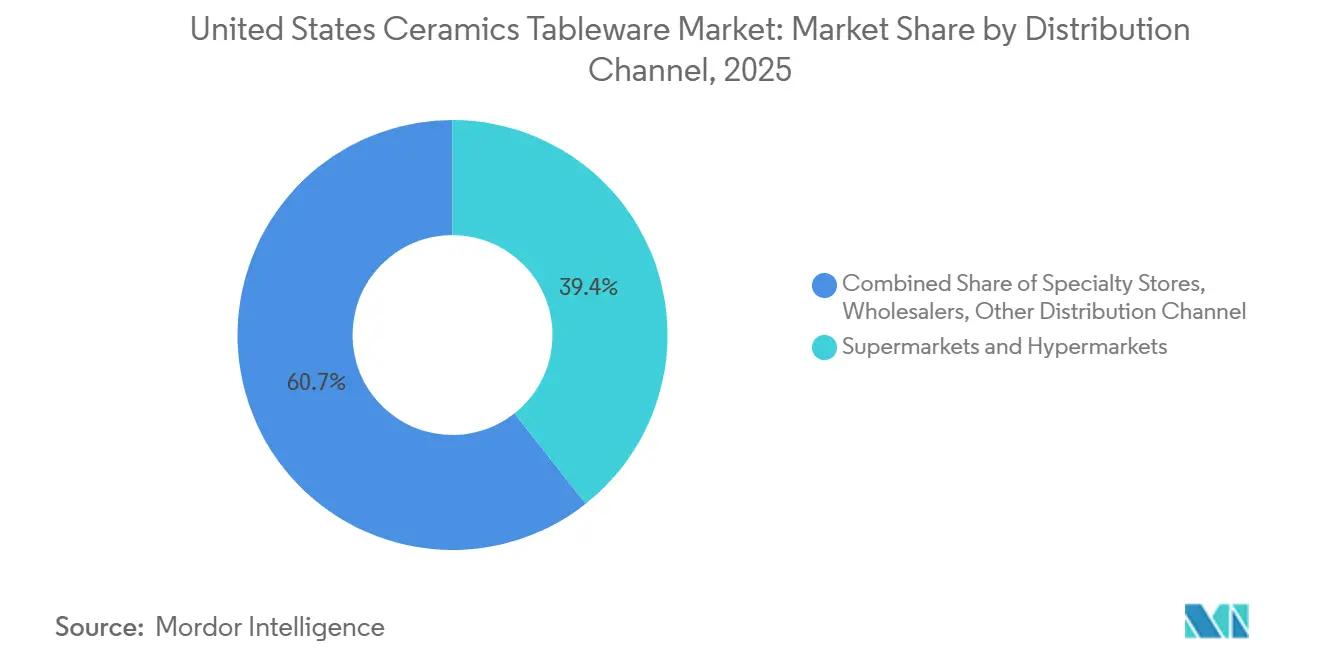
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の米国セラミクス食器市場シェアの39.35%を占め、オンラインは2031年までに15.39%のCAGRで成長する見込みです。
- 地域別では、南部が2025年の米国セラミクス食器市場シェアの33.49%でトップとなり、西部が2031年までに8.44%のCAGRで最も急速に成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国セラミック食器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パンデミック後のホームエンターテインメントおよび贈り物の復活 | +1.2% | 西部および北東部での早期成長を伴う全国的な影響 | 短期(2年以内) |
| ホスピタリティ改修サイクルが業務用買い替え需要を促進 | +2.1% | 南部および西部 | 中期(2〜4年) |
| ソーシャルメディア主導による独特のストーンウェア美学への需要 | +1.5% | 西部および北東部でピークを迎える全国的な影響 | 短期(2年以内) |
| 3Dプリンティングとデジタルデカールによるマイクロバッチカスタムラインの実現 | +0.8% | 西部および北東部 | 長期(4年以上) |
| 小売プライベートラベルのニアショアリングによるリードタイム短縮 | +1.3% | 南部および中西部 | 中期(2〜4年) |
| 州の重金属規制強化が認定米国メーカーに有利 | +1.5% | 西部および北東部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後のホームエンターテインメント復活がプレミアム食器購入を促進
パンデミック後のホームエンタテインメントおよび社交的な集まりの復活は、米国セラミクス食器市場の中心的な成長ドライバーであり続けており、耐久性があり、デザイン性に優れたディナーウェア、サービングウェア、エンタテインメント用品に対する消費者需要の高まりを支えています。家庭がホスティングやギフトの機会を重視するにつれ、日常使いと美的汎用性の両方に対応した高品質なストーンウェアおよびガラス化磁器への嗜好がシフトしています。デザインの伝統とブランドのナラティブはますます影響力を持つようになっており、プレミアムで感情的に訴求力のある製品を求める消費者に対して、ヘリテージブランドやキュレーションされたコレクションが共鳴しています。国内製造の勢いもこの需要トレンドを反映しています。例えば、アッシュビルを拠点とするEast Fork Potteryは、生産能力を拡大するために2.5 ミリオン 米ドルの投資を発表し、3万平方フィートの製造スペースを追加し、約40名の新たな熟練生産職を創出するともに、今後3年間で現在の生産量を2倍に引き上げるべく生産を拡大しながら、125名以上の既存ポジションを維持するとしています[1]。この拡張は、高品質なセラミクス食器に対する持続的な全国需要が米国メーカーの生産能力拡大を促し、プレミアムポジショニングとサプライチェーンの強靭性を強化していることを示しています。
ホスピタリティ改修サイクルが業務用大量買い替え注文を促進
米国ホスピタリティセクターにおける継続的な改修・再投資サイクルは、米国セラミック食器市場の主要な需要促進要因です。パンデミック中に数年間にわたって設備投資が先送りされた後、ホテル事業者は特に飲食施設を中心とするゲスト向け施設に焦点を当てた物件改善計画を優先しています。CBREによると、ホテルの飲食部門は2025年に明るい兆しとして浮上し、事業者はダイニングコンセプトの刷新、サービス品質の向上、および進化するゲストの期待に沿ったサービス提供のために支出を増やしています。この再投資は業務用食器の調達増加に直接つながっています。米国のホテルは2025年上半期に、陶磁器、銀食器、リネン、および関連機器を含むその他の費用カテゴリーで前年比17.3%の増加を報告しており、セクター全体の広範なコストインフレを上回っています[2]。ダイニングルームが改装されるにつれて、事業者は更新されたブランド基準を満たし、集中的な食器洗浄条件に耐え、オールデイダイニングからシェフ主導のコンセプトに至るさまざまな形式での現代的な盛り付け要件をサポートするためにテーブルトップの仕様を見直しています。物件が改修タイムラインとテーブルトップ調達を同期させてダウンタイムを最小化し、ユニットコストを安定させるにつれて、買い替えサイクルも短縮されています。この効果は、サンベルトおよび沿岸市場が引き続き新たな投資を呼び込む南部および西部でのホテル開業および改修の地理的集中によって増幅されています。
ソーシャルメディア主導による独特のストーンウェア美学への需要
盛り付けとテーブルセッティングに関するビジュアルストーリーテリングは、独特の釉薬、テクスチャー、フォームの知覚価値を高め、米国セラミック食器市場におけるプレミアム価格の実現を支えています。レガシーデザインを巡る勢いは、コレクターと新規購買者に共鳴する復刻版を促し、キュレーションされたテーブルトップセットへの新たな需要に合わせたLenoxのスパイスビレッジの再ローンチによって例示されています。地域のダイニングシーンを牽引するレストランも、ゲストが店内での体験を自宅で再現しようとするにつれて家庭の嗜好に影響を与えており、このトレンドは2025年ミシュランガイドの北東部セレクションで認定された会場の幅広さに反映されています[3]。コミュニティおよびサーキュラーエコノミープログラムへのブランド拡張はさらにエンゲージメントを高めており、製品の長寿命を強化しながらレガシーピースを再利用に戻すHeath Ceramicsの再販イニシアチブによって示されています。これらの消費者行動は、ストーンウェアの触感的な仕上げの魅力と、米国セラミック食器市場における小売およびオンラインチャネル全体での購買決定を導くデザインコラボレーションの役割を強化しています。
小売プライベートラベルのニアショアリングによるリードタイム短縮と在庫リスク低減
進化するセクション301関税の下での中国からの継続的な多様化は、米国セラミック食器市場内でのニアショアリングおよびマルチカントリー調達戦略を加速させています[4]。小売業者と輸入業者は、リードタイムを安定させ、物流の変動性を低減し、運転資本のエクスポージャーを制限するために、より近隣の製造パートナーシップを優先しています。これらの利点は、頻繁な更新サイクルと棚への迅速な供給を必要とするプライベートラベルおよびシーズナルアソートメントにとって特に重要です。ニアショアリングにより、より迅速な補充と、ソーシャル、贈り物、プロモーションカレンダーとのより緊密な連携が可能になり、コンプライアンスおよび品質基準の監視も改善されます。大規模なプライベートラベルサプライヤーは、ファストターンアソートメントにおける規模の効率性から恩恵を受け、価格帯全体でマスリテール需要を支えています。並行して、流通インフラへの統合活動と投資が地域的なリーチを強化し、生産スケジュールを小売業者の需要ウィンドウと同期させ、プライベートラベル調達の最適化を市場の構造的な成長促進要因として強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い窯焼成エネルギーコスト | -1.8% | 中西部および南部 | 短期(2年以内) |
| 低コストのアジア輸入品によるマージン圧迫 | -2.3% | 南部および西部で深刻な全国的影響 | 中期(2〜4年) |
| カオリンおよびボールクレイ供給の不安定性 | -0.9% | 南部および全国 | 中期(2〜4年) |
| プロポジション65リコールリスクの不確実性 | -1.2% | 西部および全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い窯焼成エネルギーコストが国内製造マージンを侵食
高騰し変動するエネルギーコストは、米国セラミック食器市場における国内メーカーにとって主要な抑制要因です。セラミック生産は非常にエネルギー集約的であり、窯焼成および乾燥プロセスは天然ガスと電力に大きく依存しています。2025年を通じて、産業用ユーザー向けの天然ガス価格の不均一な上昇により、供給エネルギーコストが上昇し、生産計画が複雑化し、需要に影響を与えることなく価格上昇を転嫁するメーカーの能力が制限されています。より広範なエネルギー市場の動向がコスト圧力をさらに強めています。米国のLNG輸出能力の拡大により、国内ガス供給をめぐる競争が激化し、契約量とスポット市場のエクスポージャーの両方に影響を与えています。同時に、産業用消費者向けの電力価格の上昇が、焼成、釉薬掛け、仕上げ段階にわたって両方の燃料源に依存する施設の全体的な投入コスト負担を増大させています。これらの圧力は、季節的な価格変動と輸送制約へのエクスポージャーが急激なユニットコストの変動につながる可能性がある中西部および南部の一部の主要生産拠点で特に深刻です。その結果、メーカーはマージンの安定性を維持するために、より慎重な生産スケジュールと厳格なスループット管理を採用しています。
低コストのアジア輸入品が価格帯全体でマージンを圧迫
アジアのメーカーからの持続的な輸入競争は、米国セラミック食器市場のエントリーレベルおよびミドルティアセグメント全体での価格設定の柔軟性を引き続き制約しています。一部のアジアの調達拠点における低い生産コストは、特に労働集約的な成形、釉薬掛け、装飾プロセスに依存する製品カテゴリーにおいて、国内生産者が上昇するエネルギー、労働、コンプライアンス費用を完全に転嫁する能力を制限しています。セクション301関税の調整により部分的な調達多様化が促進されましたが、大量生産フォーマットではコスト優位性が依然として顕著です。確立されたプライベートラベルプログラムを持つ小売業者は、グローバルサプライヤーネットワークと大量コミットメントを活用して安定した着地コストを維持し、国内サプライヤーへの価格圧力を持続させ、ピーク時の贈り物およびホリデーサイクル中の積極的なプロモーションカレンダーを強化しています。西部および南部のゲートウェイを通じた効率的な港湾アクセスは、輸入アソートメントの迅速な内陸流通をさらに支援し、米国製品ラインとの競争を激化させています。これに対応して、国内メーカーはマージンを守り、ミックスを維持するために、ブランドエクイティ、検証済みコンプライアンス、およびサービスレベルの差別化をますます強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:磁器はチップ耐性のガラス化で優位性を獲得し、ストーンウェアは家庭用シェアを維持
ストーンウェアは2025年の米国セラミクス食器市場シェアの44.48%を占め、耐久性のあるガラス化ボディと幅広いグレーズのパレットにより、日常使いとディスプレイの両方のニーズに対応しています。このセグメトは、食洗機および電子レンジ対応と色のバリエーションを重視する家庭に訴求しており、チャネルをまたいだオープンストックのプレート、ボウル、マグカップのリピート購入を促進しています。商業バイヤーも、皿洗い場での欠け耐性が不可欠なバンケットおよび高回転オペレーション向けに、ガラス化ストーンウェアの安定した注文を維持しています。米国セラミクス食器市場において、ストーンウェアはソーシャルコンテンツのトレンドやモダンなカジュアルダイニングフォーマットと一致するキュレーションされた美学から恩恵を受けています。ライブイベントや集まりが安定するにつれ、ストーンウェアの価格と耐久性のバランスは、米国セラミクス食器市場における代替品および追加セット構築の両方において引き続き中心的な役割を果たしています。
磁器と骨灰磁器は、2031年までに8.63%のCAGRが予測される最も急速に成長しているタイプであり、ファインダイニングの要件と、より明るい白色でより薄いプロファイルへの家庭のトレードアップ行動に支えられています。このカテゴリーのガラス化とグレーズ性能は、ホテルやレストランにおける高温食洗機シナリオに影響し、ライフサイクル経済性を向上させます。ブランドリリースはヘリテージとリミテッドエディションを活用して若い購買層に磁器のナラティブを再導入しており、LenoxのSpice Villageの再ローンチは、アクセスしやすいプレミアム価格帯でのコヒーレントなセットへの需要を強化しています。アースウェアやニッチな配合を含むその他のタイプは、小売品揃えにおいて特定の仕上げや価格閾値が求められる場面で引き続き補完的な役割を果たしています。予測期間を通じて、磁器の成長はストーンウェアの大きなベースを補完すると予想され、両フォーマットは米国セラミクス食器市場の中核であり続けます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:フードサービスサブセグメントが改修主導の設備投資で家庭用成長を上回る
家庭用は2025年に58.38%のシェアを維持し、米国セラミック食器市場全体でコアのディナーウェアおよびサービングウェアの購入を支える使用機会の深さを反映しています。消費者は色とフォームを調和させた完全なセットを優先し、季節的な更新は贈り物やホームアップデートに結びついていることが多く、買い替えや拡張が必要です。オンラインでの発見により家庭用アソートメントに多様性が加わり、直接消費者向けブランドが製品ページとマーケティングで素材の安全性と製造の出所を強調しています。このチャネルはまた、大量の在庫コミットメントを強いることなくデコールサイクルに合わせた小ロットでの色と釉薬の実験をサポートしています。これらの要素は、米国セラミック食器市場における家庭用のベースラインの強さを支えながら、プレミアム化への道筋を提供しています。
業務用セグメントは家庭用を上回るペースで成長する見込みであり、フードサービスサブセグメントが牽引し、2031年までに11.76%のCAGRで成長すると予測されており、宿泊・ホスピタリティはわずかに低い水準で推移しています。物件改善計画とダイニングルーム改修の回復により、事業者がゲスト体験を刷新するにつれてテーブルトップの選択が前面に出てきています。ホテルの飲食部門内での支出の勢いには、2025年上半期のその他の費用における前年比の大幅な増加が含まれており、このカテゴリーには陶磁器および関連するフロントオブハウスアイテムが含まれます。事業者は、より厳格な在庫管理の下でSKUリストを統合する際に、チッピング耐性、コンプライアンスの検証、および長期的な入手可能性の明確さを求めています。これらのニーズは、米国セラミック食器市場においてサービスレベル目標を達成できる大量注文、予測可能な補充、およびベンダーパートナーシップを支えています。
流通チャネル別:オンラインがD2Cバイパスで急増し、スーパーマーケットが取引量を維持
スーパーマーケット・ハイパーマーケットは2025年の米国セラミック食器市場シェアの39.35%を占め、高トラフィックの機会を捉える日常セット、オープンストック必需品、シーズナルローテーションのミックスを提供しています。プライベートラベルプログラムはこれらの小売業者内で大きな役割を果たしており、贈り物やホリデーピーク時にスタイルの幅を拡大しながら価値価格帯を固定するのに役立っています。専門店はキュレーションされた品揃えと店内体験を提供し、ビジュアルマーチャンダイジングとブランドコラボレーションをサポートして、値引きサイクルに対してマージンを守るのに役立っています。卸売業者は独立した販売店と小規模な業務用アカウントへのサービスを継続していますが、量が正当化される場合はメーカーからの直接購入が増加しています。これらのチャネルは、さまざまな購買嗜好に対応しながら、米国セラミック食器市場の広範なリーチを集合的に支えています。
オンラインは、ブランドとスタジオが直接ストアフロントとサブスクリプションを拡大するにつれて、2031年までに15.39%のCAGRが見込まれる最も成長の速いチャネルです。米国セラミック食器市場は、購買決定に影響を与えるクリエイティブコンテントとともに、コンプライアンス、素材科学、ケア指示を提示できるデジタルシェルフから恩恵を受けています。規模拡大への投資はこのチャネルの強さを反映しており、持続的な直接消費者向け需要に対応するためのEast Forkの拡張プログラムによって強調されています。ヘリテージ小売業者もeコマースとオムニチャネルオファリングを通じてリーチを拡大しており、店内限定品はオンラインでの発見とリミテッドエディションの先行予約ウィンドウによって補完されています。予測期間にわたって、実店舗とオンラインのバランスは、消費者が米国セラミック食器市場内で即時性、品揃え、および調達への信頼を比較検討するにつれて、引き続きコアなダイナミクスとなります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南部は2025年に33.49%のシェアでトップとなり、同地域のホテルおよびレストランの集積と、米国セラミクス食器市場における長期的な需要を強化する急成長する大都市圏での家庭形成のペースを反映しています。地域プロファイルはまた、ニアショアされたサプライへの近接性からも恩恵を受けており、補充の一貫性に依存するプライベートラベルおよびシーズナルコレクションのリードタイムを短縮しています。オペレーターが改装を実施しダイニングフォーマットを再開するにつれ、南部はテーブルトップの刷新と拡張プロジェクトを含む健全なフロントオブハウス投資を示し続けています。主要港および物流回廊を通じた流通上の優位性は、輸入および国内フローの棚への速度をサポートし、小売および商業アウトレット全体での在庫の安定化に貢献しています。これらのダイナミクスは、2031年まで米国セラミクス食器市場の成長の柱としての南部の役割を支えています。
西部は2031年までに8.44%のCAGRで最も急速に成長している地域であり、大規模なホスピタリティクラスターと米国セラミクス食器市場のプレミアム化を推進する強力なアルチザンの存在を含むベースを持っています。コンプライアンスの精査は厳しく、品揃え全体での文書化とグレーズの安全性の基準を引き上げ、より強力なベンダー資格認定を促進しています。同地域の料理界のリーダーシップは、ダイナーがダイニングルームのインスピレーションを自宅での購入に転換するにつれ、独特の形状と仕上げに対する家庭の嗜好を強化しており、このパターンはMICHELINガイドで紹介された会場の幅広さに見られます。ショールームおよび小売プレゼンスへのブランド投資は、デザイン主導の品揃えとトレードプログラムへのアクセスを拡大する新規ロケーションを含め、オンライン需要を補完しています。予測期間を通じて、同地域のイノベーションとデザイン文化は米国セラミクス食器市場のミックスを引き続き向上させるでしょう。
北東部は2025年に大きなシェアを占め、米国セラミクス食器市場において家庭とホスピタリティ全体で高い食器交換ニーズを持つ密集した都市市場に支えられています。主要都市全体のファインダイニングの密度は、盛り付けとテーブルトップ選択のデザイン基準を高め、ゲストがレストランの体験を自宅に転換するにつれて家庭の購買行動に波及する傾向があります。2025年MICHELINガイドにおける同地域の認知は、コアディナーウェアと並んでグラス、カトラリー、磁器の選択に対するシェフ主導のプログラムの継続的な影響力を強調しています。この地域の小売業者はヘリテージブランドとコンテンポラリースタジオを融合させており、コンプライアンスと品質保証は複数州流通において引き続き不可欠です。今後、北東部は定期的な改装サイクルと、米国セラミクス食器市場においてより高い1セッティングあたりの支出を維持するプレミアムバイヤーの安定したベースから恩恵を受ける位置にあります。
規制環境
米国では、食品用途を意図した陶磁器製食器は、釉薬や装飾からの重金属移行に関する連邦要件の対象となります。米国食品医薬品局(FDA)は、21 CFR 109.16に基づき装飾用陶磁器製品に関する要件を定めており、陶器・陶磁器における鉛汚染に関する遵守ガイダンスも併せて示しています。食品用途を意図しない製品については、製造業者は永続的な注意ラベル(例えば「食品用ではありません」といった警告)を使用することが求められ、表示位置や視認性に関する具体的な要件があり、これが輸入コンプライアンス、ラベリング業務、および小売業者の品質管理ゲートに影響を及ぼします。
貿易政策も、関税分類番号(HTS)第69章に基づき食器がどのように輸入されるかを規定しており、これには磁器製食器(HTS 6911)および陶磁器製食器(HTS 6912)が含まれます。輸入業者は、標準的なMFN関税率や、中国原産品に対するセクション301関税の継続的な影響を含む重層的な関税負担を管理する必要があり、これがカリフォルニア州提案65号などの州レベルの遵守要件と併せて、複数国からの調達や文書管理の徹底を後押ししています。提案65号は、消費者向け販売チャネルにおける鉛・カドミウム暴露に関する警告および検査要件を強化しています。
バリューチェーン分析
米国の陶磁器製食器のバリューチェーンは、一般的に粘土素地や釉薬原料などの原材料から始まり、成形、釉薬掛け・装飾、そして高温焼成の工程へと進みます。その後、品質管理、検査、包装が続きます。供給は二系統に分かれており、日常使いの高ボリューム食器は輸入主導であることが多い一方、プレミアムおよびデザイン性の高い製品ラインは、より高級な磁器を扱う小規模な国内スタジオや老舗の欧州メーカーから供給される傾向が強くなっています。エネルギー消費の大きい焼成工程は国内生産における主要なコスト要因であり続けており、輸入経済性は関税負担と物流の変動性によって左右されます。
下流工程では、製品はマス小売(スーパーマーケットやハイパーマーケットを含む)、専門小売、およびホスピタリティ業界や独立系顧客に対応する卸売業者を通じて流通し、急速に成長しているオンラインおよび直接消費者向けチャネルも並行して存在します。輸入業者やプライベートブランドプログラムは、品揃え計画や補充の中心的な役割を担い、海外工場、フォワーダー、港湾、国内流通の調整を行っています。関税圧力による中国からの調達分散化は、代替製造能力の重要性を高めていますが、日常使いのストーンウェアやアースンウェアにおける非中国供給の選択肢は依然として限られています。その結果、リードタイム、最小発注量、遵守文書の整備がチェーン全体で摩擦を生み続けています。
市場ランドスケープ
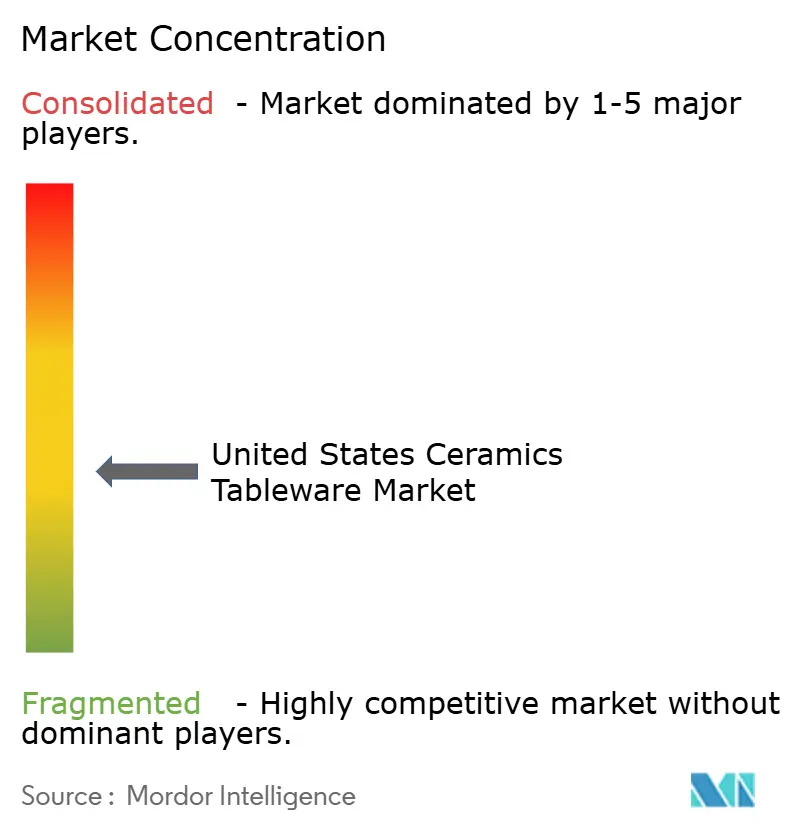
米国セラミック食器市場は中程度の集中度を維持しており、最大手のメーカーが2025年の市場シェア全体の大部分を占めています。Corelle Brandsが競争環境をリードし、Gibson Homewares、Lenox Corporation、The Fiesta Tableware Company、およびLibbey Inc.が続き、主要チャネル全体での価格設定と流通のダイナミクスを形成しています。この集中にもかかわらず、市場は機動性、アソートメントのキュレーション、および市場投入スピードで競争するデザイン主導のスタジオと専門プライベートラベルサプライヤーにとって意味のある機会を引き続き提供しています。小売業者と業務用購買者は、エンドツーエンドのトレーサビリティと一貫した製品テストを含む強力なコンプライアンス能力を示すサプライヤーをますます優先しています。これらの期待は製品開発の優先事項に影響を与えており、耐久性のあるセラミックボディ、安定した釉薬性能、および検証済みの原材料調達への重点が高まっています。その結果、コンプライアンスの厳格さはベースラインの要件ではなく、競争上の差別化要因となっています。
主要ベンダーは、地理的リーチの拡大、市場投入スピードの向上、および家庭用と業務用セグメント全体でのチャネルパートナーシップの強化に積極的に投資しています。戦略的買収は、特に信頼性と規模が重要なホスピタリティ向け食器において、ポートフォリオを拡大しサービス能力を強化するために活用されています。北米内での流通拡大により、業務用アカウントへのより迅速な履行が可能になり、リードタイムの感度が低下しています。同時に、デザイン重視のメーカーはブランドの可視性と顧客エンゲージメントを向上させるために物理的およびデジタルの小売プレゼンスを拡大しています。直接消費者向けスタジオにおける生産能力の拡大は、職人技と品質管理を維持しながら持続的な需要への信頼を示しています。これらのイニシアチブは全体として、フットプリントの最適化、流通の整合、およびチャネルアクセシビリティへの実践的な重点を反映しています。
製品差別化戦略は、住宅用と業務用エンドユーザーの両方での購買決定を形成する出所、素材の安全性、および持続可能性をますます中心に据えています。ブランドは耐久性、責任ある調達、および長期的な価値を強調するためにアソートメントのナラティブを洗練させ、信頼と繰り返し購入を強化しています。ブランド付き再販や製品ライフ延長プログラムを含むサーキュラーイニシアチブは、持続可能性が消費者の期待により深く組み込まれるにつれて支持を集めています。ヘリテージメーカーはまた、真正性を求める既存顧客と新しい層の両方に訴求するためにアーカイブデザインとレガシーコレクションを活用しています。予測期間にわたって、輸入製品とニアショアされた製造のバランスは進化し続けると予想されます。応答性、文書化、および地域サービス能力を組み合わせたベンダーは、需要が家庭用と業務用チャネルの間でシフトするにつれて市場シェアを守る最良の位置にあります。
米国セラミック食器産業リーダー
-
Corelle Brands (Instant Brands)
-
Gibson Homewares
-
Lenox Corporation
-
The Fiesta Tableware Company
-
Libbey Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
コンプライアンス重視の品揃えは、複数州にわたる流通において釉薬の安全性やラベリング対応を文書化できるブランドおよびサプライヤーに機会をもたらします。特に、調達チームやデジタル製品ページが材料の安全性や原産地情報を強調する傾向が強まっている中でその重要性が増しています。連邦FDAの陶磁器製品に関する要件やカリフォルニア州提案65号のような州レベルの監視強化は、再現性のある検査プログラム、トレーサビリティ、明確なケア・使用方法の情報提供の価値を高めています。これはプレミアムなポジショニングを支え、家庭向けおよびフードサービス向け購買者双方にとって小売業者のリコールリスクを低減する助けとなります。
生産能力の増強や国内・近隣国への投資も、リードタイム短縮や商業向け買い替えサイクルに焦点を当てた機会を支えています。East Fork Potteryは、アシュビル拠点の250万米ドル規模の拡張(3万平方フィート、約40の新規雇用)を発表し、直接チャネルを通じてますます対応が増える需要基盤に向けた生産量を増強しています。別途、Landmark Ceramics UST, Inc.は2024年3月、テネシー州工場の7,000万米ドル規模の拡張について竣工式を行い、新たな窯を追加し、年間生産能力を8,000万平方フィートに引き上げました。これらの動きは、輸入陶磁器製食器に対する関税の積み重ねを背景とした調達多様化の継続とともに、耐久性(耐チップ性やディッシュルーム性能を含む)の主張と安定供給を組み合わせられるサプライヤーにとって、ホスピタリティ業界の改装に伴う買い替え需要における実践的な機会を示しています。
最近の業界動向
- 2026年3月:米国第5巡回区控訴裁判所は、Corelle Brandsの連邦破産法第11章手続きに関連する判決を支持し、同社が完了した発注書に関連する補償権を保持していることを確認しました。この判断は受注の継続性を支え、既存取引に関する契約上の保護を明確化するもので、サプライヤーおよび小売業者の履行および紛争解決構造に対する信頼感に影響を与える可能性があります。
- 2025年12月:East Fork Potteryは、ノースカロライナ州アシュビルの生産拠点における250万米ドル規模の拡張を発表し、3万平方フィートを増設するとともに、約40の新規熟練職を創出し、既存の125以上の職を維持する計画を示しました。この投資は、デザイン性の高い陶磁器製食器の国内生産能力を高め、直接消費者向け需要への対応をより短いリードタイムで実現するブランドの能力を強化します。
- 2024年3月:Landmark Ceramics UST, Inc.は、テネシー州マウントプレザントにおける7,000万米ドル規模の工場拡張の竣工式を行い、新たな窯を追加し、年間生産能力を8,000万平方フィートに引き上げました。この拡張により米国内の陶磁器製造能力が拡大し、北米生産と予測可能な補充を重視する顧客に対する供給の安定性とサービス速度の向上が支えられました。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は米国で販売されるセラミクス食器の価値として定義され、家庭および商業購買にわたる提供および食事に使用される一般的なアイテムを対象としています。
スコープの除外:プラスチック、紙、金属、ガラスなどの非セラミクス食器、および主にセラミクスでない食器アクセサリーは除外します。
セグメンテーション概要
- タイプ別(金額)
- 磁器・ボーンチャイナ
- ストーンウェア(セラミック)
- その他のタイプ
- エンドユーザー別(金額)
- 家庭用
- 業務用
- 宿泊・ホスピタリティセグメント
- フードサービスセグメント
- その他のエンドユーザー
- 流通チャネル別(金額)
- スーパーマーケット・ハイパーマーケット
- 専門店
- 卸売業者
- オンライン
- その他の流通チャネル
- 地域別(金額)
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、何がカウントされているか、需要が通常どのように動くか、そして米国においてどの価格帯が現実的かを明確にすることで、規模測定の基盤を設定します。米国国勢調査局(小売業および製造業統計)、米国国際貿易委員会の貿易データ、労働統計局の価格および消費者支出シリーズ、およびセラミクス関連カテゴリーに関連する米国税関輸入統計などの公開ソースを参照しました。
モデルを現実に即したものに保つため、業界団体の刊行物、製品および価格コンテキストのための小売業者およびブランドのウェブサイト、企業の年次報告書および投資家向けプレゼンテーション、消費者支出とホスピタリティ需要の変化に関する信頼できるビジネスプレスの報道なども参照しました。必要に応じて、チームは企業財務およびニュースインテリジェンスの有料サブスクリプション、ならびに供給シグナルのサニティチェックのための出荷レベルの輸出入データベースを使用しました。これらの例は網羅的ではなく、調査プロセス中のデータ収集、検証、および明確化のために他の多くのソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、特に家庭、フードサービス、および宿泊施設バイヤーにわたって、市場がどのように購入、価格設定、および補充されるかについてのデスク上の前提を検証するために使用されました。米国全体のメーカー、ディストリビューター、小売業者、および商業調達担当者と幅広く対話し、チャネルダイナミクスと素材のシフト(磁器、骨灰磁器、ストーンウェア)が最終モデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:14% |
| 中位層:58% | 機能・ユニットリーダー:41% |
| 中小プレイヤー:16% | マネージャー:45% |
市場規模測定と予測
市場規模測定は、カテゴリー需要シグナルと貿易および生産コンテキストから支出プールを再構築し、次に食器全体におけるセラミクス食器のシェアに整合させるトップダウンビルドから始まります。合計は次に、主要チャネルにわたるサンプリングされた価格ポイントに推定ユニット動向を乗じたものにサプライヤーおよびディストリビューターのセンスチェックを加えるなど、選択的なボトムアップ近似を使用して裏付けられ、これにより単一のデータシリーズにおけるカバレッジ不足を調整するのに役立ちます。
モデルで使用されるインプットには、ディナーウェアの家庭形成と交換サイクル、レストランおよびホスピタリティのトラフィック指標、輸入強度とミックスシフト(例えば、どれだけの供給が海外から調達されているか)、オンラインシェアの進行、およびセラミクスとエネルギーコスト圧力に関連する観察された価格動向が含まれます。予測については、最も安定したドライバーに関するシンプルな多変量回帰ビューに支えられたシナリオ分析を使用し、前提は裁量的ホームグッズおよび商業的な再入荷における正常化パターンに関する専門家の見解を使用してさらに調整されました。ボトムアップのギャップが現れた場合、保守的な補間が適用され、最終出力が実際の市場シグナルに追跡可能な状態を維持するよう検証中に再検討されました。
データ検証と更新サイクル
アウトプットは、承認前に独立したシグナルと照合されます。これには、暗示された1家庭あたりの支出とチャネルスプリットが現実的に見えるか、および貿易の方向性が消費ストーリーと一致しているかが含まれます。セグメントまたは地域で大きな差異が現れた場合、インプットシリーズを再確認し、通貨タイミングを見直し、実際のシフトが発生したか、または前提を修正する必要があるかを確認するために選択されたインタビュー対象者に再連絡します。
レビューはステップで行われ、モデルレベルのチェックから始まり、前提と計算のピアレビューが続き、遅い変更が映されるよう納品直前に最終アナリストパスが行われます。レポートは年次で更新され、価格、需要、またはサプライの可用性を目に見える形で動かす可能性のある重要なイベントが発生した場合には中間更新が行われます。
Mordor Intelligenceの米国セラミクス食器市場規模と他の公表推計との比較
米国セラミクス食器の公表市場価値は、異なる調査がセラミクスを異なる形で定義したり、フードサービス需要を含めたり除外したり、異なる価格ベースや更新タイミングを使用したりするため、大きく異なる場合があります。テーブル主導のチェックは、スプレッドが主にスコープの問題か、価格の問題か、タイミングの問題かを確認しやすくするため有用です。
ベンチマークテーブルは、主にセラミクス食器として何がカウントされるかから生じる顕著なギャップを示しています。Mordor Intelligenceのモデルでは、合計は家庭および商業需要にわたるセラミクスのみの食器から構築されており、2025年のベースイヤーに固定され、2026年から2031年の予測パスがUSDで一貫して適用されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.36 ビリオン 米ドル(2025年) | |
| 業界出版社A | 6.20 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、価格上昇とプレミアムストーンウェアへのミックスシフトがベース期間に完全に反映されていない場合、現在の価値を過小評価する可能性があり、これは予測の出発点にも影響します。 |
| 貿易データプラットフォームB | 4.90 ビリオン 米ドル(2024年) | セラミクスカテゴリーの輸入および出荷プロキシに大きく依存しており、国内生産量を見逃す可能性があり、商業的な交換需要の一部を除外する可能性があるため、価値推計が圧縮されます。 |
3つの数値を比較すると、差異はほとんどがベースイヤーのタイミングと、推計がエンドデマンド価値に基づいているかサプライプロキシに基づいているかによって説明されます。スコープを一貫して保ち、価格動向、チャネルミックス、ホスピタリティの再入荷などの主要ドライバーを検証することで、最終的な数値は新しいデータがリリースされた際に照合および再現しやすい状態を維持しています。
レポートで回答される主要な質問
米国セラミック食器市場の現在の規模と予想される成長はどのくらいですか?
米国セラミック食器市場規模は2026年に78億3,000万米ドルであり、7.84%のCAGRで2031年までに114億2,000万米ドルに達すると予測されています。
米国セラミック食器市場でリードしている製品タイプと最も速く成長している製品タイプはどれですか?
ストーンウェアは2025年に44.48%のシェアでトップとなり、磁器と骨灰磁器は2031年までに8.63%のCAGRで最も急速に成長しています。
米国セラミック食器市場で需要を牽引しているエンドユーザーセグメントはどれですか?
家庭用が2025年に58.38%のシェアを占めていますが、業務用フードサービスサブセグメントはホテルおよびレストランの改修に支えられ、2031年までに11.76%のCAGRで成長すると予測されています。
米国セラミック食器市場における流通チャネルはどのように変化していますか?
スーパーマーケット・ハイパーマーケットが2025年に39.35%のシェアを占めており、直接消費者向けブランドの拡大に伴い、オンラインが2031年までに15.39%のCAGRで最も速く成長するチャネルとなっています。
米国セラミック食器市場内でリードしている地域と最も速く成長している地域はどこですか?
南部は2025年に33.49%のシェアでトップとなり、西部は2031年までに8.44%のCAGRで最も急速に成長しています。