
米国バックアップ電源システム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
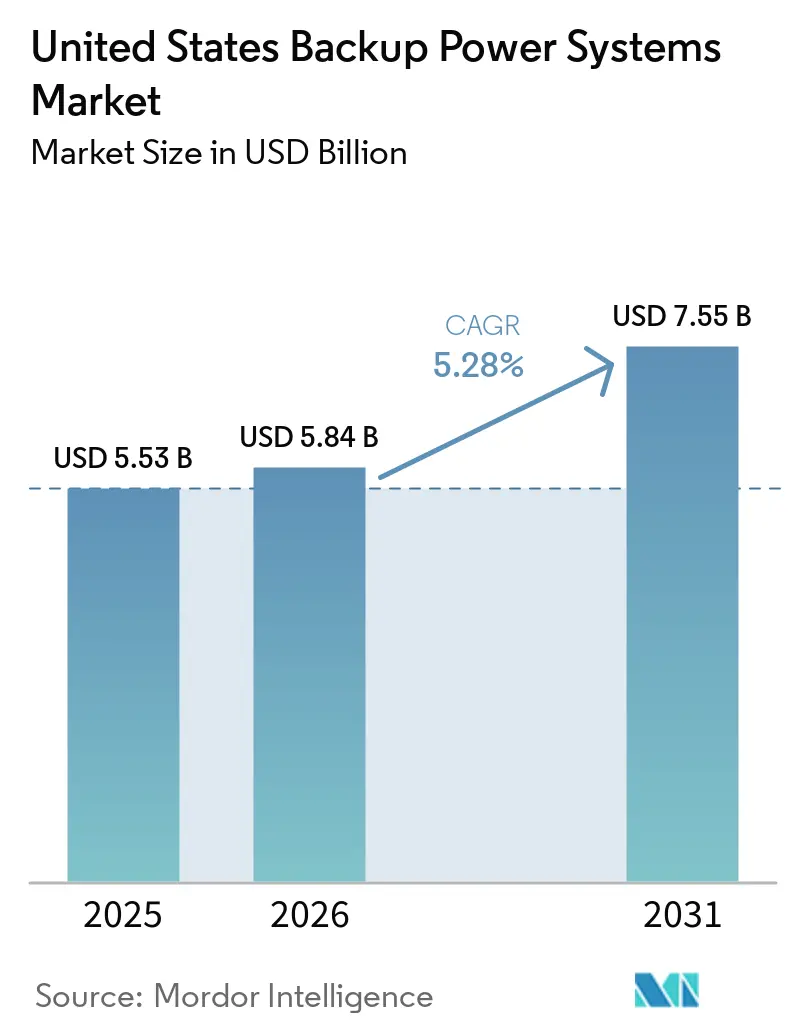
| 基準年の市場規模 (2025) | 5.53 十億米ドル |
| 市場規模 (2026) | 5.84 十億米ドル |
| 市場規模 (2031) | 7.55 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
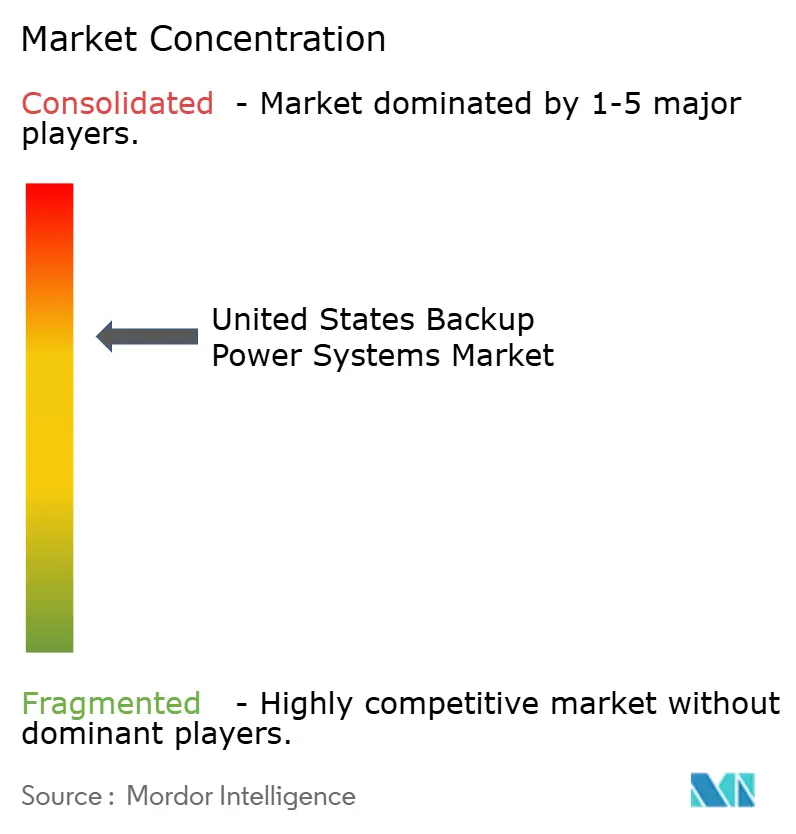
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国バックアップ電源システム市場分析
米国バックアップ電源システム市場規模は2025年に55億3,000万米ドルと評価され、2026年の58億4,000万米ドルから2031年には75億5,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは5.28%です。
老朽化した送電インフラ、2024年における長時間停電の15%増加、および2025年に新設されたデータセンター向けスタンバイ発電23ギガワットの稼働が、堅調な需要を下支えしています。Tier 4 Finalディーゼル排出コストが天然ガスおよび水素対応型の採用を促進する中、燃料転換が進行しており、予知保全ソフトウェアが500台超のフリートにおけるライフサイクル全体のサービスコストを低減しています。レンタル発電機のサービスとしての発電機提供がOEMの利益率を圧迫していますが、同セクターは、短時間の停電でも数百万ドルの損失を招く重要施設においてスタンバイ電源が果たす不可欠な役割に引き続き依存しています。これらの要因が相まって、米国バックアップ電源システム市場において安定かつ多様化した成長軌道を牽引しています。
主要レポートのポイント
- 技術別では、ガス発電機が2025年に40.2%の収益シェアをリードし、燃料電池バックアッププラットフォームは2031年までに9.6%のCAGRで成長すると予測されています。
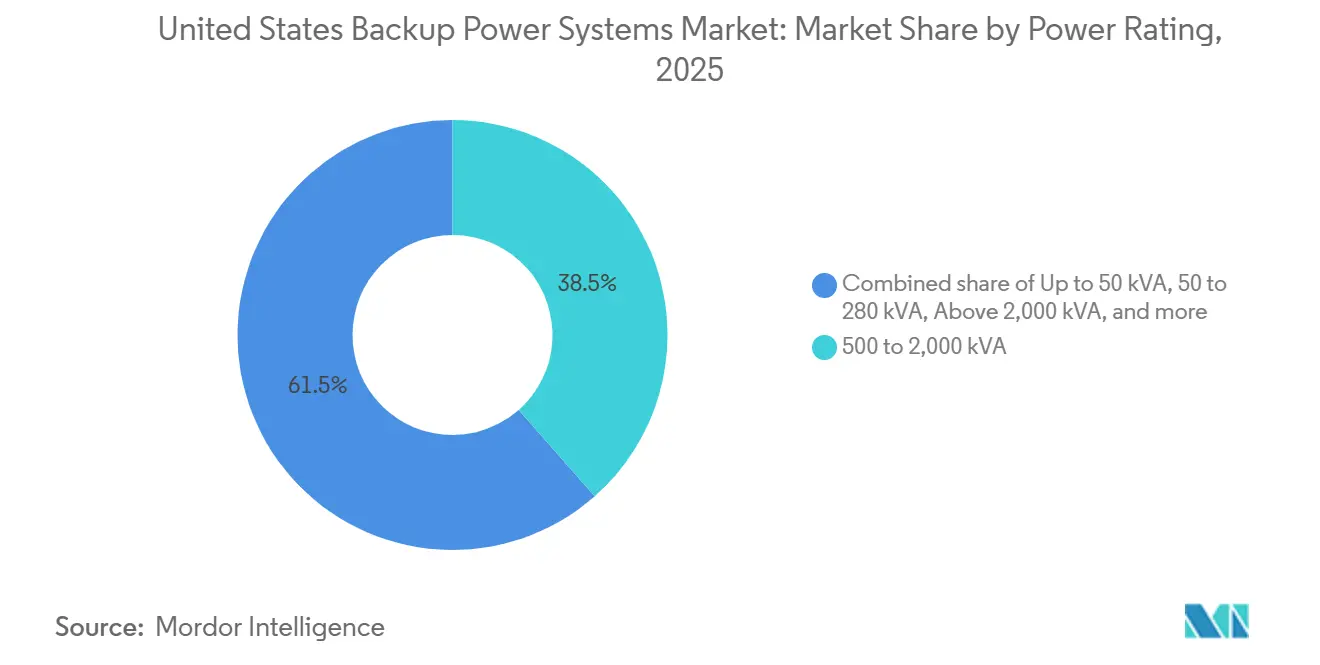
- 出力定格別では、500〜2,000 kVAセグメントが2025年の米国バックアップ電源システム市場シェアの38.5%を占め、2031年まで5.8%のCAGRで拡大しています。
- 用途別では、スタンバイおよび緊急システムが2025年に49.9%のシェアを獲得し、オフグリッドおよび遠隔用途は2031年まで8.5%のCAGRで拡大すると予測されています。
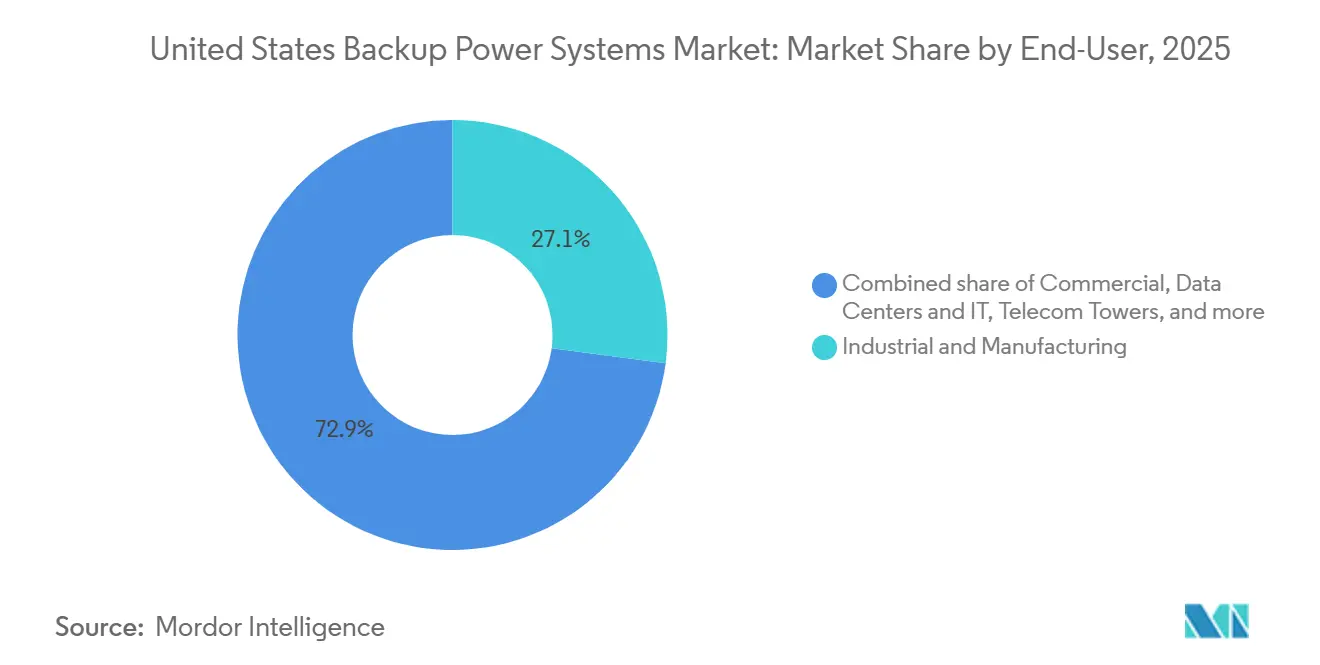
- エンドユーザー別では、産業・製造サイトが2025年の米国バックアップ電源システム市場規模の27.1%を占め、データセンターは2031年まで10.3%のCAGRで拡大しています。
- Generac、Cummins、Caterpillarの3社が2025年の収益の約55〜60%を占めていますが、燃料電池およびハイブリッド発電機+蓄電ソリューションの新規参入企業が差別化されたゼロエミッション製品によってシェアを侵食しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国バックアップ電源システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターのフットプリント拡大 | 1.8% | 全国規模、ノーザンバージニア、オレゴン、テキサス、アリゾナに集中 | 中期(2〜4年) |
| 深刻な系統停電の頻度と継続時間 | 1.2% | 全国規模、メキシコ湾岸、カリフォルニア山火事地帯、北東部の氷嵐回廊で深刻 | 短期(2年以内) |
| AI対応製造ラインの成長 | 0.7% | 中西部産業ベルト、南西部半導体クラスター | 長期(4年以上) |
| 重要医療資産の電化 | 0.5% | 全国規模、都市部の病院システムおよび農村部の重要アクセス施設 | 中期(2〜4年) |
| 商業ビルへの強制的なレジリエンスコード | 0.6% | 沿岸州(フロリダ、ノースカロライナ、ニューヨーク)、カリフォルニア地震帯 | 短期(2年以内) |
| AI駆動型予知保全プラットフォームによるTCO削減の実現 | 0.4% | 全国規模、大規模産業およびデータセンターポートフォリオでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターのフットプリント拡大
ハイパースケール事業者は2025年に11ギガワットの追加ホワイトスペースを稼働させ、N+1および2Nトポロジーを満たすために23ギガワットの冗長オンサイト発電を促進しました。[1] ラウドン郡は1.2ギガワットのディーゼルおよびガス発電機を追加し、地域の大気質基準への適合に負荷をかけるとともに、バッテリー補助型ランタイムパイロットを触媒しました。[2] ラックあたり50〜60キロワットへの電力密度の上昇により、バックアップシステムはミリ秒単位で電圧を安定させる必要があり、クイックスタートガスタービンと組み合わせたハイブリッドUPSへの需要が高まっています。オレゴンおよびテキサスのセカンダリーハブは、再生可能エネルギーへのアクセスと土地の利用可能性から規模を拡大していますが、送電混雑がオンサイトスタンバイ電源の戦略的価値を高めています。[3] これらの導入は総じて、米国バックアップ電源システム市場の長期的な成長を定着させています。
深刻な系統停電の頻度と継続時間
投資家所有ユーティリティの系統平均停電継続時間指数は2024年に15%上昇し、異常気象と設備の老朽化を反映しています。[4] 2025年シーズンにフロリダおよびルイジアナで発生したハリケーンにより平均72時間の停電が生じ、保険会社は保険更新の条件としてバックアップ発電を義務付けるようになりました。カリフォルニア州は2025年に38日間の公共安全電力遮断を記録し、一部の回路は200時間以上にわたって停電し、バックアップの経済性がほとんど使用されない資産から頻繁に稼働するリソースへとシフトしました。バーモントおよびメイン州での氷嵐が1週間にわたる停電を引き起こし、10キロワット超の住宅用ユニットに対する税額控除を提供する州法案の制定につながりました。停電の恒常的な性質により、バックアップ電源の調達があらゆる業種の設備投資予算に組み込まれ、米国バックアップ電源システム市場の成長を強化しています。
AI対応製造ラインの成長
半導体ファブおよびEVバッテリー工場は現在、電圧降下が5%を超えるか周波数が0.1ヘルツ変動すると障害が発生する設備を導入しており、8〜12秒の発電機起動ウィンドウに対してロータリーUPSまたはフライホイールブリッジが必要です。Intelのアリゾナファブは2025年後半に120メガワットのスタンバイ容量を追加し、1億5,000万米ドルのリソグラフィー装置を電力異常から保護しています。インフレ抑制法の国内コンテンツ規則により、2025年に6つのバッテリーギガファクトリーの着工が加速し、それぞれが30〜45分間のフルロードバックアップを仕様として定めています。水素燃料電池は、オンサイトでゼロエミッションを実現し、軽微な改造後に天然ガスのパイプラインインフラを共有できることから、パイロット使用されています。AI駆動型生産環境への継続的な投資が、レジリエントな電源に対する基本的なニーズを高め、米国バックアップ電源システム市場の対象ベースを拡大しています。
商業ビルへの強制的なレジリエンスコード
ハリケーン被害を受けやすい州および地震帯では、停電時にエレベーター、消火ポンプ、避難誘導照明を96時間稼働させることを要求する更新された建築基準にスタンバイ電源が組み込まれています。フロリダ、ノースカロライナ、ニューヨークは2025年の嵐シーズン後に厳格な規定を実施し、中規模発電機のコンプライアンス主導の急増をもたらしました。病院に関するジョイントコミッション基準も同様に96時間のランタイムを義務付けており、施設管理者はTier 4 Finalまたはガス代替品で古いディーゼルフリートを更新するよう促されています。都市部での採用も拡大しており、地方条例が騒音を制限しているため、低NOx天然ガス発電機とモジュール式燃料電池が都心部のビルにとって魅力的な選択肢となっています。これらの法的圧力により予測可能な設置パイプラインが確保され、米国バックアップ電源システム市場に実質的な恩恵をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EPA排出規制の強化(Tier 4 Final) | -0.9% | 全国規模、非達成地域(カリフォルニア、北東部)での執行に集中 | 短期(2年以内) |
| 金利上昇による大型発電機の設備投資の膨張 | -0.6% | 全国規模、資本集約型の産業・ユーティリティプロジェクトへの深刻な影響 | 短期(2年以内) |
| UPS室におけるリチウムイオン電池の防火上の懸念 | -0.5% | 全国規模、高層商業ビルおよびレガシーデータセンターでの監視強化 | 中期(2〜4年) |
| オンサイト太陽光発電+蓄電への資本配分シフト | -0.7% | サンベルト州(カリフォルニア、アリゾナ、テキサス、フロリダ)、投資税額控除対象プロジェクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EPA排出規制の強化
Tier 4 Final規則は粒子状物質を0.03 g/kWh、NOxを0.4 g/kWhに制限しており、後処理ハードウェアとして発電機1台あたり8,000〜15,000米ドルが追加されます。カリフォルニア州大気資源局は追加のフィルター再生サイクルを義務付けており、年間メンテナンス費用が12〜18%増加しています。最良利用可能制御技術の許可取得により、ロサンゼルスおよびサンホアキンバレーでのディーゼルプロジェクトのタイムラインが最大9ヶ月延長され、NOxを60%削減する天然ガスおよびプロパンユニットへの移行を促しています。非適合機器は再販できないため、中古発電機の二次市場が弱体化し、ライフサイクルコストが上昇しています。このダイナミクスが近期のディーゼル需要を抑制し、米国バックアップ電源システム市場の成長を緩和しています。
オンサイト太陽光発電+蓄電への資本配分シフト
投資税額控除とバッテリー価格の低下により、太陽光発電連携蓄電アレイが財務的に魅力的となり、カリフォルニア、アリゾナ、テキサス、フロリダでの大型発電機への設備投資が転換されています。商業施設は太陽光発電で年間負荷の40〜60%をオフセットでき、より短時間のバックアップ用途には小型発電機またはバッテリーで対応できます。2024年から2025年にかけて金利上昇により発電機ファイナンスに180ベーシスポイントが加算され、補助金付き太陽光ローンとの差が拡大しました。保険インセンティブもカーボンフリーバックアップを優遇しており、ディーゼル導入をさらに困難にしています。太陽光発電+蓄電はすべての用途で複数日のランタイムをまだ代替できませんが、米国バックアップ電源システム市場の一部の対象セグメントを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:ガス発電機が設置をリード、燃料電池が加速
ガス発電機は2025年の収益の40.2%を獲得し、商業施設の77%へのパイプライン普及率の高さとディーゼルと比較した選択的触媒還元コストの低さを反映しています。燃料電池プラットフォームは現時点では規模が小さいものの、企業のネットゼロ誓約とカリフォルニア州の2028年ゼロエミッション義務が水素および固体酸化物システムを促進するため、2031年まで米国バックアップ電源システム市場規模において9.6%のCAGRで成長しています。
ディーゼル発電機は年間稼働時間が100時間未満のコード最低限のスタンバイ用途では経済的ですが、Tier 4適合費用と再販制限によりシェアが侵食されています。リチウムイオンUPSは機密性の高いIT負荷を保護する50 kVA未満のティアを支配しており、バッテリーエネルギー貯蔵システムはデマンドチャージ回避と補助サービス収益を収益化しています。ハイブリッドディーゼル+バッテリーパッケージは軍事基地や遠隔産業サイトのマイクログリッドに登場しており、燃料消費を30〜40%削減し、より広範な米国バックアップ電源システム市場を支援しています。
出力定格別:中規模ユニットがフットプリントと冗長性のバランスを実現
500〜2,000 kVAクラスは2025年市場の38.5%を占め、年率5.8%の成長が見込まれており、N+1冗長性を過剰設計なしに必要とするマルチテナントデータホールおよび中規模工場への訴求力を示しています。モジュール式エンクロージャーにより500 kW単位での並列運転が可能となり、需要の増加に合わせて容量を調整し、資本を温存できます。
2,000 kVA超の発電機は、3〜4 MWの単機で相互接続の複雑さを軽減するハイパースケールキャンパスに対応していますが、カスタムスイッチギアの納期が12〜18ヶ月に及ぶため普及が抑制されています。50 kVA以下のユニットは住宅需要と小規模商業オフィスを支配しており、自動切替と無制限ランタイムにより天然ガス型が65%を占めています。50〜280 kVAコホートは冷蔵および生命安全負荷をカバーすることで小売、ホスピタリティ、小規模クリニックを保護し、腐敗回避による3〜5年の投資回収期間を提供しています。この細分化されたミックスが米国バックアップ電源システム市場における持続的な需要量を支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:スタンバイがリード、農村部5Gでオフグリッドが拡大
スタンバイおよび緊急システムは、2025年における米国バックアップ電源システム市場シェアの49.9%を占め、建築基準法および病院の生命安全規則、ならびに緊急用発電機への需要に支えられています。オフグリッドおよび遠隔地向け電源は、グリッド延伸コストが1マイルあたり5万米ドルを超える地域に5G小型セルを展開する通信キャリアに牽引され、8.5%のCAGRで最も急速に成長しているプリケーションです。
プライムおよび連続運転は、天然ガス価格の変動と再生可能エネルギーへのインセンティブが経済性をグリッド連系運転に傾けるなか、緩やかな成長を示しています。ピークシェービングは高マージンのニッチ市場であり、バッテリーアレイと高速起動タービンがデマンドチャージを15〜30%削減し、スタンバイ準備状態を損なうことなく周波数調整収益を提供します。オペレーターがサービスを積み重ねることでアプリケーションの境界が曖昧になり、単一の資産がバックアップ、デマンドレスポンス、エネルギーアービトラージを提供できるようになり、米国バックアップ電源システム産業の機会の幅がさらに広がっています。
エンドユーザー別:産業支出が支配、データセンターが急速に拡大
産業・製造施設は2025年の収益の27.1%を占めており、計画外のシャットダウンが1時間あたり最大50万米ドルのコストをもたらす可能性があるためです。データセンターは最も成長の速い業種であり、10.3%のCAGRを記録しており、ラック密度を50 kW超に押し上げ99.982%の稼働率を要求するAIトレーニングクラスターを反映しています。
病院はジョイントコミッションの96時間ランタイム義務の下で安定した購買層であり続けていますが、統合が絶対的な成長を抑制しています。通信タワーは5Gの高密度化により年間15,000〜20,000サイトが追加されるため5〜10 kWユニットを必要とし、住宅用設置は2025年に複数日の嵐による停電がリモートワークを妨害した後、出荷量の8%を占めるようになりました。ユーティリティおよび政府施設は、制御センターおよび防衛基地向けに軍用グレードのマルチ燃料発電機を要求しています。これらの多様な用途が米国バックアップ電源システム市場内の収益源を多様化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
カリフォルニア州の山火事関連の電力遮断と全米で最も厳格な排出規制が、ディーゼルランタイムをオフセットする天然ガス発電機、燃料電池、大型バッテリーシステムの採用を加速しています。テキサス州はデータセンターの急速な建設と孤立した系統を組み合わせており、寒波や熱波の際にオンサイトバックアップが不可欠となっています。フロリダ州のハリケーンリスクが住宅・商業用の普及を促進しており、2025年の嵐による420億米ドルの損失を受けた保険会社の要件によって強化されています。
ノーザンバージニアは2025年に1.2ギガワットのデータセンターバックアップを追加し、大気質の達成に課題をもたらすとともに、発電機ランタイムを削減するユーティリティスケールバッテリーの導入を促しています。北東部は氷嵐と老朽化した変電所に悩まされており、バーモントおよびメイン州での住宅用税額控除の提案を促しています。中西部の産業州は石炭廃止と風力発電の出力制限に対するヘッジとしてスタンバイ電源に依存しており、アリゾナおよびオレゴンは送電制限に制約されたセカンダリーデータハブとして台頭しています。
規制と気象リスクの地域的な差異が、米国バックアップ電源システム市場を地理的にバランスが取れ、かつ機会に富んだ市場にしています。カリフォルニアおよび北東部の厳格な排出規制がガスおよびゼロエミッション選択肢への投資を誘導する一方、コスト重視のサンベルト州ではディーゼルが依然として普及しています。南部および西部への人口移動が系統容量が不足している地域での需要を高め、全国的な成長モメンタムを持続させています。
規制環境
米国のバックアップ電源導入は、排出規制の遵守、信頼性基準、および緊急時の系統運用権限の交差点に位置している。EPA Tier 4 Finalの要件は、ディーゼル発電機のセット選定とプロジェクトの経済性を引き続き左右しており、一方で大気質未達成地域における許認可は、低NOxの天然ガス、プロパン、およびハイブリッド構成を有利にするスケジュールとコストの圧力を加えている。
2026年、連邦機関および信頼性機関は、オンサイトリソースと系統信頼性との結びつきを強化した。米国エネルギー省は、PJMに対して緊急命令を発出し、命令第202-26-06号(2026年2月2日まで有効)および命令第202-26-33号を含め、大口需要顧客のサイトにおいてバルク電力系統の緊急時に最終手段としてバックアップ発電を指示できるようにした。NERCもまた、提案中の基準活動(EOP-004-5およびCIP-015-2に関連する申立てを含む)と継続的なコンプライアンスガイダンスを通じて信頼性監督を進め、NRCは2026年6月に、原子力施設におけるオンサイト緊急用AC電源の適用および試験要件に関する草案ガイドDG-1477を発行し、重要なバックアップ電源に対する性能および検証を強化した。
競合環境
上位5社が収益の約55〜60%を占めており、米国バックアップ電源システム市場は適度な集中度を示しながらも、イノベーターに十分な余地を残しています。Generac、Cummins、Caterpillarは広範なサービスネットワークと垂直統合を活用していますが、燃料電池専門企業と太陽光発電+蓄電インテグレーターがレガシーディーゼルの牙城を侵食しています。Generacの2025年のElectriq Power買収によりポートフォリオに太陽光発電とバッテリーが加わり、Cumminsは水素電解槽企業と提携してデータセンター向けゼロカーボンバックアップを共同開発しています。
中小企業は都市部の騒音条例を回避する静粛なモジュール式燃料電池を提供することで50〜280 kVAブラケットを活用しています。レンタル事業者は稼働率を保証し所有リスクを移転する予知分析を活用したサービスとしての発電機モデルへと移行しています。Schneider ElectricのAI駆動型メンテナンスは計画外のダウンタイムを最大60%削減し、総コストを低下させてチャーンを減少させています。
燃料電池の耐久性とバッテリー熱管理に関する特許出願は2025年に28%増加して340件となり、ゼロエミッションアーキテクチャへの転換を示しています。Teslaの商業用パワーパックによる参入はバックアップとピークシェービングを組み合わせ、高度なソフトウェアと系統連系の専門知識を持たないOEMに挑戦しています。競争の激しさは機械的優位性からサービスとしての統合エネルギープラットフォームへと移行しており、米国バックアップ電源システム市場の軌道を再形成しています。
米国バックアップ電源システム業界リーダー
-
Eaton Corporation plc
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
Cummins Inc.
-
Kohler Co.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
データセンター、産業オートメーション、および建物の耐久性に関する規制は、発電、UPS、制御、およびサービスを組み合わせた、より大規模で統合されたバックアップ構成へと市場を押し進めている。最も目立つホワイトスペースは、緊急用エンジンの運用制約と矛盾せずに、事業者が同一資産をライドスルー、稼働時間の延長、限定的な系統支援参加に活用できるハイブリッド化と制御である。定置型緊急用エンジンが(50時間ルールを維持しつつ)特定の非緊急デマンドレスポンスプログラムに参加できる条件を明確化するEPAガイダンスは、コントローラー、計測、およびディスパッチソフトウェアのアップグレードを支える実務的なコンプライアンス経路を提供する。
太陽光および蓄電が施設発電の占める割合を高める中、施設エッジにおけるインバーターベースのリソースやマイクログリッドと円滑に連携するバックアップシステムへの需要が高まっている。EIAは、太陽光と蓄電池が主導する2026年の米国ユーティリティスケール新規容量追加が過去最大の86GWに達すると予測しており、NERCは2025年夏以降の急速な蓄電池追加を強調しており、これは高速応答の蓄電と最新の保護要件に対応するバックアップ電源設計の必要性を裏付けている。i2X DER Interconnection Roadmap(2025年1月)や、モジュラー構成要素と配電・送電の連携モデリングに関する2026年4月のマイクログリッド関連戦略文書を含むDOEの取り組みも、より標準化されサイバー対応を意識した統合を支えており、サプライヤーがデータセンター、医療機関、産業キャンパス向けに発電機、BESS、開閉装置、制御をパッケージ化する助けとなっている。
最近の業界動向
- 2026年7月:Eatonは、建物およびデータセンター向けのフォルトマネージド電力および次世代DC電力分配を推進するため、VoltServerと提携した。この提携は、エッジにおけるより安全で効率的な電力供給を目指し、従来のAC分配ではスペースおよびロスの制約を受けやすい高密度負荷を支援する。
- 2026年6月:Generacは、大手ハイパースケールデータセンター事業者とバックアップ電源発電機を供給するグローバル供給契約を締結した。この契約は、大規模スタンバイ用発電機群に対する需要の見通しを強化し、ハイパースケール調達における標準化された発電機プラットフォームとサービス支援の役割を強めるものである。
- 2024年11月:Eatonは、北米全域の商業・産業顧客向けに蓄電システムを発売した。この製品拡充は、蓄電池と発電機およびUPSを組み合わせ、稼働時間中の排出を削減し、停電時の電力品質を改善するハイブリッドバックアップ構成を支援する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、市場はグリッド供給が途絶した際にバックアップ電力を供給する米国内で販売された機器を対象とし、その価値はシステム販売収益およびバックアップ運転を可能にする関連ハードウェアの収益として追跡されます。
調査範囲の除外事項:バックアップ出力を提供しない通常の電力配電機器(バックアップ機能を持たない標準的なスイッチギアなど)および一般的な燃料供給サービスは除外します。
セグメンテーション概要
- 技術別
- ディーゼル発電機
- ガス発電機
- 無停電電源装置(UPS)
- バッテリーエネルギー貯蔵システム(BESS)
- ハイブリッド電源ソリューション
- 燃料電池バックアップシステム
- ポータブル電源ステーション
- 出力定格別
- 50 kVA以下
- 50〜280 kVA
- 280〜500 kVA
- 500〜2,000 kVA
- 2,000 kVA超
- 用途別
- スタンバイ/緊急電源
- プライム/連続電源
- ピークシェービングおよび負荷管理
- オフグリッドおよび遠隔電源
- エンドユーザー別
- 住宅
- 商業(小売、オフィス、ホスピタリティ)
- 産業・製造
- データセンターおよびIT
- 医療施設
- 通信タワー
- ユーティリティおよびエネルギー
- 政府および防衛
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、停電とレジリエンス支出がこの分野における主要な需要シグナルであることから、定義を公共電力の信頼性および発電コンテキストに合わせることから始まります。電力発電および燃料コンテキストについては米国エネルギー情報局、建設および事業活動シリーズについては米国国勢調査局、設置強度に影響する関連価格および労働指標については労働統計局などのソースを使用します。
製品および安全に関する前提を現実的に保ため、全米防火協会の規格(緊急電源システム向け)、全米電気製造業者協会などの組織の規格、ならびに稼働時間、容量、および典型的なユースケースを説明する技術出版物やファイリングなどの参考資料も参照します。企業のファイリング、投資家向けプレゼンテーション、信頼性の高い報道、および企業財務・ニュースに関する承認済み有料サブスクリプションは、収益エクスポージャーとタイミングのクロスチェックに使用されます。これらの例は網羅的なものではなく、インプットの収集、前提の検証、および未解決の疑問の明確化のために、他の多くの公開文書やデータセットも参照されます。
一次インタビューおよびサーベイ
一次会話は、デスクソースでは完全に示すことができない事項、特にシステムタイプの境界、典型的なサイジングの選択、およびエンドユーザーによって異なる交換サイクルを検証するために使用されました。医療、データセンター、通信、産業サイト、および住宅用バックアップにおける採用ドライバーを確認するため、米国全土のメーカー、ディストリビュター、コントラクター、施設チーム、およびエンジニアリングコンサルタントと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:17% |
| 中位層:47% | 部門・ユニットリーダー:24% |
| 中小規模プレイヤー:21% | マネージャー:59% |
市場規模算定と予測
規模算定は、主要なエンドユーザー全体にわたる米国の電力信頼性エクスポージャーとバックアップ機器の採用状況から対応可能な需要プールを再構築し、現実的な価格帯を用いて収益に換算するトップダウン構築から始まります。このモデルは、主要なユースケースにおけるサンプリングされたシステムの平均販売価格に予想ユニット数量を乗じた選択的なボトムアップチェック、および発電機セット対UPSおよびバッテリーベースのバックアップの組み合わせに関するチャネルフィードバックによって裏付けられます。
インプットは実用的かつ再現可能なものに保たれており、停電頻度と継続時間のシグナル、重要施設における新規建設および改修活動、エンドユーザーが択する典型的なkVA範囲、燃料の選好と許認可の摩擦、および老朽化ユニットの交換タイミングが含まれます。直接的なユニット視認性が限られている場合、ギャップはインタビューで検証されたアプリケーションレベルの普及率範囲を使用して対処され、その後サプライヤーの開示とコントラクターのスループットに対してストレステストが行われます。予測は、予想されるグリッド信頼性トレンド、建設サイクルの見通し、およびデータセンターと医療キャパシティ増強のペースに基づくシナリオ分析を使用し、最終的な年次推移はこの市場における価格とミックスの通常の動きに合わせて調整されます。
データ検証と更新サイクル
検証はモデル全体にわたる繰り返しチェックによって行われ、合計値は重要なエンドマーケットにおける建設強度、燃料および機器の可用性に関するコメンタリー、ならびにシステムサイジングと稼働時間要件における観察された変化などの独立したシグナルと比較されます。アウトプットが不適切に見える場合、前提が再検討され、差異が説明され、数値が確定され前にインタビュー対象者へのフォローアップ質問が送付されます。
承認前に、第二のアナリストがロジック、単位、および前年比の動きをレビューし、単純なエラーや隠れた二重計上が検出されます。レポートは年次で更新され、主要な規格変更、発注パターンを変化させる極端な気象シーズン、または大幅な価格変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの米国バックアップ電源システム市場規模と他の公表推計との比較
米国バックアップ電源システムの公表市場規模はしばしば異なります。これは、アナリストが常に同じ機器セットを計上するわけではなく、発電機、UPS、およびバッテリーベースのバックアップに対して異なる価格とミックスの前提を使用するためです。タイミングも別の要因となる場合があり、一部の数値は異なる基準年で示されているか、古い価格設定や停電主導の需要パターンを反映しています。
最大のギャップ要因は通常、調査範囲と計上ルールから生じます。例えば、ポータブル電源ステーションと燃料電池バックアップが含まれるかどうか、および推計がスタンバイ用途とプライムおよびオフグリッド展開を混在させているかどうかです。平均販売価格の進行方法にも差異が現れます。コントラクター主導の設置コストと製品ミックスは、ユニット需要が安定していても合計値を動かす可能性があるためです。含まれる技術のより厳格な分離と、価格とミックスが変化した際のより迅速な更新が、表に見られる乖離を説明するのに役立ちます。これがMordor Intelligenceによって適用されるアプローチです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.53億米ドル(2025年) | |
| グローバルコンサルタンシーA | 212.21億米ドル(2026年) | 隣接する電力ソリューションおよびサービスを取り込む可能性のある幅広い製品バスケットを使用しており、スタンバイバックアップのユースケースに明確に限定されていないため、より厳格なバックアップ専用の定義と比較して計上される収益プールが膨らんでいす。 |
| 業界専門誌B | 43.1億米ドル(2024年) | 北米全体の住宅用バックアップを中心とした狭いセグメントを追跡しており、住宅、商業、および産業需要にわたる米国全体ではなく、また早い年次では最近のミックスと価格変動を見逃す可能性があります。 |
この比較は、乖離の大部分が何を計上するか、および調査範囲が全国的かつ複数エンドユーザーであるか、それとも単一の需要ポケットに焦点を当てているかによって説明されることを示しています。明確な技術包含ルール、一貫した年次と通貨の取り扱い、ならびに停電エクスポージャーとエンドマーケットの建設活動に遡ることができる前提により、結果として得られる市場規模は再現および検証がより容易になります。
レポートで回答される主要な質問
米国バックアップ電源システム市場の現在の価値はいくらですか?
市場は2026年に58億4,000万米ドルと評価され、2031年までに75億5,000万米ドルに達すると予測されています。
米国バックアップ電源システム市場で販売をリードしている技術は何ですか?
天然ガス発電機が2025年に40.2%の収益シェアでリードしています。
燃料電池セグメントはどのくらいの速さで成長していますか?
燃料電池バックアップシステムは2031年まで9.6%のCAGRで拡大しています。
なぜデータセンターがバックアップ電源の需要を牽引しているのですか?
AIワークロードはラックあたり50〜60 kWを必要とし、厳格な稼働率が求められるため、ハイパースケール事業者は大規模な冗長発電設備を設置しています。
ディーゼル発電機に最も影響を与える規制は何ですか?
EPA Tier 4 Final規則は、後処理のためにユニットあたり8,000〜15,000米ドルを追加し、非達成地域での許可取得を延長します。
米国のどの地域が最も強い成長を示していますか?
カリフォルニア、テキサス、ノーザンバージニアは、山火事による電力遮断、系統の孤立、データセンターの集積により、最も高い設置率を示しています。