
英国OOHおよびDOOH市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.91 十億米ドル |
| 市場規模 (2026) | 1.96 十億米ドル |
| 市場規模 (2031) | 2.32 十億米ドル |
| 成長率 (2026 - 2031) | 3.43 % |
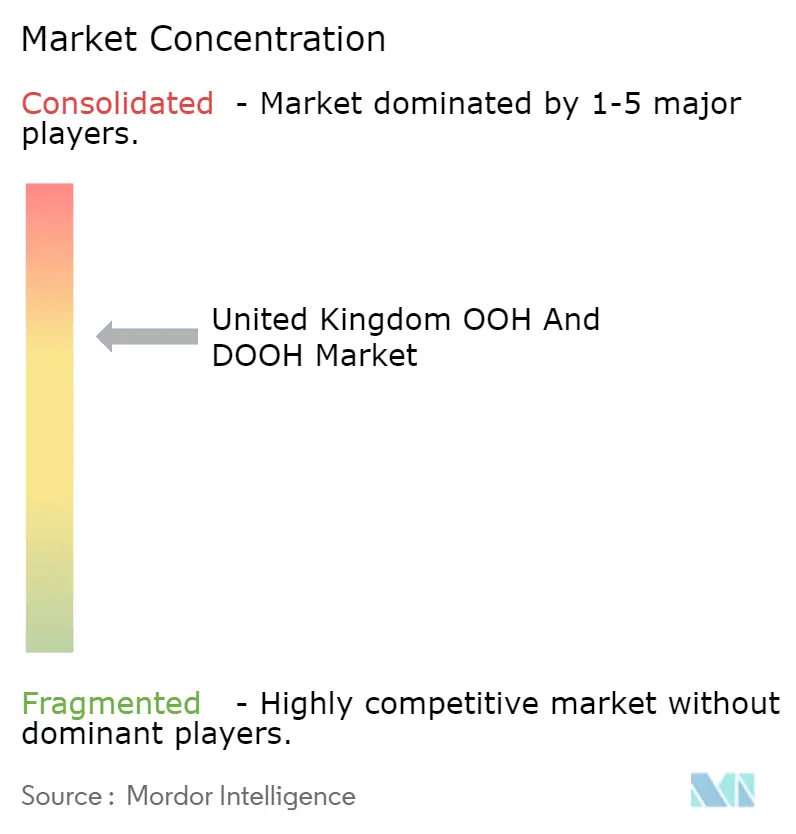
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国OOHおよびDOOH市場分析
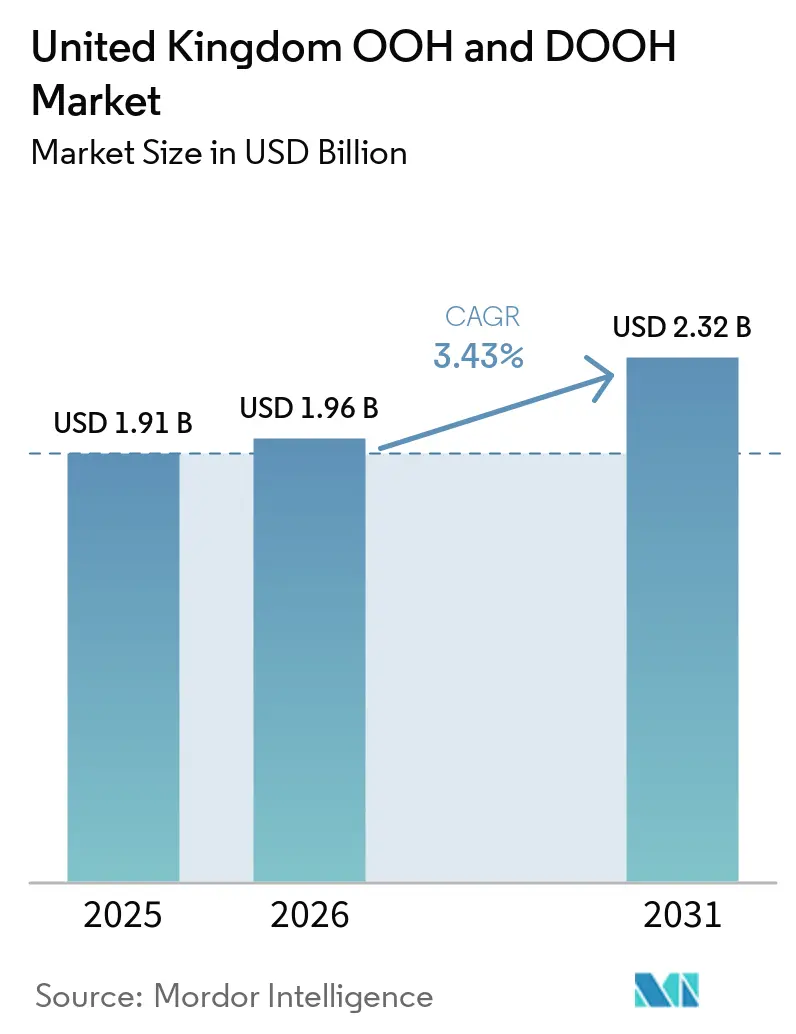
英国OOHよびDOOH市場規模は、2025年の19.1 ビリオン 米ドルから2026年には19.6 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 3.43%で推移し、2031年には23.2 ビリオン 米ドルに達すると予測されています。デジタル化されたスクリーンへの需要が高まっており、プログラマティック取引が全キャンペーンのほぼ半数をカバーする一方、デジタルフォーマットはすでに総インベントリのほぼ3分の2を占めています。大手食料品チェーン、薬局チェーン、ガソリンスタンドチェーンが自社スクリーンを路傍および交通ネットワークと統合し、テレビに匹敵する全国規模のオムニチャネルリーチを構築しています。ヒースロー空港とガトウィック空港が数十億ドル規模のターミナル改修を進める中、空港ではプレミアムフォーマットが拡大しており、ロンドン交通局の8年間の契約により、より高いCPMを引き出す没入型アセットが拡充されています。エネルギー効率改修、スマートシティインフラ、ファーストパーティデータ連携は、ハイブリッドワークや測定ギャップが平日のインプレッション数を抑制する中にあっても、事者の収益性と広告主のターゲティングにとって中心的な要素となっています。
主要レポートのポイント
- ロケーション環境別では、道路沿い屋外が2025年の英国OOHおよびDOOH市場において44.74%のシェアでトップとなり、空港は2031年までに4.23%のCAGRで拡大する見込みです。
- アプリケーション別では、ビルボードが2025年の英国OOHおよびDOOH市場規模の39.96%を占め、交通広告アプリケーションは2031年にかけて4.38%のCAGRで拡大しています。
- ソリューションタイプ別では、デジタルOOHが2025年の英国OOHおよびDOOH市場シェアの64.83%を獲得し、2031年までに3.81%のCAGRで成長する見込みです。
- エンドユーザー産業別では、小売が2025年に24.87%のシェアを保持し、ヘルスケアが同期間において4.46%のCAGRで最も急速に成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 英国メディアバイヤーにおけるプログラマティック取引プラットフォームの急速な拡大 | +1.2% | 全国規模、ロンドン・マンチェスター・バーミンガムが主導 | 中期(2〜4年) |
| 英国主要都市圏におけるスマートシティデジタルインフラの成長 | +0.9% | ロンドン、マンチェスター、バーミンガム、エジンバラ | 長期(4年以上) |
| モバイル位置情報分析によるデータドリブンなオーディエンスターゲティングの統合 | +0.8% | 全国規模、交通・空港ハブで最も強い | 短期(2年以内) |
| オムニチャネルキャンペーンのためのOOHパートナーシップを拡大する小売メディアネットワーク | +0.7% | 全国スーパーマーケットのフットプリント | 中期(2〜4年) |
| 2030年ネットゼロ航空目標に向けた空港ターミナル再開発の増加 | +0.5% | ヒースロー、ガトウィック、マンチェスター、エジンバラ | 長期(4年以上) |
| ロンドン地下鉄デジタル展開によるプレミアムCPMの向上と広告主の採用促進 | +0.6% | グレーターロンドンネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
英国メディアバイヤーにおけるプログラマティック取引プラットフォームの急速な拡大
プログラマティックの普及率は英国キャンペーンの47%に上昇し、前年比18ポイント増となりました。これはVIOOH、Hivestack、Broadsign、Place Exchangeが道路沿い、交通、小売スクリーンへの入札可能なアクセスを標準化したことによるものです。[1] プログラマティック・ギャランティード取引が依然として主流ですが、非ギャランティードの取引量は急速に拡大しており、オンラインディスプレイ広告の動向を反映しています。OOH専門エージェンシーがプログラマティック予算のほぼ5分の4を管理しており、データドリブンなプランニングへの転換を示しています。広告主の91%がロケーションよりもオーディエンスを優先しており、投資は総支出を拡大するのではなく、他のデジタルチャネルから振り替えられています。この変化は、ファーストパーティデータ、ダイナミッククリエイティブ最適化、サプライサイドプラットフォームパートナーシップを軸とした事業者の差別化を再定義しています。
英国主要都市圏におけるスマートシティデジタルインフラの成長
市区町村は公共資産にスクリーンを組み込み、通信インフラ整備の資金を調達しています。マンチェスターの10年間・7,000万ポンド(8,900万USD)のコンセッションは大型デジタルパネルを優先し、ロンドンのConnected Londonプログラムはリアルタイムのデジタル屋外広告(DOOH)をサポートするために数千の小型セルと光ファイバーバックホールを追加しています。BTストリートハブは75インチスクリーンと公共Wi-Fiを組み合わせ、ヘイブリングの7年間のJCDecauxとの契約では大気質センサーを備えたパネルが設置されています。ロンドン交通局はLED転換により電力使用量を60%削減し、2030年ネットゼロ目標に沿うことを義務付けています。インフラ優先の展開は許可承認を迅速化し、投資回収期間を短縮し、DOOHの成長を自治体の持続可能性アジェンダに結び付けています。
モバイル位置情報分析によるデータドリブンなオーディエンスターゲティングの統合
Globalの「Access All Audiences」は、TGIおよびYouGovの属性とともに匿名化されたロンドン交通局の乗車データを活用し、ブランドが1,000の新スクリーンでビジネス旅行者や郊外の家族などのコホートに精度高くリーチできるようにしています。[2] 小売業者も追随しており、2,000万世帯をカバーするテスコのクラブカードインサイトが、放送リーチに匹敵する店内および給油所のメッセージングを支えています。プライバシーに準拠したファーストパーティデータは、モバイル広告IDに関連する英国GDPRの障壁を回避し、未検証の道路沿いインプレッションに対してCPMプレミアムをもたらします。しかし、バイヤーの51%がダイナミッククリエイティブに関するスキルギャップを報告しており、データアクセスが加速する中でも実行面での遅れが露呈しています。
オムニチャネルキャンペーンのためのOOHパートナーシップを拡大する小売メディアネットワーク
英国の小売メディア支出は2025年に10億ポンド(12億7,000万USD)を超えると予測されており、スーパーマーケットはかつてテレビ向けに確保されていたブランド予算を獲得するために数千のスクリーンを設置しています。[3] テスコ、セインズベリーズ、ブーツ、アズダは現在、店舗および給油所内で全国的なOOHリーチを提供しています。Clear ChannelやOcean Outdoorなどの事業者は道路沿いと小売の広告枠を共同販売し、通勤から購買地点までの連続したメッセージングを可能にしています。広告費用対効果の指標は投資1ポンドあたり平均6.60ポンド(8.40USD)であり、ブランドがメディアミックスを変更するインセンティブとなっています。しかし、個別ネットワーク間での測定の断片化により、広告主は複数のダッシュボードを管理せざるを得ず、クロスネットワークキャンペーンの規模拡大が制限されています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クロスネットワークROIレポートを妨げる複数OOH事業者間の測定標準化ギャップ | -0.8% | 全国マルチネットワーク購入 | 短期(2年以内) |
| 2022年以降の価格ショック後にDOOH運営マージンを圧迫する高エネルギーコスト | -0.7% | 全国規模、大型フォーマットスクリーンで深刻 | 中期(2〜4年) |
| 遺産地区保護のための新規デジタルスクリーンに対するコミュニティおよび議会の規制 | -0.4% | ウェストミンスター、カムデン、バース、ヨーク | 長期(4年以上) |
| ハイブリッドワーク週における道路沿い交通量の減少による都市中心部のインプレッション数低下 | -0.6% | ロンドン、マンチェスター、バーミンガムのCBD | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クロスネットワークROIレポートを妨げる複数OOH事業者間の測定標準化ギャップ
Routeのオーディエンス通貨はリーチと頻度を提供しますが、プログラマティック取引はインプレッションベースのCPMで行われるため、プランナーは2つの互換性のないフレームワークを調整しなければなりません。[4] そのため広告主は単一事業者との取引を選択し、オープンエクスチェンジの流動性を低下させ、最適化を制限しています。業界団体はDOOH向けのOpenDirectおよびOpenRTBの試験運用を行っていますが、英国GDPR準拠の統一アトリビューションシステムの欠如が意思決定レベルのレポート作成を遅らせています。その結果、OOHがスマートフォンアクションを二桁台で向上させるという証拠があるにもかかわらず、クロスネットワークキャンペーンへの予算配分が遅れています。
2022年以降の価格ショック後にDOOH運営マージンを圧迫する高エネルギーコスト
非家庭用電力は2024年第4四半期に1kWhあたり平均24.66ペンスとなり、2021年比33%高く、スクリーン運営コストを最大40%押し上げています。[5] プレミアムフォーマットは大量の電力を消費し、中堅事業者の75Mediaは454%の収益成長にもかかわらず、2025年11月に高騰した光熱費を相殺できず経営破綻しました。市場リーダーは低消費電力LEDや太陽光発電アレイを導入していますが、これらの設備投資は投資回収期間を延ばし、規模の大きい事業者にエネルギー契約における交渉力の優位性をもたらし、業界再編を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
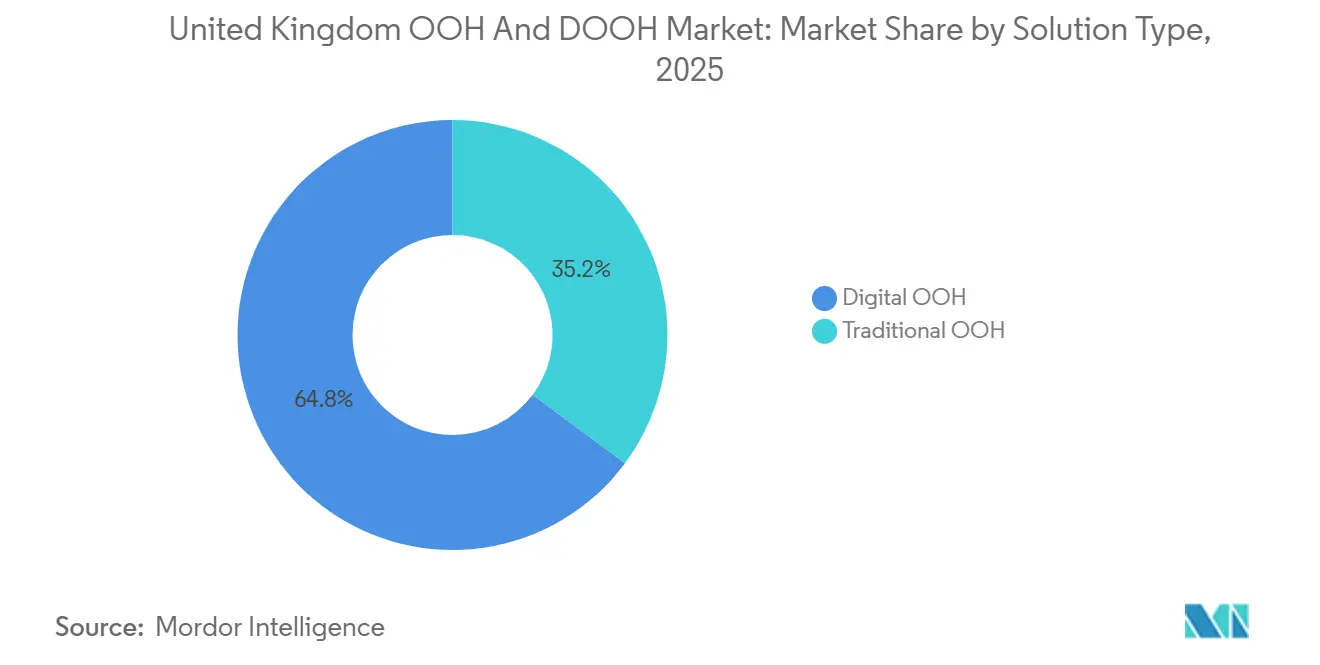
デジタルフォーマットがリーダーシップを強化デジタルOOHは2025年に英国OOHおよびDOOH市場シェアの64.83%を占め、3.81%の成長軌道でそのリードをさらに拡大すると予測されています。プログラマティックチャネルはすでにキャンペーンの47%を処理しており、クリエイティブとターゲティングをリアルタイムで更新できる入札型インベントリへと支出が静的パネルから移行しています。JCDecauxはロンドンのデジタルフットプリントを2,000スクリーンに倍増させ、Globalの鉄道資産には没入型の湾曲LEDが追加されており、これらの取り組みがプレミアムフォーマットに割り当てられる英国OOHおよびDOOH市場規模を拡大しています。従来型OOHは、デジタル展開を制限する地主や都市計画規制が存在する場所では引き続き存在感を示しており、エネルギー消費量の少なさが長時間滞在型のブランドキャンペーンにおける価値を維持しています。再生紙への植物性インクによる印刷といったサステナビリティへの取り組みは、エネルギー消費の大きいLEDに対してクラシックな屋外広告看板のシアを守る助けとなっています。
効率化改修の加速が進んでおり、ロンドン交通局はLED転換による60%の電力削減を義務付けています。Broadsignによるplace Exchangeの買収に代表されるサプライサイドプラットフォームの統合は、統一されたプログラマティックパイプラインを実現し、全国規模の購入に向けて未開拓の中規模市場スクリーンを解放する可能性があります。広告主の能力が依然としてボトルネックとなっており、バイヤーコミュニティの半数はいまだダイナミッククリエイティブの能力を持っていないことから、デジタル化フォーマットの将来的なシェア拡大を決定づける要因としては、インフラと同様に教育が重要であることが示唆されています。
アプリケーション別:
交通広告が滞在時間の長さを背景に加速ビルボードは2025年の英国OOHおよびDOOH市場の39.96%を占めましたが、ロンドン交通局およびネットワークレールとの契約により1,000以上の規スクリーンが駅に導入されることで、交通系インベントリが年率4.38%で最も急速に拡大しています。エリザベスラインだけで329か所が追加され、ウォータールー駅での160メートルにわたるマルチセンサリー型動く歩道ジャックは、没入型環境が確保するプレミアムCPMを示しています。通勤者の平均25分の滞在時間は、路傍での短い視認を上回る注目度の高い露出をもたらし、広告主のROIを高め、交通ノードに帰属する英国OOHおよびDOOH市場規模を押し上げています。
ストリートファニチャーの改修もこの急成長を補完しており、4,700か所のバスシェルターがLED転換の対象となり、ロンドンブリッジのインタラクティブタッチスクリーンは11言語でリアルタイムの交通情報を提供してエンゲージメントを高めています。2026年の高脂肪・高塩分・高糖分食品広告の規制変更により、デジタルスクリーンが即座に実施できるジオフィルターとスケジュール設定が求められ、交通系アセットのさらなるデジタル化が促進されています。大型フォーマットのビルボード地主は99年リースを締結してデジタル権利を組み込ことで対応しており、交通系が成長で上回る一方、路傍の所有者は非常に長期の契約を通じて将来に備えていることを示しています。
ロケーション環境別:
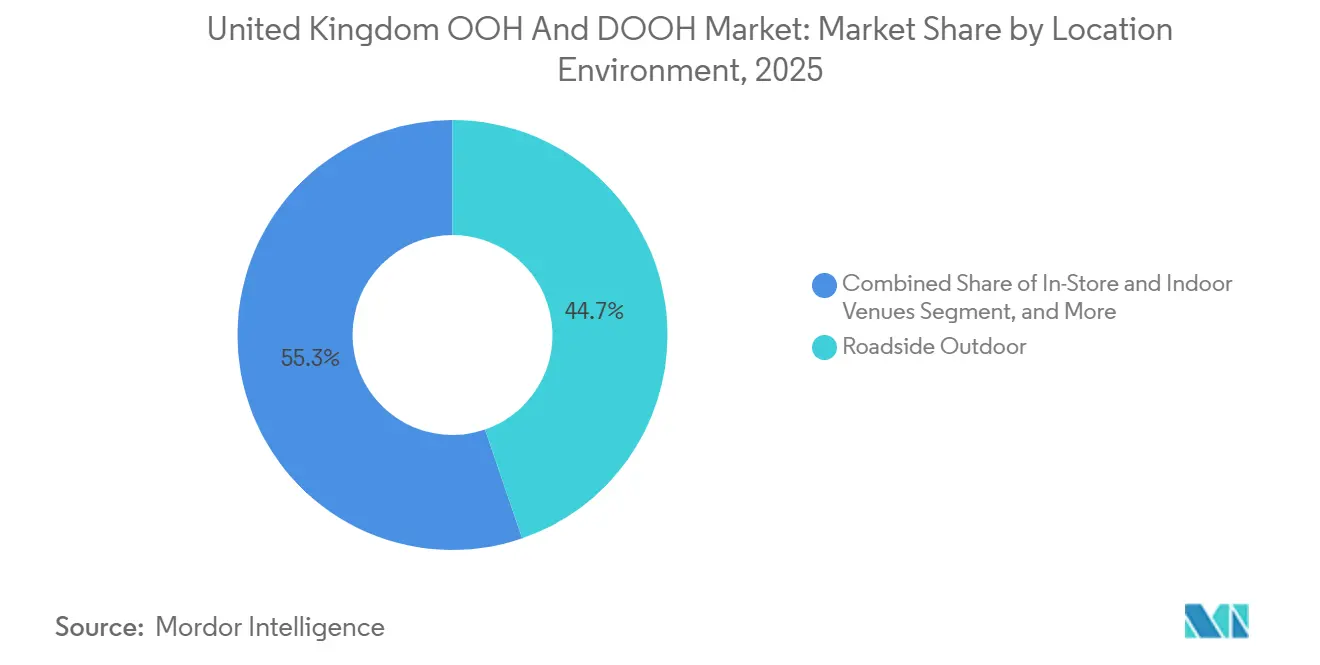
空港スクリーンがプレミアムオーディエンスを獲得路傍屋外広告は2025年に44.74%のシェアで引き続き首位を占めましたが、空港メディアは2030年のカーボン目標に沿ったヒースロー空港の13 ビリオン 英ポンド(16.5 ビリオン 米ドル)およびガトウィック空港の18.74 ビリオン 英ポンド(23.8 ビリオン 米ドル)の改修プログラムを背景に、2031年にかけてCAGR 4.23%で成長すると予測されています。ヒースロー空港は2024年に8,390万人の旅客を迎え、二桁のCPM上昇を正当化し、航空に帰属する英国OOHおよびDOOH市場規模を拡大する富裕層・国際的な視聴者を提供しています。ガトウィック空港の北滑走路拡張により旅客容量が7,500万人に増加する可能性があり、10年以内に広告主のリーチが倍増する見込みです。
ショッピングモールおよびインストア会場は、小売メディアネットワークが全国に数千のスクリーンを展開するにつれてスピルオーバー成長を享受しており、オムニチャネルキャンペーンを都市中心部を超えてコミュニティの商圏へと拡大しています。ハイブリッドワークパターンが平日の中央ビジネス地区の人流を抑制する中、郊外の路傍および小売ハブの重要性がさらに高まっています。ウェストミンスターやバースにおける歴史的建造物の規制が新たなデジタル路傍ユニットを制限しており、事業者の設備投資は規制の少ない地区の空港ターミナルやスマートシティ型ストリートファニチャーへと向かっています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
ヘルスケア予算がコンテキストリーチへシフト小売業は2025年に24.87%のシェアで最大の購入者であり続け、認知から購買までのループを閉じるために自社スクリーンネットワークを活用しています。しかし、医薬品・公衆衛生広告主は最も急速に動いており、国民保健サービスが薬局隣接スクリーンで「Think Pharmacy First」などのキャンペーンを展開する中、年率4.46%で成長しています。病院や交通ハブ近くでの健康促進にOOHが適していることを裏付ける米国の事例研究では、露出後の行動率が78%に達しており、このモメンタムが医療に帰属する英国OOHおよびDOOH市場シェアを押し上げています。
自動車ブランドは充電ポイントにEV中心の広告を展開し、Monzoなどのチャレンジャーバンクは大規模リーチのために鉄道駅のジャックを活用しています。共通するのは、消費者がEVを充電しているか、処方箋を待っているか、通勤しているかにかかわらず、リアルタイムのスケジューリングとクリエイティブトリガーが心理状態とメディアを一致させ、広告主の信頼を高めるクロスチャネルアトリビューションループを生み出す、データ活用型ターゲティングです。
地域分析
ロンドンは、密集したプレミアム交通拠点と富裕層向け幹線道路沿いの広告スペースにより、2025年の支出の約40〜45%を占めた。JCDecauxによる1,000スクリーンの追加と、Wildstoneによる1億1ミリオン米ドルの99年間リース契約が、首都の優位性を確固たるものにしている。しかし、平日の通行量は2019年比で15〜20%低い水準にとどまっており、歴史的地区内の厳格な都市計画規制が追加供給を制限している。そのため、事業者は郊外の小売給油所、空港ターミナル、週末のレジャー施設へと軸足を移しており、これらの場所では需要の回復が早い。
地方都市はより速い割合での成長を記録している。マンチェスターにおけるOcean Outdoorとの10年間の契約は、市議会の2038年ネットゼロ目標に連動した8,900万米ドルのスクリーン刷新を支える基盤となっている。リーズ、ブリストル、ノッティンガムでは、75Mediaの積極的な買収により31か所の幹線道路沿いLEDサイトが追加され、北部およびミッドランズの通勤圏への全国的なリーチが拡大した。スコットランドのエジンバラとグラスゴーは、空港の再開発とスマートシティの展開を活用し、ロンドン以外でコスト効率の高いインプレッションを求める全国広告主を引き付けている。
農村部および郊外の商圏は、スーパーマーケットや薬局へのスクリーン展開の恩恵を受けており、英国のOOHおよびDOOH市場は、村の給油所から都市中心部に至るまオムニチャネルの継続性を提供できるようになっている。Building Digital UKのもとで進む全国的な光ファイバーおよび5Gの整備は、レイテンシーのボトルネックを解消し、プログラマティック入札者がカンブリアでもカムデンでも等しくリアルタイムのトリガーを発動できるようにすることで、予測期間にわたって歴史的なロンドン偏重を平準化している。
競合環境
JCDecaux、Global、Clear Channel、Ocean Outdoorの4大事業者がプレミアムインベントリの約80%を支配していますが、20社以上の中小企業がニッチな資産を保有しており、二極化した構造を形成しています。大手プレイヤーはISO認証のデータセキュリティ、再生可能エネルギーへのコミットメント、除細動器などの公共サービス設備を活用して、10年単位の自治体コンセッションを確保しています。中堅専門業者は小売、映画館、高速道路のニッチを追いかけていますが、エネルギーコストの上昇と地主への依存によるマージン圧迫に直面しており、その脆弱性は2025年の75Mediaの清算によって浮き彫りになっています。
テクノロジーが戦略的な要となっています。VIOOH、Hivestack、拡大したBroadsign-Place Exchange体制などのサプライサイドプラットフォームがスクリーンを入札型プールに集約し、純粋なリーチをコモディティ化しています。差別化はデータの深さへと移行しており、GlobalのTfLデータベースとTescoのClubcardインサイトがプレミアムを獲得しています。資本集約的なエネルギー改修とプログラマティック統合がバランスシートの強い事業者に有利に働くため、統合はさらに加速する可能性があります。
小売メディアネットワークは、メディア販売とファーストパーティの購買者データの両方を内製化することで競争上の破壊者として台頭しています。従来型OOH事業者は、収益分配アライアンスを形成するか、Globalのマルチセンサリーなウォータールーのエスカレーターのような体験型フォーマットを組み込むことでCPMの優位性を維持しようとしています。次の競争の主戦場は、Routeの露出をモバイルおよびインストアの成果に結びつけ、真のクロスネットワーク最適化を解放する、GDPR準拠の統一された測定基盤に集中するでしょう。
英国OOHおよびDOOH業界リーダー
-
JCDecaux UK
-
Clear Channel UK
-
Global (Outdoor + Ex-Primesight)
-
Ocean Outdoor UK
-
Alight Media
- 注:主要企業の掲載順は順位を示すものではありません。
英国OOHおよびDOOH市場 このレポートでカバーされる企業
- JCDecaux UK Limited
- Global Media & Entertainment Limited
- Clear Channel UK Limited
- Ocean Outdoor UK Limited
- 75Media Limited
- Smart Outdoor Limited
- Admedia Limited
- Redbus Media Group Limited
- Alight Media Limited
- Elonex Outdoor Media Limited
- Limited Space Media Group Limited
- blowUP media UK Limited
- Signature Outdoor Limited
- Wildstone Group Limited
- Eye Airports Limited
- Maximus Networks Limited
- VIOOH Limited
- Talon Outdoor Limited
- KBH On-Train Media Limited
- London Lites Limited
最近の産業開発事情 英国OOHおよびDOOH市場
- 2026年1月:JCDecauxは、ロンドン全域の670の新型86インチバスシェルタースクリーンのうち最初の500基の稼働を開始し、電力消費量を20%削減しました。
- 2025年12月:BroadsignがPlace Exchangeの買収を完了し、世界180万スクリーンにまたがるサプライサイドプラットフォームを構築しました。
- 2025年11月:Multiply Media GroupがLondon Litesを買収し、オックスフォードストリートのThe Cubeなど65の優良サインを追加してBachlite UKブランドを立ち上げました。
- 2025年11月:75Mediaは、454%の収益成長にもかかわらず主要家主との契約更新に失敗し、任意清算に入りました。
英国OOHおよびDOOH市場レポートの調査範囲
本調査は、ビルボード(シティライトボードを含む)、ストリートファニチャー(シティライトポスターなど)、交通・輸送(公共交通機関の内外の広告)、プレイスベースドメディア(販売時点に設置)など、さまざまな屋外広告(OOH)フォーマットにおける広告支出を追跡しています。デジタルおよび静的広告の両方に焦点を当て、屋内外を問わず、ショッピングモール、空港、街路、交通ハブなどの場所をカバーしています。なお、本調査の範囲にはエージェンシー手数料および制作費は含まれていません。
英国OOHおよびDOOH市場レポートは、ソリューションタイプ(従来型OOH、デジタルOOH〔プログラマティックDOOH、非プログラマティックDOOH〕)、アプリケーション(ビルボード、交通広告、ストリートファニチャー、その他のアプリケーション)、ロケーション環境(道路沿い屋外、空港、ショッピングモールおよび交通ハブ、店内および屋内施設、その他のロケーション環境)、エンドユーザー産業(自動車、小売、ヘルスケア、銀行および金融サービス、メディアおよびエンターテインメント、その他のエンドユーザー産業)、地域別にセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| 従来型OOH | |
| デジタルOOH | プログラマティックDOOH |
| 非プログラマティックDOOH |
| ビルボード |
| 交通広告 |
| ストリートファニチャー |
| その他のアプリケーション |
| 道路沿い屋外 |
| 空港 |
| ショッピングモールおよび交通ハブ |
| 店内および屋内施設 |
| その他のロケーション環境 |
| 自動車 |
| 小売 |
| ヘルスケア |
| 銀行および金融サービス(BFSI) |
| メディアおよびエンターテインメント |
| その他のエンドユーザー産業 |
| ソリューションタイプ別 | 従来型OOH | |
| デジタルOOH | プログラマティックDOOH | |
| 非プログラマティックDOOH | ||
| アプリケーション別 | ビルボード | |
| 交通広告 | ||
| ストリートファニチャー | ||
| その他のアプリケーション | ||
| ロケーション環境別 | 道路沿い屋外 | |
| 空港 | ||
| ショッピングモールおよび交通ハブ | ||
| 店内および屋内施設 | ||
| その他のロケーション環境 | ||
| エンドユーザー産業別 | 自動車 | |
| 小売 | ||
| ヘルスケア | ||
| 銀行および金融サービス(BFSI) | ||
| メディアおよびエンターテインメント | ||
| その他のエンドユーザー産業 | ||
レポートで回答される主要な質問
英国OOHおよびDOOH市場規模はどのくらいですか?
英国OOHおよびDOOH市場規模は、2025年の19.1 ビリオン 米ドルから2026年には19.6 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 3.43%で推移し、2031年には23.2 ビリオン 米ドルに達すると予測されています。
今後5年間で最も急速に拡大するアプリケーションタイプはどれか?
鉄道、地下鉄、空港の事業者が数千の新規デジタルスクリーンを設置する中、交通広告フォーマットは2031年にかけて4.38%のCAGRで成長すると予測されています。
なぜ空港は全国屋外広告予算内でシェアを拡大しているのか?
ヒースローとガトウィックでの数十億ドル規模のターミナル改修が、裕福な国際旅行者にリーチしプレミアムCPMを獲得する大型LEDを組み込んでいます。
エネルギー価格は事業者戦略にどのような影響を与えているか?
商業用電力料金の高騰が、マージンを守るための低消費電力LED、太陽光発電アレイ、長期電力購入契約への投資を促進しています。
今日のクロスネットワークキャンペーンを最も制限している測定上の課題は何か?
広告主はRouteのリーチ指標とプログラマティックのインプレッション数を調整しなければならず、このミスマッチが統一されたROIレポートを妨げ、予算の流れを遅らせています。
屋外広告において最も急速に成長している広告主の業界セクターはどれか?
国民保健サービスの取り組みと製薬ブランドに後押しされたヘルスケアキャンペーンが、2031年にかけて4.46%のCAGRで拡大しています。