
英国フレキシブルオフィススペース市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
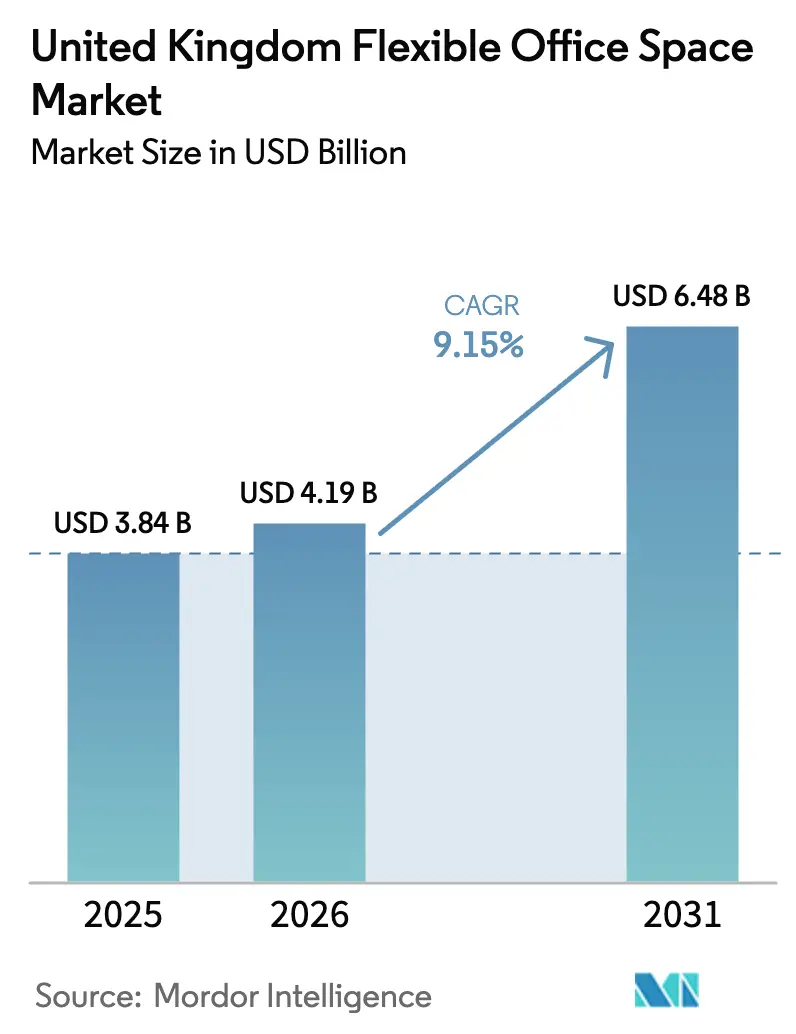
| 基準年の市場規模 (2025) | 3.84 十億米ドル |
| 市場規模 (2026) | 4.19 十億米ドル |
| 市場規模 (2031) | 6.48 十億米ドル |
| Growth Rate (2026 - 2031) | 9.15 % |
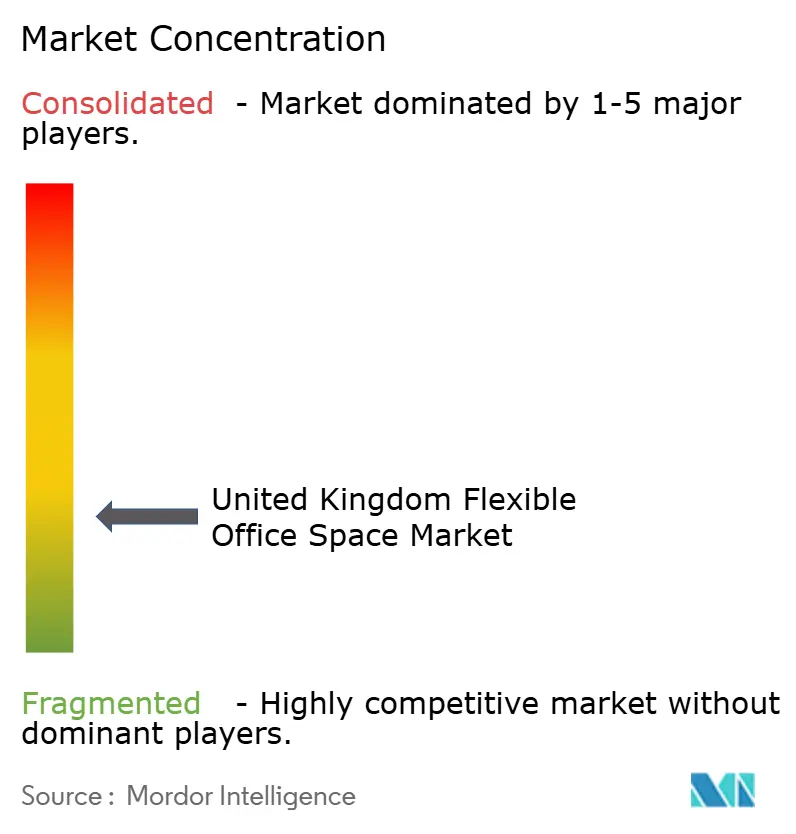
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国フレキシブルオフィススペース市場分析
英国フレキシブルオフィス市場規模は2025年に38億4,000万USDと評価され、2026年の41億9,000万USDから2031年には64億8,000万USDに達すると推定されており、予測期間(2026年~2031年)においてCAGR 9.15%で成長します。この成長は、雇用主がハイブリッドワークを長期的な不動産戦略に組み込んでいること、2024年4月の「初日」フレキシブルワーク法、および収益柔軟性資産に対する投資家の関心の再燃を反映しています。ロンドンのシティコアにおけるプライム賃料は年率5.4%上昇しており、投機的開発を抑制しつつ、サステナビリティ認証スペースを提供するオペレーターに有利に働いています。大規模プラットフォームがアセットライト型フランチャイズモデルを展開して地域への拡大を図る中、地域専門業者はローカルナレッジを活用してグレードBの建物を確保し、ミッドマーケット需要向けに再ポジショニングしています。テクノロジー対応の予約、エネルギー管理、ウェルネスアメニティを重ね合わせるオペレーターは、上昇するオペレーションコストを上回り、プレミアムロケーションにおいて価格決定力を維持しています[1]ビジネス・貿易省、「フレキシブルワーキング規則2024」、gov.uk。
レポートの主要ポイント
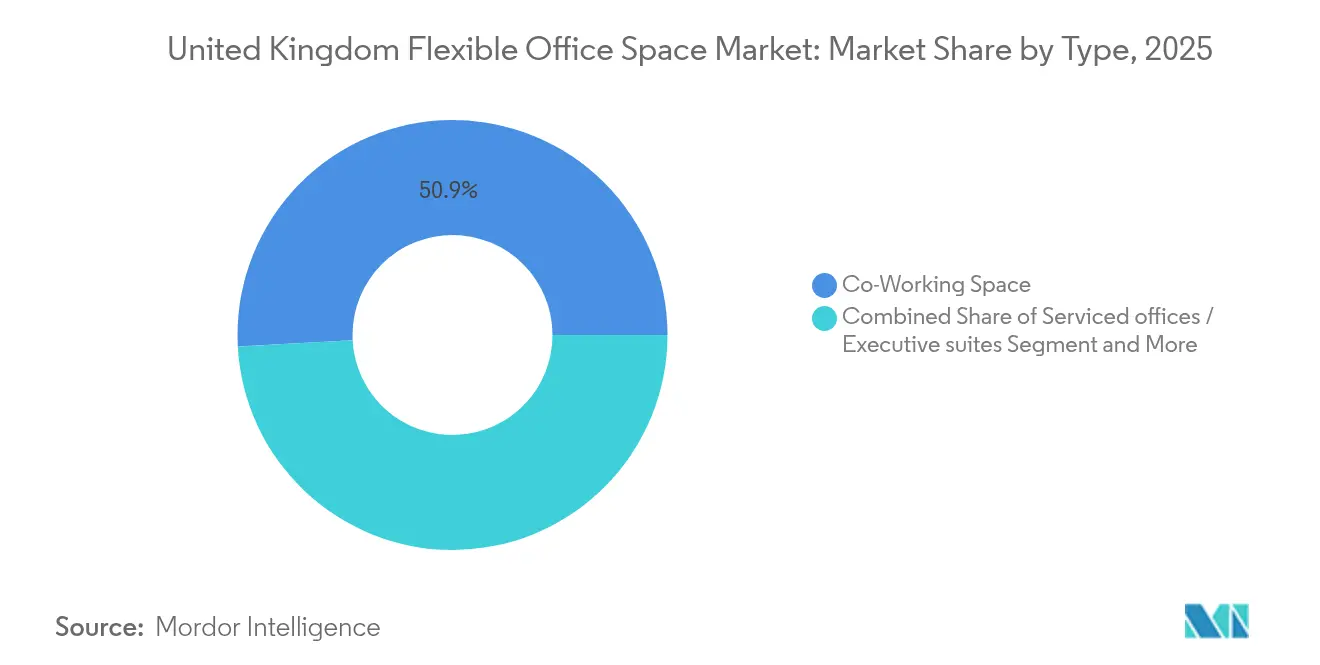
- タイプ別では、コワーキングが2025年の英国フレキシブルオフィス市場シェアの50.85%を占め、その他(ハイブリッド+バーチャル)は2031年までにCAGR 10.35%を記録する見込みです。
- セクター別では、ITが2025年の英国フレキシブルオフィス市場規模の38.72%を占め、BFSIは2031年までにCAGR 10.60%で成長する見込みです。
- エンドユース別では、企業が2025年の英国フレキシブルオフィス市場規模の52.65%を占め、スタートアップおよびその他は2031年までにCAGR 10.55%で拡大する見込みです。
- 国別では、イングランドが2025年に売上シェア81.85%でトップを占め、スコットランドは2031年までにCAGR 10.90%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国フレキシブルオフィススペース市場のトレンドとインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ロンドンおよび地方都市全体におけるハイブリッドワークソリューションへの強い需要 | 3.2% | イングランド優勢、スコットランド台頭 | 中期(2〜4年) |
| テクノロジー、クリエイティブ、プロフェッショナルサービスセクターによる高い導入 | 2.8% | ロンドンコア、マンチェスター、バーミンガムへの波及 | 長期(4年以上) |
| レジリエントな資産クラスとしてのフレキシブルオフィスポートフォリオへの投資家の関心 | 1.9% | グローバル資本、英国重点 | 短期(2年以内) |
| サステナビリティ認証とウェルネス統合ワークスペースへの需要拡大 | 1.5% | ロンドン、エジンバラ、主要都市 | 長期(4年以上) |
| グローバルコワーキングブランドと強力なローカルオペレーターの拡大 | 1.3% | 全国、ティア1都市集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ロンドンおよび地方都市全体におけるハイブリッドワークソリューションへの強い需要
ハイブリッドワークソリューションへの需要は、進化する職場方針と従業員の嗜好に牽引され、引き続き拡大しています。パンデミック時の一時的措置として始まったものが、今や恒久的な制度として定着しています。2024年4月の規制によりスタッフが初日からフレキシビリティを申請できるようになって以降、ハイブリッドワークは標準的な方針へと移行しました。この進化する状況の中で、大規模な雇用主は二分された市場を切り抜けることを余儀なくされています。これらの雇用主の半数が依然としてフルタイム出社を義務付けている一方、注目すべきことに28%の労働者が週の半分を分けて働くアプローチを採用しています。このシフトは、日々ベースで調整可能なデスクへの切迫した需要を生み出しています。この二元性に対応して、企業はマンチェスターやバーミンガムなどの都市に戦略的にサテライトハブを設置しています。この動きは通勤ストレスを軽減するだけでなく、ロンドンの急騰する賃料への対抗策にもなっています。オペレーターはこの需要を巧みに活用し、都市中心部の威信と郊外の利便性を seamlessに組み合わせたマルチサイトアクセスパスを提供しています。さらに、フレキシブル申請の拒否前には意義ある協議を求める法的義務が設けられました。これは重大な意味を持ちます。フレキシブルオフィスの予算が長期的な損益考慮事項に組み込まれ、かつて裁量的支出とみなされていたものが、重要な戦略的必須事項へと変容しています。
テクノロジー、クリエイティブ、プロフェッショナルサービスセクターによる高い導入
フレキシブルオフィススペースへの需要の高まりは、さまざまなセクターにわたるビジネスの運営方法を再形成しています。デジタル企業は、資本支出の負担なしにチームが迅速にプロダクトスプリントを開始し、ギグタレントをオンボードし、クライアントハッカソンを実施できる、プラグアンドプレイ型オフィスをますます選択するようになっています。トップクラスのコーディング人材を惹きつけようとする主要金融機関は、テック業界を連想させる文化を採用しています。この変化を証明するのが、カナリーワーフにあるWeWorkの286,000平方フィートのハブで、現在は銀行・金融サービス・保険(BFSI)セクターの受容の象徴となっています。クリエイティブエージェンシーやコンサルティング会社にとって、フレキシブルオフィススペースはクライアントエクスペリエンスを向上させる重要なツールへと進化しており、アイデアの発想、プロトタイピング、成果の展示のためのダイナミックな環境として機能しています。この需要により、オペレーターはポッドキャストスタジオ、イマーシブデモルーム、法的基準を満たすプライバシーブースなどの専門機能を組み込むようになっています。さらに、主要都市中心部での多様な産業のクラスタリングは、ディールフローを促進するだけでなく、テナントがカジュアルなコーヒーミーティングから正式な契約へとシームレスに移行することを可能にします。このダイナミクスはネットワーキングの利点を増幅させるだけでなく、オペレーターにとって安定した稼働率を確保します。
レジリエントな資産クラスとしてのフレキシブルオフィスポートフォリオへの投資家の関心
フレキシブルオフィススペースはレジリエントな資産クラスとして台頭し、適応性と堅調な財務パフォーマンスにより、多大な投資家の関心を集めています。2023年〜2024年の利上げサイクルにおいて、フレキシブルスペースはオペレーターが毎月ライセンス価格を調整できる能力により、従来のオフィスよりもレジリエンスを示しました。この適応性は機関投資家の注目を集めました。2024年上半期、英国は欧州のオフィス取引額の29%に相当する合計41億ユーロ(45億1,000万USD)を占めました。セール・アンド・マネージバック契約は、経験豊富なブランドに運営を委託することでリスクを軽減できる、地主にとっての戦略的手段となっています。これらのブランドはベースラインレントを確保するだけでなく、利益アップサイドへの分配も提供します。一方、Sirius Real EstatesのBizSpaceのようなREIT転換は、改装プロジェクトの資金調達のためにより低コストの資本源を活用しています。プライムイールドが縮小しても、フレキシブル資産のサービス主導のマージンが目標内部収益率(IRR)を下支えします。この財務的クッションは、ヘッドラインレントが安定している場合でも有効であり、フレキシブルオフィスを空室率とインフレ圧力の両方に対するセーフガードとして位置づけています。
サステナビリティ認証とウェルネス統合ワークスペースへの需要拡大
サステナビリティ認証とウェルネス統合ワークスペースへの需要は、企業とオキュパイヤーが環境に配慮した従業員中心の環境を優先する中、著しく拡大しています。政府の協議は、2027年までに義務的開示と潜在的な賃貸ペナルティを課すより厳格なエネルギーパフォーマンス規則を示唆しています。現在、オキュパイヤーはBREEAMエクセレント評価と明確なゼロカーボンロードマップを誇るプロバイダーを優先しており、それを満たさないプロバイダーはリース更新時に陳腐化プレミアムに直面するリスクがあります。これに対応して、オペレーターは照明を調整し、熱を再利用し、テナントダッシュボードでリアルタイムデータを提供するセンサーを設備に組み込んでいます。ウェルネス機能は不可欠となっており、空気品質認証、バイオフィリックデザイン、専用メンタルヘルスルームがプレミアム物件の特徴となっています。ヨガスタジオとサーカディアン照明を備えたCBREの144,500平方フィートの本社は、企業テナントが今日求める新たな基準を設定しました。これらの基準を超えるプロバイダーはデスク料金を15〜20%高く設定でき、より迅速なリース締結の恩恵を受けます。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| セントラルロンドンの特定サブマーケットにおける供給過剰リスク | -1.8% | セントラルロンドン、選択的波及 | 短期(2年以内) |
| 不確実なマクロ経済状況とブレグジット関連の投資慎重姿勢 | -1.4% | 全国、金融サービスで顕著 | 中期(2〜4年) |
| フレキシブルオフィスオペレーターのマージンに影響する上昇するオペレーションコスト | -1.2% | 全国、ロンドンで顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セントラルロンドンの特定サブマーケットにおける供給過剰リスク
セントラルロンドンのオフィス市場は、特にシティフリンジにおいて供給過剰の課題に直面しています。2024年には、ブルーチップ企業がESGコンプライアントな物件に移行する中、この地区の空室率は9.2%に上昇し、古いグレードBのタワーが最も影響を受けています。この供給過剰はオペレーター間の価格競争を引き起こし、ライセンスチャーンでは相殺できないペースでマージンを著しく侵食しています。WeWorkのサウスバンク訴訟のような著名なリース解除紛争は、需要が東部や通勤圏の街へとシフトする中、15年のヘッドリースにコミットするリスクを浮き彫りにしています。しかし、新規完成物件の減少が見込まれており、2027年までにバランスの回復を助ける可能性があります。次の2年間の困難な時期を乗り越えられる市場参加者は、供給過剰が解消された際にプレミアム価格で再設定する機会を得られる可能性があります。
フレキシブルオフィスオペレーターのマージンに影響する上昇するオペレーションコスト
フレキシブルオフィスオペレーターは、オペレーションコストの上昇が続く中、増大する課題に直面しています。2024年には、光熱費のインフレ、警備スタッフの賃上げ、クラウドソフトウェアのサブスクリプション費用の上昇により、ワークステーション1台あたりの平均コストが前年比8%増加しました。2026年4月から、改訂されたビジネスレートの乗数により、特にGBP 500,000超の物件を抱えるロンドンセンターの固定支出が増加します。この変更は、大規模なプレーヤーが享受する規模の経済を持たない小規模独立オペレーターに負担をかける見込みです。上昇するコストへの対策として、市場リーダーはIoTテクノロジーを活用してHVACの負荷をリアルタイムで調整し、電力の一括購入交渉も行っています。一方、小規模オペレーターはグループ調達とコンプライアンスリソースを活用するためにM&Aやフランチャイズ提携を検討しており、これが市場統合を加速させる可能性があります[2]英国政府、「ビジネスレート改革2026協議」、gov.uk。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:コワーキングのネットワーク効果がリーダーシップを維持
コワーキングセグメントは2025年の英国フレキシブルオフィス市場シェアの50.85%を占めました。ランチアンドラーンからインベスターピッチナイトまでのコミュニティプログラミングがデスクチャーンを低く抑え、紹介ボリュームを高く維持しています。オペレーターはホットデスクパス、専用デスク、プライベートスタジオを組み合わせてユーザー層全体にわたる収益を平準化しています。フォーチュン500企業が英国の従業員の15%をフレキシブル手当に移行させた後、企業需要が急増し、プロバイダーは共有フロア内にバッジコントロールされたエンタープライズグレードのゾーンを設けるようになりました。競争上の差別化は現在、予約・請求・アクセスを自動化するプロプライエタリアプリエコシステムに集中しており、スタッフ比率を300名の会員に対してコミュニティマネージャー1名未満に抑えています。
その他セグメント(ハイブリッドおよびバーチャル)は、分散したチームが「定期的プレゼンス」パッケージを採用するにつれ、2031年まで最速のCAGR 10.35%で成長します。このパッケージはメールボックス、四半期ごとのオフサイトスペース、ペイアズユーゴー型ミーティングクレジットを含むバンドルです。バーチャルアドレスは、英国に拠点を設立する海外企業にとってポストブレグジットの規制ルールを満たしつつ、ほぼゼロのオーバーヘッドで市場参入をテストすることを可能にします。大手プロバイダーはそのフットプリントを活用し、従業員数が拡大した際にバーチャルクライアントを物理的なデスクへアップセルし、ライフタイムバリューを延ばしています。ハイブリッドパスはリアルタイムの使用データも提供し、企業が固定リースの適正規模を判断するのに役立ち、プラットフォームを離れる場合のスイッチングコストを高め、英国フレキシブルオフィス市場におけるスケールプレーヤーのリードを延ばしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


セクター別:ITがリードし、BFSIが変革を加速
情報技術およびITESは2025年の英国フレキシブルオフィス市場規模の38.72%を占めました。テック企業は、アジャイルスプリントとグローバルコラボレーションを促進する1Gbps対称インターネット、冗長電力フィード、24時間365日バイオメトリックアクセスを備えた建物を好んでいます。ショアディッチ、サウスバンク、メディアシティへのクラスタリングは、スタートアップが投資家と専門人材を共有することでクロスポリネーションを促進しています。セクターのレジリエンスは90%以上の安定したシート更新率を下支えし、予測可能なキャッシュフローを提供しています。
BFSIの採用はセグメント最速のCAGR 10.60%で拡大すると予測されており、銀行がプライムな本社フロアをクライアントラウンジに転換し、バックオフィスアナリストをフレキシブルスイートに移転して長期負債を削減する動きが続いています。カナリーワーフの地主はオペレーターとフロアを共同開発し、音声記録回線やファラデーケージ会議室などのトレーディングコンプライアントインフラを組み込んでいます。プロフェッショナルサービスのユースケースもこのトレンドを反映しており、コンサルティング会社はクライアントに近いポップアップ型プロジェクトウォールームを予約し、出張費を削減しながらビラブルアワーの効率を高めています。規制産業に対応するオペレーターは、ISO 27001データセキュリティとSOC2監査済みWi-Fiで差別化し、高い構築コストを相殺するプレミアム賃料を獲得しています。
エンドユース別:企業の支配がスタートアップエコシステムの成長を可能にする
企業は2025年の英国フレキシブルオフィス市場規模の52.65%を占め、大口顧客管理が重要な能力となっています。ロンドン、ダブリン、欧州ゲートウェイをカバーするマルチロケーション契約により、企業はほぼ一夜にしてチームを移動させることができ、この機動性は不確実な経済サイクルにおいて高く評価されています。そのため、プロバイダーはシングルサインオン、リアルタイムの空き状況フィード、サイト間でブランドの一貫性を保証する標準化されたデザイン言語への投資を行っています。グループ契約はまた、貸し手との資金調達の取り決めを支える最低収益の下限も設定しています。
スタートアップおよびその他は、記録的なアーリーステージの資金調達ラウンドと新会社設立を促す政府のR&D税額控除に後押しされ、2031年まで10.55%のCAGRを記録する見込みです。フレキシブルオフィスは、スタートアップのTODOリストから物件の内装工事を除くことで、シード投資から製品ローンチまでの時間を短縮します。同じセンター内のファウンダーコミュニティは、従来のアクセラレーターが規模で再現するのに苦労するメンタリングやベンチャーキャピタルのオフィスアワーセッションを解放します。企業はますますコーポレートベンチャーチームをスタートアップの隣に置いてイノベーションを取り込むようになり、パイロットプロジェクトを育てながらテナント定着率を深め、英国フレキシブルオフィス市場の次の成長の波を育んでいます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
2025年、イングランドは全体収益の81.85%を占め、これは主にロンドンの金融機関、法律事務所、グローバル本社の高い集積によるもので、これらはスケーラブルでブランド一貫性のあるワークスペースを必要としています。首都でのグレードA物件の限られた供給により賃料は安定しています。キャパシティ制約を管理しながらアクセシビリティを維持するため、プロバイダーはレディング、クロイドン、ワトフォードにサテライトハブを設置しています。また、マンチェスターとバーミンガムは低い入居コストを提供することで複数年の企業ライセンスを獲得しています。このアプローチは拡張コリドーの開発を支援し、英国フレキシブルオフィス市場全体のリスクを軽減しています。
スコットランドは、エジンバラの資産運用セクターとグラスゴーのテクノロジースピンアウトに牽引され、2031年までにCAGR 10.90%で成長する見込みです。両者は大学研究と熟練した卒業生人材への近接性から恩恵を受けています。オペレーターはジョージアン様式のタウンハウスや河岸倉庫を再活用し、ヘリテージデザインとLEED準拠のアップグレードを統合してESG意識の高いテナントを引き付けています。内装費用の最大20%をカバーする政府のイノベーション助成金が、ビジネスケースをさらに強化しています。こうしたインセンティブにより、ロンドンで確立されたブランドがスコットランド市場に早期参入し、著名なフラッグシップロケーションを確保するよう促しています。
ウェールズと北アイルランドは、より小規模な市場ながら、企業が地理的に多様化し、地方政府がビジネスレート優遇措置を伴う「レベリングアップ」エンタープライズゾーンを推進する中、二桁成長を経験しています。カーディフはバイリンガルの労働力を活用してフィンテックサービスセンターを誘致しており、ベルファストはポストブレグジットにおけるEU市場へのゲートウェイとして自らを位置づけています。これにより、プロバイダーはメンバーシップ特典の一環として越境税務アドバイスワークショップを含めるようになっています。これらの要因は全国的な幅広い成長に貢献し、オペレーターが局所的な供給過剰に関連するリスクを軽減するのに役立っています。
規制環境
英国のフレキシブルオフィス市場は、入居者の権利、不動産税制、建築基準を対象とする政策の組み合わせのもとで運営されている。2024年4月に施行された「初日からのフレキシブルワーキング法」により、雇用主はフレキシブルワーキングの要求に対応する際に協議を実施したことを証明する必要性が高まり、短期・拡張可能なワークスペースライセンスへの需要が強まった。コスト面では、事業用資産税(ビジネスレイト)改革と評価実務が、オペレーターの経済性を左右する重要な変動要因となっている。2025年から2026年にかけて、業界内の議論では、評価庁(VOA)がサービスオフィスを単一課税対象物件として扱う方針や、2026年4月から始まる改定後の課税制度への移行が取り上げられており、これによりランドロード、オペレーター、エンドユーザー間で負担が変化しうる。
コンプライアンス要件も、安全性とエネルギー性能の面で厳格化が進んでいる。2026年1月、建築安全規制当局(BSR)が労働安全衛生局(HSE)から正式に分離され、フレキシブルオフィスフロアを有する複数入居者ビルにおける説明責任のある安全管理の重要性が高まった。エネルギー規制も並行して進展しており、更新された最低エネルギー効率基準(MEES)では、大規模な商業ビル(1,000平方メートル超)は2031年までにEPC Bを達成する必要がある一方、小規模物件は引き続きEPC Eの対象となる道筋が示されている。これにより、ESG対応の整った物件は、オペレーターや機関投資家であるランドロードにとって相対的な価値が向上している。
バリューチェーン分析
英国のフレキシブルオフィスのバリューチェーンは、グレードAおよび再配置されたグレードBの物件を供給する不動産開発業者や資産保有者から始まり、経営契約、フランチャイズ、またはリースを通じてセンターにブランドを付与し、内装を整え、運営するオペレーターへと続く。エンタープライズおよび中小企業の入居者は、下流でメンバーシップや短期ライセンスを購入する一方、International Workplace Group(IWG)、WeWork、Workspace Group、BizSpace(Sirius Real Estate)などの大手プラットフォームは、複数拠点にわたるデジタル予約、入退室管理、請求ツールを用いて需要を集約・分配している。
専門プロバイダーが規模拡大を支えている。ワークスペースデザインおよびテクノロジーコンサルタントは、オペレーターが建設を標準化するのを支援し、モジュール式家具やスマートオフィスソリューションは、迅速な再構成、エネルギー監視、入居者体験の向上を可能にしている。運営レイヤーでは、健康、安全、エネルギー性能に関するコンプライアンス管理への依存がますます高まっており、Flexible Space Association(FlexSA)などの業界団体は、オペレーター向けのフォーラム(2026年3月にWeWorkの10 York Roadで発足した健康安全フォーラムを含む)を開催し、進化する要件を現場レベルの手順に落とし込んでいる。事業用資産税やMEES関連の設備投資が増加するにつれ、セール・アンド・マネージバック方式やアセットライトの運営モデルが、ランドロードとオペレーターの双方によってリスクの再調整と利益率の保護のために活用されるようになっており、ロンドンおよび地方都市全体で在庫を維持している。
競争環境
英国のフレキシブルオフィススペース市場は中程度に分散しています。IWGはフランチャイズモデルを実施し、ブランドおよびシステムのライセンスと引き換えに地主に資本支出の責任を移転することで市場をリードしています。予約、請求、環境モニタリング機能を含むWorkaアプリにより、資産所有者は自社資産の管理を保持しながらIWGの需要エンジンを活用できます。このアプローチにより、過去1年間で247センターが開設され、軽い投下資本利益率を維持しながらIWGが供給過剰地区と供給不足地区の間で効率的にキャパシティを調整することを可能にしました。
WeWorkの裁判所承認の再建計画により、40億USDの負債が削減され、年間利払いが低下し、ロンドンの主要資産の改装に充てる資金が確保されました。同社はモジュール式の壁と二重床を組み込んで、オープンコラボレーションとクライアントの機密保持の両方に対応した、より大規模なエンタープライズスイートに注力しています。プロプライエタリなWorkplace Hubソフトウェアは稼働率トレンドに関する分析を提供し、企業不動産マネージャーがより長期のライセンス更新を正当化するのに役立っています。無負債のバランスシートにより、WeWorkは特に以前のリース再交渉を経て、英国の地主との信頼性を取り戻しました。
Workspace GroupやSirius Real EstatesのBizSpaceディビジョンなどの地域プレーヤーは、地域の計画規制に関する詳細な知識を活用して、新規建設と比較して30〜40%低いコンバージョンコストで二次物件を設備の充実したセンターへと転換しています。Workspaceはロンドンに73の資産を管理しており、その多くは旧工業物件で、クリエイティブ産業のキャッシュフローの変動に合わせた柔軟なリース条件を提供しています。BizSpaceは全国で430万平方フィートを運営し、都市中心部では価格面で参入が難しいマイクロSMEをターゲットとしています。両社は選択的に不良資産を取得し、ESG基準を満たすように改装することで、賃料と資産価値を向上させ、英国フレキシブルオフィス市場における地位を強化しています。
英国フレキシブルオフィススペース産業リーダー
International Workplace Group (IWG / Regus / Spaces)
WeWork
The Office Group
Workspace Group
BizSpace (Sirius Real Estate)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会領域は、運営効率と不動産税制の変化が交差する部分にある。2026年4月に予定される事業用資産税改革と、VOAによるサービスオフィスの扱いをめぐる継続的な議論のもとで、スペース利用状況を文書化し、コストを透明に配分し、ランドロードとのパートナーシップを交渉できるオペレーターは、価格設定や更新交渉においてより大きな交渉力を持つ。この力学は、予約、計測、報告を統合するテクノロジー対応プラットフォームの価値を高め、固定的なコンプライアンスおよび調達コストをより大規模なネットワークに分散できるブランドに有利に働く。
供給側では、機会はポートフォリオの再配置と統合に集中しており、特にオーナーが収益の安定性を高め、アップグレードの資金を調達するための運営パートナーを必要としている場合に顕著である。2024年上半期、英国は欧州のオフィス取引の41億ユーロ(全体の29%)を占め、運用型不動産構造への機関投資家の継続的な関与を支えている。2026年には、企業の動きも地域拡大や英国重視のポートフォリオ決定において活発な空白地帯を示している。IWGは2026年に向けた拡大意向を改めて表明し、2026年度の調整後EBITDA目標を5億8,500万米ドルから6億2,500万米ドルの範囲で開示した一方、Workspace Groupは2026年6月30日終了の四半期におけるポートフォリオ稼働率が79.8%であったと報告し、再投資のためのバランスシート余力を創出するための資産売却を継続している。MEESが2031年までに大規模ビルのEPC Bを目指す中、改修主導の転換と、ESG対応の内装をめぐるランドロードとオペレーターのパートナーシップは、投機的な新築供給に依存せずにフレキシブルな在庫を追加する現実的な手段であり続けている。
最近の業界動向
- 2026年7月:Workspace Group PLCは、2026年6月30日終了の第1四半期事業アップデートを発表し、Evergreen Studiosの売却を報告するとともに、2025年4月1日以降の総売却額が1億3,840万ポンドに達したことを確認した。このアップデートは、高品質で持続可能なスペースへの資金供給と流動性改善に向けた積極的なポートフォリオ最適化を示している。この動きは、市場が好む立地と資産品質へ資産を再配分する能力を示すことで、投資家の信頼を支えている。
- 2026年6月:Workspace Group PLCは、2026年3月31日終了年度の通期決算を発表し、Chiswick StudiosおよびOne Crown Square, Wokingの売却を確認した。これは、コア資産への継続的な再配置と、より高品質なスペースへの再投資能力を示している。この決算は、同社の継続的なバランスシート最適化と、周辺資産からの戦略的撤退を裏付けている。
- 2026年4月:Fora(The Office Group)は、ドイツ事業資産をInternational Workplace Group(IWG)に売却する契約を締結し、事業を英国市場に再集中させることとした。この取り決めは英国への集中を強化し、英国市場におけるIWG Foraの関連フットプリントの整合性を高めるものである。この動きは、国内フレキシブルオフィス分野での同社の存在感を拡大する一方、魅力の乏しい市場へのエクスポージャーを縮小するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場とは、コワーキングおよびサービスオフィス形態を含む短期かつ柔軟な条件でのフレキシブルオフィススペースの提供から英国内で生じる収益を指し、利用者がアクセス、デスク、オフィス、および関連する現地サービスに対して支払いを行うものである。
対象外範囲:従来型の長期リースによるオフィス賃貸、純粋な仲介手数料、および複合用途ビルで提供される場合であっても住宅用フレキシブルリビング形態は除外する。
セグメンテーション概要
- タイプ別
- コワーキングスペース
- サービスオフィス/エグゼクティブスイート
- その他(ハイブリッド、バーチャルオフィス)
- セクター別
- 情報技術(ITおよびITES)
- BFSI(銀行・金融サービス・保険)
- ビジネスコンサルティング&プロフェッショナルサービス
- その他のサービス(小売、ライフサイエンス、エネルギー、リーガルサービス)
- エンドユース別
- フリーランサー
- 企業
- スタートアップおよびその他
- 国別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国の各都市における需要の形成状況を把握し、フレキシブルオフィススペース収益として計上すべき範囲について現実的な境界を設定するために用いられた。関連する公開データセットや公式刊行物として、英国国家統計局(ONS)の労働市場統計、英国政府によるフレキシブルワーキングに関する政策資料、Companies Houseの届出資料、および不動産に関連する場合はHM Land RegistryやValuation Office Agencyの資料を参照した。
モデルの根拠を固めるため、British Property Federationの最新情報、Royal Institution of Chartered Surveyorsの景況感調査、および都市経済学やワークプレイス研究に関する査読済み論文など、業界団体および公開研究成果も確認した。その後、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を用いて、開設・閉鎖状況、稼働率の方向性、価格に関するコメントを相互確認し、企業財務データについては有料のデータベースを、企業イベントの検証には有料のニュース・財務情報フィードを選択的に使用した。このリストは例示であり、データ収集、検証、明確化のために他にも多くの公開情報源や有料情報源を参照した。
一次インタビューおよび調査
一次調査は、英国内の各ミクロ市場でフレキシブルスペースがどのように価格設定され、埋まっているかを確認すること、およびモデルで使用したデスクベースの前提をストレステストすることに重点を置いた。オペレーター、管理型ワークスペースを提供するランドロード、エンタープライズ入居者、地域市場アドバイザーなどに幅広くヒアリングを行い、ロンドンの動向と主要地方都市を同一基準で比較できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | CXO:13% |
| ミッドティア:52% | 機能部門/事業部門リーダー:42% |
| 中小規模プレイヤー:14% | マネージャー:45% |
市場規模算定と予測
当社の規模算定は、フレキシブルワークスペースの供給と稼働率を収益に変換するトップダウンの需要プール構築から始まり、その結果が主要都市で利用者が実際に支払っている金額と一致するかを確認する。実務上は、稼働中のセンター数、デスク数、利用可能な床面積などの容量指標と平均稼働率を組み合わせ、典型的なデスク単価およびサービス付帯率を適用して、年間収益ビューを形成する。
このモデルは、ロンドンと地方のデスク価格差、新規拠点の安定化までの立ち上げ期間、短期メンバーシップにおける解約行動、エンタープライズ利用の拡大に伴うコワーキングとサービスオフィス形態間の構成変化といった市場の特徴に基づいて調整されている。これらの入力は、チャネルチェックとサンプル抽出によるボトムアップ的な推計を通じて検証され、一部のオペレーターのフットプリントと公表された財務開示から拠点あたりの推定収益を算出し、トップレベルの合計と照合した。拠点レベルのデータが確認できない場合は、保守的な前提を用いて対応した。
予測に関しては、市場が雇用動向、オフィス出社パターン、テナントのコスト感度に対して非線形的に反応するため、シナリオ分析を用いた。価格設定、稼働率回復、新規供給追加に関する前提は、一次回答者から得られた方向性を反映して更新され、その後、年次の市場価値に変換された。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、市場全体が現実世界のシグナルと整合するようにしている。算出結果は、オフィス雇用動向、発表された開設・閉鎖情報、方向性として報告された価格・稼働率に関するコメントなどの独立した指標と比較され、外れ値は再確認のために特定された。
最終確定の前に、モデルと前提は社内で複数回にわたり見直され、主要な入力値が大きく変動したりデスクリサーチと矛盾したりする場合には、回答者への再ヒアリングが行われる。レポートは毎年更新され、価格、稼働率、供給に測定可能な影響を与える主要イベントが発生した場合には、中間的な更新も行われる。納品直前には最終確認を行い、クライアントに最新の見解を提供できるようにしている。
Mordor Intelligenceによる英国フレキシブルオフィススペース市場規模算定と他の公表推計との比較
英国のフレキシブルオフィススペースに関して公表されている市場規模は、対象となる収益の境界が一貫していないことや、対象都市の範囲や価格設定ロジックが異なることから、常に一致するわけではない。差異はまた、ある調査がオペレーター運営のフレックスセンターのみを計上しているか、それともランドロード管理のスペースやより広範なサービスオフィス活動も含めているかによっても生じる。
デスク容量、観測された稼働率、デスク単価の推移を追跡することで、Mordor Intelligenceは推計値を対象範囲内のフレキシブルワークスペース収益に結び付け、この市場の範囲外にある従来型オフィス賃貸価値を取り込まないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.84 B (2025) | |
| 業界データ発行者A | USD 3.90 B (2026) | 公表市場規模として将来年度の収益実行率を使用しており、新規拠点の開業が即座に安定稼働すると仮定した場合、基準値を過大評価する可能性がある。 |
| 地域コンサルティング会社B | USD 2.95 B (2025) | コワーキングメンバーシップに焦点を当てたより狭い定義に依拠しており、サービスオフィス収益やエンタープライズ管理型スイート契約を過小評価する可能性がある。 |
これら3つの数値の差異は、主にタイミングの選択と、何をフレキシブル収益として計上し、何を隣接するオフィス収入として扱うかによって説明される。対象範囲を一貫させ、容量、稼働率、デスク価格などの入力をインタビューからのフィードバックと照合することで、結果として得られる市場規模はより追跡可能で、年ごとの更新も容易になる。


レポートで回答される主要な質問
英国フレキシブルオフィス市場の2026年の規模はどの程度ですか?
英国フレキシブルオフィス市場規模は2026年に41億9,000万USDと予測されています。
英国フレキシブルワークスペースの2031年までのCAGR予測はどのくらいですか?
同セクターは2026年から2031年の間にCAGR 9.15%で拡大する見込みです。
フレキシブルワークスペースのタイプ別でリードするセグメントはどれですか?
コワーキングが50.85%のシェアを占め、最大のセグメントです。
フレキシブルオフィスの採用において最も急速に成長しているセクターはどれですか?
銀行・金融サービス・保険は2031年までにCAGR 10.60%で成長すると予測されています。
最も高い成長率を示している英国地域はどこですか?
スコットランドが2031年までにCAGR 10.90%という予想でトップです。
フレキシブルオフィス資産への投資家の関心を牽引しているものは何ですか?
収益の柔軟性、短いリース期間、インフレサイクルにおける迅速な再価格設定能力が機関投資家の資本を引き付けています。
最終更新日:


