
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 17.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパエネルギー貯蔵システム市場分析
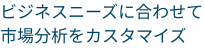
ヨーロッパエネルギー貯蔵システム市場は、予測期間中にCAGR 17.62%を記録すると予測されています。
この市場は2020年にCOVID-19によって悪影響を受けました。現在、市場はパンデミック前の水準に回復しています。
- 長期的には、途絶えない電力供給に対する需要の増大やリチウムイオン電池の価格低下などの要因が市場を牽引すると予測されています。
- 一方、原材料の需給ミスマッチは市場成長を妨げる重大な抑制要因となっています。
- とはいえ、現在の技術よりも効率が高い圧縮空気エネルギー貯蔵(CAES)などの様々な技術における技術的進歩の加速が、ヨーロッパエネルギー貯蔵市場に多大な機会を創出することが期待されています。
- ドイツは、住宅・産業・商業セクターからのエネルギー需要の増大と政府の支援政策を背景に、予測期間中に市場を支配すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
電池セグメントが市場を支配
- 電池エネルギー貯蔵は、持続可能なエネルギーシステムへの移行において重要な技術と見なされています。電池エネルギー貯蔵システムは電圧と周波数を調整し、ピーク需要料金を削減し、再生可能エネルギー源を統合し、バックアップ電力供給を提供します。電池はエネルギー貯蔵システムにおいて不可欠であり、システム総コストの約60%を占めています。
- 再生可能エネルギー(風力・太陽光など)と組み合わせた電池エネルギー貯蔵システムは、グリッドの安定性を大幅に向上させるうえで技術的にも商業的にも実現可能です。ヨーロッパはエネルギー転換の過程にあり、今後数年間でその動きが加速すると予測されています。この変革には、気候変動緩和政策に応じた再生可能エネルギーへの依存度の高まりが含まれます。
- 再生可能エネルギー発電において、電池エネルギー貯蔵は必要なときに使用できる余剰発電量の媒体として機能します。エネルギー貯蔵システムは電力利用率の向上手段としても機能し、電力利用効率の改善に貢献します。これにより、需給バランスを取るためのさまざまな時間範囲におけるエネルギーのバランス調整が可能となります。
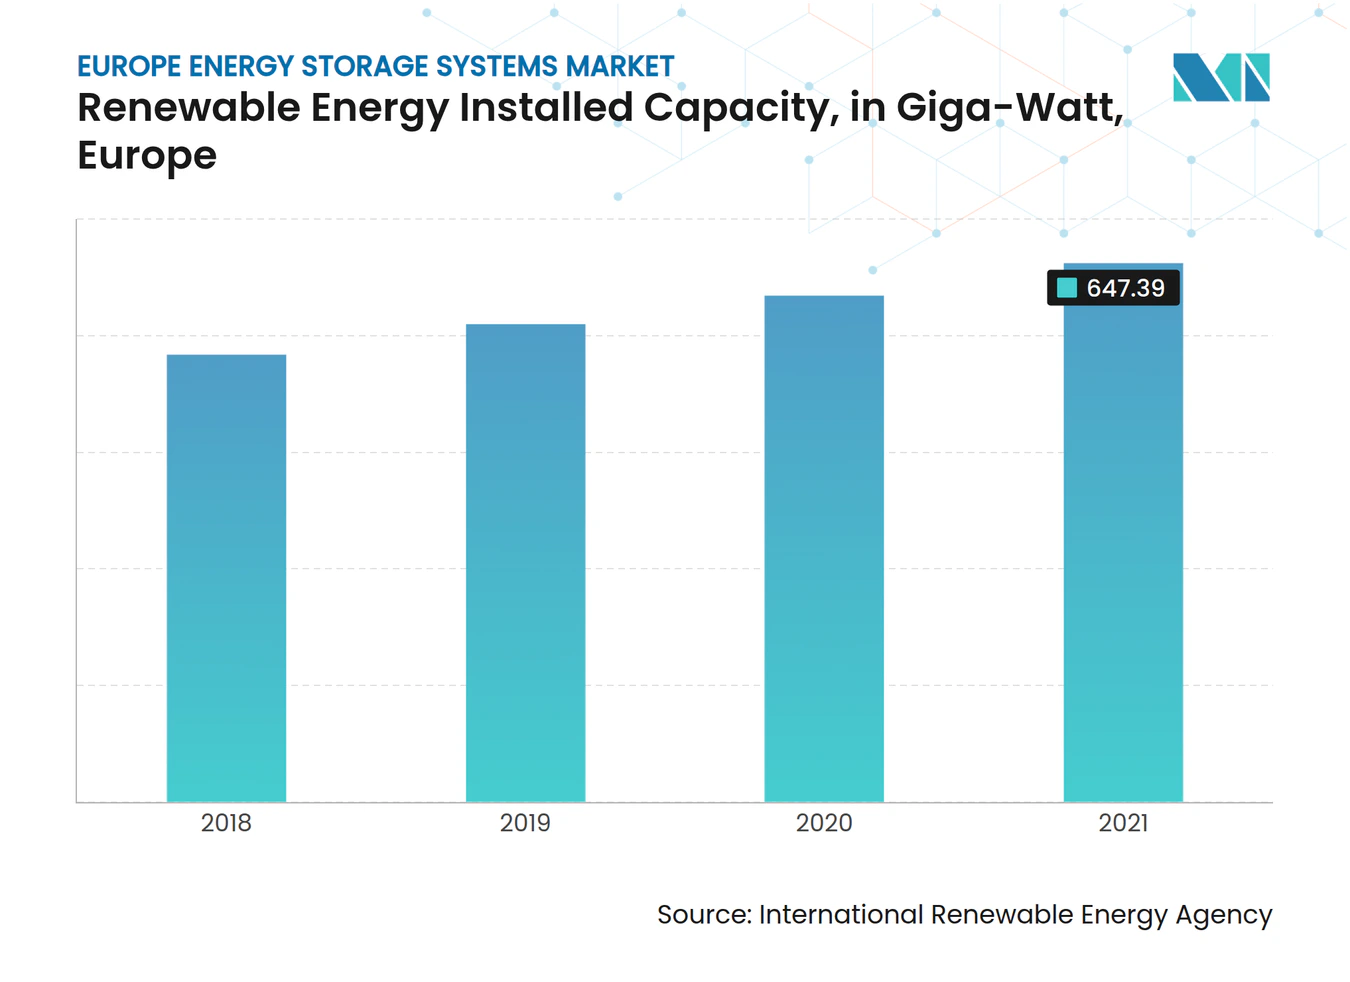
- 再生可能エネルギー源の設置はヨーロッパで大幅に増加しています。2021年のヨーロッパにおける再生可能エネルギー設備容量は647.39GWであり、2017年の512.78GWと比較して26.25%の成長率を示しています。予測期間中も同様のトレンドが継続すると見込まれています。
- さらに、ロシアのウクライナ侵攻を受け、多くの欧州連合(EU)加盟国がロシア産天然ガス輸入への依存度を低減するために再生可能エネルギーの導入加速計画を発表しました。ドイツ、オランダ、ポルトガルなどの国々は、再生可能エネルギーの目標を引き上げるか、当初の目標達成時期を前倒ししています。これにより、予測期間中に電池エネルギー貯蔵システムへの需要が増加するでしょう。
- 例えば、2022年2月、電池メーカーSaftは、フランス南部のアンチュニャックにおいて、Noenから8MW/8MWhの電池エネルギー貯蔵システム(BESS)をターンキー方式で納入する契約を受注したと発表しました。この施設は、フランスにおいてRéseau de Transport d'Électricité(RTE)の高電圧送電網に接続された最初の電池エネルギー貯蔵システムと太陽光発電の併設施設となります。Saftは契約締結から10ヶ月以内、2022年春の完成を予定してEPC方式で新しいエネルギー貯蔵システムを建設しています。
- したがって、上記の点を踏まえ、電池セグメントは予測期間中にヨーロッパエネルギー貯蔵市場を支配すると予測されています。

ドイツが市場を支配
- ドイツはヨーロッパおよび世界最大のエネルギー貯蔵市場の一つです。同国のエネルギー貯蔵事業は、野心的なエネルギー転換プロジェクトと2050年までに温室効果ガス排出量を少なくとも80%削減(1990年比)するという目標を背景に、近年大幅に成長しています。さらに、同国は2023年までに原子力発電所を廃止する方針であり、これにより低下する発電能力を補うための再生可能エネルギー開発が加速されています。
- ドイツはすでに再生可能エネルギー開発の最前線に立っています。ドイツ政府は、2030年までに国内電力需要の80%を再生可能エネルギーで賄うという目標を掲げています。太陽光発電ならびに陸上・洋上風力発電が再生可能エネルギー生産の主要な柱となる予定です。
- ドイツのエネルギー貯蔵市場は近年大幅な拡大を遂げており、その主な要因は同国の野心的なエネルギー転換プロジェクト「エネルギーヴェンデ」です。電池やその他の貯蔵技術の普及は、ドイツのエネルギー転換に大きな影響を与えることが期待されています。
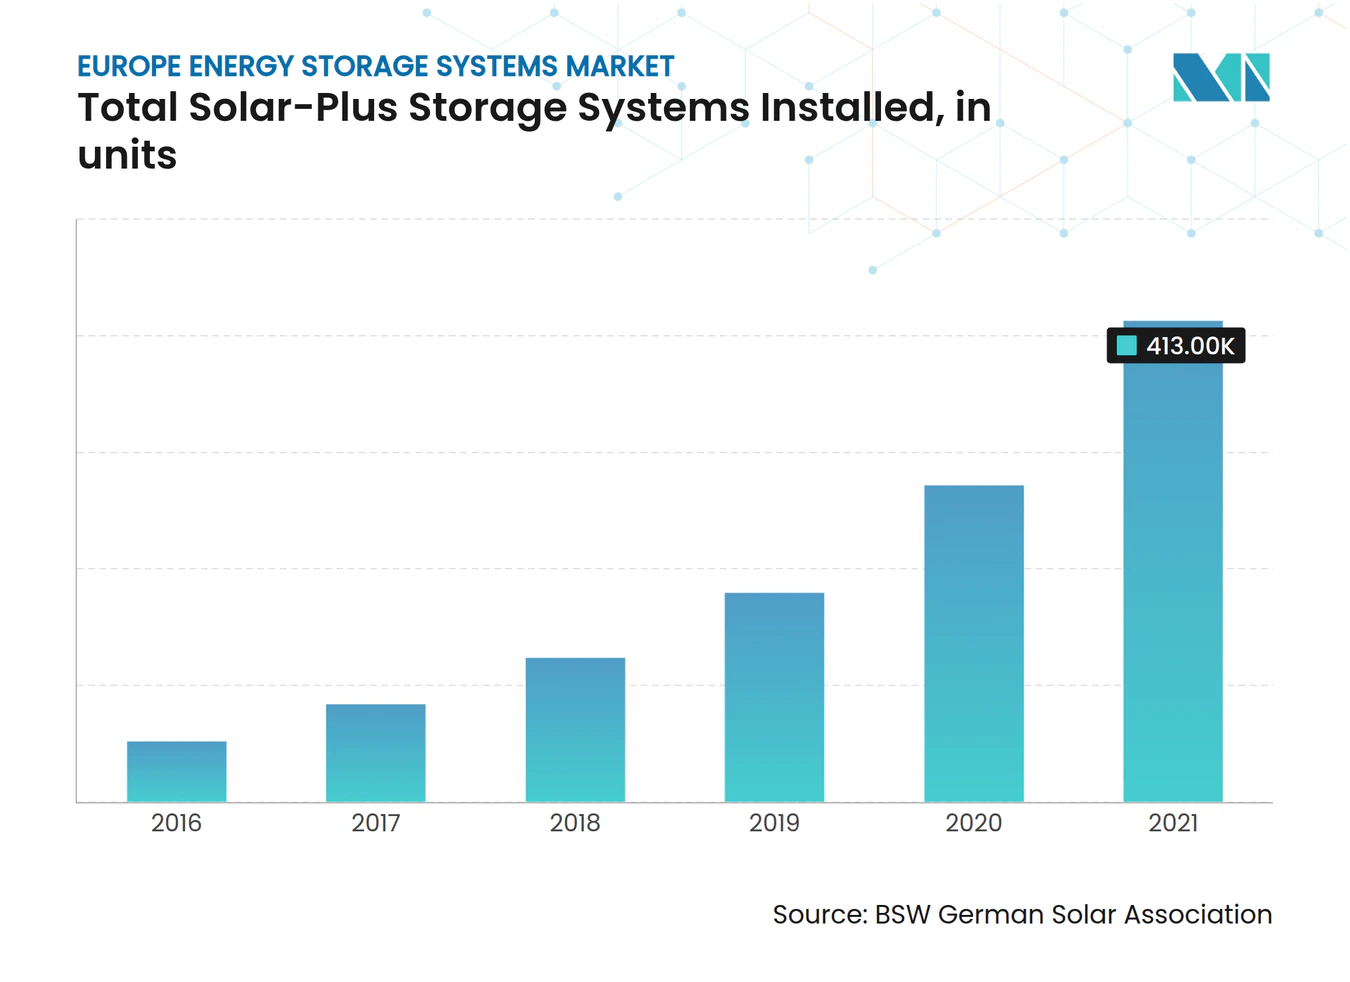
- さらに、高い電力コストと現在のエネルギー危機を背景に、家庭用太陽光貯蔵システムの普及がドイツで増加しており、2021年の新規設置数は約60%増加すると見込まれています。ドイツ太陽エネルギー団体BSWによると、2021年にドイツの家庭によって約141,000台の新規太陽光貯蔵システムが設置され、全国の累積設置数は413,000台に達しました。
- 同国における電池貯蔵の主な推進要因は、消費者向け電子機器やその他の用途での広範な使用によるリチウムイオン電池の急激な価格低下です。過去5年間で同国の電池コストは半分以上に低下しており、このトレンドは今後も継続すると予測されています。
- 国際エネルギー機関(IEA)によると、ドイツでは再生可能エネルギーと貯蔵の組み合わせに対して報奨を与えるイノベーション入札を通じて貯蔵設備の導入が促進されています。2021年および2022年の全落札案件は合計1GW超の設備容量に上り、いずれも太陽光発電と電池貯蔵を組み合わせたプロジェクトでした。
- 例えば、2022年10月、Fluence Energy GmbHとTransnetBW GmbHは、世界最大規模の電池ベースの送電代替エネルギー貯蔵プロジェクトを展開すると発表しました。このプロジェクトは、既存のグリッドインフラの効率を向上させることにより、エネルギーセキュリティを強化し、ドイツのエネルギー転換経路を大幅に支援します。Fluenceが供給する出力250MWの電池ベースエネルギー貯蔵システムは、重要なグリッドハブであるクップファーツェルに設置される予定で、2025年の完成が計画されています。
- したがって、上記の点を踏まえ、ドイツは予測期間中にヨーロッパエネルギー貯蔵市場を支配すると予測されています。
規制環境
EUレベルでは、現サイクルにおけるエネルギー貯蔵政策は、導入促進を目的とした取り組みと、ライフサイクル全体にわたるコンプライアンス要件の両方によって形成されています。2026年6月、欧州委員会はエネルギー貯蔵に関する三者協定を採択し、加盟国、金融、産業界が連携して取り組みを行うことで導入を加速させることとし、加盟国の公約に基づく45GWの容量目標を市場の基軸としています。並行して、欧州委員会は2025年3月に欧州エネルギー貯蔵インベントリを立ち上げ、EU各国の貯蔵レベルを監視するツールとし、計画策定や系統運用の判断を支える可視性を高めています。
製品コンプライアンスもより厳格化しています。規則(EU)2023/1542(電池規則)は電池のバリューチェーン全体にわたる持続可能性および情報開示義務を強化し、統一されたラベリング要件は2026年8月18日から拡大適用されます。許認可および設置場所の選定については、改訂された再生可能エネルギー指令で対応されており、加盟国は2025年5月21日までに系統および貯蔵インフラに必要な区域を地図化することが求められ(第15b条)、貯蔵専用インフラ区域を指定する選択肢(第15e条)もあり、適用される場合には許認可期間を短縮できます。
バリューチェーン分析
欧州のエネルギー貯蔵システムのバリューチェーンは、上流の原材料および電気化学部材(活物質、セパレータ、電解液)から始まり、セル製造、モジュールまたはパック統合、電池管理システム(BMS)およびパワーエレクトロニクス(PCS/インバータ)、コンテナ型システム組立へと続きます。その後、EPCおよび系統連系、フレキシビリティサービスの運用および取引、そして最終的な使用済み電池の回収およびリサイクルへと進みます。電池はシステム経済性の中心を占めており(典型的なBESSの総システムコストの大きな割合を占める)、開発者やインテグレーターは安全設計、制御・ソフトウェア、周波数調整・バランシング・混雑管理用途向けの系統適合性によって差別化を図っています。
現在のバリューチェーンの動向は、欧州製造の深化と輸入部材への依存低減を目指す取り組みも反映しています。EniとSeri Industrial(FIB)の合弁事業は、2025年9月にイタリア・ブリンディジで年間8GWhのLFP電池セルおよびシステム組立施設の許認可手続きを開始し、2025年10月にはブルガリアのInternational Power Supply(IPS)BG EXERON X-BESS工場で生産が開始されました(2026年第2四半期までに年間5GWhの容量を目標)。Energy Storage Europeも2026年3月に産業アクセラレータ法に関する見解を発表し、急激な地域調達要件による短期的な供給混乱を回避することを求めており、また2026年6月のEU三者協定は、導入促進と産業規模拡大を支援するため、産業界、金融、加盟国間の連携行動を示しています。
競合環境
市場集中度
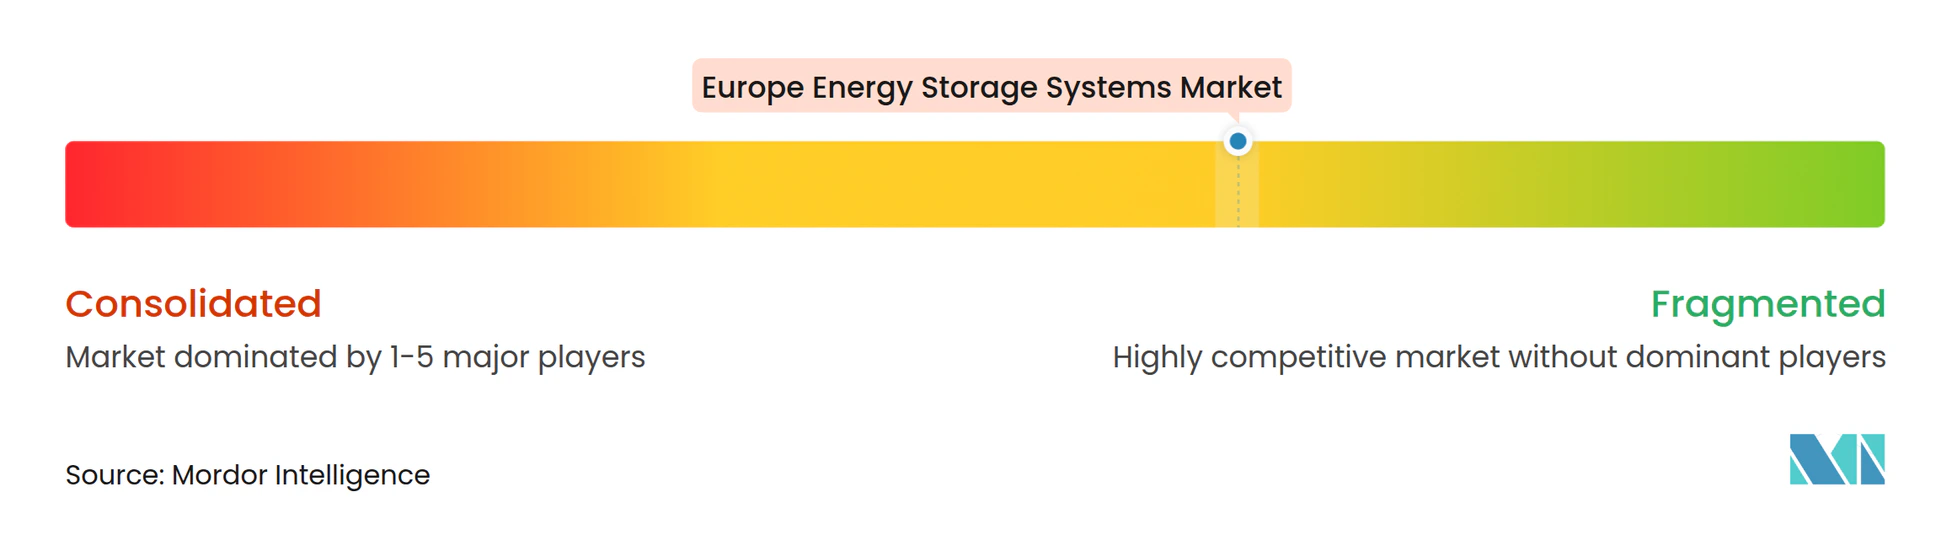
ヨーロッパエネルギー貯蔵システム市場は中程度に分散しています。主要プレイヤー(順不同)には、GS Yuasa Corporation、Contemporary Amperex Technology Co. Limited、BYD Co. Ltd、LG Energy Solution, Ltd.、Samsung SDI Co. Ltd.が含まれます。
ヨーロッパエネルギー貯蔵システム産業リーダー
-
BYD Co. Ltd
-
Samsung SDI Co. Ltd
-
GS Yuasa Corporation
-
Contemporary Amperex Technology Co. Limited
-
LG Energy Solution, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパエネルギー貯蔵システム市場 このレポートでカバーされる企業
- GS Yuasa Corporation
- Contemporary Amperex Technology Co. Limited
- Tesla Inc
- BYD Co. Ltd
- Clarios (Formerly Johnson Controls International PLC)
- Varta AG
- LG Energy Solution, Ltd.
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
市場機会と将来展望
短期的な機会は、EUレベルの導入調整と、資金調達および建設のマイルストーンを進めるユーティリティスケールのプロジェクトパイプラインによって推進されています。2026年6月、欧州委員会はエネルギー貯蔵導入を加速させるための三者協定を発表し、22の加盟国が今後2年間で30~35GWの容量を公約しました。同発表には、貯蔵連動型PPAの拡大(2026年の1.5GWから2028年には4.5GWへ)、および商業・産業用BESS容量の拡大(2026年の9GWhから2028年には24GWhへ)という目標も含まれています。この政策連携は、系統安定性や再生可能エネルギー統合が重要な調達要因となる、系統規模電池システム、制御・ソフトウェア、EPC、系統接続サービスにおける、より大きな対象市場を後押ししています。
プロジェクトの実行と資金調達は、特に大規模スタンドアロンBESSやより広範なポートフォリオについて、複数の欧州市場における見通しをより明確にしています。2026年7月、GIGA Storageはベルギーの700MW/2,800MWhのGreen Turtleプロジェクトについてファイナンシャルクローズに達し、2026年9月に建設を開始しました。ドイツでは、BW ESSが1,000MW/5,700MWhのKlostermansfeldプロジェクトの建設を開始し、TotalEnergiesはKyon Energy経由で11件、789MWのポートフォリオに対し4.4億ユーロの負債資金調達を確保しました。オランダでも投資決定段階で勢いを見せており、Vopakは2026年7月に200MW/800MWhのBESSについてFIDを行いました。これらの動きは、系統制約地域、フレキシビリティ調達枠組み、資金調達可能な契約構造における機会を浮き立たせており、一方で改訂された再生可能エネルギー指令の下での貯蔵専用インフラ区域(第15e条)のような許認可重視の規定は、貯蔵設備の建設を遅らせる可能性のある遅延の削減を目指しています。
最近の産業開発事情 ヨーロッパエネルギー貯蔵システム市場
- 2026年7月:Greenvolt Powerは、ポーランドの600MW/2.4GWhのSiedlce BESSプロジェクトについて、BYD Haohan技術を用いるBYD Energy Storageとの供給契約を締結しました。プロジェクトのタイムラインは2026年第3四半期からの建設開始、2027年末までの商業運転開始を目標としており、ポーランドが新たな大規模BESS需要の中心地となることを強めています。この契約は、高密度ユーティリティプラットフォームの欧州系統サービスプロジェクトへの浸透が続いていることも示しています。
- 2026年6月:CATLはドイツ・ミュンヘンでTENERナトリウムエネルギー貯蔵システムを発表し、ナトリウムイオン貯蔵を国際市場向けの商用BESS製品ラインとして位置付けました。この発表は、材料供給リスクやライフサイクルに関する考慮事項に注目する開発者にとって、リチウムイオンを超えた技術選択肢を広げるものです。また、サプライヤーが次世代の定置型貯蔵プラットフォームの発売市場として欧州を利用していることも示しています。
- 2025年9月:EniとSeri Industrial(FIB)は、イタリア・ブリンディジで年間8GWhのLFP電池セルおよびシステム組立工場の許認可手続きを開始し、Eni Storage Systems合弁事業を前進させました。許認可段階への移行は、地域のセルおよびシステム製造能力の拡大、および欧州インテグレーターのリードタイム短縮への一歩となります。このプロジェクトは、エネルギー・産業政策目標に向けて貯蔵サプライチェーンの一部を現地化する広範な取り組みにも合致しています。
ヨーロッパエネルギー貯蔵システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州全域に設置・運用されているエネルギー貯蔵システムから生じる収益を対象としており、これらはエネルギーを貯蔵し、後に放出して電力システム全体の供給と需要のバランスを取るために用いられます。
対象範囲外:上流の原材料採掘、一般的な発電設備、およびエネルギー貯蔵システムの一部ではない単独の送配電資産は対象外としています。
セグメンテーション概要
- 技術
- 電池
- 揚水発電(PSH)
- 熱エネルギー貯蔵(TES)
- フライホイールエネルギー貯蔵(FES)
- その他
- エンドユーザー
- 住宅用
- 商業・産業用
- 地域{市場規模および需要予測(地域のみ)2028年まで}
- ドイツ
- 英国
- フランス
- イタリア
- オーストリア
- スイス
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
モデルの初期構造を構築するにあたり、まず、貯蔵容量がどの程度追加されているか、またその理由を説明するのに役立つ公開のエネルギー・電力システムデータを使用しました。共通の参照点には、エネルギーバランスに関するEurostat、系統および電力系統指標に関するENTSO-E、政策および市場メカニズムの最新情報に関する欧州委員会および各国の規制当局、貯蔵および再生可能エネルギーの背景情報に関するIEAの出版物などが含まれます。
また、典型的なシステム価格、プロジェクトのタイムライン、系統サービス、再生可能エネルギー統合、バックオブメーターのニーズなどの用途を把握するため、企業の年次報告書、投資家向け説明資料、プロジェクト発表、信頼できる報道内容も確認しました。整合性を高める場合には、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および特定の設備カテゴリーに関する輸出入の出荷レベルのデータベースの抜粋を提供する有料サブスクリプションと、公開情報とを照合しました。これらの例はすべてを網羅するものではなく、データの収集、仮定の確認、ギャップの明確化のために、他にも多くの公開情報源および有料情報源を利用しました。
一次インタビューおよび調査
一次調査は、実際に発注されているものと単に発表されているだけのものの違い、そしてプロジェクト規模や契約タイミングに応じて価格がどのように変動しているかについて、デスクリサーチによる見解を検証するために用いられました。欧州全域のシステムサプライヤー、開発者、EPCパートナー、電力会社、大手商業・産業用購入者をバランスよく取り上げてヒアリングを行い、現地市場の動向が異なる場合には仮定を調整できるようにしました。これらの議論から得られた情報は、短期的な導入ペース、現実的な平均販売価格(ASP)の推移、主要用途間の需要の分布を確定する上で役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):13% |
| ミッドティア:46% | 部門・事業リーダー:43% |
| 中小プレーヤー:22% | マネージャー:44% |
市場規模算定と予測
規模算定は、系統からの信号、政策メカニズム、および公表されている導入トラッカーから国別の貯蔵導入量とプロジェクトパイプラインを再構築するトップダウン方式から始まり、それを現実的なASP範囲を用いて収益に変換します。この結果は、サプライヤーの収益に関する背景情報、抽出したプロジェクトコストの確認、ASPと展開容量の時系列計算といった選択的なボトムアップ的推定によって裏付けており、これはあるデータ系列が過大に見える場合に合計値を調整する助けとなります。
モデルで使用された主要な入力データには、新規貯蔵容量の追加および運転開始スケジュール、電池と他の貯蔵技術との比率、典型的なプロジェクト期間および出力対容量比のサイジング、発表・受注された入札量、システム規模および納入年ごとに観測されたASPの推移などが含まれます。予測にあたっては、政策支援、系統サービス市場のルール、接続待ちの状況によってタイミングが変化する可能性があるため、シナリオ分析を用い、インタビュー対象者が今後数年間で最も可能性が高いと考えるシナリオに重みを付けました。小規模国のプロジェクトや価格データが不足している場合には、再生可能エネルギーの導入状況、系統制約指標、既知の入札活動に関連する類似国のベンチマークを用いてギャップを補い、検証段階で仮定を再確認しました。
データ検証および更新サイクル
出力結果は複数のチェックを通じて検証しており、まず、再生可能エネルギーの追加、系統フレキシビリティの必要性、発表された入札・オークション結果などの独立した指標との整合性検証から始めます。急激な変動があった場合は、それが一時的な大規模プロジェクト、政策変更、あるいはデータのタイミングの問題によるものかどうかを国別に確認し、その上で仮定を修正します。
最終承認の前に、モデルおよび主要な仮定は段階的なアナリストによるレビューを受け、価格や運転開始のタイミングが市場実態と食い違っているように見える場合には回答者に再度連絡を取ります。本レポートは毎年更新され、大規模な政策改訂、大規模な入札ラウンド、大きなコスト変動など重要な出来事が発生した場合には中間更新を行います。納品直前には、クライアントが最新の見解を確実に受け取れるよう最終確認を行います。
Mordor Intelligenceによる欧州エネルギー貯蔵システム市場規模と他の公開推定値との比較
欧州のエネルギー貯蔵に関する公開されている市場価値は、プロジェクトの状況を判断する締切日、通貨換算の月、プロジェクト規模ごとのシステム価格の平均化方法が発行元ごとに異なるため、一致しないことがよくあります。これらの基本的な入力条件が変わると、同じ導入状況であっても収益総額が大きく異なる結果になり得ます。
私たちの作業では、最も大きな変動要因は通常、規模算定年について運転開始済みかつ資金確約済みのプロジェクトのみを計上するか、それとも初期段階のパイプラインを一部収益として扱うかという点であり、後者は短期的な価値を過大に見せる傾向があります。外国為替レートのタイミングやASPへのアプローチ(スポット価格か契約納入年価格か)も重要であり、これらの項目はMordor Intelligenceが適用する定められた更新サイクルおよび分散チェックによって最新の状態に保っています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.63 B (2026) | |
| シンジケート発行元A | USD 43.08 B (2025) | 関連するバリューチェーンの収益や初期段階のパイプラインを含み得る、より広範なエネルギー貯蔵の範囲を用いており、対象年もここで使用している規模算定年とは異なります。 |
| シンジケート発行元B | USD 39.38 B (2024) | より広い市場境界と異なる基準年に依拠しており、これにより古い価格水準が運転開始タイミングに整合していない容量の仮定と組み合わされる可能性があります。 |
数値のばらつきは、主に対象年の選定の違いと、何が対象内収益として扱われ、何がパイプライン情報として扱われるかの違いによって説明されます。規模を特定可能な導入状況および価格の入力データに結び付け、その上で市場参加者と共に異常値を再確認することにより、状況が変化した際にも追跡・再現しやすい市場の見解を得ることができます。
レポートで回答される主な質問
現在のヨーロッパエネルギー貯蔵市場規模はいくらですか?
2026年のヨーロッパエネルギー貯蔵市場規模は120億6,300万米ドルと推定されており、予測期間(2026年~2031年)中にCAGR 17.62%超を記録する見込みです。
ヨーロッパエネルギー貯蔵市場の主要プレイヤーは誰ですか?
BYD Co. Ltd、Samsung SDI Co. Ltd、GS Yuasa Corporation、Contemporary Amperex Technology Co. LimitedおよびLG Energy Solution, Ltd.が、ヨーロッパエネルギー貯蔵市場で事業を展開する主要企業です。
このヨーロッパエネルギー貯蔵市場レポートは何年分をカバーしていますか?
本レポートは、ヨーロッパエネルギー貯蔵市場の過去市場規模として2020年、2021年、2022年、2023年、2024年および2025年をカバーしています。また、2026年、2027年、2028年、2029年、2030年および2031年のヨーロッパエネルギー貯蔵市場規模を予測しています。