
英国ファサード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
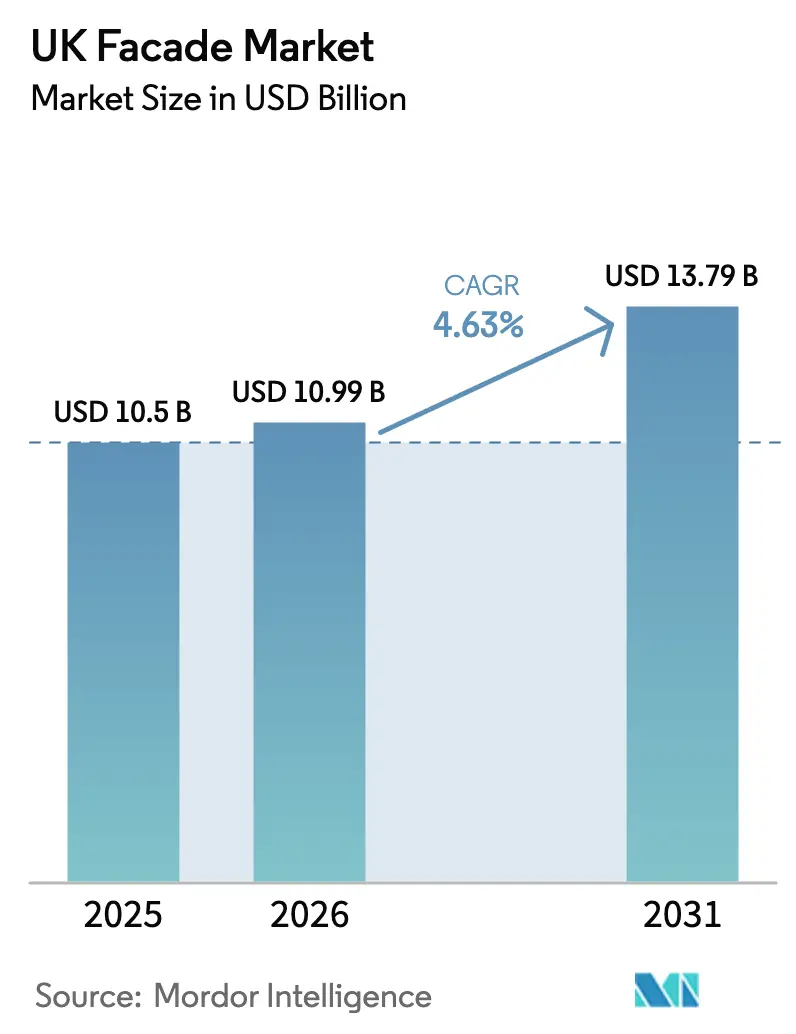
| 基準年の市場規模 (2025) | 10.5 十億米ドル |
| 市場規模 (2026) | 10.99 十億米ドル |
| 市場規模 (2031) | 13.79 十億米ドル |
| 成長率 (2026 - 2031) | 4.63 % |
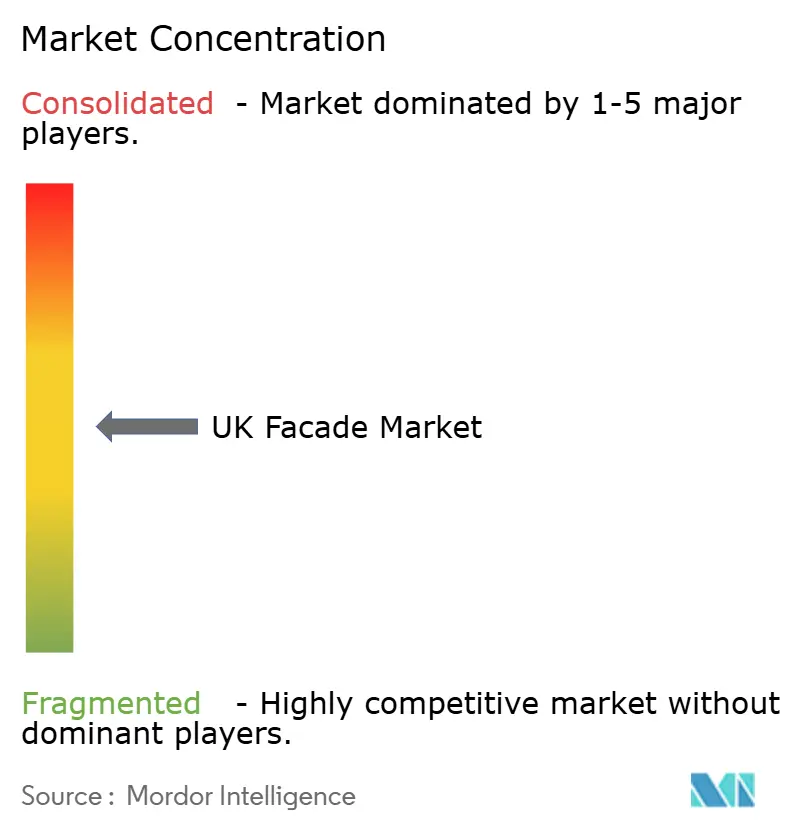
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ファサード市場分析
2026年における英国ファサード市場規模は、USD 109億9,000万と推定されており、2025年のUSD 105億から成長し、2031年にはUSD 137億9,000万に達すると予測されており、2026年〜2031年の期間に4.63%のCAGRで成長します。グレンフェル事件後の安全改革の急速な進展、ネットゼロに向けた外壁義務化、およびデータセンター建設パイプラインからの需要拡大が成長を支えています。デベロッパーは今や、初期コスト削減よりも不燃性かつ熱効率の高いファサードを優先しており、省エネ材料に対する付加価値税(VAT)軽減措置の延長が建物一体型太陽光発電システム(BIPV)の普及を加速させています。イングランドが支出をリードしていますが、ウェールズはカーディフでの大規模複合用途開発案件を背景に最も成長の速い地域となっています。競争力学はコンプライアンス資格を重視する方向へとシフトしており、Saint-GobainによるOVNIVERのUSD 8億1,500万規模の買収やKingspanの断熱材事業拡大は垂直統合戦略を示しています。同時に、2028年までに25万1,500人の建設労働者が不足するという状況が、現場での労働集約度を低減するモジュール式オフサイトファサードの普及を促進しています[1]建設産業訓練委員会、「CSN産業展望2024-2028年」、citb.co.uk
主要レポートのポイント
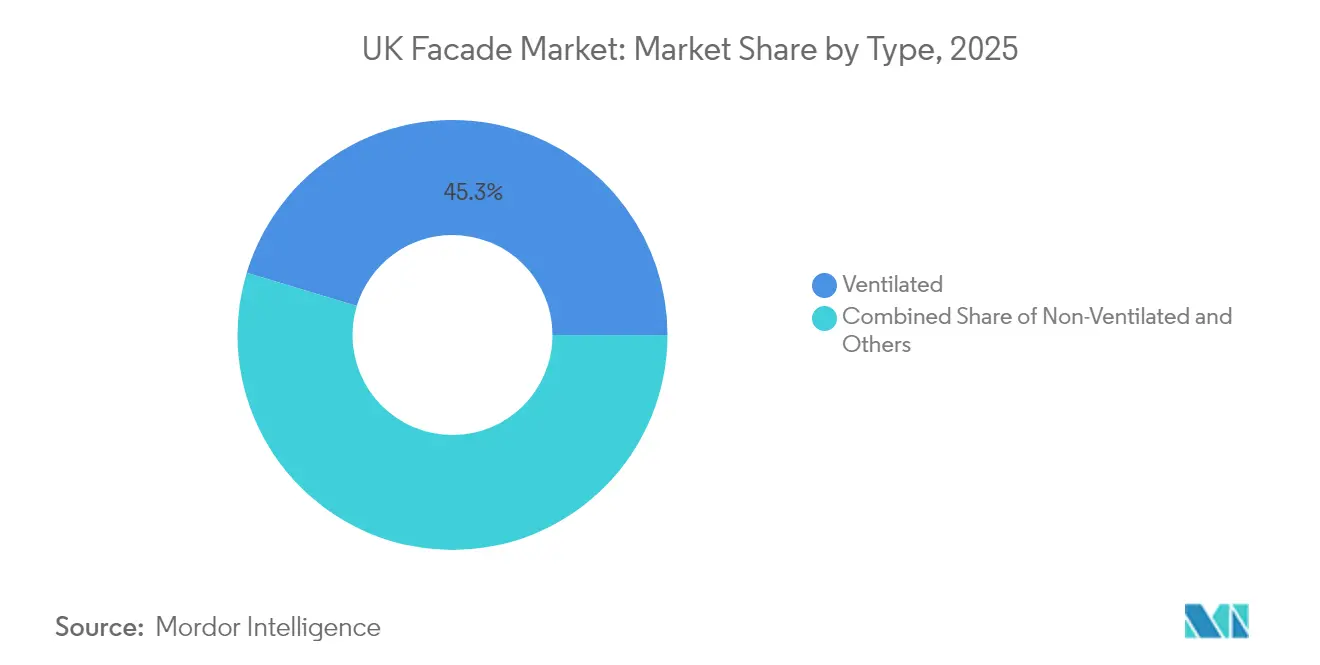
- ファサードタイプ別では、通気式システムが2025年における英国ファサード市場シェアの45.32%を占めており、2026年〜2031年にかけて7.65%のCAGRで拡大しています。
- システム構成別では、レインスクリーンクラッディングが2025年の収益において32.74%でトップとなり、ユニタイズドカーテンウォールは2026年〜2031年にかけて8.47%のCAGRで最も速い成長を示しています。
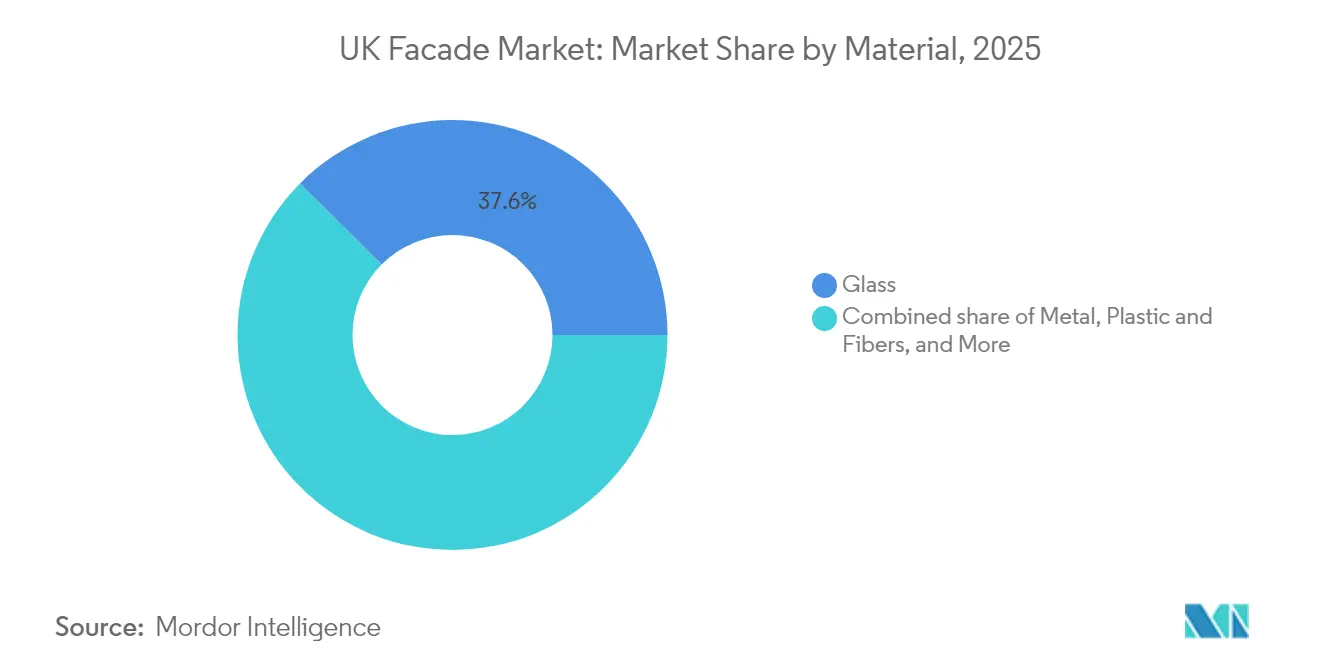
- 材料別では、ガラスが2025年における英国ファサード市場規模の37.55%のシェアを保有しており、その他セグメントは2027年3月まで有効なVAT免除に支えられ、年率12.1%で拡大しています。
- 施工別では、改修・改装用途が2026年〜2031年にかけて8.66%のCAGRで成長しており、2025年の新築プロジェクトのシェア60.35%に対し、ロンドンの「改修優先」政策が牽引しています。
- エンドユーザー別では、商業用建築物が2025年の英国ファサード市場の53.22%を占めており、データセンター需要がセグメントを2026年〜2031年にかけて6.98%のCAGRで押し上げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国ファサード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グレンフェル事件後の再外装工事の急増 | +1.2% | イングランド中心、ウェールズ・スコットランドへの波及 | 中期(2〜4年) |
| 2050年ネットゼロに向けた外壁義務化 | +0.8% | グローバル | 長期(4年以上) |
| モジュール式オフサイト建設の普及 | +0.6% | イングランド、スコットランド | 中期(2〜4年) |
| データセンター建設ブーム | +0.5% | イングランド中心、スコットランドの一部拠点 | 短期(2年以下) |
| BIPVファサードを活性化するVAT軽減措置 | +0.4% | イングランド、ウェールズ、スコットランド | 短期(2年以下) |
| ロンドンの「改修優先」政策 | +0.2% | ロンドン、イングランドの一部主要都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グレンフェル事件後の再外装工事の急増
2022年建物安全法(Building Safety Act 2022)は、2025年4月時点で11メートルを超える住宅用集合住宅のうち5,052棟に安全でないクラッディングが存在することを特定し、そのうち2,477棟はすでに改修工事が進行中です[2]英国平準化・地域振興省、「建物安全改修月次データ公表」、gov.uk。第一審判所の裁定は、今や「中程度」の火災リスク評価でさえ許容されないと判断しており、責任リスクの範囲が拡大しています。保険会社は可燃性ファサードを補償対象から除外しており、実質的にA1等級システムの採用が義務化されています。改修工事に対するVAT控除も、アップグレードコストをさらに低減しています。これにより、認証済みの不燃製品ポートフォリオを持つ既存サプライヤーが突出した需要を獲得しています。
2050年ネットゼロに向けた外壁義務化
2025年に施行予定の将来住宅基準(Future Homes Standard)は運用時炭素の大幅削減を義務付けており、ロンドンでは1,000m²を超えるプロジェクトに対してライフサイクル全体の炭素アセスメントが義務付けられています。研究によると、ガラスはファサードの具現化炭素の最大60%を占めており、メーカーは高リサイクル含有量のガラス製品の開発を進めています。[3]アラップ、「ファサードのカーボンフットプリントの理解」、arup.com政府によるデータセンターの国家的に重要なインフラとしての位置付けが計画承認のタイムラインを短縮する一方で、エネルギー性能基準が厳格化されています。公共部門のBREEAM「エクセレント」認証の閾値は、カーディフのヴェリンドレがんセンターに象徴されるように、ファサードの脱炭素化が鍵となっています。
モジュール式オフサイト建設の普及
政府の調査研究は、容積モジュラー工法が製造設計の早期意思決定と組み合わさることで品質リスクを軽減し、工期を短縮することを明らかにしています。2028年までに追加で25万1,500人の労働者が必要とされる労働力不足が、工場製作ファサードの採用を促進しています。高層建築における自動化に関する研究は、ファサードモジュールの幾何学的精度の向上と接合部の堅牢性を確認しています。データセンターのデベロッパーはパフォーマンスを損なうことなく納期を圧縮できるため、この工法の採用をリードしています。[4]XYZ Reality、「2025年データセンタートレンド」、xyzreality.com
データセンター建設ブーム
イングランドのテクノロジーコリドーには、ブライスに総額GBP 100億(USD 130億)のAIキャンパス、ハートフォードシャーに総額GBP 37億5,000万(USD 50億6,000万)のハイパースケールサイトが立地しており、高い熱負荷に対応できる高性能ファサードが求められています。欧州のデータセンター需要は2030年までに電力グリッド需要を160%拡大させる見込みであり、エネルギー効率の高い外壁に対する要求が強まっています。ファサードシステムは現在、内部温度を制御しながら厳格なPUE(電力使用効率)目標を満たすために、スマートシェーディングおよびパッシブ冷却機能を統合しています。エッジコンピューティングの展開も、既存の都市部建物の外殻に適用可能な改修ソリューションの需要を喚起しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム・ガラスの価格変動 | -0.7% | グローバル | 短期(2年以下) |
| 認定ファサード労働者の不足 | -0.5% | イングランド中心、スコットランド、ウェールズ | 中期(2〜4年) |
| 可燃性システムに対する保険除外 | -0.3% | イングランド、ウェールズ、スコットランド | 短期(2年以下) |
| 具現化炭素上限規制(ロンドン計画) | -0.2% | ロンドン、イングランドの一部主要都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム・ガラスの価格変動
エネルギー集約型のアルミニウム製錬は、変動する供給動態と地政学的な貿易リスクに直面しており、それがファサード予算に波及しています。英国の建設資材指数は2024年6月時点で前年比2.0%の下落を記録しているものの、スポット価格は依然として不安定であり、長期ファサード契約のコスト計画を複雑にしています。板ガラスメーカーは、計画外の生産停止による損失が1分あたりGBP 100万(USD 135万1,000)に達する事態を防ぐために、自動化への投資を進めています。
認定ファサード労働者の不足
2029年までに必要とされる追加建設労働者25万1,500人のうち、政府が資金を提供する訓練生はわずか6万人に過ぎず、技能不足が長期化しています。ファサード施工業者は今や、建物安全法の規制の下で能力を証明することが求められており、利用可能な人材プールが縮小しています。ヒートポンプ工学の人材不足は、建物外皮スキルの広範な不足を浮き彫りにしています。したがって、現場での労働を削減するプレファブリケーションされたユニタイズドシステムが仕様採用において優先されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:通気式システムが性能革新を牽引
2025年において、通気式システムは英国ファサード市場シェアの45.32%を占めており、2031年までに7.65%のCAGRで成長する見込みです。その空洞設計は火災の延焼を抑制し、熱調節を強化するものであり、建物安全法への適合とネットゼロ目標という二つの優先事項に合致しています。これらは英国ファサード市場における事実上すべての入札を形成しています。この技術は、埋め込みセンサーとAI駆動のルーバーを使用してアクティブなエネルギー消費なしに日射取得を調節する、seeleのISOshade®などのスマートモジュールへと進化しています。居住中の住宅タワーへの通気式改修に対する需要も高まっており、VAT軽減措置と保険インセンティブを活用して可燃性クラッディングを置き換えています。保険会社が引受基準を厳格化するにつれ、デベロッパーはますます通気式システムをアップグレードではなく基本的なソリューションとして位置付けるようになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能


ファサードシステムタイプ別:ユニタイズドの革新がレインスクリーンの支配に挑む
レインスクリーンクラッディングは2025年における英国ファサード市場収益の32.74%を獲得し、その汎用性と実証済みのA1等級アセンブリを反映しています。しかしながら、ユニタイズドカーテンウォールは2031年までに8.47%のCAGRで拡大しており、工場管理品質と英国ファサード市場における労働力不足に対応するより迅速な施工によって推進されています。メーカーはシステム間の境界を曖昧にしており、ハイブリッドなユニタイズド・レインスクリーンソリューションはレインスクリーンの美的自由度とユニタイズドパネルの速度上の利点を約束しています。CWCT認定モックアップは現在ほとんどの高層プロジェクトで義務付けられており、最悪ケースの荷重シナリオ下でユニタイズドアセンブリ全体を試験できるサプライヤーが有利な立場にあります。モジュラービルダーがベイサイズを標準化するにつれ、ユニタイズドパネルはデフォルトのインターフェースとなりつつあります。
材料別:BIPVガラスが従来の仕様を刷新
2025年においてガラスは英国ファサード市場規模の37.55%を占めていますが、その他セグメントはVAT免除とネットゼロへのコミットメントにより年率12.1%で拡大しています。ビトロのSolarvolt™パネルおよびガーディアン・MLシステムのソーラー窓は、最大33 Wp/m²の発電をしながら採光します。ヨーク大学の研究は、垂直両面アレイが冬季に24.5%の発電量増加をもたらすことを報告しており、これは北緯地域において顕著な優位性となっています。金属は防火性能の面で引き続き重要であり、プラスチックは保険除外の増加に直面しています。デベロッパーはリサイクル含有量の高い低炭素アルミニウムをますます指定するようになっており、生産者はクローズドループの供給モデルへと移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能
施工別:改修加速が市場ダイナミクスを変革
2025年の施工においては新築が60.35%を占めていますが、ロンドンの「改修優先」義務化とライフサイクル炭素上限が建物再利用を優遇することで、改修需要は2031年まで8.66%のCAGRで成長すると予測されています。改修プロジェクトは、改修工事に対するVAT控除を活用してファサードのアップグレードに資金を充当しています。改修の波は、既知でない基盤条件や可変的な床高さに対応できる柔軟なパネル化システムを必要としています。詳細なデジタル調査とパラメトリックパネル化を提供するサプライヤーは、テナントの業務中断を最小化することをクライアントが求める中でシェアを拡大しており、これも英国ファサード市場における競争上の差別化要因となっています。
エンドユーザー別:商業セクターがイノベーション採用をリード
2025年において商業用建築物は英国ファサード市場収益の53.22%を占めており、ハイパースケールデータセンタープロジェクトとESG主導のオフィス改修に支えられ、2031年まで6.98%のCAGRで拡大する見込みです。デベロッパーは、運用時炭素を削減し居住者の快適性を向上させるBIPVおよびインテリジェントファサードに対してプレミアム価格を受け入れています。
住宅需要は量的には豊富ですが価格感応度が高く、社会的な家主はしばしば安全性と予算の両方の制約を満たすために標準化された通気式パネルを採用しています。産業・機関向けセグメントは、爆発耐性や放射線遮蔽ファサードといったニッチなイノベーションを採用していますが、全体支出に占める割合は小さくなっています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能
地域分析
2025年における英国ファサード市場収益の69.45%はイングランドが生み出しており、ロンドンの厳格なライフサイクル炭素ルールと高層プロジェクトの高い集積度によって牽引されています。データセンターやライフサイエンスキャンパスを優先的に承認する計画改革がさらに南東部への支出を集中させていますが、地域当局が同様の安全基準を採用しており、コンプライアンス主導の需要が全国に広がっています。
ウェールズは2031年まで6.28%のCAGRで最も速い成長を示しています。カーディフの50階建てタワーとヴェリンドレがんセンターは、BREEAM「エクセレント」の目標に沿った高度なファサードを必要とする大型プロジェクトの代表例です。承認サプライヤーの80%が地元企業であるFfrâm24フレームワークは、ウェールズのプロジェクトにおけるサプライチェーンの強靭性を高めています。スコットランドは、ダナード・センターコンサートホールや大学拡張工事などの公共領域への投資からファサードの安定した需要を維持していますが、より厳格な公共支出監視のもとにあります。107棟を対象とした単一建物評価パイロットは、資金が明確化され次第、改修パイプラインを解放することが期待されています。北アイルランドは、2024年半ば以降に四半期ごとの建設生産高が安定していることを踏まえ、一貫しているものの相対的に小規模な量を記録しています。
規制環境
英国のファサード市場は、グレンフェル火災後の改革とビルディング・セーフティ・レギュレーター(BSR)の枠組みによって形成された、より厳格化された建築安全性およびエネルギー性能要件のもとで運営されている。外壁に関する防火安全性の期待値は、Approved Document B(火災安全)に基づくもので、住宅を対象とするVolume 1と住宅以外の建物を対象とするVolume 2の両方において2025年および2026年の改正を通じて更新され、火災の延焼およびファサードシステムのコンプライアンス文書の品質に対する精査を強化している。
エネルギーおよびカーボンの分野では、Future Homes and Buildings Standards(FHBS)がThe Building Regulations etc. (Amendment) (England) Regulations 2026(S.I. 2026/335)を通じて実施されている。Approved Document Lの2026年版はPart Lを「エネルギーおよび温室効果ガス排出量」として再構成し、新たな機能要件(L3を含む)を導入している。これにより、高性能かつ低漏気性の外皮、および住宅や住宅を含む建物における敷地内の再生可能電力発電との統合の重要性が高まり、ガラス、断熱材、システム組立に対する仕様上のプレッシャーが増大している。
バリューチェーン分析
英国のファサードのバリューチェーンは、上流の材料インプット(板ガラス、アルミニウム、断熱材、シーラント、固定金具)からシステム設計・製造(カーテンウォール、レインスクリーン、通気式ファサード、窓・ドア)へと続き、その後物流、現場施工、試験・引き渡し、ライフサイクルサービスへと展開する。システムハウスや大手サプライヤーは、規制要件および性能要件を試験済みで保証可能な組立品へと変換する上で中心的な役割を果たす。Schuco UK(ファサードおよびフェネストレーションシステム)、Kingspan Insulated Panels UK(断熱パネルおよび熱技術)、Saint-Gobain Glass UK(板ガラスおよびコーティング・積層ガラスソリューション)などの市場参加者は、設計支援から製品供給まで幅広くカバーしている。
ミッドストリームおよびダウンストリームの活動は、専門能力、ガイダンス、技術採用に影響を与える専門・業界団体によって調整されている。CIBSE傘下のSociety of Facade Engineering(SFE)はファサードエンジニア向けの研修や知識共有を支援し、一方でFlat Glass Manufacturers Association(FGMA)およびINCA(外壁断熱)は、コンプライアンス主導の改修や新築の外皮に不可欠な製品カテゴリーに関する業界調整を提供している。Construction Industry Council(CIC)は、基準、能力、政策議論を結びつける業界横断的なフォーラムとして機能し、設計者、施工業者、メーカーが調達に対する影響を強めつつある建築安全性および気候変動への期待に合わせて連携することを支援している。
競争環境
英国ファサード市場は中程度に集中しており、上位5社が合計収益の約48%を占め、最近のM&A活動はさらなる統合を示唆しています。Saint-GobainによるUSD 8億1,500万規模のOVNIVER買収は不燃製品ラインナップを拡大し、KingspanによるSteico買収はバイオベースの断熱材能力を強化しています。ForterroによるBMグループおよびOrgadataの連続買収は、窓とファサードの統合されたデジタル設計から製造へのワークフローの推進を示しています。
現在の競争上の価値提案は、サードパーティ認証、サプライチェーンの透明性、サービスのバンドル化(設計支援、デジタルツイニング、現場品質管理)に依存しています。Kingspanは2020年以降、スコープ1および2の排出量が65%削減されたことを報告しており、脱炭素化の実績が入札成功を左右することを示しています。一方、中堅プレーヤーはSchücoとスカイライン・ウィンドウズの提携に見られるように、テスト済みかつ規制対応済みのアセンブリへのアクセスを得るために国際的なシステムハウスとの提携を進めています。技術的差別化は、BIPV統合、AI対応シェーディング、および従来の労働力の一部で施工可能なプレファブリケーションされた容積式ファサード「カセット」を中心に展開されています。デジタル製造と低炭素材料に早期投資するサプライヤーは、保険会社と資産オーナーが定量化可能な性能データを要求するにつれ、シェアを拡大することが見込まれます。
英国ファサード産業リーダー
Permasteelisa
Schüco UK
Kingspan Insulated Panels UK
Saint-Gobain Glass UK
AluK (GB) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
コンプライアンス主導の改修・修復は、証明された不燃システムを堅牢な設計支援・施工支援と組み合わせて提供できるサプライヤーにとって中心的な機会であり続けている。Building Safety Act制度、およびApproved Document Bにおける外壁への継続的な注目は、追跡可能な試験証拠、能力ある施工、品質保証への需要を高め、部材のみの供給ではなくシステム全体の責任を提供できるメーカーおよび専門施工業者にとっての機会を生み出している。
脱炭素化要件はまた、厳格化するPart Lの要件を満たすプロジェクトを支援する低エンボディドカーボン材料と高性能な外皮への需要を促進している。S.I. 2026/335を通じてFHBSと並行して実施されるApproved Document Lの2026年版は、住宅セグメントにおける外皮全体の性能および敷地内再生可能エネルギー統合への注目を高め、低炭素アルミニウムプロファイルやBIPV対応ガラスといったソリューションの採用を後押ししている。セクターレベルでは、BSRおよび単一の建設規制当局に向けた政府の方向性を基礎とした、より統合された建設規制アプローチへのガバナンスの変化が、文書化されたコンプライアンスワークフロー、デジタル製品情報、およびファサードエコシステム全体における監査対応可能なサプライチェーンへの重視をさらに高めている。
最近の業界動向
- 2026年6月:Reds10は、ファサードおよびクラッディングの専門企業Mad About Facadesの株式50%を取得し、設計、製造、施工能力をオフサイト建設モデルに統合した。これにより、英国ファサードにおける設計から施工までのオフサイトワークフローと管理が強化される。
- 2026年6月:Reds10 - ファサードおよびクラッディングの専門企業Mad About Facadesの株式50%を取得し、設計、製造、施工能力をオフサイト建設モデルに統合した。この発表は、英国ファサードにおける統合サプライチェーンへのReds10の戦略的推進を強化するものである。
- 2026年5月:Staticusが、ロンドンの60,000平方メートル規模のVista South Bank再開発プロジェクトにおいて、Closed Cavity Façade技術を採用したファサードパッケージの提供を担当する企業として任命された。この任命は、英国の大規模プロジェクトにおける高性能ファサードシステムおよびCCF採用への継続的な需要を示している。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、英国のファサード市場は、建物を保護し、断熱し、仕上げるために使用される外部建築外皮システムの供給および施工価値を対象とし、新築および改修活動全体にわたるクラッディングおよびガラスファサードソリューションを含む。
対象範囲外:内装仕上げ、屋根単独パッケージ、および一般的な構造フレーミングは、ファサードシステムパッケージの一部として販売されない限り対象外とする。
セグメンテーション概要
- タイプ別
- 通気式
- 非通気式
- その他
- ファサードシステムタイプ別
- レインスクリーンクラッディング
- カーテンウォールシステム
- その他
- 材料別
- ガラス
- 金属
- プラスチック・繊維
- 石材
- その他
- 施工別
- 新築
- 改修・改装
- エンドユーザー別
- 商業用
- 住宅用
- その他
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国全体のファサード活動に関する基礎的な需要像を構築し、量および価格を動かす主な要因を特定するために使用された。通常、公的な建設出力および建設パイプラインの兆候から出発し、それをファサード集約度の高い建物タイプにマッピングする。
検討した主要な公開ソースには、英国国家統計局(建設出力および新規受注)などの公式データセットおよび出版物、英国政府の計画および建築安全性ガイダンスページ、公開されている範囲でのBuilding Cost Information Service形式のコスト参照資料、ガラス、金属、クラッディング製品を対象とする英国の業界団体が含まれる。また、企業の年次報告書、投資家向け説明資料、プレスリリース、企業財務・インテリジェンス向けの厳選有料サブスクリプション、特許、および関連するファサード材料の出荷レベルでの輸出入確認も使用した。ここに記載したデスクソースは例示に過ぎず、データ収集、検証、明確化のために多数の追加ソースが参照された。
一次インタビューおよび調査
一次調査は、英国において実際に規定・購入されるものの検証、およびコンプライアンス要件、労働力の可用性、材料構成が変化する際の価格変動の検証に重点を置いた。施工業者、製造業者、施工者、流通業者、建築家、プロジェクト側の調達チームを含む、バリューチェーン全体の関係者と対話を行った。これらの情報は、公開データセットから直接推測することが難しい前提を精緻化するのに役立った。
市場が国別であるため、インタビューは英国の主要な建設ハブに重点を置きつつ、改修プログラムや商業建築サイクルが異なりうる各分権国家間の差異も確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):14% |
| ミドルティア:53% | 機能/部門リーダー:38% |
| 小規模プレーヤー:15% | マネージャー:48% |
市場規模算定と予測
基礎モデルは、英国の建設活動および建設パイプライン指標を、建物タイプおよび施工区分(新築対改修)ごとの対象可能なファサード需要プールに変換するトップダウンアプローチを用いて構築されている。需要プールが形成された後、入札協議および施工業者への確認から収集した観測済みのシステム構成および価格帯を用いて価値に変換される。
数値を現実的に保つため、総計はサンプルプロジェクトの数量見積書確認、サプライヤーおよび施工業者の収益ロジック、および一般的なファサードシステムのサンプル平均販売価格×量といった選択的なボトムアップ近似によって裏付けられた。企業の開示情報またはプロジェクトデータが乏しい場合、ピアグループ比率、施工強度ベンチマーク、および保守的なファサードパッケージ占有率の前提を用いてギャップを処理し、これらは通話で再検証された。
予測は、新規受注および着工の傾向、建築安全性の修復に関連する改修サイクル、建物タイプ別のカーテンウォールとレインスクリーンソリューション間の移行、ガラスおよび金属の材料価格変動、施工コストに影響する労働力の制約など、英国のファサード支出を実質的に動かす変数に結びつけたシナリオ分析を用いて策定された。これらの要因の前提は、インタビューのフィードバックによってストレステストされ、将来見通しが説明可能かつ再現可能であるようにした。
データ検証と更新サイクル
最終シリーズが単一のデータセットまたは単一のインタビュー系列に依存しないよう、出力は複数の段階を通じて確認される。モデルの結果を、建設出力の方向性、主要なファサード材料の輸出入パターン、および入手可能な場合は開示された受注状況やプロジェクト受注などの独立した指標と比較する。
変動が異常に見える場合は、前提レベルで再度検証され、その変化が実際のものかデータのタイミングの問題かを確認するためのフォローアップの通話が行われる。承認前に、別のアナリストがモデル構造、前年比の変動、および構成や価格における段階的な変化を確認する。レポートは毎年更新され、重要な出来事が生じた場合は中間更新が行われ、その後、最新の公開情報が反映されるよう最終的な提供前チェックが実施される。
他の公開推定値と比較したMordor Intelligenceの英国ファサード市場推定値
同じトピックに見えても、計測境界が常に一致しているわけではないため、英国ファサードの公開市場規模は異なる場合がある。差異は通常、ファサードシステムとして計上される範囲、施工が含まれるかどうか、改修作業の扱い方、および通貨換算に選択された年に起因する。
プロジェクトパイプラインの兆候を追跡し、専門家へのフォローアップ通話中に価格帯を更新し、対象範囲をファサードシステムのみに保つことで、Mordor Intelligenceは、より広範な建材総計にしばしば含まれる隣接した建築外皮項目によって膨張していない価値シリーズを導き出している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.50 B (2025) | |
| 業界プレスリリースA | USD 11.90 B (2023) | より早い基準年を使用し、ファサードシステムをより広範なクラッディングおよび外皮パッケージから明確に区別していないため、非システム部材が含まれ、暗示される価格水準が変動する可能性がある。 |
| 建設業界コメンタリーB | USD 10.99 B (2026) | 建設活動からファサードの対象可能な需要への橋渡しを示さずに単一の将来年を推定の基準としているため、新築と改修の構成比や施工価値の扱いが異なる可能性がある。 |
ソース間の差異は主に、範囲の境界、基準年の選択、および施工価値と改修修復の計上方法によって説明される。英国のファサード需要を観測可能な建設活動に結びつけ、プロジェクトおよびチャネルの兆候で検証するモデルは、前提が変化した際に再実行可能な、より明確な数値を生み出す。


レポートで回答されている主要な質問
2026年における英国ファサード市場の規模はどのくらいですか?
英国ファサード市場は2026年にUSD 109億9,000万に達すると予測されており、2031年まで4.63%のCAGRで成長する軌道に乗っています。
最も速く成長しているファサードタイプはどれですか?
通気式ファサードシステムは、安全法令への適合と優れた熱性能に牽引されて7.65%のCAGRで拡大しています。
BIPVは英国の将来のファサードにどのような役割を果たしますか?
建物一体型太陽光発電ガラスは、VAT軽減措置と現地発電を評価するネットゼロ目標に支えられ、年率12.1%で成長しています。
ユニタイズドカーテンウォールがシェアを拡大している理由は何ですか?
工場製作のユニタイズドパネルは施工時間を短縮し、希少な認定労働者への依存を低減することで、8.47%のCAGR予測につながっています。
規制はファサードの調達にどのような影響を与えていますか?
2022年建物安全法とロンドンのライフサイクル炭素ルールは、デベロッパーに対して堅牢な文書を伴う不燃・低炭素ファサードを指定することを義務付けています。
最終更新日:


