
UAEサイバーセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
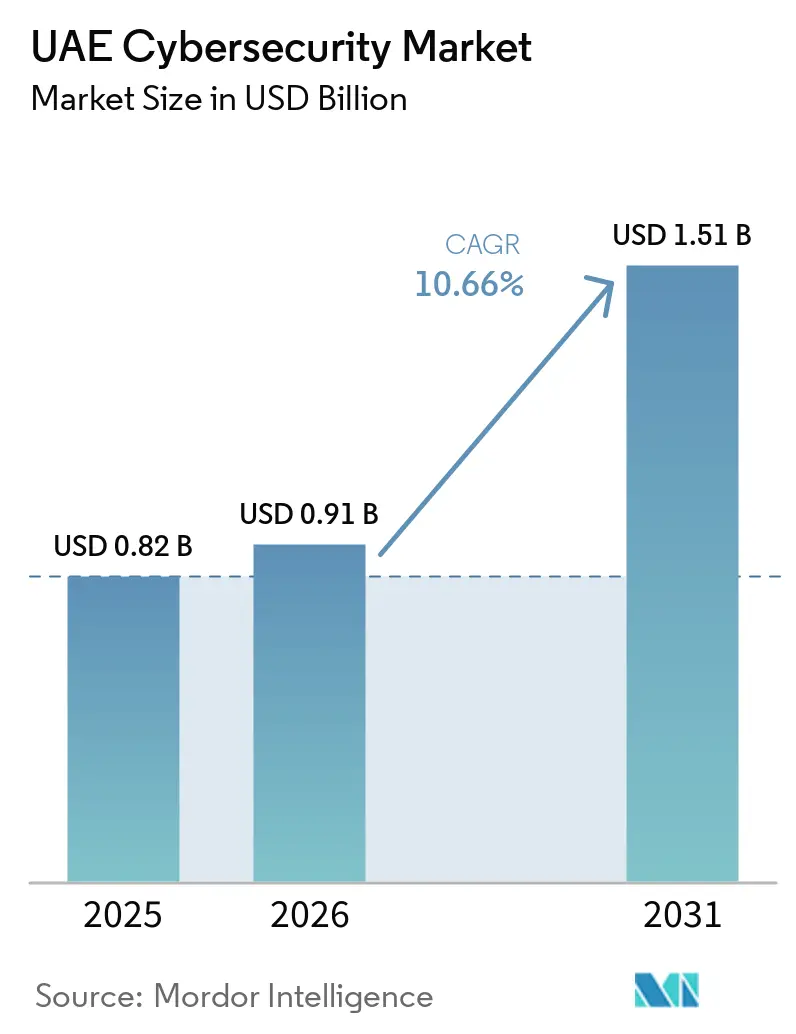
| 基準年の市場規模 (2025) | 0.82 十億米ドル |
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 1.51 十億米ドル |
| 成長率 (2026 - 2031) | 10.66 % |
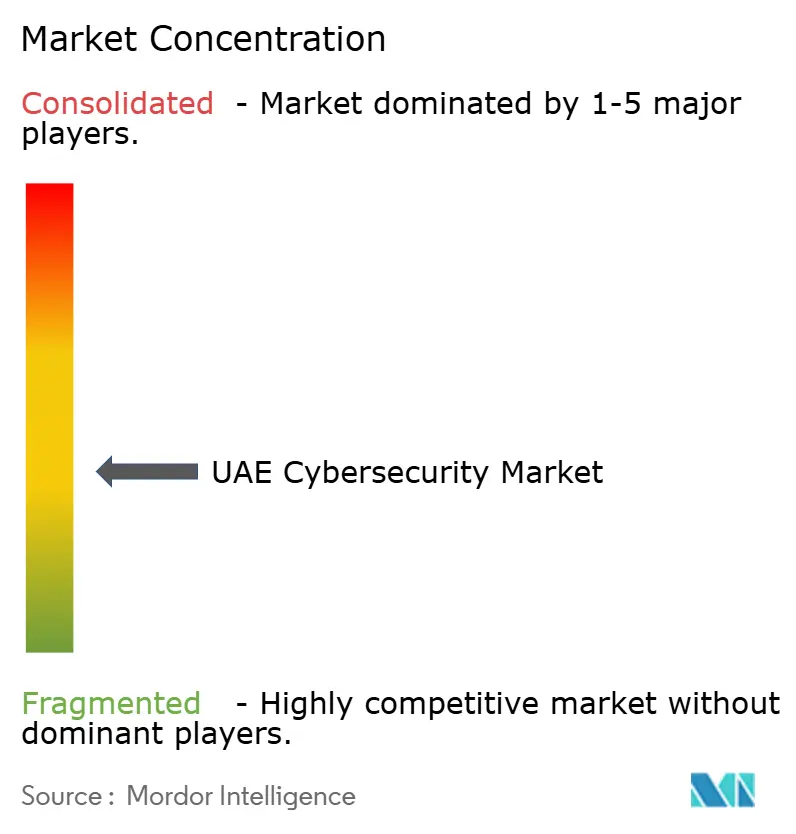
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEサイバーセキュリティ市場分析
UAEサイバーセキュリティ市場規模は2025年に8億2,000万米ドルと評価され、2026年の9億1,000万米ドルから2031年には15億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は10.66%です。主権データに関する規制強化、5Gネットワークの展開、および国家サイバーセキュリティ戦略に基づく20億米ドルの政府支出が調達サイクルを加速させています。規制当局がデータ居住要件を義務付けるなか、国内のセキュリティオペレーションセンターが急増しており、クラウドネイティブアーキテクチャはデジタルトランスフォーメーションのロードマップにおいて引き続き中心的な役割を担っています。UAE情報保証基準バージョン2への準拠を認証し、ハイパースケールクラウドとシームレスに統合できるベンダーが優位性を高めています。競争力学は、エンドポイント、アイデンティティ、クラウドアクセス制御を単一の管理画面で統合するモジュール型プラットフォームを優遇しており、社内チームを圧迫し続けるスキルギャップの解消に貢献しています。
主要レポートのポイント
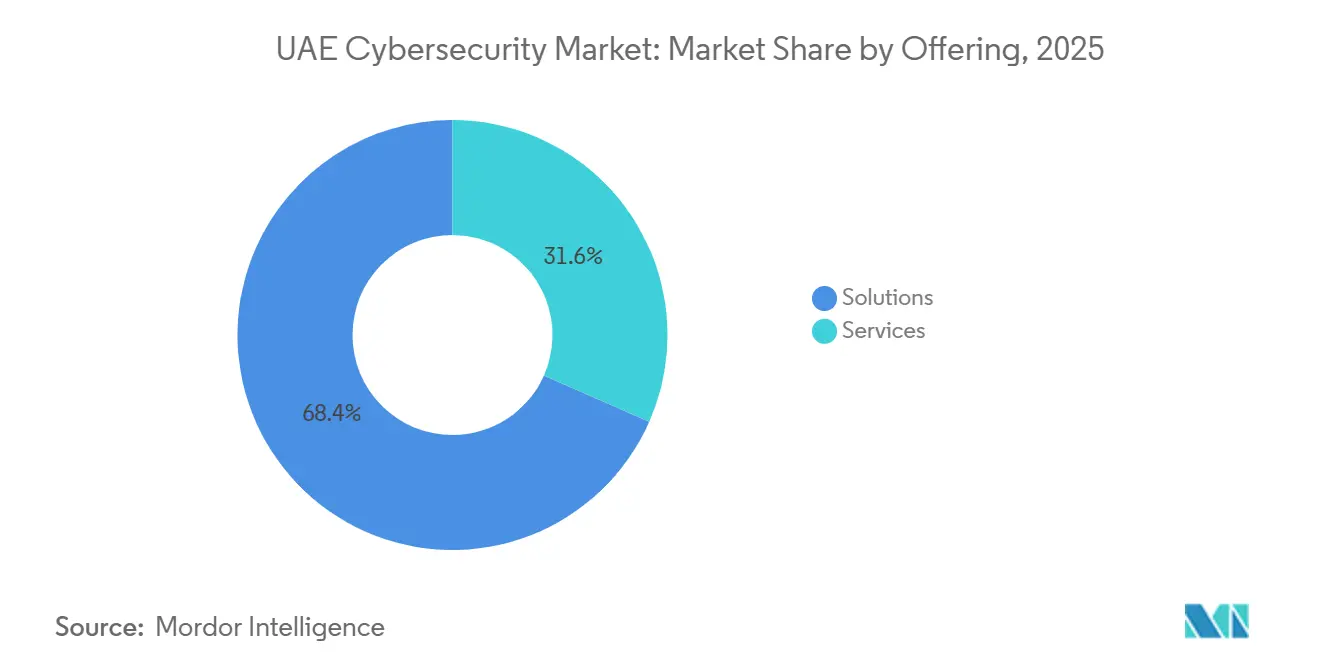
- 提供内容別では、ソリューションが2025年のUAEサイバーセキュリティ市場収益の68.38%を占め、サービスは2031年までに11.23%のCAGRを記録すると予測されており、提供内容の中で最も高い成長ペースとなっています。
- 展開形態別では、クラウドが2025年のUAEサイバーセキュリティ市場シェアの63.12%を占め、2031年に向けて11.16%のCAGRで拡大しています。
- エンドユーザー産業別では、銀行・金融サービス・保険(BFSI)が支出をリードし、2025年のUAEサイバーセキュリティ市場の19.56%を占めており、ヘルスケアおよびライフサイエンス産業は2031年までに12.01%のCAGRで成長すると予測されています。
- 組織規模別では、大企業が2025年のUAEサイバーセキュリティ市場の67.29%を占め、中小企業(SME)は2031年までに11.78%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
UAEサイバーセキュリティ市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UAEビジョン2031に基づく政府サイバーセキュリティ支出の増加 | +2.8% | アブダビおよびドバイに集中した全国規模 | 中期(2〜4年) |
| 5GおよびIoTの普及による脅威対象領域の拡大 | +2.3% | 全国規模、スマートシティゾーン(ドバイ、アブダビ、シャルジャ)で加速 | 短期(2年以内) |
| UAE情報保証基準への準拠義務化 | +1.9% | 全国規模、連邦機関および重要インフラにおける執行強化 | 中期(2〜4年) |
| 中小企業におけるクラウド移行の急増 | +1.7% | 全国規模、フリーゾーンおよびテクノロジーハブでの採用率が高い | 短期(2年以内) |
| 企業におけるサイバー保険の採用拡大 | +0.9% | 全国規模、BFSIおよび多国籍企業の子会社が主導 | 長期(4年以上) |
| セキュリティデータセンターおよびSOCの国内化推進 | +1.1% | 全国規模、アブダビおよびドバイの主権ゾーンを重視 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
UAEビジョン2031に基づく政府サイバーセキュリティ支出の増加
連邦および首長国レベルの機関は2025年に20億米ドルを超える予算を計上し、主権セキュリティオペレーションセンター、人材育成プログラム、およびインシデント対応インフラの整備に充てています。2026年末までに公共ワークロードをIA準拠ホスティングへ強制移行する措置が調達タイムラインを圧縮し、事前認証済みソリューションを持つベンダーへの契約が集中しています。量子耐性暗号、ゼロトラストパイロット、AIによる異常検知に充てられた資金は、政府調達者とともにリファレンスアーキテクチャを共同開発するサプライヤーに先行者優位をもたらしています。ISO 27001、UAE IA適合性、および公共入札資格の間の規制上の連携が、非石油セクター全体のセキュリティ投資を強化しています。
5GおよびIoTの普及による脅威対象領域の拡大
通信事業者は2025年末までに約7,000基の5G基地局を展開し、モバイル加入者普及率19.4%を達成しており、これにより産業およびスマートシティのユースケース向けネットワークスライシングが可能となっています。接続されたセンサー、ドローン、ウェアラブルの急増により、資産インベントリが追いつくよりも速く攻撃対象領域が拡大しました。Check Pointは2024年に、パッチ未適用のルーターや産業用コントローラーを含む223,800件以上のUAE資産の露出を確認しました。行動分析を備えた統合エンドポイントおよびIoT管理を提供するベンダーが、ITおよびOTドメイン全体の可視性を求める企業の間で支持を集めています。
UAE情報保証基準への準拠義務化
2025年にリリースされた情報保証(IA)標準バージョン2は、暗号化キー管理、インシデント報告のタイムライン、およびサードパーティリスク評価に関する要件を強化しました。[1] 重要セクターは現在、NESA認定プロバイダーによる年次ペネトレーションテストを受け、ディザスタリカバリのワークロードを国境内にローカライズすることが義務付けられており、Khaznaおよびそのピアによるハイパースケールデータセンターの建設を支援しています。これらの要件は、脆弱性管理、脅威検知および対応、データ保護、アイデンティティおよびアクセス管理、ならびにガバナンス・リスク・コンプライアンスプラットフォームへの投資も加速させています。サプライチェーン条項は企業ソフトウェアベンダーの監査を義務付けており、ソフトウェア部品表を生成し不変の監査証跡を維持するソリューションへの需要を高めています。組織がこれらの規制義務を果たすべく取り組む中、UAE情報保証標準への準拠が引き続き国内のサイバーセキュリティソリューションの成長を牽引しています。
中小企業におけるクラウド移行の急増
政府のクラウドファースト義務化により、2025年までに連邦サービスの80%がクラウドに移行し、UAEにおける民間セクターのより広範な採用を支援する実装ベンチマークおよびコンプライアンス慣行が確立されました。[2] 2024〜2025年にAWSおよびMicrosoft Azureのソブリンリージョンが開設されたことで、レイテンシが5ミリ秒未満に低下し、組織がデータレジデンシー要件を満たすことが容易になり、機密性の高い顧客・財務・業務データを扱う中小企業にとってクラウド採用がより現実的な選択肢となりました。中小企業がワークロード、アプリケーション、およびデータベースをクラウド環境に移行するにつれ、設定ミス、アイデンティティ関連リスク、ランサムウェア、およびデータ侵害へのエクスポージャーが高まりました。この変化により、クラウドセキュリティポスチャ管理、脅威検知、アイデンティティおよびアクセス管理、脆弱性管理、および24時間365日モニタリングをバンドルしたマネージドセキュリティサービスを中心に、サイバーセキュリティソリューションへの需要が増加しました。社内に専門知識を持たない中小企業は、従業員250名未満の組織向けにスケーラブルな価格設定を提供するプロバイダーのサービスをますます採用するようになり、コストと規制義務を管理しながらセキュリティを強化することが可能になりました。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UAE国内サイバーセキュリティ人材プールの不足 | -1.4% | 全国規模、専門分野(脅威インテリジェンス、クラウドセキュリティアーキテクチャ)で深刻 | 中期(2〜4年) |
| 高度なセキュリティソリューションの総所有コストの高さ | -1.1% | 全国規模、中小企業および零細企業に不均衡な影響 | 短期(2年以内) |
| フリーゾーン間の規制の断片化 | -0.7% | ドバイ国際金融センター、アブダビグローバルマーケット、およびセクター別フリーゾーン | 長期(4年以上) |
| 零細企業における認知度の低さ | -0.5% | 全国規模、小売、ホスピタリティ、個人サービスに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
UAE国内サイバーセキュリティ人材プールの不足
2024〜2025年にかけて、約5,000人のUAE国民が民間セクターのサイバーセキュリティ職に就きました。しかし、上級脅威アナリストへの需要は依然として供給を上回り、UAEサイバーセキュリティ市場において深刻な人材不足が生じています。[3] 給与インフレと2年周期の離職が組織的知識を損ない、社内セキュリティチームの構築・維持コストを増大させています。この人材不足は、展開スケジュールの遅延、複雑な脅威環境を管理する組織の能力制限、および外部専門知識への依存増大を通じて、UAEにおけるサイバーセキュリティソリューションの成長を阻害しています。その結果、組織はコマネージドSOCモデルをますます採用するようになっており、外部プロバイダーがティア2およびティア3のアナリストを提供して高度な脅威検知、インシデント対応、および継続的モニタリング要件を支援しています。
高度なセキュリティソリューションの総所有コストの高さ
完全なセキュリティスタックは、中小企業のITバジェットのかなりの割合を占める可能性があり、アラブ首長国連邦の多くの企業にとって大き財務的障壁となっています。ユーザー数、デバイス数、またはギガバイト単位でスケールするライセンスモデルに加え、ハードウェアアプライアンス、統合コスト、保守費用、およびアナリストの給与が総所有コストを増大させ、次世代ファイアウォールおよびXDRソリューションの採用を妨げています。この課題は、限られたITバジェットで運営し、高度なサイバーセキュリティ展開よりもコアビジネスへの投資を優先することが多い、コスト意識の高い中小企業に特に関連しています。その結果、多くの組織がアップグレードを先送りし、基本的なセキュリティツールのみを採用するか、進化するサイバー脅威に対する包括的な保護を提供できない可能性のある断片的なソリューションに依存しています。消費量ベースの価格設定を採用した統合プラットフォームが採用を促進しているものの、アラブ首長国連邦のコスト意識の高い多くの企業は依然としてサイバーセキュリティを戦略的投資よりも主にコンプライアンス要件として捉えており、それにより国内のサイバーセキュリティソリューションの成長が制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:スキルギャップの拡大に伴いサービスが拡大
UAEサイバーセキュリティ市場において、ソリューションは提供内容セグメントを支配し、2025年の総市場収益の68.38%を占めました。政府、BFSI、エネルギー、通信、ヘルスケアなどのセクター全体にわたるネットワークセキュリティ、クラウドセキュリティ、エンドポイント保護、アイデンティティおよびアクセス管理、ならびに脅威インテリジェンスプラットフォームへの強い需要がこの地位を支えました。スマートシティ開発、デジタル政府イニシアチブ、および重要インフラ保護に対するUAEの注力が、高度なサイバーセキュリティソリューションへの投資を引き続き牽引し、組織がますます巧妙化するサイバー脅威に対するレジリエンスを強化するのを支援しています。
一方、サービスセグメントは最も速い成長を記録すると予想されており、2031年までに11.23%のCAGRで拡大します。組織は、進化する脅威環境とサイバーセキュリティ人材不足に対処するため、マネージドセキュリティサービス、コンサルティング、脅威モニタリング、インシデント対応、およびコンプライアンス支援にますます依存しています。クラウドコンピューティング、AI駆動のセキュリティオペレーション、および規制コンプライアンス要件の採用拡大が外部専門知識への需要を高めており、サイバーセキュリティサービスはUAE全体の企業セキュリティ戦略において不可欠なコンポーネントとなっています。


展開モード別:データ居住要件のもとでクラウドが優位を維持
クラウド展開セグメントは2025年のUAEサイバーセキュリティ市場を支配し、総市場シェアの63.12%を占めました。この重要な市場ポジションは、UAE企業が重要なインフラとワークロードをクラウド環境に移行するにつれて、クラウドベースのセキュリティソリューションへと急速にシフトしていることを反映しています。クラウド展開が市場をリードしたのは、クラウドベースのサイバーセキュリティソリューションが従来のオンプレミス展開と比較して提供するスケーラビリティ、柔軟性、およびコスト効率によるものす。これらのメリットは、BFSI、政府、ヘルスケア、および通信を含むUAEの多様な企業環境に特に訴求しました。
今後、クラウドセグメントは成長の勢いを維持し、2031年までに11.16%の年平均成長率(CAGR)を記録すると予測されています。UAE政府の積極的なデジタルトランスフォーメーションイニシアチブ、ハイブリッドおよびマルチクラウドアーキテクチャの採用拡大、ならびに高度な保護機能を必要とするクラウドネイティブセキュリティ脅威の巧妙化など、いくつかの要因がこの強い成長軌道を支えています。組織がクラウドファースト戦略を継続的に採用し、物理インフラへの設備投資を削減するにつれ、サービスとしてのセキュリティ(SECaaS)、クラウドアクセスセキュリティブローカー(CASB)、およびクラウドワークロード保護プラットフォームを含むクラウドベースのセキュリティサービスへの需要が、予測期間全体を通じてこの支配的な展開セグメントの持続的な拡大を牽引すると予想されています。
最終用途産業別:ヘルスケアが加速、BFSIが統合
銀行・金融サービス・保険(BFSI)セクターはUAEにおけるサイバーセキュリティ出をリードし、2025年の総市場の19.56%を占めました。この主導的な地位は、金融セクターにおけるサイバーセキュリティの重要な役割を反映しており、組織はUAE中央銀行などの当局からの厳格な規制要件を満たし、ますます巧妙化するサイバー脅威から機密性の高い顧客データ、金融取引、およびデジタルバンキングプラットフォームを保護しなければなりませんでした。BFSIセクターの多大なサイバーセキュリティ投資は、不正検知システム、暗号化技術、アイデンティティおよびアクセス管理、ならびにセキュリティオペレーションセンターを含む幅広いソリューションをカバーしていました。顧客の信頼を維持し、DESC ISRおよびPDPLなどの進化するフレームワークに準拠する必要性がこの支出を牽引しました。
BFSIが最大のシェアを保持する一方、ヘルスケアおよびライフサイエンス産業は最も急成長するエンドユーザーセグメントとして台頭しており、2031年までに12.01%の年平均成長率(CAGR)が予測されています。UAE全体における医療サービスの急速なデジタル化がこの成長を牽引しており、電子健康記録、遠隔医療プラットフォーム、および接続された医療機器の採用が含まれ、これらすべてが堅牢なセキュリティ対策を必要とする新たな攻撃対象領域を生み出しています。[4] このセクターはまた、患者の健康情報の機密性、データ保護に関する規制義務、および医療機関を標的としたランサムウェア攻撃の増加する脅威により、サイバーセキュリティ投資を拡大しています。これらの要因により、ヘルスケアおよびライフサイエンスは今後数年間にわたってUAEサイバーセキュリティ市場の主要な成長ドライバーとして位置付けられています。
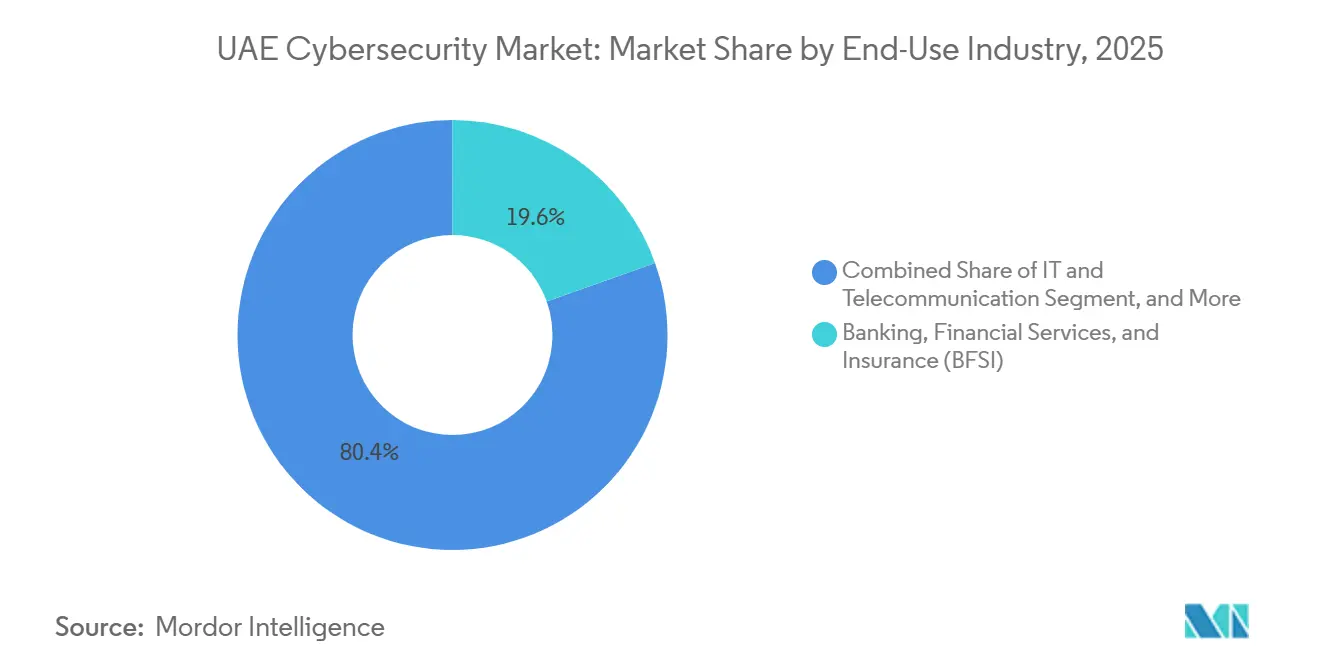
注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:中小企業(SME)がギャップを縮小
大企業は2025年のUAEサイバーセキュリティ市場において67.29%の支配的なシェアを保持しており、包括的なセキュリティインフラおよびマネージドサービスへの多大な投資を反映しています。この重要な市場シェアは、BFSI、政府、エネルギー、および通信などのセクターにわたる大規模組織の複雑なIT環境、広範なデジタルフットプリント、および巧妙なサイバー脅威へのより大きなエクスポージャーに起因しています。大企業は通常、高度な脅威検知システム、セキュリティオペレーションセンター、数千台のデバイスにわたるエンドポイント保護、およびエンタープライズグレードのアイデンティティおよびアクセス管理ソリューションを含む多層セキュリティアーキテクチャを展開しています。専任のサイバーセキュリティチームと主要なマネージドセキュリティサービスプロバイダー(MSSP)とのパートナーシップがこれらの展開を支援し、継続的なモニタリングと迅速なインシデント対応を確保することが多いです。
中企業(SME)は2031年までに11.78%の年平均成長率(CAGR)を記録すると予測されており、組織規模別で最も急成長するセグメントとなっています。中小企業のサイバーリスクに対する意識の向上、コンプライアンス要件を小規模組織にまで拡大する規制圧力、ならびに中小企業の予算と運営ニーズに合わせたコスト効率の高いスケーラブルなサイバーセキュリティソリューションの利用可能性の向上がこの加速した成長を牽引しています。UAEの中小企業がクラウドベースのサービス、デジタル決済システム、およびリモートワーク技術をますます採用するにつれ、サイバー攻撃に対する脆弱性が高まり、エンドポイント保護、メールセキュリティ、およびマネージドセキュリティサービスなどの基本的なセキュリティ対策への投資が促進されています。このセグメントの成長はまた、大企業だけでなくビジネスエコシステム全体のサイバーセキュリティポスチャを強化することを目的とした政府イニシアチブおよび業界プログラムを反映しています。
地理的分析
アブダビとドバイはUAEサイバーセキュリティ市場の収益の大部分を生み出しており、国の重要なエネルギーインフラと主要な金融ハブに支えられています。アブダビは、これらの資産が国家経済にとって戦略的に重要であることから、石油・ガス・公益事業セクター全体にわたる運用技術(OT)セキュリティを引き続き優先しています。一方、ドバイは銀行、物流、観光、およびその他のデジタル対応サービスワークロードを支援するためにクラウドセキュリティをより強く重視しています。シャルジャ、アジュマーン、ラス・アル・ハイマ、ウンム・アル・クワイン、およびフジャイラでも、中小企業がデジタル化を加速し、基本的および高度なサイバーセキュリティソリューションへの支出を増加させるにつれて、着実な採用が記録されています。Fortinetの2025年4月のシャルジャサイバーセキュリティセンターとの覚書(MOU)は、サイバーセキュリティトレーニング、脅威インテリジェンス、および機関能力構築に対する地域の需要の高まりを強調しました。
フリーゾーンの断片化は、複数の管轄区域にまたがって事業を展開する企業のコンプライアンスを引き続き複雑にしています。ドバイ国際金融センター(DIFC)はGDPRスタイルのデータ保護法を適用し、アブダビグローバルマーケット(ADGM)は別途金融サービス基準を施行しています。その結果、マルチゾーン企業は、規制の複雑さを軽減しガバナンスを改善するために、管轄区域固有のポリシーテンプレート、コンプライアンスマッピング、および設定可能なコントロールを提供するベンダーをますます好むようになっています。
地域の脅威ベクターは依然として深刻です。IBMのX-Forceインデックスは、2024年のサイバー攻撃においてUAEを世界第4位に位置付け、世界のイベントの10%を占めました。同国はまた、湾岸協力会議(GCC)の脅威共有協定において中心的な役割を果たし、米国、英国、およびイスラエルとの二国間サイバーセキュリティ協定を維持しています。これらのパートナーシップは情報交換を強化し、UAEをゼロトラストアーキテクチャ、量子安全パイロット、およびその他の高度なサイバーセキュリティイニシアチブの実証の場として位置付けています。
競争環境
UAEサイバーセキュリティ市場は中程度に断片化しています。Help AG、Injazat、Etisalat Digitalなどの国内有力企業が、Cisco、Palo Alto Networks、Microsoft、CrowdStrike、Fortinetなどのグローバルベンダーと競合しています。国内プレーヤーは政府意思決定者との近接性、アラビア語の流暢さ、UAE準拠フレームワークの専門知識を活かして公共部門および重要インフラプロジェクトを獲得し、一方で国際ベンダーは規模、研究開発の深さ、グローバルな脅威インテリジェンスネットワークを提供しています。パートナーシップモデルが一般的であり、Help AGの2025年5月のEtisalat Digitalとの合意は、マネージドセキュリティオペレーションと通信事業者インフラを融合させ、統合監視およびインシデント対応を提供しています。Fortinetの2025年10月のドバイ電力水道局との契約は、次世代ファイアウォールおよびセキュアSD-WANをユーティリティOTネットワーク全体に組み込み、ITとOT保護の融合を示しています。
ホスピタリティ、建設、個人サービスにはホワイトスペースの機会が残っており、これらの分野ではデジタル採用が進んでいるものの、セキュリティ予算は他のセクターに遅れをとっています。破壊的参入者は、オンプレミスハードウェアを最小化し消費量ベースの価格設定を採用したクラウド提供型プラットフォームでこれらのセグメントを狙っています。脅威検知およびインシデント対応の人工知能による自動化が支持を集めていますが、Ciscoの2025年レディネスインデックスによると、アイデンティティ、ネットワーク、アプリケーションドメイン全体で完全に成熟しているUAE組織はわずか4%であり、大多数の企業が依然として基礎的な制御の構築段階にあることを示しています。監査済みのケーススタディを通じて平均検知・対応時間の短縮を証明するベンダーが候補リストの上位に移動しています。
データセンターのローカライゼーションは、IA基準が政府および重要インフラワークロードの国境を越えたテレメトリを禁止しているため、入札における決定的な要因となっています。Sophosは2025年にAWSインフラ上でUAEテレメトリハブを稼働させ、Ciscoは2024年にDuo MFAサーバーを国内に設置し、両ベンダーにデータをヨーロッパまたは米国にバックホールする競合他社に対するレイテンシーおよびコンプライアンス上の優位性をもたらしました。合併および少数株式取得も市場を再編しており、MicrosoftのG42への2024年の15億米ドルの投資は、主権クラウドインフラおよびセキュリティ研究における協力を深めました。競争上のポジショニングは現在、大手銀行やエネルギー大手が求める高度な分析機能を犠牲にすることなく、ガバナンスツール、脅威インテリジェンス、マネージド検知を中小企業向けサブスクリプションにバンドルすることにかかっています。グローバルな規模と地域の特性を両立させるベンダーが、UAEサイバーセキュリティ市場の増分シェアを獲得する態勢にあります。
UAEサイバーセキュリティ産業リーダー
-
DarkMatter LLC
-
Injazat Data Systems LLC
-
Etisalat Digital
-
Emirates Integrated Telecommunications Company PJSC (du)
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:Emirates Integrated Telecommunications Company PJSC(du)は、UAE サイバーセキュリティ評議会と協力して、Open Innovation AIと覚書(MoU)を締結し、du TechのCSC認定ナショナルハイパークラウドとOpen Innovation AIのGPUオーケストレーションプラットフォームを統合することにより、ソブリンエージェンティックAIの採用を加速させることを目的としました。
- 2026年6月:Emirates Integrated Telecommunications Company PJSC(du)は、ドバイ経済観光局の「SME in a Box」イニシアチブに通信パートナーとして参加し、スタートアップおよび中小企業を支援するためにカスタマイズされた接続性とデジタルソリューションを提供しました。
- 2026年4月:IBMは、攻撃者がフロンティアAIモデルを兵器化し始める中、組織が新世代のサイバー脅威に対抗するための新たなサイバーセキュリティ対策を発表しました。攻撃者はすでにこれらのモデルを使用して攻撃ライフサイクルのあらゆる段階を加速させています。フロンティアAIモデルは攻撃能力における段階的な変化を表しており、巧妙な攻撃を実行するために必要な時間、コスト、および専門知識を大幅に削減し、継続的なビジネス中断のリスクを高めています。
- 2026年3月:半導体およびインフラソフトウェアソリューションを設計・開発・供給するローバルテクノロジーリーダーであるBroadcom Inc.は、SymantecとCarbon Blackの技術を一つの直感的なソリューションに統合したクラウドベースのプラットフォームであるSymantec CBX(Carbon Black XDR)を発表しました。CBXは、業界最大かつ歴史的に十分なサービスを受けていない市場のニーズに対応しています。すなわち、複雑なセキュリティソリューションを実装するためのリソースとトレーニングが不足しているにもかかわらず、同様に手強い攻撃者と脅威に直面している組織です。


UAEサイバーセキュリティ市場レポートの調査範囲
UAEサイバーセキュリティ市場は、政府、BFSI、エネルギー、ヘルスケア、通信、および小売などのセクター全体にわたってデジタルインフラ、ネットワーク、アプリケーション、およびデータを保護する技術、ソリューション、およびサービスで構成されています。UAEの強力なデジタルトランスフォーメーションアジェンダ、スマートシティイニシアチブ、クラウド採用、および国家サイバーセキュリティ戦略が市場を牽引しており、これらの取り組みは重要インフラと機密情報を保護することを目的としています。サイバー脅威の増加、デジタルサービスへの依存度の高まり、および規制要件が、ネットワークセキュリティ、クラウドセキュリティ、アイデンティティおよびアクセス管理、エンドポイント保護、ならびにマネージドセキュリティサービスなどのソリューションへの需要を加速させており、UAEを中東で最も先進的なサイバーセキュリティ市場の一つとして位置付けています。
UAEサイバーセキュリティ市場レポートは、提供内容(ソリューョン〔アプリケーションセキュリティ、クラウドセキュリティ、データセキュリティ、アイデンティティアクセス管理、インフラ保護、統合リスク管理、ネットワークセキュリティ、およびエンドポイントセキュリティ〕、ならびにサービス〔プロフェッショナルサービス、およびマネージドサービス〕)、展開形態(オンプレミス、およびクラウド)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、ITおよび通信、政府および公共行政、産業製造、小売および電子商取引、エネルギーおよび公益事業、輸送および物流、ならびにその他のエンドユーザー産業)、ならびに組織規模(中小企業(SME)、および大企業)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
| ソリューション | アプリケーションセキュリティ |
| クラウドセキュリティ | |
| データセキュリティ | |
| アイデンティティおよびアクセス管理 | |
| インフラ保護 | |
| 統合リスク管理 | |
| ネットワークセキュリティ | |
| エンドポイントセキュリティ | |
| サービス | プロフェッショナルサービス |
| マネージドサービス |
| オンプレミス |
| クラウド |
| ITおよび通信 |
| BFSI |
| ヘルスケア |
| 産業製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| 航空宇宙・軍事・防衛 |
| その他の最終用途産業 |
| 大企業 |
| 中小企業(SME) |
| 提供内容別 | ソリューション | アプリケーションセキュリティ |
| クラウドセキュリティ | ||
| データセキュリティ | ||
| アイデンティティおよびアクセス管理 | ||
| インフラ保護 | ||
| 統合リスク管理 | ||
| ネットワークセキュリティ | ||
| エンドポイントセキュリティ | ||
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| 最終用途産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケア | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| 航空宇宙・軍事・防衛 | ||
| その他の最終用途産業 | ||
| 最終ユーザー企業規模別 | 大企業 | |
| 中小企業(SME) | ||


レポートで回答される主要な質問
UAEサイバーセキュリティ市場の現在の規はどのくらいですか?
UAEサイバーセキュリティ市場規模は2025年に0.82 ビリオン 米ドルと評価され、2026年の0.91 ビリオン 米ドルから2031年には1.51 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)中に10.66%のCAGRで成長する見込みです。
どの垂直市場が最も多くの予算を配分していますか?
銀行・金融サービス・保険(BFSI)は2025年の支出の19.56%を占め、エンドユーザーセクターの中で最大のシェアを記録しました。
マネージドセキュリティサービスが普及している理由は何ですか?
上級UAE国籍サイバーセキュリティ人材の不足とIA基準準拠の複雑さが、企業に24時間365日の監視およびインシデント対応のアウトソーシングを促しています。
アラブ首長国連邦におけるクラウドセキュリティ需要を牽引しているものは何ですか?
政府のクラウドファースト義務化、AWSおよびAzureの主権リージョン、ならびにIA基準のデータ居住条項がクラウドセキュリティの採用を加速させています。
どの首長国がサイバーセキュリティ投資で最も高い水準にありますか?
アブダビはエネルギーインフラの運用技術(OT)保護を重視し、ドバイは金融、物流、観光向けのクラウドセキュリティへの支出をリードしています。
規制はベンダー選定にどのような影響を与えていますか?
UAE情報保証基準バージョン2への準拠および国内でのデータ処理は、政府および重要インフラ契約を獲得するための基本要件となっています。


 お客様のデータは安全であり、販売や共有は一切行われません。
