
Tamanho e Participação do Mercado de Pneus da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
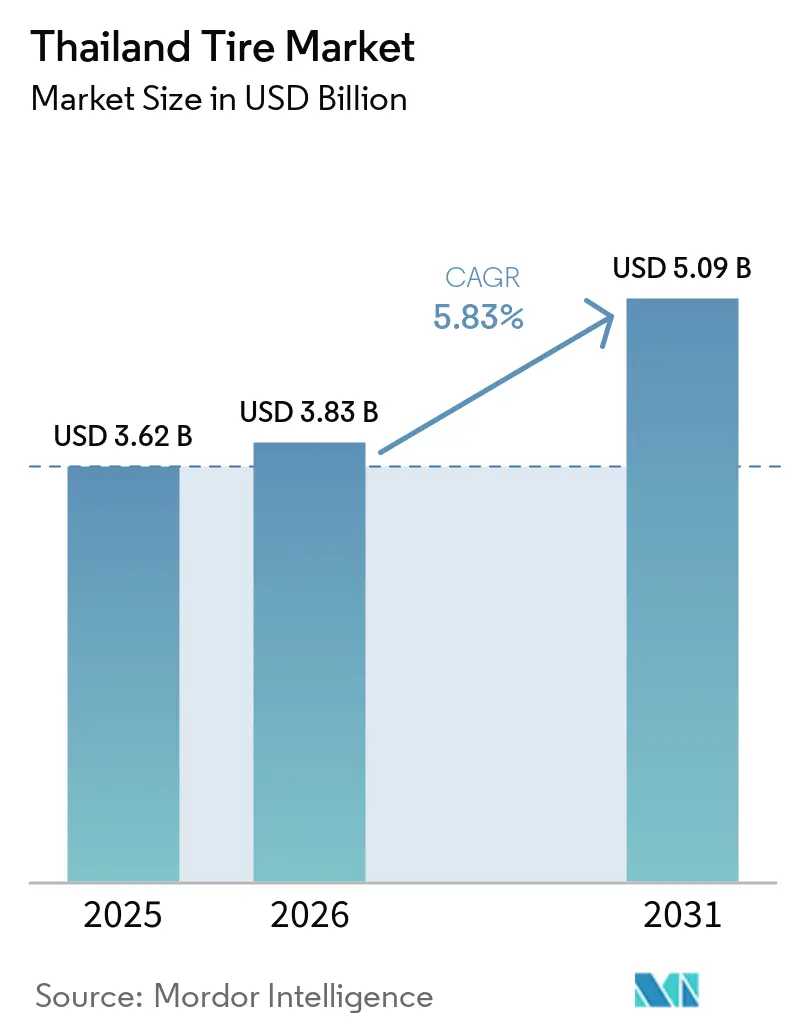
| Tamanho do Mercado (2026) | 3.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.83 % |
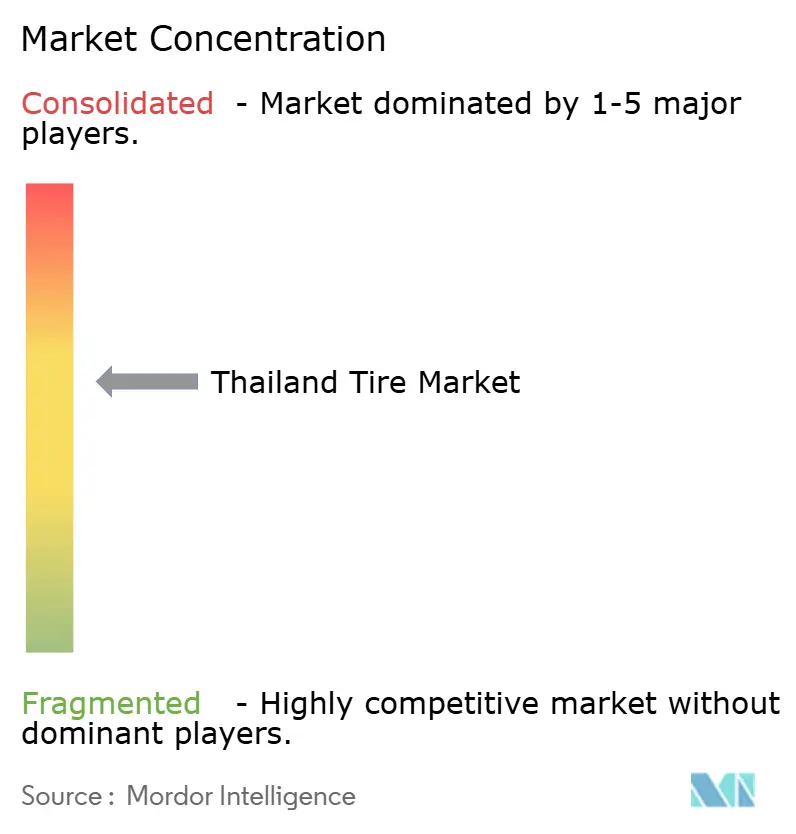
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pneus da Tailândia por Mordor Intelligence
O tamanho do mercado de pneus da Tailândia foi avaliado em 3,62 bilhões de USD em 2025, estimado em 3,83 bilhões de USD em 2026, e está projetado para atingir 5,09 bilhões de USD até 2031, crescendo a um CAGR de 5,83% de 2026 a 2031. A Tailândia mantém sua posição como o maior produtor de veículos do Sudeste Asiático, o segundo maior polo de produção de pneus do mundo e um dos principais fornecedores de borracha natural, impulsionando um momentum positivo no mercado. A demanda é sustentada por incentivos governamentais para veículos elétricos (VE), fortes vínculos de exportação com a Europa e os Estados Unidos, e um robusto mercado de reposição sustentado por uma frota de veículos envelhecida. No entanto, o mercado enfrenta desafios como os elevados preços da borracha natural, a implementação das novas regulamentações da UE sobre desmatamento e o impacto das importações falsificadas, que exercem pressões sobre custos e margens. As principais oportunidades de crescimento estão centradas em pneus específicos para VE, aros de maior diâmetro para picapes e SUVs, e tecnologia radial premium alinhada com as regulamentações obrigatórias de rotulagem de pneus. Os fabricantes estão aproveitando o Corredor Econômico Oriental para obter economias de escala, acessar portos de águas profundas e beneficiar-se de condições preferenciais de investimento, enquanto transitam rapidamente seus portfólios em direção a veículos elétricos a bateria.
Principais Conclusões do Relatório
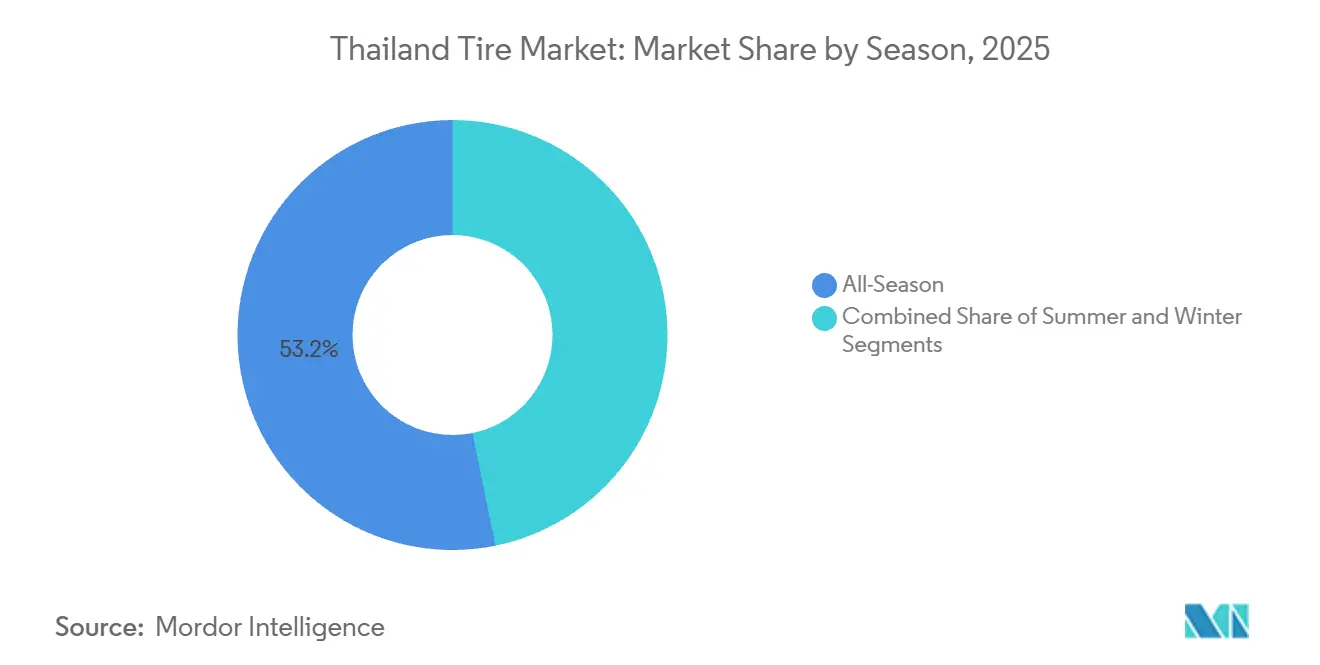
- Por estação, os pneus para todas as estações capturaram 53,24% da participação do mercado de pneus da Tailândia em 2025, enquanto os pneus de inverno estão projetados para registrar o crescimento mais rápido, com um CAGR de 5,85% até 2031.
- Por design de pneu, a tecnologia radial liderou com 87,65% da participação do mercado de pneus da Tailândia em 2025, enquanto os pneus não pneumáticos/sem ar estão previstos para crescer a um CAGR de 5,87% até 2031.
- Por tipo de veículo, os automóveis de passeio responderam por 45,54% do tamanho do mercado de pneus da Tailândia em 2025 e estão previstos para avançar a um CAGR de 5,91% até 2031.
- Por aplicação, os produtos rodoviários detinham 83,21% da participação do mercado de pneus da Tailândia em 2025; os pneus para uso fora de estrada estão previstos para expandir a um CAGR de 5,93% até 2031.
- Por usuário final, o mercado de reposição comandou 63,47% da participação do mercado de pneus da Tailândia em 2025, e o OEM está previsto para crescer a um CAGR de 5,94% até 2031.
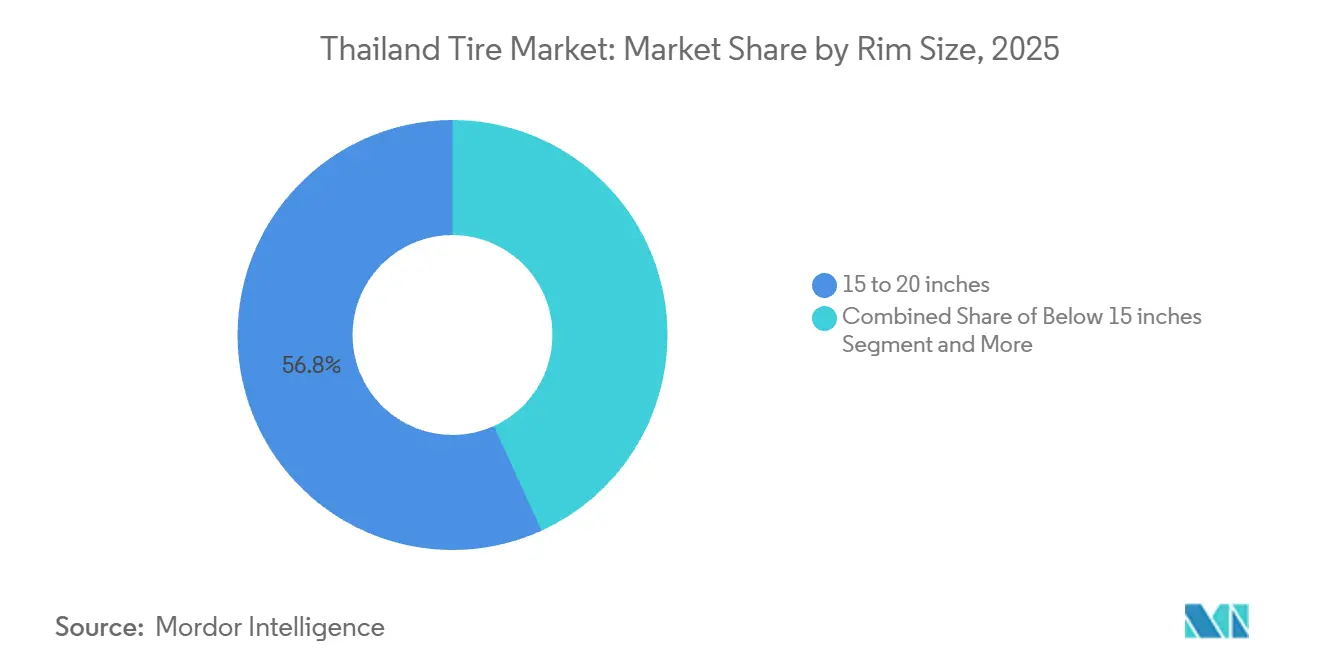
- Por tamanho de aro, os produtos de 15 a 20 polegadas capturaram uma participação de 56,82% do mercado de pneus da Tailândia em 2025. O mercado de pneus acima de 20 polegadas está previsto para crescer a um CAGR de 5,89% até 2031.
- Por propulsão, os veículos de combustão interna lideraram com uma participação de 86,71% do mercado de pneus da Tailândia em 2025, enquanto os automóveis elétricos a bateria estão definidos para registrar o CAGR de segmento mais rápido, de 5,88%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pneus da Tailândia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programa Governamental de Subsídios para Veículos Elétricos | +1.2% | Nacional, concentrado em Bangkok e nas províncias do Corredor Econômico Oriental | Médio prazo (2-4 anos) |
| Crescimento Acelerado do Comércio Eletrônico | +0.9% | Centros urbanos, com expansão para áreas provinciais | Curto prazo (≤ 2 anos) |
| Recuperação do Turismo | +0.7% | Centros turísticos incluindo Bangkok, Phuket e Chiang Mai | Curto prazo (≤ 2 anos) |
| Migração dos OEMs para Aros de Maior Diâmetro | +0.6% | Nacional, alinhado com os centros de produção | Médio prazo (2-4 anos) |
| Crescimento das Frotas de Motocicletas para Transporte por Aplicativo | +0.5% | Áreas urbanas com cobertura de serviço em expansão | Curto prazo (≤ 2 anos) |
| Regulamentações Obrigatórias de Rotulagem de Pneus Favorecendo Radiais Premium | +0.4% | Implementação nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Programa Governamental de Subsídios para Veículos Elétricos Impulsionando a Demanda por Pneus para Veículos Elétricos a Bateria
A política EV 3.5 da Tailândia, que oferece subsídios que variam de THB 50.000 (aproximadamente USD 1.500) a THB 100.000 (aproximadamente USD 3.000) e reduz os impostos especiais de consumo aos seus níveis mínimos, deve impulsionar um aumento de 40% nos registros de VE[1]"Resumo da Política EV 3.5," Conselho de Investimento da Tailândia, boi.go.th. O crescente peso dos pacotes de baterias levou os fabricantes de automóveis a adotar pneus com uma capacidade de carga 40% superior e compostos de resistência ao rolamento ultrabaixa para atender aos requisitos de desempenho e eficiência. Além disso, o mandato de montagem local, que estipula que múltiplos veículos devem ser fabricados domesticamente para cada unidade importada até dezembro de 2026, atraiu participantes-chave como BYD e GAC Aion. Essas empresas estabeleceram coletivamente uma capacidade de produção de quase 200.000 unidades na Tailândia. A concentração de instalações de produção em Chonburi e Rayong garante uma demanda estável e previsível para as fábricas de pneus próximas. Além disso, a expansão contínua da infraestrutura pública de carregamento rápido será um fator crítico para determinar a extensão da penetração dos VE além de Bangkok, influenciando a adoção mais ampla de veículos elétricos em todo o país.
Crescimento Acelerado do Comércio Eletrônico Impulsionando os Volumes de Pneus para Veículos Comerciais Leves de Última Milha
O volume de negócios do comércio eletrônico da Tailândia continua a crescer em taxas de dois dígitos, impulsionando plataformas como Grab e Skootar a expandirem suas operações com a implantação de motocicletas e pequenas vans. Esses veículos tipicamente operam por 8 a 12 horas diárias e percorrem uma média de 43 quilômetros nas condições de tráfego congestionado de Bangkok. Esse alto nível de utilização acelera os ciclos de substituição, aumentando assim a demanda por pneus para veículos comerciais leves e motocicletas. Os operadores de frotas estão progressivamente priorizando compostos de pneus de alta durabilidade e garantias de quilometragem estendida para otimizar a eficiência operacional. No entanto, a sensibilidade ao preço entre os operadores limita a adoção generalizada de opções de pneus ultrapremium. Como resultado, a logística urbana oferece oportunidades de crescimento substanciais para os fabricantes de pneus radiais de nível médio. Simultaneamente, permite que marcas de pneus premium testem contratos de serviço para frotas, demonstrando efetivamente as economias potenciais no custo total de propriedade aos operadores de frotas.
Recuperação do Turismo Acelerando a Renovação das Frotas de Locação de Automóveis
Em 2025, as chegadas internacionais estão projetadas para superar os níveis pré-pandemia, impulsionando um aumento substancial nas receitas de aluguel de automóveis. Esse crescimento é exemplificado pela parceria estratégica da Enterprise Mobility com a Thai Rent-A-Car, que gerencia uma extensa frota de mais de 8.000 veículos. Os automóveis de aluguel normalmente requerem substituição de pneus após percorrer 40.000 a 60.000 quilômetros, garantindo uma demanda estável e previsível no mercado de reposição automotivo. Pneus com padrões de banda de rodagem para todas as estações e classificações superiores de aderência em piso molhado são particularmente adequados para as rotas costeiras e montanhosas frequentemente percorridas por turistas. Além disso, os picos sazonais de turismo em destinos-chave como Phuket e Chiang Mai exigem que os distribuidores mantenham estoques de reserva adequados para mitigar o risco de falta de estoque durante períodos de demanda elevada.
Migração dos OEMs para Aros de Maior Diâmetro em SUVs e Picapes
Em 2025, os fabricantes proeminentes Toyota, Isuzu e Ford, operando na Tailândia, iniciaram a integração de aros de 15 a 20 polegadas em suas linhas de produtos mainstream de picapes e SUVs. Essa movimentação estratégica permitiu que essas empresas garantissem uma participação substancial no mercado de pneus do país. A implementação dessas flancos de perfil baixo exige o uso de pacotes de talão mais resistentes e reforços de carcaça avançados, que desempenham um papel crítico na redução da deformação em superfícies de estrada irregulares. Como resultado, os preços médios de venda dos pneus aumentaram, levando a um aumento notável na receita por unidade para os fabricantes. Além disso, embora a incorporação de compostos de maior durabilidade estenda marginalmente os intervalos de substituição de pneus, também eleva o risco de danos nas estradas, particularmente nas estradas rurais mal conservadas. Essa maior vulnerabilidade deve impulsionar uma maior demanda por produtos de seguro de pneus e encorajar os fabricantes de equipamentos originais (OEMs) a colaborar no desenvolvimento de construções de pneus mais rígidas e duráveis para enfrentar esses desafios de forma eficaz.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Elevada dos Preços da Borracha Natural | -0.8% | Impacto na cadeia de suprimentos global, concentrado nas regiões de fabricação | Curto prazo (≤ 2 anos) |
| Pneus Falsificados e do Mercado Paralelo Corroendo as Vendas de Marcas Estabelecidas | -0.6% | Nacional, particularmente nos segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Elevadas Tarifas de Importação | -0.4% | Nacional, afetando os setores de mineração e agrícola | Médio prazo (2-4 anos) |
| Implantação Lenta de Carregamento Rápido Público | -0.3% | Centros urbanos com expansão gradual para as províncias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Elevada dos Preços da Borracha Natural
No início de 2025, os preços de referência da borracha RSS-3 atingiram uma máxima de 12 anos, à medida que os produtores aceleraram os esforços para cumprir as regulamentações de desmatamento da União Europeia, que restringem as importações provenientes de terras recentemente desmatadas. Os fabricantes de pneus tailandeses se beneficiam de sua proximidade geográfica com as plantações de borracha; no entanto, continuam a enfrentar custos elevados de matéria-prima. Esse desafio surge porque os substitutos sintéticos são incapazes de substituir completamente a borracha natural, particularmente em aplicações críticas como os setores de caminhões pesados e aviação. As principais marcas premium mitigam esses riscos por meio de contratos de fornecimento de longo prazo e da implementação de ferramentas avançadas de rastreabilidade digital. Apesar dessas medidas, as pressões sobre as margens permanecem significativas nos mercados domésticos sensíveis ao preço, onde a capacidade de repassar os custos aumentados aos consumidores é limitada. Além disso, as flutuações cambiais agravam a volatilidade do mercado, pois a desvalorização do baht infla o custo das faturas de matérias-primas denominadas em dólares, adicionando mais uma camada de complexidade dinâmica da cadeia de suprimentos.
Pneus Falsificados e do Mercado Paralelo Corroendo as Vendas de Marcas Estabelecidas
As apreensões alfandegárias de importações com rótulos adulterados evidenciam a luta da Tailândia contra pneus falsificados que subcotam os revendedores autorizados em até dois quintos[2]"Relatório de Apreensão de Pneus Falsificados 2025," Alfândega Real da Tailândia, customs.go.th . Esses pneus carecem de credenciais de segurança verificáveis, o que não apenas prejudica a reputação das marcas estabelecidas, mas também distorce a concorrência leal no mercado. Embora os esforços de fiscalização tenham se intensificado em 2024, o problema persiste devido às fronteiras porosas do país e à prevalência de canais de distribuição informais prósperos que sustentam o fluxo de produtos ilícitos. Para combater isso, os fabricantes de pneus premium implementaram sistemas de verificação por código QR nas laterais dos pneus para aprimorar a rastreabilidade. Além disso, estão colaborando com plataformas de comércio eletrônico para identificar e remover vendedores suspeitos. No entanto, a presença contínua do mercado paralelo restringe significativamente o poder de precificação dos fabricantes legítimos. Como resultado, esses fabricantes são compelidos a introduzir campanhas promocionais estendidas, particularmente em áreas rurais, onde os consumidores frequentemente priorizam o custo em detrimento da segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estação: Dominância dos Pneus para Todas as Estações Reflete a Consistência Climática
Em 2025, os pneus para todas as estações responderam por 53,24% do mercado de pneus da Tailândia, impulsionados pelo clima tropical consistente do país, que elimina a necessidade de trocas sazonais de pneus. Por outro lado, as remessas de pneus de inverno estão projetadas para crescer a um CAGR de 5,85% até 2031. Esse crescimento é atribuído principalmente a contratos de exportação voltados para mercados na Europa e na América do Norte. O aumento na produção não apenas contribui para a expansão do tamanho do mercado de pneus da Tailândia, mas também melhora os fatores de carga das fábricas e apoia investimentos em prensas de cura avançadas e especializadas. Notavelmente, a Continental expandiu sua instalação em Rayong, dedicando múltiplas linhas de cura à produção de designs de pneus de inverno com cravos que cumprem os mandatos regulatórios da UE.
A produção de pneus de inverno orientada para exportação destaca como as instalações de fabricação tailandesas aproveitam efetivamente as economias de escala, enquanto os consumidores domésticos continuam a preferir pneus para todas as estações. Um nicho de segmento composto por entusiastas automotivos e proprietários de importados de luxo opta por pneus de desempenho de verão, representando um canal de mercado pequeno, porém lucrativo. Além disso, os pneus para todas as estações tailandeses se distinguem por compostos de grau monção com alto teor de sílica, que oferecem desempenho superior de aderência em piso molhado em estradas escorregadias. Essa combinação de demanda doméstica estável e diversificação de exportações sustenta a resiliência e a utilização eficiente da capacidade de produção nas diversas categorias de pneus sazonais.


Por Design de Pneu: A Tecnologia Radial Mantém a Liderança na Fabricação
Em 2025, as carcaças radiais responderam por 87,65% do mercado de pneus da Tailândia, evidenciando a robusta infraestrutura do país em cintas de aço, tecido de cordas e moldagem de precisão. Os designs airless não pneumáticos estão previstos para crescer a um CAGR de 5,87% até 2031. A Bridgestone iniciou programas-piloto de pneus airless para ônibus nas rotas BRT de Bangkok, enquanto a Michelin está conduzindo testes em plataformas Tweel para aplicações agrícolas. Os formatos de lona diagonal continuam a manter relevância em nichos dos setores agrícola e de mineração, onde a relação custo-benefício e a capacidade de reparo permanecem mais críticas do que o desempenho em alta velocidade.
Os investimentos em matrizes de aramida de alta resistência e resinas ecológicas estão posicionando as instalações de fabricação tailandesas para escalar a produção de pneus airless de próxima geração, condicionados à superação das atuais barreiras de comercialização. Simultaneamente, os produtores de pneus radiais estão focados no desenvolvimento de compósitos mais leves e ambientalmente amigáveis que possam reduzir a resistência ao rolamento em até 15%, alinhando-se com os objetivos de redução de carbono dos fabricantes de equipamentos originais (OEMs). As colaborações domésticas de P&D entre universidades e fornecedores estão enfatizando o desenvolvimento de elastômeros de base biológica derivados das exportações de látex da Tailândia. Essas iniciativas visam aumentar a independência da cadeia de suprimentos enquanto reduzem significativamente as emissões ao longo do ciclo de vida.
Por Tipo de Veículo: Automóveis de Passeio Lideram em Meio à Recuperação da Produção
Em 2025, os encaixes para automóveis de passeio responderam por uma participação significativa de 45,54% do mercado de pneus da Tailândia. O segmento está projetado para crescer a um CAGR de 5,91% até 2031, reforçando sua posição como o principal contribuinte para a expansão do mercado. Este segmento demonstrou resiliência notável, mesmo em meio a uma queda de 20% nas montagens de automóveis em 2024, impulsionada pelo endurecimento das políticas de crédito dos bancos. O crescimento do comércio eletrônico impulsionou significativamente a demanda por veículos comerciais leves, enquanto os caminhões pesados se beneficiaram da recuperação das atividades de comércio transfronteiriço com a Malásia e o Camboja.
Os pneus para motocicletas permanecem um segmento crítico, sustentado pelo crescente setor de produção de motocicletas da Tailândia, que deve experimentar um crescimento exponencial em 2025. A demanda por pneus para uso fora de estrada continua a se alinhar com os ciclos de commodities; a recuperação da mineração em Phichit e o aumento da mecanização agrícola em Nakhon Sawan estão sustentando o crescimento nesses segmentos especializados. Os fabricantes de pneus estão refinando estrategicamente seus portfólios de produtos, equilibrando linhas de pneus para automóveis de passeio de alto volume com produtos especializados de maior margem. Essa abordagem lhes permite estabilizar os lucros e manter a lucratividade durante períodos de desaceleração do mercado.
Por Aplicação: A Dominância em Estrada Reflete as Necessidades de Mobilidade Urbana
Em 2025, as aplicações rodoviárias responderam por 83,21% do mercado de pneus da Tailândia, destacando o significativo tráfego de passageiros e de frete em toda a rede de vias expressas do país. A dominância deste segmento reflete o papel crítico dos pneus rodoviários no suporte à infraestrutura de transporte da Tailândia. Enquanto isso, a demanda fora de estrada deve crescer a um CAGR de 5,93%, impulsionada pela expansão das concessões de mineração em Loei e pela contínua mecanização das operações de cultivo de cana-de-açúcar. O congestionamento das estradas urbanas está fomentando uma mudança em direção a compostos de pneus de baixa resistência ao rolamento, que contribuem para a redução do consumo de combustível e de eletricidade. Por outro lado, os operadores de transporte rural priorizam carcaças de pneus duráveis projetadas para suportar o impacto de buracos e condições de estrada desafiadoras.
As iniciativas governamentais de melhoria de estradas no âmbito do programa "Tailândia 4.0" estão canalizando investimentos substanciais em rodovias secundárias. Espera-se que essas melhorias aumentem gradualmente os limites de velocidade, o que pode acelerar o desgaste da banda de rodagem ao longo do tempo. No segmento fora de estrada, os compradores estão cada vez mais exigindo pneus com flancos resistentes a cortes e sulcos profundos que funcionem efetivamente em condições de solo úmido. Essas características não apenas aumentam a vida útil do produto, mas também garantem confiabilidade em ambientes adversos. Essa dinâmica de demanda dual desempenha um papel crucial na orientação das estratégias de programação das plantas, garantindo que os estoques de moldes sejam adequadamente abastecidos tanto com radiais de turismo quanto com padrões de sulcos agressivos para atender às diversas necessidades do mercado.
Por Usuário Final: A Reposição no Mercado de Pós-Venda Impulsiona o Crescimento do Volume
Em 2025, os canais de reposição responderam por uma participação significativa de 63,47% do mercado de pneus da Tailândia. Essa dominância foi impulsionada principalmente pela idade média dos automóveis de passeio atingindo 11,2 anos e pelas condições desafiadoras das estradas que reduziram a vida útil dos pneus. Concomitantemente, o canal OEM está projetado para crescer a um CAGR de 5,94%, sustentado pelos fabricantes de automóveis que aumentam a montagem de veículos elétricos (VE) para cumprir os requisitos de subsídio. Os volumes de reposição permanecem um fator crítico de fluxo de caixa, com as vendas distribuídas por mais de 8.000 varejistas independentes em todo o país, minimizando efetivamente a dependência de qualquer cliente único. A natureza fragmentada do mercado de reposição proporciona estabilidade ao reduzir a dependência de compradores de grande escala.
Os operadores de recapagem continuam a oferecer soluções econômicas para pneus de caminhão; no entanto, enfrentam crescente concorrência de pneus novos importados de baixo custo, que estão progressivamente reduzindo o diferencial de preço. Além disso, as plataformas digitais de montagem estão agora conectando frotas a centros de serviço, possibilitando a programação preditiva de substituições e impulsionando taxas mais altas de adoção de produtos de nível premium. Essas plataformas também estão aprimorando a eficiência operacional dos operadores de frotas ao reduzir o tempo de inatividade e otimizar os cronogramas de manutenção. No lado do OEM, os fabricantes de pneus estão proativamente garantindo indicações de lançamento de veículos com vários anos de antecedência. Essa estratégia não apenas garante volumes de produção de base, mas também facilita acordos de transferência de tecnologia, que contribuem para o aprimoramento da expertise técnica doméstica e apoiam o crescimento de longo prazo do setor.
Por Tamanho de Aro: Os Tamanhos Intermediários Refletem as Preferências do Mercado
Em 2025, os aros de 15 a 20 polegadas dominaram o mercado de pneus da Tailândia, respondendo por 56,82% da participação de mercado. Esses tamanhos de aro atendem efetivamente a picapes, SUVs e automóveis de passeio de médio porte, tornando-os um segmento crítico. Enquanto isso, os produtos acima de 20 polegadas estão projetados para crescer a um CAGR de 5,89%, impulsionados pelo aumento das importações de veículos premium e pelo crescente foco na montagem de veículos de luxo para mercados de exportação. Por outro lado, os aros menores de 15 polegadas permanecem um componente vital para sedãs econômicos e o extenso mercado de veículos usados, onde a acessibilidade continua sendo uma consideração fundamental para os proprietários de veículos.
A tendência de aumento do diâmetro dos aros levou a uma crescente demanda por arames de talão de ultra-alta resistência à tração e flancos reforçados com aramida, essenciais para manter o conforto de condução em terrenos irregulares. Os fabricantes estão respondendo a essa demanda investindo em linhas de formação de talão em múltiplos estágios e sistemas avançados de monitoramento de pressão, ambos integrantes da produção de rodas maiores. Essa tendência de aumento de tamanho está alinhada com o foco dos fabricantes de automóveis em aprimorar a estética dos veículos, melhorando assim o apelo visual. Além disso, apoia preços médios de venda (ASPs) mais elevados para pneus, contribuindo para o crescimento da receita mesmo que o volume total de unidades se estabilize.
Por Propulsão: Os Veículos de Combustão Interna Mantêm a Escala enquanto os Pneus para Veículos Elétricos Crescem Rapidamente
Em 2025, as plataformas de combustão interna dominaram as vendas, respondendo por 86,71% do mercado. No entanto, o segmento de veículos elétricos (VE) está experimentando um crescimento significativo, registrando um CAGR de 5,88%. Essa tendência ascendente está impulsionando o desenvolvimento de produtos inovadores, como pneus acústicos com revestimento de espuma, especificamente projetados para reduzir o ruído gerado pelos sistemas de tração elétrica. Os híbridos plug-in continuam a manter sua posição como solução para a ansiedade de autonomia, enquanto os testes com veículos de célula de combustível permanecem em estágios iniciais. A produção de pneus para VE enfatiza construções de alto índice de carga e bandas de rodagem ricas em sílica, que reduzem efetivamente a resistência ao rolamento em aproximadamente 20%.
As plantas de fabricação na Tailândia integraram estações automatizadas de inspeção visual em suas operações. Esses sistemas desempenham um papel crítico na detecção de até mesmo pequenas irregularidades de uniformidade que poderiam agravar a ondulação de torque em veículos elétricos. Além disso, os pneus compatíveis com baterias aprimoram a eficiência da frenagem regenerativa, uma característica que os fabricantes de automóveis destacam proeminentemente nos catálogos de showroom para atrair consumidores. A produção simultânea de pneus para veículos de motor de combustão interna (MCI) e VE exigiu a adoção de cronogramas de cura flexíveis nas fábricas. Esses cronogramas permitem trocas rápidas de moldes em questão de horas, acomodando as diversas larguras de carcaça e diâmetros de talão necessários para diferentes tipos de pneus.
Análise Geográfica
As províncias do Corredor Econômico Oriental de Chachoengsao, Chonburi e Rayong contribuem significativamente para a produção nacional da Tailândia. Essas províncias abrigam importantes instalações de fabricação de pneus, incluindo as da Bridgestone, Continental, Sumitomo Rubber e Prinx Chengshan, estrategicamente agrupadas próximo ao Porto de Laem Chabang[3]"Incentivos de Investimento do CEL," Conselho de Investimento da Tailândia, boi.go.th . Essa aglomeração industrial se beneficia de isenções fiscais em zonas econômicas especiais, infraestrutura logística compartilhada e um pool de talentos vocacionais especializados em ciência de polímeros e engenharia de precisão. Além disso, a proximidade com a região metropolitana de Bangkok sustenta uma demanda consistente de reposição, enquanto os berços de águas profundas no porto permitem operações eficientes de exportação global. O mercado de pneus nessa região está projetado para crescer a um CAGR estável durante o período de previsão, impulsionado por esses fatores favoráveis.
Bangkok representa a maior parcela da demanda do mercado de pneus da Tailândia, atribuída à maior densidade de veículos do país e a um ecossistema de transporte por aplicativo bem estabelecido. As condições de tráfego para e anda da cidade, combinadas com as altas temperaturas ambientes, aceleram o desgaste da banda de rodagem, levando os motoristas a preferir pneus radiais orientados para o custo-benefício com garantias de quilometragem estendida. Os operadores de frotas em Bangkok dependem cada vez mais de plataformas digitais para centralizar as aquisições, agregando pedidos de táxis, vans de entrega e sedãs corporativos. Essa tendência garante uma demanda estável e previsível para os fabricantes de pneus, mantendo instalações de armazém urbano. Espera-se que o mercado em Bangkok exiba um CAGR robusto ao longo do período de previsão, sustentado por essas dinâmicas.
Nas províncias do norte de Chiang Mai, Lampang e Chiang Rai, a demanda por pneus surge de uma combinação diversificada de vans de turismo, picapes agrícolas e motocicletas para todo terreno que atendem às operações de agricultura em encostas. A natureza sazonal do turismo nessas regiões obriga os distribuidores a estocar inventário estrategicamente com meses de antecedência para atender à demanda de pico nas férias. Em contraste, os centros costeiros do sul, como Phuket, Surat Thani e Songkhla, enfrentam requisitos únicos. Veículos como ônibus de traslado de resorts e caminhões do setor pesqueiro, frequentemente expostos à névoa salina corrosiva, necessitam do uso de compostos de pneus resistentes ao sal. Além disso, o transporte transfronteiriço para a Malásia contribui com tráfego adicional, aumentando ainda mais os ciclos de substituição nessas províncias. Espera-se que o mercado de pneus nas regiões norte e sul cresça a um CAGR moderado durante o período de previsão, impulsionado por esses fatores específicos de cada região.
Cenário Competitivo
Os líderes globais Bridgestone, Continental e Michelin continuam a reforçar sua liderança tecnológica por meio de plantações integradas de látex, produção proprietária de borracha sintética e centros de P&D dedicados ao desenvolvimento de compostos adaptados ao clima tropical da Tailândia. Coletivamente, essas empresas detêm uma participação de mercado significativa. No entanto, concorrentes chineses como Prinx Chengshan e Zhongce Rubber estão gradualmente ganhando terreno ao oferecer pneus radiais econômicos com certificações de grau de exportação. O ambiente regulatório moderado da Tailândia em relação ao capital estrangeiro facilita as joint ventures, permitindo a importação de linhas de produção turnkey e aproveitando a força de trabalho qualificada do país para impulsionar a eficiência produtiva.
O mercado está cada vez mais focado no desenvolvimento de pneus específicos para VE e nos avanços na tecnologia de pneus airless. A Bridgestone introduziu seus compostos leves Enliten, enquanto a Continental implantou espumas acústicas ContiSilent para minimizar o ruído na cabine em modelos premium de VE. Os fabricantes locais estão priorizando investimentos em sistemas de rastreabilidade digital para cumprir as regulamentações antidesmatamento da UE. Ao utilizar tecnologia blockchain para documentar a procedência do látex, esses participantes estão se posicionando de forma competitiva em relação às alternativas de baixo custo do mercado paralelo. Espera-se que o mercado registre uma trajetória de crescimento estável durante o período de previsão, com um CAGR notável.
As redes de distribuição dentro do mercado permanecem fragmentadas. As marcas de primeiro nível, como a Cockpit da Bridgestone e a BestDrive da Continental, operam redes de varejo com marca própria que garantem qualidade de serviço consistente. Enquanto isso, os varejistas independentes multimarcas dominam os mercados provinciais, onde a concorrência de preços é particularmente intensa. A crescente popularidade dos marketplaces online entre os consumidores mais jovens levou os fabricantes de pneus a introduzir plataformas de compra e instalação, que integram as vendas de comércio eletrônico com garagens parceiras. Consequentemente, o cenário competitivo equilibra inovação tecnológica, diversificação de canais e conformidade com a cadeia de suprimentos, moldando a dinâmica do mercado durante o período de estudo.
Líderes da Indústria de Pneus da Tailândia
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Co.
Yokohama Rubber Co.
Continental AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Maio de 2026: A Continental inaugurou a expansão de sua planta de pneus em Rayong, Tailândia, com a presença de parceiros-chave, representantes governamentais e funcionários. O investimento de mais de 300 milhões de euros (USD 349,22 milhões) aumenta a capacidade de produção da instalação em 3 milhões adicionais de pneus para automóveis de passeio e caminhões leves por ano, permitindo que a Continental atenda à crescente demanda em toda a Tailândia e na região mais ampla da Ásia-Pacífico.
- Fevereiro de 2025: A Yanggu Huatai Chemical Co., Ltd. iniciou oficialmente a construção de sua instalação de fabricação na Tailândia na zona industrial da Província de Rayong, de acordo com a Tyrepress. O projeto foi concebido para atender aos fabricantes de pneus locais na Tailândia e às cadeias de suprimentos OEM do Sudeste Asiático em geral, reduzindo significativamente os prazos de entrega logísticos.


Escopo do Relatório do Mercado de Pneus da Tailândia
O mercado de pneus da Tailândia é segmentado por estação, design de pneu, tipo de veículo, aplicação, usuário final, tamanho de aro e propulsão. Por estação, o mercado é segmentado em pneus de verão, de inverno e para todas as estações. Por design de pneu, o mercado é segmentado em pneus radiais, diagonais e não pneumáticos/airless. Por tipo de veículo, o mercado é segmentado em motocicletas, automóveis de passeio, veículos comerciais leves, caminhões e ônibus comerciais pesados e veículos especiais e fora de estrada, incluindo aplicações OTR, agrícolas, de mineração e de corrida. Por aplicação, o mercado é segmentado em rodoviário e fora de estrada. Por usuário final, o mercado é segmentado em OEM e pós-venda. Por tamanho de aro, o mercado é segmentado em abaixo de 15 polegadas, 15 a 20 polegadas e acima de 20 polegadas. Por propulsão, o mercado é segmentado em veículos de combustão interna, veículos elétricos a bateria e veículos híbridos e de célula de combustível. O relatório oferece tamanho de mercado e previsões em valor (USD) e volume (Unidades) para todos os segmentos mencionados acima.
| Verão |
| Inverno |
| Todas as Estações |
| Radial |
| Diagonal |
| Não Pneumático / Sem Ar |
| Motocicletas |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Caminhões Pesados e Ônibus |
| Fora de Estrada e Especiais (Uso Fora de Estrada, Agricultura, Mineração, Corrida) |
| Em Estrada |
| Fora de Estrada |
| OEM |
| Mercado de Reposição |
| Abaixo de 15 Polegadas |
| 15 a 20 Polegadas |
| Acima de 20 Polegadas |
| Veículos de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos e de Célula de Combustível |
| Por Estação | Verão |
| Inverno | |
| Todas as Estações | |
| Por Design de Pneu | Radial |
| Diagonal | |
| Não Pneumático / Sem Ar | |
| Por Tipo de Veículo | Motocicletas |
| Automóveis de Passeio | |
| Veículos Comerciais Leves | |
| Caminhões Pesados e Ônibus | |
| Fora de Estrada e Especiais (Uso Fora de Estrada, Agricultura, Mineração, Corrida) | |
| Por Aplicação | Em Estrada |
| Fora de Estrada | |
| Por Usuário Final | OEM |
| Mercado de Reposição | |
| Por Tamanho de Aro | Abaixo de 15 Polegadas |
| 15 a 20 Polegadas | |
| Acima de 20 Polegadas | |
| Por Propulsão | Veículos de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos e de Célula de Combustível |


Principais Perguntas Respondidas no Relatório
Qual é a relevância do segmento de pneus da Tailândia em 2025?
O segmento é avaliado em USD 3,62 bilhões em 2025.
Qual é a taxa de crescimento anual prevista para as vendas de pneus tailandeses até 2031?
As vendas estão projetadas para crescer a um CAGR de 5,83% até 2031.
Qual tipo de pneu lidera por design na Tailândia?
As construções radiais dominam com uma participação de 87,65% dos volumes de 2025.
Qual é a participação dos pneus para todas as estações na demanda tailandesa?
Os padrões para todas as estações responderam por 53,24% das remessas de 2025.
Qual categoria de propulsão está se expandindo mais rapidamente para os fornecedores de pneus tailandeses?
Os encaixes para veículos elétricos a bateria estão definidos para registrar um CAGR de segmento de 5,88% até 2031.
Por que o Corredor Econômico Oriental é relevante para os produtores de pneus?
O corredor abriga a maioria das principais fábricas, oferece acesso a portos e fornece mais de dois terços da produção nacional.
Página atualizada pela última vez em:



