
Tamaño y Participación del Mercado de Neumáticos en Tailandia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 3.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.83 % |
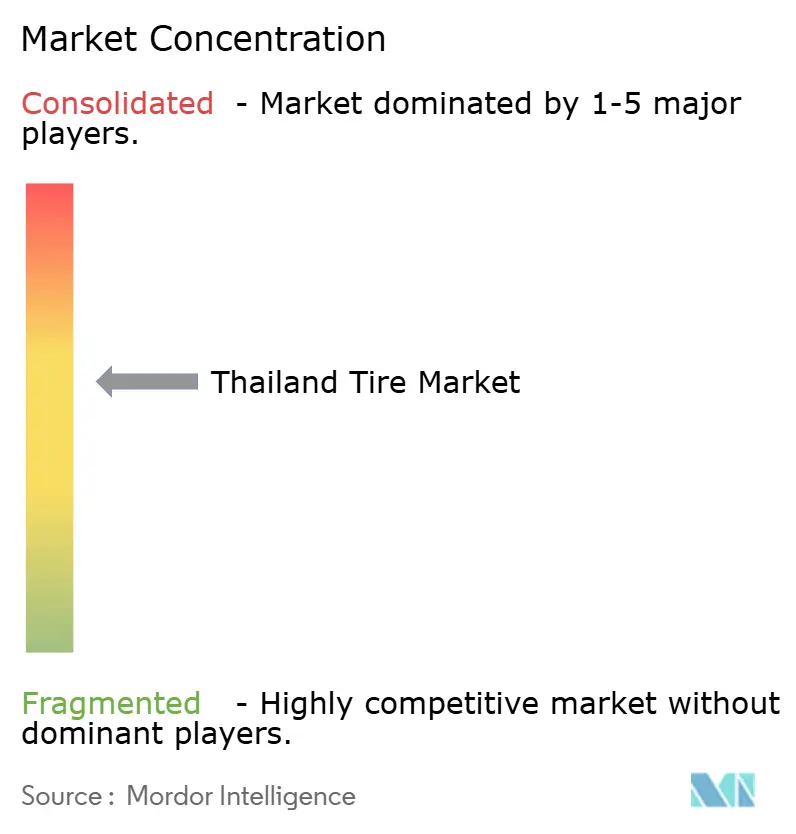
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Neumáticos en Tailandia por Mordor Intelligence
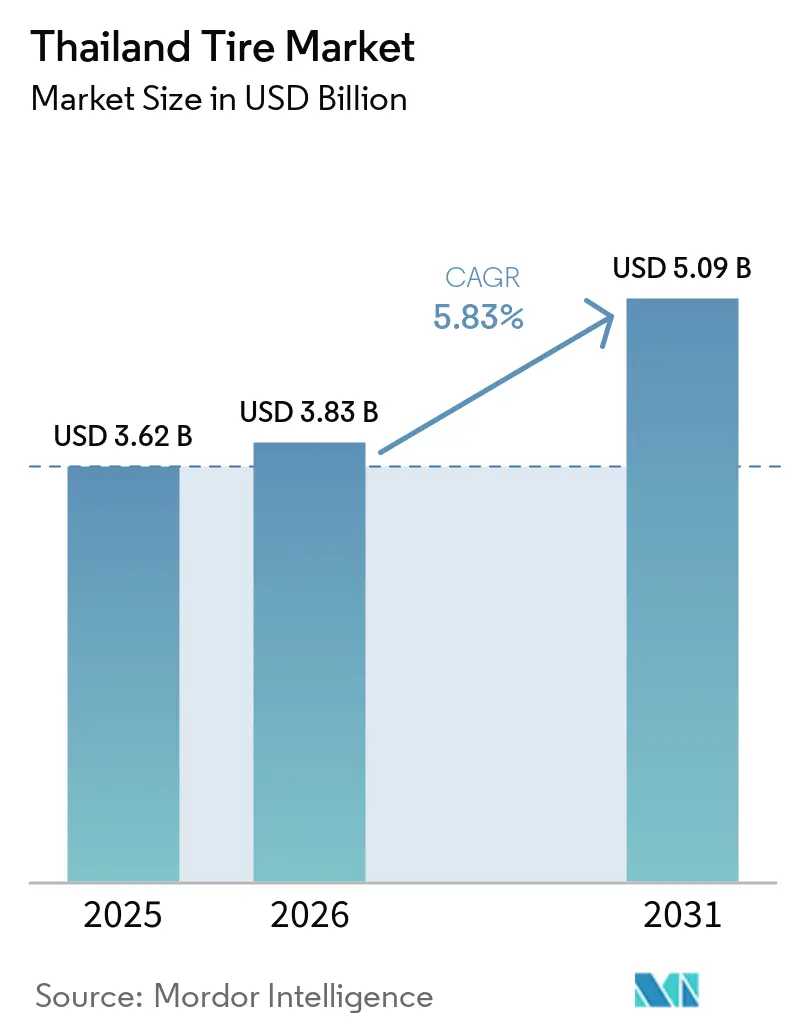
El tamaño del mercado de neumáticos de Tailandia fue valorado en 3,62 mil millones de USD en 2025, se estima en 3,83 mil millones de USD en 2026 y se proyecta que alcance 5,09 mil millones de USD en 2031, creciendo a una CAGR del 5,83% de 2026 a 2031. Tailandia mantiene su posición como el mayor productor de vehículos del Sudeste Asiático, el segundo centro de producción de neumáticos más grande del mundo y un proveedor líder de caucho natural, impulsando un impulso positivo en el mercado. La demanda está respaldada por incentivos gubernamentales para vehículos eléctricos (EV), sólidos vínculos de exportación con Europa y los Estados Unidos, y un robusto mercado posventa sostenido por una flota de vehículos envejecida. Sin embargo, el mercado enfrenta desafíos como los elevados precios del caucho natural, la implementación de nuevas regulaciones de la UE sobre deforestación y el impacto de las importaciones falsificadas, que ejercen presiones sobre los costos y los márgenes. Las principales oportunidades de crecimiento se centran en neumáticos específicos para EV, llantas de mayor tamaño para camionetas y SUV, y tecnología radial premium alineada con las regulaciones obligatorias de etiquetado de neumáticos. Los fabricantes están aprovechando el Corredor Económico del Este para lograr economías de escala, acceder a puertos de aguas profundas y beneficiarse de condiciones de inversión preferenciales, mientras transicionan rápidamente sus carteras hacia vehículos eléctricos de batería.
Conclusiones Clave del Informe
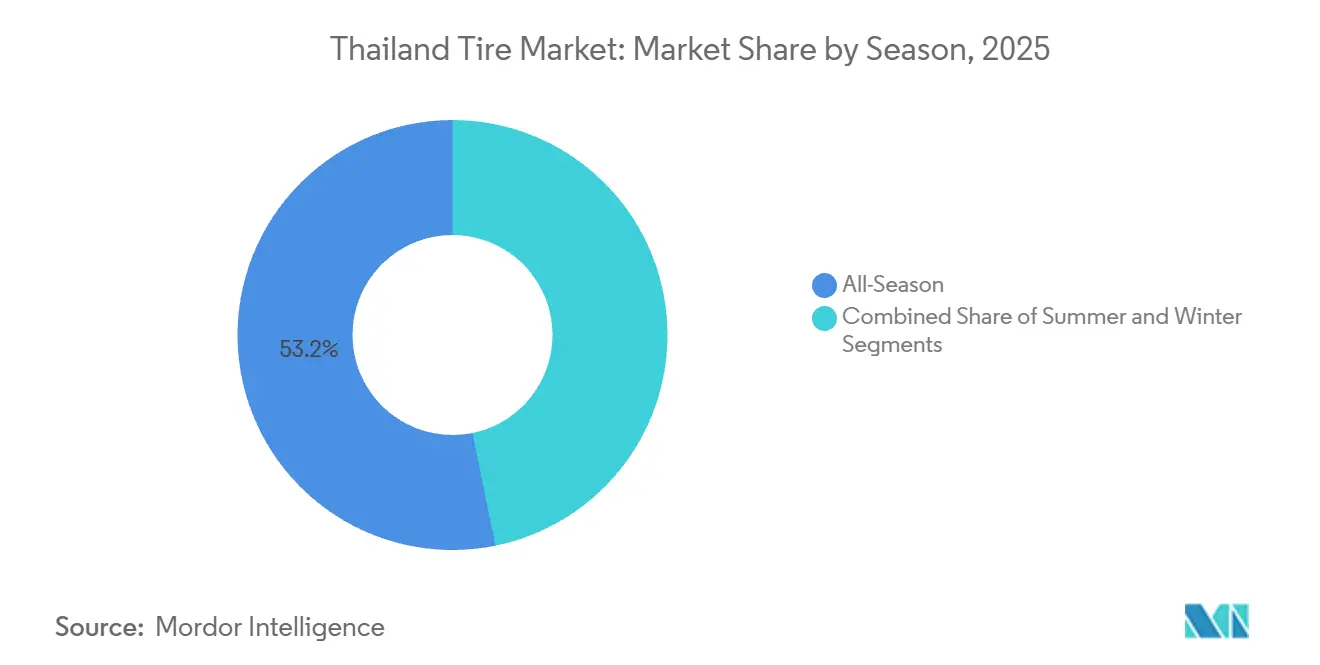
- Por temporada, los neumáticos para todas las estaciones capturaron el 53,24% de la participación del mercado de neumáticos de Tailandia en 2025, mientras que se proyecta que los neumáticos de invierno registren el crecimiento más rápido con una CAGR del 5,85% hasta 2031.
- Por diseño de neumático, la tecnología radial lideró con el 87,65% de la participación del mercado de neumáticos de Tailandia en 2025, mientras que se prevé que los neumáticos no neumáticos/sin aire crezcan a una CAGR del 5,87% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 45,54% del tamaño del mercado de neumáticos de Tailandia en 2025 y se pronostica que avancen a una CAGR del 5,91% hasta 2031.
- Por aplicación, los productos en carretera mantuvieron el 83,21% de la participación del mercado de neumáticos de Tailandia en 2025; se pronostica que los neumáticos fuera de carretera se expandan a una CAGR del 5,93% hasta 2031.
- Por usuario final, el mercado posventa comandó el 63,47% de la participación del mercado de neumáticos de Tailandia en 2025, y se pronostica que el OEM crezca a una CAGR del 5,94% hasta 2031.
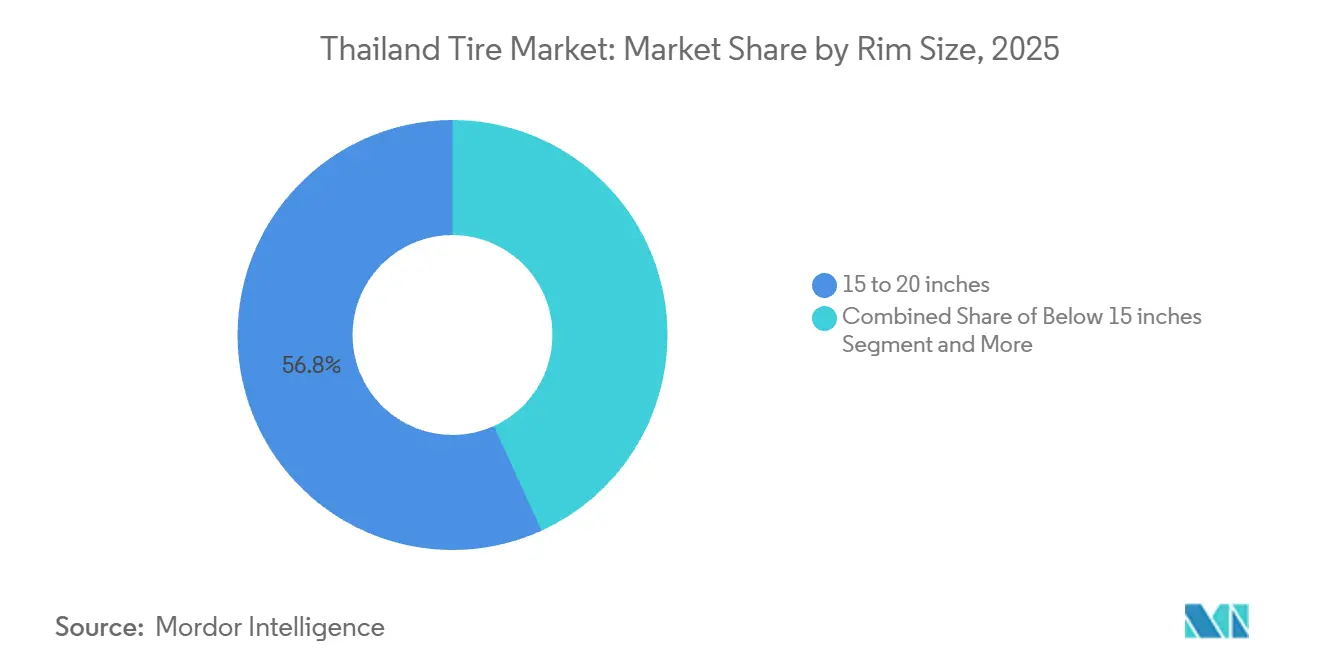
- Por tamaño de llanta, los productos de 15 a 20 pulgadas capturaron una participación del 56,82% del mercado de neumáticos de Tailandia en 2025. Se pronostica que el mercado de neumáticos de más de 20 pulgadas crezca a una CAGR del 5,89% hasta 2031.
- Por propulsión, los vehículos de combustión interna lideraron con una participación del 86,71% del mercado de neumáticos de Tailandia en 2025, mientras que se prevé que los automóviles eléctricos de batería registren la CAGR de segmento más rápida del 5,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Neumáticos en Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programa de Subsidios Gubernamentales para Vehículos Eléctricos | +1.2% | Nacional, concentrado en Bangkok y las provincias del Corredor Económico del Este | Mediano plazo (2-4 años) |
| Rápido Crecimiento del Comercio Electrónico | +0.9% | Centros urbanos, con expansión hacia áreas provinciales | Corto plazo (≤ 2 años) |
| Recuperación del Turismo | +0.7% | Centros turísticos incluyendo Bangkok, Phuket y Chiang Mai | Corto plazo (≤ 2 años) |
| Transición de OEM hacia Llantas de Mayor Tamaño | +0.6% | Nacional, alineado con los centros de producción | Mediano plazo (2-4 años) |
| Auge de las Flotas de Motocicletas para Servicios de Transporte por Aplicación | +0.5% | Áreas urbanas con cobertura de servicio en expansión | Corto plazo (≤ 2 años) |
| Regulaciones Obligatorias de Etiquetado de Neumáticos que Favorecen los Radiales Premium | +0.4% | Implementación nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programa de Subsidios Gubernamentales para Vehículos Eléctricos Impulsando la Demanda de Neumáticos para Vehículos Eléctricos de Batería
La política EV 3.5 de Tailandia, que proporciona subsidios que oscilan entre THB 50.000 (aproximadamente 1.500 USD) y THB 100.000 (aproximadamente 3.000 USD) y reduce los impuestos especiales a sus niveles mínimos, se anticipa que impulsará un aumento del 40% en los registros de EV[1]"Resumen de la Política EV 3.5," Junta de Inversiones de Tailandia, boi.go.th. El creciente peso de los paquetes de baterías ha obligado a los fabricantes de automóviles a adoptar neumáticos con un índice de carga un 40% mayor y compuestos de resistencia a la rodadura ultrabajos para cumplir con los requisitos de rendimiento y eficiencia. Adicionalmente, el mandato de ensamblaje local, que estipula que múltiples vehículos deben fabricarse a nivel nacional por cada unidad importada antes de diciembre de 2026, ha atraído a actores clave como BYD y GAC Aion. Estas empresas han establecido colectivamente una capacidad de producción de casi 200.000 unidades en Tailandia. La concentración de instalaciones de producción en Chonburi y Rayong garantiza una demanda constante y predecible para las plantas de fabricación de neumáticos cercanas. Además, la expansión continua de la infraestructura pública de carga rápida será un factor crítico para determinar el alcance de la penetración de los EV más allá de Bangkok, influyendo en la adopción más amplia de vehículos eléctricos en todo el país.
Rápido Crecimiento del Comercio Electrónico Impulsando los Volúmenes de Neumáticos para Vehículos Comerciales Ligeros de Última Milla
La facturación del comercio electrónico de Tailandia continúa creciendo a tasas de dos dígitos, impulsando a plataformas como Grab y Skootar a expandir sus operaciones mediante el despliegue de motocicletas y furgonetas pequeñas. Estos vehículos típicamente operan entre 8 y 12 horas diarias y recorren un promedio de 43 kilómetros en las congestionadas condiciones de tráfico de Bangkok. Este alto nivel de utilización acelera los ciclos de reemplazo, aumentando así la demanda de neumáticos para vehículos comerciales ligeros y motocicletas. Los operadores de flotas priorizan progresivamente compuestos de neumáticos de alta durabilidad y garantías de kilometraje extendido para optimizar la eficiencia operativa. Sin embargo, la sensibilidad al precio entre los operadores limita la adopción generalizada de opciones de neumáticos ultraprémium. Como resultado, la logística urbana proporciona oportunidades de crecimiento sustanciales para los fabricantes de neumáticos radiales de nivel medio. Simultáneamente, permite a las marcas de neumáticos premium probar contratos de servicio de flotas, demostrando eficazmente los posibles ahorros en el costo total de propiedad a los operadores de flotas.
Recuperación del Turismo Acelerando la Renovación de Flotas de Automóviles de Alquiler
En 2025, se proyecta que las llegadas internacionales superen los niveles previos a la pandemia, impulsando un aumento sustancial en los ingresos por alquiler de automóviles. Este crecimiento se ejemplifica con la asociación estratégica de Enterprise Mobility con Thai Rent-A-Car, que gestiona una extensa flota de más de 8.000 vehículos. Los automóviles de alquiler típicamente requieren reemplazos de neumáticos después de recorrer entre 40.000 y 60.000 kilómetros, garantizando una demanda constante y predecible en el mercado posventa automotriz. Los neumáticos con patrones de rodadura para todas las estaciones y calificaciones superiores de agarre en mojado son particularmente adecuados para las rutas costeras y montañosas frecuentadas por los turistas. Además, los pronunciados picos de turismo estacional en destinos clave como Phuket y Chiang Mai obligan a los distribuidores a mantener inventarios de reserva adecuados para mitigar el riesgo de desabastecimiento durante períodos de mayor demanda.
Transición de OEM hacia Llantas de Mayor Tamaño para SUV y Camionetas
En 2025, los fabricantes destacados Toyota, Isuzu y Ford, que operan en Tailandia, iniciaron la integración de llantas de 15 a 20 pulgadas en sus líneas de productos principales de camionetas y SUV. Este movimiento estratégico permitió a estas empresas asegurar una participación sustancial del mercado de neumáticos del país. La implementación de estos flancos de perfil bajo requiere el uso de paquetes de talón más resistentes y refuerzos de carcasa avanzados, que desempeñan un papel crítico en la reducción de la deformación en superficies de carretera irregulares. Como resultado, los precios de venta promedio de los neumáticos han aumentado, lo que ha llevado a un notable incremento en los ingresos por unidad para los fabricantes. Adicionalmente, si bien la incorporación de compuestos de mayor duración extiende marginalmente los intervalos de reemplazo de neumáticos, también eleva el riesgo de daños en la carretera, particularmente en carreteras rurales en mal estado. Se espera que esta mayor vulnerabilidad impulse una mayor demanda de productos de seguro de neumáticos y aliente a los fabricantes de equipos originales (OEM) a colaborar en el desarrollo de construcciones de neumáticos más rígidas y duraderas para abordar estos desafíos de manera efectiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Elevada en el Precio del Caucho Natural | -0.8% | Impacto en la cadena de suministro global, concentrado en las regiones manufactureras | Corto plazo (≤ 2 años) |
| Neumáticos Falsificados y del Mercado Gris que Erosionan las Ventas de Marcas Establecidas | -0.6% | Nacional, particularmente en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Elevados Aranceles de Importación | -0.4% | Nacional, afectando a los sectores minero y agrícola | Mediano plazo (2-4 años) |
| Lenta Implementación de la Carga Rápida Pública | -0.3% | Centros urbanos con expansión gradual hacia las provincias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Elevada en el Precio del Caucho Natural
A principios de 2025, los precios de referencia del caucho RSS-3 alcanzaron un máximo de 12 años a medida que los productores aceleraron los esfuerzos para cumplir con las regulaciones de deforestación de la Unión Europea, que restringen las importaciones provenientes de tierras recién deforestadas. Los fabricantes de neumáticos tailandeses se benefician de su proximidad geográfica a las plantaciones de caucho; sin embargo, continúan enfrentando costos elevados de materias primas. Este desafío surge porque los sustitutos sintéticos no pueden reemplazar completamente al caucho natural, particularmente en aplicaciones críticas como los sectores de camiones pesados y aviación. Las marcas premium líderes mitigan estos riesgos mediante contratos de suministro a largo plazo y la implementación de herramientas avanzadas de trazabilidad digital. A pesar de estas medidas, las presiones sobre los márgenes siguen siendo significativas en los mercados domésticos sensibles al precio, donde la capacidad de trasladar los costos incrementados a los consumidores es limitada. Además, las fluctuaciones cambiarias exacerban la volatilidad del mercado, ya que un baht debilitado infla el costo de las facturas de materias primas denominadas en dólares, añadiendo otra capa de complejidad a la dinámica de la cadena de suministro.
Neumáticos Falsificados y del Mercado Gris que Erosionan las Ventas de Marcas Establecidas
Las incautaciones aduaneras de importaciones reetiquetadas subrayan la lucha de Tailandia contra los neumáticos falsificados que socavan a los distribuidores autorizados en hasta dos quintas partes[2]"Informe de Incautación de Neumáticos Falsificados 2025," Aduana Real de Tailandia, customs.go.th. Dichos neumáticos carecen de credenciales de seguridad verificables, lo que no solo daña la reputación de las marcas establecidas sino que también distorsiona la competencia leal en el mercado. Aunque los esfuerzos de aplicación se intensificaron en 2024, el problema persiste debido a las porosas fronteras del país y la prevalencia de prósperos canales de distribución informales que sostienen el flujo de productos ilícitos. Para combatir esto, los fabricantes de neumáticos premium han implementado sistemas de verificación mediante código QR en los flancos de los neumáticos para mejorar la trazabilidad. Adicionalmente, están colaborando con plataformas de comercio electrónico para identificar y eliminar a vendedores sospechosos. Sin embargo, la continua presencia del mercado gris restringe significativamente el poder de fijación de precios de los fabricantes legítimos. Como resultado, estos fabricantes se ven obligados a introducir campañas promocionales extendidas, particularmente en áreas rurales donde los consumidores a menudo priorizan el costo sobre las consideraciones de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Temporada: El Dominio de los Neumáticos para Todas las Estaciones Refleja la Consistencia Climática
En 2025, los neumáticos para todas las estaciones representaron el 53,24% del mercado de neumáticos de Tailandia, impulsados por el clima tropical constante del país, que elimina la necesidad de cambios estacionales de neumáticos. Por el contrario, se proyecta que los envíos de neumáticos de invierno crezcan a una CAGR del 5,85% hasta 2031. Este crecimiento se atribuye principalmente a contratos de exportación dirigidos a mercados en Europa y América del Norte. El aumento en la producción no solo contribuye a la expansión del tamaño del mercado de neumáticos de Tailandia, sino que también mejora los factores de carga de las fábricas y respalda las inversiones en prensas de curado especializadas avanzadas. Cabe destacar que Continental ha ampliado su instalación en Rayong, dedicando múltiples líneas de curado a la producción de diseños de neumáticos de invierno con tachuelas que cumplen con los mandatos regulatorios de la UE.
La producción de neumáticos de invierno orientada a la exportación destaca cómo las instalaciones de fabricación tailandesas aprovechan eficazmente las economías de escala, mientras que los consumidores domésticos continúan prefiriendo los neumáticos para todas las estaciones. Un segmento de nicho compuesto por entusiastas del automóvil y propietarios de importaciones de lujo opta por neumáticos de rendimiento de verano, representando un canal de mercado pequeño pero rentable. Adicionalmente, los neumáticos para todas las estaciones tailandeses se distinguen por compuestos de grado monzónico con alto contenido de sílice, que ofrecen un rendimiento superior de agarre en mojado en carreteras con manchas de aceite. Esta combinación de demanda doméstica estable y diversificación de exportaciones sustenta la resiliencia y la utilización eficiente de la capacidad de producción en diversas categorías de neumáticos estacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Diseño de Neumático: La Tecnología Radial Mantiene el Liderazgo en Fabricación
En 2025, las carcasas radiales representaron el 87,65% del mercado de neumáticos de Tailandia, subrayando la sólida infraestructura del país en cinturones de acero, tela de cordón y moldeo de precisión. Se anticipa que los diseños sin aire no neumáticos crezcan a una CAGR del 5,87% hasta 2031. Bridgestone ha iniciado programas piloto para neumáticos de autobús sin aire en las rutas BRT de Bangkok, mientras que Michelin realiza pruebas en plataformas Tweel para aplicaciones agrícolas. Los formatos de neumático diagonal continúan manteniendo relevancia en nichos de agricultura y minería, donde la rentabilidad y la reparabilidad siguen siendo más críticas que el rendimiento a alta velocidad.
Las inversiones en matrices de aramida de alta resistencia y resinas ecológicas están posicionando a las instalaciones de fabricación tailandesas para escalar la producción de neumáticos sin aire de próxima generación, sujeto a superar las barreras de comercialización actuales. Simultáneamente, los productores de neumáticos radiales se centran en desarrollar compuestos más ligeros y respetuosos con el medio ambiente que puedan reducir la resistencia a la rodadura hasta en un 15%, alineándose con los objetivos de reducción de carbono de los fabricantes de equipos originales (OEM). Las colaboraciones domésticas de I+D entre universidades y proveedores enfatizan el desarrollo de elastómeros de base biológica derivados de las exportaciones de látex de Tailandia. Estas iniciativas tienen como objetivo mejorar la independencia de la cadena de suministro mientras reducen significativamente las emisiones del ciclo de vida.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran en Medio de la Recuperación de la Producción
En 2025, los equipamientos para automóviles de pasajeros representaron una participación significativa del 45,54% del mercado de neumáticos de Tailandia. Se proyecta que el segmento crezca a una CAGR del 5,91% hasta 2031, reforzando su posición como el principal contribuyente a la expansión del mercado. Este segmento ha demostrado una notable resiliencia, incluso en medio de una caída del 20% en los ensamblajes de automóviles en 2024, impulsada por políticas crediticias más estrictas de los bancos. El auge del comercio electrónico ha impulsado significativamente la demanda de vehículos comerciales ligeros, mientras que los camiones pesados se han beneficiado de la recuperación de las actividades de comercio transfronterizo con Malasia y Camboya.
Los neumáticos para motocicletas siguen siendo un segmento crítico, respaldado por la creciente producción de motocicletas de Tailandia, que se anticipa que experimente un crecimiento exponencial en 2025. La demanda de neumáticos fuera de carretera continúa alineándose con los ciclos de materias primas; la recuperación minera en Phichit y la mayor mecanización agrícola en Nakhon Sawan están sosteniendo el crecimiento en estos segmentos especializados. Los fabricantes de neumáticos están refinando estratégicamente sus carteras de productos, equilibrando líneas de neumáticos para pasajeros de alto volumen con productos especializados de mayor margen. Este enfoque les permite estabilizar las ganancias y mantener la rentabilidad durante períodos de caídas del mercado.
Por Aplicación: El Dominio en Carretera Refleja las Necesidades de Movilidad Urbana
En 2025, las aplicaciones en carretera representaron el 83,21% del mercado de neumáticos de Tailandia, destacando el significativo tráfico de pasajeros y carga en la red de autopistas del país. El dominio de este segmento refleja el papel crítico de los neumáticos en carretera en el apoyo a la infraestructura de transporte de Tailandia. Mientras tanto, se anticipa que la demanda fuera de carretera crezca a una CAGR del 5,93%, impulsada por la expansión de las concesiones mineras en Loei y la continua mecanización de las operaciones de cultivo de caña de azúcar. La congestión vial urbana está fomentando un cambio hacia compuestos de neumáticos de baja resistencia a la rodadura, que contribuyen a reducir el consumo de combustible y electricidad. Por el contrario, los operadores de transporte rural priorizan carcasas de neumáticos duraderas diseñadas para soportar el impacto de los baches y las condiciones desafiantes de la carretera.
Las iniciativas gubernamentales de mejora de carreteras bajo el programa "Tailandia 4.0" están canalizando inversiones sustanciales en carreteras secundarias. Se espera que estas mejoras aumenten gradualmente los límites de velocidad, lo que puede acelerar el desgaste de la banda de rodadura con el tiempo. En el segmento fuera de carretera, los compradores demandan cada vez más neumáticos con flancos resistentes a los cortes y tacos profundos que funcionen eficazmente en condiciones de suelo húmedo. Estas características no solo mejoran los ciclos de vida del producto, sino que también garantizan la fiabilidad en entornos adversos. Esta dinámica de demanda dual desempeña un papel crucial en la orientación de las estrategias de programación de plantas, garantizando que los inventarios de moldes estén adecuadamente abastecidos tanto con radiales de turismo como con patrones de tacos agresivos para satisfacer los diversos requisitos del mercado.
Por Usuario Final: El Reemplazo en el Mercado de Posventa Impulsa el Crecimiento del Volumen
En 2025, los canales de reemplazo representaron una participación significativa del 63,47% del mercado de neumáticos de Tailandia. Este dominio fue impulsado principalmente por la edad promedio de los automóviles de pasajeros que alcanzó los 11,2 años y las condiciones desafiantes de la carretera que redujeron la vida útil de los neumáticos. Simultáneamente, se proyecta que la vía OEM crezca a una CAGR del 5,94%, respaldada por los fabricantes de automóviles que aumentan el ensamblaje de vehículos eléctricos (EV) para cumplir con los requisitos de subsidio. Los volúmenes de reemplazo siguen siendo un impulsor crítico del flujo de caja, con ventas distribuidas en más de 8.000 minoristas independientes en todo el país, minimizando eficazmente la dependencia de cualquier cliente único. La naturaleza fragmentada del mercado de reemplazo proporciona estabilidad al reducir la dependencia de compradores a gran escala.
Los operadores de recauchutado continúan proporcionando soluciones rentables para los neumáticos de camiones; sin embargo, enfrentan una competencia creciente de neumáticos nuevos de bajo costo importados, que están reduciendo progresivamente el diferencial de precios. Adicionalmente, las plataformas digitales de montaje ahora conectan a las flotas con los centros de servicio, permitiendo la programación predictiva de reemplazos y generando tasas de adopción más altas de productos de nivel premium. Estas plataformas también están mejorando la eficiencia operativa de los operadores de flotas al reducir el tiempo de inactividad y optimizar los programas de mantenimiento. En el lado OEM, los fabricantes de neumáticos están asegurando proactivamente las nominaciones de lanzamiento de vehículos con varios años de anticipación. Esta estrategia no solo garantiza volúmenes de producción base, sino que también facilita acuerdos de transferencia de tecnología, que contribuyen a la mejora de la experiencia técnica doméstica y apoyan el crecimiento industrial a largo plazo.
Por Tamaño de Llanta: Los Tamaños de Rango Medio Reflejan las Preferencias del Mercado
En 2025, las llantas de 15 a 20 pulgadas dominaron el mercado de neumáticos de Tailandia, representando el 56,82% de la participación de mercado. Estos tamaños de llanta satisfacen eficazmente las necesidades de camionetas, SUV y automóviles de pasajeros de tamaño mediano, convirtiéndolos en un segmento crítico. Mientras tanto, se proyecta que los productos de más de 20 pulgadas crezcan a una CAGR del 5,89%, impulsados por el aumento de las importaciones de vehículos premium y un enfoque creciente en el ensamblaje de vehículos de lujo para mercados de exportación. Por el contrario, las llantas de menos de 15 pulgadas siguen siendo un componente vital para los sedanes económicos y el extenso mercado de automóviles usados, donde la asequibilidad continúa siendo una consideración clave para los propietarios de vehículos.
La tendencia de aumento en los diámetros de las llantas ha llevado a una creciente demanda de alambres de talón de ultra alta resistencia a la tracción y flancos reforzados con aramida, que son esenciales para mantener la comodidad de conducción en terrenos irregulares. Los fabricantes están respondiendo a esta demanda invirtiendo en líneas de formación de talón de múltiples etapas y sistemas avanzados de monitoreo de presión, ambos integrales para la producción de ruedas más grandes. Esta tendencia de aumento de tamaño se alinea con el enfoque de los fabricantes de automóviles en mejorar la estética del vehículo, mejorando así el atractivo visual. Adicionalmente, respalda precios de venta promedio (ASP) más altos de neumáticos, contribuyendo al crecimiento de los ingresos incluso si el volumen total de unidades se estabiliza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión: Los Vehículos de Combustión Interna Mantienen la Escala mientras los Neumáticos para Vehículos Eléctricos Aumentan
En 2025, las plataformas de combustión interna dominaron las ventas, representando el 86,71% del mercado. Sin embargo, el segmento de vehículos eléctricos (EV) está experimentando un crecimiento significativo, registrando una CAGR del 5,88%. Esta tendencia ascendente está impulsando el desarrollo de productos innovadores, como los neumáticos acústicos con revestimiento de espuma, que están diseñados específicamente para reducir el ruido generado por los trenes de transmisión eléctricos. Los híbridos enchufables continúan manteniendo su posición como solución a la ansiedad por la autonomía, mientras que los ensayos de vehículos de pila de combustible permanecen en etapas tempranas. La producción de neumáticos para EV enfatiza construcciones de alto índice de carga y bandas de rodadura ricas en sílice, que reducen eficazmente la resistencia a la rodadura en aproximadamente un 20%.
Las plantas de fabricación en Tailandia han integrado estaciones de inspección visual automatizada en sus operaciones. Estos sistemas desempeñan un papel crítico en la detección de incluso problemas menores de uniformidad que podrían exacerbar el rizado de par en los vehículos eléctricos. Además, los neumáticos compatibles con baterías mejoran la eficiencia del frenado regenerativo, una característica que los fabricantes de automóviles destacan prominentemente en los folletos de los concesionarios para atraer a los consumidores. La producción simultánea de neumáticos para vehículos de motor de combustión interna (ICE) y EV ha requerido la adopción de programas de curado flexibles en las fábricas. Estos programas permiten cambios rápidos de moldes en cuestión de horas, acomodando los diversos anchos de carcasa y diámetros de talón requeridos para diferentes tipos de neumáticos.
Análisis Geográfico
Las provincias del Corredor Económico del Este de Chachoengsao, Chonburi y Rayong contribuyen significativamente a la producción nacional de Tailandia. Estas provincias albergan importantes instalaciones de fabricación de neumáticos, incluidas las de Bridgestone, Continental, Sumitomo Rubber y Prinx Chengshan, estratégicamente agrupadas cerca del Puerto de Laem Chabang[3]"Incentivos de Inversión del CEE," Junta de Inversiones de Tailandia, boi.go.th. Esta aglomeración industrial se beneficia de exenciones fiscales en zonas económicas especiales, infraestructura logística compartida y un grupo de talento vocacional especializado en ciencia de polímeros e ingeniería de precisión. Adicionalmente, su proximidad a la región metropolitana de Bangkok respalda una demanda de reemplazo constante, mientras que los atraques de aguas profundas en el puerto permiten operaciones de exportación global eficientes. Se proyecta que el mercado de neumáticos en esta región crezca a una CAGR constante durante el período de pronóstico, impulsado por estos factores favorables.
Bangkok representa la mayor participación de la demanda del mercado de neumáticos de Tailandia, atribuida a la mayor densidad de vehículos del país y a un ecosistema de transporte por aplicación bien establecido. Las condiciones de tráfico de arranque y parada de la ciudad, combinadas con las altas temperaturas ambientales, aceleran el desgaste de la banda de rodadura, lo que lleva a los automovilistas a preferir neumáticos radiales orientados al valor con garantías de kilometraje extendido. Los operadores de flotas en Bangkok dependen cada vez más de plataformas digitales para centralizar las adquisiciones, agregando pedidos de taxis, furgonetas de reparto y sedanes corporativos. Esta tendencia garantiza una demanda estable y predecible para los fabricantes de neumáticos, manteniendo instalaciones de almacén urbano. Se espera que el mercado en Bangkok exhiba una CAGR sólida durante el período de pronóstico, respaldado por estas dinámicas.
En las provincias del norte de Chiang Mai, Lampang y Chiang Rai, la demanda de neumáticos surge de una combinación diversa de furgonetas de turismo, camionetas agrícolas y motocicletas todo terreno que sirven a las operaciones agrícolas en las laderas. La naturaleza estacional del turismo en estas regiones obliga a los distribuidores a organizar estratégicamente el inventario con meses de anticipación para satisfacer la demanda máxima en temporada alta. En contraste, los centros costeros del sur como Phuket, Surat Thani y Songkhla enfrentan requisitos únicos. Vehículos como los autobuses de traslado de complejos turísticos y los camiones de la industria pesquera, frecuentemente expuestos a la corrosiva brisa marina, requieren el uso de compuestos de neumáticos resistentes a la sal. Además, el transporte transfronterizo hacia Malasia contribuye con tráfico adicional, aumentando aún más los ciclos de reemplazo en estas provincias. Se anticipa que el mercado de neumáticos tanto en las regiones del norte como del sur crezca a una CAGR moderada durante el período de pronóstico, impulsado por estos factores específicos de cada región.
Panorama Competitivo
Los líderes globales Bridgestone, Continental y Michelin continúan reforzando su liderazgo tecnológico a través de plantaciones de látex integradas, producción propia de caucho sintético y centros de I+D dedicados diseñados para adaptar los compuestos al clima tropical de Tailandia. Colectivamente, estas empresas mantienen una participación de mercado significativa. Sin embargo, los competidores chinos como Prinx Chengshan y Zhongce Rubber están ganando terreno gradualmente al ofrecer radiales rentables con certificaciones de grado de exportación. El entorno regulatorio moderado de Tailandia con respecto al capital extranjero facilita las empresas conjuntas, permitiendo la importación de líneas de producción llave en mano y aprovechando la mano de obra calificada del país para impulsar la eficiencia productiva.
El mercado se centra cada vez más en el desarrollo de neumáticos específicos para EV y avances en tecnología de neumáticos sin aire. Bridgestone ha introducido sus compuestos ligeros Enliten, mientras que Continental ha desplegado espumas acústicas ContiSilent para minimizar el ruido en la cabina de los modelos EV premium. Los fabricantes locales están priorizando las inversiones en sistemas de trazabilidad digital para cumplir con las regulaciones de la UE contra la deforestación. Al utilizar tecnología blockchain para documentar la procedencia del látex, estos actores se están posicionando competitivamente frente a las alternativas de bajo costo del mercado gris. Se espera que el mercado sea testigo de una trayectoria de crecimiento constante durante el período de pronóstico, con una CAGR notable.
Las redes de distribución dentro del mercado siguen siendo fragmentadas. Las marcas de primer nivel, como Cockpit de Bridgestone y BestDrive de Continental, operan cadenas minoristas de marca que garantizan una calidad de servicio consistente. Mientras tanto, los minoristas independientes de múltiples marcas dominan los mercados provinciales, donde la competencia de precios es particularmente intensa. La creciente popularidad de los mercados en línea entre los consumidores más jóvenes ha llevado a los fabricantes de neumáticos a introducir plataformas de compra e instalación, que integran las ventas de comercio electrónico con talleres asociados. En consecuencia, el panorama competitivo equilibra la innovación tecnológica, la diversificación de canales y el cumplimiento de la cadena de suministro, dando forma a la dinámica del mercado durante el período de estudio.
Líderes de la Industria de Neumáticos en Tailandia
-
Bridgestone Corporation
-
Michelin SCA
-
Goodyear Tire & Rubber Co.
-
Yokohama Rubber Co.
-
Continental AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Continental inauguró la ampliación de su planta de neumáticos en Rayong, Tailandia, con la asistencia de socios clave, representantes gubernamentales y empleados. La inversión de más de 300 millones de euros (349,22 millones de USD) aumenta la capacidad de producción de la instalación en 3 millones adicionales de neumáticos para automóviles de pasajeros y camiones ligeros por año, lo que permite a Continental satisfacer la creciente demanda en Tailandia y la región más amplia de Asia-Pacífico.
- Febrero de 2025: Yanggu Huatai Chemical Co., Ltd. inició oficialmente la construcción de su instalación de fabricación en Tailandia en la zona industrial de la Provincia de Rayong, según Tyrepress. El proyecto está diseñado para atender a los fabricantes de neumáticos locales en Tailandia y a las cadenas de suministro OEM más amplias del Sudeste Asiático, reduciendo significativamente los plazos de entrega logísticos.


Alcance del Informe del Mercado de Neumáticos en Tailandia
El mercado de neumáticos de Tailandia está segmentado por temporada, diseño de neumático, tipo de vehículo, aplicación, usuario final, tamaño de llanta y propulsión. Por temporada, el mercado está segmentado en neumáticos de verano, de invierno y para todas las estaciones. Por diseño de neumático, el mercado está segmentado en neumáticos radiales, diagonales y no neumáticos/sin aire. Por tipo de vehículo, el mercado está segmentado en motocicletas, automóviles de pasajeros, vehículos comerciales ligeros, camiones y autobuses comerciales pesados, y vehículos fuera de carretera y especiales, incluidas aplicaciones OTR, agrícolas, mineras y de carreras. Por aplicación, el mercado está segmentado en en carretera y fuera de carretera. Por usuario final, el mercado está segmentado en OEM y posventa. Por tamaño de llanta, el mercado está segmentado en menos de 15 pulgadas, 15 a 20 pulgadas y más de 20 pulgadas. Por propulsión, el mercado está segmentado en vehículos de combustión interna, vehículos eléctricos de batería, y vehículos híbridos y de pila de combustible. El informe ofrece el tamaño del mercado y pronósticos en valor (USD) y volumen (Unidades) para todos los segmentos mencionados anteriormente.
| Verano |
| Invierno |
| Todas las Estaciones |
| Radial |
| Diagonal |
| No Neumático / Sin Aire |
| Motocicletas |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Camiones y Autobuses Comerciales Pesados |
| Fuera de Carretera y Especialidad (Fuera de Carretera, Agricultura, Minería, Carreras) |
| En Carretera |
| Fuera de Carretera |
| OEM |
| Posventa |
| Menos de 15 pulgadas |
| 15 – 20 pulgadas |
| Más de 20 pulgadas |
| Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos y de Pila de Combustible |
| Por Temporada | Verano |
| Invierno | |
| Todas las Estaciones | |
| Por Diseño de Neumático | Radial |
| Diagonal | |
| No Neumático / Sin Aire | |
| Por Tipo de Vehículo | Motocicletas |
| Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | |
| Camiones y Autobuses Comerciales Pesados | |
| Fuera de Carretera y Especialidad (Fuera de Carretera, Agricultura, Minería, Carreras) | |
| Por Aplicación | En Carretera |
| Fuera de Carretera | |
| Por Usuario Final | OEM |
| Posventa | |
| Por Tamaño de Llanta | Menos de 15 pulgadas |
| 15 – 20 pulgadas | |
| Más de 20 pulgadas | |
| Por Propulsión | Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos y de Pila de Combustible |


Preguntas Clave Respondidas en el Informe
¿Qué tan significativo es el segmento de neumáticos de Tailandia en 2025?
El segmento está valorado en USD 3,62 mil millones en 2025.
¿Qué tasa de crecimiento anual se pronostica para las ventas de neumáticos tailandeses hasta 2031?
Se proyecta que las ventas aumenten a una CAGR del 5,83% hasta 2031.
¿Qué tipo de neumático lidera por diseño en Tailandia?
Las construcciones radiales dominan con una participación del 87,65% de los volúmenes de 2025.
¿Qué participación tienen los neumáticos para todas las estaciones en la demanda tailandesa?
Los patrones para todas las estaciones representaron el 53,24% de los envíos de 2025.
¿Qué categoría de propulsión se expande más rápidamente para los proveedores de neumáticos tailandeses?
Se prevé que los equipamientos para vehículos eléctricos de batería registren una CAGR del 5,88% hasta 2031.
¿Por qué es significativo el Corredor Económico del Este para los productores de neumáticos?
El corredor alberga la mayoría de las principales plantas, ofrece acceso portuario y suministra más de dos tercios de la producción nacional.
Última actualización de la página el:



