
Größe und Marktanteil des thailändischen Reifenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 3.83 Milliarden US-Dollar |
| Marktgröße (2031) | 5.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.83 % |
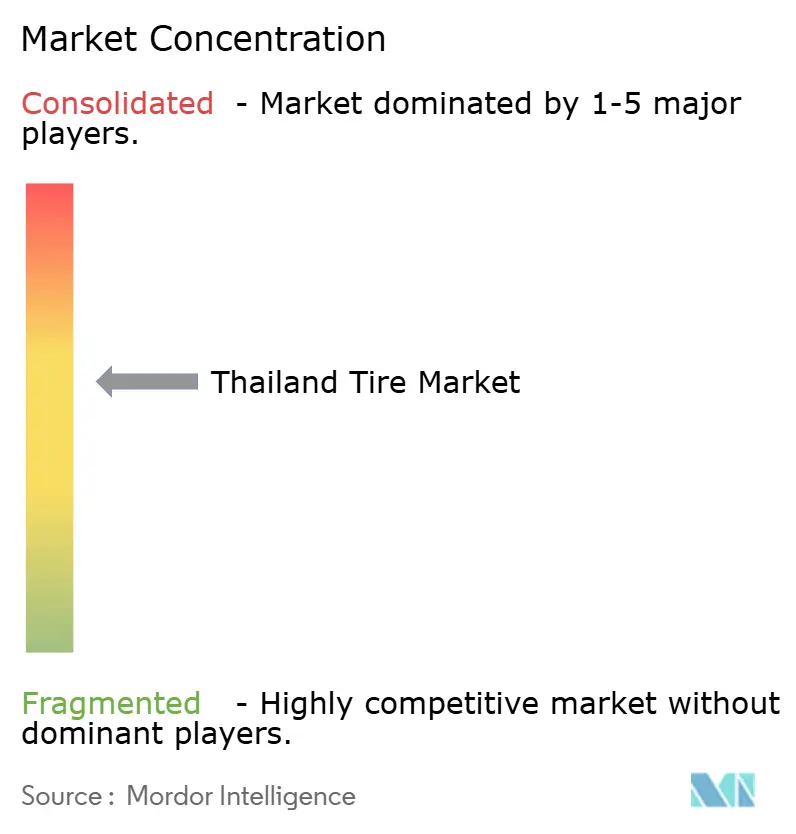
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des thailändischen Reifenmarkts von Mordor Intelligence
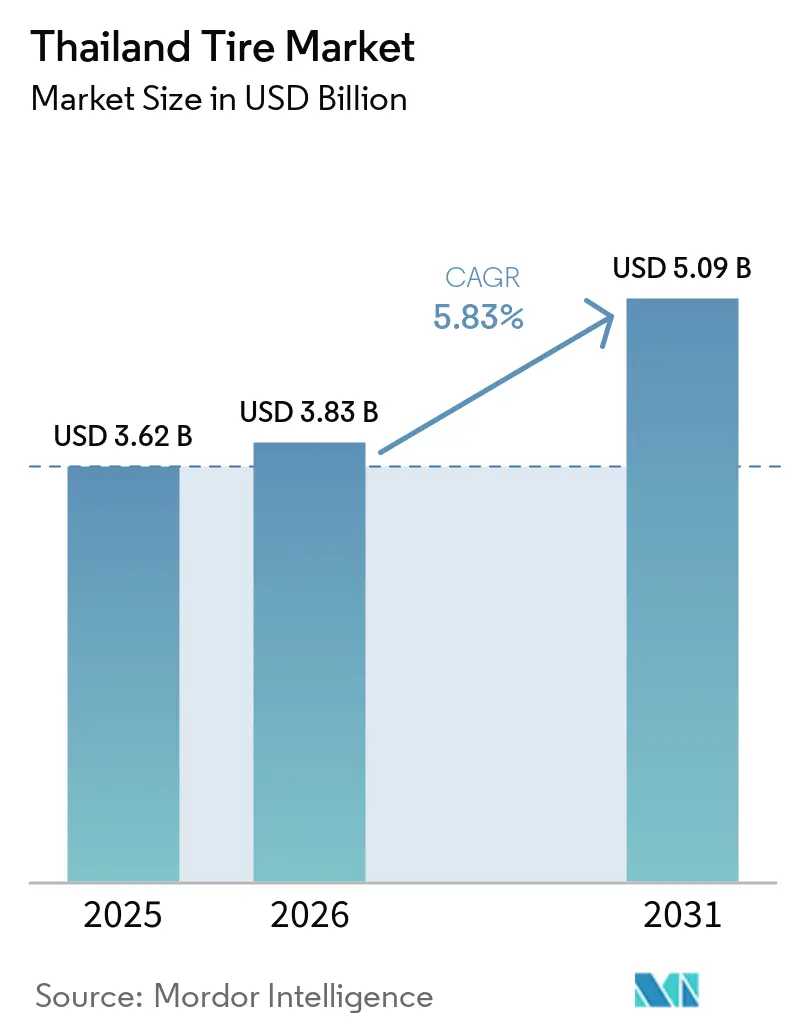
Die Marktgröße des Thailand Reifenmarkts wurde im Jahr 2025 auf 3,62 Milliarden USD geschätzt, für 2026 wird sie auf 3,83 Milliarden USD beziffert und soll bis 2031 auf 5,09 Milliarden USD anwachsen, was einer CAGR von 5,83 % von 2026 bis 2031 entspricht. Thailand behauptet seine Position als größter Fahrzeughersteller Südostasiens, zweitgrößter Reifenproduktionsstandort der Welt und führender Lieferant von Naturkautschuk, was eine positive Marktdynamik antreibt. Die Nachfrage wird durch staatliche Anreize für Elektrofahrzeuge (EV), starke Exportverbindungen nach Europa und in die Vereinigten Staaten sowie einen robusten Aftermarket gestützt, der durch einen alternden Fahrzeugbestand aufrechterhalten wird. Der Markt steht jedoch vor Herausforderungen wie erhöhten Naturkautschukpreisen, der Einführung neuer EU-Entwaldungsvorschriften und den Auswirkungen von Fälschungsimporten, die Kosten- und Margendruck erzeugen. Wichtige Wachstumschancen konzentrieren sich auf EV-spezifische Reifen, größere Felgengrößen für Pickups und SUVs sowie auf Premium-Radialtechnologie, die mit den obligatorischen Reifenkennzeichnungsvorschriften übereinstimmt. Hersteller nutzen den Eastern Economic Corridor, um Skaleneffekte zu erzielen, Tiefwasserhäfen zu erschließen und von bevorzugten Investitionsbedingungen zu profitieren, während sie ihre Portfolios zügig auf batterieelektrische Fahrzeuge umstellen.
Wichtigste Erkenntnisse des Berichts
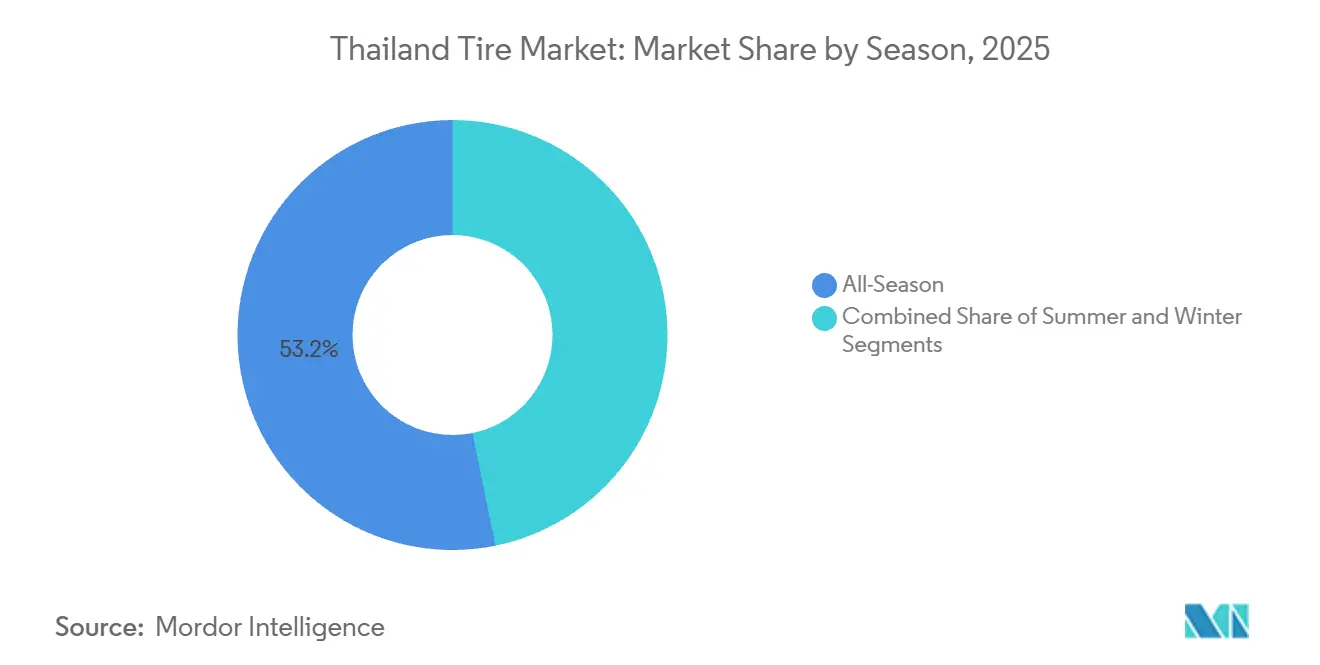
- Nach Saison entfielen im Jahr 2025 53,24 % des Marktanteils im Thailand Reifenmarkt auf Ganzjahresreifen, während Winterreifen bis 2031 das stärkste Wachstum mit einer CAGR von 5,85 % verzeichnen sollen.
- Nach Reifendesign führte die Radialtechnologie mit einem Marktanteil von 87,65 % im Thailand Reifenmarkt im Jahr 2025, während Nicht-pneumatische/luftlose Reifen bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen werden.
- Nach Fahrzeugtyp entfielen im Jahr 2025 45,54 % der Marktgröße des Thailand Reifenmarkts auf Personenkraftwagen, die bis 2031 voraussichtlich mit einer CAGR von 5,91 % wachsen werden.
- Nach Anwendung hielten Straßenprodukte im Jahr 2025 einen Marktanteil von 83,21 % im Thailand Reifenmarkt; Geländereifen sollen bis 2031 mit einer CAGR von 5,93 % wachsen.
- Nach Endnutzer dominierte der Aftermarket im Jahr 2025 mit einem Marktanteil von 63,47 % im Thailand Reifenmarkt, und der OEM-Bereich soll bis 2031 mit einer CAGR von 5,94 % wachsen.
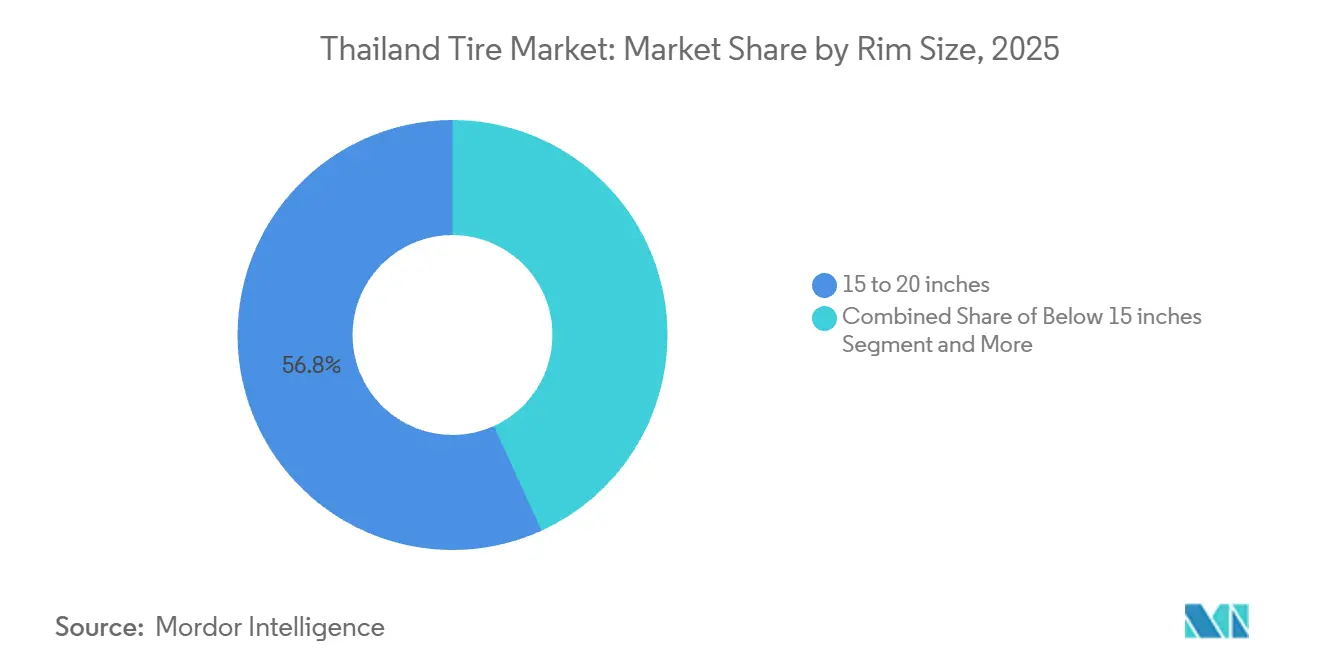
- Nach Felgengröße entfielen im Jahr 2025 56,82 % des Marktanteils im Thailand Reifenmarkt auf Produkte mit 15–20 Zoll. Der Markt für Reifen über 20 Zoll soll bis 2031 mit einer CAGR von 5,89 % wachsen.
- Nach Antrieb führten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 mit einem Marktanteil von 86,71 % im Thailand Reifenmarkt, während batterieelektrische Fahrzeuge das stärkste Segmentwachstum mit einer CAGR von 5,88 % bis 2031 verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des thailändischen Reifenmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliches EV-Förderprogramm | +1.2% | National, konzentriert in Bangkok und den EEC-Provinzen | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum des elektronischen Handels | +0.9% | Städtische Zentren, Ausweitung auf Provinzgebiete | Kurzfristig (≤ 2 Jahre) |
| Erholung des Tourismus | +0.7% | Tourismuszentren einschließlich Bangkok, Phuket, Chiang Mai | Kurzfristig (≤ 2 Jahre) |
| OEM-Umstieg auf größere Felgengrößen | +0.6% | National, ausgerichtet auf Produktionszentren | Mittelfristig (2–4 Jahre) |
| Wachstum von Ride-Hailing-Zweiradflotten | +0.5% | Städtische Gebiete mit erweiterter Serviceabdeckung | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Reifenkennzeichnungsvorschriften zugunsten von Premium-Radialreifen | +0.4% | Nationale Umsetzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliches EV-Förderprogramm steigert die Nachfrage nach BEV-Reifen
Die EV-3.5-Politik Thailands, die Subventionen zwischen 50.000 THB (ca. 1.500 USD) und 100.000 THB (ca. 3.000 USD) gewährt und die Verbrauchssteuern auf ihr Mindestniveau senkt, soll einen Anstieg der EV-Zulassungen um 40 % bewirken[1]"EV 3.5 Policy Summary," Thailand Board of Investment, boi.go.th. Das zunehmende Gewicht der Batteriesätze hat Automobilhersteller dazu veranlasst, Reifen mit einer um 40 % höheren Tragfähigkeit und Verbindungen mit extrem niedrigem Rollwiderstand einzusetzen, um Leistungs- und Effizienzanforderungen zu erfüllen. Darüber hinaus hat das Pflichtprogramm zur lokalen Montage, das vorschreibt, dass für jede importierte Einheit mehrere Fahrzeuge bis Dezember 2026 im Inland gefertigt werden müssen, wichtige Akteure wie BYD und GAC Aion angezogen. Diese Unternehmen haben gemeinsam eine Produktionskapazität von nahezu 200.000 Einheiten in Thailand aufgebaut. Die Konzentration der Produktionsstätten in Chonburi und Rayong gewährleistet eine stetige und planbare Nachfrage für nahegelegene Reifenwerke. Darüber hinaus wird der laufende Ausbau der öffentlichen Schnellladeinfrastruktur ein entscheidender Faktor für das Ausmaß der EV-Durchdringung über Bangkok hinaus sein und die breitere Akzeptanz von Elektrofahrzeugen im ganzen Land beeinflussen.
Schnelles Wachstum des elektronischen Handels treibt das Reifenvolumen für Leichte Nutzfahrzeuge auf der letzten Meile an
Der E-Commerce-Umsatz Thailands wächst weiterhin zweistellig und treibt Plattformen wie Grab und Skootar dazu an, ihren Betrieb durch den Einsatz von Motorrädern und Kleintransportern auszuweiten. Diese Fahrzeuge sind in der Regel 8–12 Stunden täglich im Einsatz und legen im Bangkoker Stauverkehr durchschnittlich 43 Kilometer zurück. Diese hohe Auslastung beschleunigt die Ersatzzyklen und erhöht damit die Nachfrage nach leichten Nutzfahrzeug- und Zweiradreife. Flottenoperatoren priorisieren zunehmend hochbeständige Reifenverbindungen und Garantien für erweiterte Laufleistungen, um die Betriebseffizienz zu optimieren. Die Preissensibilität der Betreiber begrenzt jedoch die weitverbreitete Einführung von Ultra-Premium-Reifenoptionen. Infolgedessen bietet die städtische Logistik erhebliche Wachstumschancen für Hersteller von Radialreifen im mittleren Preissegment. Gleichzeitig ermöglicht sie Premium-Reifenmarken, Flottenserviceverträge zu testen und potenziellen Einsparungen bei den Gesamtbetriebskosten gegenüber Flottenoperatoren wirkungsvoll zu demonstrieren.
Erholung des Tourismus beschleunigt die Erneuerung von Mietwagenflotten
Im Jahr 2025 sollen die internationalen Ankünfte das Vor-Pandemie-Niveau übertreffen und einen erheblichen Anstieg der Mietwageneinnahmen bewirken. Dieses Wachstum wird durch die strategische Partnerschaft von Enterprise Mobility mit Thai Rent-A-Car veranschaulicht, die eine umfangreiche Flotte von über 8.000 Fahrzeugen verwaltet. Mietwagen benötigen in der Regel nach 40.000–60.000 Kilometern einen Reifenwechsel, was eine stetige und planbare Nachfrage im Kfz-Aftermarket sicherstellt. Reifen mit Ganzjahres-Laufflächenprofilen und überlegenen Nasshaftungswerten sind besonders gut für die Küsten- und Gebirgsrouten geeignet, die von Touristen häufig befahren werden. Darüber hinaus erfordern die ausgeprägten saisonalen Tourismushöhepunkte in wichtigen Reisezielen wie Phuket und Chiang Mai, dass Händler ausreichende Pufferbestände vorhalten, um das Risiko von Engpässen in Zeiten erhöhter Nachfrage zu mindern.
OEM-Umstieg auf größere Felgengrößen für SUVs und Pickups
Im Jahr 2025 begannen die in Thailand tätigen namhaften Hersteller Toyota, Isuzu und Ford mit der Integration von 15–20-Zoll-Felgen in ihre Mainstream-Pickup- und SUV-Produktlinien. Dieser strategische Schritt ermöglichte es diesen Unternehmen, einen erheblichen Anteil am Reifenmarkt des Landes zu sichern. Die Verwendung dieser Niederquerschnitts-Seitenwände erfordert den Einsatz stärkerer Wulstkerne und fortschrittlicher Karkassverstärkungen, die eine entscheidende Rolle bei der Reduzierung von Verformungen auf unebenen Fahrbahnoberflächen spielen. Infolgedessen sind die durchschnittlichen Verkaufspreise von Reifen gestiegen, was zu einem deutlichen Anstieg des Umsatzes pro Einheit für die Hersteller geführt hat. Obwohl die Verwendung länger haltbarer Verbindungen die Reifenwechselintervalle geringfügig verlängert, erhöht sie auch das Risiko von Straßenschäden, insbesondere auf schlecht gewarteten Landstraßen. Diese erhöhte Anfälligkeit dürfte die Nachfrage nach Reifenversicherungsprodukten steigern und Erstausrüster (OEMs) dazu veranlassen, bei der Entwicklung steiferer und langlebigerer Reifenkonstruktionen zusammenzuarbeiten, um diese Herausforderungen wirksam zu bewältigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Preisvolatilität bei Naturkautschuk | -0.8% | Auswirkungen auf die globale Lieferkette, konzentriert in Produktionsregionen | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Reifen und Graumarkt-Reifen untergraben den Markenumsatz | -0.6% | National, insbesondere in preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Hohe Einfuhrzölle | -0.4% | National, mit Auswirkungen auf den Bergbau- und Agrarsektor | Mittelfristig (2–4 Jahre) |
| Langsamer Ausbau der öffentlichen Schnellladeinfrastruktur | -0.3% | Städtische Zentren mit schrittweiser Ausweitung auf Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Preisvolatilität bei Naturkautschuk
Anfang 2025 erreichten die Referenzpreise für RSS-3-Kautschuk ein 12-Jahres-Hoch, da die Produzenten ihre Bemühungen zur Einhaltung der EU-Entwaldungsvorschriften beschleunigten, die Importe aus neu gerodeten Flächen einschränken. Thailändische Reifenhersteller profitieren von ihrer geografischen Nähe zu Kautschukplantagen; sie sehen sich jedoch weiterhin mit erhöhten Rohstoffkosten konfrontiert. Diese Herausforderung entsteht, weil synthetische Alternativen Naturkautschuk nicht vollständig ersetzen können, insbesondere in kritischen Anwendungen wie dem Schwerlasttransport und der Luftfahrt. Führende Premium-Marken mindern diese Risiken durch langfristige Lieferverträge und den Einsatz fortschrittlicher digitaler Rückverfolgbarkeitswerkzeuge. Trotz dieser Maßnahmen bleibt der Margendruck in preissensiblen Inlandsmärkten erheblich, wo die Möglichkeit, gestiegene Kosten an die Verbraucher weiterzugeben, begrenzt ist. Darüber hinaus verschärfen Währungsschwankungen die Marktvolatilität, da eine Abschwächung des Baht die Kosten für auf Dollar lautende Rohstoffrechnungen erhöht und der Lieferkettendynamik eine weitere Komplexitätsebene hinzufügt.
Gefälschte Reifen und Graumarkt-Reifen untergraben den Markenumsatz
Zollbeschlagnahmungen von umetikettierten Importen unterstreichen Thailands Kampf gegen gefälschte Reifen, die autorisierte Händler um bis zu zwei Fünftel unterbieten[2]"Counterfeit Tire Seizure Report 2025," Royal Thai Customs, customs.go.th . Solche Reifen verfügen über keine nachweisbaren Sicherheitszertifikate, was nicht nur den Ruf etablierter Marken schädigt, sondern auch den fairen Wettbewerb verzerrt. Obwohl die Durchsetzungsmaßnahmen im Jahr 2024 intensiviert wurden, besteht das Problem aufgrund der durchlässigen Grenzen des Landes und der Verbreitung florierender informeller Vertriebskanäle fort, die den Fluss illegaler Produkte aufrechterhalten. Um dem entgegenzuwirken, haben Premium-Reifenhersteller QR-Code-Verifizierungssysteme auf Reifenflanken implementiert, um die Rückverfolgbarkeit zu verbessern. Darüber hinaus arbeiten sie mit E-Commerce-Plattformen zusammen, um verdächtige Verkäufer zu identifizieren und aus dem Angebot zu nehmen. Das anhaltende Vorhandensein des Graumarkts schränkt jedoch die Preissetzungsmacht legitimer Hersteller erheblich ein. Infolgedessen sind diese Hersteller gezwungen, ausgedehnte Werbekampagnen durchzuführen, insbesondere in ländlichen Gebieten, wo Verbraucher häufig Kosten über Sicherheitserwägungen stellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Saison: Dominanz von Ganzjahresreifen spiegelt klimatische Beständigkeit wider
Im Jahr 2025 entfielen 53,24 % des Thailand Reifenmarkts auf Ganzjahresreifen, was auf das gleichmäßige tropische Klima des Landes zurückzuführen ist, das saisonale Reifenwechsel überflüssig macht. Umgekehrt sollen die Lieferungen von Winterreifen bis 2031 mit einer CAGR von 5,85 % wachsen. Dieses Wachstum ist in erster Linie auf Exportverträge zurückzuführen, die auf Märkte in Europa und Nordamerika abzielen. Der Produktionsanstieg trägt nicht nur zur Erweiterung der Marktgröße des Thailand Reifenmarkts bei, sondern verbessert auch die Auslastung der Werke und unterstützt Investitionen in fortschrittliche, spezialisierte Vulkanisierpressen. Insbesondere hat Continental seine Anlage in Rayong erweitert und mehrere Vulkanisierlinien der Produktion von bestiftbaren Winterreifendesigns gewidmet, die den EU-Regulierungsanforderungen entsprechen.
Die exportgetriebene Winterreifenproduktion verdeutlicht, wie thailändische Fertigungsanlagen Skaleneffekte effektiv nutzen, während inländische Verbraucher weiterhin Ganzjahresreifen bevorzugen. Ein Nischensegment aus Automobilenthusiasten und Besitzern von Luxusimportfahrzeugen entscheidet sich für Sommer-Hochleistungsreifen, was einen kleinen, aber profitablen Marktkanal darstellt. Darüber hinaus zeichnen sich thailändische Ganzjahresreifen durch Monsun-geeignete Verbindungen mit hohem Silicagehalt aus, die auf öligen Straßen eine überlegene Nasshaftung bieten. Diese Kombination aus stabiler Inlandsnachfrage und Exportdiversifizierung untermauert die Widerstandsfähigkeit und effiziente Auslastung der Produktionskapazitäten in den verschiedenen saisonalen Reifenkategorien.


Nach Reifendesign: Radialtechnologie behauptet Fertigungsführerschaft
Im Jahr 2025 entfielen 87,65 % des Thailand Reifenmarkts auf Radialkarossen, was die robuste Infrastruktur des Landes in den Bereichen Stahlgürtel, Cordgewebe und Präzisionsformgebung unterstreicht. Nicht-pneumatische luftlose Designs sollen bis 2031 mit einer CAGR von 5,87 % wachsen. Bridgestone hat Pilotprogramme für luftlose Busreifen auf Bangkoks BRT-Strecken gestartet, während Michelin Tests auf Tweel-Plattformen für landwirtschaftliche Anwendungen durchführt. Diagonalreifenformate behalten ihre Relevanz in Nischenbereichen der Landwirtschaft und des Bergbaus, wo Kosteneffizienz und Reparierbarkeit wichtiger sind als Hochgeschwindigkeitsleistung.
Investitionen in hochfeste Aramidfasern und umweltfreundliche Harzmatrizen positionieren thailändische Fertigungsanlagen für die Hochskalierung der Produktion von Airless-Reifen der nächsten Generation, sofern aktuelle Kommerzialisierungshürden überwunden werden. Gleichzeitig konzentrieren sich Radialreifenhersteller auf die Entwicklung leichterer, umweltfreundlicher Verbundwerkstoffe, die den Rollwiderstand um bis zu 15 % senken können, was mit den Kohlenstoffreduzierungszielen der Erstausrüster (OEMs) übereinstimmt. Inländische Forschungs- und Entwicklungskooperationen zwischen Universitäten und Zulieferern betonen die Entwicklung biobasierter Elastomere aus Thailands Latexexporten. Diese Initiativen zielen darauf ab, die Unabhängigkeit der Lieferkette zu stärken und gleichzeitig die Lebenszyklusemissionen erheblich zu reduzieren.
Nach Fahrzeugtyp: Personenkraftwagen führen inmitten der Produktionserholung
Im Jahr 2025 entfielen 45,54 % des Thailand Reifenmarkts auf Personenkraftwagenbestückungen. Das Segment soll bis 2031 mit einer CAGR von 5,91 % wachsen und seine Position als wichtigster Wachstumstreiber des Markts festigen. Dieses Segment hat eine bemerkenswerte Widerstandsfähigkeit bewiesen, selbst angesichts eines Rückgangs der Fahrzeugmontagen um 20 % im Jahr 2024, der durch verschärfte Kreditpolitiken der Banken verursacht wurde. Der Aufstieg des E-Commerce hat die Nachfrage nach leichten Nutzfahrzeugen erheblich gesteigert, während schwere Lkw von der Erholung des grenzüberschreitenden Handels mit Malaysia und Kambodscha profitiert haben.
Motorradreifen bleiben ein kritisches Segment, gestützt durch Thailands wachsende Zweiradproduktion, die 2025 voraussichtlich ein exponentielles Wachstum erfahren wird. Die Nachfrage nach Geländereifen richtet sich weiterhin nach Rohstoffzyklen; die Bergbauerholung in Phichit und die zunehmende landwirtschaftliche Mechanisierung in Nakhon Sawan stützen das Wachstum in diesen Spezialitätssegmenten. Reifenhersteller verfeinern strategisch ihre Produktportfolios und balancieren hochvolumige Personenreifenlinien mit Spezialitätsprodukten mit höheren Margen. Dieser Ansatz ermöglicht es ihnen, Erträge zu stabilisieren und die Rentabilität in Zeiten von Marktabschwüngen aufrechtzuerhalten.
Nach Anwendung: Dominanz auf der Straße spiegelt städtische Mobilitätsbedürfnisse wider
Im Jahr 2025 entfielen 83,21 % des Thailand Reifenmarkts auf Straßenanwendungen, was den erheblichen Personen- und Güterverkehr auf dem Autobahnnetz des Landes widerspiegelt. Die Dominanz dieses Segments spiegelt die entscheidende Rolle von Straßenreifen bei der Unterstützung der Transportinfrastruktur Thailands wider. Unterdessen soll die Geländenachfrage mit einer CAGR von 5,93 % wachsen, angetrieben durch die Ausweitung von Bergbaukonzessionen in Loei und die fortgesetzte Mechanisierung des Zuckerrohranbaus. Städtische Straßenstaus fördern einen Wandel hin zu Reifenverbindungen mit niedrigem Rollwiderstand, die zu einem reduzierten Kraftstoff- und Stromverbrauch beitragen. Umgekehrt priorisieren ländliche Transportbetreiber langlebige Reifenkarossen, die dem Aufprall von Schlaglöchern und schwierigen Straßenverhältnissen standhalten.
Staatlich geführte Straßenausbauprogramme im Rahmen des Programms „Thailand 4.0” leiten erhebliche Investitionen in Nebenstraßen. Diese Ausbauten sollen die Geschwindigkeitsbegrenzungen schrittweise erhöhen, was den Reifenverschleiß im Laufe der Zeit beschleunigen könnte. Im Geländesegment verlangen Käufer zunehmend Reifen mit schnittfesten Seitenwänden und tiefen Stollen, die in nassen Bodenverhältnissen effektiv funktionieren. Diese Merkmale verlängern nicht nur die Produktlebensdauer, sondern gewährleisten auch Zuverlässigkeit in rauen Umgebungen. Diese duale Nachfragedynamik spielt eine entscheidende Rolle bei der Steuerung von Werksplanungsstrategien und stellt sicher, dass die Formbestände sowohl mit Touring-Radialreifen als auch mit aggressiven Stollenprofilen ausreichend bestückt sind, um unterschiedliche Marktanforderungen zu erfüllen.
Nach Endnutzer: Ersatzmarkt treibt Volumenwachstum an
Im Jahr 2025 entfielen 63,47 % des Thailand Reifenmarkts auf Ersatzkanäle. Diese Dominanz wurde in erster Linie durch das durchschnittliche Personenkraftwageralter von 11,2 Jahren und schwierige Straßenverhältnisse angetrieben, die die Reifenlebensdauer verkürzten. Gleichzeitig soll der OEM-Kanal mit einer CAGR von 5,94 % wachsen, unterstützt durch Automobilhersteller, die die Montage von Elektrofahrzeugen (EV) zur Erfüllung von Subventionsanforderungen ausweiten. Ersatzvolumina bleiben ein entscheidender Treiber des Cashflows, wobei der Absatz über mehr als 8.000 unabhängige Einzelhändler im ganzen Land verteilt ist, was die Abhängigkeit von einem einzelnen Kunden wirksam minimiert. Die fragmentierte Natur des Ersatzmarkts bietet Stabilität, indem die Abhängigkeit von Großabnehmern reduziert wird.
Runderneuerungsbetriebe bieten weiterhin kostengünstige Lösungen für Lkw-Reifen; sie sehen sich jedoch zunehmendem Wettbewerb durch importierte Niedrigpreis-Neureifen ausgesetzt, die den Preisunterschied zunehmend verringern. Darüber hinaus verbinden digitale Montage-Plattformen nun Flotten mit Servicezentren, ermöglichen eine vorausschauende Ersatzplanung und treiben höhere Akzeptanzraten von Premium-Produkten voran. Diese Plattformen verbessern auch die Betriebseffizienz für Flottenoperatoren, indem sie Ausfallzeiten reduzieren und Wartungspläne optimieren. Auf der OEM-Seite sichern sich Reifenhersteller proaktiv Fahrzeugstart-Nominierungen mehrere Jahre im Voraus. Diese Strategie sichert nicht nur Basisproduktionsvolumina, sondern erleichtert auch Technologietransfervereinbarungen, die zur Verbesserung der inländischen technischen Kompetenz beitragen und das langfristige Branchenwachstum unterstützen.
Nach Felgengröße: Mittelgroße Felgen spiegeln Marktpräferenzen wider
Im Jahr 2025 dominierten Felgen mit 15–20 Zoll den Thailand Reifenmarkt mit einem Marktanteil von 56,82 %. Diese Felgengrößen bedienen effektiv Pickups, SUVs und mittelgroße Personenkraftwagen und machen sie zu einem kritischen Segment. Unterdessen sollen Produkte über 20 Zoll mit einer CAGR von 5,89 % wachsen, angetrieben durch den zunehmenden Import von Premium-Fahrzeugen und einen wachsenden Fokus auf die Luxusfahrzeugmontage für Exportmärkte. Umgekehrt bleiben Felgen unter 15 Zoll ein wichtiger Bestandteil für Budgetlimousinen und den umfangreichen Gebrauchtwagenmarkt, wo Erschwinglichkeit weiterhin ein wichtiges Kriterium für Fahrzeugbesitzer ist.
Der Trend zu größeren Felgendurchmessern hat zu einer steigenden Nachfrage nach hochzugfesten Wulstdrähten und aramidbewehrten Seitenwänden geführt, die für die Aufrechterhaltung des Fahrkomforts auf unebenem Gelände unerlässlich sind. Hersteller reagieren auf diese Nachfrage, indem sie in mehrstufige Wulstformlinien und fortschrittliche Drucküberwachungssysteme investieren, die beide für die Produktion größerer Räder unerlässlich sind. Dieser Trend zur Vergrößerung stimmt mit dem Fokus der Automobilhersteller auf die Verbesserung der Fahrzeugästhetik überein und verbessert damit die Attraktivität. Darüber hinaus unterstützt er höhere durchschnittliche Reifenverkaufspreise (ASPs) und trägt zum Umsatzwachstum bei, selbst wenn das Gesamtstückvolumen sich stabilisiert.
Nach Antrieb: Fahrzeuge mit Verbrennungsmotor behalten Skalenvorteile, während EV-Reifen zunehmen
Im Jahr 2025 dominierten Verbrennungsplattformen den Absatz mit einem Marktanteil von 86,71 %. Das Elektrofahrzeugsegment (EV) verzeichnet jedoch ein erhebliches Wachstum mit einer CAGR von 5,88 %. Dieser Aufwärtstrend treibt die Entwicklung innovativer Produkte voran, wie z. B. schaumgefütterte Akustikreifen, die speziell zur Reduzierung des von Elektroantrieben erzeugten Lärms entwickelt wurden. Plug-in-Hybride behalten ihre Position als Lösung für Reichweitenangst, während Brennstoffzellenfahrzeugtests noch in einem frühen Stadium sind. Die Reifenproduktion für EVs betont Konstruktionen mit hohem Tragfähigkeitsindex und silicareichen Laufflächen, die den Rollwiderstand um ca. 20 % effektiv reduzieren.
Fertigungswerke in Thailand haben automatisierte visuelle Inspektionsstationen in ihren Betrieb integriert. Diese Systeme spielen eine entscheidende Rolle bei der Erkennung selbst geringfügiger Gleichförmigkeitsprobleme, die das Drehmomentripple in Elektrofahrzeugen verschlimmern könnten. Darüber hinaus verbessern batteriekompatible Reifen die Effizienz der Rekuperationsbremsung, ein Merkmal, das Automobilhersteller in Showroom-Broschüren prominent hervorheben, um Verbraucher anzuziehen. Die gleichzeitige Produktion von Reifen für Fahrzeuge mit Verbrennungsmotor (ICE) und Elektrofahrzeugen hat die Einführung flexibler Vulkanisierpläne in den Werken erforderlich gemacht. Diese Pläne ermöglichen schnelle Formwechsel innerhalb von Stunden und berücksichtigen die unterschiedlichen Karkassenbreiten und Wulstdurchmesser, die für verschiedene Reifentypen erforderlich sind.
Geografische Analyse
Die Provinzen des Eastern Economic Corridor – Chachoengsao, Chonburi und Rayong – tragen erheblich zur nationalen Produktion Thailands bei. Diese Provinzen beherbergen wichtige Reifenfertigungsanlagen, darunter die von Bridgestone, Continental, Sumitomo Rubber und Prinx Chengshan, die strategisch in der Nähe des Laem-Chabang-Hafens konzentriert sind[3]"EEC Investment Incentives," Thailand Board of Investment, boi.go.th . Diese industrielle Agglomeration profitiert von Steuerbefreiungen in Sonderwirtschaftszonen, gemeinsamer Logistikinfrastruktur und einem spezialisierten Fachkräftepool mit Kenntnissen in Polymerwissenschaft und Präzisionstechnik. Darüber hinaus unterstützt die Nähe zur Metropolregion Bangkok eine konstante Ersatznachfrage, während Tiefwasseranleger im Hafen effiziente globale Exportoperationen ermöglichen. Der Reifenmarkt in dieser Region soll im Prognosezeitraum mit einer stetigen CAGR wachsen, angetrieben durch diese günstigen Faktoren.
Bangkok repräsentiert den größten Anteil der Reifenmarktnachfrage Thailands, was auf die höchste Fahrzeugdichte des Landes und ein gut etabliertes Ride-Hailing-Ökosystem zurückzuführen ist. Die Stop-and-go-Verkehrsbedingungen der Stadt, kombiniert mit hohen Umgebungstemperaturen, beschleunigen den Reifenverschleiß und veranlassen Autofahrer, wertorientierte Radialreifen mit erweiterten Laufleistungsgarantien zu bevorzugen. Flottenoperatoren in Bangkok verlassen sich zunehmend auf digitale Plattformen zur Zentralisierung der Beschaffung und bündeln Bestellungen für Taxis, Lieferwagen und Firmenfahrzeuge. Dieser Trend gewährleistet eine stabile und planbare Nachfrage für Reifenhersteller, die städtische Lagerhaltungseinrichtungen unterhalten. Der Markt in Bangkok soll im Prognosezeitraum eine robuste CAGR aufweisen, gestützt durch diese Dynamiken.
In den nördlichen Provinzen Chiang Mai, Lampang und Chiang Rai entsteht die Reifennachfrage aus einem vielfältigen Mix aus Tourismusbussen, landwirtschaftlichen Pickups und Geländemotorrädern für Berglandwirtschaftsbetriebe. Die saisonale Natur des Tourismus in diesen Regionen zwingt Händler dazu, Bestände strategisch Monate im Voraus zu platzieren, um die Spitzennachfrage in den Urlaubszeiten zu decken. Im Gegensatz dazu stehen südliche Küstenzentren wie Phuket, Surat Thani und Songkhla vor einzigartigen Anforderungen. Fahrzeuge wie Resortbusse und Lkw der Fischereiindustrie, die häufig korrosiver Meeresgischt ausgesetzt sind, erfordern den Einsatz salzbeständiger Reifenverbindungen. Darüber hinaus trägt der grenzüberschreitende Güterverkehr nach Malaysia zu zusätzlichem Verkehr bei und erhöht die Ersatzzyklen in diesen Provinzen weiter. Der Reifenmarkt in den nördlichen und südlichen Regionen soll im Prognosezeitraum mit einer moderaten CAGR wachsen, angetrieben durch diese regionsspezifischen Faktoren.
Wettbewerbslandschaft
Die globalen Marktführer Bridgestone, Continental und Michelin stärken weiterhin ihre technologische Führungsposition durch integrierte Latexplantagen, proprietäre Synthesekautschukproduktion und dedizierte Forschungs- und Entwicklungszentren, die darauf ausgelegt sind, Verbindungen an Thailands tropisches Klima anzupassen. Gemeinsam halten diese Unternehmen einen erheblichen Marktanteil. Chinesische Wettbewerber wie Prinx Chengshan und Zhongce Rubber gewinnen jedoch allmählich an Boden, indem sie kosteneffiziente Radialreifen mit Exportzertifizierungen anbieten. Thailands moderates regulatorisches Umfeld in Bezug auf ausländisches Kapital erleichtert Joint Ventures, ermöglicht den Import schlüsselfertiger Produktionslinien und nutzt die qualifizierte Arbeitskraft des Landes zur Steigerung der Produktionseffizienz.
Der Markt konzentriert sich zunehmend auf die Entwicklung EV-spezifischer Reifen und Fortschritte in der Airless-Reifentechnologie. Bridgestone hat seine Enliten-Leichtbauverbindungen eingeführt, während Continental ContiSilent-Akustikschäume eingesetzt hat, um Kabinengeräusche in Premium-EV-Modellen zu minimieren. Lokale Hersteller priorisieren Investitionen in digitale Rückverfolgbarkeitssysteme, um die EU-Anti-Entwaldungsvorschriften einzuhalten. Durch den Einsatz von Blockchain-Technologie zur Dokumentation der Latexherkunft positionieren sich diese Akteure wettbewerbsfähig gegenüber kostengünstigen Graumarktalternativen. Der Markt soll im Prognosezeitraum eine stetige Wachstumstrajektorie aufweisen, mit einer bemerkenswerten CAGR.
Die Vertriebsnetze innerhalb des Markts bleiben fragmentiert. Erstklassige Marken wie Bridgestone's Cockpit und Continental's BestDrive betreiben Marken-Einzelhandelsketten, die eine gleichbleibende Servicequalität gewährleisten. Unterdessen dominieren Mehrmarken-Unabhängigkeitshändler die Provinzmärkte, wo der Preiswettbewerb besonders intensiv ist. Die wachsende Beliebtheit von Online-Marktplätzen bei jüngeren Verbrauchern hat Reifenhersteller dazu veranlasst, Click-and-Install-Plattformen einzuführen, die E-Commerce-Verkäufe mit Partnerwerkstätten integrieren. Infolgedessen balanciert die Wettbewerbslandschaft technologische Innovation, Kanaldiversifizierung und die Einhaltung von Lieferkettenvorschriften und prägt die Marktdynamik im Studienzeitraum.
Marktführer der thailändischen Reifenbranche
Bridgestone Corp.
Michelin SCA
Goodyear Tire & Rubber Co.
Yokohama Rubber Co.
Continental AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Continental eröffnete die Erweiterung seines Reifenwerks in Rayong, Thailand, in Anwesenheit wichtiger Partner, Regierungsvertreter und Mitarbeiter. Die Investition von mehr als 300 Millionen Euro (349,22 Millionen USD) erhöht die Produktionskapazität der Anlage um zusätzliche 3 Millionen Personenkraftwagen- und Leicht-Lkw-Reifen pro Jahr, wodurch Continental die wachsende Nachfrage in Thailand und der weiteren Asien-Pazifik-Region decken kann.
- Februar 2025: Yanggu Huatai Chemical Co., Ltd. begann offiziell mit dem Bau seiner Fertigungsanlage in Thailand im Industriegebiet der Provinz Rayong, laut Tyrepress. Das Projekt ist darauf ausgelegt, lokale Reifenhersteller in Thailand und breitere südostasiatische OEM-Lieferketten zu bedienen und die Logistikvorlaufzeiten erheblich zu verkürzen.


Berichtsumfang des thailändischen Reifenmarkts
Der Thailand Reifenmarkt ist segmentiert nach Saison, Reifendesign, Fahrzeugtyp, Anwendung, Endnutzer, Felgengröße und Antrieb. Nach Saison ist der Markt in Sommer-, Winter- und Ganzjahresreifen segmentiert. Nach Reifendesign ist der Markt in Radial-, Diagonal- und Nicht-pneumatische/luftlose Reifen segmentiert. Nach Fahrzeugtyp ist der Markt in Zweiräder, Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Busse sowie Gelände- und Spezialfahrzeuge, einschließlich OTR-, Landwirtschafts-, Bergbau- und Rennanwendungen, segmentiert. Nach Anwendung ist der Markt in Straße und Gelände segmentiert. Nach Endnutzer ist der Markt in OEM und Aftermarket segmentiert. Nach Felgengröße ist der Markt in unter 15 Zoll, 15 bis 20 Zoll und über 20 Zoll segmentiert. Nach Antrieb ist der Markt in Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge sowie Hybrid- und Brennstoffzellenfahrzeuge segmentiert. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) und Volumen (Einheiten) für alle oben genannten Segmente.
| Sommer |
| Winter |
| Ganzjahresreifen |
| Radial |
| Diagonal |
| Nicht-pneumatisch / Luftlos |
| Zweiräder |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge und Busse |
| Geländefahrzeuge und Spezialfahrzeuge (Geländereifen, Landwirtschaft, Bergbau, Rennsport) |
| Straße |
| Gelände |
| OEM |
| Ersatzmarkt |
| Unter 15 Zoll |
| 15–20 Zoll |
| Über 20 Zoll |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybrid- und Brennstoffzellenfahrzeuge |
| Nach Saison | Sommer |
| Winter | |
| Ganzjahresreifen | |
| Nach Reifendesign | Radial |
| Diagonal | |
| Nicht-pneumatisch / Luftlos | |
| Nach Fahrzeugtyp | Zweiräder |
| Personenkraftwagen | |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge und Busse | |
| Geländefahrzeuge und Spezialfahrzeuge (Geländereifen, Landwirtschaft, Bergbau, Rennsport) | |
| Nach Anwendung | Straße |
| Gelände | |
| Nach Endnutzer | OEM |
| Ersatzmarkt | |
| Nach Felgengröße | Unter 15 Zoll |
| 15–20 Zoll | |
| Über 20 Zoll | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybrid- und Brennstoffzellenfahrzeuge |


Im Bericht beantwortete Schlüsselfragen
Wie bedeutend ist das thailändische Reifensegment im Jahr 2025?
Das Segment wird im Jahr 2025 auf 3,62 Milliarden USD geschätzt.
Welche jährliche Wachstumsrate wird für den thailändischen Reifenabsatz bis 2031 prognostiziert?
Der Absatz soll bis 2031 mit einer CAGR von 5,83 % steigen.
Welcher Reifentyp führt nach Design in Thailand?
Radialkonstruktionen dominieren mit einem Anteil von 87,65 % am Volumen von 2025.
Welchen Anteil haben Ganzjahresreifen an der thailändischen Nachfrage?
Ganzjahresprofile entfielen auf 53,24 % der Lieferungen im Jahr 2025.
Welche Antriebskategorie wächst für thailändische Reifenlieferanten am schnellsten?
Bestückungen für batterieelektrische Fahrzeuge sollen bis 2031 eine CAGR von 5,88 % verzeichnen.
Warum ist der Östliche Wirtschaftskorridor für Reifenhersteller bedeutsam?
Der Korridor beherbergt die meisten großen Werke, bietet Hafenzugang und liefert mehr als zwei Drittel der nationalen Produktion.
Seite zuletzt aktualisiert am:



