
タイのインスリン薬剤および投与デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
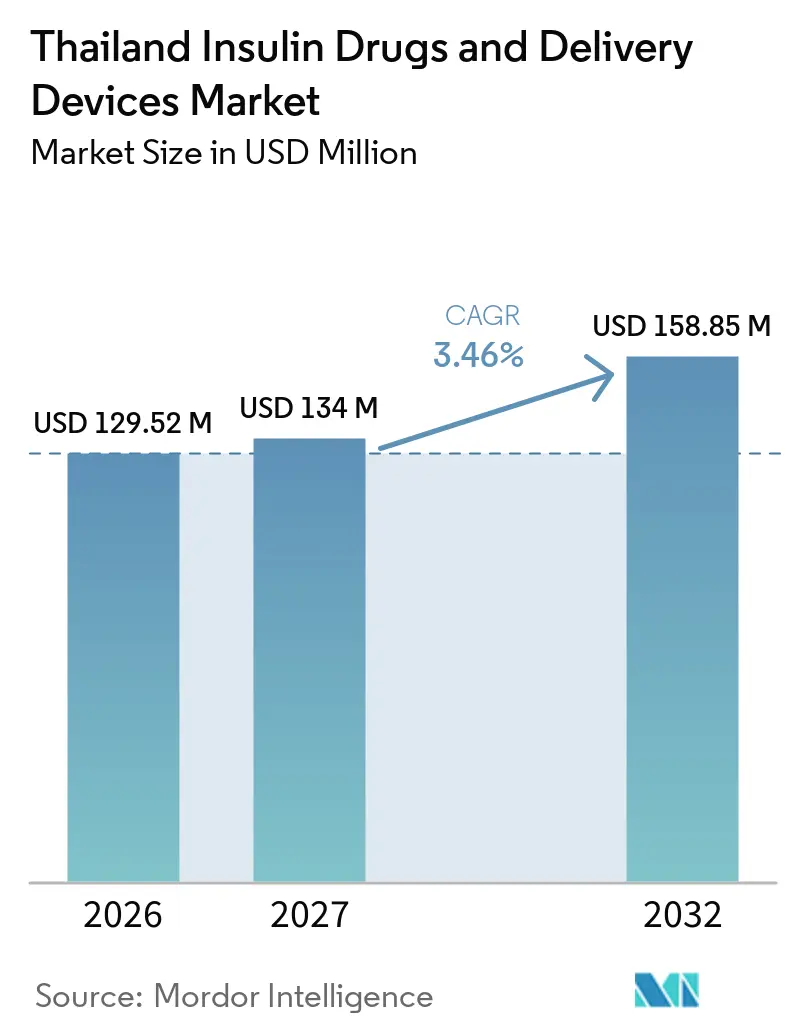
| 基準年の市場規模 (2026) | 129.52 百万米ドル |
| 市場規模 (2027) | 134 百万米ドル |
| 市場規模 (2032) | 158.85 百万米ドル |
| 成長率 (2027 - 2032) | 3.46 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのインスリン薬剤および投与デバイス市場分析
タイのインスリン薬剤および投与デバイス市場規模は、2026年の1億2,952万米ドルから2027年には1億3,400万米ドルに成長し、2027年から2032年にかけてCAGR 3.46%で2032年までに1億5,885万米ドルに達すると予測されています。
COVID-19に感染した糖尿病患者は、重篤な病態経過および死亡リスクにさらされていました。免疫応答の低下や炎症反応の亢進など、複数の要因が疾患の重症化に寄与しました。タイの医師および医療従事者は、移動が制限された重篤な非感染性疾患患者への診察および投薬のために新たな方法を採用しました。電子健康記録を確認した後、非感染性疾患ケースマネージャーは健康増進病院のスタッフおよびコミュニティ保健ボランティアに連絡を取り、投薬処方前に自宅での高血圧および糖尿病の検査を手配しました。
1型糖尿病患者は、免疫系がインスリン産生ベータ細胞を攻撃するため、十分なインスリンを産生できません。一方、2型糖尿病患者はインスリン抵抗性があり、十分なインスリンを産生できません。糖尿病患者は、注射(シリンジまたはペン)、ポンプ、または吸入によってインスリンを摂取します。タイでは、不健康な食生活、高い肥満率、および高齢化社会により、糖尿病患者数が増加しています。西太平洋地域の他の国々と同様に、タイでは近年疾患の検出率が向上していますが、血糖コントロールは依然として最適とは言えず、多くの患者が合併症に苦しんでいます。
糖尿病は生活の質を低下させ、死亡率を高め、医療費を増大させる大きな負担となっています。タイ政府は「タイ健康的ライフスタイル戦略計画2011年~2020年」などのプログラムを通じて糖尿病への対策に取り組んでいます。こうしたプログラムは、糖尿病患者が市場で入手可能な各種糖尿病製品の利点を理解するのに役立ちます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
タイのインスリン薬剤および投与デバイス市場のトレンドとインサイト
糖尿病有病率の上昇
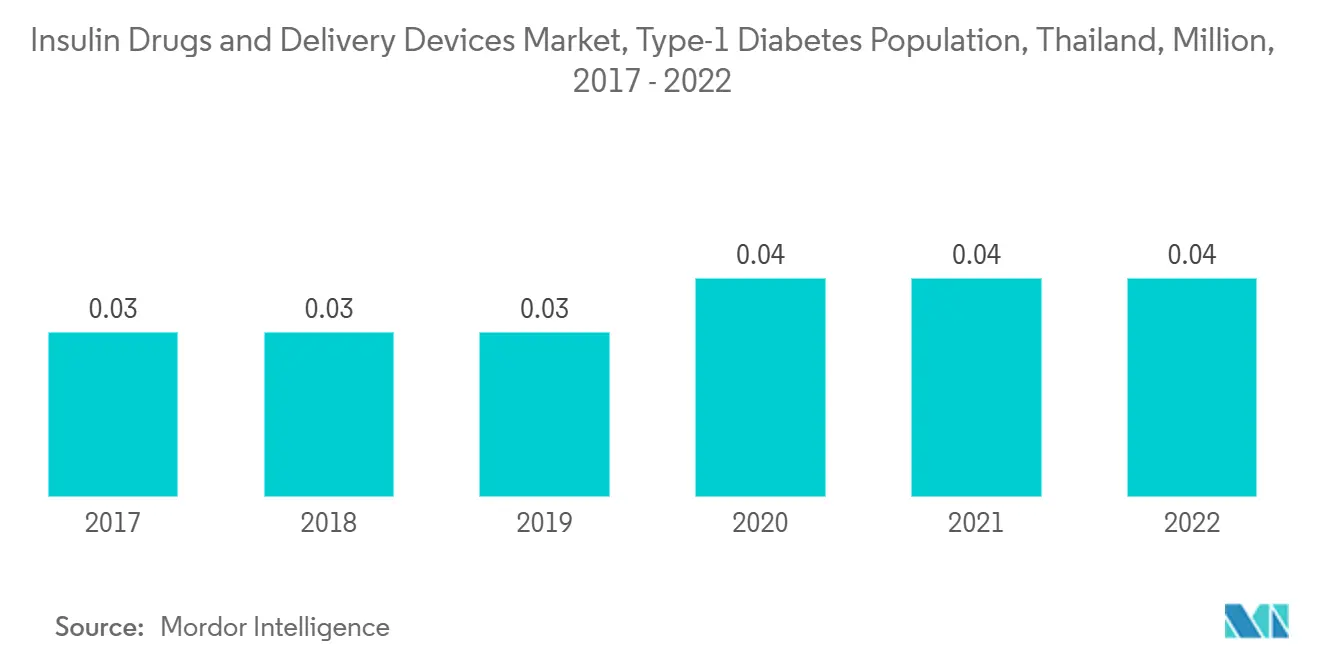
タイでは、糖尿病人口が予測期間中に0.76%を超えるCAGRで増加すると予測されています。
Mordor Intelligenceによると、現在タイでは推定44万人が糖尿病を抱えて生活しています。タイでは、都市部でより一般的な座りがちなライフスタイルにより、糖尿病患者数が増加しています。糖尿病の自己管理教育はまだ標準化されておらず、多職種チームによるアプローチも広く活用されていません。地域の取り組みは、網膜症や糖尿病性足病変などの特定の合併症の軽減を目標としており、疾患の予防と治療の改善につながっています。
世界保健機関の最新推計によると、タイの総医療費の約11%が糖尿病ケアに充てられており、これは地域の他の国々と同水準です。2030年までにこの数値は41%増加し、糖尿病の社会的負担が実質的に倍増すると予測されています。ユニバーサルヘルスケアカバレッジによりケアへのアクセスは向上しましたが、異なる医療保険制度間で格差が存在し、非薬物糖尿病用品はまだ広くカバーされていません。タイでは、ケアを受けている糖尿病患者の5人中3人が推奨される治療目標を達成できていません。
したがって、糖尿病有病率の増加により、分析期間中に対象市場は成長すると予測されます。
インスリンシリンジセグメントは予測期間中に最も高い成長率を示すと予測されます
インスリンシリンジセグメントは、予測期間中に市場において4.9%を超えるCAGRで成長すると予測されています。
1型糖尿病は、膵臓がインスリンを産生できないことによって引き起こされます。そのため、1型患者にはホルモンの摂取が処方されることがほとんどです。通常、医師は2型糖尿病患者に対してインスリンシリンジなどの外部手段によるインスリン摂取を処方します。インスリンシリンジは、医療専門家の推奨に従い、あらゆる糖尿病患者がインスリンを摂取するために使用できます。ただし、種類やブランドによっては、すべての種類のインスリンがインスリンシリンジで使用できるわけではありません。
インスリンシリンジは、その手頃な価格、広範な入手可能性、および長期インスリン療法への適合性から、タイの糖尿病管理において引き続き重要な役割を果たしています。高度なインスリン投与デバイスと比較して、シリンジは定期的なインスリン投与を必要とする患者にとってコスト効率の高い選択肢を提供します。シンプルな設計、正確な用量測定、および各種インスリン製剤との互換性が継続的な使用を支えており、特に価格に敏感な患者層において安定した需要に貢献し、タイのインスリン薬剤および投与デバイス市場を下支えしています。
タイはユニバーサルヘルスカバレッジを採用し、主に自己負担で賄われるシステムから、税金と保険料の組み合わせで賄われるシステムへと移行しました。政府は糖尿病治療の医療費負担を軽減できる新たな政策プログラムの策定に取り組んでいます。戦略的な公衆衛生計画に加え、民間・公共セクター間の連携強化、専門的なトレーニングの充実、テクノロジーとデータ管理の活用拡大、およびケアの公平な分配が、タイにおける糖尿病患者のアウトカム改善に必要とされています。
上記の要因は、予測期間中のセグメント成長を促進すると見込まれます。
競合環境
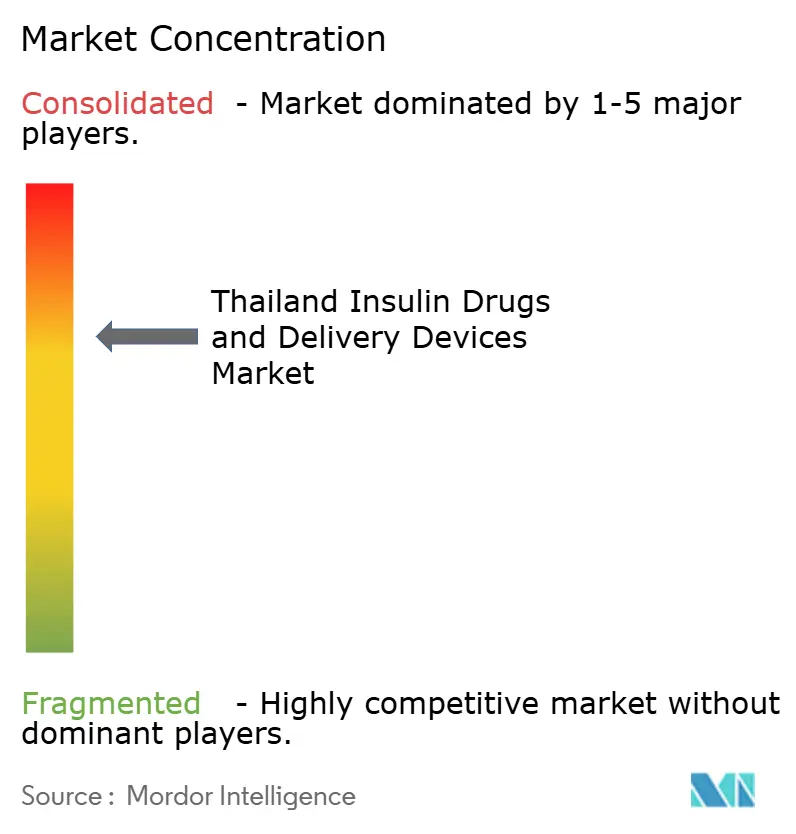
タイのインスリン薬剤および投与デバイス市場は集約されており、主要プレイヤーおよびジェネリックプレイヤーは少数です。近年プレイヤー間で行われた合併・買収により、各社は市場プレゼンスを強化しています。
タイのインスリン薬剤および投与デバイス産業リーダー
-
Novo Nordisk
-
Medtronic
-
Sanofi
-
Eli Lilly
-
Becton Dickinson
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年7月:世界保健機関(WHO)は、2023年版必須医薬品モデルリスト(EML)のエグゼクティブサマリーを公表しました。このリストには、ヒトインスリンカートリッジおよびプレフィルドヒトインスリンペンの追加と、これらが糖尿病を抱えて生活する人々にもたらし得る利点が含まれています。
- 2023年5月:Medtronic plcは、チューブレス・ウェアラブル・完全使い捨てインスリン投与デバイスであるEOPatchの製造元であるEOFlow Co. Ltd.を買収するための確定的な合意を締結したと発表しました。EOFlowの追加は、MedtronicのMeal Detection Technologyアルゴリズムおよび次世代持続血糖モニター(CGM)と組み合わせることで、より多くの糖尿病患者のニーズに対応する同社の能力を拡大することが期待されています。
タイのインスリン薬剤および投与デバイス市場レポートの調査範囲
インスリン薬剤は、インスリンポンプ、スマートペン、シリンジ、またはその他のデバイスを使用して糖尿病を治療するために使用されるインスリンを含む処方薬です。タイのインスリン薬剤および投与デバイス市場は、薬剤(基礎インスリンまたは長時間作用型インスリン、ボーラスインスリンまたは速効型インスリン、従来のヒトイスリン、混合インスリン、バイオシミラーインスリン)およびデバイス(インスリンペン、インスリンポンプ、インスリンシリンジ、ジェットインジェクター)にセグメント化されています。本レポートは、上記セグメントのインスリン薬剤およびデバイスの価値(米ドル)と数量(単位)を提供します。
| 基礎インスリンまたは長時間作用型インスリン | ランタス(インスリングラルギン) |
| レベミル(インスリンデテミル) | |
| トレシーバ(インスリングラルギン) | |
| トレシーバ(インスリンデグルデク) | |
| バサグラー(インスリングラルギン) | |
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリンアスパルト) |
| ヒューマログ(インスリンリスプロ) | |
| アピドラ(インスリングルリジン) | |
| FIASP(インスリンアスパルト) | |
| アドメログ(インスリンリスプロ Sanofi) | |
| 従来のヒトインスリン | ノボリン/ミックスタード/アクトラピッド/インスラタード |
| ヒューマリン | |
| インスマン | |
| 混合インスリン | ノボミックス(二相性インスリンアスパルト) |
| ライゾデグ(インスリンデグルデクおよびインスリンアスパルト) | |
| ゾルトファイ(インスリンデグルデクおよびリラグルチド) | |
| ソリクア/スリクア(インスリングラルギンおよびリキシセナチド) | |
| バイオシミラーインスリン | インスリングラルギンバイオシミラー |
| ヒトインスリンバイオシミラー |
| インスリンポンプ | インスリンポンプデバイス |
| インスリンポンプリザーバー | |
| インスリン注入セット | |
| インスリンペン | 再使用可能ペン用カートリッジ |
| 使い捨てインスリンペン | |
| インスリンシリンジ | |
| インスリンジェットインジェクター |
| 薬剤 | 基礎インスリンまたは長時間作用型インスリン | ランタス(インスリングラルギン) |
| レベミル(インスリンデテミル) | ||
| トレシーバ(インスリングラルギン) | ||
| トレシーバ(インスリンデグルデク) | ||
| バサグラー(インスリングラルギン) | ||
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリンアスパルト) | |
| ヒューマログ(インスリンリスプロ) | ||
| アピドラ(インスリングルリジン) | ||
| FIASP(インスリンアスパルト) | ||
| アドメログ(インスリンリスプロ Sanofi) | ||
| 従来のヒトインスリン | ノボリン/ミックスタード/アクトラピッド/インスラタード | |
| ヒューマリン | ||
| インスマン | ||
| 混合インスリン | ノボミックス(二相性インスリンアスパルト) | |
| ライゾデグ(インスリンデグルデクおよびインスリンアスパルト) | ||
| ゾルトファイ(インスリンデグルデクおよびリラグルチド) | ||
| ソリクア/スリクア(インスリングラルギンおよびリキシセナチド) | ||
| バイオシミラーインスリン | インスリングラルギンバイオシミラー | |
| ヒトインスリンバイオシミラー | ||
| デバイス | インスリンポンプ | インスリンポンプデバイス |
| インスリンポンプリザーバー | ||
| インスリン注入セット | ||
| インスリンペン | 再使用可能ペン用カートリッジ | |
| 使い捨てインスリンペン | ||
| インスリンシリンジ | ||
| インスリンジェットインジェクター | ||
レポートで回答される主要な質問
タイのインスリン薬剤および投与デバイス市場の規模はどのくらいですか?
タイのインスリン薬剤よび投与デバイス市場規模は、2026年に1億2,952万米ドルに達し、CAGRが3.46%で成長して2032年までに1億5,885万米ドルに達すると予測されています。
2027年のタイのインスリン薬剤および投与デバイス市場規模はどのくらいですか?
2027年、タイのインスリン薬剤および投与デバイス市場規模は1億3,400万米ドルに達すると予測されています。
タイのインスリン薬剤および投与デバイス市場の主要プレイヤーは誰ですか?
Novo Nordisk、Medtronic、Sanofi、Eli LillyおよびBecton Dickinsonがタイのインスリン薬剤および投与デバイス市場で事業を展開する主要企業です。
このタイのインスリン薬剤および投与デバイス市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、タイのインスリン薬剤および投与デバイス市場規模は1億2,519万米ドルと推定されました。本レポートは、タイのインスリン薬剤および投与デバイス市場の過去の市場規模として2021年、2022年、2023年、2024年、2025年、2026年をカバーしています。また、本レポートは2027年、2028年、2029年、2030年、2031年、2032年のタイのインスリン薬剤および投与デバイス市場規模を予測しています。