
スイス データセンターラック市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 114.1 百万米ドル |
| 市場規模 (2026) | 132.61 百万米ドル |
| 市場規模 (2031) | 281.17 百万米ドル |
| Growth Rate (2026 - 2031) | 16.22 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるスイス データセンターラック市場分析
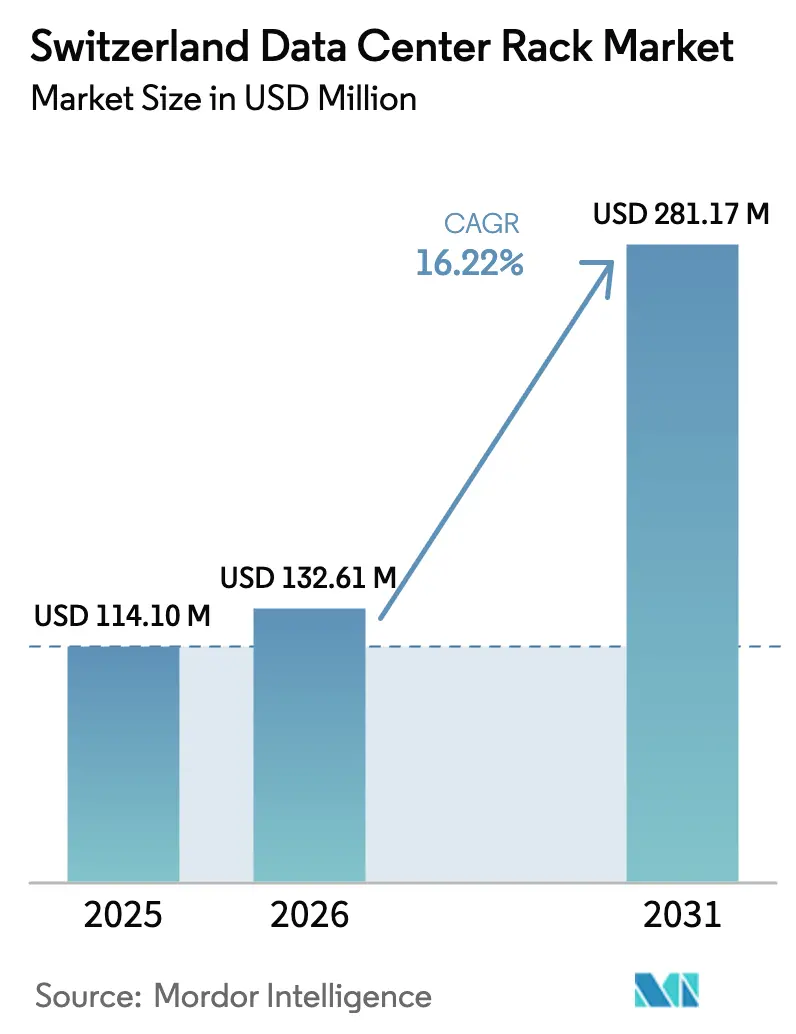
スイスのデータセンターラック市場規模は2025年に1億1,410万USDと評価され、2026年の1億3,261万USDから2031年には2億8,117万USDへ、予測期間(2026年〜2031年)においてCAGR 16.22%で成長すると推定されます。MicrosoftによるチューリッヒおよびジュネーブでのAI対応インフラの多年度拡張を含む、グローバルなクラウドプロバイダーによる投資拡大が成長を牽引し続けています。[1]Microsoft Corporation、「スイスのデジタルな未来への投資」、microsoft.com金融サービスのデジタル化、製薬研究のデジタル化、そして欧州のデータ主権ハブとしてのスイスの役割拡大が、液体冷却システムとシームレスに連携する高密度キャビネットへの需要を増幅させています。廃熱再利用に関する州法上の義務から連邦の再生可能エネルギー優遇措置に至る支持的な規制環境が、スチールの強度と軽量なアルミニウムの革新を融合させたエネルギー効率の高いラック設計へとオペレーターを誘導しています。同時に、国内の土地不足が加速する中、マイクロモジュラー展開によりより小さなフットプリントにより多くのコンピュートを詰め込みながら、グリッド制約の緩和を実現する動きが進んでいます。2025年にスチール価格が5.9%上昇するなどのサプライチェーンの不安定性が、バイヤーに材料の多様化とローカル調達を促しています。[2]Engineering News-Record スタッフ、「関税によるスチール価格の急騰」、enr.com
レポートの主要な洞察
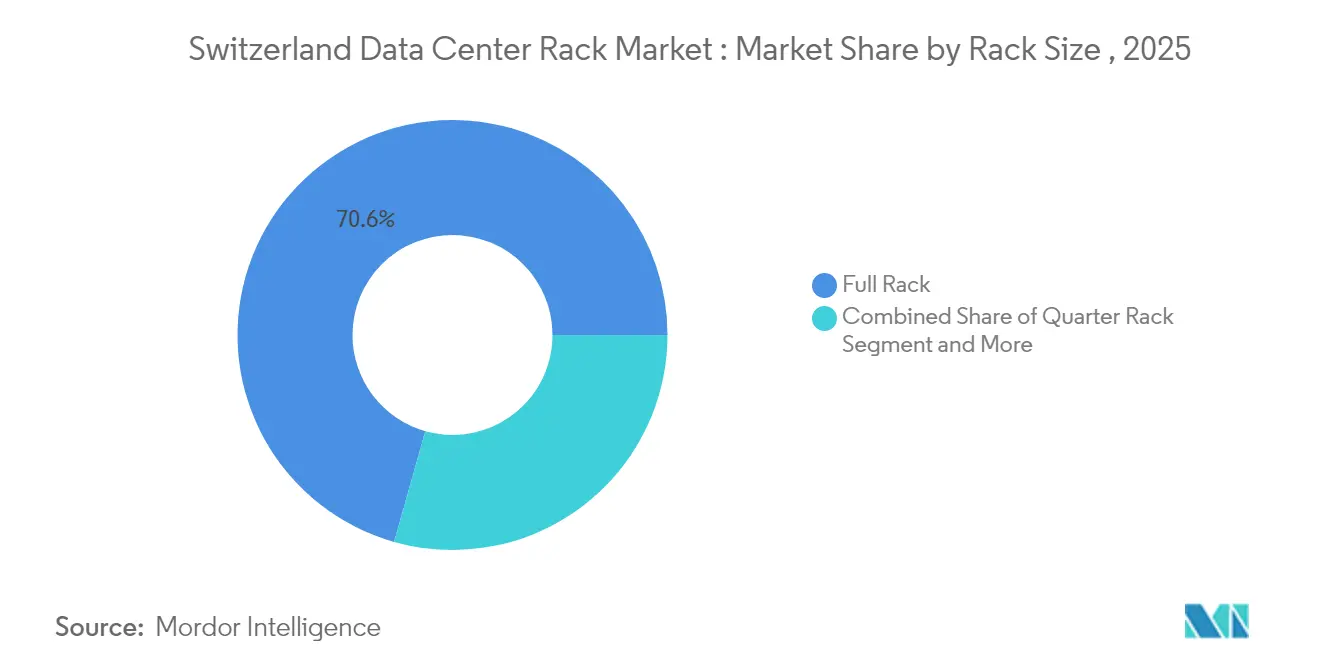
- ラックサイズ別では、フルラック構成が2025年のスイス データセンターラック市場シェアの70.62%をリードし、ハーフラックの導入は2031年までCAGR 19.12%で増加すると予測されます。
- ラック高さ別では、42Uフォーマットが2025年のスイス データセンターラック市場規模の54.55%を占め、48U設計は2031年にかけてCAGR 18.27%で拡大しています。
- ラックタイプ別では、キャビネット型エンクロージャーが2025年に75.62%の収益シェアを獲得し、同時にCAGR 19.06%で最速の成長を遂げています。
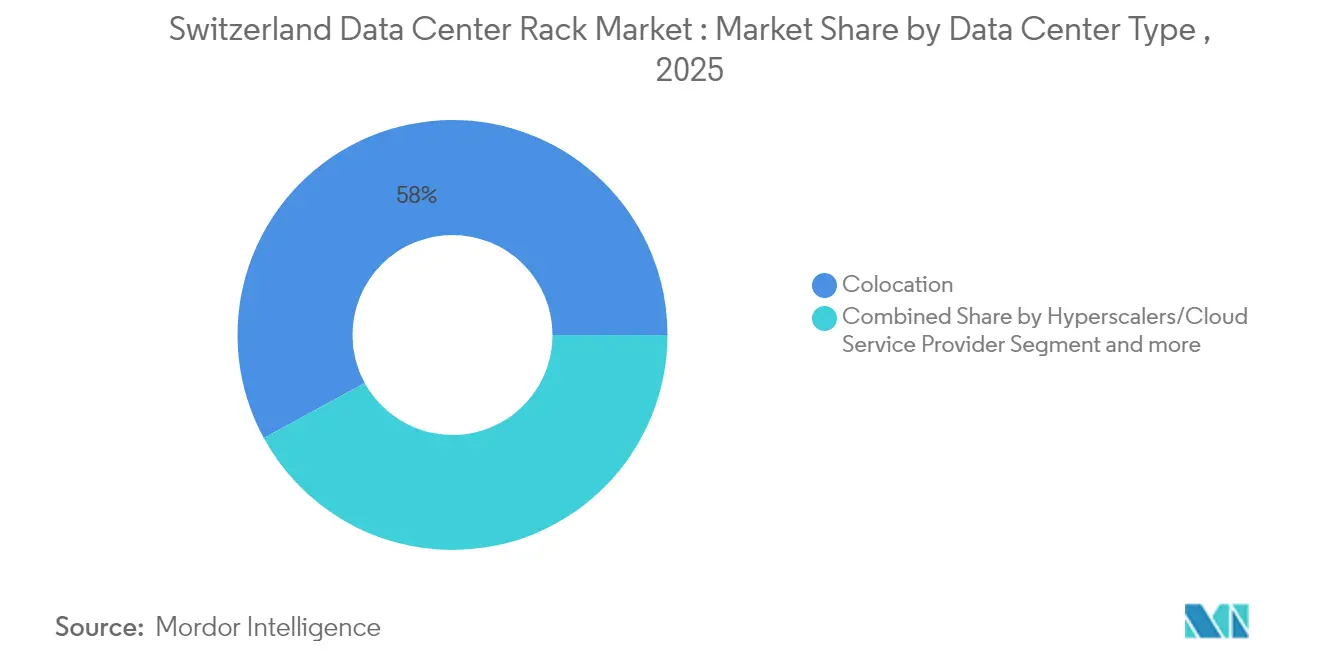
- データセンタータイプ別では、コロケーションサイトが2025年のスイス データセンターラック市場規模の57.95%を占め、ハイパースケール施設はCAGR 20.14%で最速拡大を記録しています。
- 材質別では、スチールが2025年のスイス データセンターラック市場シェアの74.58%を占め、アルミニウムの採用はCAGR 19.19%で加速しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スイス データセンターラック市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドベースのビジネスオペレーションへの移行拡大 | +3.2% | スイスおよびDACH地域全体 | 中期(2〜4年) |
| インターネット普及とITサービスの急拡大 | +2.8% | チューリッヒおよびジュネーブ都市圏 | 短期(2年以内) |
| AI・高密度ワークロードの急増 | +4.1% | スイスの金融・製薬ハブ | 中期(2〜4年) |
| 連邦および州のグリーンエネルギー優遇措置 | +2.3% | 全国 | 長期(4年以上) |
| ラック内液体冷却の採用 | +2.9% | スイスおよびEU連携市場 | 中期(2〜4年) |
| 土地不足によるマイクロモジュラー展開の促進 | +1.5% | チューリッヒとバーゼルの都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドベースのビジネスオペレーションへの移行拡大
Digital Realtyがチューリッヒの電力容量を2019年の4MWから2024年に45MWへと10倍以上に拡大したことを受け、スイス企業はワークロードのオフプレミス移行を急速に進めました。現在、企業アプリケーションの半数以下しかオンプレミスに残っておらず、マルチテナント型コロケーションのセキュリティを支える標準キャビネットへの需要を後押ししています。金融サービス企業が移行を主導し、低遅延エッジノードと中央ハイパースケールホールにまたがるハイブリッドアーキテクチャを可能にするラックを好んでいます。これらの要因がスイス データセンターラック市場における購買意欲を強固に後押ししています。
インターネット普及とITサービスの急拡大
チューリッヒだけで668,501平方フィート、198MWのITロードを擁する25か所のキャリア密集型データセンターサイトを有しており、同国のデジタルサービスへの旺盛な需要を示しています。オペレーターはプレミアム不動産内での立体効率を最大化するため42Uフルラックを選好しています。SwisscomのCHF 6,000万ヴァンクドルフサイトはPUE 1.2で稼働しており、欧州平均の1.95を大幅に下回り、ラックレベルの熱管理における地元のベンチマークを確立しています。[3]Swisscom AG、「ヴァンクドルフ データセンター ファクトシート」、swisscom.chこうした効率性の格差が競争上の差別化を促し、スイス データセンターラック市場においてエネルギー意識の高いラックフレームの採用を後押ししています。
AI・高密度ワークロードの急増
ラック1台あたりの平均消費電力は2倍に増加し、現在は8kWから17kWへと上昇しており、2027年には30kWへの軌跡をたどっています。スイスのオペレーターの約22%がすでに直接液体冷却を導入しており、豊富な水力発電の供給がその普及を後押ししています。Dellのインテグレーテッドラック7000および類似製品ラインは、液体マニホールド、高い静的負荷耐性、統合監視機能を組み合わせ、GPUリッチなクラスターに対応しています。これらの機能により冷却エネルギーを最大88%削減でき、スイス データセンターラック市場における構造的な追い風を確固たるものにしています。
データセンターに対する連邦および州のグリーンエネルギー優遇措置
スイスは2035年までに35,000GWhの再生可能電力を目標とし、連邦助成金は炭素強度を削減するデータセンターを優遇しています。チューリッヒの2023年エネルギー法は新設施設に廃熱の活用を義務付けており、ラックサプライヤーは熱回収対応キャビネットの提供を進めています。また、優遇措置は軽量アルミニウムフレームの普及も促し、床荷重の軽減と熱伝導性の向上をもたらすことで、スイス データセンターラック市場における購買を革新的合金へと誘導しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地・電力の限られた可用性 | -2.1% | チューリッヒおよびジュネーブの中心部 | 短期(2年以内) |
| 最先端ラックシステムへの高い初期投資 | -1.8% | 全国および優良EU市場 | 中期(2〜4年) |
| スイスの厳格な炭素開示規制 | -1.2% | 連邦管轄 | 長期(4年以上) |
| 高密度ラック向けの熟練労働者不足 | -1.6% | スイスおよびDACH | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
土地・電力の限られた可用性
土地不足はオペレーターにコンピュートのフットプリント圧縮を迫り、平方メートルあたりのキロワットをより多く確保できる48Uラックの採用を促しています。EU調査は、データセンターのエネルギー消費が2030年までに160TWhへと4倍になると予測しており、グリッドへの負荷増大を示しています。ベンダーはより高いフレーム、統合チラー、モジュラーエッジポッドで応え、不動産のボトルネックを回避しながらもスイス データセンターラック市場全体の成長を緩和しています。
最先端ラックシステムへの高い初期投資
液体冷却対応の高度なラックは価格が高く、2025年のスチール関税によって建設コストが7〜8%上昇したことで、中規模オペレーターのROIを圧迫しています。多くのスイス企業は現在、装置のライフサイクルを延長するか、モジュラー単位で段階的にアップグレードしています。資本集約度の上昇に伴い、メーカー間の統合が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:AIワークロード集約に牽引されるフルラックの優位性
フルラックは2025年のスイス データセンターラック市場シェアの70.62%を占め、AIクラスターが連続したGPUプールとマニホールドベースの冷却から恩恵を受けるため、CAGR 18.35%で拡大する見通しです。DellのAIファクトリーバンドルは、事前設計されたフルラックが展開を合理化し推論速度を向上させる方法を示しています。ハーフラックは地理的多様性を求める分散型金融ノードに引き続き適しており、クォーターラックはレイテンシーを削減するためユーザー近隣に設置されたコンテナ化されたマイクロサイトに対応しています。
新興の規制やエネルギー優遇措置がフルラックの優位性をさらに強化しています。フレームあたりの電力密度が20kWを超えるにつれ、スイスのコロケーションプロバイダーはダウンタイムなしにチルドプレートを受け入れられるマニホールド装備のスチールエンクロージャーに投資しています。この運用上の機敏性が、スイス データセンターラック市場を新築および改修プロジェクトにわたり継続的なフルラックのリーダーシップに位置付けています。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


ラック高さ別:48Uの革新的な進出が続く中でも42U規格が持続
42Uプロファイルは2025年のスイス データセンターラック市場規模の54.55%を保持しており、これは豊富な供給量、成熟したアクセサリエコシステム、および施工者の習熟度によるものです。しかしながら、48Uフレームは垂直気流と冷却液ホースのための追加クリアランスを必要とするGPU密集型サーバーに牽引され、CAGR 18.27%で他のすべてを上回るペースで拡大しています。nVentの液体冷却スイートは、より高いキャビネットがサービス性を犠牲にすることなくより重いAIノードに対応できることを示す好例です。
オペレーターはトレードオフを検討しています。42Uラックは新旧機器の混在を簡素化する一方、48Uバリアントは土地制約のある都市ホールで電力密度を最大化します。旧来のホールを42Uに維持しながら新しいAIラボは48Uへ移行するというデュアルフォーマット戦略が浮上しており、スイス データセンターラック市場における柔軟な資産管理を持続させています。
ラックタイプ別:セキュリティと冷却統合によりキャビネット型ソリューションが主導
キャビネット型が2025年に市場シェアの75.62%を獲得しており、これは機密性の高いワークロードに対する物理的な保護措置を求める厳格なデータ主権規制を反映しています。密閉型設計はホットアイルとコールドアイルを分離し、電磁干渉を低減し、イマージョンまたはマニホールド冷却の取り付けを簡素化します。NVIDIAの設定可能なクローズドループラックに関する最近の特許は、冷却液漏れを防ぐ密閉環境への業界の注目を示しています。
オープンフレームラックは、気流と容易なアクセスが最優先される通信機器室や試験室には適していますが、セキュリティへの期待が高まるにつれその存在感は薄れています。壁掛けエンクロージャーは、非伝統的なスペースに設置された分散型フィンテックおよびヘルスケアノードでの改ざん防止を必要とする場所で普及していますが、スイス データセンターラック市場においては依然としてニッチな位置に留まっています。
データセンタータイプ別:ハイパースケールの急拡大に挑戦されるコロケーションのリーダーシップ
コロケーションプロバイダーは2025年のスイス データセンターラック市場規模の57.95%をもって首位に立っており、欧州データの中立的な拠点を求める多国籍クライアントに支えられています。しかしながら、Amazon、Google、およびMicrosoftがAIクラスターの展開を加速させる中、ハイパースケールオペレーターは2031年にかけてCAGR 20.14%という急速な成長を記録しています。グラッテンフェルデンにおけるVantageのCHF 3億7,000万の第2サイトは、設備投資の急増と標準化されたラックを大規模に求める旺盛な需要を象徴しています。
レイテンシーに敏感な、または規制を受けるワークフロー向けのエッジおよびエンタープライズ向け建設は継続していますが、成長速度は遅いです。競争力を維持するため、コロケーション企業は現在ホールを液体冷却対応キャビネットとAIケージに改修しており、パフォーマンスの格差を縮め、スイス データセンターラック市場における自社シェアを維持しています。
注記: 各個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
材質別:重量最適化によるアルミニウムの挑戦に直面するスチールの優位性
2025年の出荷量の74.58%がスチール製であり、これは優れた耐荷重性とコスト優位性によるものですが、オペレーターが取り扱いの容易さと優れた熱伝導性を求めるにつれ、アルミニウムラックはCAGR 19.19%で加速しています。2025年の関税に連動したスチール価格の上昇がアルミニウムの総所有コスト面での優位性を高めました。軽量合金は床荷重を軽減し、ラック上部へのマニホールド設置を簡素化し、マイクロモジュラーポッドの迅速な再設定を支援します。
複合材料およびハイブリッド材料は、耐腐食性または電磁シールドがコストを上回る研究所や軍用データシェルターに登場しています。全体的にスチールは引き続き根強い地位を保っていますが、高密度AIサイトではアルミニウムフレームの試験導入が増加しており、スイス データセンターラック市場内での材料需要が多様化しています。
地域分析
スイスのデータセンターフットプリントはチューリッヒ都市圏に集中しており、25施設と198MWのIT容量を擁し、EMEAスケールにおいて第9位にランクされています。金融サービスとクラウドオンランプの集中が、高密度ラック展開のための活発な回廊を生み出しています。連邦主義が規制の枠組みを形成しており、チューリッヒの2023年エネルギー法が廃熱再利用を義務付けているため、熱交換器スタブを備えたラックが優先されます。
チューリッヒ以外では、ジュネーブとバーゼルがセカンダリークラスターを形成しており、土地不足がマイクロモジュラー採用を促進しています。NorthCによる2025年初頭のヴィンタートゥール開設は、コロケーション容量を拡大し、チューリッヒ都市中心部を超えた需要への自信を示しました。州の許認可の機敏性が引き続き重要であり、バーゼルのライフサイエンスハブはAI駆動の研究ワークロードを迅速に承認することが多く、制約された設置面積でのセキュリティと液体冷却を優先するキャビネット選択につながっています。
汎欧州データ居住義務へのスイスの連携が、中立性を求める越境クライアントを引き付けています。スイス データセンター効率化協会の新しい持続可能性ラベル(国内施設のわずか3分の1しか取得していない)は、ESG審査に直面する海外テナントにとっての差別化要因として機能しています。組み込み計測機能を備えたラックにより、オペレーターはエネルギー消費と炭素強度を記録し、EU分類基準に沿った形で市場の勢いを強化しています。
規制環境
スイスにおけるデータセンターおよびその物理インフラに関する政策環境は、計量、セキュリティ、エネルギー効率を軸にラック選定を左右する。連邦民生行政に関しては、連邦官房のSB022データセンター戦略(2025年6月9日制定)が連邦ワークロード向けの段階的要件を定めており、より強固な物理アクセス制御と施設グレードの文書化を備えたキャビネット(クローズド)ラックの需要を強めている。エネルギー面では、チューリッヒの2023年エネルギー法が新設施設に対して廃熱利用を義務付けており、より広範な廃熱回収基準に関する政策論議が、事業者およびサプライヤーの間で廃熱回収対応レイアウト(アイル閉じ込め対応や液冷統合)への注目を維持させている。
サイバーセキュリティおよびレジリエンス要件も、コンプライアンス主導のインフラ標準化を通じてラックのエコシステムに影響を与えている。国家サイバーセキュリティセンター(NCSC)はICT最低基準を管轄しており、これは2024年7月1日から電力セクターに対して義務化され、重要インフラ事業者に対し、監視された配電および環境センシングを組み合わせた標準化・監査可能な導入形態への移行を促している。2026年6月5日の連邦参事会の決定では、現時点で新たな連邦廃熱規制は設けないとされており、州レベルの指針への依存と、スイス国内の各拠点における許認可・効率コンプライアンス状況の断片化が続いている。
バリューチェーン分析
スイスのデータセンターラックのバリューチェーンは、原材料および製造(スチールおよびアルミフレーム、ドア、レール、締結具)から、ラック統合(PDU、バスウェイ、センシング、そして液冷対応マニホールドの採用増加)、そしてOEMおよびチャネルパートナーを通じた流通へと続く。設置およびライフサイクルサービスは、通常データセンター事業者や専門インテグレーターによって提供される。グローバル企業とスイス発のサプライヤーは、このスタックの異なる層に対応している。Rittalはラックおよび隣接する筐体、電源、冷却部品を供給し、Eatonは電力管理およびエネルギーインフラ要素を提供し、Reichle & De-Massari(R&M)は構造化配線および関連システムを通じてラックレベルの接続層を支えている。パワー密度の上昇と液冷の採用は、配管、クイックコネクト、モニタリングを専門とするサブサプライヤーの参入も促し、ラックと施設の機械設計との結びつきを一層強めている。
業界団体および公共部門プログラムは、調達基準やサプライヤー資格に影響を与えている。スイスデータセンター協会(SDCA)は事業者と機器サプライヤーを結ぶ調整・提言のハブとして機能し、そのエコシステム活動(2026年5月にEatonが参加したことを含むサプライヤーの参画)は、入札やテナント獲得に用いられる持続可能性・品質に関する共通の訴求を支えている。需要側では、コロケーション事業者やハイパースケーラーがチューリッヒ地域のキャンパス向けに標準化された大量のラック発注を推進しており、一方で連邦および規制対象セクターの購買者は、パブリッククラウドとの相互接続および主権要件に整合する、安全で文書化されたハイブリッドアーキテクチャを志向する並行的なチェーンを支えている。
競合状況
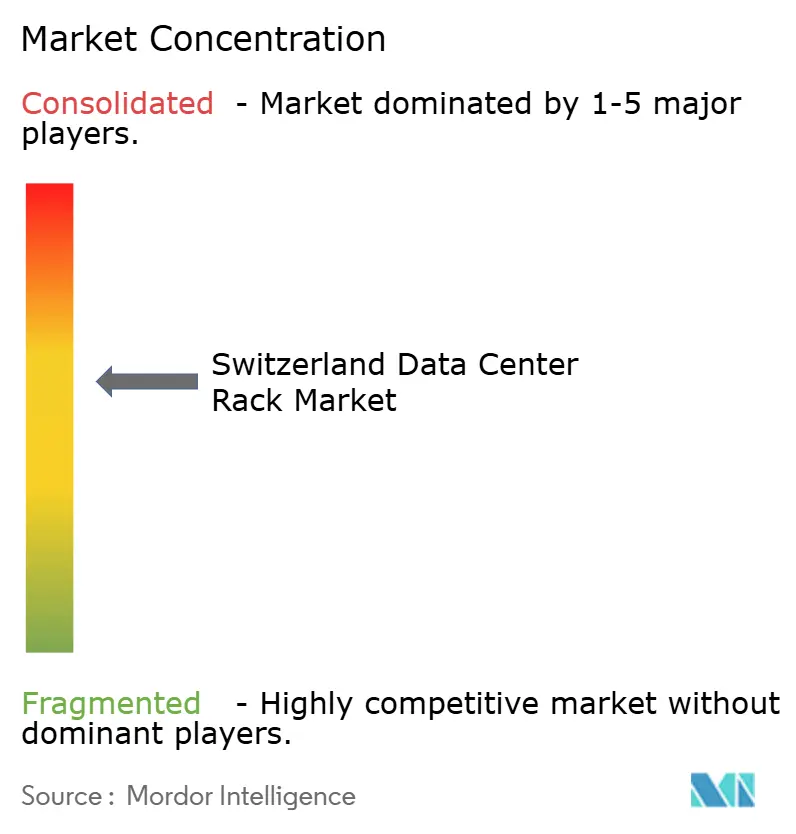
スイス データセンターラック市場における競争は中程度に留まっています。グローバル大手のSchneider Electric、Rittal、Vertiv、およびEatonがシェアを確保しつつも、マイクロモジュラーおよびイマージョン対応キャビネットにニッチを切り開くスイスのスペシャリストの挑戦を受けています。SchneiderによるMotivaireの買収は直接チップ冷却の専門知識を取り込み、シャーシから冷却液配送までのターンキースタックを実現しました。EatonのTripp Liteに対する16億5,000万USDの買収案件は、エッジUPSラックバンドルを拡充し、ブランチオフィス展開への訴求力を高めました。
イノベーションは液体冷却、ツールレス組み立て、および組み込みテレメトリに向かっています。NVIDIAによるラックレベルのコールドプレート特許の積極的な申請は、エンクロージャー設計においてチップセットの影響力が高まっていることを示しています。一方、新興ベンダーは誘電体イマージョン向けに事前配管された48Uアルミニウムラックを提供しており、コロケーションホール内のポッドをリースするAIスタートアップをターゲットにしています。サプライチェーンの不安定性は、スイス国内での組み立てを行うメーカーに有利に働き、リードタイムを短縮し、公共部門入札に対応した厳格な原産地証明を満たすことができます。
戦略的アライアンスも増加しています。SiemensはCadoltoおよびLegrandと組み、ツークを本拠地とするプレファブリケーテッドエッジモジュールを展開し、6か月以内の迅速な展開のためにラック、チラー、配電盤を統合しています。こうしたエコシステムの取り組みが差別化を鋭くする一方、規模の小さいファブリケーターが高密度液体システムのR&D資金調達に苦慮する中、急増する設備投資の複雑性が段階的な統合を促しています。
スイス データセンターラック業界のリーダー企業
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
Reichle and De-Massari AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
改修主導の効率化プログラムは、単純なフレーム交換ではなく、計測機能や熱対応性を組み込んだラックアップグレードのための近い将来のホワイトスペースを生み出している。Swissinfo(2026年)の統合分析では、体系的な最適化によりデータセンターのエネルギー効率を最大46%改善できることが示されており、これは改良されたエアフロー管理、ラックレベルの計測、そして更新サイクルで測定可能な効果を発揮する液冷対応の機械的準備を備えたキャビネット筐体への機会につながっている。廃熱利用もまた、スイスのエネルギー議論において戦略的インフラとして扱われる傾向が強まっており、(アイル閉じ込めおよび液冷アーキテクチャを通じて)予測可能な熱回収を支え、施設の廃熱回収システムとの統合を簡素化するラック設計の価値を高めている。
公共部門のデジタル化、および主権クラウドやハイブリッドクラウドの取り組みは、スイス全土で標準化された準拠ラックインフラの購買層を拡大させている。連邦情報技術・システム・電気通信局(FOITT)が主導するスイス政府クラウド(SGC)プロジェクト(2025年~2032年)は、安全なハイブリッドインフラおよび国内処理への需要を強化し、監査可能性と制御されたアクセスを支えるクローズドキャビネットおよびアクセサリーエコシステムを優位に位置付けている。別途、スイス連邦のAI行動計画には、レジリエントなデジタルインフラに関する取り組みや、許認可の迅速化と系統統合のための優先ゾーンといった空間計画コンセプトが含まれており、制約のある都市部拠点向けのモジュール型・マイクロモジュール型ラック・アンド・ロウ展開との整合性が見られる。
最近の業界動向
- 2026年7月:Flexbaseがラウフェンブルク・テクノロジーセンターの初期作業を開始し、2029年までに480MWのAIデータセンターを収容する計画である。このプロジェクトは、スイスの容量がAIワークロードに対応して拡大する中で、高密度ラックシステムへの需要の急増を示唆している。この取り組みはスイスにおけるモジュール型インフラの展開を加速させ、さらなるサプライヤー投資を呼び込む可能性がある。
- 2026年6月:Reichle & De-Massari(R&M)が第4世代のR&Mfreenet配線・接続システムを発表した。この進化は高密度ラック向けのケーブル密度と信頼性を高める。次世代接続性によりスイスのラックエコシステムを強化し、より高密度な導入と信頼性の向上を可能にする。
- 2026年3月:SiemensとRittalが、データセンター向けのモジュール型・高密度配電インフラを開発するための戦略的パートナーシップを締結した。この協業は、スケーラブルな電力を備えたAI対応ラックを支える。新築案件におけるモジュール型電力および迅速な導入に関するスイス市場の能力を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、スイス国内に設置されたデータセンターにおいて、ITおよびネットワーク機器を搭載・固定・整理するために使用されるラックおよびラックキャビネットの価値を対象とし、新規導入需要と更新需要の両方を含み、売上高で計測される。
対象範囲外:サーバー、ストレージ、スイッチ、PDU、冷却システム、建設費、コロケーションサービス、ソフトウェアは、同じ拡張サイクルで調達される場合であっても除外する。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(52U以上およびカスタム)
- ラックタイプ別
- キャビネット(密閉型)ラック
- オープンフレームラック
- 壁掛けラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダー データセンター
- エンタープライズおよびエッジ
- 材質別
- スチール
- アルミニウム
- その他の合金および複合材料
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スイスの状況を把握し、ラックの初期需要プールを構築するために用いられた。国際電気通信連合(ITU)、OECDのデジタル経済データセット、国際エネルギー機関(IEA)、およびスイス関連の規制当局の公表資料などの公的・公式ソースを検討し、データセンター建設決定を左右するデータ成長シグナルとエネルギー制約を把握した。また、有料登録なしで利用可能なインフラ・計画に関する開示資料、該当する場合は税関・貿易統計、ラック密度およびエアフロー慣行を記述した査読済み論文も利用した。
市場需要を測定可能な指標に結びつけるため、大手仲介業者が公表するスイスのデータセンター賃貸ストックや容量指標を含む、信頼性の高い商業用不動産およびデータセンター市場ブリーフを検討した。企業の開示資料、投資家向け説明資料、プレスリリースは、どの拡張計画が実際に進行中であり、どの程度の納期が現実的であるかを検証する上で役立った。並行して、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを利用し、製品ポジショニングおよび技術動向の変化を照合した。ここに列挙したソースは例示であり、データポイントの収集・検証・明確化には他の公開資料も使用した。
一次インタビューおよび調査
スイスにおける一次インタビューと調査は、データセンター事業者、インフラ購買者、流通業者、施工業者、ラック専門家を対象としています。回答は二次指標の検証、ラック数と価格に関するデータの空白の補完、最終分析前の前提調整に活用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | CXO:20% |
| ミッドティア:48% | 機能・部門責任者:35% |
| 小規模プレイヤー:23% | マネージャー:45% |
市場規模算定と予測
市場規模の算定は、スイスのデータセンター容量およびスペースに関するシグナルから出発するトップダウン型の需要再構築を用いて構築され、その需要プールを実務的な建設・更新の仮定を用いてラック需要に変換した。妥当なホワイトスペース拡張とITロードの方向性を設定した後、ラック台数相当値と平均販売価格を適用して市場価値を導出した。
モデルの妥当性を保つため、入力値は説明・検証可能な市場の特徴的指標に結び付けられた。これには、メトロ別のデータセンター拡張のタイミング、新設ホールで採用される典型的なラック幅・奥行き、標準ラックと高密度キャビネットの比率、稼働中拠点における更新頻度、材料および構成の複雑さに起因するASP変動の速度が含まれる。また、利用可能な容量や賃貸ストックといった国別シグナルを、物理的な展開がどの程度の速度で進むかを確認する妥当性チェックとしても用いた。
予測は主にシナリオ分析に依拠し、許認可、電力供給状況、納期に関する専門家の見解を通じて、基本、保守的、加速の各建設シナリオを構築した。その結果は、出荷動向に関するサプライヤーおよびチャネルへの照会や、サンプル抽出によるASPの時系列・出荷量計算といった選択的なボトムアップ推定によって裏付けられ、データギャップは保守的な既定値を用いて対応し、フォローアップの照会で再検証された。
データ検証および更新サイクル
算出結果は、容量シグナル、ラック導入ロジック、インタビューからのフィードバックを組み合わせた三角検証によって検証され、これによりモデルが建設タイミングが許容する速度を超えて成長しているケースを特定することができた。ラック密度、更新比率、ASPといった主要な変数について差異チェックを実施し、異常な動きが見られた場合は数値を確定する前に見直した。
複数段階のアナリストレビューが行われ、主要な仮定が想定範囲を超えて変動した場合や、大型プロジェクトの発表が近い将来の需要見通しを変化させた場合には、回答者への再確認が行われる。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われる。納品前には最終確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるスイスデータセンターラック市場規模と他の公表推計との比較
スイスのデータセンターラックに関する公表市場価値は、同じテーマを扱っていても異なる場合があり、これはラックの数え方、対象となる拠点、価格および導入の想定に用いる時期の設定に対する感度が高いためである。実際には、ある推計が施設建設の発表に重きを置く一方で、別の推計が出荷実績に類似した代理指標や、より広範なインフラ投資に重きを置く場合に差異が生じる。
下表は2026年における明確な差異を示しており、Mordor Intelligenceのモデルでは、対象数値をスイスのデータセンターに販売されたラックおよびラックキャビネットに限定し、電源や冷却インフラといった隣接項目は、プロジェクトにおいてバンドルされている場合であってもラックの総額には含めていない。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 132.61 M (2026) | |
| 業界ニュースレターA | USD 160.00 M (2026) | ラックキャビネットをより広範なホワイトスペース仕上げ項目と混同して扱うことが多く、フル構成された高密度キャビネットへの移行がより速く進むと想定した高めのASP上昇を適用している。 |
| 地域コンサルティングB | USD 105.00 M (2026) | より保守的な建設スケジュールの代理指標と、より緩やかな更新サイクルを用いており、稼働中施設における更新プロジェクトに起因する需要を過小評価する可能性がある。 |
3つの数値を比較すると、差異の主な要因は、ラックのみの収益として何を対象とみなすかという範囲の境界、そして容量追加がどれだけ速やかに実際に納入されたラックへ転換されるかという点にある。総額を観測可能な容量・スペースのシグナルに結び付け、その上でラック密度、更新、ASPの想定を専門家によるチェックを通じて検証することで、この推計は意思決定に資する追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
スイス データセンターラック市場の現在の市場規模は?
市場は2026年時点でUSD 1億3,261万であり、2031年までにUSD 2億8,117万に達すると予測されています。
スイスのデータセンターで主流のラック構成はどれですか?
フルラックが70.62%のシェアを占め、GPU密集型AIワークロードの集約に最適として選ばれています。
スイスにおける48Uラックの成長速度はどのくらいですか?
48Uセグメントは、より高いサーバーアーキテクチャと液体冷却のニーズを背景に、2031年にかけてCAGR 18.27%で拡大しています。
アルミニウムラックが普及している理由は何ですか?
アルミニウムの軽量性と優れた熱伝導性が高密度ラックを支え、スチールが依然として74.58%のシェアを保持しているにもかかわらず、CAGR 19.19%で採用が加速しています。
最終更新日:



