
スペイン太陽エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 47.95 ギガワット |
| 市場取引高 (2026) | 52.83 ギガワット |
| 市場取引高 (2031) | 85.77 ギガワット |
| 成長率 (2026 - 2031) | 10.18 % |
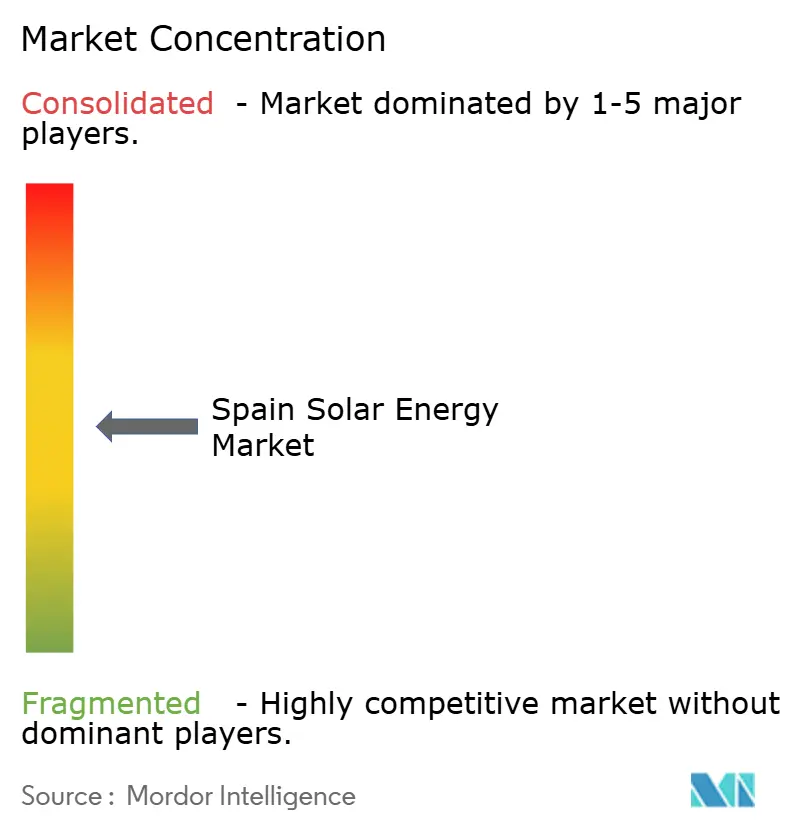
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン太陽エネルギー市場分析
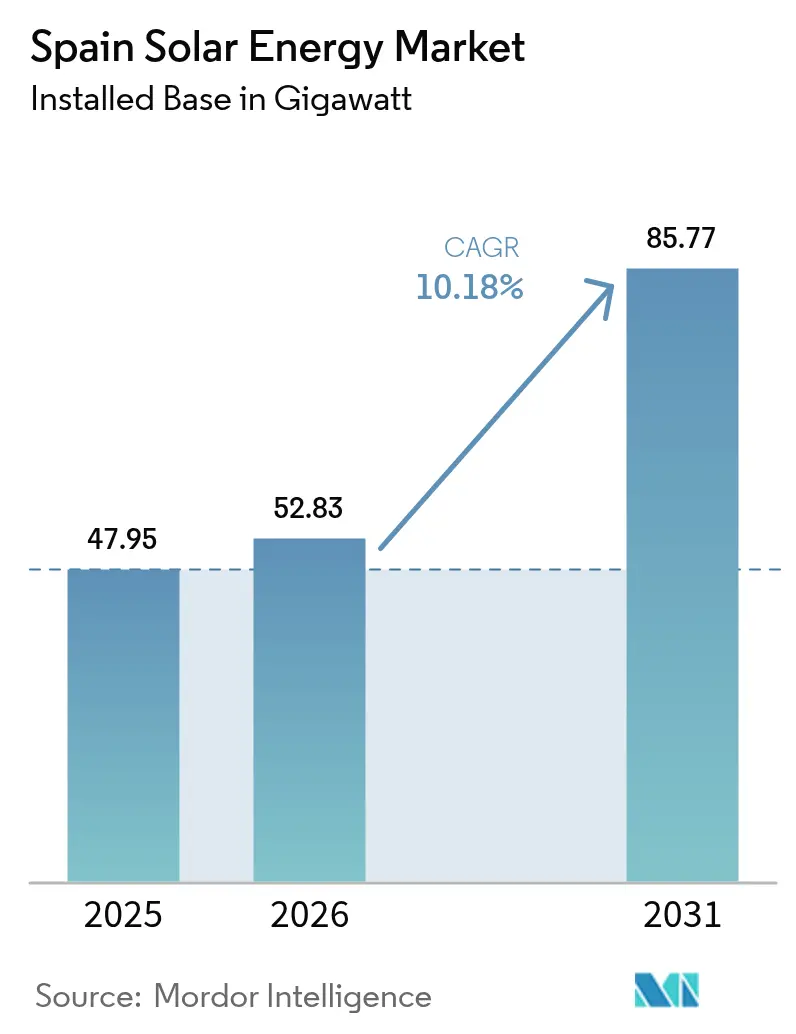
スペイン太陽エネルギー市場規模は2025年に47.95ギガワットと評価され、2026年の52.83ギガワットから2031年の85.77ギガワットへと、予測期間(2026年~2031年)中に年平均成長率10.18%で成長すると推定されています。
急速な設備容量の拡大により、太陽エネルギーはすでに全国の発電量の21%を占め、欧州連合の平均を大幅に上回り、改訂版国家エネルギー・気候計画における太陽光発電76GW目標の達成に向けた明確な軌道に乗っています。モジュール価格の低下、EUフィット・フォー55の要件に沿った許認可手続きの迅速化、そしてスペイン企業による電力購入契約への旺盛な需要が、スペイン太陽エネルギー市場全体の勢いを支えています。特に日射量の高い州では、太陽光発電と蓄電池を組み合わせたハイブリッド構成が出力制限と価格競合へのヘッジ手段として台頭しています。TotalEnergiesによるセビリア263MWクラスターやPlenitudeによる330MWのRenopool プロジェクトに示されるように、国際的な開発事業者はコミットメントを深めている一方、系統混雑とナトゥーラ2000の土地制約が短期的な導入量を抑制しています。
主要レポートのポイント
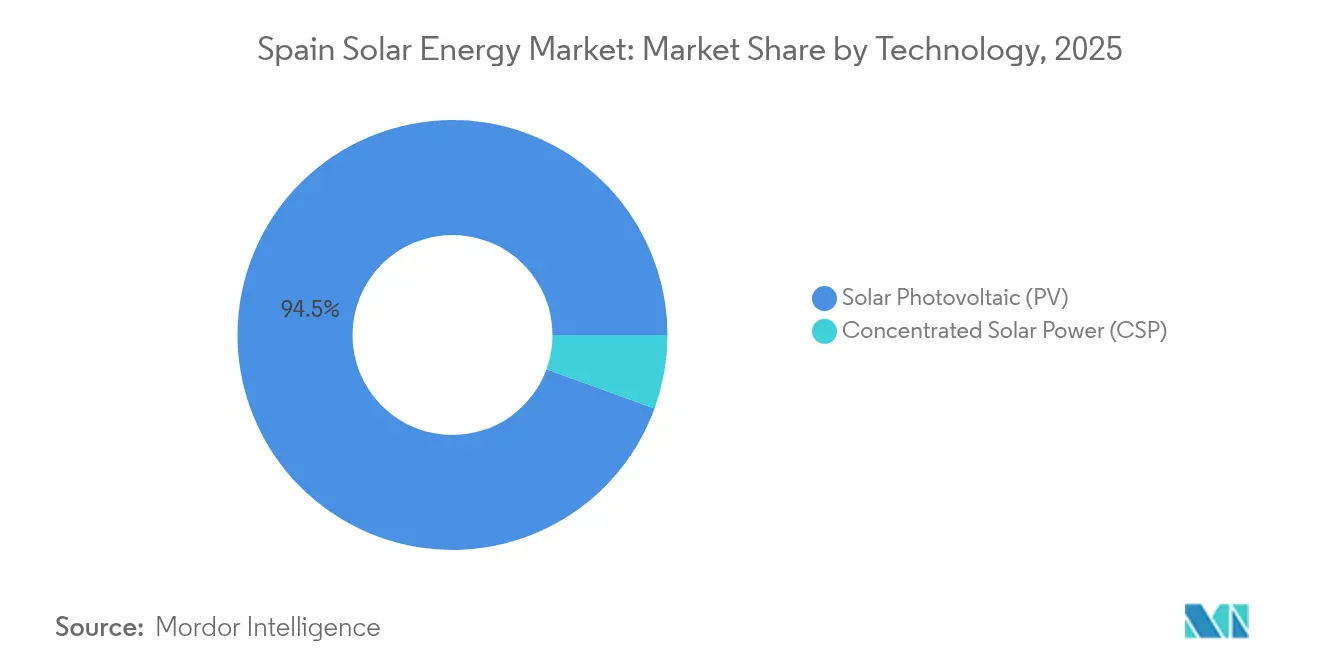
- 技術別では、太陽光発電が2025年のスペイン太陽エネルギー市場シェアの94.45%を占め、一方で集光型太陽熱発電は蓄熱が競争力を失う中、2031年まで2.3%の成長にとどまる見通しです。
- 系統種別では、系統連系システムが2025年のスペイン太陽エネルギー市場規模の96.85%を占め、独立系統設備は2031年まで34.2%の年平均成長率で拡大しており、全セグメント中最も高い伸びとなっています。
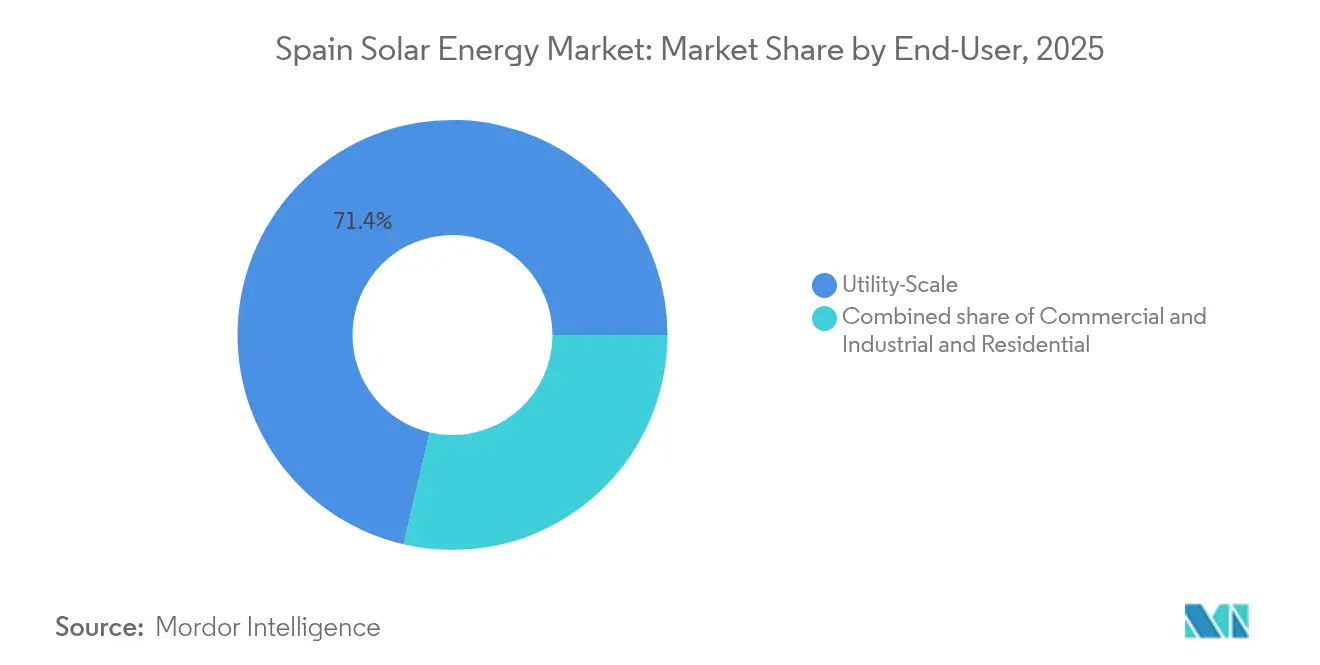
- エンドユーザー別では、大規模電力事業者向け発電所が2025年の設備容量の71.35%を占め、統合型電力事業者が経営困難なマーチャント資産を吸収する中、2031年まで13.05%の年平均成長率で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペイン太陽エネルギー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模電力事業者向け太陽光発電モジュールのコスト低下 | +1.8% | 全国、エストレマドゥーラおよびアンダルシアの調達クラスター | 短期(2年以内) |
| EUフィット・フォー55およびリパワーEUの期限 | +2.1% | 全国、PNIEC 76GW目標との整合 | 中期(2〜4年) |
| IBEX-35企業による電力購入契約ブーム | +1.5% | マドリードおよびバルセロナの産業回廊 | 中期(2〜4年) |
| 系統連系蓄電池ハイブリッド | +1.2% | エストレマドゥーラおよびカスティーリャ=ラ・マンチャの高出力制限地帯 | 長期(4年以上) |
| 干ばつ地域における営農型太陽光発電への奨励策 | +0.8% | アンダルシア、カスティーリャ=ラ・マンチャ、ムルシア | 中期(2〜4年) |
| 自家消費協同組合の急増 | +0.9% | マドリード、バレンシア、セビリアの都市郊外 | 短期(2年以内) |
| 人工知能を活用した最適化ディスパッチ | +0.6% | 全国、IberdrolaおよびAccionaによる早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模電力事業者向け太陽光発電モジュールのコスト低下
世界的な供給過剰によりモジュール価格は下落を続けており、カスティーリャ=ラ・マンチャおよびエストレマドゥーラのプロジェクトは低品質な土地であっても競争力のある均等化発電コストを達成できるようになっています。[1] 単軸追尾装置と組み合わせた両面受光型パネルは現在25%を超える設備利用率を達成しており、大型地上設置型発電所の経済的な適用範囲を拡大しています。TotalEnergiesなどの国際的な電力事業者は、2023年と比較して最大15%の資本的支出削減を報告しています。コストの平価化は蓄電池との組み合わせを促進します。なぜなら、余剰資金をバランス・オブ・システムのアップグレードやエネルギー管理ソフトウェアに再配分できるためです。地元のエンジニアリング企業は、ケーブル損失と労務投入を削減する1,500VDCシステム設計への顕著な移行を報告しています。最終的な効果として、かつては経済的な境界線上にあった地域でスペイン太陽エネルギー市場のパイプラインが拡大しています。
EUフィット・フォー55およびリパワーEUの遵守期限
2030年の拘束力ある脱炭素化目標は、開発事業者に規制上の確実性を与え、オークション参加の促進と資金調達可能性の向上をもたらしています。スペインは2024年に22,326MWの太陽光発電建設を認可し、2025年第1四半期にさらに3,019MWを認可しました。[2] 規制の整合は蓄電池にも及んでおり、需要家側蓄電池は現在設備容量収入の対象となり、分散型資産のキャッシュフローを改善しています。地域当局も国の方針を支持しており、アンダルシア州政府は2025年に1.4GWのプロジェクトの系統連系を迅速に承認しました。明確な政策スケジュールはマーチャント価格リスクを最小化し、スペイン太陽エネルギー市場への外国直接投資を引き寄せています。
IBEX-35企業における電力購入契約ブーム
長期電力購入契約は現在、スペイン系多国籍企業の標準的なリスク軽減手段となっています。Iberdrolaは2025年にバーガーキングとの553MW太陽光発電電力購入契約に署名し、一方ブルームバーグは欧州のデータセンターへの電力供給のために40MWの契約を締結しました。[3] 標準化された契約期間、簡略化された信用評価、および競争力のある行使価格(多くの場合、前日平均の5%以内)が、ギガワット規模の取引パイプラインを支えています。銀行系貸し手は電力購入契約を担保とするプロジェクトを準電力事業者リスクとして扱う傾向が強まっています。企業オフテイカーの裾野の拡大は、規制されたオークション以外でのスペイン太陽エネルギー市場の需要を広げています。
系統連系蓄電池ハイブリッドによるプロジェクト内部収益率の向上
スペインは2024年第4四半期に820MWの大規模蓄電設備の稼働を発表しました。ハイブリッドシステムは、2024年3月の低需要時の週末にアンダルシアで二桁台のパーセンテージに達した出力制限を緩和します。Enlightは5億4,000万米ドルを投じて554MWの風力設備をハイブリッド化し、技術横断的なシナジーを実証しました。蓄電池による裁定取引は、2024年夏に平均EUR 120/MWhを記録した夕刻のピーク時間帯に太陽光発電の出力をシフトさせることで、ブレンドされた収益を向上させます。ハイブリッドシステムは設備容量市場プレミアムの対象にもなり、スペイン太陽エネルギー市場への新規参入者の内部収益率をさらに押し上げています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナトゥーラ2000区域との土地利用上の競合 | -1.3% | エストレマドゥーラ、アンダルシア、カスティーリャ=ラ・マンチャ | 中期(2〜4年) |
| インバーター飽和による出力制限 | -1.8% | カセレス、バダホス、シウダー・レアル、ムルシア | 短期(2年以内) |
| 前日プールにおける価格競合による利益圧縮 | -2.2% | 全国、太陽光発電の高出力時間帯11:00〜15:00 | 短期(2年以内) |
| 二軸追尾装置に対する自治体レベルの長期的な許認可 | -0.9% | 全国の小規模自治体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ナトゥーラ2000保護区域との土地利用上の競合
保護区域はスペインの国土の約30%を占め、5ヘクタール以上のプロジェクト用地には完全な環境影響調査が義務付けられています。ムルシア州だけでも2030年までに30,000ヘクタールの太陽光発電設置を計画していますが、その60%は農業協同組合から組織的な反対を受けている元農地にあります。開発事業者は廃坑などのブラウンフィールドサイトをターゲットにするケースが増えており、1MW当たりEUR 50,000〜100,000の修復費用が追加されます。競合の少ない土地への集中は、送電が脆弱な地域にすでに制約されている地域へ設備容量を集約させ、出力制限リスクを増幅させています。
インバーター飽和による出力制限リスク
全国平均の出力制限率は2025年7月に10.7%に達し、バダホス州メリダノードでは43.07%でピークを記録しました。スペインの系統強化計画は2024〜2029年にEUR 69億を充当していますが、大部分の強化工事は2027年以降に完了するため、それ以前に出力制限率が8%を下回ることは見込みにくい状況です。開発事業者は現在、日射量の高い州における収益予測から8〜12%を差し引いており、これはプロジェクトの正味現在価値を実質的に引き下げ、ハイブリッド蓄電池ソリューションの採用を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:蓄熱が競争力を失う中、太陽光発電の設備容量が集光型太陽熱発電を上回る
太陽光発電は2025年のスペイン太陽エネルギー市場の94.45%を占め、2031年まで10.45%の年平均成長率で拡大する一方、集光型太陽熱発電のPNIEC目標は4.8GWに引き下げられています。2024年にはリチウムイオン蓄電池のコストがUSD 140/kWh未満となり、溶融塩システムの半分のコストで2〜4時間の蓄電が可能になったため、開発事業者は太陽光発電と蓄電池を組み合わせたハイブリッドシステムを優先しています。したがって、太陽光発電における太陽エネルギー市場の規模は2025年から2030年の間に31GW以上増加することになります。
集光型太陽熱発電は依然としてEUR 20〜50/MWhで産業プロセス熱を供給できるため、価格変動の激しい天然ガス価格より安価であり、スペインには2.3GWの稼働中プラントが存在します。しかし、2024年には大規模電力事業者向けの集光型太陽熱発電プロジェクトがファイナンシャルクローズに至った事例はありませんでした。電力事業者が収益を10〜15%向上させるn型セルを用いた両面受光型太陽光発電への資本再配分を進める中、集光型太陽熱発電のシェアはさらに縮小するでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
系統種別:独立系統の成長が送電ボトルネックを回避
系統連系システムは2025年の設備容量の96.85%を占めていますが、独立系統設備は34.2%の年平均成長率で拡大しています。これは出力制限ペナルティと系統アクセス料金を回避できるためです。エストレマドゥーラの鉱山事業者は現在、マーチャント収益を損なうマイナス価格イベント時の安定供給を確保するために、太陽光発電と蓄電池を組み合わせた独立系統を導入しています。スペイン太陽エネルギー市場における独立系統のシェアは現在小さいものの、戦略的に重要です。
系統連系の導入は、企業電力購入契約が認定再生可能エネルギー出力を必要とし、100MWを超える電力事業者向けプロジェクトが日射量の高い州でEUR 25〜30/MWhという低い均等化発電コストを達成できるため、引き続き継続しています。しかし、出力制限のホットスポットにある開発事業者は、停滞していた系統連系サイトをマイクログリッドとして再許認可しており、これは系統障壁がスペイン太陽エネルギー市場の景観を再形成しているサインです。
エンドユーザー別:大規模電力事業者向けポートフォリオがマーチャント価格変動を吸収
大規模電力事業者向け発電所は2025年のスペイン太陽エネルギー市場規模の71.35%を占め、統合型電力事業者がギガワット規模のポートフォリオ全体で地理的リスクを分散できるため、13.05%の年平均成長率で成長します。2024年に締結された4.66GWの電力購入契約は、IBEX-35のオフテイカーからの旺盛な需要を示していますが、価格は過去最低水準に達しています。
商業・産業向けの自家消費は補助金の終了後に鈍化し、住宅向けの導入は2024年に26.3%減少しました。2025年に設定された5km共有ルールは地域の協同組合を活性化するはずですが、それでも2030年までの増分需要のごく一部しか供給できないでしょう。その結果、スペイン太陽エネルギー市場は、採算性の低いプール価格が2〜3年続いてもそれを吸収できる大規模電力事業者向け資産に引き続き支配される見通しです。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
地域別の導入は南部の州に大きく偏っています。エストレマドゥーラはIberdrolaが運営する2,842MWの資産により設備容量ランキングのトップに立っています。高い日射量、低い土地価格、そして支援的な地域の許認可が、国内外の資本を引き付ける好循環を生み出しています。アンダルシアはTotalEnergiesの263MWセビリアクラスターを擁しており、これは同社欧州最大の太陽光発電プラントであり、グローバル投資家の信頼を証明するものです。カスティーリャ=ラ・マンチャは平坦な地形を活かして再生可能エネルギー発電と農業の回復力を組み合わせる、営農型太陽光発電のリーダーシップを発揮しています。
アラゴンとカスティーリャ・イ・レオンはナトゥーラ2000区域外の土地バンクにより新興の拠点となっていますが、より複雑な環境審査がスケジュールを遅らせています。バスク地方などの北部産業地域は屋上設置型および複合利用型の建設に傾いており、Iberdrolaは最近ビルバオ近郊でこの地域最大の太陽光発電許可を取得しました。南部の送電混雑が、マドリードおよびバルセロナの負荷中心に近いプロジェクトの増分的な価値を高めています。イベリア市場内の地域間取引が出力制限を部分的に緩和していますが、完全な恩恵を受けるには2028年の送電線拡張を待つ必要があります。
地域政府は奨励策を通じて競争しています。アンダルシア州政府は大型太陽光発電プロジェクトを雇用創出のための戦略的案件と位置付け、許認可手続きを6ヶ月以内に短縮しています。エストレマドゥーラは蓄電池を含む50MW以上のプロジェクトに対して系統アクセス料金を払い戻し、コスト競争力を高めています。カスティーリャの各州は干ばつ耐性に適した営農型太陽光発電を拡大するために大学と農学的パートナーシップを試験的に実施しています。多様な政策アプローチが、均一な全国的な波ではなくクラスター単位で成長するスペイン太陽エネルギー市場の多面的な姿を形成しています。
規制環境
スペインの太陽光発電の枠組みは、2024年9月に承認された更新版PNIEC 2023-2030を基盤としており、2030年までに76GWの太陽光発電目標を設定し、自家消費を主要な柱として位置付け、国家PV目標の中に19GWの自家消費目標を含めている。系統アクセスと接続に関するルールは、Comisión Nacional de los Mercados y la Competencia(CNMC)の監督のもとで進化を続けており、需要施設のアクセスと接続を規定するCNMC Circular 1/2024(2024年10月公表)や、配電網における需要アクセス容量を決定する技術仕様を詳述した2025年6月のCNMC決議が含まれる。
報酬および行政処理に関しては、MITECOによる更新が運用環境を支えており、関連する補償パラメータについて2026年1月1日に2026-2031年規制期間が開始されることが含まれる。2026年中頃には、認可の簡素化と順序付けに焦点を当てた立法活動が行われ、2026年7月に回覧された王令草案は、認可手続きに関する既存の政令の改正を提案している。表明された意図は、環境コンプライアンス要件を維持しつつ、再生可能エネルギーの導入を加速させることである。
競争環境
スペイン太陽エネルギー市場は中程度の集中度を示しています。Iberdrola、Endesa、およびAccionaが国内の導入量をリードし、合計で稼働中設備容量の半分以上を占めています。Iberdrolaは2026年までに再生可能エネルギーへEUR 155億を充当し、マーチャントプラントと長期電力購入契約のバランスを取っています。Endesa は特定資産の49.99%をMasdarにEUR 8億1,700万で売却しつつ事業上のコントロールを維持することで、パイプラインの一部を資金化し、資本軽量型のスケーリングを実証しました。
国際的な参入者が競争を激化させています。TotalEnergies、Plenitude、およびEnlightは数百MWのキャンパスをファイナンスし、しばしば系統サービスで差別化するために蓄電池とバンドルしています。技術が前面に出ています:人工知能を活用したディスパッチ、二軸追尾装置、および1,500Vアーキテクチャは、純粋な規模ではなく競争上のレバーとなっています。Q-EnergyやSolariaなどの小規模な専業企業は、中規模クラスターと産業用屋上設置型に注力し、より早い回収期間と低い開発リスクを活用しています。
電力事業者がコア地域に再集中する中、合併・買収は活発な状態が続いています。プライベートエクイティファンドは、利回りプラットフォームに集約するためのリスク軽減済みの100MW未満のポートフォリオを探しています。PV Hardwareを含む設備サプライヤーは、幅広いサプライチェーンの多様化を反映して、物流リスクを軽減するために追尾装置の生産をローカライズしています。2025〜2030年にかけて、競争圧力が内部収益率を75〜125ベーシスポイント圧縮すると予想され、プレイヤーは付加価値サービスとハイブリッド資産へと方向転換を迫られています。
スペイン太陽エネルギー産業のリーダー企業
-
Iberdrola SA
-
Endesa (Enel Group)
-
Acciona Energía
-
Naturgy Renovables
-
Solaria Energía y Medio Ambiente SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
高照射地点における出力制限と系統混雑は、ハイブリッド化と柔軟性ソリューションにとって実際の機会を生み出している。これは既にプロジェクトの構成と契約方法に反映されており、ZelestraとEDPは2026年6月にPPAを締結し、カセレスで稼働中の50MW太陽光発電所を160MWhのBESSとハイブリッド化することとした。また、Grenergyは2026年4月に、Escuderos太陽光ハイブリッドプロジェクトに関連する蓄電池システムについて12年間のファイナンシャル・トーリング契約を締結した。これらの契約は、マーチャントスプレッドのみに依存せず、契約構造を用いた蓄電の収益化経路を示しており、エネルギー管理、ディスパッチ最適化、系統サービスに注力するインテグレーター、EPC、ソフトウェアプロバイダーへの需要を支えている。
第二の機会は、新規の太陽光発電を既存の系統接続点や産業インフラと組み合わせることで、送電と開発の経路を強化することである。Iberdrolaのトレド州Acecaプロジェクトは2026年6月に環境影響評価の承認を受け、既存のコンバインドサイクル発電所とPVをハイブリッド化する設計となっており、確立された接続網と運用基盤を活用している。需要側では、長期オフテイクが新規建設とリパワリングの原動力となり続けている。2026年7月のSolariaとMerlin Propertiesの契約は、マドリード自治州におけるデータセンター需要に太陽光供給を結び付け、長期PPAと蓄電コンポーネントを組み合わせたもので、PNIECの太陽光拡大目標に沿った発電と調整力・容量属性を組み合わせる、より広範な企業向けエネルギーソリューションを示唆している。
最近の業界動向
- 2026年7月:SolariaとMerlin Propertiesは、マドリード自治州のデータセンター需要に関連する213MWの太陽光供給契約を締結し、長期PPAと付随する蓄電契約を軸に構成された。この契約は、ハイパースケールおよびコロケーションの負荷が、調整力を備えたユーティリティスケールの調達を推進していることを示し、太陽光と蓄電を組み合わせた契約への移行を強化している。
- 2026年6月:RepsolとMasdarは、Masdarがスペイン国内の8億4,900万ユーロ、705MWの稼働中再生可能エネルギーポートフォリオの49.99%の株式を取得する取引を発表した。このパートナーシップは、稼働資産への資本の継続的な循環を示しており、追加の太陽光およびハイブリッドプロジェクトへの資金調達を支えつつ、長期的なインフラ資本を呼び込んでいる。
- 2026年5月:Recurrent Energyは、セビリア州カルモナにおいて426MWpのRey Solar太陽光発電所を開所し、同発電所は2025年12月に商業運転を開始した。この規模の運転開始は、アンダルシアがユーティリティスケールPVの拠点としての地位を強化し、系統計画や柔軟性ニーズに影響を及ぼす稼働基盤を拡大させている。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場をスペインに設置された太陽光発電容量(ギガワット単位)として定義し、ユーティリティおよび分散型プロジェクト全体における新規追加分と稼働中の設備基盤を対象としています。
対象外の範囲:より広範な電力市場資産および太陽光以外の再生可能エネルギーは除外しており、太陽光関連容量を超えるEPCサービス、ファイナンス、または系統インフラの全体的な価値は算定対象としていません。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統種別
- 系統連系
- 独立系統
- エンドユーザー別
- 大規模電力事業者向け
- 商業・産業向け(C&I)
- 住宅向け
- 構成要素別(定性的分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- エネルギー貯蔵とハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、スペインにおける太陽光発電の導入状況の追跡方法に沿った前提条件を維持するために活用されました。モデルは主に公的なエネルギーおよび系統関連の刊行物に依拠しており、容量の定義、竣工タイミング、および技術別の内訳が年度間で一貫して保たれています。
主要なインプットは、スペインのエネルギー省および公式統計リリース、国家送電事業者および系統接続の更新情報、IEA PVPSおよびその他のIEA刊行物、ユーロスタットのエネルギーバランス、ならびにIRENAの再生可能エネルギー容量統計などのソースから取得しました。また、プロジェクトパイプライン、モジュールおよびインバーターの価格動向、ならびに政策シグナルを把握するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界専門誌も参照しました。データの補完には、企業財務情報やニュースを集約した有料サブスクリプション、特許データベース、および方向性のある輸入動向を把握するための出荷レベルの貿易データを参照しました。これらはあくまで例示であり、データの収集、検証、および明確化のために他のソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、スペインにおけるプロジェクトが発表から系統接続に至るまでの進捗速度を検証し、モデルで使用している技術別・エンドユーザー別の構成をストレステストすることに重点を置きました。ユーティリティ開発事業者、設置業者、機器サプライヤー、ファイナンサー、および電力セクターの専門家にわたるバランスの取れたステークホルダーと対話し、太陽光発電の建設が集中しているスペインの主要地域全体で回答の整合性を確認しました。
一次調査フールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:18% |
| 中位層:46% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:20% | マネージャー:47% |
市場規模算定と予測
規模算定は、トップダウンアプローチを用いて構築されました。このアプローチでは、国内の太陽光発電設置容量を竣工活動、系統接続シグナル、および公式容量刊行物から再構築し、報告のために一貫した太陽光技術バケットに分割します。その合計を設定した後、サンプリングされたサイズ帯別のプロジェクト数、プロジェクトタイプ別の典型的な容量、および発表済みおよび建設中のパイプラインとのクロスチェックを含む選択的なボトムアップ検証を用いて、合計値の現実性を維持しました。
モデルを形成したインプットには、年間竣工容量(GW)、系統接続および許認可の進捗、ユーティリティ規模システムと分散型システムの間のシフト、太陽光PVとCSPの構成比、ならびに建設ペースおよびリパワリング判断に影響を与える機器価格の方向性が含まれます。予測については、政策目標、統接続タイムライン、およびファイナンス条件が追加量の傾きを急速に変化させる可能性があるため、シナリオ分析を使用しました。ボトムアップシグナルが不完全な場合、そのギャップはインタビューで検証された普及率および採用率によって対処し、需要プールに適用しました。
データ検証と更新サイクル
結果は、公式容量合計、プロジェクト竣工発表、および段階的変化を説明できる系統・政策マイルストーンを含む複数のチェックポイントにわたって三角測量されました。大きな乖離が生じた場合は前提条件を再検討し、定義および年度の区切りが一貫して適用されていることを確認するためにピアレビューを実施しました。
本レポートは年次で更新され、主要な政策改定、許認可の変更、または異例に大規模な竣工の波など、重要なイベントが発生した場合には中間更新が行われます。納品前には最終レビューを実施し、最新の公式統計および市場シグナルが数値とナラティブの両方に反映されるようにしています。
Mordor Intelligenceのスペイン太陽エネルギー市場規模と他の公表計との比較
スペインの太陽光市場において異なる公表市場規模が見られることは一般的であり、主な理由は、一部のソースが容量を測定する一方で他のソースが収益を測定していること、またバリューチェーンのどの部分を計上するかについても差異があるためです。太陽光の追加量は年内で偏りが生じる可能性があり、一部の発行者が竣工として扱うものに対して異なる区切りを使用しているため、タイミングの違いも重要です。
系統接続済みの竣工記録および公式の設置容量合計は、Mordor Intelligenceの2025年推計をスペインにおける稼働中の太陽光容量に結びつける主要なチェックポイントであり、本レポートが機器・サービス収益を混在させずにギガワット単位で市場を提示している理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 47.95 GW(2025年) | |
| 地域コンサルタントA | 13.00 ビリオン 米ドル(2024年) | この数値は収益評価として提示されており、機器、設置、および関連サービスへの支出を含む可能性があるため、GWによる設置容量とは比較できません。また、異なる年度区切りや、未竣工プロジェクトのパイプライン処理を反映している可能性もあります。 |
| 業界専門誌B | 1.63 ビリオン 米ドル(2024年) | この推計は太陽光PV市場収益を対象としており、通常CSPを除外し、特定のシステムタイプや販売チャネルに定義を絞り込むことが多いです。通貨タイミングの違いや平均販売価格に関する前提条件が、より広範な太陽光の定義と比較して表示値をさらに圧縮する可能性があります。 |
これらの数値間の乖離は主に単位と対象範囲によって説明されます。容量ベースの規模算定は設置GWを追跡する一方、収益ベースの規模算定は価格設定とサプライチェーンのどの部分が含まれるかに依存します。モデルを竣工および設備基盤シグナルに結びつけ、インタビューを活用してパイプライン転換率と屋上設置の採用率を調整することで、最終的な見解は透明性と再現性を維持しています。
レポートで回答される主要な設問
2026年のスペイン太陽エネルギー市場の規模はどれくらいですか?
設備容量は2026年に52.83GWに達し、スペイン太陽エネルギー市場は2031年までに85.77GWに達する軌道にあります。
2031年までのスペインの太陽エネルギー導入量に期待される年平均成長率は?
スペイン太陽エネルギー市場は2026年から2031年にかけて10.18%の年平均成長率で拡大すると予測されています。
現在の設備容量ミックスをリードしている技術は?
太陽光発電システムが設備容量の94.45%を占め、最も成長速度の高い技術セグメントであり続けています。
蓄電池ハイブリッドが支持を得ている理由は?
蓄電池はマイナス価格イベント時にEUR 150/MWhに達した日中スプレッドを獲得し、プロジェクトの内部収益率を数パーセントポイント向上させています。
スペイン南部の出力制限リスクはどの程度深刻ですか?
出力制限率は2025年7月に全国平均で10.7%に達し、送電混雑によりバダホス州メリダノードでは40%を超えました。
企業電力購入契約の役割は?
スペインは2024年に4.66GWの太陽光発電電力購入契約に署名しており、オフテイカーが再生可能エネルギー証書を確保するために価格リスクを受け入れる中、数量のみの契約構造が現在一般的となっています。