
東南アジア発電EPC市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 6.93 % |
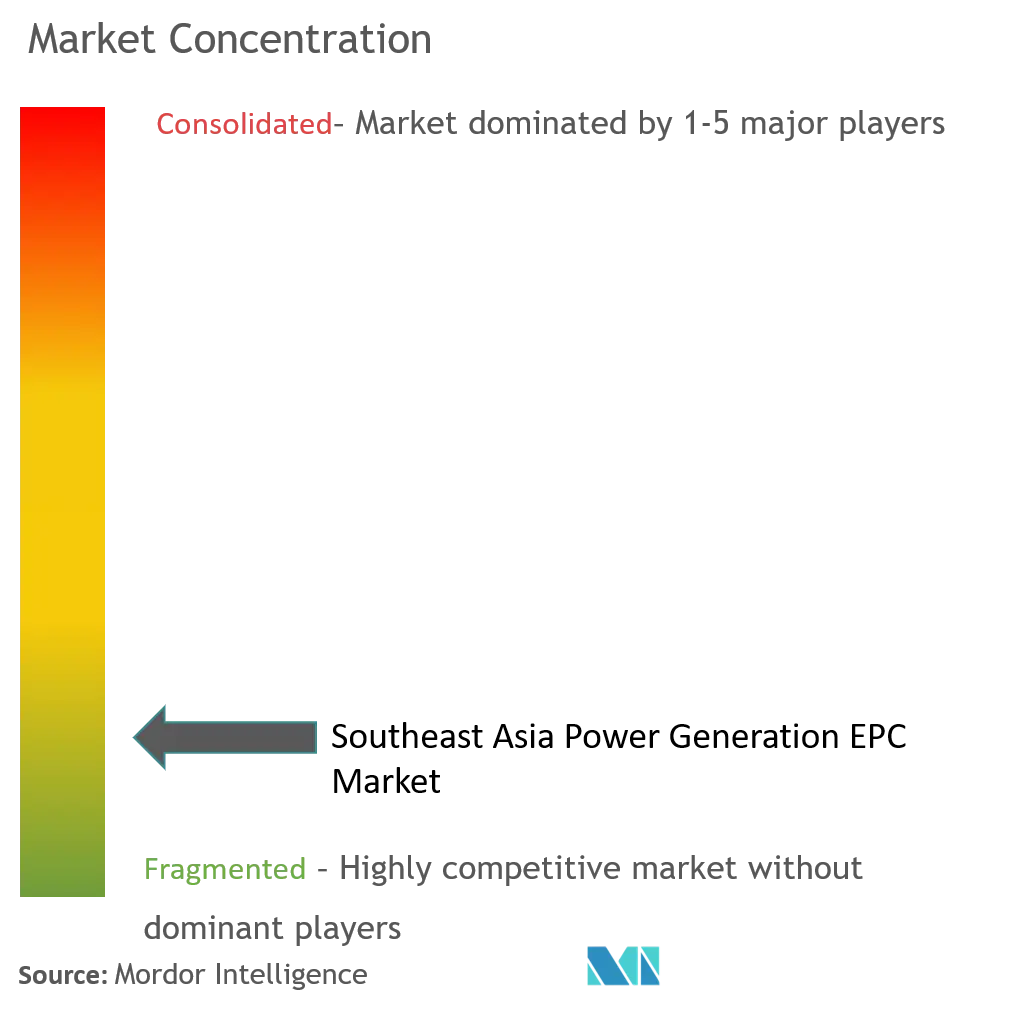
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア発電EPC市場分析
東南アジア発電EPC市場は、予測期間中にCAGR 6.93%を記録すると予想される。
- 再生可能エネルギー源の導入に向けた政府の有利な政策および義務付け、ならびに地域全体における炭素排出削減の関心の高まりにより、再生可能電力発電EPC市場は大幅な成長が見込まれる。
- 東南アジア地域のエネルギー需要は2019年から2040年にかけて約3分の2増加すると予測されており、これにより新たなエネルギー発電・配電・送電への大規模な投資が促進され、今後数年間でEPC市場プレーヤーに余剰の市場機会が創出される見通しである。
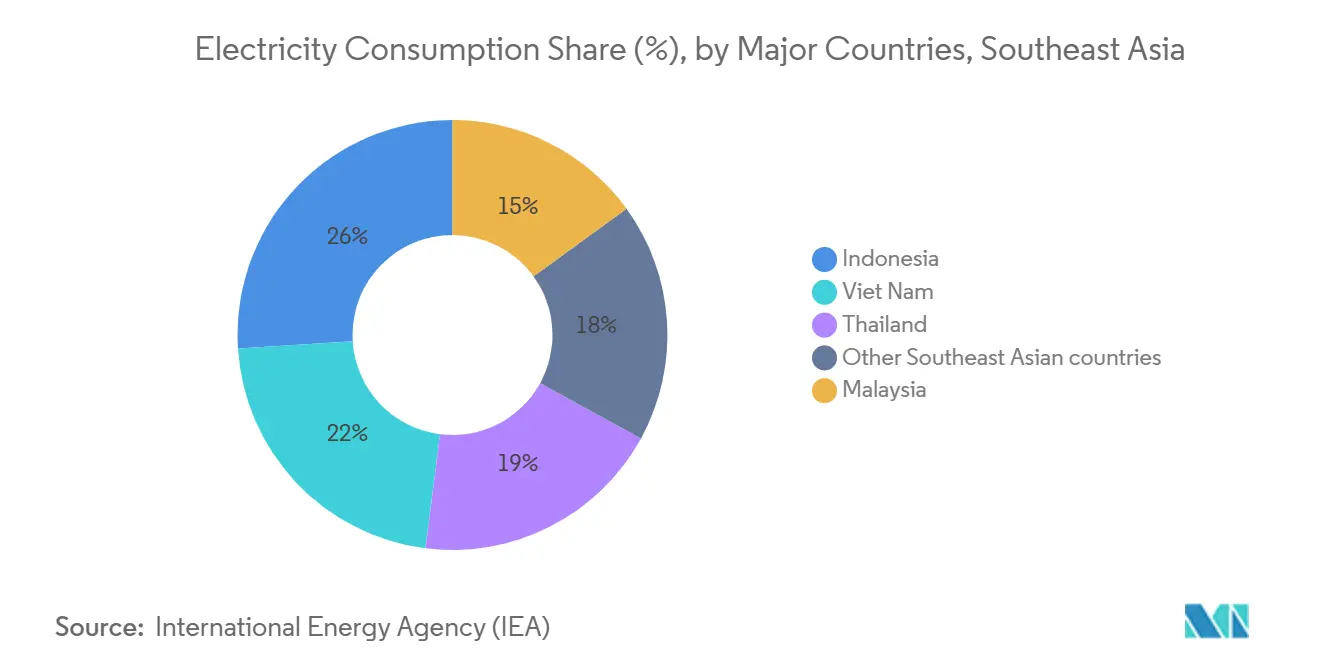
- 東南アジア最大の経済大国であるインドネシアは、2021年に最大の発電量を記録した。同国は計画中のプロジェクトにより、予測期間中に発電EPC市場を牽引すると予想される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
東南アジア発電EPC市場のトレンドとインサイト
再生可能エネルギー電源が大幅な需要増加を見込む
- 東南アジア諸国連合(ASEAN)は、2025年までに一次エネルギーの23%を再生可能エネルギー源から確保し、設備容量の35%のシェアを達成するという野心的な目標を設定しています。地域のエネルギー需要は50%増加すると予想されており、これにより東南アジアの再生可能エネルギー源における発電EPC市場に大きな後押しが見込まれます。
- 2020年末までに、ベトナムの風力エネルギー設備容量は600MWに達しました。ベトナム政府が設定した加速目標により、2025年までに11,800MWに達することが期待されており、地域全体の発電EPC市場を押し上げると見込まれます。
- マレーシア政府が国内の再生可能エネルギーシェアを拡大するために導入した有利な政府政策が市場を拡大させると期待されています。住宅・商業部門における太陽光発電システムの普及を促進するために政府が導入したネットメータリング3.0プログラムが、発電EPC市場の需要を刺激すると予想されます。
- 今後のプロジェクトにより、タイでは発電における再生可能エネルギーのシェアが大幅に拡大しています。2014年の7,406MWから2020年の11,991MWへと、同国の再生可能エネルギー設備容量は継続的に増加しています。
- さらに、タイ発電公社(EGAT)は2037年までにダム貯水池に2.7GWの浮体式太陽光発電設備を建設する計画を持っています。この目標はEPC市場を大幅に牽引する多くの機会を生み出すことになります。したがって、上記の要因が地域における発電EPC市場のシェアをさらに高めます。
- したがって、上記の要因に基づき、再生可能エネルギー電源セグメントは予測期間中に大幅な需要増加を見込んでいます。
インドネシアが市場を支配
- インドネシアは東南アジア最大の経済国の一つです。同国の電力部門は発電において化石燃料、特に褐炭および歴青炭に大きく依存しています。石炭とは異なりますが、天然ガスも同国のエネルギーミックスの不可欠な部分であり続けると予想されます。
- インドネシア政府は新たな電力調達計画(RUPTL)を導入し、2030年までに4.7GWの太陽エネルギーを追加することを目指しています。これにより、再生可能エネルギー部門における同国の発電EPC市場シェアが拡大すると期待されます。
- インドネシア全土での再生可能エネルギー部門への投資増加トレンドが市場成長を促進すると見込まれます。2020年には再生可能エネルギー部門で13億6,000万米ドルの投資が確認されました。
- インドネシア政府は、炭素排出量を削減するとともに原子力発電所からの発電量を増加させるため、石炭火力発電所を原子炉に段階的に置き換える計画を立てています。しかし、東南アジア地域の他のどの国と比較しても、同国は地域全体で原子力エネルギーを生成する大きな潜在力を持っています。
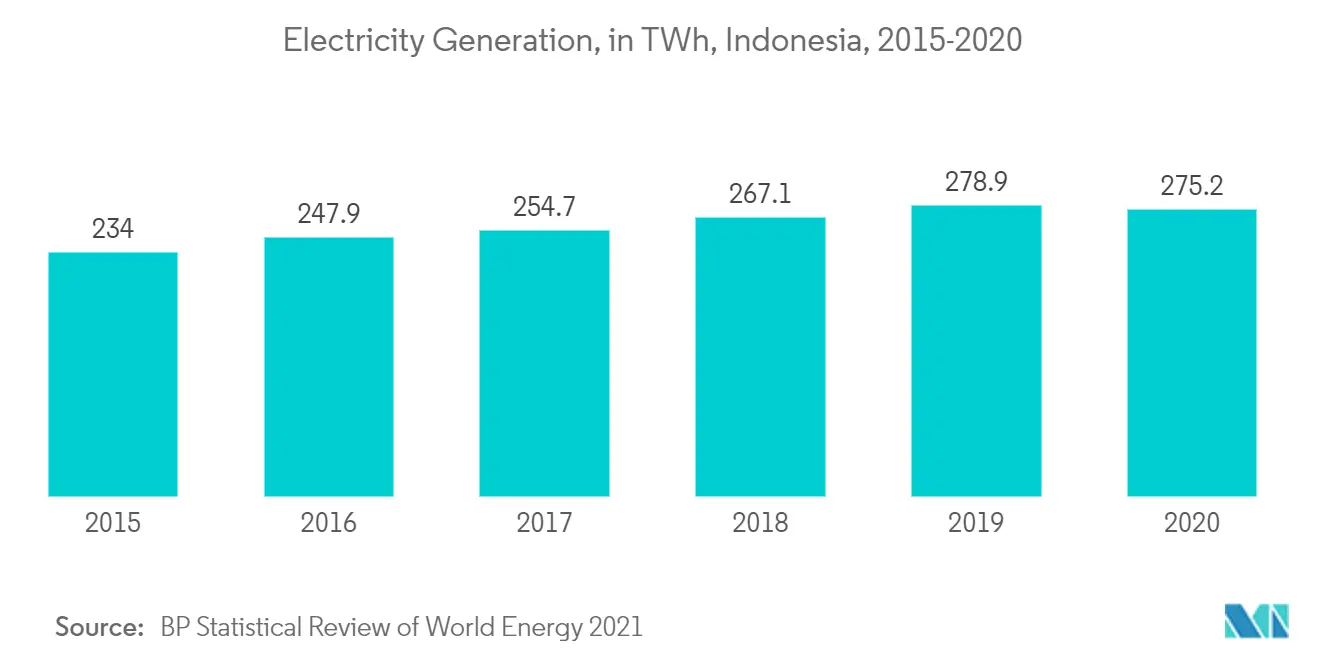
- したがって、電力需要の増加に伴い、発電量も増加しています。インドネシアは2020年に275.2TWhの電力を発電しました。新規プロジェクトが予測期間中の急増する電力需要を満たし、相当規模の市場を牽引すると期待されます。
- したがって、上記の要因に基づき、インドネシアは予測期間中に東南アジア発電EPC市場を支配すると予想されます。
規制環境
東南アジア全域における発電EPC活動は、各国の電力枠組みと、国境を越えた相互接続に関するASEAN主導の連携強化によって形作られている。2025年10月、ASEANエネルギー担当閣僚は、相互接続に関するルール、技術要件、資金調達方法を整合させる「強化版ASEANパワーグリッド(APG)覚書」を承認し、複数国にわたるプロジェクト開発と系統接続手法の調和を後押しした。
国レベルでは、ベトナムがEPC入札やプロジェクトの資金調達適格性に影響する開発・調達の基本規則を更新した。ベトナムの政令第56/2025/ND-CP号(2025年3月3日発効)は、電力開発計画、建設、投資家選定のための入札に関する規定を含めて電力法を具体化しており、決議第253/2025/QH15号は2026年から2030年にかけての国家エネルギー開発のための仕組みを定めている(2026年3月1日発効)。ベトナムはまた、政令第243/2026/ND-CP号(2026年6月26日付)を通じて直接電力購買契約の枠組みを調整し、これが再生可能エネルギー発電事業者の契約経路、さらにはEPCパッケージ化やオフテイク構造に影響を及ぼしている。
バリューチェーン分析
東南アジアにおける発電EPCのバリューチェーンは、通常プロジェクトの起点(電力会社、独立系発電事業者、政府計画立案者)から始まり、その後、実現可能性調査と許認可取得、資金調達、EPC契約、設備調達、建設、試運転、長期運転支援へと進む。大規模プロジェクトでは、国際的なOEMおよびEPC能力と現地のエンジニアリング・建設パートナーを組み合わせるコンソーシアム体制がしばしば用いられ、その例としてベトナムのオモン4プロジェクトが挙げられる。ここではPetrovietnamがDoosan EnerbilityとPECC2の合弁事業とEPC契約を締結し(2025年6月)、続いてMitsubishi Powerが主要なガスタービン設備を供給した(2025年9月)。
供給側では、このチェーンはOEM(ガスタービン、ボイラー、発電機)、バランス・オブ・プラント供給業者、土木・電気工事業者、専門物流事業者を含んでいる。系統整備と相互接続の拡張は、高圧変圧器、開閉装置、HVDCケーブル・変換器、ケーブル敷設船といった追加階層をもたらし、これらは報告されている供給不足や納期の長期化により、EPC事業者にとって調達リスクとスケジュール上の圧力を生んでいる。発電事業者とEPC事業者は、国境を越えた電力取引のための統合要件(周波数や相互運用性)についても調整を行っており、これによりスコープがHVDCや制御システムパッケージへ移行し、限られた適格供給業者への依存が高まる可能性がある。
競合環境
東南アジア発電EPC電力市場は中程度に分散しています。主要企業には、Mitsubishi Heavy Industries Ltd、Hyundai Engineering Co. Ltd、Sumitomo Corporation、Poyry PLC、およびIndika Energyが含まれます。
東南アジア発電EPC産業リーダー
-
Sumitomo Corporation
-
Poyry PLC
-
Indika Energy
-
Mitsubishi Heavy Industries, Ltd.
-
Hyundai Engineering Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ユーティリティ規模のガス発電およびLNG連動のコンバインドサイクルプロジェクトは、特に政府や電力会社が計画段階から発注段階へ移行する場合に、EPC契約プールを拡大している。ベトナムでは、Vietnam Electricity(EVN)が2026年2月、1,612MWのクアンチャック2 LNG発電プロジェクトについて、PowerChinaとLilamaが主導するコンソーシアムとの間で9億6,200万米ドルのEPC契約を締結し、その後GE Vernovaが同プロジェクト向けに主要なタービン機械を供給する受注を獲得した(2026年6月)。これらの受注は合わせて、大規模なEPC主導の火力発電増強という、相当規模のバランス・オブ・プラントおよび系統接続範囲を伴うパイプラインを強化している。
再生可能エネルギーEPCの機会もまた、単独の発電から、太陽光と蓄電を組み合わせたハイブリッド構成へと広がりを見せており、これによりプロジェクトごとのエンジニアリングの複雑さと総スコープが増大している。フィリピンでは、Levanta RenewablesがChina Energy Engineering Groupと2026年4月にEPC契約を締結し、166MWpの太陽光発電施設と80MWhの電池式エネルギー貯蔵システムを組み合わせたプロジェクトを進めており、これは調整力・系統支援機能への移行を反映している。並行して、強化版ASEANパワーグリッド構想は具体的な作業計画を生み出しており、APGタスクフォースが2026年4月に会合を開き作業計画と技術的マッピングの精緻化を進め、アジア開発銀行はASEAN Infrastructure Fundの下で東南アジアエネルギー地域連結基金(2026年4月)を設立した。これらの動きは、複数国にわたる送電・相互接続プログラムを支え、高圧変電所、系統間連系、多国間電力取引を可能にする国境を越えたインフラへとEPCの対象市場を広げている。
最近の業界動向
- 2026年6月:Sumitomo CorporationとHitachi Zosen Corporationが主導するコンソーシアムが、インドネシア西ジャワ州におけるLegok Nangka地域廃棄物発電プロジェクトを推進するための修正官民パートナーシップ協定を締結した。この協定は、廃棄物処理、発電設備、系統接続にわたる統合EPCを通常必要とする自治体連携型の発電プロジェクトを支援するもので、需要を従来型の火力EPCの範囲を超えて拡大させる。
- 2025年10月:Meralco PowerGenは、Mitsubishi PowerとJurong Engineering Limitedのコンソーシアムを選定し、シンガポールにおいて670MW規模の水素対応コンバインドサイクルガスタービン施設を開発することとした。この選定は高効率ガス発電への継続的な投資を示すとともに、水素対応仕様、統合、将来の燃料柔軟性要件に関連するEPCスコープを追加するものである。
- 2024年8月:Mitsubishi Powerは、マレーシア・サラワク州ミリにおける500MW規模のコンバインドサイクル発電所向けにM701Fガスタービンおよび蒸気タービンを供給する受注を獲得した。この受注は地域のCCGTプロジェクトパイプラインを支えるとともに、OEM主導の設備パッケージがEPCの日程、統合作業、長期サービス契約にどのように影響を与えるかを示している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論は、東南アジア全域の発電プロジェクトに対して提供されるエンジニアリング、調達、建設業務からの収益を対象としており、請負業者は設計、主要機器の調達、および試運転までのプラント建設に対して報酬を受け取る。
対象除外範囲:純粋な運転・保守のみの契約、燃料供給および取引、ならびに発電プロジェクトの受注に組み込まれていない限り、電力送配電EPCは除外する。
セグメンテーション概要
- 電源
- 従来型火力発電
- 再生可能エネルギー発電
- 原子力発電
- 地域
- インドネシア
- タイ
- マレーシア
- ベトナム
- フィリピン
- その他の東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、東南アジア全域のEPC活動に関するプロジェクトパイプラインと需要の背景を設定し、一貫した公開時系列データにモデルを基づかせるために活用した。参照した情報源としては、IEAおよびIRENA統計、ASEANエネルギー関連出版物、各国エネルギー省および規制当局、ならび今後の設備容量増強計画を開示している電力会社の計画文書などが挙げられる。
パイプラインをEPC価値プールに換算するにあたり、入札ポータルおよび公共調達通知、大型電力機器カテゴリーの通関・貿易統計、ならびに上場請負業者・機器サプライヤーの監査済み財務報告書および投資家向けプレゼンテーションも精査した。企業財務情報およびインテリジェンスに関する有料サブスクリプションは、収益の分割を標準化し、コンソーシアム受注の二重計上を回避するために選択的に活用した。本情報源リストは網羅的なものではなく、データ収集、前提条件の検証、および開示が限定的な箇所の明確化のために、その他の公開文書も参照した。
一次インタビューおよびサーベイ
一次インタビューは、本地域においてEPC収益として計上される内容、および契約構造が受注から試運転までの価格設定とタイミングをどのように変化させるかに焦点を当てた。対象国のEPC請負業者、デベロッパー、電力会社、融資機関、およびエンジニアリングコンサルタントとの対話を行い、MW当たりコスト範囲、地化要因、およびスケジュール遅延に関する前提条件を整合させるために各インプットを照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:15% |
| 中位層:42% | 部門・ユニットリーダー:32% |
| 中小規模プレーヤー:21% | マネージャー:53% |
市場規模算定と予測
当社の規模算定は、国別・技術別の計画中および建設中の発電設備容量増強を、典型的なMW当たりコスト帯および機器費と土木・電気・据付工事費の観測された分割比率を用いてEPC支出プールに換算するトップダウン構築から始まる。次に、発表済み契約受注のロールアップ、サンプリングされたプロジェクトコストベンチマーク、ならびにタービン、ボイラー、太陽光、およびバランス・オブ・プラント需要パターンに関するチャネルチェックなど、選択的なボトムアップ推計によって合計値を検証する。
モデルで使用する主要インプットには、年間設備容量増強量(MW)、火力対再生可能エネルギーのシェア変化、プロジェクト規模の組み合わせと建設スケジュール、現地調と輸入依存度のシグナル、ならびにEPCとEPCMの典型的な契約パッケージングが含まれる。予測にあたっては、政策主導の再生可能エネルギー目標、ガス増設に影響を与える系統信頼性ニーズ、および予想される資金調達環境を中心にシナリオ分析を実施し、最終的な軌道をインタビューによる専門家コンセンサスに整合させた。受注開示が限定的な場合、パイプライン段階から財務クローズへの保守的な転換係数を適用し、その後、地域における最近の受注から試運転までのラグに基づく調整を行うことでギャップに対処した。
データ検証と更新サイクル
モデルのアウトプットは、各国の電力開発計画、入札量、および主要機器輸入の動向といった独立したシグナルと照合し、承認前に不整合を精査した。国別合計が明確なパイプライン要因なしに大幅に変動した場合は、基礎となるMW当たりコスト帯および大型プロジェクトの想定タイミングを再検討し、必要に応じて情報源に再確認を行った。
各レポートは年次サイクルで更新され、重要なプロジェクト受注、中止、または政策変更が生じた場には中間更新を実施する。納品前に最終的なアナリストによる確認を完了し、クライアントが最新の前提条件と最新の検証済み市場見解を受け取れるようにしている。
Mordor Intelligenceの東南アジア発電EPC市場規模と他の公表推計との比較
東南アジアの発電EPC市場規模に関する公表値がしばしば一致しないのは、各機関がカウントするプロジェクトタイプ、年度、および契約範囲が異なり、現地通貨を米ドルに換算する際のタイミングも異なるためである。同一の地域を対象とする場合でも、発注者支給機器の一括処理、着工通知の可視性の限界、およびEPCMのみの契約の取り扱いによって、評価額が大きく変わる可能性がある。
入札カレンダー、各国電力計画における設備容量増強目標、および大型プロジェクト受注開示のクロスチェックが、Mordor Intelligenceを地域で観測可能なEPC受注パイプラインに結びつけるために使用する根拠であり、同じチェックは発電EPC以外の業務(独立した送電建設など)を除外するためにも活用される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.20 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 18.75 ビリオン 米ドル(2026年) | この推計は、EPCMおよびバランス・オブ・プラント業務のより大きなシェアを計上できる広範な契約定義を適用しているとみられ、また複数年プロジェクトのパイプラインから収益への転換をより速く想定している。 |
| 産業出版社B | 14.50 ビリオン 米ドル(2023年) | この数値はより早い基準年に基づいており、開示されたプロジェクトのより狭い範囲を反映している可能性があり、大型火力および水力受注における遅延と再スコーピングに対する調整が少ない。 |
全体として、乖離の主な要因は契約範囲の境界、基準年のタイミング、および複数年プロジェクト収益の認識方法である。前提条件を各国計画の設備容量増強と受注の可視性に基づかせ、サンプリングされたMW当たりコスト範囲で合計値を妥当性確認することにより、アウトプットは明確なインプットと再現可能なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
現在の東南アジア発電EPC市場規模はどのくらいですか?
東南アジア発電EPC市場は、予測期間(2026年~2031年)中に6.93%のCAGRを記録する見込みです。
東南アジア発電EPC市場の主要プレイヤーは誰ですか?
Sumitomo Corporation、Poyry PLC、Indika Energy、Mitsubishi Heavy Industries, Ltd.およびHyundai Engineering Co., Ltd.が、東南アジア発電EPC市場で事業を展開する主要企業です。
この東南アジア発電EPC市場レポートはどの年をカバーしていますか?
本レポートは、東南アジア発電EPC市場の過去市場規模として2021年、2022年、2023年、2024年および2025年をカバーしています。また、本レポートは東南アジア発電EPC市場規模の予測として2026年、2027年、2028年、2029年、2030年および2031年を対象としています。