
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| CAGR | 2.50% |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |

Mordor Intelligenceによるアジア太平洋地域の火力発電所市場分析
アジア太平洋地域の火力発電所市場は、予測期間中に2.5%を超えるCAGRを記録すると予想されています。
- 中期的には、地域内の発展途上国における産業活動の増加やエネルギー需要の拡大などの要因が、アジア太平洋地域の火力発電所市場を牽引する可能性が高いです。
- 一方、総発電量に占める再生可能エネルギーの割合の増加が、アジア太平洋地域の火力発電所市場を抑制すると予想されます。
- それにもかかわらず、1KWあたりの汚染量を削減する超臨界および超々臨界石炭火力発電所などの新しく効率的な技術が老朽化した発電所に取って代わり、将来的にアジア太平洋地域の火力発電所市場にいくつかの機会を創出する可能性が高いです。
火力発電所に関わるプロジェクト数の増加により、中国はアジア太平洋地域の火力発電所において最大の市場になると予想されています。
アジア太平洋地域の火力発電所市場のトレンドとインサイト
石炭セグメントが市場を支配する見込み
- 石炭火力発電所は、石炭の燃焼からエネルギーを生成します。この地域は世界最大の石炭生産地であり、その石炭の大部分を発電に使用しています。2021年、この地域は約129.49エクサジュールの石炭を生産し、これは石炭の世界生産量の約77.27%に相当します。
- 中国やインドなど地域内の主要国は、急速に進む工業化と都市化により、予測期間中にアジア太平洋地域の火力発電所市場を牽引すると予想されます。一方、日本は2011年の津波後、ほとんどの原子力発電所を閉鎖せざるを得なくなり、石炭と天然ガスを主要なエネルギー源として使用するようになりました。
- アジア太平洋地域の2021年の総発電量は7,965.6テラワット時(TWh)で、2020年(7,387.7 TWh)を上回りました。石炭による発電量の増加は、地域における石炭使用量の増大を反映しています。発電会社は、石炭が地域内で入手しやすく安価であるため、頻繁に使用しています。
- インドネシア政府は、クリーンエネルギーへの移行を支援するためのG7先進国グループとの200億米ドルの合意にもかかわらず、石炭火力発電所の建設を継続する方針です。それにもかかわらず、インドネシア政府は、2021年〜2030年の10年間エネルギー計画によると、すでに入札が行われた合計130億ワットの容量を持つ新規石炭発電所の建設を許可する予定です。さらに、2022年にジョコ・ウィドド大統領が発令した規制により、電力網への供給ではなく特定の産業への供給を目的として建設される自家用石炭発電所の建設が許可されました。
- したがって、上記の点から、石炭セグメントは予測期間中にアジア太平洋地域の火力発電所市場を支配する可能性が高いです。
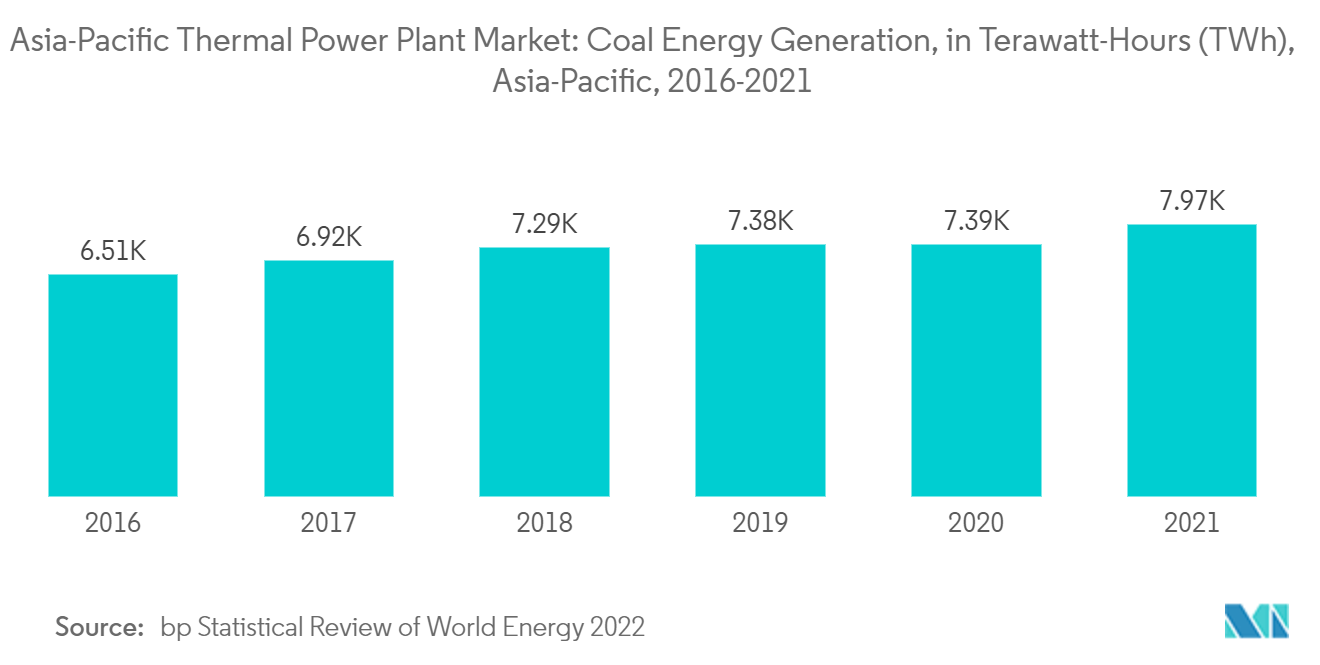
中国が市場を支配する見込み
- 中国は世界最大の人口を有しており、そのためエネルギー需要が継続的に増加し、産業活動の拡大が求められています。また、国内の住宅地域における電力供給需要の継続的な増大が、火力発電所市場を牽引すると予想されます。
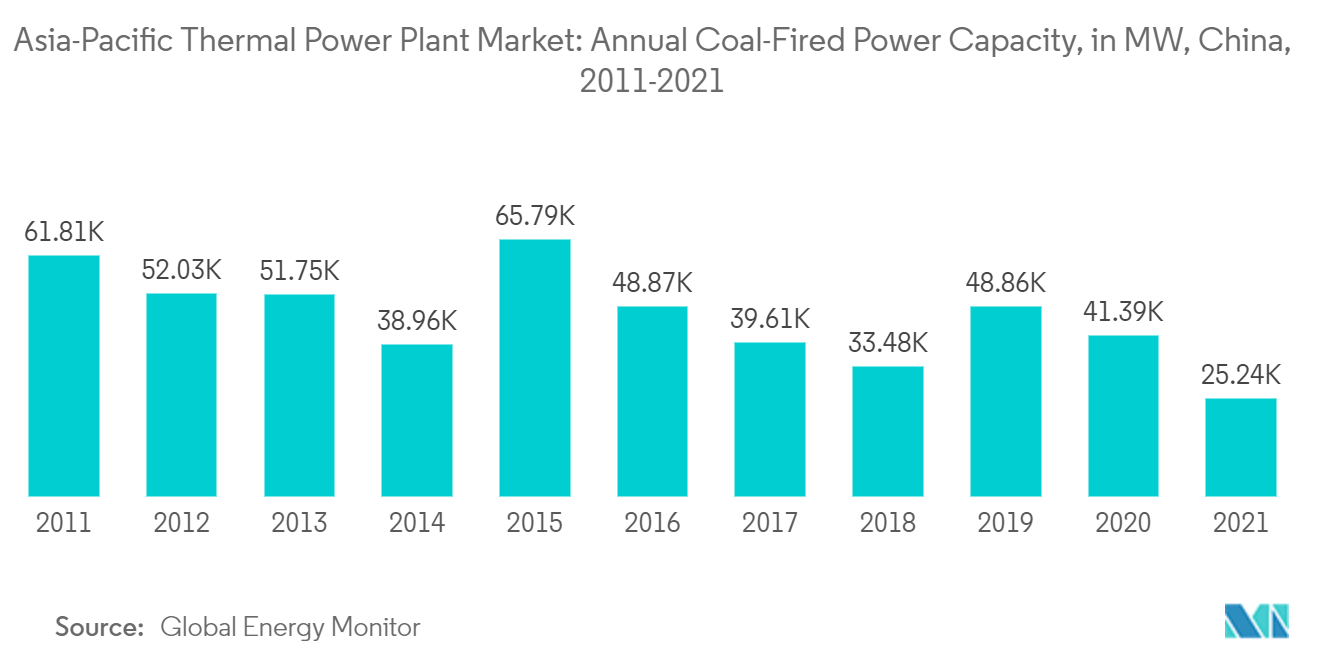
- 2021年、中国は電力網に250億ワット超の石炭火力発電容量を追加し、2060年までにカーボンニュートラルを達成するという政府のコミットメントを反映しました。
- 2022年5月時点で、中国には合計521億ワット(GWe)の容量を持つ約54基の原子力発電炉がありました。中国は約407 TWhの電力を発電し、これは国内の総発電量の約5%を占めています。同国は今後数年間で原子力炉の規模を拡大する計画です。2022年5月時点で、中国には合計210.1億ワット(GWe)の容量を持つ約19基の炉が建設中であり、369億ワット超が計画段階にあります。
- 2021年の中国の総発電量は8,534.3テラワット時(TWh)で、2020年の発電量(7,779.1 TWh)を上回りました。国内の発電量の増加は、より経済的で国内の原材料需要をすべて満たす従来型の発電方式を示しており、アジア太平洋地域の火力発電所市場を牽引すると予想されます。
- 同国のガス生産産業は適切な速度で急成長しており、国内のガス火力発電所を牽引する可能性が高いです。2021年、中国の天然ガス生産量は2,092億立方メートル(bcm)で、2020年の1,940億立方メートル(bcm)を上回り、同年にはガス火力発電所からの発電量も増加しました。
- さらに、中国は世界最大の天然ガス輸入国であり、石炭火力発電所による発電量を削減しようとする中、エネルギー需要を満たすための天然ガス需要が増加しています。例えば、2021年2月、ゼネラル・エレクトリックは中国天津市の軍糧城発電所の商業運転開始を発表し、同社は既存の石炭火力発電所に代わる661メガワットの新しいコジェネレーション発電所向けに発電設備を提供しました。
したがって、上記の点から、中国は予測期間中にアジア太平洋地域の火力発電所市場を支配すると予想されます。
競合状況
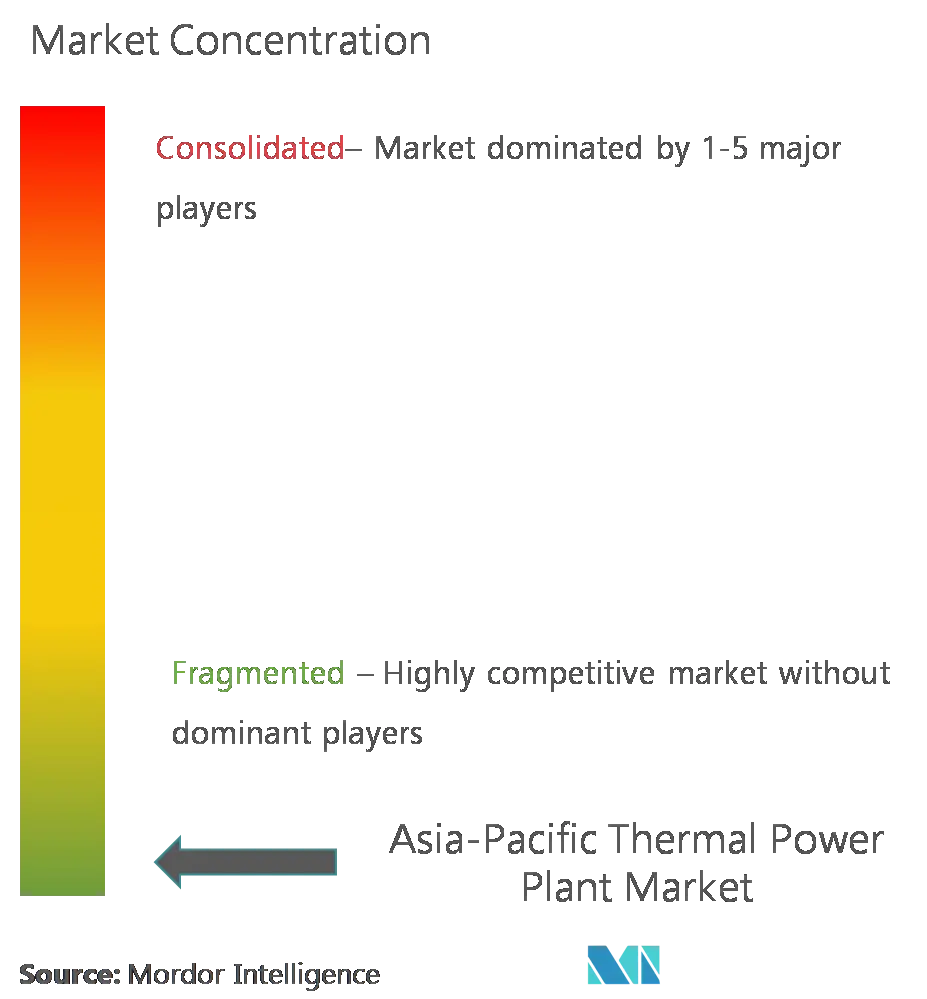
アジア太平洋地域の火力発電所市場は断片化されています。この市場の主要プレーヤー(順不同)には、NTPC Limited、Datang International Power Generation Company Limited、China Energy Engineering Corporation (CEEC)、Tokyo Electric Power Company Holdings, Inc.、Korea Electric Power Corporationなどが含まれます。
アジア太平洋地域の火力発電所産業リーダー
-
NTPC Limited
-
Datang International Power Generation Company Limited
-
China Energy Engineering Corporation (CEEC)
-
Tokyo Electric Power Company Holdings, Inc.
-
Korea Electric Power Corporation.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2022年3月:ハルビン電気とGEガスパワーは、中国広東省深圳市光明区に位置する光明コンバインドサイクル発電所向けに、政府系電力会社である深圳能源集団股份有限公司が発電設備を発注したと発表しました。この施設は、最大20億ワット(GW)の容量を持つ3基のGE 9HA.01ガスタービンで稼働する予定です。
- 2022年1月:中国核工業集団公司(CNNC)は、福清原子力発電所の6号機(1,161MWe の華龍一号(HPR1000)炉)が電力網に接続されたと発表しました。
アジア太平洋地域の火力発電所市場レポートの調査範囲
火力発電所とは、熱エネルギーを電力に変換する発電所の一種です。石炭、石油、天然ガスなどの化石燃料を燃焼させて水を加熱し蒸気を生成し、その蒸気でタービンを駆動して発電します。蒸気は再び水に凝縮され、サイクルが繰り返されます。
アジア太平洋地域の火力発電所は、燃料タイプおよび地域によってセグメント化されています。燃料タイプ別では、市場は石炭、ガス、原子力、その他にセグメント化されています。本レポートは、地域内の主要国における火力発電所市場の市場規模と予測も対象としています。各セグメントについて、市場規模の算定と予測は容量(MW)に基づいて行われています。
燃料タイプ
| 石炭 |
| ガス |
| 原子力 |
| その他の燃料タイプ |
地域
| 中国 |
| インド |
| 日本 |
| その他のアジア太平洋地域 |
| 燃料タイプ | 石炭 |
| ガス | |
| 原子力 | |
| その他の燃料タイプ | |
| 地域 | 中国 |
| インド | |
| 日本 | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
現在のアジア太平洋地域の火力発電所市場規模はどのくらいですか?
アジア太平洋地域の火力発電所市場は、予測期間(2025年〜2030年)中に2.5%を超えるCAGRを記録する見込みです。
アジア太平洋地域の火力発電所市場の主要プレーヤーは誰ですか?
NTPC Limited、Datang International Power Generation Company Limited、China Energy Engineering Corporation (CEEC)、Tokyo Electric Power Company Holdings, Inc.、Korea Electric Power Corporationが、アジア太平洋地域の火力発電所市場で事業を展開する主要企業です。
このアジア太平洋地域の火力発電所市場レポートはどの年を対象としていますか?
本レポートは、アジア太平洋地域の火力発電所市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートはアジア太平洋地域の火力発電所市場の2025年、2026年、2027年、2028年、2029年、2030年の市場規模も予測しています。
アジア太平洋地域の火力発電所産業レポート
Mordor Intelligence™産業レポートが作成した、2025年のアジア太平洋地域の火力発電所市場シェア、規模、収益成長率に関する統計。アジア太平洋地域の火力発電所の分析には、2025年から2030年の市場予測見通しと過去の概要が含まれています。この産業分析のサンプルを無料レポートPDFダウンロードとして入手してください。