
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.42 ギガワット |
| 市場取引高 (2026) | 3.27 ギガワット |
| 市場取引高 (2031) | 14.73 ギガワット |
| 成長率 (2026 - 2031) | 35.10 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
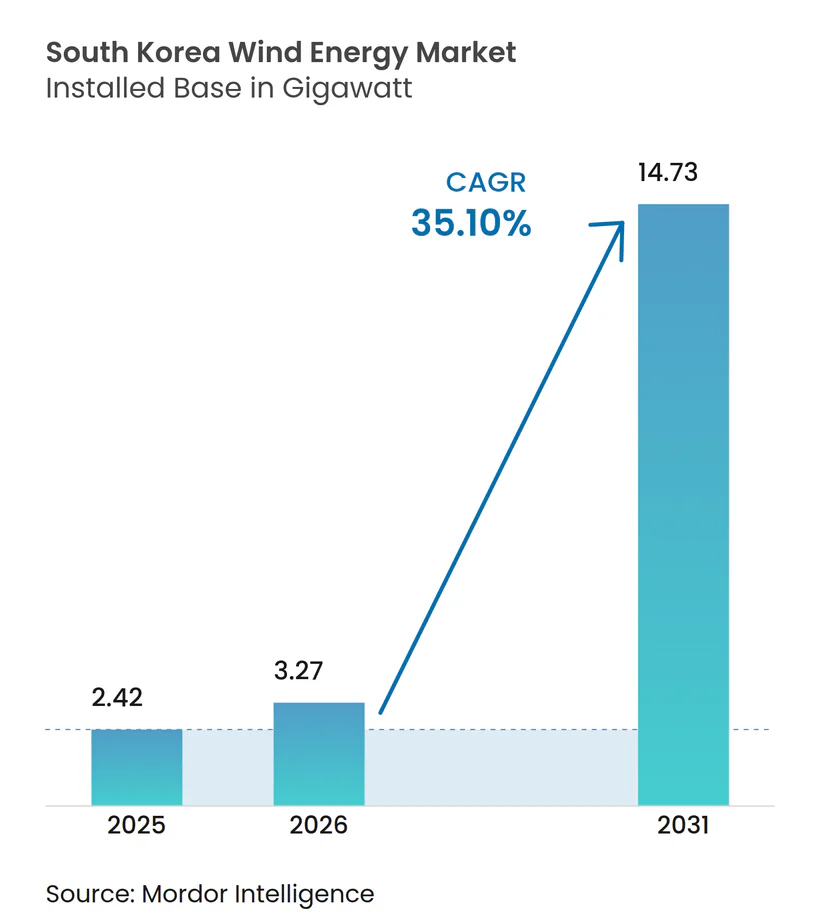
Mordor Intelligenceによる韓国風力エネルギー市場分析
韓国風力エネルギー市場規模は2026年に3.27ギガワットと推定され、2025年の2.42ギガワットから成長し、2031年には14.73ギガワットに達する見込みで、2026年から2031年にかけて35.10%のCAGRで成長します。
グリーンニューディールの下での強力な政策支援、洋上風力の急速な建設拡大、および企業電力購入契約(PPA)の増加が、この持続的な拡大を支えています。開発業者は、段階的な陸上増設から、韓国の造船能力、輸出信用保険、および国産高電圧ケーブルを活用してプロジェクトの工期とコストを圧縮するユーティリティスケールの洋上アレイへと軸足を移しています。2024年に蔚山沖で実証されたフローティング風力技術は、深海の東海資源を開放し、8~15MWプラットフォームへのタービン大型化がバランス・オブ・システムコストを低減し、設備利用率を向上させています。欧州大手企業が財閥と提携する中で競争が激化していますが、許認可手続き、系統混雑、および台風対応設計基準が近期の設置速度を制限し、プロジェクト収益を圧迫しています。
主要レポートのポイント
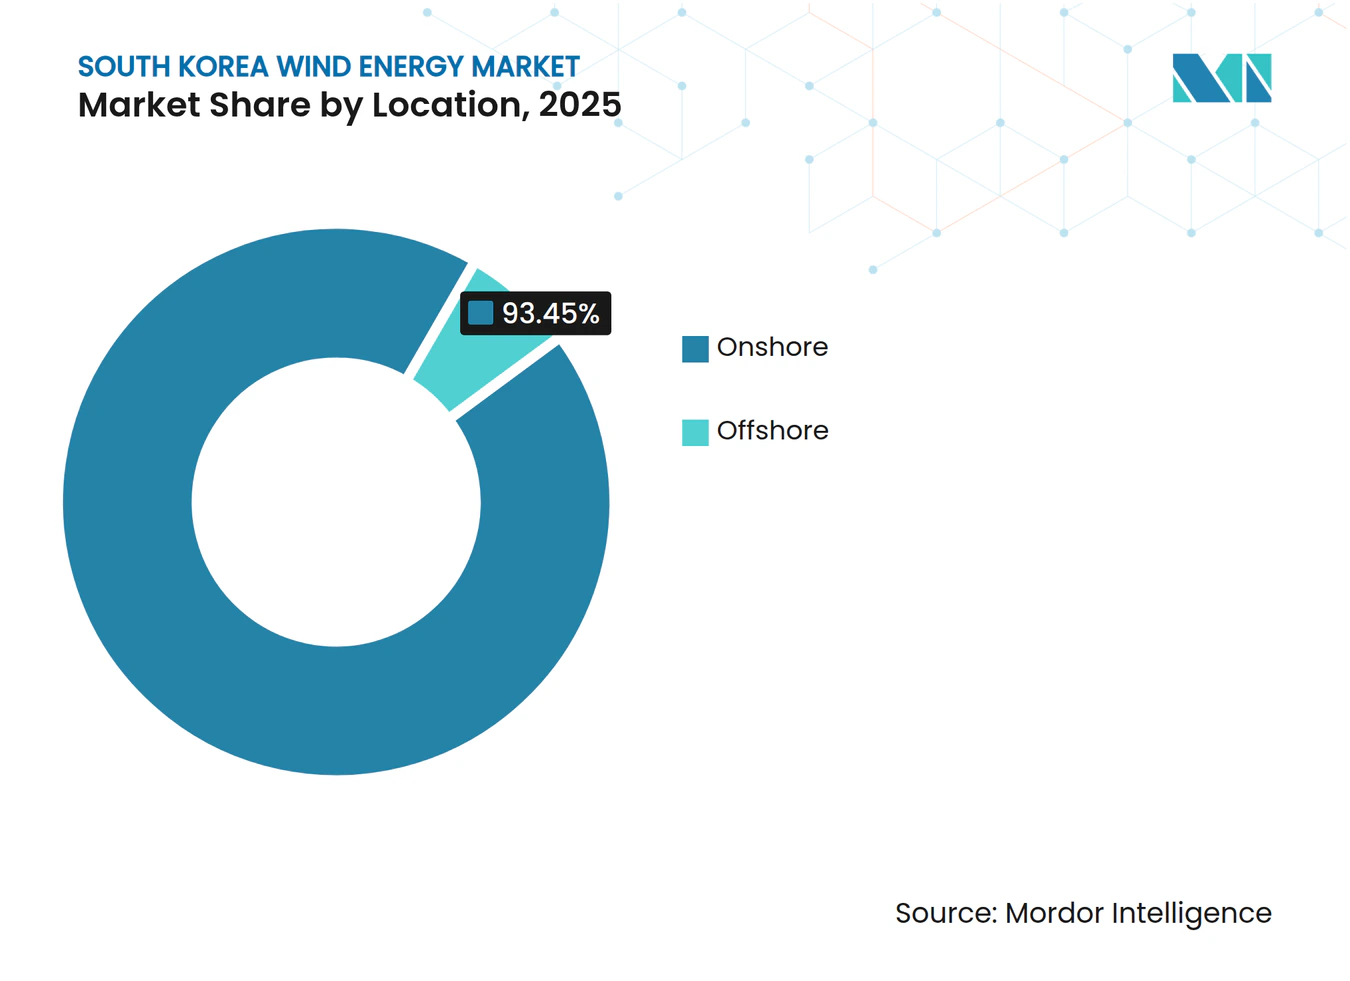
- 立地別では、陸上風力が2025年の韓国風力エネルギー市場シェアの93.45%を占め、洋上容量は2031年までに72.90%のCAGRで成長すると予測されています。
- タービン容量別では、3~6MWクラスが2025年の韓国風力エネルギー市場規模の66.90%を占め、6MW超セグメントは2031年までに40.20%のCAGRで拡大する見込みです。
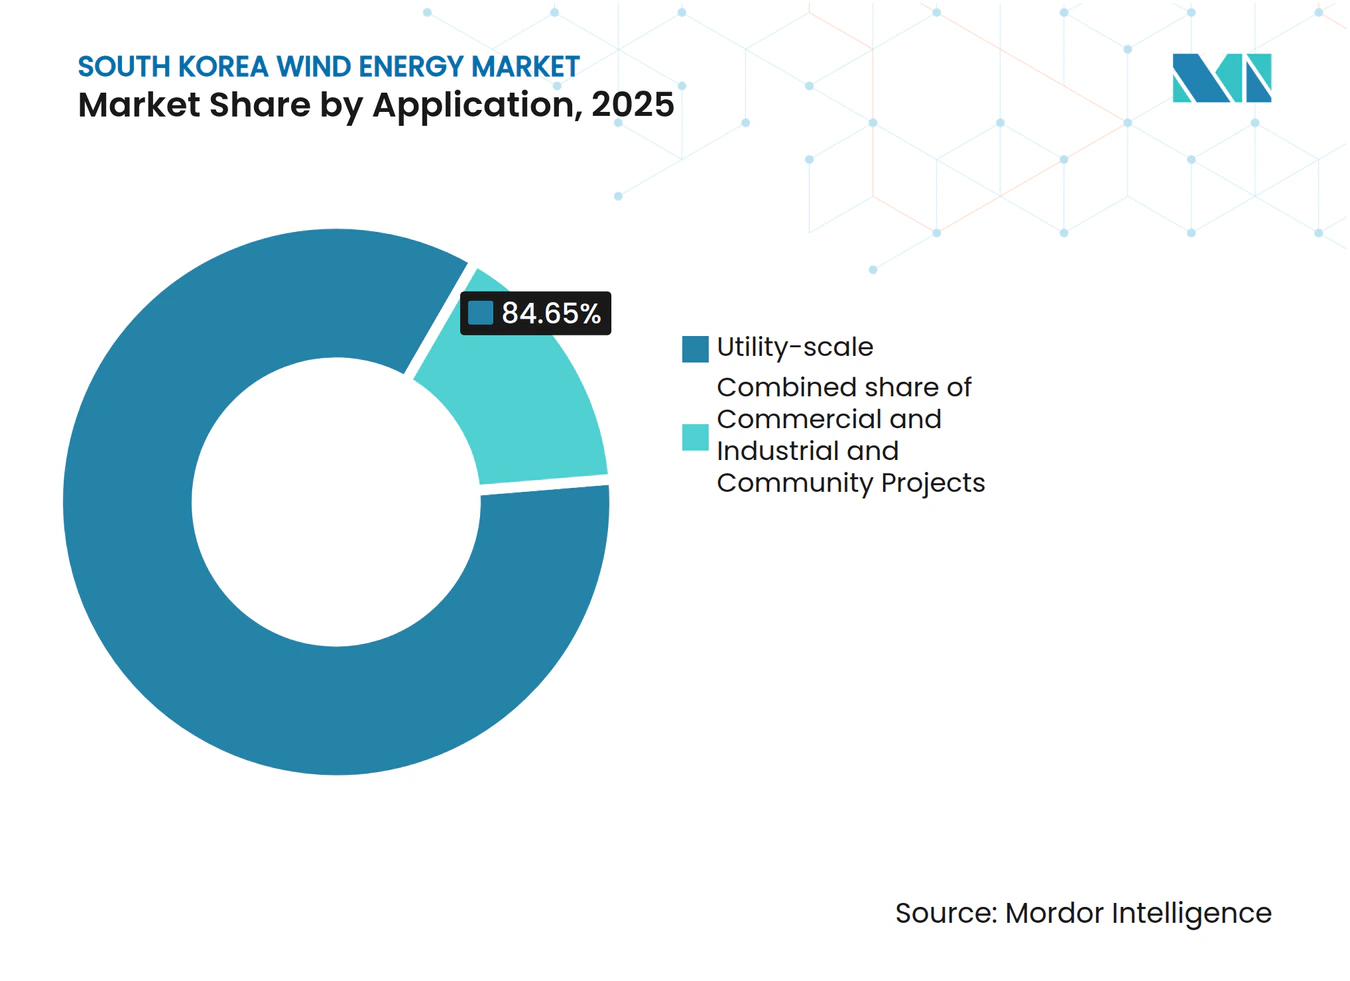
- 用途別では、ユーティリティスケールプロジェクトが2025年の韓国風力エネルギー市場規模の84.65%を占め、2026年から2031年にかけて38.10%のCAGRで成長する予定です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グリーンニューディールおよび第9次基本計画による2030年までの洋上12GW義務化 | +12.5% | 全国、全羅道・慶尚道 | 長期(4年以上) |
| 蔚山沖フローティング風力実証施設による深海プロジェクトリスクの低減 | +6.8% | 蔚山、釜山、東海 | 中期(2~4年) |
| 韓国テック大手による企業PPAが長期オフテイクを解放 | +5.2% | 全国、ソウル・仁川ベルト | 中期(2~4年) |
| 済州カーボンフリーアイランド2030による陸上リパワリングの加速 | +3.1% | 済州島 | 短期(2年以内) |
| 再生可能エネルギーOEM向け輸出信用保険による資金調達コストの低減 | +2.9% | 全国 | 中期(2~4年) |
| 高電圧K-SUPCONケーブルの国産化による国内コンテンツの強化 | +4.3% | 西海・南海ゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリーンニューディールおよび第9次基本計画による2030年までの洋上12GW義務化
グリーンニューディール景気刺激策と第9次基本計画の政府間整合により、2030年までに洋上風力12GWを設置するという強制力のある目標が設定されており、これは稼働中の142MWベースから85倍の増加に相当します。この法定目標は系統運用者に送電アップグレードの資金調達を義務付け、風力発電に関する特別法案は統合的な許認可と明確なサービスレベルのタイムラインを約束しています。全羅南道の75兆ウォン投資プログラムは、地元港湾の浚渫、変電所のアップグレード、および建設リードタイムを短縮する研修センターを支援しています。国家水素ロードマップとの政策連携により収益スタックが拡大し、洋上プロジェクトは新安・木浦工業地帯に併設されるグリーン水素電解槽に電力を供給します。国主導の調整はオフテイクの不確実性を低減し、民間開発業者の資本コストプレミアムを引き下げます。これらの措置は、韓国風力エネルギー市場の中期的な上昇を支えています。
蔚山沖フローティング風力実証施設による深海プロジェクトリスクの低減
韓国海洋科学技術院が管理する1GWのフローティング風力実証施設は、台風荷重と60メートル波に耐えるムーリングシステムを検証し、韓国の急峻な大陸棚水域における将来の展開リスクを低減しています。[1] プロトタイプ試験により、セミサブマーシブル船体に搭載された15MWタービンが構造基準を満たすことが確認され、蔚山の造船所への近接性によりプラットフォーム輸送コストが30%削減されます。Shellの撤退後にHexiconが1.125GWのムンムバラムプロジェクトを取得したことは、フローティングプロジェクトへの持続的な海外需要を示しています。[2] スケールアップが成功すれば、東海岸沿いに技術的に実現可能な面積が300%以上拡大し、韓国風力エネルギー市場の長期的な成長を強化します。
韓国テック大手による企業PPAが長期オフテイクを解放
2021年に導入された直接PPAは、大企業が発電事業者と直接電力契約を結べるようにすることで、Korea Electric Power Corporationの独占を解体します。現代自動車はすでに20年間にわたり年間610GWhを確保しており、この契約は約5億米ドル相当です。[3] サムスン電子、LG化学、および拡大するデータセンター事業者群が同様の調達に並んでおり、いずれも再生可能エネルギー証書の価格変動を回避し、融資機関に20年間のキャッシュフロー可視性を提供しています。企業需要は入札ダイナミクスを変化させており、PPAウィンドウにプロジェクトを合わせた開発業者は低い資金調達スプレッドを確保し、より迅速な建設スケジュールを実現しています。したがって、これらの契約は韓国風力エネルギー市場に近期的な勢いをもたらしています。
済州カーボンフリーアイランド2030による陸上リパワリングの加速
済州は2030年までに全電力需要を再生可能エネルギーで賄うという拘束力のある目標を設定しており、風力が目標容量の約60%を担うことが期待されています。限られた土地の利用可能性により、既存パッドで2MWの旧型機を6MWモデルに置き換え、系統接続権を再利用するリパワリングへの注目が高まっています。初期展開では設備利用率が15パーセントポイント上昇し、統合型蓄電池が出力制限リスクを低減しています。済州の成功は社会的受容性を高め、鬱陵島や楸子諸島での同様のリパワリングプログラムを導く可能性があります。リパワリングは開発コストをグリーンフィールド建設より低く抑え、韓国風力エネルギー市場の中期的な追い風を強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 「ワンストップ」環境影響評価制度の許認可ボトルネックによる最終投資決定の遅延 | -5.7% | 全国、全羅道・慶尚道 | 短期(2年以内) |
| 南西海岸の系統混雑による無制限出力の制限 | -4.2% | 全羅道洋上クラスター | 中期(2~4年) |
| 漁業・軍事除外区域による開発可能サイトの縮小 | -3.8% | 西海・南海水域 | 長期(4年以上) |
| 台風対応設計基準による均等化発電コスト(LCoE)の高さ | -6.1% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
「ワンストップ」環境影響評価制度の許認可ボトルネックによる最終投資決定の遅延
環境影響評価制度は「ワンストップ」と銘打っているにもかかわらず依然として逐次的であり、開発業者は海事、軍事、文化的審査を同時並行ではなく順番にクリアすることを義務付けられています。[4] ヘウリ洋上風力プロジェクトはこの問題を示しており、環境影響評価の協議に28ヶ月を要し、OECDの12ヶ月ベンチマークを大幅に上回りました。権限を地方機関に委譲する政府計画は処理時間を短縮できる可能性がありますが、膨らむパイプラインに対応するために機関の人員を増強する必要があります。実行上のギャップが解消されるまで、許認可の遅延は韓国風力エネルギー市場に組み込まれた近期成長率を削減するでしょう。
南西海岸の系統混雑による無制限出力の制限
南西部の送電回廊は分散型再生可能エネルギーではなく点源型石炭向けに設計されており、その結果生じるボトルネックにより風力発電所はピーク出力時に出力制限を余儀なくされています。Korea Electric Power Corporationの150億米ドルの強化計画には、電力をソウルの負荷センターに直接送電するマルチターミナル直流(MTDC)洋上バックボーンが含まれています。漁業協同組合や沿岸許認可に関連する建設遅延がこの解決策に課題をもたらしており、AI対応のディスパッチ最適化が暫定的な対策となっています。物理的なアップグレードが実現するまで、系統の飽和は韓国風力エネルギー市場のCAGRから数ポイントを差し引くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:
洋上の急増が陸上の成熟を凌駕2025年に容量の6.55%に過ぎなかった洋上設備は、開発業者が12GW目標達成に向けて競争する中、2031年までに陸上資産を凌駕すると予想され、韓国風力エネルギー市場を沿岸産業化へと推進しています。陸上リパワリングは効率を向上させますが純容量の増加は僅かであり、一方でフローティング基礎は水深100メートルのために従来アクセス不可能だった東海サイトを開放します。
洋上の成功はサプライチェーンを再構成します。韓国の造船所がセミサブマーシブルを製造し、LS Cableが国産の海底アレイを提供し、国内コンテンツ規則が韓国の鉄鋼、電子機器、港湾インフラへの支出を誘導します。35~40%の高い設備利用率がキャペックスプレミアムを相殺し、ソウル・仁川の負荷センターへの系統強化を正当化し、洋上風力が韓国風力エネルギー市場の主要な成長エンジンであることを確認しています。


注記: 各セグメントのシェアはレポート購入後に入手可能
タービン容量別:
ギガワット規模の機器がプロジェクト経済性を再定義3~6MWクラスは2025年の設置量の66.90%を占めましたが、より少数の大型機がバランス・オブ・システムコストを20~30%削減するため、6MW超タービンが将来の建設を主導するでしょう。6MW超の機器は洋上ゾーンで40%を超える設備利用率を達成し、系統安定性を高め、KEPCOの統合アジェンダを促進します。
需要は年間1~1.5GWの国内ナセル生産能力を上回り、欧州からの近期輸入ギャップが生じています。DoosanとHyosungの2025年から2026年にかけての拡張計画はこの不足を解消することを目指しており、韓国風力エネルギー産業が台風対応タービンを日本と台湾に輸出するという野望を強化しています。
用途別:
ユーティリティスケールの優位性が系統中心政策を反映ユーティリティスケールアレイは2025年の設置量の84.65%を占め、KEPCOが345kVおよび765kV系統に直接接続する500MW以上のプロジェクトを優先するため、2031年まで38.10%のCAGRで成長するでしょう。再生可能エネルギー証書(REC)オークション、長期PPA、および優遇融資は、ギガワット規模で固定費を分散させる大型アレイを支持しています。
半導体・電池メーカーが主導する商業・産業(C&I)バイヤーは容量の約10%を占め、直接PPAを使用して炭素リスクをヘッジしています。コミュニティプロジェクトは資金調達コストの高さとオフテイク保証の限界から5%未満にとどまっていますが、済州の利益共有モデルが本土で複製されれば段階的な成長を促す可能性があります。

注記: 各セグメントのシェアはレポート購入後に入手可能
地理的分析
南西海岸への集中により、この地域は安定した平均風速8m/sと浅い海底条件のおかげで、設備容量とパイプライン量の最大の貢献者となっています。全羅南道政府の8.2GWの主力複合施設だけで、世界の洋上プロジェクトパイプラインの10%以上を占めています。港湾浚渫、搬送路拡幅、タービンブレード仮置きエリアへの補完的投資が物流コストを競争力のある水準に維持し、南西部を韓国風力エネルギー市場の中心として位置付けています。対応する11億米ドルの漁業補償基金が初期段階の反発を和らげており、的を絞ったコミュニティ利益が社会的受容リスクを円滑化できることを示しています。
南東半島の蔚山は、かつて掘削リグを建造した巨大なドライドックと製造ヤードを活用し、炭化水素からフローティング風力へと転換しています。1.125GWのムンムバラムプロジェクトは、沖合70kmに係留された15MWタービンを展開し、深海レイアウトを実証します。蔚山市が地元大学と締結した2027年までに3,000人の技術者を育成する覚書は熟練労働力の不足に対処し、この港をアジア太平洋地域全体のフローティング風力輸出ハブとして位置付けています。この専門化は地域を差別化し、韓国風力エネルギー市場のフットプリントに多様性をもたらしています。
済州島は、カーボンフリーアイランド2030イニシアチブの下で、スマートグリッド統合、エネルギー貯蔵との組み合わせ、タービンリパワリングの実証実験場を提供しています。風力はすでにピーク負荷の3分の1を賄っており、完全自給自足を達成するには2GWの再生可能エネルギーの追加が必要で、そのうち60%が風力から供給されると見込まれています。系統接続型蓄電池が出力制限を緩和し、気象庁の予測気象データがディスパッチを最適化しています。済州の実証された成功は、本土の系統運用者が拡張計画に組み込む学習ループを生み出し、韓国全国の風力エネルギー市場全体の運用レジリエンスを強化しています。
規制環境
韓国は、2026年3月26日に施行された「洋上風力発電導入促進及び関連産業発展に関する特別法」の下で、洋上風力発電の開発を政府主導の計画的な立地選定制度へと移行させている。気候・エネルギー・環境省(MCEE)の下で、事業は統合的な許認可を伴う指定発電区域を通じて進められ、これは従来の逐次審査を要するオープンドア方式に比べて事前開発期間を短縮することを意図した政策変更である。
支援制度も、再生可能エネルギー供給義務化制度(RPS)から、差額決済契約(CfD)を軸とした固定価格の競争入札へと移行しつつある。この整合により、収益はREC(再生可能エネルギー証書)の変動よりもオークション結果を中心に安定化する。2026年6月、MCEEは洋上風力の中長期入札実施計画を発表し、2026年から2035年までに年間おおよそ4~7GWの規模で計55GWの洋上風力入札プログラムを含め、許認可、系統計画、および入札容量の連携を強化した。
競争環境
市場集中度
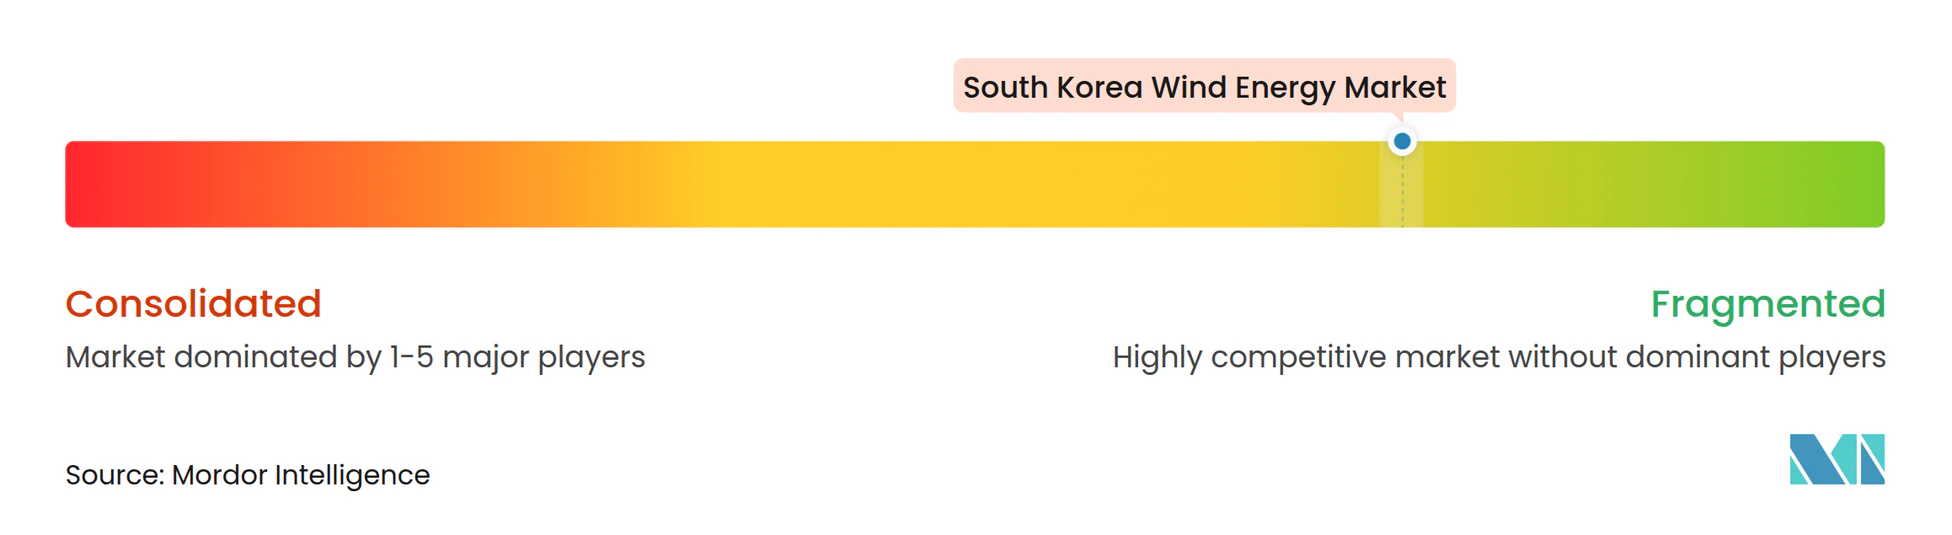
市場は中程度に集中しており、上位5社の開発業者が開発中の洋上容量の55~60%を支配し、陸上資産は15~20社の独立系企業に分散しています。洋上コンソーシアムは欧州の資本と技術を韓国の規制経験とサプライチェーンと組み合わせており、Ørsted–SK E&Sおよびエクイノール–韓国東西発電などがその例として挙げられます。
SK E&Sの垂直統合モデルは財閥内でオフテイク、海底ケーブル、タービン供給を確保し、資金調達を容易にして建設を加速させています。韓華の多角化アプローチは、バンドルPPAの下での企業バイヤー需要に応えるため、風力を太陽光とグリーン水素と組み合わせています。
Doosan Enerbilityの8MW台風対応タービンは、輸出信用保険と釜山のタワー生産能力拡張に支えられ、輸入モデルより15~20%低い納入コストを提供することで受注を獲得しています。Elenergy等の中小企業は、系統混雑の緩和を中心に風力・蓄電池ハイブリッドを試験し、ニッチ市場を開拓しています。
全体として、戦略的な動きはサプライチェーンの国産化、フローティング風力のスケールアップ、および収益を卸売市場から移行させる企業PPAに集中しており、韓国風力エネルギー市場の競争環境を形成しています。
韓国風力エネルギー産業リーダー
-
Ørsted A/S
-
Vestas Wind Systems A/S
-
Doosan Enerbility Co., Ltd.
-
Equinor ASA
-
Siemens Gamesa Renewable Energy S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
韓国風力エネルギー市場 このレポートでカバーされる企業
- Ørsted A/S
- Equinor ASA
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- Doosan Enerbility Co., Ltd.
- Korea Electric Power Corporation (KEPCO)
- CS Wind Corporation
- Hyosung Heavy Industries Corporation
- SK E&S Co., Ltd.
- Hanwha Corporation
- Hyundai Heavy Industries Co., Ltd.
- Korea South-East Power Co., Ltd. (KOEN)
- Daewoo Shipbuilding & Marine Engineering Co., Ltd. (DSME)
- TotalEnergies (Total Eren SA)
- Copenhagen Infrastructure Partners P/S
- Macquarie Green Investment Group
- Shell plc
- EDP Renewables S.A.
- Global Wind Energy Co., Ltd.
- Elenergy Co., Ltd.
- TÜV SÜD AG
- LS Cable & System Ltd.
市場機会と将来展望
2026年特別法の下での計画的な洋上風力立地選定は、指定発電区域内で事業を行い、統合された許認可要件を満たすことができる開発事業者やサプライヤーにとって、より明確な空白領域を生み出す。これは2026年から2035年にかけて55GWの洋上風力を対象とする政府入札の道筋によって強化され、事業採択の見通せるペースを設定し、オークションの日程に対して国内港湾、設置ロジスティクス、海底ケーブル、および台風耐性機器への投資判断を支える。
2026年の資金調達および実行に関する動きも、取引構造や参加モデルを示している。2026年4月には、390MWのShinan Ui洋上風力プロジェクトについて国内資本によるファイナンシャルクローズが発表され、後続のオークションラウンドで再利用可能な融資適格性の道筋を示した。別途、Korea East-West Powerは2026年4月に110MWのJeju Handong-Pyeongdae洋上風力発電所の発電許可を取得し、公共主導型プロジェクトとして位置づけられている。これらの事業レベルの節目に加え、2021年に導入された企業向けPPAチャネルは、産業・技術系購買者に供給する大規模資産にとって依然として実用的な引き取り手段であり、CfDオークションを補完し、稼働開始(COD)時期を長期需要と整合させられる開発事業者に対して契約手段の選択肢を広げている。
最近の産業開発事情 韓国風力エネルギー市場
- 2026年7月:Korea Western Powerが泰安(Taean)における500MWの洋上風力プロジェクトを推進。この進展は大規模洋上開発活動に勢いを加え、専用の系統・港湾投資を正当化できる大規模プロジェクトへの広範な移行を支えた。
- 2025年12月:Vestasが390MWのShinan-Ui洋上風力プロジェクトの受注を確保し、V236-15.0MWタービンを供給。この受注は韓国における6MW超タービン導入のパイプラインを強化し、現地化および海上ロジスティクス要件をサプライチェーンのさらに上流へと押し上げた。
- 2024年12月:韓国は第3回洋上風力オークションで1.9GWを、1MWh当たり約177,000ウォンの価格で採択した。この結果は、新規洋上容量への市場参入の主要な経路として競争入札を確固なものとし、開発事業者にとってコスト削減、許認可対応力、系統アクセスへの注目をさらに強めた。
韓国風力エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、韓国における風力発電開発活動を対象とし、追加・稼働した風力設備容量として測定され、陸上・洋上プロジェクトおよびそれぞれの典型的なタービンサイズ範囲にわたって追跡されます。
対象外の範囲:風力以外の再生可能エネルギー、電力小売、および風力プロジェクトの実行の一部として直接建設されないスタンドアロンの系統資産は除外します。
セグメンテーション概要
- 立地別
- 陸上
- 洋上
- タービン容量別
- 3MW以下
- 3MW~6MW
- 6MW超
- 用途別
- ユーティリティスケール
- 商業・産業用
- コミュニティプロジェクト
- コンポーネント別(定性的分析)
- ナセル・タービン
- ブレード
- タワー
- 発電機とギアボックス
- バランス・オブ・システム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず韓国の風力設備容量の履歴、アクティブなパイプライン、およびプロジェクトのタイミングに影響を与える政策・許認可環境について明確な全体像を構築するために使用されました。このために、韓国エネルギー公団の開示情報、産業通商資源部の刊行物、KOSIS統計、電力系統運用事業者による系統・市場の最新情報、ならびに設備容量合計の相互確認のためのIEAおよびIRENAのデータセットなどの公開情報を活用しました。
次に、開発事業者の発表、環境許可、港湾・設置上の制約、ならびにタービンの出荷・竣工に関するニュースを、信頼性の高いプレスリリース、業界団体のウェブサイト、および企業プレゼンテーションを通じてレビューしました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の積荷レベルデータベースへの有料サブスクリプションを活用し、プロジェクト活動と設備の流通がモデル化された建設計画と方向性として一致しているかを確認しました。これらの例は網羅的なものではなく、最終分析の収集・検証・明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、特に公開プロジェクトリストが韓国における遅延・再設計・系統制約を十分に反映していない場合に、建設スケジュールおよび陸上・洋上の分割を検証するために使用されました。開発事業者、EPC・サプライチェーン関係者、ファイナンス・アドバイザリー担当者、よび技術専門家など多様な関係者と対話しました。得られた情報は、主要な沿岸開発ゾーン全体にわたる竣工率、タービンの大型化、および洋上実行準備状況に関する前提条件の調整に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:16% |
| 中位層:52% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:20% | マネージャー:55% |
市場規模算定と予測
規模算定は、国全体の設備容量合計と竣工経路を年間設置GWに換算するトップダウン型の設備容量再構築アプローチを用いて構築されました。これは、プロジェクト受注、許認可の進捗、系統接続の準備状況、および典型的な建設期間をマッピングすることによって行われます。次に、サンプリングされたプロジェクト単位の積み上げや平均MW定格からの推定タービン台数の確認など、選択的なボトムアップ近似によってモデルを裏付けます。これにより、タイミングが過大評価されている場合に合計値を調整することができます。
この韓国風力市場では、洋上対陸上の竣工ペス、平均タービンサイズの推移(3MW以下、3〜6MW、6MW超)、ユーティリティスケールプロジェクトのシェア、老朽化サイトにおける予想リパワリング活動、および許認可・港湾計画に影響を与える洋上目標の発表など、いくつかの変数を主要な指標として扱いました。公開プロジェクト情報にギャップがある場合は、インタビューに基づく遅延・キャンセルの確率ウェイトを用いて前提条件を補完し、観察可能な系統・海洋上の制約に対してアウトカムをストレステストしました。
予測については、建設の進展が過去のスムーズなトレンドだけでなく、許認可のタイミングと洋上実行準備状況に敏感であるため、シナリオ分析を使用しました。シナリオは、政策の方向性、入札・パイプラインのシグナル、および一次調査中に収集した専門家の見解に基づいて設定されました。最終的なパスは、クライアントへの説明において最も再現性の高い前提条件のセットに基づいて選択しました。
データ検証と更新サイクル
検証は、韓国において独立して観察可能な設備容量合計、パイプラインの動向シグル、および実行上の制約にわたるトライアンギュレーションによって実施されました。年間追加量の推定値が系統接続のリードタイム、港湾・設置能力、または同等の洋上建設サイクルで見られる典型的な立ち上がりパターンと整合しない場合は外れ値としてフラグを立て、承認前に再レビューしました。
当社のプロセスには、定義・計算・前提条件が時系列全体で一貫して維持されるよう、複数ステップの内部チェックも含まれています。レポートは年次で更新され、主要な政策転換、大型プロジェクトのファイナンシャルクローズ達成、または洋上許認可の目に見える変化など、重要なイベントが発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの韓国風力エネルギー市場推計と他の公表推計との比較
韓国の風力エネルギーに関する公表市場規模は大きく異なる場合があり、主な理由は各社が同じ対象を測定していないことにあります。ギガワット単位の設備量を追跡する企業もあれば、米ドルで収益を公表する企業もあり、設備・プロジェクトサービス、さらにはストレージを一つの合計に組み込む企業もあります。
場所別(陸上対洋上)の竣工ペースおよびタービンサイズの構成も異なる方法で扱われており、これが年間追加量の推定値と予測カーブを変化させます。系統接続の準備状況、許認可のリードタイム、および通貨換算のタイミングも、観察可能なプロジェクト・インフラシグナルと照合されない場合、さらに乖離を拡大させる可能性があります。その結果、使用されるモデリングの選択によって、同じ市場が小さく見えたり大きく見えたりすることがあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.27 GW(2026年) | |
| グローバルコンサルタントA | 4.28 ビリオン 米ドル(2024年) | 収益ベースの規模算定を使用しており、設備容量以外の隣接バリュープールを含んでいるように見受けられ、年間GW追加量に明確にマッピングされないEPCおよびより広範なプロジェクト支出を取り込む可能性があります。 |
| 業界出版B | 1.90 ビリオン 米ドル(2025年) | 異なる予測期間と価格前提を持つ収益ベースのビューであり、パイプラインが依然として不均一な場合に洋上竣工タイミングとタービン大型化の影響を過小評価する可能性があります。 |
設備容量合計、観察された洋上パイプラインの動向、およびタービン定格の変化は、Mordor Intelligenceが支出ベースの集計ではなく設置GW建設パスに基づいた分析を維持するための確認指標です。測定単位と計上するバリュープールが整合されれば、残りの差異は通常、洋上納品のタイミング前提と遅延のモデル化の積極性に帰着します。
レポートで回答される主要な質問
2026年の韓国風力エネルギー市場の規模はどのくらいですか?
2026年の設備容量は3.27GWと推定されています。
2031年までの韓国風力容量の予測CAGRはどのくらいですか?
容量は35.10%のCAGRで拡大し、2031年までに14.73GWに達すると予想されています。
韓国で洋上プロジェクトが陸上より速く成長しているのはなぜですか?
洋上アレイは12GWのグリーンニューディール義務、高い設備利用率、および深海サイトを開放するフローティング風力の進歩から恩恵を受けています。
将来の韓国設置においてどのタービンセグメントが主導しますか?
6MW超タービンは40.20%のCAGRで成長する見込みで、MW当たりの設置コストを低減する8~15MWプラットフォームが牽引しています。
企業PPAは韓国の風力開発をどのように形成していますか?
サムスンやSKハイニックスなどのテック大手が15~20年のPPAに署名し、収益源を確保することで、大型洋上風力発電所のノンリコースファイナンスを可能にしています。
新たな洋上容量に対応するためにどのような系統アップグレードが計画されていますか?
KEPCOは4.2兆ウォンの計画の下で資金調達され、2028年までに全羅道の風力ゾーンとソウル・仁川を結ぶ765kV送電線を建設します。