
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 40.38 百万米ドル |
| 市場規模 (2026) | 50.72 百万米ドル |
| 市場規模 (2031) | 111.08 百万米ドル |
| 成長率 (2026 - 2031) | 16.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国セルフストレージ市場分析
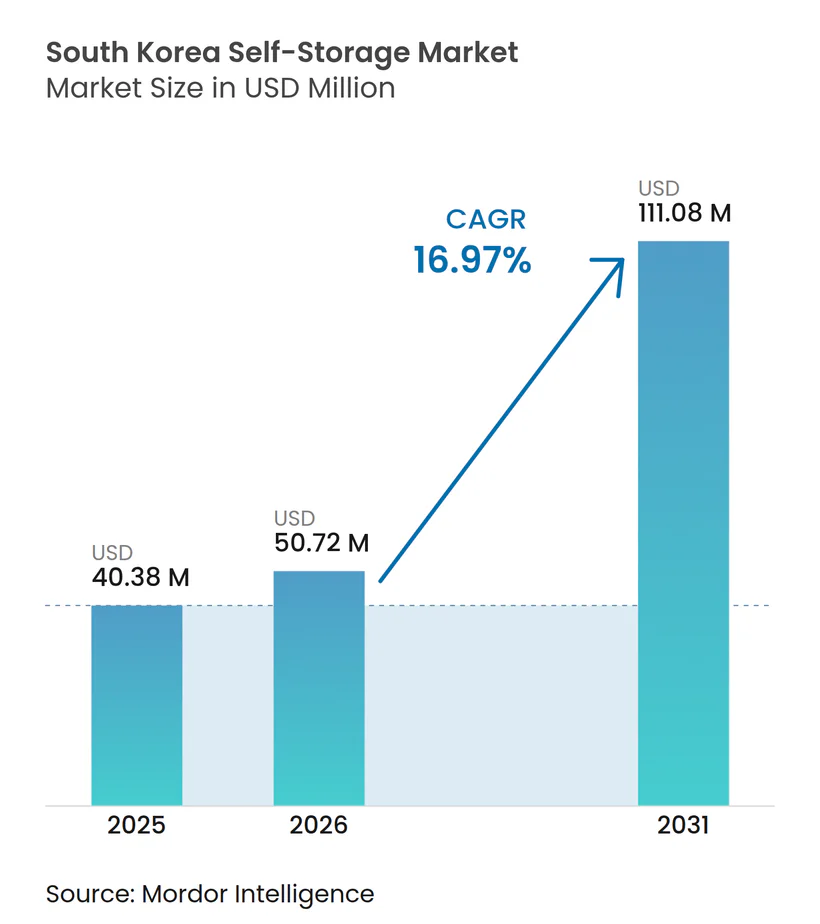
韓国セルフストレージ市場規模は、2025年の4,038万米ドルから2026年には5,072万米ドルに成長し、2026〜2031年にかけて16.97%のCAGRで2031年までに1億1,108万米ドルに達すると予測されています。
需要は急速な都市高密度化、増大するスペース制約、および一人世帯へのシフトと連動しており、一人世帯はすでに国内の住居の3分の1以上を占めています。事業者は自動化設備への投資によって稼働率を高め、高マージンのプレミアムサービスを取り込みながら、拠点を地方中核都市へと拡大しています。同時に、中小規模のEコマース販売者は、長期倉庫契約に代わるコスト効率の高い代替手段として柔軟なストレージを採用しています。資本力のある既存事業者が都市の優良立地を確保しデジタルプラットフォームに投資することで統合が進み始めており、後発参入者にとっての参入障壁が高まっています。規制遵守および防火安全に関する設備投資は新規建設を抑制しますが、同時に既存事業者にとって持続的な競争優位をもたらします。
主要レポートの要点
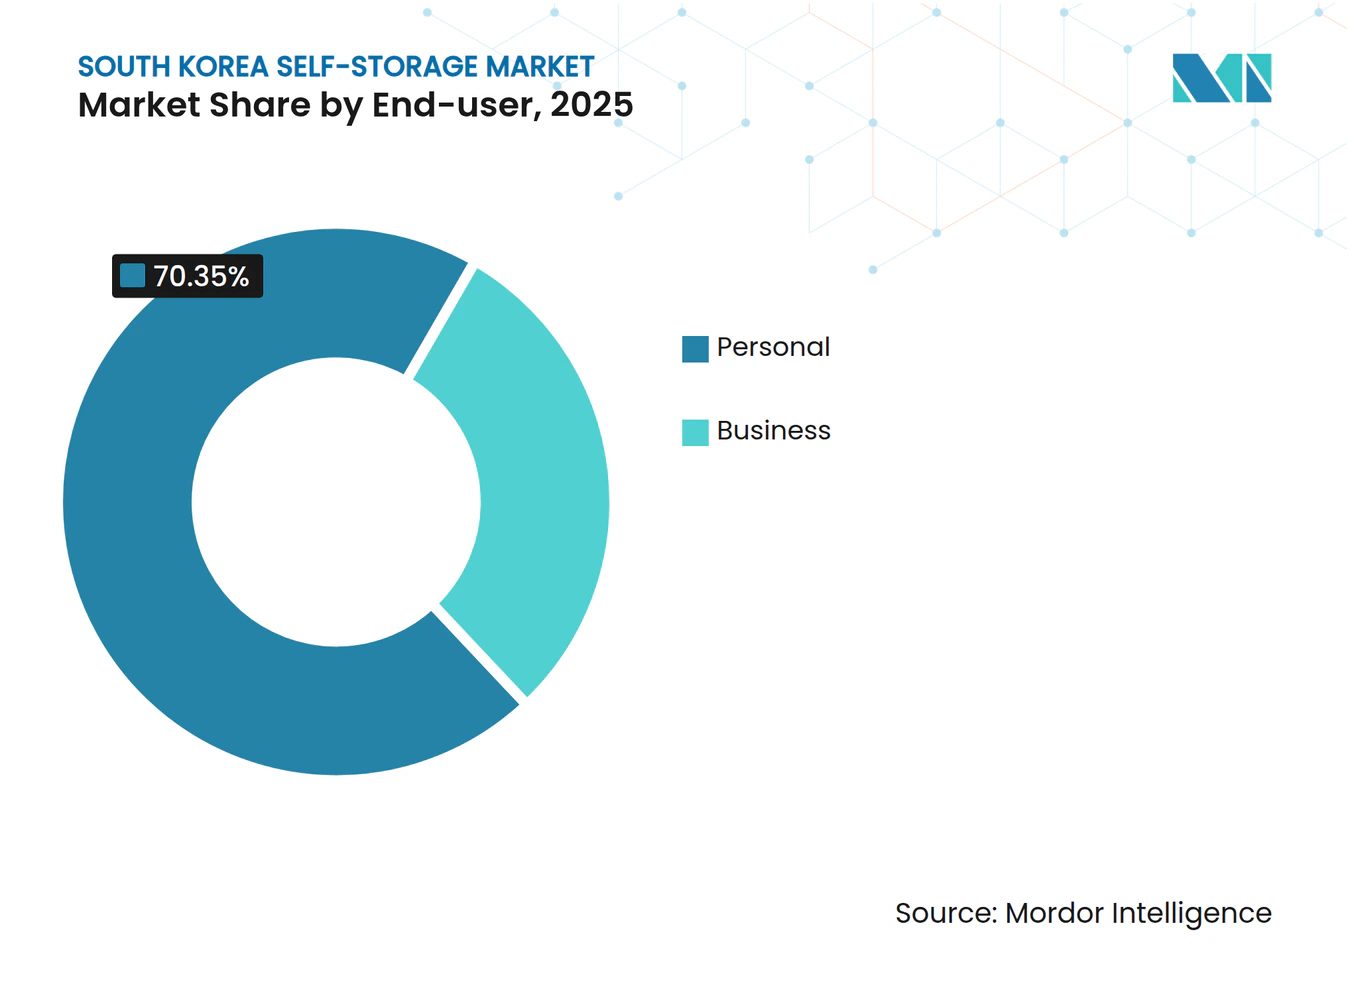
- エンドユーザー別では、個人ユーザーが2025年の韓国セルフストレージ市場シェアの70.35%を占め、一方でビジネスセグメントは2031年にかけて18.75%のCAGRで拡大しています。
- 保管ユニットサイズ別では、小型ユニット(1〜3 m²)が2025年の韓国セルフストレージ市場規模の41.30%のシェアでトップとなり、XXS/XSカテゴリー(1 m²未満)は19.05%のCAGRで成長しています。
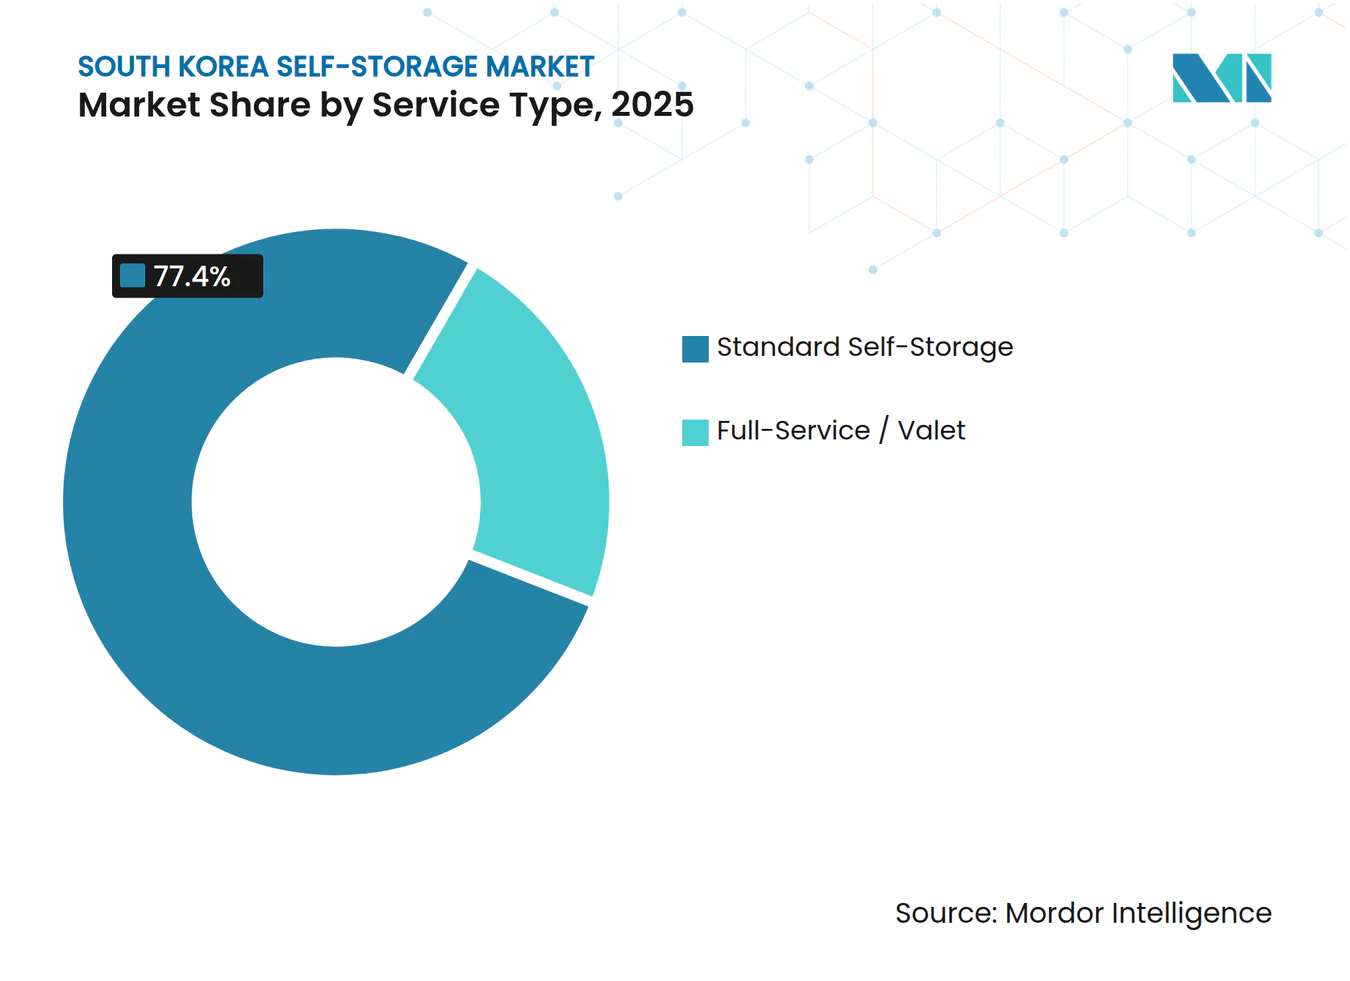
- サービスタイプ別では、標準セルフストレージが2025年に77.40%の収益シェアを占め、フルサービスのバレットサービスは2031年にかけて17.82%のCAGRを記録すると予測されています。
- 用途別では、家庭用品および季節品が2025年の韓国セルフストレージ市場規模の39.60%のシェアを占め、Eコマース在庫保管は19.35%のCAGRで拡大しています。
- 地域別では、ソウル市が2025年の韓国セルフストレージ市場シェアの53.60%を獲得し、釜山・蔚山・慶南が18.08%のCAGRで最も急成長しているクラスターとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国セルフストレージ市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市化と平均床面積の縮小 | +2.1% | ソウル首都圏;釜山・蔚山・慶南への波及 | 中期(2〜4年) |
| 住宅価格の上昇とチョンセ(전세)敷金の圧迫 | +1.8% | ソウル市中心部;京畿道(キョンギド)郊外への拡大 | 短期(2年以内) |
| Eコマースのマイクロフルフィルメント需要 | +1.4% | 全国;ソウルおよび釜山の物流回廊に注力 | 長期(4年以上) |
| ライブコマース配信者の在庫急増 | +0.9% | ソウル首都圏;大邱・慶北(テグ・キョンブク)での拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市化と平均床面積の縮小
韓国の都市集積は住宅床面積の供給増加を上回るペースで進んでおり、慢性的なストレージ不足を生み出しています。単身世帯は今世紀半ばまでに全世帯の40%近くに達すると予測されており、こうした層は居住空間の一坪一坪を最大限に活用する傾向があります。不動産開発業者は一戸当たりの床面積よりも戸数を優先しており、外部の「クローゼット」容量へのニーズが一層高まっています。大手事業者のミニ倉庫ダラクは、ソウル市内100か所以上の拠点で稼働率90%超を記録しており、供給の逼迫が浮き彫りとなっています。[1]ゾーニング政策が依然として居住・商業用途を優先しストレージ専用の許可を制限しているため、中期的にこの余白が縮小する可能性は低いと考えられます。
住宅価格の上昇とチョンセ(전세)敷金の圧迫
ソウルの高級住宅地では記録的なチョンセ敷金がUSD 50万を超え、家族をより狭いアパートへと押しやり、補助的なストレージへの需要を高めています。その経済的負担は即座に現れ、入居者は敷金要件を満たすために住み替えを余儀なくされながらも、家に収まりきらない家具を手放せずにいます。ストレージ施設は入居時の需要急増と、世帯が預金が緩和されるまでより大きな住宅への転居を先送りすることによる長期入居の両方から利益を得ています。より小規模な補助金付き住宅を供給する政府の住宅プログラムは、図らずも外部ストレージ需要をさらに増幅させています。
Eコマースのマイクロフルフィルメント需要
モバイルでの購買はすでに韓国のオンライン販売の74%を占めており、食品だけでEコマース総額の30%を構成しています。[2]クーパン(Coupang)などの大手事業者はフルフィルメントハブにUSD 22億4,000万を投入していますが、中小規模の販売事業者は顧客に近い場所にラストワンマイル在庫を確保するため、従量課金型のセルフストレージに依存しています。[3]24時間アクセスとアプリによる在庫管理を備えた施設はマイクロフルフィルメントパートナーとしての位置づけを確立しており、プレミアム価格設定と長期入居の獲得を実現しています。
ライブコマース配信者の在庫急増
ライブコマースは配信とリテールを融合した形態であり、配信者は急速に入れ替わる多様な商品サンプルを保管する必要があります。ソウルの江南(カンナム)および弘大(ホンデ)地区のスタジオは、プロモーションイベント期間中に短期ストレージを頻繁に利用し、断続的かつ高マージンの需要を生み出しています。事業者は放送スケジュールに合わせた撮影ブース、梱包ステーション、迅速なピックアップ対応を提供することで対応し、ニッチながら成長する利用者層を収益化しています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部における適切な不動産用地の不足 | -1.3% | ソウル首都圏;中央業務地区(CBD)ゾーンで特に深刻 | 長期(4年以上) |
| 改装のための初期投資(キャップエックス)と防火基準 | -0.8% | 全国;人口密集都市圏で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部における適切な不動産用地の不足
ソウル中心部における競合する土地用途の評価額は、ストレージ施設の損益分岐点をしばしば上回っています。ゾーニング法令はセルフストレージ専用の規定を設けることがほとんどなく、入札者はオフィスや住宅開発業者が支払う価格に対抗することを余儀なくされています。その結果、既存事業者には防衛的な競争優位性が生まれる一方、有機的な供給能力の成長は抑制され、将来のプロジェクトはより利便性の低い郊外へと向かうことになります。
改装のための初期投資(キャップエックス)と防火基準
多階建て施設への転用には、倉庫グレードのスプリンクラーおよび感知システムへの対応が義務付けられており、プロジェクトコストを最大30%押し上げます。学術的な安全性評価では、ラック型倉庫環境における専門的な消火設備の必要性が強調されています。[4]中小規模の参入者は初期資金の調達に苦労するため、市場はより強固な財務基盤を持つ事業者または上場企業の支援を受ける事業者に有利な状況が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:個人優位の陰に隠れた法人の加速成長
個人ユーザーは2025年の収益の70.35%を占めており、韓国セルフストレージ市場における消費者の深い浸透を反映しています。家庭では、季節ごとの衣替えや頻繁な引越しの際に、限られたマンションのクローゼットを補完するためにユニットを活用しています。利用率は、賃貸契約が更新される四半期末や、家族が居住空間を整理する祝日に急増します。
ビジネスセグメントは規模こそ小さいものの、中小企業やスタートアップが柔軟な在庫ソリューションを採用するにつれ、2031年にかけて18.75%のCAGRを記録する見込みです。起業家は韓国セルフストレージ業界をサプライチェーンの変動費的な延長として捉え、複数年にわたる倉庫リースを回避しています。個人事業主が同一施設に個人の荷物とEコマースの在庫の両方を保管するハイブリッド利用が増加しており、従来の境界線が曖昧になっています。



保管ユニットサイズ別:マイクロストレージが従来のサイズ区分を刷新
小型ユニット(1〜3 m²)は2025年に41.30%のシェアを維持しましたが、1 m²未満の帯域は年率19.05%で成長しており、韓国セルフストレージ市場において他のすべてのサイズを上回るペースで拡大しています。ミレニアル世代はスポーツ品や季節の装飾品のためにこれらのマイクロロッカーを好み、容量よりも利便性を優先しています。
事業者は、より密度の高い垂直レイアウトと自動搬送システムを導入してフロアプレートを再設計し、固定された床面積により多くの賃貸可能なロッカーを詰め込んでいます。このシフトは1平方メートルあたりの収益を改善し、かさばる物品の所有よりもレンタルを好む進化する都市型ライフスタイルと合致しています。
サービスタイプ別:バレットサービスが標準モデルに挑戦
標準アクセスソリューションは2025年も77.40%のシェアで依然として主流であり、低価格帯と顧客の親しみやすさから恩恵を受けています。しかし、バレットサービスの韓国セルフストレージ市場規模は、時間に追われるプロフェッショナルが集荷・配送をアウトソースするにつれ、17.82%のCAGRで成長すると予測されています。
デジタルプラットフォームはリモートでの在庫可視化とアプリ駆動のスケジューリングを可能にし、標準サービスとバレットサービスの利便性の差を縮めています。事業者がコア賃料に有料輸送を重ねることで範囲の経済が生まれ、比例的な設備投資なしにユーザーあたりの収益を押し上げています。

用途別:Eコマース在庫がストレージの目的を変革
家庭用品および季節品は2025年に39.60%の収益を占め、伝統的な需要基盤を支えています。Eコマース在庫保管は現在19.35%のCAGRで最も急速に成長しており、韓国のデジタルコマースの成熟度を裏付けています。
施設はバーコードベースの在庫管理、生鮮品向けの温度管理ゾーン、および当日宅配業者への引き渡しサービスの提供を開始しています。これらの付加サービスは顧客の定着率を高め、プレミアム賃料を正当化し、商業品目に割り当てられた韓国セルフストレージ市場規模を押し上げています。
地域分析
ソウル首都圏は、比類のない人口密度と高い商業活動により、依然として需要の中核を担っています。セルフストレージは、一人当たりの面積が世界的に見ても最小水準にあるマンションの構造的なスペース不足を補っています。郊外の京畿道は、通勤者が都市部の仕事を維持しながらより広い住宅を求めることで溢れ出た需要を支えており、年2回の引越しシーズンにピーク時の賃貸活動が生じています。
釜山・蔚山・慶南の18.08%のCAGRは、新たなフルフィルメントセンターや工業団地を含むインフラ整備と港湾主導の商業活動を反映しています。大手事業者による戦略的な物流投資は、中小企業の商人やサードパーティセラーの間で補助的な保管需要を喚起しています。この地域の有利な土地コストにより大規模な施設が可能となり、事業者はスループットを向上させる自動化システムの実験を行うことができます。
中規模都市圏である大邱・慶北、大田・忠清、光州・全羅は、都市化が首都圏を超えて広がるにつれ、着実な普及を示しています。不動産参入障壁が低いため、施設開発者は中心部に位置する土地を確保でき、かつてはソウル限定だった利便性レベルを提供しています。これらの地域は、先行スケールメリットを狙うチェーン事業者にとっての拡大回廊となっています。
規制環境
韓国のセルフストレージ業界は、近隣型施設と産業用倉庫の間の灰色領域で運営されてきており、事業者は歴史的に、特に住宅地域での許認可に関して、ゾーニングおよび建物用途分類に関連する制約に直面してきた。2024年、科学技術情報通信部(MSIT)の産業融合規制サンドボックスは、複数のセルフストレージ関連事業者を実証免除対象として指定し、テクノロジー対応型、無人型、近隣密着型の運営モデルの試行を支援した。
2025年、国土交通部(MOLIT)は、産業ロジスティクス倉庫とは別に、シェアードストレージ(セルフストレージ)を独立した区分として設ける建築法改正を推進し、この改正に関するパブリックコメント期間は2025年7月1日に終了した。分類の明確化と並行して、高密度都市部での遵守要件は、多階建て転換における防火対策と建物の安全性改修を依然として重視しており、これが資本支出(CapEx)の必要性に影響し、大規模により高い安全・監視基準を満たすことができる事業者を優位にしている。
バリューチェーン分析
バリューチェーンは、用地調達と建物取得(賃貸または購入)から始まり、次に設計、許認可取得、そして未活用の商業スペースを防火安全・アクセス要件を満たすストレージユニットへ改修する工程が続く。内装工事には通常、ユニットおよびロッカーの設置、防犯・監視システムの導入、そして無人アクセスやアプリ制御の利用拡大が含まれ、その後事業者はサブスクリプションや保険、梱包用品、温度管理、プレミアムアクセスなどの付加サービスを通じて占有率を収益化する。韓国国内のサプライヤーもユニットの製造・設置を通じてこの生態系を支えており、事業者はソウル首都圏における施設密度と二次都市への展開を通じて差別化を図っている。
市場参入と運営は、デジタルでの検索・予約、顧客のオンボーディング、決済、そして継続的な施設管理(警備、ユーティリティ、保守、カスタマーサポート)を通じて行われる。ビジネス利用者向けには、eコマースのマイクロフルフィルメントの需要に応えるため、集荷・配送、宅配業者との受け渡し、基本的な在庫管理などの物流インターフェースへとバリューチェーンが拡張しており、自社物流機能を持つ事業者は輸送とストレージを組み合わせることで顧客あたりの収益を高めることができる。業界の連携と標準化は、韓国セルフストレージ協会(SSAK)やアジアセルフストレージ協会(SSAA)などの団体によって支えられており、これらは研修、ネットワーキング、政策提言を提供し、運営慣行や顧客の信頼に影響を与えている。
競合状況
市場集中度
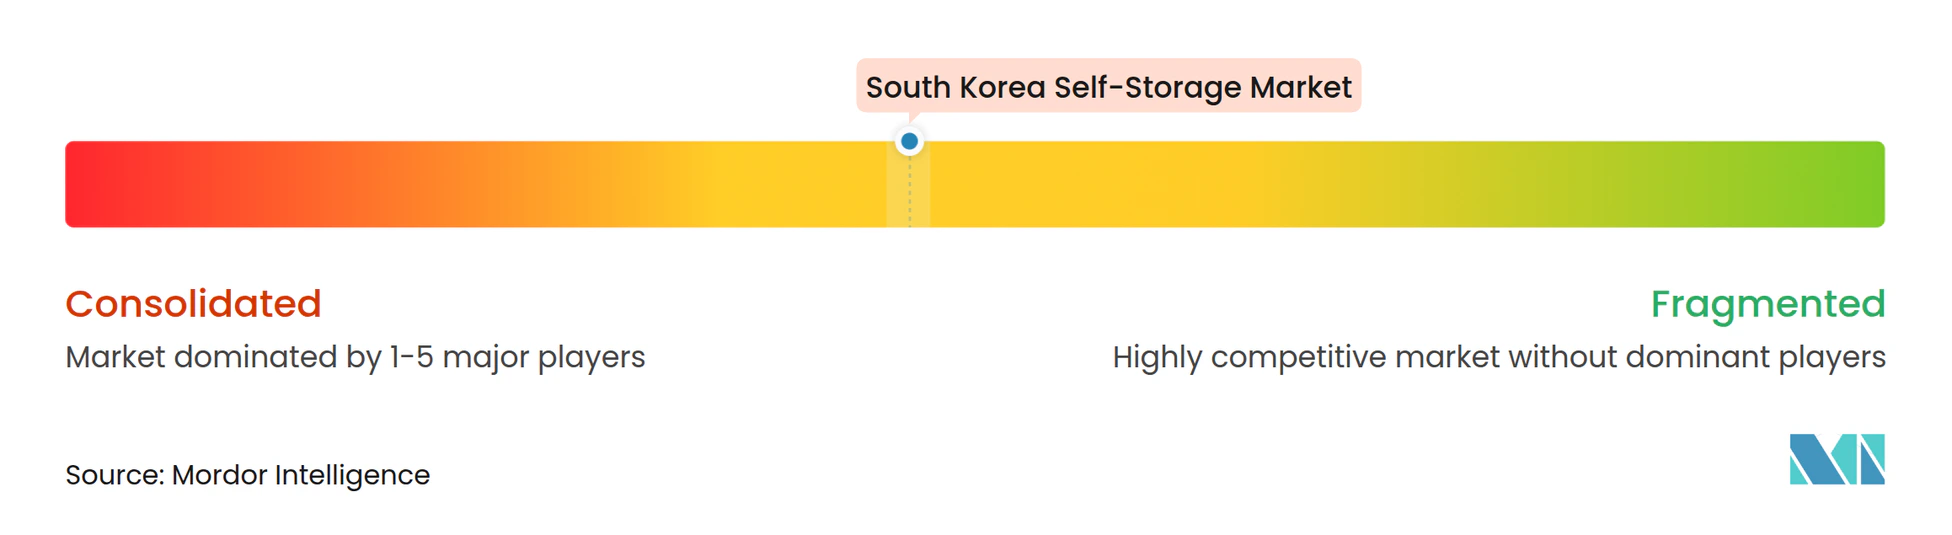
業界構造は適度に分散しているものの、資本力のある既存事業者がネットワークを拡大しテクノロジーを統合するにつれ、統合が加速しています。市場最大のピュアプレイ事業者であるセカンドシンドローム(Second Syndrome)は、サービス向上と海外展開の資金調達を目的に韓国証券業協会自動見積システム(KOSDAQ)への上場計画を発表しています。IAMBOX Koreaはモバイルファーストの予約システムと自社物流を組み合わせることで、1年以内に拠点数を50店舗へと4倍に拡大し、デジタル能力が急速なスケール拡大に直結することを実証しました。
戦略的差別化は、価格から温度管理、IoTセキュリティ、コワーキングラウンジなどの付加価値アメニティへとシフトしています。セルフストレージ協会アジア(Self Storage Association Asia)への参加を通じてグローバルなベストプラクティスが市場に流入し、運営水準と顧客期待が向上しています。規模の小さい独立系事業者は顧客獲得コストと法令遵守の負担の増大に直面し、合併やフランチャイズパートナーシップへと向かう動きが強まっています。
自動化パートナーシップも競争上の最前線を形成しています。CJロジスティクス(CJ Logistics)による仁川(インチョン)へのオートストア(AutoStore)ロボット140台の導入は、自動化された取り出しシステムと迅速なEコマースフルフィルメントの相乗効果を示しています。先進的なストレージチェーンは同様のシステムの導入を検討し、スループット向上と労働集約度の低減を図っており、技術的な競争が激化しています。
韓国セルフストレージ産業リーダー
-
Extra Space Asia
-
Boxful Korea
-
StoreHub Korea Co., Ltd.
-
QubizKorea Co.,Ltd (Q Storage)
-
Self Box
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
シェアードストレージの分類が標準化されれば、法的に明確で近隣適合性のある展開が主要なホワイトスペースとなる。というのも、多くの施設が歴史的に、小規模な都市型需要に適合しない産業用に近い定義へ押し込まれてきたためである。MSITの2024年産業融合規制サンドボックス指定によるセルフストレージ関連事業者の選定は、無人型・テクノロジー対応型フォーマットを試験導入する有効な道筋を示しており、24時間アクセスと遠隔警備が人員配置の制約を減らす高密度地区での大規模展開の余地を生み出している。この動向は、ソウル市を超えて釜山-蔚山-慶南などの回廊へ拡大する事業者にも合致しており、そこでは物流活動と低い土地コストがより大規模な拠点と自動化重視のレイアウトを支えている。
もう一つの機会は、住宅規模の縮小とマイクロユニットの優位性という市場の転換を背景に、セルフストレージを住宅・複合用途複合施設のアメニティ層として統合することである。ソウル地域で高い利用率を持つ事業者は、不動産所有者や住宅管理会社との体系的なパートナーシップを構築できる一方、SSAKなどの団体は業界教育と政府との連携を支援している。商業面では、大手eコマース事業者によるフルフィルメント基盤への継続的な投資が、柔軟で顧客近接型の在庫保管を必要とする小規模事業者の需要を強化しており、長期倉庫賃貸と直接競合することなく、マイクロフルフィルメント機能(バーコード追跡、宅配業者インターフェース、温度管理ゾーン)を製品化する機会を生み出している。
最近の業界動向
- 2026年7月:IAMBOX Koreaが全国270拠点に達した。この拡大は、韓国セルフストレージ市場における急速な事業拠点の拡大を示すものであり、ネットワークの密度とデジタル対応型運営によって競争優位性を強化している。
- 2026年6月:IAMBOX Koreaが全国250拠点を超えた。この拡大は市場でのリーダー的地位を支え、運営規模の利点と価格設定の柔軟性を示唆している。
- 2026年4月:SecondSyndrome(Mini Storage Dalockブランド)が全国累計会員数10万人に達した。このマイルストーンは、需要と顧客の採用を反映し、収益の安定性とネットワーク効果の強化に寄与している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は韓国においてセルフストレージスペースの賃貸およびユニットとともに販売される密接に関連した施設サービス(例:アクセス、セキュリティ、基本管理)から得られる収益を対象とし、所定の年度について米ドルで計上しています。
対象外の範囲:本規模算定は、上流の不動産開発価値、純粋な引越しサービス、およびセルフストレージユニットとして販売されない一般倉庫業を除外しています。
セグメンテーション概要
- エンドユーザー別
- 個人
- 法人
- 保管ユニットサイズ別
- XXS/XS(1 m²未満)
- 小型(1〜3 m²)
- 中型(3〜6 m²)
- 大型(6 m²超)
- サービスタイプ別
- 標準セルフストレージ
- フルサービス/バレット
- 用途別
- 家庭用品・季節品
- 家具・家電
- 書類・アーカイブ
- Eコマース・マイクロフルフィルメント在庫
- その他(スポーツ、趣味、ワイン)
- 地域別
- ソウル首都圏
- ソウル市
- 京畿道(キョンギド)
- 釜山・蔚山・慶南(プサン・ウルサン・キョンナム)
- 首都圏外の中核都市圏
- 大邱・慶北(テグ・キョンブク)
- 大田・忠清(テジョン・チュンチョン)
- 光州・全羅(クァンジュ・チョルラ)
- 江原道(カンウォンド)
- 済州(チェジュ)
- ソウル首都圏
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、主要都市圏におけるスペース圧力シグナルと小規模世帯の変化速度のマッピングから始まりました。これら2つのシグナルは、一貫した事業者データに保管需要が現れる前に現れることが多いためです。韓国統計庁(KOSIS)、国土交通部(MOLIT)、韓国銀行、および世帯規模と転居パターンに関する韓国の人口・住宅センサス公表資料などの公的統計および公式刊行物を活用しました。
また、地方の防火安全規則や市区町村の許可ガイダンスなど、施設経済に影響を与える公共の建築・安全関連情報も調査しました。需要と価格面では、公開されている不動産取引・賃料指標を使用しました。次に、事業者のウェブサイトと掲載価格表を確認し、実現収益に影響するユニットサイズ、プロモーション、サービス料金を把握するため、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い韓国ビジネス紙で補完しました。企業財務・インテリジェンス、ニュース・財務追跡、アクセス制御・セキュリティ機能トレンドに関する特許データベースについては、有料サブスクリプションを選択的に使用しました。ここに記載されているソースはあくまで例示であり、データ収集、前提の確認、未解決の疑問の明確化のために他の多くの公開・有料参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、都市別の稼働率範囲、値引き行動、契約期間中に顧客がユニットサイズを変更する頻度など、デスクソースでは一貫して把握できない項目の検証に重点を置きました。施設事業者、不動産管理者、チャネルパートナー、および商業ユーザーと幅広く対話し、モデルで使用するインプットを確定する前にソウル首都圏および他の主要都市間での整合性を確認しました。
これらの議論は、ユニットサイズ別の価格体系、温度管理ユニットの需要シェア、および新規開業から稼働率安定化までの典型的なタイムラグの確認にも活用されました。これらの観察結果は後に予測パスに反映されています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:13% |
| 中位層:52% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:14% | マネージャー:44% |
市場規模算定と予測
コアビルドはトップダウンとボトムアップの手法を組み合わせています。まず住宅密度と世帯構成を潜在的な賃借人に換算するトップダウンの需要プールから始め、有料外部ストレージの想定採用率でフィルタリングします。次に、追加された施設容量、推定占有面積、ユニットサイズ別の1平方メートルあたりの平均賃料、温度管理や延長アクセスなどの有料機能のミックスといった実用的なインプットの連鎖を用いて収益を再構築します。
合計値を現実に即したものに保つため、都市をまたいだサンプル価格チェックや可視化された施設数・容量シグナルのロールアップを含む選択的なボトムアップ推計で出力を裏付け、2つの視点が乖離した場合は調整しました。インプットとして使用される主要モデルドライバー(例示)には、一人世帯の成長、新規施設の開業・転換活動、稼働率安定化カーブ、基準年のKRWから米ドルへの換算タイミング、および小・中・大ユニット間の観察された賃料ステップが含まれます。予測にあたっては、新規供給パイプラインと賃料成長に関するシナリオ分析を適用し、最終的なカーブが直線的な拡大を前提としないよう、稼働率と競争価格に関する専門家の見解と照合しました。データギャップが生じた場合(例:小規模サイトの容量データ欠損)は、インタビューで検証した保守的な範囲を用いて補完し、全国合計に組み込みました。
データ検証と更新サイクル
出力は複数の層でチェックされ、明らかな不整合は早期に発見され、微妙な不整合はサインオフ前にフラグが立てられます。チームは、施設あたりおよび1平方メートルあたりの示唆される収益を、掲載価格帯、観察されたユニットサイズミックス、事業者が共有した妥当な稼働率範囲などの独立したシグナルと比較します。
都市別または年別に大きな乖離が生じた場合は前提を再検討し、特定のインプットが不安定に見える場合(例:物件掲載に反映されていない急激な賃料上昇)は回答者に再確認します。レポートは年次で更新され、大規模な開業、運営コストに影響する規制変更、またはビジネスユーザーからの需要の明確なシフトなど、重要なイベントが発生した場合は中間更新が行われます。納品前に最終的なアナリストによる確認が完了し、クライアントは最新の更新された見解を受け取ります。
Mordor Intelligenceの韓国セルフストレージ市場規模と他の公表推計値との比較
セルフストレージの公表値は、計上される収益プールが必ずしも同一ではなく、想定される稼働率と賃料の推移の扱い方が異なるため、大きく乖離することがあります。対象都市、基準年として扱われる年度、および通貨換算が価格設定期間に合わせられているかどうかによっても差異が生じます。
一部の外部数値は主にソウルと限られた施設に焦点を当てた狭い視点に傾いており、ユニットサイズ別の明確なステップなしに価格を単一の全国平均として扱う傾向があります。Mordor Intelligenceでは、ユニットサイズ別賃料体系と稼働率ランプアッププロファイルを用いて韓国全土のセルフストレージサービス収益から合計値を構築しており、一般倉庫業および純粋な引越し収益は対象外としています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 22億8,000万米ドル(2025年) | |
| グローバルコンサルタントA | 12億1,000万米ドル(2024年) | 首都圏中心のカバレッジと簡略化されたスケーリング手法を使用しており、ウル以外での容量追加を見逃し、新規施設における稼働率ランプアップを過小評価する可能性があります。 |
| 業界誌B | 15億米ドル(2024年) | 過去の稼働率トレンドと単一の平均賃料前提から主に価値を構築しており、ユニットサイズ別の価格ステップやプレミアム機能による収益押し上げを明示的にモデル化していません。 |
ソース間のギャップは主に、全国対首都圏のカバレッジの違い、および賃料がユニットサイズ別にステップ化され機能ミックスに応じて調整されているかどうかによって説明されます。インプットを観察可能な容量シグナル、価格体系、および現実的な稼働率ランプアップに結び付けることで、条件の変化に応じて再現・更新しやすい市場価値が得られます。
レポートで回答される主要な質問
韓国セルフストレージ市場の現在の規模はどのくらいですか?
市場は2025年に4,038万米ドル、2026年に5,072万米ドルを生みし、2026〜2031年にかけて16.97%のCAGRで2031年までに1億1,108万米ドルに達すると予測されています。
どのユーザーセグメントが需要を主導していますか?
個人ユーザーが2025年の収益シェアの70.35%を占めており、スペース制約の管理を目的とした家庭への広範な普及を反映しています。
釜山・蔚山・慶南(プサン・ウルサン・キョンナム)が最も急速に成長する地域となっている理由は何ですか?
港湾物流の拡大、多様化した製造業、および政府の地方分散化施策が、その回廊において18.08%のCAGRを牽引しています。
Eコマースのトレンドは施設設計にどのような影響を与えていますか?
事業者はマイクロフルフィルメント機能を必要とする中小規模販売事業者にサービスを提供するため、バーコードベースの在庫管理ツール、温度管理ゾーン、当日宅配インターフェースを追加しています。
新規参入者を阻む参入障壁は何ですか?
高い都市部地価、厳格な防火改修基準、デジタルプラットフォームに必要な資本が相まって、参入閾値を高めています。
バレットストレージサービスは普及していますか?
はい、多忙なプロフェッショナルが従来のセルフアクセス方式よりも利便性を優先するにつれ、フルサービスのバレットサービスは17.82%のCAGRで成長すると予測されています。