
東南アジアリチウムイオン電池市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
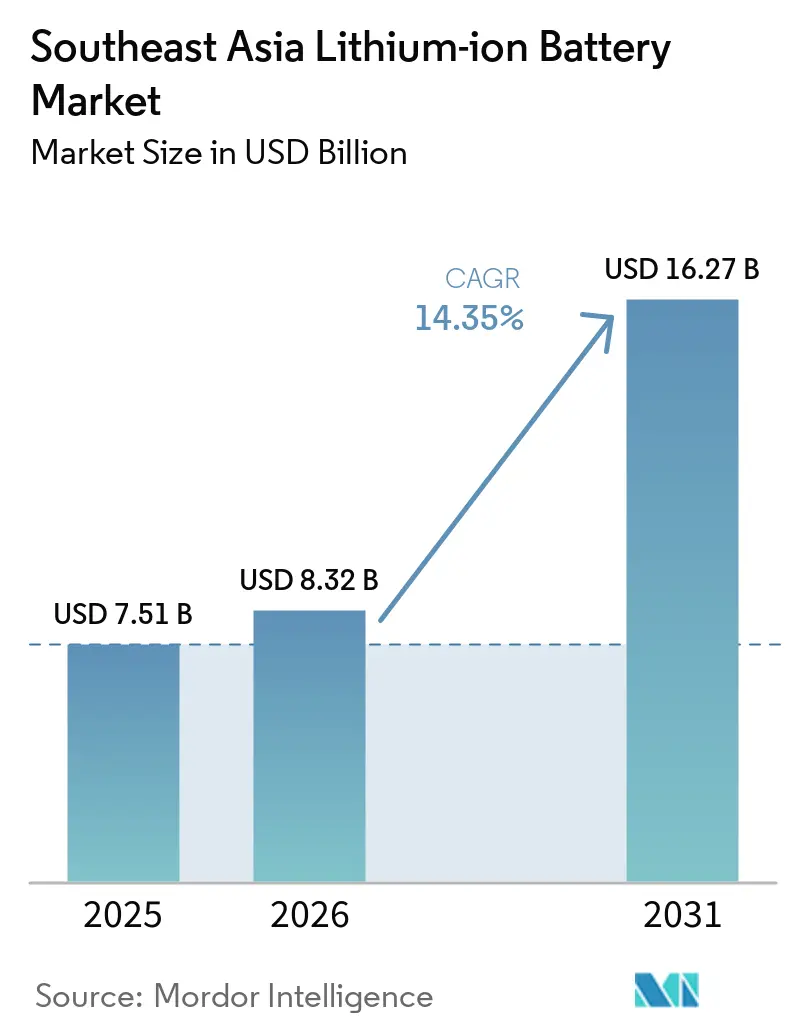
| 基準年の市場規模 (2025) | 7.51 十億米ドル |
| 市場規模 (2026) | 8.32 十億米ドル |
| 市場規模 (2031) | 16.27 十億米ドル |
| 成長率 (2026 - 2031) | 14.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジアリチウムイオン電池市場分析
東南アジアリチウムイオン電池市場規模は、2025年の75億1,000万米ドルから2026年には83億2,000万米ドルに拡大し、2026〜2031年にかけてCAGR 14.35%で成長して2031年には162億7,000万米ドルに達する見込みです。
市場規模の拡大は、インドネシアのニッケル主導による垂直統合、ベトナムの確立されたデバイス組立回廊、タイの自動車産業の再編推進を反映しています。[1] 電気自動車(EV)インセンティブの強化、パック価格のkWh当たり100米ドル未満への急落、数十億ドル規模のギガファクトリー計画が、セル輸入依存度を圧縮しつつある一方、原材料不足とグリッドのボトルネックが近期の定置型蓄電普及を制限しています。中国のTier-1サプライヤーは上流支配力を活用してkWh当たり100米ドル未満のLFPモジュールを提供し、韓国の既存企業を高ニッケルニッチへと追い込む一方、東南アジアのアセンブラーはコスト重視の船舶・産業用セグメントを追求しています。越境サプライチェーンはインドネシア国内でニッケル精製、正極材合成、セル組立を集積させ、物流コストを18%削減し、高ニッケル系化学物質の原料安全保障を確保しています。[2] 地域需要はEVおよびエネルギー貯蔵システム向けの大型角形・パウチセルに偏っているものの、3,000〜10,000 mAhの円筒形セルはベトナムとタイの民生用電子機器の基盤として依然として重要な位置を占めています。
主要レポートのポイント
- 製品タイプ別では、リチウムニッケルマンガンコバルト(NMC)が2025年に61.3%の収益シェアを保持し、リチウムイオン燐酸鉄(LFP)は2031年にかけてCAGR 38.5%で拡大する見込みです。
- フォームファクター別では、角形セルが2025年の東南アジアリチウムイオン電池市場シェアの46.5%をリードし、パウチ構造が2031年にかけてCAGR 21.1%で最速の成長を記録しています。
- 電力容量別では、3,000〜10,000 mAhのカテゴリーが2025年の東南アジアリチウムイオン電池市場規模の38.6%のシェアを獲得し、60,000 mAh超のセルは2031年にかけてCAGR 22.7%で成長しています。
- 最終用途別では、産業用・電動工具が2025年収益の33.3%を占め、自動車はインドネシアとタイのEVインセンティブを背景に2031年にかけてCAGR 28.8%で成長しています。
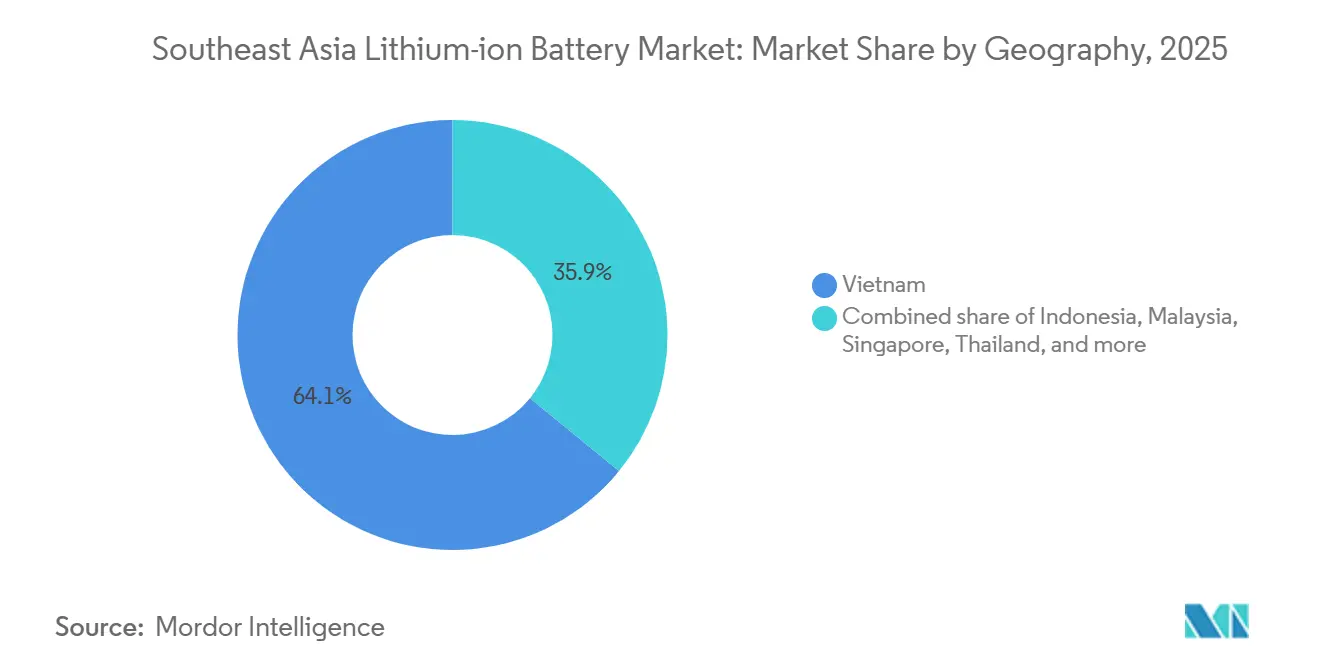
- 地域別では、ベトナムが2025年に64.1%のシェアで首位を占め、インドネシアはニッケルから電池への複合施設の立ち上げにより2031年にかけて最高のCAGR 16.2%を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なEV普及インセンティブ | 3.20% | インドネシア、タイ、ベトナム | 中期(2〜4年) |
| 民生用電子機器製造の拡大 | 2.10% | ベトナム、タイ、マレーシア | 短期(2年以内) |
| 政府支援によるギガファクトリー投資 | 4.50% | インドネシア、タイ、ベトナム | 長期(4年以上) |
| 電池パックコストの低下 | 2.80% | 地域全体、インドネシア・ベトナムで早期効果 | 中期(2〜4年) |
| インドネシアのニッケル横断型HPAL急増 | 3.70% | インドネシア、マレーシア・フィリピンへの波及 | 長期(4年以上) |
| 群島の海上電動化 | 1.20% | インドネシア、フィリピン、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速なEV普及インセンティブ
インドネシアの付加価値税減税、ベトナムの登録料還付、タイのEV 3.5現金補助金により、2025年に内燃機関車との総所有コスト差が最大25パーセントポイント縮小し、二輪車およびコンパクトカーにわたるモデル投入が加速した。[3] 自動車メーカーはインセンティブを獲得するためにセル調達を現地化しており、ギガファクトリーの稼働率向上を加速させ、補助金上限が設定された車両クラスにおいてコスト競争力の高いLFPケミストリーを定着させている。[4] ジャカルタおよびバンコクにおけるラストマイル配送向けのバッテリー交換式フリートが、標準化された3,000〜10,000 mAhパックへの需要を倍増させている。2年ごとに現地調達比率の閾値を引き上げるコンプライアンス条項は垂直統合を促進する一方、外資系OEMを政策変更リスクにさらしている。その正味の効果として、東南アジア充電式電池市場の軌道は2028年まで持続的な上昇を示している。
民生用電子機器製造の拡大
サムスンおよびアップルのサプライヤーが中国から生産ラインを移転したことで、ベトナムの世界スマートフォン・ノートブック組立シェアは2025年に31%に上昇し、バクニンおよびバクザン周辺に円筒形・角形セル需要が集積しました。隣接するセル工場は物流リードタイムを1週間未満に短縮し、運転資本を削減して3,000〜5,000 mAhのLCOおよびNMCセルのリピート受注を確保しています。タイのデータセンターハードウェアラインは、UPSモジュール向けに高サイクル寿命LTOセルのニッチ需要を追加する一方、IEC 62133試験への準拠により新SKUの投入が最大6週間遅延しています。労働市場の逼迫により技術者賃金が上昇していますが、電極コーティングの自動化アップグレードにより相殺されています。
政府支援によるギガファクトリー投資
2024年から2026年にかけて150億米ドルを超える政府インセンティブが、CATLの50 GWh中部ジャワ複合施設やSunwodaの15 GWhタイ工場などの能力増強を支援しています。8年間の税制優遇、土地供与、研究開発(R&D)控除により回収期間が6年未満に短縮され、Tier-1メーカーが前駆体とセル製造を同一拠点に集積することを決断させています。完成セルへの輸入依存度は2023年の78%から2027年には推定42%に低下します。しかし、国内付加価値向上規制の強化により、セパレーターや電解質への早期後方統合が求められ、新興の現地サプライチェーンに負荷をかけています。全体として、このインセンティブ体制は東南アジアリチウムイオン電池市場のCAGRに対して最大の単一押し上げ効果をもたらしています。
電池パックコストの低下
BYDのモジュールレス・ブレードおよびCATLのキリンプラットフォームが材料・組立コストを削減したことで、地域の平均パック価格は2024年初頭のkWh当たり137米ドルから2025年末には98米ドルに低下しました。kWh当たり100米ドル未満では、商用車フリートオペレーターが3年での回収を実現し、60,000 mAh超の大型セル採用が拡大しています。インドネシアでは新たなHPALラインの稼働後にスポット硫酸ニッケル価格が22%下落し、高ニッケルNMCのコストカーブを緩和しています。マレーシアから調達されたシリコンドープグラファイト負極材は、新たな設備投資なしに8%のエネルギー密度向上をもたらし、コスト低下を強化しています。価格低下は対応可能需要を拡大させ、自動車および定置型蓄電全体にわたって持続的な二桁台の数量成長を牽引しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入原材料依存 | -2.30% | ベトナム、タイ、フィリピン、マレーシア | 中期(2〜4年) |
| 安全リコールおよび熱暴走懸念 | -1.10% | 地域全体、ベトナム・インドネシアで深刻 | 短期(2年以内) |
| グリッド不安定によるESSの普及制限 | -1.80% | タイ、フィリピン、インドネシア | 中期(2〜4年) |
| 厳格な現地調達規制 | -1.50% | インドネシアからベトナムへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入原材料依存
同地域はリチウム化学品の95%超および合成グラファイトの87%を海外から調達しており、セルメーカーは不安定なコモディティ変動にさらされています。2025年には炭酸リチウムがトン当たり12,500〜18,700米ドルの範囲で推移し、マージンが侵食されました。中国のグラファイト輸出ライセンスにより承認サイクルが2週間から8週間に延長され、マレーシアの正極材立ち上げが遅延しました。グレンコアのムタンダ不可抗力に伴うコバルト価格急騰により、ベトナムの生産者は90日分の在庫を保有せざるを得なくなり、流動性が凍結しました。水酸化物やセパレーターの試験的事業が進行中ですが、実質的な代替はまだ数年先であり、東南アジアリチウムイオン電池市場は上流ショックにさらされ続けています。
安全リコールおよび熱暴走懸念
ハノイにおける未認証の電動スクーターパックに起因する住宅火災やジャカルタでの電動バス事故が規制当局の監視を強化させ、ベトナムは18,000個のパックをリコールし、500 Wh超の電池にUL 2271認証を義務付けました。インドネシアはセラミックコーティングセパレーターを含む調達仕様を強化し、車両1台当たり80〜120米ドルのコスト増加をもたらしました。第三者による乱用試験ラボは依然として不足しており、待ち時間は12〜16週間に及び、製品投入スケジュールを圧迫しています。コンプライアンスコストの上昇と評判リスクにより、認証能力が追いつくまで予測成長率から1パーセントポイント超が削減されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
LFPがNMCの化学物質支配を崩すリチウムニッケルマンガンコバルト(NMC)は2025年に61.3%の収益を維持しましたが、自動車メーカーが補助金上限に適合するコバルトフリーパックに移行するにつれ、東南アジアリチウムイオン電池市場におけるリチウムイオン燐酸鉄(LFP)の市場規模はCAGR 38.5%で3倍に拡大する見込みです。[5] BYDのブレードライセンスをVinFastおよびBanpu NEXTに供与することでモジュール数が削減され、パック重量が10%軽減され、車両1台当たりの電池コストがkWh当たり90米ドル未満に低下しました。インドネシアで2026年から生産されるCATLのM3Pバリアントは、コバルトリスクを導入することなくベースラインLFP比で15%のエネルギー密度向上を実現します。
コバルトフリー化学物質は総じて2025年の28.7%シェアから2031年には46.3%に上昇し、ニッケル硫酸塩への輸出課税により国内正極材生産を促進するインドネシアの政策とマンガンリッチ配合を好むタイの需要に牽引されています。NCAは8.2%のシェアでニッチにとどまり、テスラ輸入車に使用されるパナソニックの円筒形セル向けに限定されています。一方、LTOは10,000サイクルの耐久性を必要とする船舶およびUPSセグメントを獲得しています。競争圧力は正極材前駆体の調達とセルトゥパック統合効率を中心に展開しています。
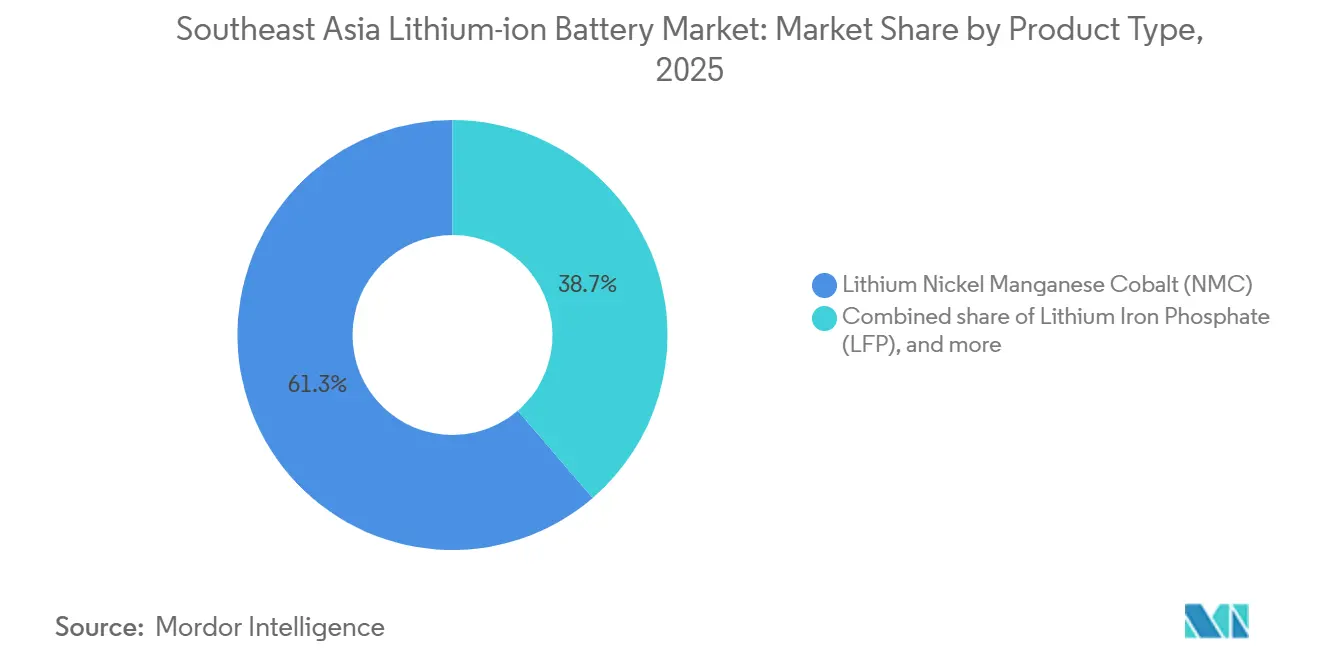
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
フォームファクター別:
パウチセルが自動車分野での採用を拡大角形ユニットは2025年に46.5%の収益でリードしました。中国製EVがスケートボードシャシーにスタック可能な缶を好んだためですが、パウチセルはヒュンダイ・LGの加拉旺ラインが12%軽量なパックと追加航続距離を実現したことに後押しされ、年率21.1%で成長しています。東南アジアリチウムイオン電池市場におけるプレミアムセダン向けパウチ構造のシェアは、セラミックコーティングラミネートが熱帯の熱による膨張を低減することで2031年までに35%を超える可能性があります。
円筒形フォーマットは32.8%のシェアを維持し、自動化巻線による低コストと高サイクル寿命が求められる電動工具および高性能民生用デバイスで優位を保っています。角形設計はユーティリティスケール蓄電でリードを続けており、マレーシアの400 MWhパイロットに導入されたCATLの280 Ahセルは90%効率で6,000サイクルを実現しています。タイおよびベトナムの工場では労働コストの均等化により、パウチおよび角形セルを円筒形の価格水準の5%以内で量産することが可能となっています。
電力容量別:
大型セルがEVおよびESSの成長を牽引3,000〜10,000 mAhのセルはスマートフォンやタブレットに供給し、2025年に38.6%の収益を保持しましたが、商用バン、フェリー、グリッド蓄電システムの普及に伴い、東南アジアリチウムイオン電池市場における60,000 mAh超のセルの市場規模はCAGR 22.7%で拡大する見込みです。CATLの280 Ah角形LFPセルは896 Whで、わずか90セルで80 kWhのEVパックを構成でき、電池管理システムを簡素化します。
中容量の10,000〜60,000 mAhセルは電動バイクやコードレス工具に電力を供給しており、VinFastの48Vスワップ式パックは2025年に120万回のスワップを完了し、標準化された中容量サプライチェーンの有効性を実証しました。3,000 mAh未満のフォーマットはウェアラブルおよび医療機器需要によりCAGR 9.2%で成長しており、村田製作所は2025年にマレーシアから6億個のコインセルを出荷しています。
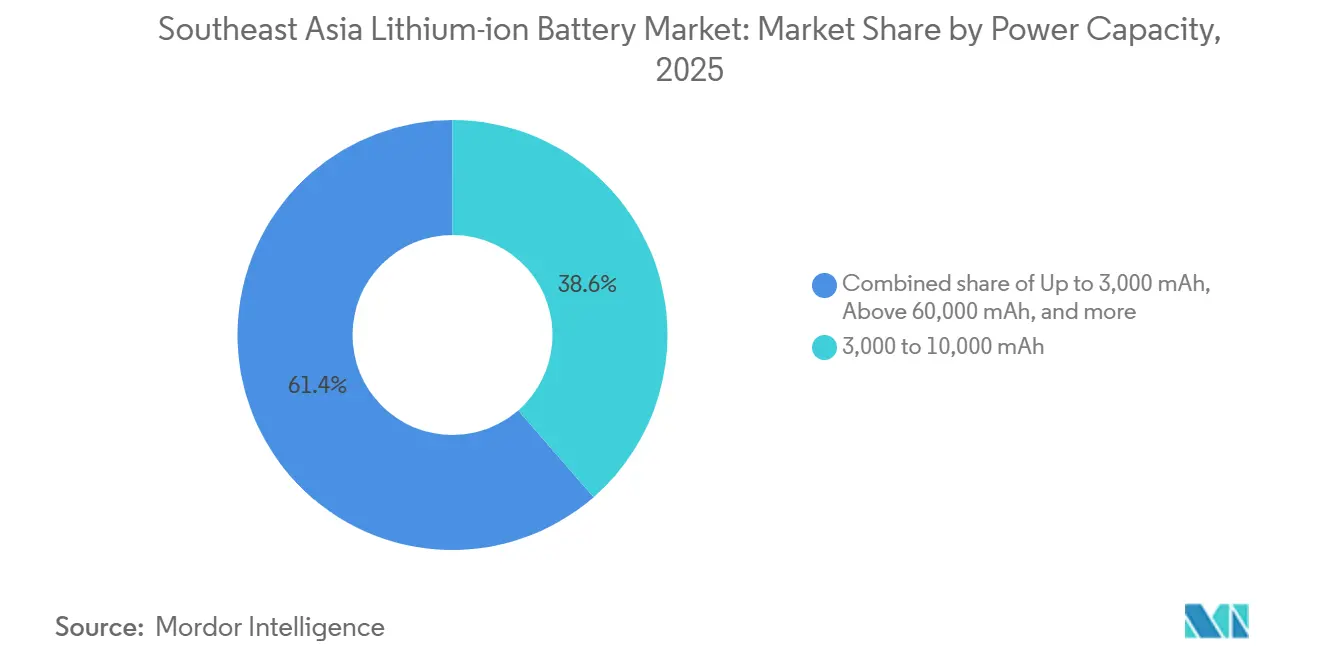
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
最終用途産業別:
自動車が産業用工具を追い越すマキタおよびボッシュがベトナムとタイの工場から3,000万個のパックを出荷したことで、産業用・電動工具が2025年に33.3%の収益でリードしました。自動車需要はCAGR 28.8%で拡大しており、SunwodaのタイにおけるGWh規模のギガファクトリーとヒュンダイ・LGのインドネシアにおける10 GWhラインが組立ラインへの供給を近接化し、パック物流を40%削減しています。グリッドコードの明確化がユーティリティ調達を解放すれば、定置型エネルギー貯蔵に割り当てられた東南アジアリチウムイオン電池市場規模はCAGR 19.6%で拡大します。船舶用途は規模こそ小さいものの、シンガポールおよびフィリピンのフェリー改修において二桁成長を記録しました。
地域分析
ベトナムリチウムイオン電池市場
ベトナムは2025年の収益の64.1%を占め、Samsung SDIの北寧省12 GWh工場、LG Energy Solutionのサブコンポーネント、およびVinFastの2 GWh LFPラインが支えており、ASEAN・北米向け輸出フローを安定させながら現地調達率30%ルールを満たす垂直統合型コリドーを形成している。政府支援の工業団地が許認可手続きを効率化し、IEC認証ラボは地域の競合他社と比較して製品承認サイクルを20日短縮している。
インドネシアリチウムイオン電池市場
インドネシアは2031年に向けて最速の16.2% CAGRで成長しており、CATLの60億米ドル規模の中部ジャワ複合施設およびヒュンダイ・LGの加拉旺合弁事業が2028年までに60 GWhの生産能力を確保する。オンサイトのHPALニッケル精製により原料コストを削減し、国内付加価値要件の高まりにも対応しているが、セパレーターフィルムおよび電解質は少なくとも2027年まで輸入依存が続く見込みである。
ASEANリチウムイオン電池市場
タイは12.3%のシアを保持し、数十年にわたる自動車サプライチェーンを活用している。Sunwodaのチョンブリ工場はトヨタおよびホンダのハイブリッド車向けに供給を行い、Banpu NEXT-Durapowerはニッケルマンガンコバルト(NMC)またはリン酸鉄リチウム(LFP)のいずれにも対応可能な1 GWhのパックを組み立てている。マレーシアはSamsung SDIの正極材工場および東海カーボンの負極材工場を強みに8.7%を占め、シンガポールは海洋・産業用エネルギー貯蔵システム(ESS)に特化している。フィリピンおよびその他の島嶼国は、公共交通機関の電動化向けパック組み立てに注力している。

規制環境
東南アジアでは、EVおよびエネルギー貯蔵の導入規模が拡大するにつれ、電池の安全性、トレーサビリティ、越境物流に関する規制上の焦点が強まっている。マレーシアは域内で最初に、EV電池パスポート基準としてMS 2818(2025年11月公表)を導入し、生産から廃棄までのライフサイクルデータ追跡を制度化し、マレーシアに販売するパックメーカーに対するコンプライアンス要件を強化した。
2026年には、製品性能と上流の産業構造の両方を誘導するために政策手段が用いられている。タイは2026年1月にEV 3.5枠組みを実施し、インセンティブを求める車両に対して最低電池エネルギー密度(150 Wh/kg)と耐久性(1,000充電サイクル)のしきい値を設定した。地域レベルでは、ASEAN-STARがベトナム、タイ、インドネシア、マレーシア、フィリピン全域におけるリチウム電池の航空輸送に関する統一文書化しきい値を通知し、2026年8月1日に発効、IEC 62281:2026 Ed.3に整合させ、航空貨物コンプライアンスの標準化を強化した。同時にインドネシアは上流のレバーを強化し、2026年のニッケル生産量割当(2億5,000万トンから2億6,000万トン)や投資制限(投資省が言及する政府規則第28/2025号)を導入し、資本を下流の電池材料およびより環境負荷の低い産業出力へ誘導することを意図した。
競争環境
上位5社であるCATL、LG Energy Solution、Samsung SDI、BYD、パナソニックが地域セル能力の68%を占めていますが、40社を超える国内パックインテグレーターが現地化されたモビリティおよび蓄電ニッチにサービスを提供しています。CATLはHPALニッケルからキリンセルトゥパックモジュールまでのエンドツーエンド統合を活用し、インドネシアで30%のコスト優位性を獲得しています。韓国企業はプレミアムEV向け高ニッケルNMCに集中し、2,500サイクルの耐久性を約束する単結晶正極材の特許を出願しています。Banpu NEXTやLiRON LIBなどの現地アセンブラーは熱帯仕様のエンクロージャーと塩霧対応の熱管理を適応させ、Tier-1プレーヤーが軽視する船舶・オフグリッドセグメントに対応しています。
EVE EnergyとSunwodaがkWh当たり100米ドル未満のLFPセルを投入するにつれて価格圧力が強まり、既存企業はミッドティア生産をマレーシアとベトナムにシフトすることで対応しています。IEC 62619およびUL 1973に基づく認証は参入障壁として機能しており、2025年末時点で認定を受けた東南アジアメーカーはわずか8社です。トヨタとパナソニックの20 GWh・10年間の長期供給契約などの戦略的オフテイク協定がプレミアム化学物質を囲い込み、中小OEMはより高いボラティリティのスポット市場での調達を余儀なくされています。
東南アジアリチウムイオン電池産業リーダー
-
BYD Co. Ltd.
-
LiRON LIB Power Pte Ltd
-
Saft Groupe SA
-
Samsung SDI Co., Ltd.
-
GS Yuasa Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジアリチウムイオン電池市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corp.
- SK On Co., Ltd.
- EVE Energy Co., Ltd.
- Saft Groupe SA
- GS Yuasa Corp.
- Murata Manufacturing Co., Ltd.
- Tesla, Inc.
- Envision AESC Group Ltd.
- Varta AG
- A123 Systems LLC
- Narada Power Source Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Dynapack Asia Pte Ltd
- LiRON LIB Power Pte Ltd
- CSB Energy Technology Co., Ltd.
- Northvolt AB
市場機会と将来展望
短期的な機会は、インセンティブから量産開始へ移行するメガプロジェクトを中心に、セル、モジュール、材料のサプライチェーンを現地化することにある。Indonesia Battery Corporation(IBC)とCATLは、2026年末までにKarawang電池セル工場を初期生産(6.9 GWh)に向けて推進しており、15 GWhへの拡張経路も持つ。一方、西ジャワにおけるCATL-Antamの統合EV電池メガプロジェクトは、2026年7月に正式開所が予定されている。これらのマイルストーンは、フォーメーション、BMS統合、熱管理、品質検査、およびギガファクトリーの立ち上げを支える産業用ユーティリティ全般にわたり、現地サプライヤーおよびサービス提供者に対する需要の兆しを生み出している。
インドネシア以外では、モビリティおよび定置型用途の両方に供する材料と特殊セルへ機会が広がっている。POSCO Future Mは2026年4月、ベトナムのThai Nguyenにおいて年間55,000トン規模の電池材料工場の建設を開始し、電子機器・電池材料の地域回廊としてのベトナムの役割を強化した。マレーシアでは、NanoMalaysia Berhadが2026年7月にEV向けグラフェン強化リチウムイオン電池の初期生産を開始し、コモディティ化したLFPおよびNMCセルを超える差別化を支えている。タイでもSunwodaのチョンブリ拠点が2026年第3四半期にEVおよびエネルギー貯蔵用電池モジュールの段階的生産を予定しており、短いリードタイムとインセンティブ連動の技術要件への対応を優先する現地OEMプログラムと整合し、近い将来のモジュールおよびパック生産能力を追加する。
最近の産業開発事情 東南アジアリチウムイオン電池市場
- 2026年7月: Samsung SDIは、マレーシアのスレンバン工場において、バックアップ電源装置向けの新型21700円筒形40V3電池セルの量産を開始した。このセルラインは急成長するデータセンターおよびバックアップ電源用途を対象とし、自動車用セルを超えて地域の需要基盤を広げている。
- 2026年1月: BYDとベトナムのKim Long Motorは、ベトナムのフエにおいて、総額1億3,000万米ドルのEV電池製造工場の建設を開始し、年間合計6 GWhの生産能力を計画している。この投資はベトナムにおける電池の現地化を深め、国内および地域の商用EVプログラムの供給安定性を支える。
- 2024年3月: Vale IndonesiaはインドネシアでPomalaa HPALプロジェクトの商業運転を開始し、ニッケル48,000トンおよび硫酸コバルト3,200トンの生産能力を追加した。この拡張は、地域の前駆体供給とインドネシアを起点とするニッケルから電池へのバリューチェーン構築を支える。
東南アジアリチウムイオン電池市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は東南アジア全域で供給・使用されるリチウムイオン電池から得られる収益を対象としている。主要な電池ケミストリーおよびフォームファクターを基準に集計し、モビリティ、エレクトロニクス、産業用途、定置型エネルギー貯蔵を含む最終用途需要プールを追跡している。
調査範囲の除外事項:鉛蓄電池およびその他の非リチウム系ケミストリーは除外する。また、電池とは別に請求される設置作業、延長保証、リサイクル費用などのアフターマーケットサービスも除外する。
セグメンテーション概要
- 製品タイプ別
- リチウムコバルト酸化物(LCO)
- リチウムイオン燐酸鉄(LFP)
- リチウムニッケルマンガンコバルト(NMC)
- リチウムニッケルコバルトアルミニウム(NCA)
- リチウムマンガン酸化物(LMO)
- リチウムチタン酸化物(LTO)
- フォームファクター別
- 円筒形
- 角形
- パウチ
- 電力容量別
- 3,000 mAh以下
- 3,000〜10,000 mAh
- 10,000〜60,000 mAh
- 60,000 mAh超
- 最終用途産業別
- 自動車(EV、HEV、PHEV)
- 民生用電子機器
- 産業用・電動工具
- 定置型エネルギー貯蔵
- 航空宇宙・防衛
- 船舶
- 地域別
- インドネシア
- マレーシア
- フィリピン
- シンガポール
- タイ
- ベトナム
- その他の東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、電池需要の発生源とその経時的な動向を説明するための公開データセットから開始した。ASEANStats、国際エネルギー機関、国連Comtrade、世界銀行、および各国の公式統計ポータルなどのソースを活用し、貿易フロー、産業活動、エネルギー転換指標などのシグナルをマッピングした。
その後、モデルの前提条件を企業の年次報告書、投資家向けプレゼンテーション、税関・港湾の最新情報、工場発表や政策変更に関する信頼性の高い報道と照合した。ケミストリーおよび製造シフトのペースを妥当性確認するため、特許データベースも概括的に参照した。一部の企業レベルの収益および出荷確認には、企業財務情報とニュースを追跡する有料サブスクリプションも使用した。ここに記載したデスクソースは例示であり、データ収集および検証の過程で他の多くの公開文書や確認ソースも参照している。
一次インタビューおよびサーベイ
一次情報は、電池サプライヤー、パックおよびコンポーネントのエコシステム参加者、輸入業者・販売業者、ならびにモビリィ、エレクトロニクス、定置型ストレージにおける大口購買グループとのインタビューおよび構造化サーベイから得た。東南アジアは国ごとに均一ではないため、大規模な需要市場を網羅するとともに、価格、フォームファクターミックス、アプリケーション採用状況が地域によってどのように異なるかを検証するために小規模市場も含めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:13% |
| 中位層:45% | 部門・ユニットリーダー:29% |
| 中小プレイヤー:19% | マネージャー:58% |
市場規模算定と予測
規模算定はトップダウン型の需要再構築手法を用いて構築した。電池収益は、東南アジアにおける各主要最終用途プールを採用率および強度指標にマッピングし、それを電池ボリュームおよび平均販売価格に換算することで導出している。活用した実務的インプットには、EVおよび二輪車の電動化モメンタム、民生用エレクトロニクスの出荷動向、再生可能エネルギーおよびグリッドニーズに連動した定置型ストレージの追加量、セルおよびパックの貿易・輸入パターン、ならびにUSD単価を変動させるケミストリーおよびフォームファクターミックスのシフトが含まれる。
これらの合計値が算出された後、公開財務開示に基づくサプライヤーの積み上げ、パック価格のチャネルチェック、および視認性の高いいくつかのアプリケーションに対するASP×ボリュームの構築など、選択的なボトムアップ近似値と照合して裏付けを取った。直接的な証拠が乏しい箇所では、輸入単価、アプリケーション別の標準的なパックサイズ、およびフォローアップコールで後に精緻化された専門家合意レンジなどのプロキシ指標を用いてギャップを補完した。
予測はマクロおよびセクタードライバーを基軸としたシナリオ分析を用い、価格侵食、現地生産能力の追加、政策支援についてインタビュー対象者が見込む内容に基づいて調整した。各国について、地域全体に単一の成長率を適用するのではなく、採用の期待ペースおよびケミストリー別のASP軌道と整合する形で将来カーブを設定した。
データ検証と更新サイクル
検証は独立したシグナル間での繰り返しクロスチェックにより実施し、単一のデータセットが最終数値を決定しないようにした。貿易統計、公表されている生産能力計画、観察された価格帯と出力値を比較し、成長率またはASP変化が基礎となる需要指標に対して急激すぎると判断された外れ値を精査した。
承認前に、モデルは多段階の内部レビューを経た後、主要な前提条件が変化した場合や、国別結果が市場実態と乖離した場合に対象者への再コンタクトを実施する。レポートは年次で更新され、大規模な工場発表、主要な政策変更、または急激なコモディティ価格変動などの重要事象が発生した場合には中間更新を行う。納品直前にアナリストが最終確認を行い、クライアントは入手可能な最新情報に基づく最新の見解を受け取る。
Mordor Intelligenceの東南アジア リチウムイオン電池市場推計と他の公表推計との比較
東南アジアのリチウムイオン電池に関して公表されている市場数値がしばしば一致しないのは、タイトルが類似していても調査範囲と集計ロジックが異なるためである。最大の要因は、セル収益とパック収益のどちらを計上しているか、定置型ストレージの扱い方、および価格・ボリューム前提の起点とし使用している年度である。
本調査における乖離は、ケミストリーおよびフォームファクターの取り扱い方、国別需要の合算方法、ならびに輸入額を現実的な価格帯を用いて収益に換算しているかどうかにも起因している。一部のソースは隣接する電池タイプを混在させたり、より広い充電式カテゴリーを含めているように見受けられ、また貿易・導入指標との十分な照合なしに積極的または保守的なASP経路に依拠しているものもあり、これが同一年度の合計値が大きく乖離する理由である。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.32 ビリオン 米ドル(2026年) | |
| 地域コンサルタントA | 7.51 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、需要が急速に拡大している局面では現在年度推計より低く見える基準年値をヘッドラインとして提示することが多い。 |
| 業界調査出版社B | 2.70 ビリオン 米ドル(2024年) | 収益プールを限定的なアプリケーションセットに絞り込んでいるか、コンポーネントレベルの集計を混在させている可能性があり、一貫したケミストリー、フォームファクター、およびASP前提を用いて国別合計を完全にスケールアップしていない可能性がある。 |
この表は、タイミング、調査範囲、および価格ロジックが数値乖離の主な要因であることを示している。セルおよびパック収益が国をまたいで一貫して定義され、貿易シグナルおよびアプリケーション採用状況がASP推移の妥当性確認に活用される場合、推計値は再現可能なステップに遡及できる状態に保たれる。これがMordor Intelligenceの採用するアプローチである。
レポートで回答される主要な質問
2026年における東南アジアリチウムイオン電池市場の規模はどのくらいですか?
83億2,000万米ドルであり、2031年までに162億7,000万米ドルに達する見込みです。
東南アジアで最も急成長している化学物質は何ですか?
リチウムイオン燐酸鉄(LFP)は、コストおよびコバルトフリーの優位性により、2031年にかけてCAGR 38.5%で拡大する見込みです。
インドネシアが最高の成長率を記録すると予測される理由は何ですか?
ニッケルから電池への統合複合施設と積極的なEVインセンティブにより、インドネシアはCAGR 16.2%を達成します。
同地域における電池コスト低下の要因は何ですか?
ブレード型セルトゥパック設計、硫酸ニッケル価格の下落、シリコンドープ負極材により、2025年までにパック価格がkWh当たり100米ドル未満に低下しました。
自動車メーカーに支持されているフォームファクターはどれですか?
パウチセルは軽量化と柔軟な設計により年率21.1%で成長し、プレミアムEVセグメントへの浸透を拡大しています。
定置型エネルギー貯蔵の普及における主な障壁は何ですか?
グリッドの不安定性、補助サービス料金の不足、高額なコンプライアンス要件が大規模ESS導入を遅らせています。