
南アフリカスナックバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
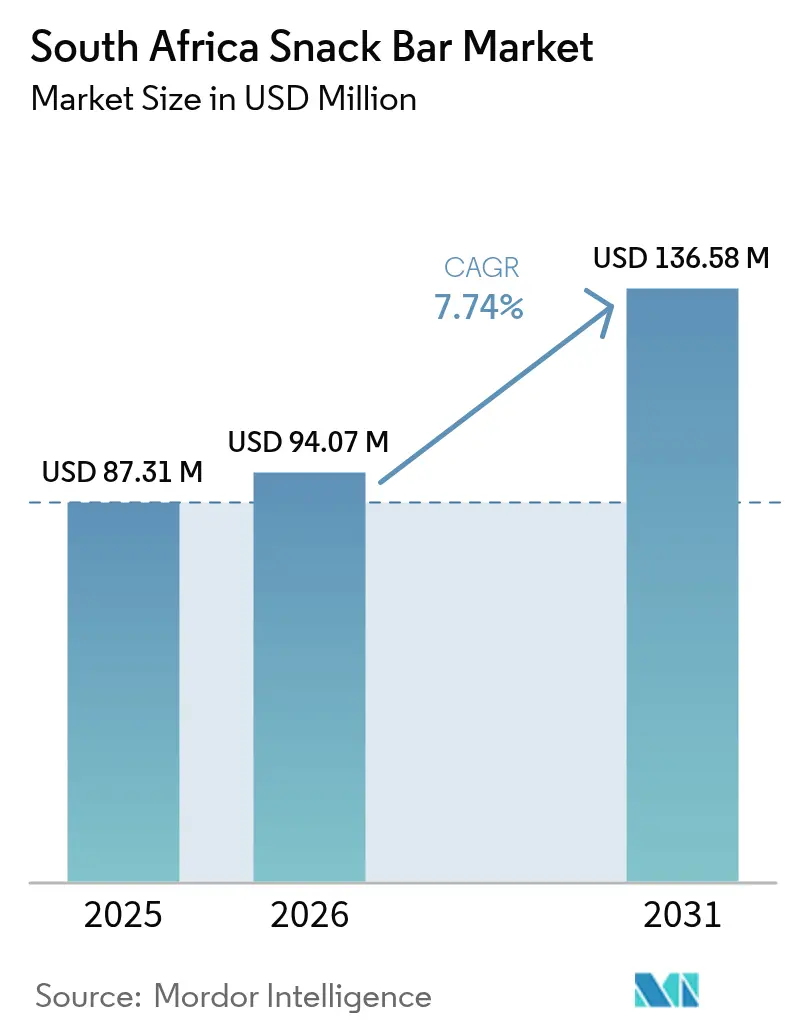
| 基準年の市場規模 (2025) | 87.31 百万米ドル |
| 市場規模 (2026) | 94.07 百万米ドル |
| 市場規模 (2031) | 136.58 百万米ドル |
| Growth Rate (2026 - 2031) | 7.74 % |
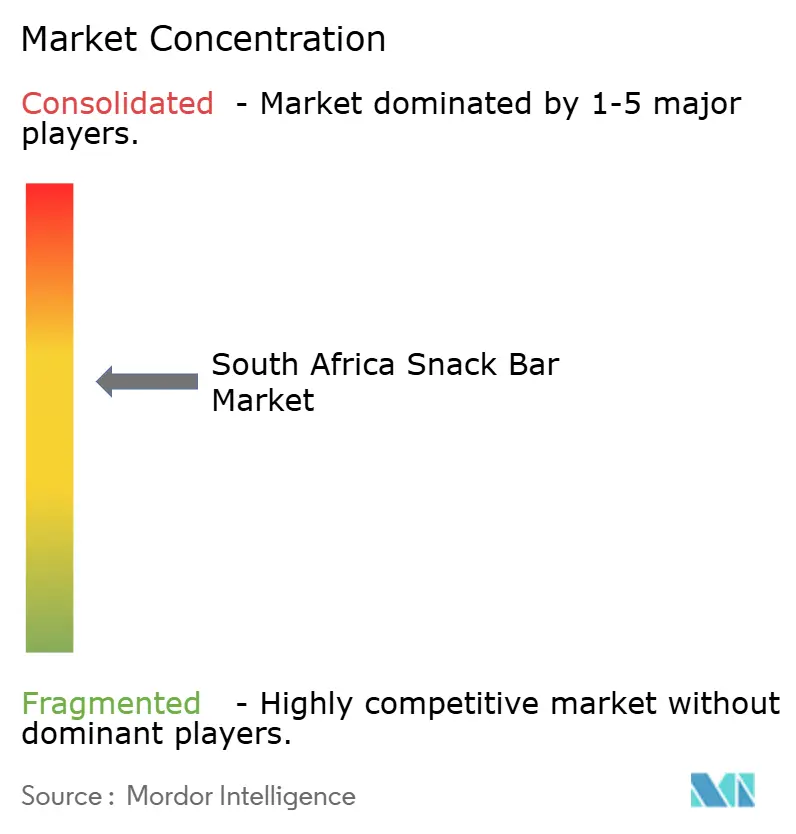
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカスナックバー市場分析
2026年における南アフリカのスナックバー市場規模はUSD 9,407万と推定され、2025年の USD 8,731万から成長し、2031年にはUSD 1億3,658万に達する見込みで、2026年から2031年にかけて7.74%のCAGRで成長しています。都市部消費者のポータブル栄養に対する需要、急速なeコマースの普及、および低糖分処方を優遇する政府のインセンティブにより、市場はマクロ経済的な圧力を巧みに乗り越えることができています。多国籍企業と機動力のある国内ブランドの両方が参入する競争環境において、バオバブ、マルラ、その他の在来スーパーフードを配合したバーを中心とした製品のローカライゼーションが重視されています。これらの在来原料は地域の味覚に応えるだけでなく、日常食にスーパーフードを取り入れるという世界的なトレンドとも合致し、製品の訴求力を高めています。こうしたダイナミクスが総合的に作用することで、南アフリカのスナックバー市場はすべての価格帯にわたって数量成長と価値のプレミアム化の双方に向けて位置づけられており、メーカーは進化する消費者の嗜好に合わせてイノベーションと適応を続けています。
レポートの主要なポイント
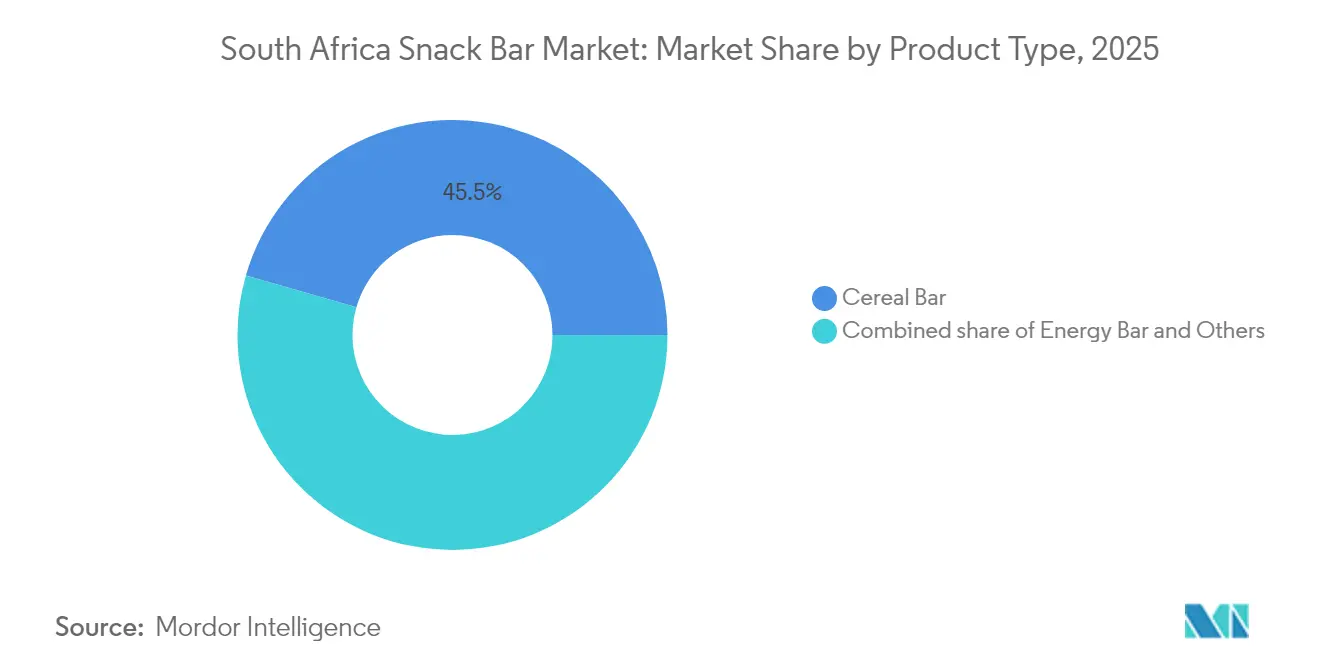
- 製品タイプ別では、シリアルバーが2025年の南アフリカスナックバー市場シェアの45.54%を占め、一方でエネルギーバーは2026年から2031年にかけて最も速い8.29%のCAGRを記録すると予測されています。
- カテゴリー別では、コンベンショナル製品が2025年の南アフリカスナックバー市場規模の78.55%を占め、フリーフロム代替品は2031年にかけて8.55%のCAGRで拡大すると見込まれています。
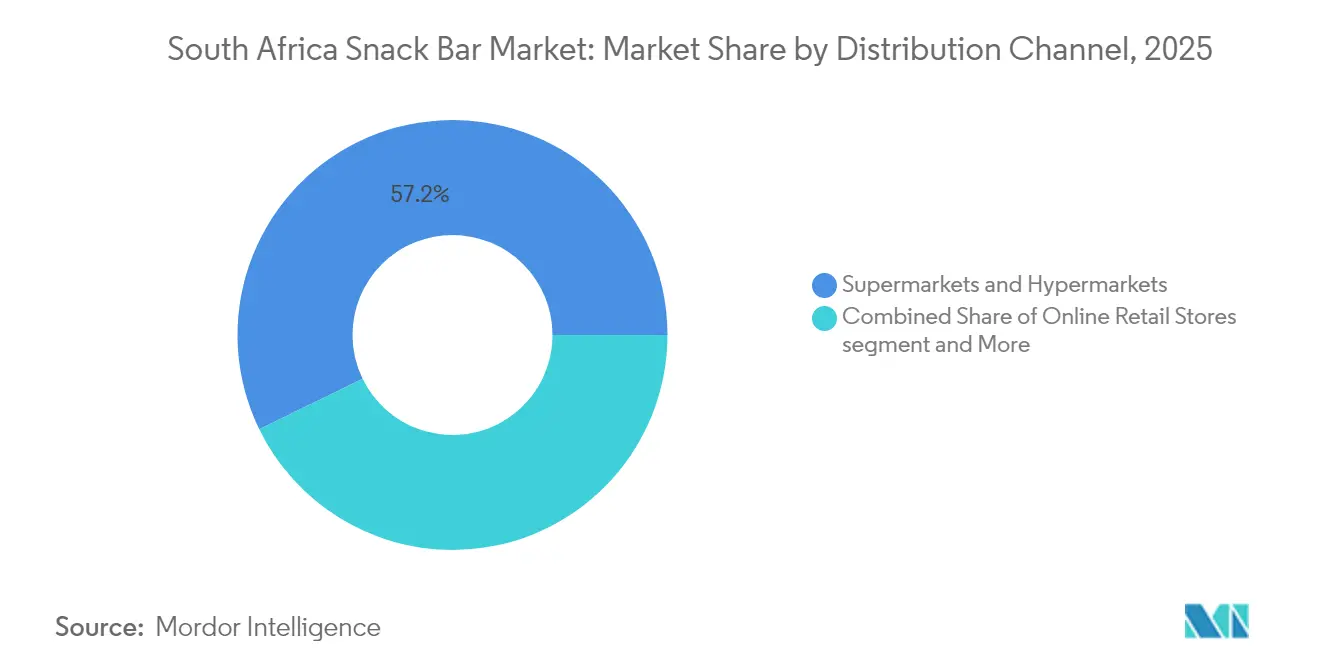
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の南アフリカスナックバー市場規模の57.22%のシェアを占めていますが、オンライン小売は2026年から2031年にかけて8.12%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカスナックバー市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康意識の高まる消費者 | +1.2% | 都市部のハウテン州、ウエスタンケープ州 | 中期(2〜4年) |
| 都市型ライフスタイルによる朝食習慣の変化 | +0.9% | ヨハネスブルク、ケープタウン、ダーバン | 短期(2年以内) |
| 近代的小売とeコマースの拡大 | +1.1% | 主要大都市圏 | 中期(2〜4年) |
| スポーツ栄養文化の拡大 | +0.8% | ジムおよびタウンシップのフィットネスハブ | 長期(4年以上) |
| 砂糖税主導の低糖分イノベーション | +0.7% | 全国 | 短期(2年以内) |
| 在来スーパーフードによる差別化 | +0.5% | 全国、輸出アップサイドあり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康意識の高まる消費者
糖尿病罹患率の上昇と政府の健康増進賦課金に対応して、スナックバーメーカーはショ糖の削減とフルーツ由来甘味料の探索を進めています。この賦課金は発足から最初の2年間でZAR 58億を積み上げており、より健康的な消費パターンを促進するという点でその重大な行動変容への影響を裏付けています。潜在的な税制拡充を見越して、ブランドは積極的に低糖分SKUを投入し、健康意識の高い消費者にアピールするためにパッケージングにグリセミック指数に関する情報を prominentlyに強調しています。同時に、食料アクセスの課題に直面している370万世帯は手頃で栄養価の高いスナックを求めており、割安なシリアルバーをその日常食の定番としています。バオバブやマルラを配合することで、ブランドは免疫健康やエネルギーレベルをサポートする在来マイクロ栄養素を注入するだけでなく、原料輸送距離も短縮しています。このアプローチは健康上の利点と強靭なサプライチェーンを結びつけ、生産における持続可能性とコスト効率を確保しています。
都市型ライフスタイルによる朝食習慣の変化
平均通勤時間が45分を超えるヨハネスブルクでは、朝食習慣が変化しており、グラブアンドゴーのシリアルバーへの顕著な転換が見られます。この変化は通勤者の利便性と時間効率へのニーズによって促進されています。頻繁な停電により、住民は従来の調理台での調理を避けるようになり、特に計画停電(ロードシェディング)時間帯における信頼できる朝の栄養源として保存性の高いバーを蓄えるようになっています。主要食料品店はロイヤルティプログラムを通じてリピート購入を促進しており、特により健康的な選択肢でポイントが蓄積されることで、消費者が一貫した選択を行うインセンティブとなっています。さらに、スマートフォンを活用したモバイルコマースの台頭により、通勤者は移動中にスナックの補充が可能になり、スナックバーの消費を日常のルーティンにシームレスに組み込み、新たな時間帯にまで消費を拡大しています。この進化する行動は安定した収益源を生み出すだけでなく、ブランドオーナーが商品コストの変動に対応する力を与え、ダイナミックな市場環境において持続的な収益性を確保しています。
近代的小売とeコマースの拡大
スナックバーは、重量対価値比が高くクーリエサービスの効率を最適化し送料を削減できることから、オンラインショッピングカートのトップ5品目の一つとして浮上しています。個人情報保護法(POPIA)に準拠したセキュアな決済システムにより、購入者の信頼が強化され、顧客の機密データの安全性が確保されています。一方、全国規模のブラックフライデーのプロモーションにより、スナックバーのオンライン売上が大幅に急増し、多くの小売業者がこれらのイベント期間中に二桁成長を報告しています。これに対応して、小売業者は温度管理された最終配送ソリューションを革新し、南アフリカの猛暑の夏の間もチョコレートコーティングされたスナックバーが損傷なく品質を維持できるようにしています。このオンラインチャネルは売上を押し上げるだけでなく、停電や市民不安による散発的な店舗閉鎖のリスクに対するバッファーをスナックバーメーカーに提供し、事業継続性と市場リーチを確保しています。
スポーツ栄養文化の拡大
2024年、都市部では ジムの会員数が11%急増し、ソーシャルメディアのチャレンジに後押しされてタウンシップのフィットネスプログラムも勢いを増しています。フィットネスと健康への関心の高まりは消費者の嗜好に大きく影響し、便利で栄養価の高いスナックへの需要を押し上げています。このライフスタイルの波に乗るエネルギーバーは、8.63%という印象的なCAGRを記録し、南アフリカのスナックバー市場全体を上回るペースで成長しています。同国がアフリカ最大のトウモロコシ生産国であるという地位のおかげで、国内のトウモロコシ供給がコスト効率の高い植物性タンパク質ベースの基盤となっており、輸入ホエイへの依存度を低下させ、メーカーの生産コストを引き下げています。小売チェーンはパフォーマンス志向のバーをアイソトニック飲料の隣に戦略的に配置し、カテゴリー横断的なマーチャンダイジングを強化して衝動買いを促進しています。多くの向上心のある消費者にとって、プロテインバーは自己改善へのコミットメントのシンボルへと進化しており、広範なインフレ圧力にもかかわらずリピート購入を促進しています。このトレンドは南アフリカ市場における消費者の志向と製品のポジショニングの一致が深まっていることを浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ナッツ類とシリアルの価格が不安定 | -1.0% | 周辺諸国からのサプライチェーンへの影響を含む全国 | 短期(2年以内) |
| 健康スナックは激しい競争に直面 | -0.8% | 高いブランド密度を持つ都市部市場 | 中期(2〜4年) |
| 計画停電(ロードシェディング)による生産の混乱 | -1.2% | 製造拠点:ハウテン州、クワズール・ナタール州 | 短期(2年以内) |
| 高インフレがプレミアム製品への需要を抑制 | -0.9% | 全国、低所得世帯への深刻な影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ナッツ類とシリアルの価格が不安定
2024年、輪番停電は280日以上に及び、連続押出プロセスに依存するバーの製造ラインに大きな支障をきたしました。こうした課題に対応するため、メーカーは原材料と完成品の両方を備蓄するようになり、その結果、倉庫保管コストが最大12%上昇しました。大手企業はソーラーパネルへの投資やディーゼル発電機の導入によって停電の影響を軽減し、操業への支障を最小限に抑えることができました。しかし、中小企業はより大きな困難に直面し、生産を維持するために追加キャパシティの賃借やオフピーク時間帯の夜間シフト操業に頼ることが多くなりました。養鶏業が1,000万羽のひよこを処分する決定を下したことは、コールドチェーンの混乱がもたらす連鎖的な影響を浮き彫りにしており、肉類、乳製品、冷凍食品を含む様々な食品カテゴリーに深刻な打撃を与える可能性があります。電力網のアップグレードが約束されていますが、実施のタイムラインは依然として不透明であり、棚上の製品の入手可能性を維持し、サプライチェーンの混乱を最小限に抑えるためにコンティンジェンシープランが不可欠です。
高インフレがプレミアム製品への需要を抑制
2025年6月、食品インフレは5.1%という15カ月ぶりの高水準に急上昇し、平均的な世帯の食料品代はZAR 5,466.59まで上昇しました[1]出典:南アフリカ統計局、食料品価格上昇によるインフレ、
statssa.gov.za。食料品価格のこの急激な上昇は消費者に大きな経済的負担をかけ、賃金上昇がインフレに追いつかない状況が続きました。その結果、世帯は支出習慣を見直し、限られた可処分所得を管理するために高価な高タンパク質オプションよりも手頃なシリアルバーを選ぶようになりました。原材料コストも急激に上昇し、トウモロコシ粉の価格が10.1%上昇したほか、牛肉はさらに急騰して21.2%上昇し、どちらもシリアルバーの原材料コストに直接影響しました。小売業者は自社ブランドの価格を凍結することで消費者への影響を軽減しようとしましたが、この戦略は生産コストの上昇に直面したブランドサプライヤーのマージン圧力を強めました。一方、ゼロ税率食品の拡大が提案されており、消費者とサプライヤー双方のこれらのコスト負担を潜在的に軽減できる可能性があります。しかし、そうした措置が実施されるまでは、買い物客がプレミアム品よりも手頃な価格を優先し続けることから、プレミアム製品への需要は引き続き低調に推移することが見込まれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エネルギーバーがパフォーマンス栄養を牽引
2025年、シリアルバーが南アフリカのスナックバー市場を席巻し、45.54%のシェアを占めました。その人気は消費者習慣に根ざしており、多くの消費者がシリアルバーを素早く手頃な朝食代替品として選んでいます。アフリカ大陸有数のトウモロコシ生産国である南アフリカは、特に穀物ベースの処方においてメーカーにコスト面での優位性を提供しています。2025年の商業用トウモロコシ作物生産量は1,456万トンと予測されており、前年比4.65%の増加となる見込みで、シリアルバー生産に向けた安定した供給を保証し、一貫した成長を支えます。しかし、シリアル製品価格の3.8%のインフレがこれらのバーの製造マージンを圧迫しています。それにもかかわらず、その手頃な価格と主流の朝食ニーズへの適合性が市場のリーダーシップを強固にし、シリアルバーを南アフリカのスナックバーシーンの礎として位置づけています。
一方、エネルギーバーは市場の新星であり、2031年にかけて印象的な8.29%のCAGRで成長する見込みです。この急増は機能的栄養とパフォーマンス志向のスナッキングに対する消費者の関心の高まりによって促進されています。シリアルバーとは異なり、エネルギーバーはスポーツパフォーマンスやアクティブなライフスタイルに関連するベネフィットを前面に打ち出すことでプレミアムな地位を確立し、高価格を実現しています。注目すべきは、その訴求力が従来のジム愛好家にとどまらず、より幅広い南アフリカ人がウェルネスと健康中心のルーティンを取り入れるようになっていることです。現時点では市場シェアは小さいですが、エネルギーバーのユニークなポジショニングにより、メーカーはコストよりも機能性と健康上のメリットを優先する消費者を引きつけることができます。このプレミアムなスタンスと拡大する消費者層を組み合わせると、エネルギーバーは南アフリカのスナックバーの競争環境に大きな影響を与える準備が整っていることが示されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


カテゴリー別:フリーフロム代替品が勢いを増す
2025年、コンベンショナルスナックバーが南アフリカ市場の78.55%という圧倒的なシェアを占めています。その強固な地位は、確立されたサプライチェーンと、オーツ麦やピーナッツなどの伝統的な原材料を長年好んできた消費者層に起因しています。これらのバーは入手しやすく価格競争力もあり、コストが主な関心事となる農村部やタウンシップ地域で特に支持されています。ただし、不安定な商品価格という課題があり、激動する市場環境においてマージンを圧迫することがあります。一方、食料源としての潜在性が認められているアフリカ在来農作物は、天然の原料代替品を提供しています。これらは「フリーフロム」のポジショニングを強化するだけでなく、輸入への依存度を低下させます。こうした課題にもかかわらず、コンベンショナルバーはスーパーマーケットや量販店を通じた強力なユニット販売を維持し、人口統計的な訴求力を広げています。都市化が進み小売チャネルが進化するにつれ、コンベンショナルスナックバーの根強い人気は南アフリカ人の日常食における不可欠な役割を浮き彫りにしています。
一方、グルテンフリー、ビーガン、低糖分の品種を包含する「フリーフロム」スナックバーは急速な台頭の瀬戸際にあり、8.55%という力強いCAGRが見込まれています。この勢いは主に、食事制限に対してますます敏感になっている都市部のミレニアル世代によって牽引されています。このセグメントの成長は、心臓・脳卒中財団などの評判の高い機関によってさらに後押しされ、進化する健康とライフスタイルのパラダイムに沿った製品を志向する消費者によって推進されています。ウェルネスを重視し独自の市場ポジションを確立することで、これらの「フリーフロム」製品はしばしばプレミアムな価格設定を伴い、特に都市部において信頼を築くことに成功しています。小売業者は現在、店舗内に「ウェルネスコリドー」を設けており、これらの代替バーの視認性と訴求力を高めています。原材料費の上昇が収益性に課題をもたらす中、イノベーションとターゲットを絞ったニッチマーケティングにより、「フリーフロム」バーは急速に拡大する健康意識の高い層に効果的にアプローチしています。市場の環境が変化するにつれ、コンベンショナルバーはユニットシェアにおいてリードを維持するかもしれませんが、代替品の魅力は南アフリカの多様なスナックバー愛好家の間で確実に高まっています。
流通チャネル別:デジタルコマースがアクセスを変革
2025年、南アフリカのスナックバー市場ではスーパーマーケットとハイパーマーケットが総売上の57.22%という大きなシェアを占めています。この支配力は主に、レジカウンター付近に戦略的に配置された製品を中心とした衝動買いによって推進されています。広範な地理的リーチと堅固な流通ネットワークを持つ確立された小売チェーンは、主流ブランドの主要なアクセスポイントとして機能しています。その物理的な存在感は信頼を育むだけでなく、既存および新しいスナックバーの品種の双方にとってブランド認知を高めます。デジタルプラットフォームからの競争が激化する中でも、スーパーマーケットはその利便性と定着した購買習慣のおかげで多くの消費者の第一選択であり続けています。この強固な地位は、市場が徐々にオンラインチャネルへと傾いていく中でも、流通エコシステムの基盤としての役割を固めています。
オンライン小売は急速な軌道に乗っており、2031年にかけて力強い8.12%のCAGR成長率が予測されています。この急増を牽引しているのは、南アフリカのインターネットユーザーの66%がFMCG購入にデジタルプラットフォームを活用するようになったという事実に象徴されるインターネットショッピングの拡大トレンドです。伝統的な小売業者はクリック&コレクトサービスや当日配達を導入することで、オンラインとオフラインの買い物の境界を曖昧にし、ハイブリッドなショッピング体験を作り出しています。興味深いことに、eコマースは計画停電(ロードシェディング)という思わぬ味方を得ており、多くの世帯が停電を避ける時間帯の配達を好むようになっています。割引付きのサブスクリプション型スナックボックスバンドルは、顧客ロイヤルティを高めると同時に解約率を抑制し、安定した需要を確保しています。デジタルプラットフォームはまた、高額なスーパーマーケットの棚スペースに費用を出せない小さなブランドが効果的に競争できるよう、競争の場を均等にしています。この進化する環境は、スーパーマーケットが今日の売上量でリードしているとしても、将来的にはオンラインチャネルが大幅に成長する見込みであることを示唆しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理的分析
ハウテン州、ウエスタンケープ州、クワズール・ナタール州が南アフリカのスナックバー市場を支配しており、合計で売上の60%以上を占めています。高い都市密度、広範なスーパーマーケットの存在、そして高い可処分所得を特徴とするこれらの地域は、特にタンパク質含量や特殊原料を重視するプレミアムスナックバーにとって理想的な環境を提供しています。また、これらの地域における光ファイバーネットワークの継続的な整備がオンライン食料品購入を後押しし、デジタルスナックバー流通において8.12%のCAGRを実現しています。
一方、イースタンケープ州とリンポポ州はより強い価値志向を示しています。所得弾力性が低いため、コンベンショナルシリアルバーが主流であり、専門的な「フリーフロム」バーの普及はまだ初期段階にあります。しかし、これらの州はマルラ、モロコシ、バオバブなどの農業資産が豊富であり、コスト優位性を目指すメーカーにとって地域の供給基地となる可能性があります。南アフリカのスナックバー市場が成長するにつれ、この統合は共有の経済的恩恵につながる可能性があります。
越境貿易にも潜在的な可能性があります。アフリカ大陸自由貿易地域(AfCFTA)への南アフリカの参加により、ボツワナとナミビアを対象とする輸出業者は簡素化された関税構造から恩恵を受けています。特に、これら2カ国はすでにスナックバーの35%を南アフリカから輸入しています。さらに、N4号道路を通じた物流の改善によりリードタイムが短縮され、ハウテン州の工場が地域の主要な供給拠点として確立されつつあります。今後数年間で、インフラ、所得水準、デジタルアクセスがより均等に普及するにつれ、州間の普及格差は縮小すると予想されます。
規制環境
南アフリカにおけるスナックバーは、国家保健省(NDoH)の食品管理局の管轄下にあり、1972年食品・化粧品・消毒剤法(第54号)を通じて施行されている。主要な遵守領域には、原材料の安全性、添加物の使用、衛生管理、ラベリングおよび広告要件が含まれ、ラベリングは食品のラベリングおよび広告に関する規則(R146)によって規定されており、パッケージ上の表示や情報伝達形式の際に参照される。
自治体保健サービスは、施設レベルでの食品安全要件を執行しており、適合証明書などの遵守文書の監視も含まれる。一般小売に加え、基礎教育省は「売店運営者、サービス提供者および学校販売業者向けガイドライン」(2025年2月)を更新版として発行し、学校環境における糖分、脂肪、ナトリウムの多い加工スナックの販売を制限しており、これはメーカーが学校近接チャネル向けにスナックバーを開発・展開する方法に影響を与えている。
競争環境
南アフリカのスナックバー市場では、集中度スコア6が示すように上位5社がカテゴリー価値の60%強を占めており、競争は中程度に保たれています。Nestlé、Kellogg、General Millsなどの多国籍大手はグローバルな処方ノウハウと確立された流通契約を活用して主要な棚スペースを確保しています。対照的に、Tiger Brandsなどの国内企業は在来原料の調達とブランドの歴史を活かしています。好例として、月100万本の生産能力を誇るTigerのZAR 3億のピーナッツバター施設があり、競争力ある価格設定と地域の味覚への対応を可能にしています。
Pick'n PayのSmart Choiceバーのような小売業者のプライベートブランドが競争を激化させています。2025年、Smart Choiceはブランド品よりも18%安い2種類のグルテンフリーSKUを投入しました。また、計画停電(ロードシェディング)対策として屋上ソーラーに積極的に投資した企業は競争上の優位性を獲得し、安定した生産と供給を確保することで小売業者のロイヤルティを促進しています。別の側面では、パフォーマンス栄養ブランドがInstagramやTikTokなどのプラットフォームでのインフルエンサーマーケティングを活用し、多大な広告コストをかけずにコミュニティとの絆を育み、市場へのアクセスを広げています。
また、戦略的なM&Aによって市場環境も変容しています。2025年初頭に規制当局の承認が見込まれるUSD 359億のMars-Kellanova合併は、菓子とスナックバーの両領域にまたがるサプライチェーンの効率化とクロスプロモーションの機会を示唆しています。承認後、統合された事業体はアフリカの気候に合わせたエネルギー密度の高いバーの投入を加速し、Kellanovaの確立された現地オペレーションを活用する可能性があります。さらに、主要プレイヤーが南アフリカのスナックバー市場における漸進的な市場シェアを目指すにつれ、より小規模な革新企業を潜在的な買収対象として注目するようになるかもしれません。
南アフリカスナックバー産業リーダー
Nestle SA
Mondelez International Inc.
Ultimate Sports Nutrition (USN)
Kellonova
Tiger Brands Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
手頃な価格と高頻度購買行動に適合する製品・パッケージ戦略は、通勤者、ガソリンスタンド併設店、伝統的取引流通において空白領域を生み出しており、小型フォーマットの商品が浸透率を拡大できる余地がある。モンデリーズ・インターナショナル(キャドバリー)が2026年に低価格・小型フォーマットのデイリーミルクを展開することは、大手FMCG企業がスパザショップや通勤者回廊にリーチするためにバリュープライス商品を活用していることを示している。スナックバーブランドは、価格表示パック、マルチパック、小売業者資金による販促を通じて同様の手法を取り入れることができる。
機能性を主軸としたイノベーションも、専門スポーツ向けチャネルを超えてより主流の販路へと広がりつつあり、ブランド力と確立されたコールドチェーン・流通を組み合わせた協業がこれを支えている。アルティメット・スポーツ・ニュートリション(USN)が2026年中にクローバーと提携し、プロテイン中心のレディ・トゥ・ドリンク商品を発売・拡大することは、パフォーマンス栄養提案にとって隣接的かつ拡張性のある展開経路を示している。これは薬局、ジム、現代的小売業態におけるバーとのクロスマーチャンダイジングにもつながる。同時に、糖分に対する規制圧力や広範なラベリング精査は、低糖およびフリーフロム・バーへの需要を持続させており、小売業者のウェルネスコーナーで棚位置を競う一方、R146のラベリングおよび広告要件との整合性も保つ必要がある。
最近の業界動向
- 2026年7月:キャドバリー(モンデリーズ・インターナショナル)は、2025年の試験導入を経て、12gのキャドバリー・デイリーミルクバーを南アフリカ全国で拡大展開した。対象は伝統的取引、スパザショップ、通勤者ルートである。この拡大は、小型フォーマット・低価格帯の衝動購買戦略を支え、交通量の多いチャネルでのバスケット追加購買を促進する可能性がある。また、スナックバーと同じレジ前・オンザゴー需要を競うバリュー志向のスナック提案にとって、競争水準を高める要因ともなる。
- 2026年5月:アルティメット・スポーツ・ニュートリション(USN)は、クローバーとの複数製品にわたる協業を発表した。新製品および共同ブランド商品には、ブルーラボ100%ホエイ(スーパーMフレーバー)とアイソゼロ(トロピカフレーバー)が含まれる。この提携は、USNのブランド需要とクローバーの製造・流通力を組み合わせることで、スポーツ栄養へのアクセスを拡大するものである。これにより、プロテインバーや機能性スナックが共通の小売陳列やバンドル販促の機会を得られる隣接カテゴリーのエコシステムが拡大する。
- 2024年4月:フルフィルは、ソルテッド・キャラメル、ピーナッツ&キャラメル、ヘーゼルナッツ・ウィップ、チョコレート・ブラウニーの4種類のチョコレートプロテインバーを発売し、SPARやクリックスなどの全国小売店に展開した。この展開は、満足感のある味覚要素と機能性の位置付けを組み合わせることで、プレミアム・低糖プロテインバー市場の競争激化を招いた。薬局や食料品店フォーマットでの取扱拡大も、専門スポーツ店を超えたクロスチャネルでの試用購買を後押しした。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、南アフリカで販売されるパッケージ済みスナックバーを対象とし、小売およびオンラインチャネルにおける消費者向け価格レベルでの価値を測定する。スナックバーには、シリアル、フルーツ、ナッツなどの原材料から作られたバー状の製品が含まれ、手軽な軽食、エネルギー補給、またはプロテイン強化を目的として位置付けられている。
範囲の除外事項:包装されていない自家製バーおよび外食サービス専用の調理品でパッケージ済み小売製品として販売されていないものは除外する。
セグメンテーション概要
- 製品タイプ
- シリアルバー
- エネルギーバー
- その他のスナックバー
- カテゴリー別
- フリーフロム
- コンベンショナル
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開資料を用いて製品範囲と需要背景を整合させることから始まり、その後、南アフリカにおけるスナックバーの小売流通経路を把握した。一般的に参照する資料には、南アフリカ統計局の発表、南アフリカ税関当局の貿易統計、南アフリカ保健省の公表資料(ラベリングおよび栄養に関する情報)、南アフリカ規格局の更新情報、さらにスナック消費傾向を論じる査読済み栄養学ジャーナルなどが含まれる。
モデルの現実性を保つため、メーカーのウェブサイト、年次報告書、投資家向け説明資料、信頼できる報道も活用し、新製品発売、パックサイズ、チャネル拡大について理解を深めた。必要に応じて、企業財務やニューススクリーニングには有料データベースを利用し、関連する包装食品の国境を越えた流れを把握するために出荷レベルの輸出入データセットも使用した。これらの情報源は網羅的ではなく、データ収集、仮定の検証、疑問点の明確化のために他の公開資料も併用した。
一次インタビューおよび調査
一次調査は、南アフリカのスナックバー市場において何が売れているか、どこで売れているか、そして価格や販促が年間を通じて価値プールをどのように変動させるかを検証することに重点を置いた。主要な州のメーカー、流通業者、小売業者、カテゴリー専門家など複数の関係者と対話し、その意見を基にチャネル別分布、価格帯、プレミアムおよびより健康的な訴求の広がり速度に関するギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:14% |
| 中位層:58% | 機能・部門責任者:33% |
| 中小プレイヤー:14% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築され、南アフリカの国内消費および小売販売動向を再構築し、バーの種類とチャネルごとの現実的な価格帯を用いて価値換算する。結果の正確性を確保するため、サンプル抽出した店頭価格に妥当な販売速度範囲を乗じたボトムアップ推定などによって総額を検証し、その後、流通業者や小売業者とのチャネル別販売量分配に関する意見確認を行う。
主要なモデル入力には、パックサイズおよびバーの位置付け別の平均販売価格の変動、スーパーマーケット・ハイパーマーケットおよびコンビニエンスストア対オンライン小売の販売比率、購買繁忙期における販促の深さ、エネルギー系およびプロテイン系バーへの需要変化、栄養ラベリングに関する議論に関連した新製品発売や再処方の速度が含まれる。直接観測できない入力については、インタビュー中に合意された制約付き仮定によって補完し、その後、代替的な価格・数量範囲に対して再検証する。
予測に際しては、価格設定とチャネルミックスに関するシナリオ分析を適用し、さらにカテゴリー成長を家庭消費支出の指標や近代的取引の拡大指標に結び付ける簡易な多変量回帰モデルによって補強する。最終予測は、今後数年間の価格推移や流通拡大について回答者が予想する内容と比較検証される。
データ検証および更新サイクル
算出結果は、観測された店頭価格、販促カレンダー、算出された総額から示唆される一人当たり支出範囲などの独立した指標と照合される。数値に不整合が見られる場合は、単位換算、カテゴリーの包含範囲、チャネル別分配を再確認し、変更内容とその理由を確認するために特定の回答者に再度連絡を行う。
承認前には、算術処理、通貨処理、仮定が時系列全体で整合するよう、複数段階のアナリストレビューを実施する。レポートは年次で更新され、急激な通貨変動や大規模な流通再編など重要な出来事が発生した場合には中間更新も行われる。提供直前には、最新の見解をクライアントに提供できるよう、最終確認作業を実施する。
Mordor Intelligenceの南アフリカスナックバー市場規模と他社公表推定値との比較
南アフリカのスナックバー市場において、公表される市場規模が異なることは一般的である。これは、カテゴリーの定義が狭義または広義に設定される場合があること、また価格の扱いにも複数の妥当な方法が存在することによる。さらに、一部の調査が単年度の平均為替レートを用いる場合や、販促が集中する月と通常月を調整せずに混合している場合にも差異が生じる。
この市場では、パックサイズ、販促強度、原材料コスト圧力が急速に変化しうるため、更新に伴うギャップが頻繁に発生する。これにより、数量の動きが緩やかであっても、実現される平均販売価格が変化することがある。更新時に通貨タイミングおよび年内の平均販売価格の確認を再検証すると、価値ラインが変動する可能性があり、これがMordor Intelligenceの数値が、古い価格スナップショットや広範なスナック定義に基づく推定値と異なる場合がある実務的な理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 87.31 M (2025) | |
| グローバル・コンサルティング会社A | USD 300.00 M (2024) | この推定値は、より広範な定義と早い基準年を用いていると見られ、総額は異なる為替レートのタイミングや、平均販売価格への販促価格効果に対するより簡略な調整の影響を受けている可能性がある。 |
| 業界出版社B | USD 187.40 M (2026) | この数値は、より後の年度と異なる成長経路に基づいており、バー形態全体にわたる包含ルールの違いや、予測期間中の価格上昇の適用方法の違いを反映していると考えられる。 |
これら3つの数値の差異は、主に対象範囲の包含内容、販促やパックサイズが平均販売価格にどのように反映されるか、そしてどの通貨換算タイミングが適用されるかに起因する。市場規模算定の各段階をチャネル行動および再現可能な価格仮定に対して追跡可能な形で維持することで、最終数値は状況の変化に応じて説明・更新しやすくなる。


レポートで回答される主要な質問
南アフリカスナックバー市場の現在の価値はいくらですか?
市場は2026年にUSD 9,407万と評価されており、2031年までにUSD 1億3,658万に達すると予測されています。
最も成長が速い製品セグメントはどれですか?
エネルギーバーは2026年から2031年にかけて8.29%のCAGRで成長すると予測されており、全セグメントの中で最も速いペースです。
流通においてスーパーマーケットはどの程度支配的ですか?
スーパーマーケットとハイパーマーケットは2025年の売上の57.22%を占めていますが、オンラインチャネルは8.12%の予測CAGRでその差を縮めています。
フリーフロムスナックバーは浸透していますか?
はい、フリーフロム製品は8.55%のCAGRで拡大しており、健康意識の高まりとともにコンベンショナルバリアントを大幅に上回るペースで成長しています。
最終更新日:



