
ソフトドリンク包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
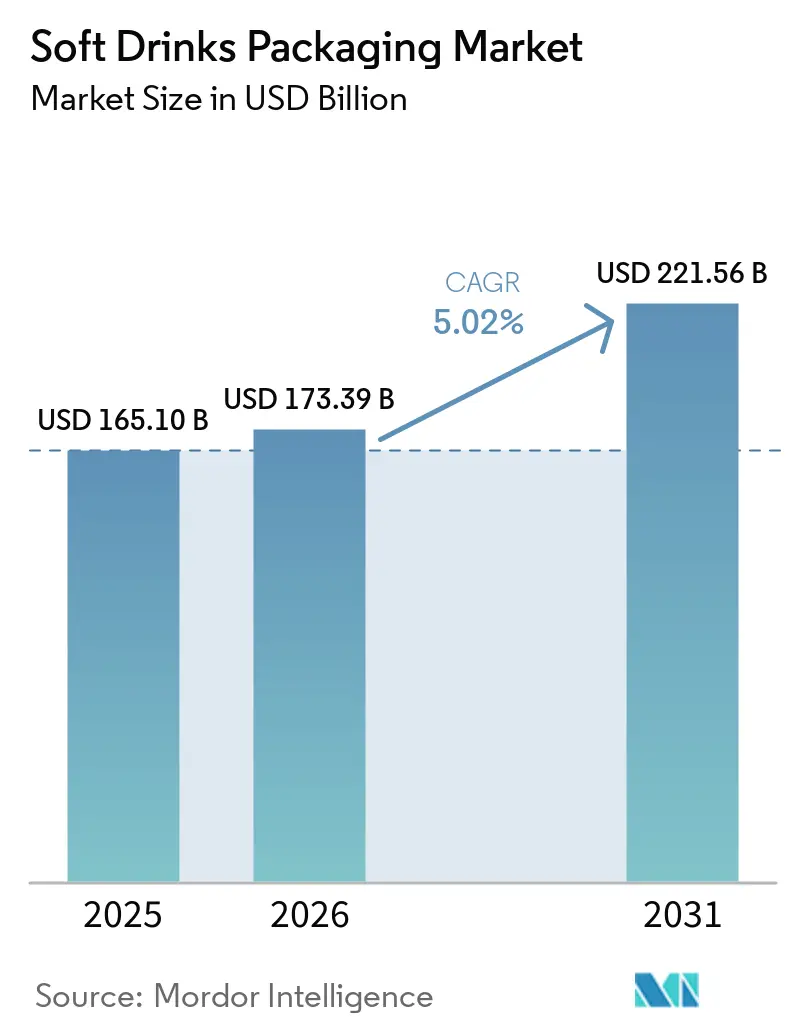
| 市場規模 (2026) | 173.39 十億米ドル |
| 市場規模 (2031) | 221.56 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
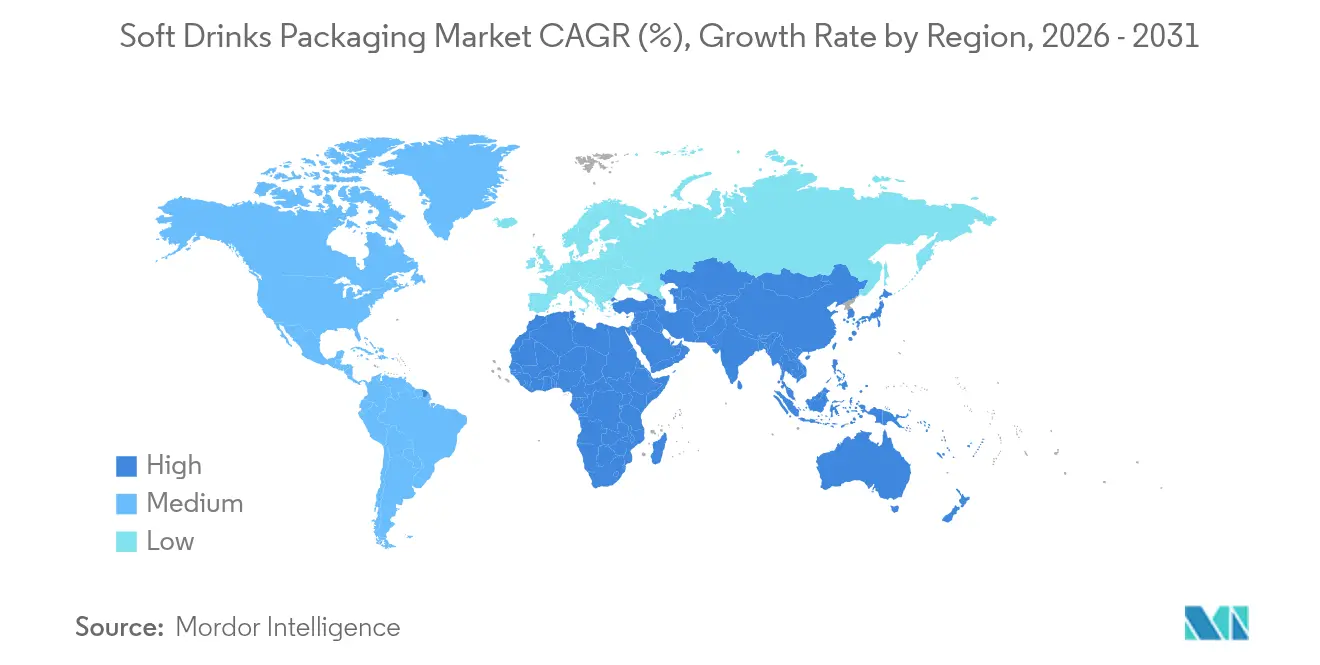
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
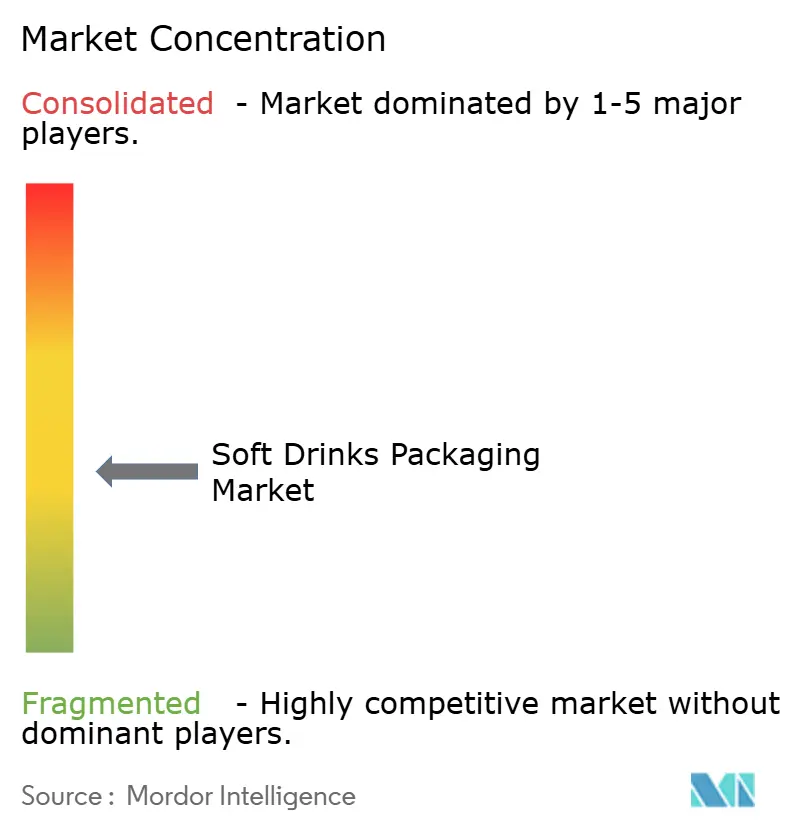
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソフトドリンク包装市場分析
2026年のソフトドリンク包装市場規模は1,733億9,000万米ドルと推定され、2025年の1,651億米ドルから成長し、2031年には2,215億6,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率(CAGR)5.02%で成長します。この成長は、リサイクル可能性に関する規制要件の高まり、プレミアム・コネクテッドパッケージへのブランド投資の加速、ケミカルリサイクル設備の急速な拡大を反映しています。2030年までにPETボトルへのリサイクル素材30%配合を義務付ける欧州連合の要件などの厳格な規制は、フォーマット全体の再設計を迫るとともに、rPET生産能力の拡大を促しています。[1]欧州委員会、「規制 - EU - 2025/40 - EN」、eur-lex.europa.eu ブランド各社はまた、カーボンフットプリントを削減する軽量ボトルやバイオベースポリマーへの転換を進めており、この動きはポーションコントロールされた視覚的に個性的なパッケージを好むZ世代の嗜好によってさらに加速しています。一方、84億米ドル規模のAmcor・Berry Global合併などのM&Aは、規模の経済とイノベーションパイプラインの確保を急ぐ業界の姿を浮き彫りにしています。地域別では、アジア太平洋の都市化する中間層が需要を支え、中東は政府が地域飲料生産を誘致する中で最も高い成長を記録しています。
主要レポートのポイント
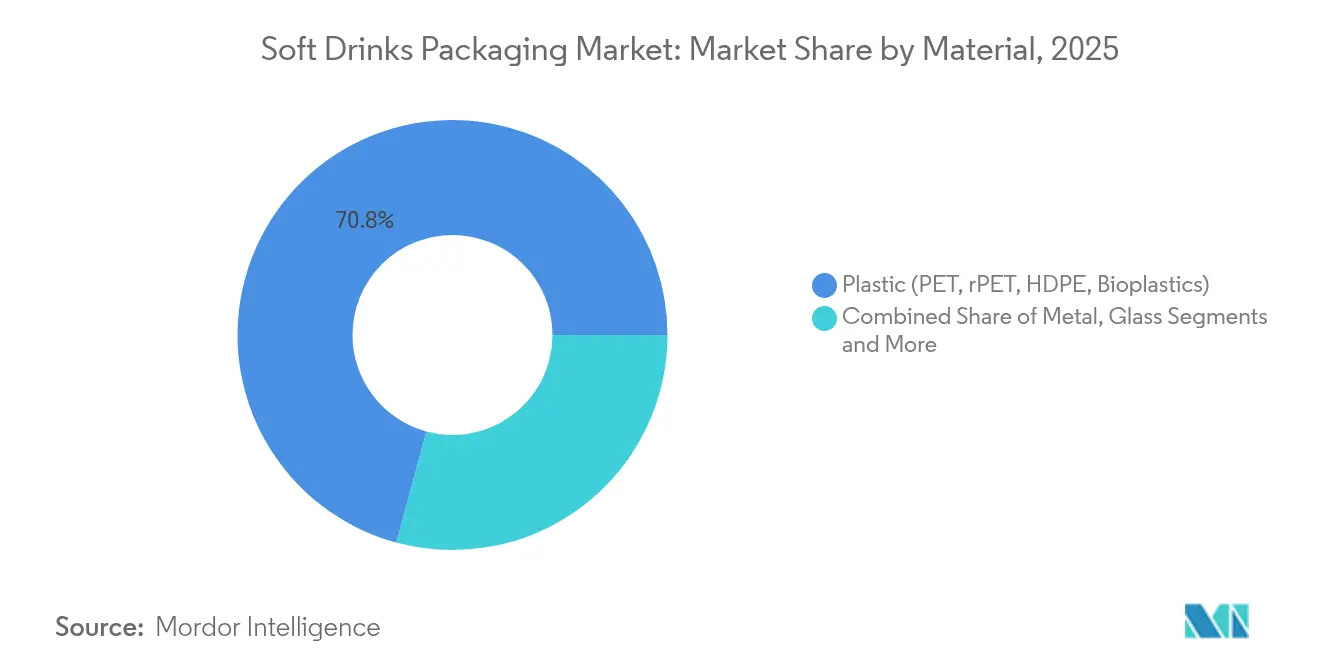
- 素材別では、PETおよびrPETボトルが2025年のソフトドリンク包装市場シェアの70.80%を占めてトップとなり、バイオプラスチックは2031年にかけて年平均成長率(CAGR)16.8%で拡大すると予測されています(Sulzer)。
- 製品タイプ別では、ボトルが2025年に58.45%の売上を占め、250ml未満のスリムアルミ缶は2031年にかけてCAGR 8.42%で伸長しています(Packaging World)。
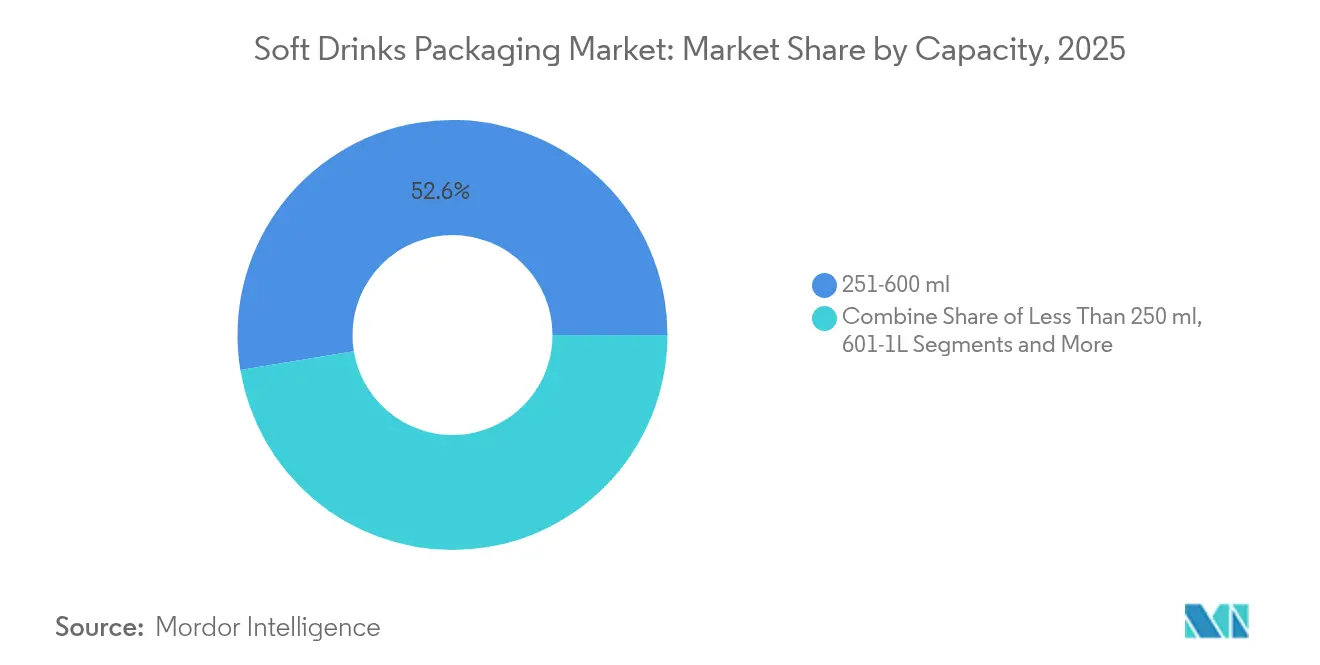
- 容量別では、251〜600mlの区分が2025年のソフトドリンク包装市場規模の52.60%を占め、250ml未満のミニフォーマットはCAGR 9.05%を記録しています(Packaging World)。
- 飲料カテゴリー別では、炭酸ソフトドリンクが2025年のソフトドリンク包装市場規模の45.90%のシェアを維持し、エナジードリンク・機能性飲料はCAGR 9.3%で成長しています。
- キャップタイプ別では、スクリューキャップ・スポーツキャップが2025年の売上の65.40%を占めましたが、スマート・コネクテッドキャップはCAGR 11.9%で上昇すると予測されています(Domino Printing Sciences)。
- 地域別では、アジア太平洋が2025年の売上の42.60%を占め、中東は2031年にかけて最高のCAGR 6.74%を記録すると予測されています(Starlinger)。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PETボトルの軽量化とrPET統合の急増 | +1.2% | 世界全体;アジア太平洋・欧州が先行 | 中期(2〜4年) |
| プレミアムパッケージを必要とする「機能性ソーダ」SKUの成長 | +0.8% | 北米・欧州;アジア太平洋へ拡大中 | 短期(2年以内) |
| Z世代消費者によるオンザゴー・スリム缶需要 | +0.6% | 世界の都市部;北米で最も強い | 短期(2年以内) |
| ボトルtoボトルのケミカルリサイクル能力の構築 | +0.9% | 欧州・北米;アジア太平洋でパイロット実施中 | 長期(4年以上) |
| AIを活用したデザインプラットフォームによるリードタイム短縮 | +0.4% | 世界全体、先進国市場に集中 | 中期(2〜4年) |
| カーボンネガティブなPEFおよびPHAパイロットの規模拡大 | +0.7% | 欧州が先行;北米が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PETボトルの軽量化とrPET統合の急増
規制目標とコスト圧力により、コンバーターは樹脂使用量の削減を迫られており、日本の一部のPETボトルは現在20g未満と、従来の重量の半分以下となっている。[2]上田友之、「日本におけるPETボトル樹脂ポマーの動向」、日本PETボトル協会、petbottle-rec.gr.jp 日本の90%対欧州の75%という高い回収率が、クローズドループ経済を支えており、一方でインドのGanesha Ecopetは2026年までに地域のボトル廃棄物の25%を取り込むべく、4万2,000トンのrPETへの規模拡大を進めている。軽量化により材料コストは15〜20%削減され、輸送時の排出量も低減されるが、賞味期限を通じて風味を保護するための優れた酸素およびCO₂バリア性能が求められる。
プレミアムパッケージを必要とする「機能性ソーダ」SKUの成長
世界の機能性飲料の売上は急速に拡大しており、健康上の特性を伝え、成分のストーリーテリングを可能にする包装への需要が高まっている。Z世代はカテゴリー成長の主要な牽引役であり、透明性を重視していることから、PepsiCoはパッケージ上に、大幅に高い包装コストを正当化するナラティブを組み込んでいる。金属缶は、光遮断性と優れたガスバリア性により、防腐剤なしで活性成分を保護し、棚での安定性をサポートし、プレミアムなポジショニングを伝えることができるとして、支持を集めている。
Z世代消費者によるオンザゴー・スリム缶需要
250ml未満のスリム缶は、SNS映えする美観とポーションコントロールへの志向に後押しされ、CAGR 8.9%で急速に伸長しています。[3]Packaging World、「Z世代のパッケージ革命」、packworld.com 表面処理、触感ラッカー、限定版グラフィックスはブランドエンゲージメントを高め、単価を15〜20%引き上げることを可能にしています。Ball Corporationの9オンスアルミカップも同様の需要を取り込み、使い捨てプラスチックを排除するリサイクル可能な選択肢を提供しています。
ボトルtoボトルのケミカルリサイクル能力の構築
機械的リサイクルの品質低下が、食品グレード樹脂の無限ループを可能にするJEPLANのRewind PETプロセスなどの解重合ルートへの投資を促しています。ExxonMobilは2027年までに年間10億ポンドの先進リサイクル生産能力に達するべく、ベイタウン工場に2億米ドルを投じています。[4]Exxon Mobil Corporation、「ExxonMobilが先進リサイクル能力を拡大」、investor.exxonmobil.com 規模拡大により差し迫ったrPET不足が解消され、コンバーターは今世紀末までに飲料ボトルへのリサイクル素材30%配合を義務付けるEU規制に対応できるようになります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 拡大生産者責任(EPR)手数料によるマージン圧迫 | -0.8% | 北米・欧州;拡大中 | 短期(2年以内) |
| アルミニウムプレミアムの変動とサプライボトルネック | -0.6% | 世界全体;北米・欧州で大きな影響 | 短期(2年以内) |
| バリアコーティング紙板を混乱させるPFAS段階的廃止 | -0.4% | 北米・欧州;オーストラリアが次 | 中期(2〜4年) |
| 使い捨て二次プラスチックに対する小売業者の禁止 | -0.3% | 欧州が先行;北米は選択的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
拡大生産者責任(EPR)手数料によるマージン圧迫
米国の5州は、2031年までに路肩リサイクルコストの90%を生産者に転嫁するEPR法を制定しています。設計リサイクル可能性に連動したエコモジュール型課金は、包装費用を2〜3%押し上げ、企業が軽量・単一素材フォーマットへの転換を進める中で飲料マージンを圧迫します。複数の州のPRO(生産者責任組織)への対応は管理負担を増大させ、不遵守によるペナルティリスクも生じます。
アルミニウムプレミアムの変動とサプライボトルネック
地政学的リスクとエネルギーコストの急騰が重なり、2024年の四半期プレミアムは15〜25%変動しました。Novelisの新規資本調達の模索は、2030年までに1,050万トンに達すると見込まれる缶シート需要を満たすべく圧延能力を拡大するための数十億ドル規模の必要性を浮き彫りにしています。中小ブランドは長期契約を締結する交渉力に乏しく、在庫バッファーが増大してキャッシュフローを圧迫します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
バイオプラスチックが従来フォーマットを上回る成長PETおよびrPETボトルは2025年に70.80%の売上でトップを占め、コスト・透明性・ライン互換性における数十年にわたる優位性を反映しています。PETのソフトドリンク包装市場規模は2025年に1,169億米ドルに相当し、食品グレードrPETの供給改善に伴い安定した中一桁台の拡大が見込まれます。AvantiumのPEFとDanimerのPHAパイプラインは、バイオプラスチックのCAGR 16.8%を支えており、現在はニッチですが、優れたバリア性能と低いゆりかごから墓場までのフットプリントによりプレミアムカテゴリーを切り開く可能性を秘めています。
ブランドの目標転換、ネットゼロ誓約、リサイクル素材配合割合の義務化が、インドが2025年までに30%のPCR(消費後リサイクル素材)を義務付けるなど価格感応度の高い市場においてもrPETの普及を加速させています。アルミニウム缶は無限リサイクル可能性と欧州での76.1%のリサイクル率の恩恵を受けていますが、プレミアムの変動がコンバーターのマージンを圧迫しています。ガラスはクラフト系ラインでの高級感を維持していますが物流上のデメリットがあり、紙板のイノベーターは差し迫った規制発効前にPFASコーティングの代替を急いでいます。


製品タイプ別:
ボトルが地位を維持、スリム缶が急増ボトルは、確立されたブロー成形設備、幅広いSKUサイズ、ラップラベルの表示面積の広さにより、2025年の売上の58.45%を占めました。ボトルのソフトドリンク包装市場規模は、低重量プリフォームを可能にするバリアイノベーションに支えられ、2031年までに1,246億米ドルを超えると予測されています。しかし、スリムアルミ缶はZ世代が携帯性とインスタ映えするシルエットを容量より重視することから、CAGR 8.42%で急増しています。
小売業者はこのフォーマットの棚効率を歓迎し、ブランドは同一充填量で最大20%の価格上乗せを実現しています。Tetra Pakが植物由来のHDPEキャップに移行する中、カートンは冷蔵ジュース売り場でシェアを拡大しています。サシェは超低コストの参入手段として新興市場で依然として重要であり、エコ税が迫る中でも存在感を維持しています。
容量別:
シングルサーブフォーマットがプレミアムを定義シングルサーブの251〜600ml SKUは2025年の消費量の52.60%を占め、オンザゴーでの清涼飲料のグローバルスタンダードとしての地位を確立しました。このバンド内では、ブランドがシュリンクスリーブグラフィックスとQRエンゲージメントを活用して混雑した冷蔵ケースで差別化を図っています。200mlガラスや222mlスリーク缶など250ml未満のミニフォーマットはCAGR 9.05%を記録しており、糖分を意識した節制とプレミアムな嗜好という二つのトレンドを裏付けています。
1L超のファミリーパックは価格感応度の高い家庭やフードサービスチェーンに偏っており、コカ・コーラのドイツでの拡大はこのコアボリューム層を守るための高出力ブロー成形機の追加を伴っています。601ml〜1Lの中容量グループは、車内消費が依然として多い地域でバリューと携帯性の妥協点を提供しています。
キャップタイプ別:
スマートキャップがエンゲージメントを創出スクリューキャップ・スポーツキャップは2025年に65.40%の売上を占め、コスト効率とキャッピングラインとの汎用互換性が評価されています。スマート・コネクテッドキャップのソフトドリンク包装市場シェアは小さいながらも、ブランド表示スペースをキャップに振り向ける韓国の2026年ラベル禁止令を背景に急速に拡大しています。NFCおよびQR対応キャップは直接消費者向けチャネルを開き、真正性の確認やゲーミフィケーションプロモーションを可能にしています。
EUのキャップ接続義務化は、高速充填に耐えながらリサイクル時に容易に分離できるテザードヒンジを設計するコンバーターによる金型アップグレードの波を引き起こしています。クラウン・プルタブは段階的に進化し、エナジードリンクのプレミアム感を強化する触感要素を加えています。
ソフトドリンクカテゴリー別:
エナジードリンクが差別化を促進炭酸ソフトドリンクは2025年に45.90%という圧倒的な売上シェアを維持し、糖分削減リフォーミュレーションとフレーバーラインの拡張に支えられています。しかし、より速い動きを見せているのはエナジードリンク・機能性飲料であり、CAGR 9.3%を記録しています。カフェインや栄養機能成分の配合は優れた酸素バリア性能を必要とし、アルミニウムと多層PETが容器の主流となっています。
すぐに飲めるティーやコーヒーも、圧力サイクルに耐えられる缶を必要とする窒素注入によりこのアップマーケットシフトを反映しており、フレーバーウォーターは純粋さを示すためにミニマリストな透明ボトルを活用しています。ジュースは、標準的なPETよりも長く香気成分を保持するPEFライニングカートンと天然成分表示ラベルを組み合わせることで砂糖税の地雷原を切り抜けています。
地域分析
アジア太平洋地域の清涼飲料パッケージング市場
アジア太平洋地域の42.60%の収益シェアは、急増する中産階級の購買力、高密度な都市型小売、そして低コストのrPETループを促進する堅固な消費後PET回収システムに起因しています。日本の90%のPET回収率は国内コンバーターに原料を供給し、中国は意欲的なリサイクル含有量目標を達成するためにケミカルリサイクルハブへの補助金を投じています。インドのEPRロードマップはボトルグレードrPETへの需要を高め、同地域を循環型経済のスケールアップにおける先行指標として位置づけています。
中東の清涼飲料パッケージング市場
中東は、サウジアラビアとUAEが食料安全保障アジェンダの推進に向けて国内缶シート圧延ラインおよび飲料プラントを急速に整備しているこから、2031年までに最高水準の6.74%のCAGRを記録しています。若年層の人口動態はスリムな缶に包装されたエナジードリンクへと傾き、世界的なアルミニウム価格の変動にもかかわらず金属需要を下支えしています。持続可能な産業クラスターに対する政府のインセンティブは、湾岸協力会議(GCC)の充填ラインにおけるrPETプリフォームの採用をさらに促進しています。
南北アメリカ、ヨーロッパおよびアフリカの清涼飲料パッケージング市場
北米はEPRに起因するコスト上昇圧力とアルミニウムシートの逼迫に直面しているものの、新SKUの開発期間を短縮するAI駆動型デザインソフトウェアの商業試験においてファーストムーバーとしての恩恵を受けています。ヨーロッパは引き続き規制面でのペースを設定しており、PPWRのリサイクル適合義務がモノマテリアルフレキシブルフィルムおよび高度な解重合技術への投資を促進しています。南米はブラジルのALPLA社による新たなHDPEリサイクルプラントと都市部ミレニアル世代の機能性飲料消費の増加を通じて安定した成長を確保しています。アフリカはまだ明期にあるものの、都市化の進展と冷鎖物流の拡大を背景に二桁台の数量成長を示しており、一方で不十分な回収インフラがrPETの普及を抑制しています。

規制環境
欧州は、2025年2月11日に発効し2026年8月12日から適用が開始される包装・包装廃棄物規則(EU規則2025/40)により、清涼飲料の一次包装に関するコンプライアンスの基準を引き続き設定している。PPWRはリサイクル性と設計要件を強化し、プラスチック包装のリサイクル含有量管理を高度化させ、飲料ボトルのサプライチェーンに対し、リサイクル含有量の証明、収集・分別に適した包装の再設計、そして2029年を目標とする統一デポジット返却制度への準備を求めている。
実施の詳細は、二次措置とガイダンスを通じて明確化が進んでいる。2026年3月、欧州委員会はEU規則2025/40の統一的な適用を支援するためのガイダンス文書案を採択し、2026年6月30日には、使い捨て飲料ボトルにおけるリサイクルプラスチック含有量の算定・検証規則を定めた欧州委員会実施決定(EU)2026/1425を採択した。欧州以外では、米国は広範なサステナビリティ義務ではなく、FDAの食品接触通知(Food Contact Notification)プロセスを通じた食品接触材料の安全性コンプライアンスに引き続き重点を置いている。一方、英国は「飲料容器デポジット制度(イングランドおよび北アイルランド)規則2025」を法制化し、施行日を2027年10月1日と定めている。
競合環境
業界の統合が加速し、より集中しながらも依然として競争的な環境が形成されています。Amcor・Berry Global合併は、共有ポリマーサイエンスとグローバルな変換設備を活用して年間6億5,000万米ドルのシナジーを引き出す240億米ドルの売上規模の巨人を生み出しています。Ball Corporationは、AlucanおよびFlorida Can Manufacturing買収によりアルミニウム分野での優位性を強化し、2023年の出荷量を1,070億個に押し上げながら、2030年までにリサイクル素材85%配合を目標とするネットゼロロードマップを推進しています。
イノベーション志向のディスラプターは画期的な化学技術を収益化しており、AvantiumのPEFプラットフォームは欧州8カ国で飲料パイロットを獲得し、JEPLANはRewind PET技術を世界にライセンス供与しています。Tetra PakやCrownなどの中堅専門企業はスマートパック機能を磨き、出所追跡のためのキャップ上QRコードを統合しています。競争の激しさは今や三つのベクターに依存しています:食品グレードPCR原料へのアクセス、高バリアバイオポリマーの習熟、デジタルエンゲージメントツールキットです。
中小の地域コンバーターは、クラフトソーダやブティックエナジーブレンド向けのニッチパック(レトルトパウチ、無菌カートン、エンボスガラスなど)に特化することで、拡大するコンプライアンスコストと変動する金属原料価格を乗り越えています。ケミカルリサイクルとカーボンネガティブポリマーにおける先行者の知的財産ポートフォリオは後発参入者への資本障壁を高め、樹脂調達と物流における規模の優位性が既存企業を強化しています。
ソフトドリンク包装業界のリーダー企業
Amcor PLC
Toyo Seikan Group Holdings Ltd
Graham Packaging Company
Ball Corporation
Owens-Illinois Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソフトドリンク包装市場
- Amcor PLC
- Ball Corporation
- Tetra Pak International SA
- Crown Holdings Inc.
- Toyo Seikan Group Holdings Ltd
- Owens-Illinois Inc.
- Graham Packaging Company
- Ardagh Group SA
- CAN-PACK SA
- Refresco Group NV
- CKS Packaging Inc.
- Pacific Can China Holdings
- Berry Global Group Inc.
- Silgan Holdings Inc.
- Huhtamaki Oyj
- Mondi plc
- WestRock Company
- Plastipak Holdings Inc.
- UFlex Ltd.
- Nihon Yamamura Glass Co. Ltd
- Vetropack Holding AG
- Visy Industries

市場機会と将来展望
欧州でのPPWR実施は、コンプライアンスサービスおよび包装再設計における短期的な空白領域を生み出しており、特に欧州委員会実施決定(EU)2026/1425(2026年6月30日採択)を受けた飲料ボトルのリサイクル含有量の算定・検証に関する分野で顕著である。トレーサビリティ、文書化、リサイクル対応設計仕様を運用化できる包装サプライヤーは、複数国での報告管理を行うブランドオーナーに対して優位性を持ち、CENのEN 18120-4:2026(2026年4月発行)などの規格は、分別・リサイクルに適合したPETボトルの設計特性についてより明確な参照点を提供している。
生産能力の増強や拠点の移動も、コンバーターがどの基材と地域に賭けているかを示している。2026年4月、Crown Holdingsは北インドに2ライン体制の飲料缶工場を設立する計画を発表した(操業開始目標は2027年下半期)。これは高成長の清涼飲料市場における缶供給への需要の高まりを示すもので、現地での缶蓋、コーティング、リサイクルアルミニウム供給に関する提携の余地を開くものである。北米では、Coca-Cola Consolidatedがインディアナポリスに3,500万米ドルを投資し、ガラス充填生産ラインを新設すると発表した(建設は2026年後半に予定)。これは、ブランド戦略に合致するプレミアムおよびリターナブル・特殊ガラス容器の需要を支えるものである。DrinkPAKは、2027年初頭の開業を目指し、南フィラデルフィアに140万平方フィートの飲料製造施設(DP3)の建設を開始した。これは、集中型プラットフォームからボトル、缶、キャップの包装需要を牽引する多形態・高速コ・マニュファクチャリングの拡大を示している。
Recent Industry Developments in ソフトドリンク包装市場
- 2026年7月:Amcorは、ベルギーのミネラルウォーターブランドGinstberg向けに28mmの2ピース式不正開封防止キャップを供給すると発表した。この動きは、安全性とコンプライアンス機能が包装価値の中でより高い比率を占めるようになっている飲料用キャップ分野におけるAmcorの地位を強化するものであり、店頭でのブランド差別化も支える。
- 2025年12月:Ball Corporationは、Benepacksの欧州飲料缶製造事業の80%株式を約1億8,400万ユーロで取得する最終契約を締結した。この取引により、Ballの欧州における缶事業の拠点網が拡大し、基材の選択が無限にリサイクル可能な金属包装へと移行する中で、飲料顧客向けの地域的な供給安定性が強化される。
- 2025年2月:Ball Corporationは、フロリダ州ウィンターヘイブンにあるFlorida Can Manufacturingの買収を完了した。この生産能力の追加は、Ballの北米・中米における飲料缶ネットワークを強化し、リードタイムの短縮とより強靭な缶供給を求める清涼飲料充填業者との近接性を改善するものである。


ソフトドリンク包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、日常の小売および外食サービスで使用される主要素材およびパック形態全体において、包装レベルで計上された、ソフトドリンクの収容と保護に使用される包装の価値を追跡するものである。
対象範囲の除外事項:アルコール飲料および乳製品飲料向けの包装、ならびに輸送のみに使用される外装段ボール輸送用パックは除外される。
セグメンテーション概要
- 素材別
- プラスチック(PET、rPET、HDPE、バイオプラスチック)
- 金属(アルミニウム、スチール)
- ガラス
- 紙・紙板
- フレキシブルフィルムおよびコンポスタブルフィルム
- 製品タイプ別
- ボトル
- 缶
- カートンおよび無菌ブリック
- パウチおよびサシェ
- バッグインボックス・ディスペンスパック
- 容量別
- 250ml未満
- 251〜600ml
- 601ml〜1L
- 1L超ファミリーパック
- キャップタイプ別
- スクリューキャップ・スポーツキャップ
- クラウンキャップ・プルタブ
- スナップオン・プレスフィット
- スマート・コネクテッドキャップ
- ソフトドリンクカテゴリー別
- 炭酸ソフトドリンク
- ジュース・ネクター
- エナジードリンク・機能性飲料
- すぐに飲めるティー・コーヒー
- フレーバーウォーター・スパークリングウォーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、価格設定を適用する前に、需要プールとその背後にある包装ミックスをマッピングすることから始まる。包装強度の説明に役立つ生産、貿易、消費の指標については、国連コムトレード貿易統計、USITC DataWeb、ユーロスタット、各国統計局などの公開情報源を活用している。
素材およびリサイクルに関する前提条件を裏付けるため、米国EPA、欧州委員会、包装・リサイクルに関する業界団体の情報源、ならびに軽量化およびリサイクル含有量に関する査読済み論文を参照している。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道は、設備増強や価格に関するコメントのクロスチェックに使用しており、情報の空白を埋めるのに役立つ場合には、企業財務、特許、出荷レベルの貿易データに関する有料サブスクリプションも活用している。これらの情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、主要地域の包装メーカー、コンバーター、リサイクル業者、ソフトドリンクブランドおよびボトラーの関係者へのインタビューと構造化サーベイを通じて、デスクモデルを検証するために使用される。また、フォーマットの変化、リサイクル素材の入手可能性、価格の見直しを追跡する流通業者や包装専門家も対象としており、前提条件の確認と情報ギャップの解消に役立てている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:13% | アジア太平洋:44% |
| 中位層:40% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:21% | マネージャー:49% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、ソフトドリンクの量をパック形態シェアおよび典型的なパックと液体の関係を用いて包装需要に変換し、地域および素材を考慮した平均値で価格設定するトップダウン型の需要再構築を用いて構築される。需要プールを構築した後、包装カテゴリー別のサンプリングされたサプライヤー収益、典型的な価格帯に関するチャネルチェック、平均販売単価と数量のクロスチェックなど、選択的なボトムアップ近似値を用いて合計値を裏付け、シグナルが一致しない場合は調整を行う。
モデルで使用される主要インプットには、ソフトドリンクの消費量、ボトル・缶・カートン・パウチへの飲料の分配、PETおよび紙ベースのパックにおけるリサイクル含有量要件、パックあたりのグラム数を削減する軽量化トレンド、包装の平均販売単価に影響する樹脂およびアルミニウムの価格動向が含まれる。予測については、2〜3つの需要および価格シナリオ分析を用い、選択されたケースを、フォーマットの変化、リサイクル素材の入手可能性、規制目標のタイミングに関して一次回答者が期待する内容に合わせて調整する。小規模地域やニッチなフォーマットについてボトムアップチェックが不完全な場合、ギャップは既知の貿易・生産シグナルに再較正された代理一人当たり消費量および包装強度比率を用いて対処する。
データ検証と更新サイクル
三角測量は、モデルのアウトプットを素材需要の方向性、貿易フロー、公表された設備動向などの独立したシグナルと比較し、地域別に示唆される包装強度が妥当かどうかを確認することで適用される。外れ値は第2アナリストによるパスでレビューされ、突然の樹脂価格変動やPETから缶への急速なシフトなど、明確なインプットによって乖離が生じている場合は前提条件が再検討される。
レポートは年次で更新され、新たなリサイクル含有量規制、大規模な設備増強、持続的な価格ショックなど、重要なイベントが発生した場合には中間更新が行われる。納品前には最終更新パスを実施し、数値が最新の入手可能情報および新たな検証フィードバックを反映するようにしている。
Mordor Intelligenceのソフトドリンク包装市場規模算定と他の公表推計値との比較
ソフトドリンク包装の公表数値は、計上される包装層、対象飲料セット、価格設定ロジックが調査によって異なるため、しばしば差異が生じる。一方の推計が古い素材価格を使用していたり、地域のパックミックスを反映せずに単一のグローバル平均販売単価を適用している場合にも差異が現れる。
外装段ボール輸送用パックはMordor Intelligenceの対象範囲外であり、二次輸送ケースを一次飲料容器とともに計上している場合、一部の公表合計値が大きく見える可能性がある。もう一つの一般的なギャップは、ソフトドリンクとして扱われるものの定義(例えば、乳製品飲料が含まれるかどうか)と、リサイクル含有量目標および軽量化が将来の平均販売単価およびパックあたりのグラム数にどのように反映されるかに起因する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 173.39 ビリオン 米ドル(2026年) | |
| 業界出版社A | 146.97 ビリオン 米ドル(2025年) | 異なる基準年とより緩やかな成長軌道を使用しており、その対象範囲の提示は広範な素材・フォーマット区分に依拠しており、包装層を明確に分離したり、パックミックスの変化を地域の需要シグナルに合わせて調整したりしていない。 |
| 業界出版社B | 142.60 ビリオン 米ドル(2025年) | より小さい2025年の値を報告しているが、これは価格設定が高いレベルで平均化されている場合や、PETから缶へのフォーマット移行が地域固有のパックシェアおよび素材コストのタイミングを通じて完全に反映されていない場合に生じ得る。 |
表全体にわたる差異は、主に対象範囲の整合性、基準年の選択、パックミックスおよび素材価格の計算への反映方法によって説明される。需要を飲料量に結びつけ、その結果をサプライヤーおよび貿易シグナルと照合することで、最終推計値はインプットに対して追跡可能な状態を維持し、条件が変化した際に再確認・更新することができる。


レポートで回答される主要な質問
世界のソフトドリンク包装市場の現在の規模はどのくらいですか?
この市場は2026年に1,733億9,000万米ドルを生み出し、引き続き拡大しています。
ソフトドリンク包装市場の2031年までの成長率予測はどのくらいですか?
業界売上はCAGR 5.02%で成長し、2031年までに2,215億6,000万米ドルに達すると予測されています。
ソフトドリンク用途で最大のシェアを持つ包装素材はどれですか?
プラスチックボトルがリサイクル可能性と確立された充填ラインに支えられ、世界売上の70.80%でトップを占めています。
ソフトドリンク包装で最も高い成長が見込まれる地域はどこですか?
中東は若い人口動態と地域製造インセンティブに牽引され、2031年にかけてCAGR 6.74%で成長すると予測されています。
スリムアルミ缶がソフトドリンク包装で人気を集めているのはなぜですか?
ポーションコントロールされた視覚的に個性的なパッケージを求めるZ世代の需要が、250ml未満のスリム缶をCAGR 8.42%に押し上げています。
最終更新日:



