
スマートウォーターメーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
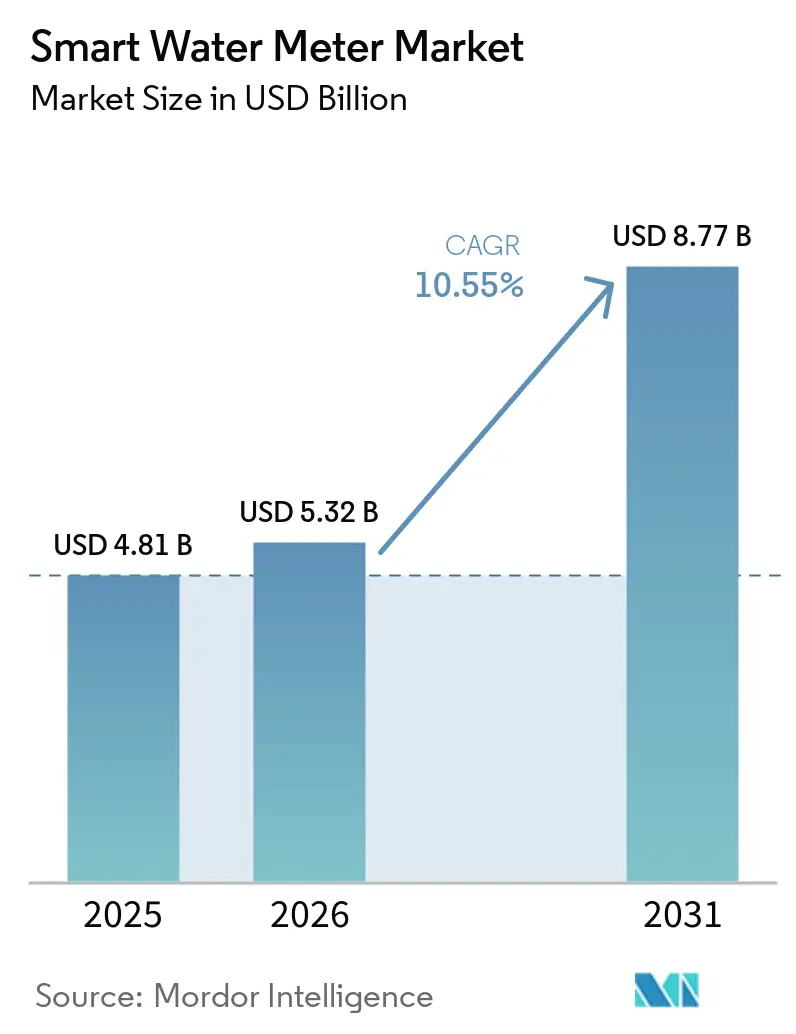
| 市場規模 (2026) | 5.32 十億米ドル |
| 市場規模 (2031) | 8.77 十億米ドル |
| 成長率 (2026 - 2031) | 10.55 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるスマートウォーターメーター市場分析
スマートウォーターメーター市場規模は2025年に65億6,600万米ドルと評価され、2026年の72億5,200万米ドルから2031年には119億6,700万米ドルに達すると予測されており、予測期間(2026年〜2031年)における年平均成長率は10.55%です。公益事業者は機械式メーターからリアルタイム監視、自動請求、データ主導型漏水検知を可能にする接続デバイスへの移行を続けています。省水に関する規制上の義務付け、老朽化した配水インフラの更新に対する高まる圧力、モノのインターネット(IoT)プラットフォームの拡大が相まって、公益事業者クラス全体での普及を加速させています。ベンダー間の競争は、良好な総保有コストを維持しながらアナリティクスと双方向通信を統合することに集中しています。ペイ・アズ・ユー・セーブ方式などの資金調達オプションの拡大や、検証済みの水損失削減に報酬を与えるパフォーマンスベースの規制が、先進国・新興国双方における需要パイプラインをさらに強化しています。
レポートの主要ポイント
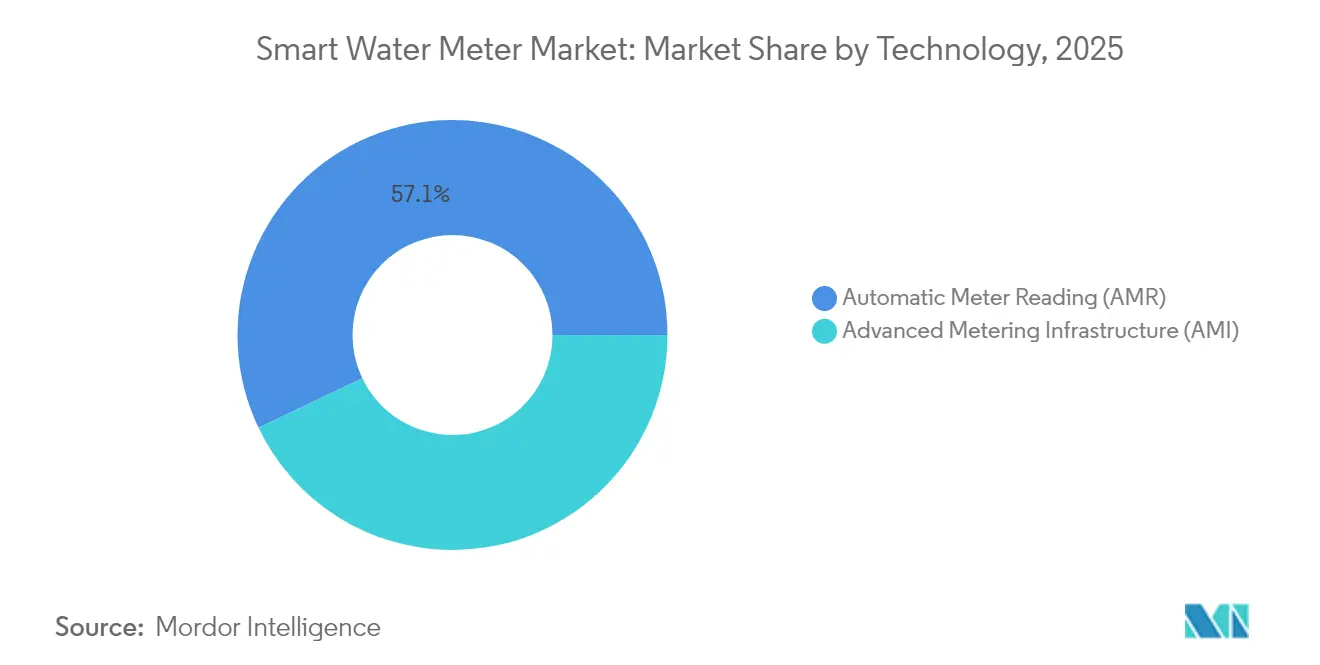
- 技術別では、自動メーター検針(AMR)が2025年のスマートウォーターメーター市場シェアの57.10%を占め、先進計量インフラ(AMI)は2031年までに年平均成長率11.55%で拡大すると予測されています。
- 用途別では、住宅用の展開が2025年のスマートウォーターメーター市場規模の58.00%を占め、商業用の展開は2031年まで年平均成長率11.85%で進展しています。
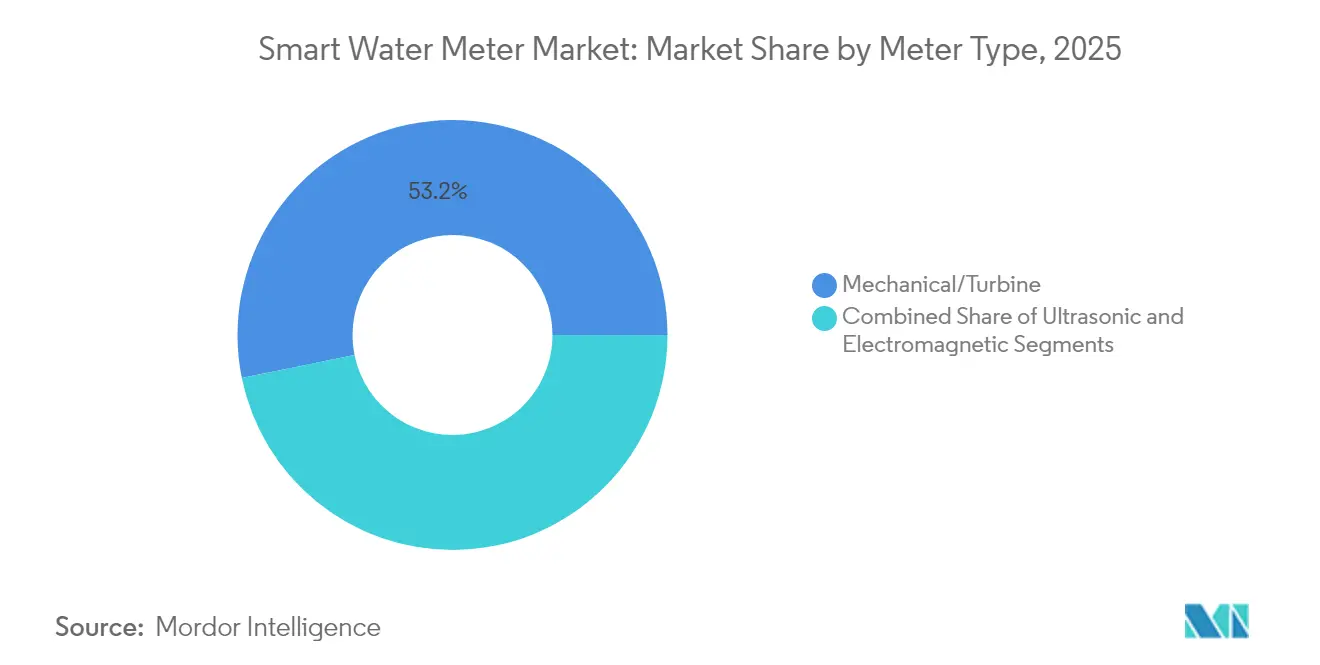
- メータータイプ別では、機械式およびタービン式ユニットが2025年のスマートウォーターメーター市場シェアの53.20%を占めていましたが、超音波式メーターは同期間中に年平均成長率11.95%で成長しています。
- 通信技術別では、独自仕様の無線周波数(RF)システムが2025年のスマートウォーターメーター市場において48.50%の収益シェアでトップとなり、セルラー方式のプロトコルが2031年までに年平均成長率12.15%という最高の予測成長率を記録しています。
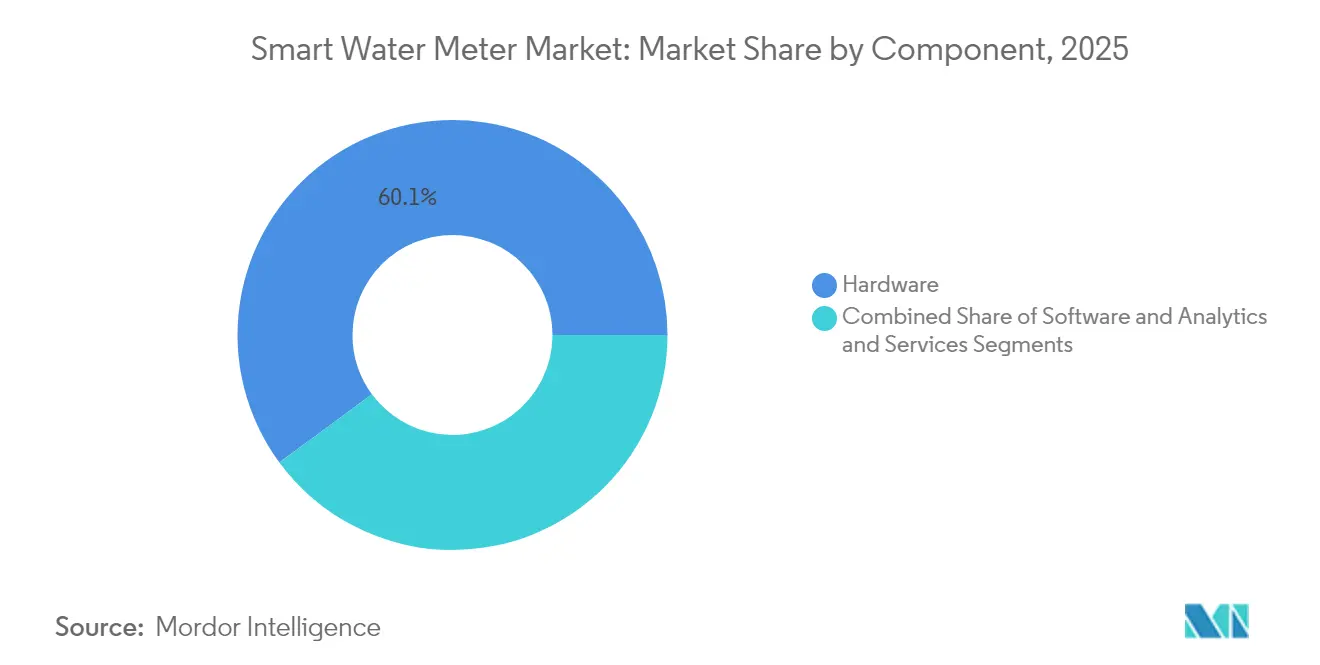
- コンポーネント別では、ハードウェアが2025年のスマートウォーターメーター市場規模の60.10%を占め、ソフトウェアおよびアナリティクスセグメントは2031年まで年平均成長率11.60%を記録しています。
- 展開別では、改修プログラムが2025年のスマートウォーターメーター市場の63.40%のシェアを占め、新規設置は2031年まで年平均成長率11.35%で増加する見込みです。
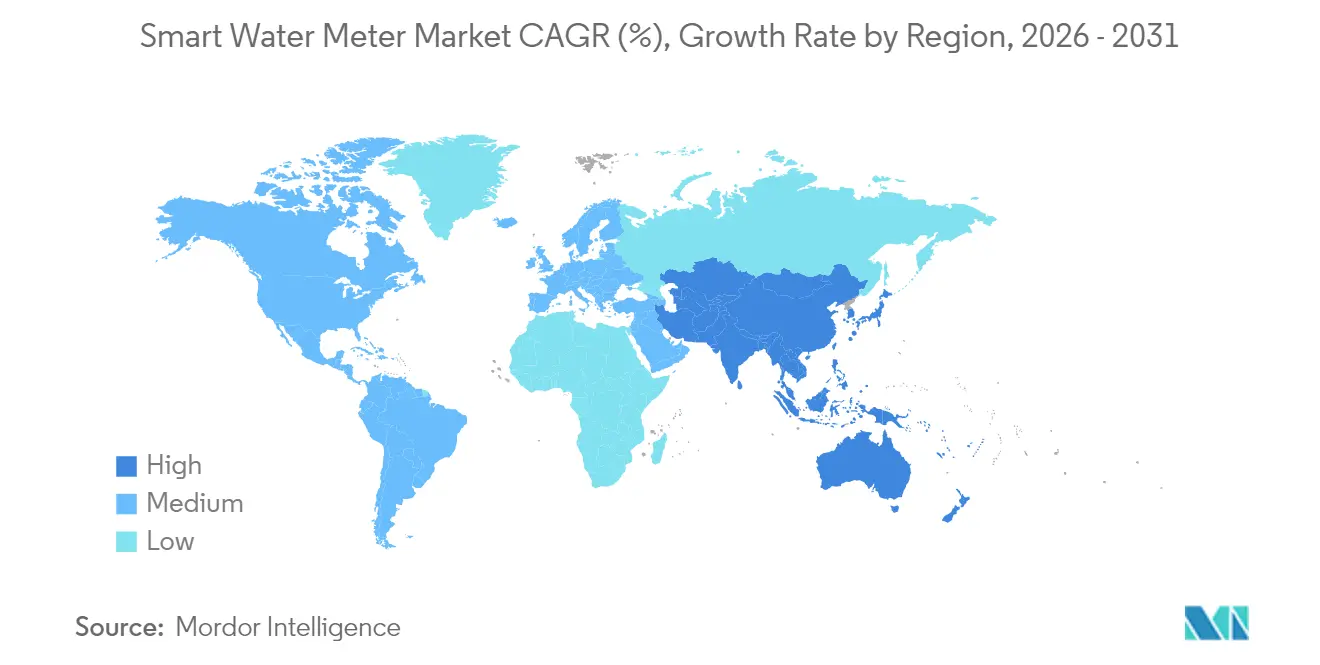
- 地域別では、欧州が2025年のスマートウォーターメーター市場において36.10%の収益シェアを占め、アジア太平洋地域が年平均成長率12.05%で最も急速に成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府の支援的規制 | +2.8% | 欧州および北米で最も強い影響力を持つグローバル | 中期(2〜4年) |
| 水使用効率の改善ニーズ | +2.4% | 中東・北アフリカ(MENA)やオーストラリアなど水資源逼迫地域で特に深刻な影響を持つグローバル | 長期(4年以上) |
| 無収水(NRW)損失の削減 | +2.1% | アジア太平洋地域およびラテンアメリカの途上市場で最も高い影響を持つグローバル | 中期(2〜4年) |
| スマートシティおよびIoTプラットフォームの統合 | +1.9% | アジア太平洋地域のコア市場、欧州および北米へのスピルオーバー | 長期(4年以上) |
| ペイ・アズ・ユー・セーブ型資金調達モデル | +1.2% | 北米および欧州、新興市場への拡大 | 短期(2年以内) |
| 干ばつによる省水義務付け | +1.6% | カリフォルニア州、オーストラリア、南アフリカ、地中海沿岸欧州に焦点を当てた地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府の支援的規制
義務付け展開スケジュールおよび水使用効率基準が、コンプライアンスおよび報告ニーズを満たす先進的計量ソリューションへの移行を公益事業者に促しています。EU飲料水指令はエンドツーエンドの監視を要求しており、ドイツとフランスはすべての新築および大規模改修工事にスマートメーターを義務付けています。[1] カリフォルニア州の恒久的な水使用規則は、執行のための詳細なデータを要求しており、AMIの展開を資金調達適格性の前提条件としています。[2] 公益事業者は水損失削減と顧客エンゲージメント改善を文書化することでコスト回収メカニズムを得られ、投資リスクを低減して全域展開を支援します。ベンダーは単位コストを削減する大量注文の恩恵を受け、政策立案者は省水の進捗を追跡するための透明なパフォーマンス指標を確保します。市区町村、地域、国家レベルを問わず、規制はスマートウォーターメーター市場の普及に必要な長期的確実性を支えています。
水使用効率の改善ニーズ
水資源が乏しい地域の公益事業者は、高消費パターンを特定し、行動変容を支援する時間単位データで顧客を支援するために、接続型メーターを導入しています。継続的なテレメトリーを使用する工業施設は、漏水の特定とプロセスの最適化後に20〜30%の消費削減を報告しています。[3] 土壌水分センシングと気象ベースのスケジューリングを組み合わせた農業パイロットは最大28%の節約を記録しており、分野横断的な有用性を実証しています。効率化による利益は、水の生産と揚水が大きな運営費を構成するため、エネルギー節約にもつながります。アナリティクスアプリケーションは需要を予測し、公益事業者がピークを平滑化してキャパシティ拡張を先送りできるようにします。公益事業者が省水を収益デカップリングに結び付けることで、効率化の利益は安定した財務パフォーマンスに転換され、スマートウォーターメーター市場を前進させます。
無収水損失の削減
スマートメーターは、流入量と請求量のバランスを取る配水ネットワークモデルにデータを供給し、隠れた漏水、盗水、メーター改ざんを露出させます。130万のエンドポイントをカバーするヨークシャー・ウォーターのLoRaWAN展開は、実際の損失量の測定可能な減少と顧客体験の向上をもたらしました。予測アルゴリズムは異常を検知し、公益事業者が迅速な漏水対応により無収水を10〜15%削減できるようにします。コスト削減は処理量とエネルギー使用量の低減にも及び、大規模展開の経済的根拠を改善します。GISおよびモバイルワークフォースソフトウェアとのデータ統合により、財務的影響に基づいて修繕の優先順位付けが可能となり、作業員の割り当てを効率化し、停止時間を短縮します。パフォーマンスの改善は規制上のスコアカードに反映され、スマートウォーターメーター市場のビジネスケースを強化します。
スマートシティおよびIoTプラットフォームの統合
中国、シンガポール、および西欧における都市デジタル化プログラムは、エネルギー、交通、環境も管理するより広範なIoTアーキテクチャ内に水道メータリングを組み込んでいます。NB-IoTやLoRaWANなどの低消費電力広域通信プロトコルは電池駆動のメーターをサポートし、コストのかかる現地電源なしにほぼリアルタイムのデータを提供します。エンドポイントにおけるエッジコンピューティングは、壊滅的な漏水発生時の自動遮断を含むローカルな意思決定を可能にします。顧客ポータルは水道とエネルギーのダッシュボードを統合し、透明性と請求精度を向上させます。オープンスタンダードアーキテクチャはベンダーロックインを制限し、スケーラブルで相互運用可能なネットワークを促進します。スマートシティの資金プールが拡大するにつれて、水道事業者は新たな資本源へのアクセスを得て、スマートウォーターメーター市場をさらに拡大させています。
阻害要因の影響分析*
| 阻害要因 | (〜)年平均成長率予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コストとサイバーセキュリティリスク | -1.8% | 途上市場および中小規模の公益事業者で特に深刻な影響を持つグローバル | 短期(2年以内) |
| システム統合の複雑性 | -1.4% | レガシーインフラが普及している北米および欧州 | 中期(2〜4年) |
| 公益事業者のデータアナリティクス人材不足 | -0.9% | 農村部および途上地域で特有の課題を抱えるグローバル | 長期(4年以上) |
| 超音波ユニットのバッテリー寿命の限界 | -0.7% | 極端な気候帯および遠隔地展開エリアへの地域的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストとサイバーセキュリティリスク
AMIの全面展開はエンドポイントあたり200〜400米ドルのコストがかかり、資本予算が逼迫している公益事業者にとって課題となっています。料金ケースの承認には数年かかることがあり、プロジェクト開始日が遅延します。サイバーセキュリティ対策、暗号化、侵入検知、24時間監視により、プロジェクト総費用がさらに15〜25%増加します。[4] 特に途上国の中小規模のシステムは、優遇融資なしに投資を先送りすることが多いです。高プロファイルなサイバーインシデントは規制上の監視を強化し、コンプライアンスコストをさらに引き上げます。これらの要因が総体として、資金調達メカニズムが成熟しセキュリティフレームワークが標準化されるまでの間、スマートウォーターメーター市場の成長を圧迫しています。
システム統合の複雑性
レガシーの請求および顧客情報プラットフォームは、15分間隔データの取り込みに必要なインターフェースを欠いていることが多いです。ミドルウェアのアップグレードと人員トレーニングが過小評価された場合、公益事業者は20〜40%の予算超過を報告しています。通信標準の不一致は相互運用性の問題を引き起こし、公益事業者をシングルベンダーエコシステムに縛り付けるか、コストのかかるカスタム開発に資金を投じることを強いています。変更管理の負担が展開速度を低下させ、運用スタッフをコアサービス提供業務から一時的に引き離し、成熟した地域におけるスマートウォーターメーター市場の勢いを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
AMRが優位を保つ中でAMIが地歩を固める自動メーター検針(AMR)システムは2025年のスマートウォーターメーター市場シェアの57.10%を占め、その定着したベースとコスト効率の高い一方向データ送信を反映しています。多くの公益事業者は、大規模なネットワーク構築なしにドライブバイ収集が手作業を大幅に削減するため、近代化の初期段階でAMRを採用しています。AMRに関連するスマートウォーターメーター市場規模は依然として大きいですが、第二世代の展開が双方向アーキテクチャを優先するにつれて成長は緩やかになっています。
先進計量インフラ(AMI)は、公益事業者がリアルタイムの漏水アラート、遠隔切断、時間変動型料金制度を求めるにつれて、2031年まで年平均成長率11.55%を記録しています。セルラー方式、NB-IoT、LoRaWANモジュールのコストが下落し、AMI採用の主要障壁が解消されています。サービスプロバイダーはメーター、アナリティクス、ソフトウェアサブスクリプションをパッケージ化し、資本コストを運営予算に分散させています。データリッチなAMIプラットフォームは省水プログラムと容易に統合でき、地域への浸透を加速させてスマートウォーターメーター市場を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:
商業セクターがイノベーションを牽引2025年のスマートウォーターメーター市場規模において、住宅向け導入が58.00%を占めました。これは、欧州および北米の複数の規制により、新築住宅へのスマートメーター設置が義務付けられたことによるものです。消費者は、節水目標を具体的な節約効果に結びつける使用量ポータルの恩恵を受けており、安定した交換サイクルが維持されています。
商業ビルは11.85%のCAGRで最も急速な普及を示しており、水・エネルギー・HVACデータを統合するファシリティマネジメントソフトウェアがその推進力となっています公共部門ユーザー(自治体の水道事業者および政府施設を含む)は、資本へのアクセスと政策上の義務付けにより、2025年のスマートウォーターマネジメント市場規模の41.83%を占めました。高層不動産オーナーは、運営費の削減とグリーンビルディング認証を通じて投資を正当化しています。小売チェーンおよびホスピタリティグループは、分析機能を活用してサイトのベンチマーク評価、隠れた漏水の発見、および灌漑の最適化を行っています。サステナビリティ報告フレームワークの厳格化に伴い、企業ユーザーは導入を拡大しており、スマートウォーターメーター市場全体の成長を後押ししています。
メータータイプ別:
超音波技術が勢いを増す機械式およびタービン式デバイスは2025年のスマートウォーターメーター市場シェアの53.20%を占め、これは成熟したサプライチェーンと低い調達価格によるものです。公益事業者は幅広いサービス環境におけるその使い慣れた操作性と実証済みの耐久性を重視しています。
超音波式メーターは低流量での精度が改善されることで請求の忠実性と顧客信頼を向上させるため、年間11.95%の成長が予測されています。可動部品がないため、超音波モデルはメンテナンスのためのトラック出動を減らしサービス寿命を延ばします。これは遠隔ネットワークにおける重要な要素です。バッテリー化学の向上は以前の寿命懸念を軽減し、大規模展開への技術の適用可能性を高めています。これらの利点はアドレス可能な機会を拡大し、スマートウォーターメーター市場の発展に貢献しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
通信技術別:
セルラー方式のプロトコルが成長を牽引多くのAMRシステムが固定式またはドライブバイ型の無線周波数(RF)を採用しているため、独自仕様の無線ネットワークは2025年に48.50%の収益シェアを維持しました。公益事業者は農村環境での予測可能なパフォーマンスと長距離通信能力を評価しています。
セルラー方式のNB-IoTおよびLTE-Mソリューションは、グローバルカバレッジ、管理されたセキュリティレイヤー、標準ベースのハードウェアにより年平均成長率12.15%を記録しています。通信事業者は生涯接続コストを低減する公益事業者向けデータプランを提供しています。無線によるファームウェア更新と強固な暗号化により運用が簡素化され、セキュリティ態勢が強化され、公益事業者は新規入札においてセルラー方式を優先するようになっています。LoRaWANは信頼性の高いセルラーフットプリントが欠如している低密度地域での地位を固め続けており、スマートウォーターメーター市場拡大への複数の経路を確保しています。
コンポーネント別:
ソフトウェアアナリティクスが価値創造を推進ハードウェアはメーター、アンテナ、設置キットを含み、依然としてスマートウォーターメーター市場規模の60.10%を占めています。タイトなサプライチェーンと継続的な交換プログラムにより、安定した出荷量が維持されています。
ソフトウェアおよびアナリティクスは、公益事業者が漏水アラーム、パーソナライズされたアラート、予知保全によりデータを収益化するにつれて、2031年まで年平均成長率11.60%で成長しています。サブスクリプションベースのダッシュボードは、初期資本支出を相殺する経常収益を生み出しています。クラウドプラットフォーム内に登場している人工知能(AI)アルゴリズムは、今や異常な消費を検知し事前対応的な資産介入を推奨しており、アナリティクスをベンダーポートフォリオにおける重要な差別化要素として位置づけ、スマートウォーターメーター市場の勢いを促進しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
展開別:
新規設置が加速改修プロジェクトは2025年のスマートウォーターメーター市場の63.40%を占め、これはOECD加盟国全体で老朽化した機械式インフラの義務的交換によって推進されました。アップグレードプログラムはしばしばメーターと付帯的な圧力・水質センサーをバンドルして包括的な資産インサイトを提供します。
新規設置はアジア太平洋地域および中東のグリーンフィールド開発が当初からスマートインフラを指定するにつれて、年間11.35%成長しています。デベロッパーはバンドルされたエネルギー・水道パッケージを活用してサステナビリティ規程を満たし、不動産価値を高めています。ラテンアメリカでは、コンセッションモデルがレガシーシステムを完全に迂回した完全なネットワーク展開に資金を提供しています。これらのダイナミクスはスマートウォーターメーター市場の範囲を交換サイクルを超えて拡大しています。
地域分析
ヨーロッパスマートウォーターメーター市場
ヨーロッパは2025年に36.10%の収益シェアでスマートウォーターメーター市場を支配しており、水損失の追跡と透明な請求を義務付けるEU指令によって支えられています。各国の実施ロードマップは安定したテンダーパイプラインを保証し、長期的なベンダーフレームワークが調達を効率化しています。公益事業者は気候レジリエンスを対象とした復興基金も活用しており、地区全体のAMI展開を加速させ、安定した地域需要を支えています。
アジア太平洋スマートウォーターメーター市場
アジア太平洋地域は最も急速な拡大を記録しており、2031年までに12.05%のCAGRを達成しています。中国の広範なスマートシティパイロットは、近隣地区デジタルツイン内に計量機能を組み込んでいる一方、インドのジャル・ジーヴァン・ミッションはスマートエンドポイントを含む農村接続に資金を提供しています。インドネシアやベトナムなどの東南アジア経済は、急速な都市化と並行して老朽化した資産を更新し、旧来の技術に関連するサンクコストを回避しています。政府補助金、多国間融資、官民パートナーシップが組み合わさり、設置規模を拡大してスマートウォーターメーター市場を拡大しています。
北米・中南米・中東アフリカスマートウォーターメーター市場
北米は老朽化したインフラの更新と州全体の節水義務から恩恵を受けています。カリフォルニア州の公益事業者は、一人当たりの使用量制限を施行し、遠隔遮断機能を通じた山火事レジリエンスを支援するためにAMIを展開しています。カナダは無収水の回収に焦点を当てた州レベルの近代化プログラムを推進し、段階的な成長を加えています。ラテンアメリカのブラジルにおけるコンセッションテンダーは大規模な今後の機会を示している一方、中東およびアフリカの公益事業者はスマートメーターを活用して水不足への対処と盗難削減を図っていますが、展開の進捗は資金調達の可用性と通信ネットワークの整備状況によって異なります。
規制環境
スマート水道メーターに関する規制は、従来の法定計量(精度と検定)から、サイバーセキュリティ、消費者向けの透明性、機器の相互運用性へと範囲を広げ続けている。欧州では、計量機器指令(MID 2014/32/EU)に関する取り組みがEU指令2026/706を通じて更新される一方、WELMECガイド13.1(2025年版)はMID適用に関する調和されたガイダンスを提供し、公益事業体の計量実務をOIML R 49:2024およびISO 4064:2024と整合させ、請求に使用されるスマート対応メーターに対する適合性の要求を厳格化している。
欧州以外では、州および国レベルの施策が、調達仕様を形作るスマートメーター特有の要件を追加している。米国では、バーモント州上院法案S.0213(2026年)が、スマートメーターを使用する公共水道システムに対するサイバーセキュリティ要件を定めており、2027年7月1日を基準とした遵守期限が設けられている。また、メリーランド州下院法案220(2026年署名)は、漏水検知モニタリングや州が定める精度・試験規定を含む、個別ユニットのサブメーターを規制している。標準の面では、DLMS UAのWater Smart Meter Global Companion Profile(WSM GCP)のリリース(2026年2月)および中国標準T/SMA 0082-2025(2026年1月15日発効)が、より大きなメーターサイズ範囲にわたるスマート水道メーターの選定、運用、保守に関する、より規範的な技術・運用要件を反映している。
バリューチェーン分析
スマート水道メーターのバリューチェーンは、メーターおよびセンサー部品サプライヤー(計測素子、電池、筐体、無線モジュール)、水道メーターOEM、接続性・ネットワークプロバイダー(独自RF、LoRaWAN/LPWAN、セルラーNB-IoT/LTE-M)、ヘッドエンドおよびメーターデータ管理ソフトウェアプロバイダー、分析・アプリケーション(漏水検知、顧客ポータル、無収水管理)、そして導入を実行しテレメトリを公益事業体のCIS、GIS、SCADA環境に接続するシステムインテグレーターおよび設置請負業者にまで及ぶ。調達は、OEM、ネットワーク事業者、ソフトウェアプラットフォームがエンドツーエンドのAMIスタックを提供する多者間エコシステムを中心に組織されることが増えており、差別化の重点は相互運用性、サイバーセキュリティ対策、遠隔ファームウェア管理、分析性能へと移行している。
提供モデルもまた、製品販売からサービス主導の契約へと移行しており、Network-as-a-ServiceやMetering-as-a-Serviceといった構成により、設備投資負担の大きい展開を公益事業体向けの運用費プログラムへと転換している。これは、Netmore GroupがYorkshire Waterに選定され、LoRaWANベースの展開の下で130万台のメーターを交換する事例(2024年9月)や、Severn TrentがNetmoreを選定し、LoRaWANとNB-IoTのデュアル方式を用いて100万台のスマートメーター向けにAMIネットワークサービスを展開・管理する事例(2025年9月)といった大規模なAMIネットワーク選定に表れている。こうした展開に伴い接続性に関するパートナーシップも拡大しており、SUEZがVodafoneとグローバルパートナーシップを締結し、新世代スマート水道メーターのNB-IoT遠隔検針を加速させ、2030年までに200万台という目標を掲げた事例(2024年4月)は、大規模展開のリスクを低減する上での通信事業者と管理型接続性の役割を強化している。
競争環境
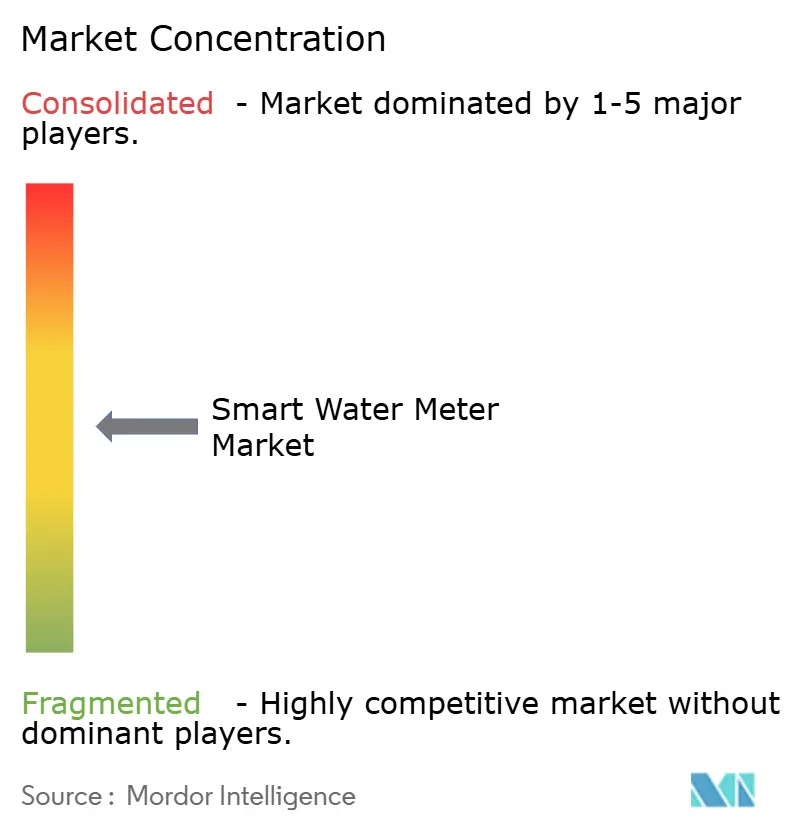
スマートウォーターメーター市場は適度に分散しており、Itron、Badger Meter、Xylem-Sensusなどの主要企業が地域メーカーやIoTスペシャリストと競争しています。トップ企業はハードウェア、通信、クラウドアナリティクスの完全なスタックを提供し、公益事業者の統合リスクを低減します。最近の統合はデータ中心の提供物への転換を示しています:Badger Meterの1億8,500万米ドルのSmartCover買収はポートフォリオに高度な漏水検知ソフトウェアを注入し、XylemはIdricaのアナリティクスプラットフォームをSensusに統合して予測インサイトを深化させました。
競争の焦点は今や、メーターテレメトリーを実行可能なメンテナンスおよび顧客エンゲージメントのアウトプットに変換する人工知能(AI)アルゴリズムにあります。企業は、公益事業者が二桁台の無収水率を回収したり、ピーク時の処理エネルギーを削減したパイロットプロジェクトを紹介することで、価値実現までの時間指標を強調しています。コンポーネントの小型化とバッテリーの革新が追加の差別化要素となっており、特に容易なサービスアクセスのない遠隔展開において重要です。
地域参入企業は、特定の料金構造に合わせて低コストの超音波ユニットやローカライズされたクラウドダッシュボードをカスタマイズすることでニッチを開拓しています。公益事業者がベンダーロックインを回避するためにオープンスタンダードを主張するにつれて、相互運用性認証の重要性が増しています。市場ポジショニングはまた、資金調達サポートにも依存しており、ペイ・アズ・ユー・セーブや成果ベースの契約を提供するベンダーは、以前はAMI全展開のための資本が不足していた中小規模の公益事業者へ浸透しています。これらの競争ダイナミクスはスマートウォーターメーター市場全体を引き続き拡大させています。
スマートウォーターメーター業界のリーダー企業
-
Arad Ltd.
-
Badger Meter Inc.
-
Itron Inc.
-
Sensus USA Inc. (Xylem Inc.)
-
Kamstrup A/S
- 注:主要企業の掲載順は順位を示すものではありません。
スマートウォーターメーター市場 このレポートでカバーされる企業
- Arad Ltd.
- Badger Meter Inc.
- Itron Inc.
- Sensus USA Inc. (Xylem Inc.)
- Kamstrup A/S
- Diehl Stiftung and Co. KG
- Zenner International GmbH and Co. KG
- Landis+Gyr Group AG
- Honeywell International Inc.
- Neptune Technology Group Inc. (Roper)
- Aclara Technologies LLC (Hubbell)
- Apator SA
- Axioma Metering
- B Meters Srl
- Datamatic Inc.
- Maddalena S.p.A.
- Suntront Tech Co., Ltd.
- Mueller Systems LLC
- Waviot
- Watertech S.p.A. (Arad)
- Jiangxi Sanchuan Water Meter Co. Ltd.
- Ningbo Water Meter Co. Ltd.
- BETAR Company
- Integra Metering AG
- IESLab Electronic Co. Ltd.
市場機会と将来展望
公益事業体や公共調達機関がメーター、通信ネットワーク、ヘッドエンドプラットフォームを複数年にわたるフレームワークにまとめる動きが進む中で、機会が生まれており、これが導入の加速と、提供能力・相互運用性に対する要求の高まりにつながっている。英国では、Scottish Waterが5,000万英ポンドのフレームワーク(2026年5月)をElster Water Metering(Honeywell)に授与し、13万5,000件の非家庭用顧客を対象とした展開のために、スマート水道メーター、ヘッドエンドシステム、通信ネットワークを対象とした。これは、ハードウェア、接続性、データプラットフォームを単一の調達可能なオファーにまとめることができるベンダーにとっての空白領域を浮き彫りにしている。フランスでは、Pays de Montbeliard AgglomerationとSEPM(Veolia)が62のコミューンにわたる48,740台のスマートメーターを対象とした3年間のAMI展開を開始しており(2026年7月)、複数コミューンにわたる標準化と集中運用に対する自治体規模の需要を示している。
第二の機会領域は、コンプライアンス主導の近代化であり、これはセキュア・バイ・デザインへの期待を高め、認証済みで標準に準拠した機器・プラットフォームへの需要を強化している。オーストラリアは2026年、非都市部の水道供給メーターに対する運用要件としてAS4747:2025へ移行し、これがテレメトリ環境における検証済みの設置慣行と立証可能なメーターデータへの需要を形作っている。一方、バーモント州S.0213(2026年)のような米国州レベルの施策は、公共水道システムにおけるスマートメーター導入経路にサイバーセキュリティ対策を組み込んでいる。規制以外にも、成熟市場および新興市場における導入の勢いは、契約構造とプログラム提供能力によって支えられており、Amerescoがテキサス州のベイタウンおよびシェナンドアで、固体化AMIの交換・改修を目的としたAMI契約を実行した事例(2026年6月)は、ターンキー展開と継続的な運用サポートを提供できるインテグレーターおよびサービス提供者にとっての余地を示している。
最近の産業開発事情 スマートウォーターメーター市場
- 2026年6月:Itronは、ニュージーランドのWatercare Servicesと協力し、機械式メーターを100,000台のItron Intelis wSourceデジタル水道メーターにアップグレードした。このプログラムは、固体化・デジタル対応計量への大規模な移行を支える基盤となり、レガシー資産を最新のエンドポイントおよび対応システムで加速的に置き換えることを検討する公益事業体にとっての参考導入事例となっている。
- 2026年5月:Xylemは、北米以外での水道・熱量計量事業であるSensus Internationalの売却完了をAURELIUSに対して発表した。この事業売却は、複数地域におけるSensusブランドの計量事業の競争範囲とチャネル戦略を再構築するものであり、Xylemは計量事業の重点と資源配分を北米および隣接するデジタル水道関連事業により重点的に集中させることになる。
- 2024年11月:Itronは、テネシー州で25,000台のメーターを超音波式スマート機器にアップグレードした。このプロジェクトは、請求精度の向上と公益事業体の収益保護を通じてスマート計量の運用面での有効性を強化し、継続的なソフトウェア、分析、サービスの波及効果を支える設置基盤を拡大した。
スマートウォーターメーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スマートウォーターメーター市場は、エンドユーザー向けの請求・監視・漏水検知を目的として、使用量データの読み取り・送信・管理に必要な接続型水道メーターおよび関連システムから得られる収益を対象としています。
調査対象外:本市場規模の算定には、メータリングに紐付かない広範なスマートシティソフトウェアは含まれません。た、一般的な配管網、ポンプ、および水処理設備も対象外としています。
セグメンテーション概要
- 技術別
- 自動メーター検針(AMR)
- 先進計量インフラ(AMI)
- 用途別
- 住宅用
- 商業用
- 工業用
- 農業用
- メータータイプ別
- 機械式/タービン式
- 超音波式
- 電磁式
- 通信技術別
- 無線周波数(独自仕様RF)
- LoRaWAN/その他LPWAN
- セルラー方式(NB-IoT/LTE-M)
- 有線(M-バス/イーサネット)
- コンポーネント別
- ハードウェア
- ソフトウェアおよびアナリティクス
- サービス
- 展開別
- 新規設置
- 改修/交換
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- アジア太平洋地域その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、水道供給量、損失発生箇所、および水道事業者のアップグレード状況に関する公開情報の収集から開始しました。参照したソースには、米国環境保護庁(US EPA)、米国地質調査所(USGS)の水使用データセット、世界銀行の水指標、国連水機関(UN Water)およびWHO/ユニセフJMP資料、ならびにメータリングと通信の基礎を明確にするISOまたはIEC規格が含まれます。
これらのコンテキストシグナルを実用的な市場モデルに変換するため、企業の年次報告書、投資家向け資料、入札ポータル、水道事業者のプロジェクト発表、およびメータリング展開に関する信頼性の高い報道も参照しました。一部のケースでは、企業財務の標準化、メータリング通信に関する特許動向の確認、および公開税関データが十分に詳細でない場合の出荷・貿易パターンの照合のみを目的として、有料サブスクリプションを使用しました。これらのデスクソースは例示的なものであり、データ収集・検証・明確化の過程では他の多くの公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、水道事業者の調達・メータリング担当チーム、システムインテグレーター、ならびにメーターおよび通信機器サプライヤーの製品責任者を対象に実施しました。各グループは価格設定と普及状況を異なる視点で捉えているためです。これらのインプットを活用して、展開タイミング、標準的なメーター交換サイクル、AMI対AMRの選好、ならびにソフトウェアとサービスのバンドル方法を確認し、単一地域の影響を限定するために主要地域間で前提条件を照合しました。
表の見出しは、一次調査フィールドワーク回答者の分布を示しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:19% | アジア太平洋:49% |
| 中位層:55% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ:22% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを組み合わせて構築しています。トップダウンのアプローチは、対象となる水道メータリングベースと地域別のスマートアップグレード活動のペースを基盤としています。実際には、設置済みメーター数と計画中の交換台数に普及率を適用し、標準的なメーターの平均販売価格(ASP)に通信モジュール・ソフトウェア・サービスのアタッチ率を加算して価値を再構築しています。
モデルを実際の市場に即した挙動にするため、AMI対AMRの比率、改修工事対新規設置プロジェクトの割合、水道事業者の設備投資サイクル、ならびにメータータイプと通信方式(例:セルラー対RFメッシュ)による価格変動に関するフィールドフィードバックを用いてインプットを調整しています。国別のクリーンな数量インプットが入手できない場合は、無収水への注目度、入札頻度、都市部の水道事業者カバレッジなどの代替指標を使用し、サプライヤーのチャネルチェックによって範囲を絞り込んでいます。予測においては、交換サイクルと資金調達の強度に関するシナリオ析を実施し、インタビューで検証した直近の出荷・プロジェクトタイミングパターンを用いてトレンドラインを平滑化しています。
データ検証と更新サイクル
アウトプットの検証は、モデル化した合計値を、水道事業者の展開発表、入札落札額、ならびにメータリングおよび関連サービスへのサプライヤー収益エクスポージャーなどの独立したシグナルと比較することで行っています。ある地域で異常な急増が見られた場合は、前提条件を再確認し、計算を見直した上で、一時的なプロジェクトや価格変更が差異を生じさせているかどうかを確認するためのフォローアップ調査を実施します。
最終承認前に、定義・単位経済性・普及率が各章を通じて一貫性を保つよう、段階的にレビューを実施しています。レポートは毎年更新され、主要な政策変更、大規模な水道事業者プログラム、またはサプライチェーンの制約が需要に重大な影響を与える場合には中間更新が追加されます。納品直前には最終スキャンを実施し、数値が最新の公開情報と検証済みの専門家インプットを反映していることを認しています。
Mordor Intelligenceのスマートウォーターメーター市場規模と他の公表推計値との比較
スマートウォーターメーターの公表市場規模はしばしば異なります。これは、計上対象の境界が変わることで合計値が大きく変動するためです。差異は通常、ソフトウェアとサービスが含まれているかどうか、改修プログラムの扱い方、および使用される年度と為替レートに起因しています。
Mordor Intelligenceは、メーター出荷シグナル、水道事業者の展開パイプラインの更新タイミング、およびサービスアタッチ率を追跡することで、2026年の数値を実際の展開ペースに紐付けています。一方、一部の推計値はより広範なIoTインフラ支出や長期的な予測前提に依拠する傾向があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.32 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.94 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範なスマートユーティリティプラットフォームや隣接するデジタルインフラを収益範囲に含める傾向があ、メーター主導の需要プールと比較して出発点の数値が高くなっています。 |
| 業界出版社B | 5.38 ビリオン 米ドル(2025年) | 類似した出発点の水準を示していますが、プロジェクトの認識タイミングに異なる前提を適用しており、改修主体の入札と新築プログラムを分離せずに展開全体でより急速なASP上昇を想定している可能性があります。 |
表中の差異は、計算上の誤りではなく、主に対象範囲とタイミングの選択によって説明されます。計上収益をメータリング主導のハードウェア・ソフトウェア・サービスのうち実際に展開されたものに限定し、アップグレードのペースを水道事業者の計画と照合することで、最終的な数値は年を追うごとに追跡・再現が容易になります。
レポートで回答される主要な質問
スマートウォーターメーター市場の2026年の規模はどのくらいですか?
スマートウォーターメーター市場規模は2026年に72億5,200万米ドルであり、2031年に向けて10.55%の成長軌道を描いています。
スマートウォーターメータリングにおいて最も急速に成長している地域はどこですか?
アジア太平洋地域は中国のスマートシティ投資とインドの農村拡大プログラムを背景に年平均成長率12.05%で成長をリードしています。
最も急速に拡大している技術セグメントはどれですか?
先進計量インフラ(AMI)は、公益事業者が双方向通信を求めるにつれて、年間11.55%の成長で最高の成長率を記録しています。
公益事業者が超音波式メーターを採用する理由は何ですか?
超音波ユニットは低流量での計測精度が高くメンテナンスが少ないため、公益事業者は請求精度を改善しサービスコストを削減できます。
より広範な展開に対する主要な障壁は何ですか?
初期資本とサイバーセキュリティ費用の追加が最大の課題であり、特に中小規模または資源制約のある公益事業者にとって顕著です。