
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
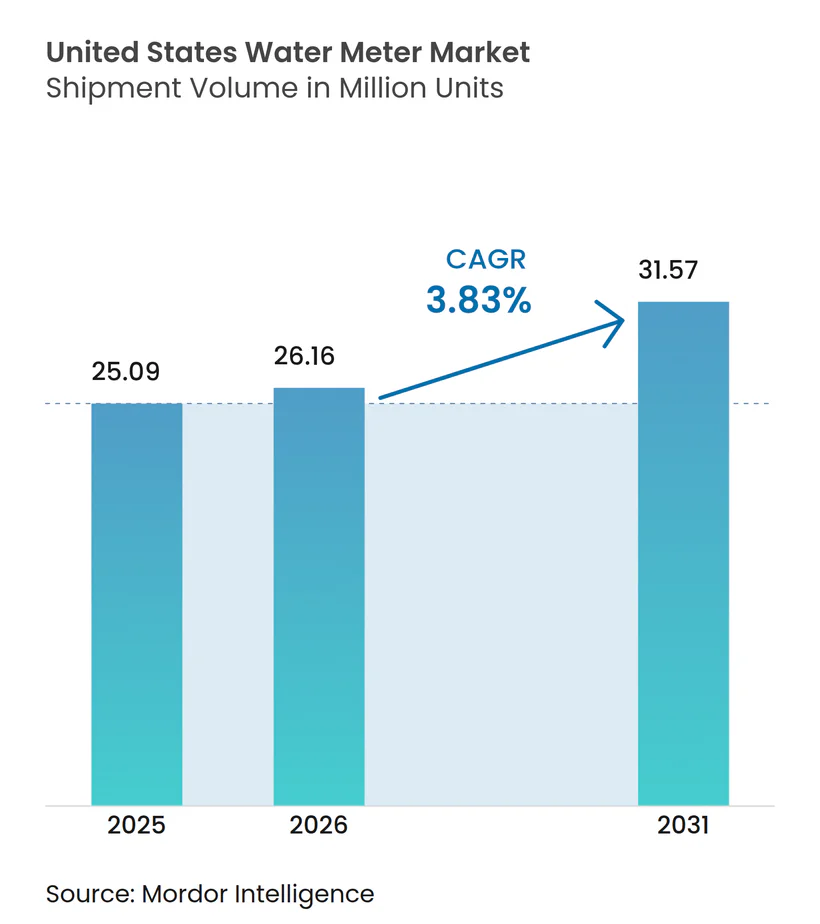
| 基準年の市場規模 (2025) | 25.09 百万ユニット |
| 市場取引高 (2026) | 26.16 百万ユニット |
| 市場取引高 (2031) | 31.57 百万ユニット |
| 成長率 (2026 - 2031) | 3.83 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国水道メーター市場分析
米国水道メーター市場規模は2025年に2,509万ユニットであり、2026年には2,616万ユニットに増加し、2031年までに3,157万ユニットに達すると予測されており、2026年から2031年にかけてCAGR 3.83%で成長します。成長は、連邦インフラ投資・雇用法(IIJA)の補助金によって支えられており、これにより水道事業者の予算が断片的な交換から、特に不利な立場にあるコミュニティにおけるシステム全体の先進計量インフラ(AMI)プログラムへとシフトしています。水道事業者はIIJAの払い戻しを最大化するため、メーター交換と鉛製給水管の撤去を組み合わせており、カリフォルニア州の灌漑メーター義務化は、コンプライアンス主導の調達の波が到来することを示しています。同時に、「ビルド・アメリカ・バイ・アメリカ」免除措置は輸入加速のための3年間の窓口を設け、長期的な国内コンテンツリスクを浮き彫りにしながらも、短期的な供給圧力を緩和しています。一方、セルラーNB-IoTおよび5G RedCap接続は農村部の展開コストを低下させ、サブスクリプション型「メータリング・アズ・ア・サービス」契約は大規模な設備投資を運営費に転換し、ティア3システムへのアクセスを拡大しています。
主要レポートの要点
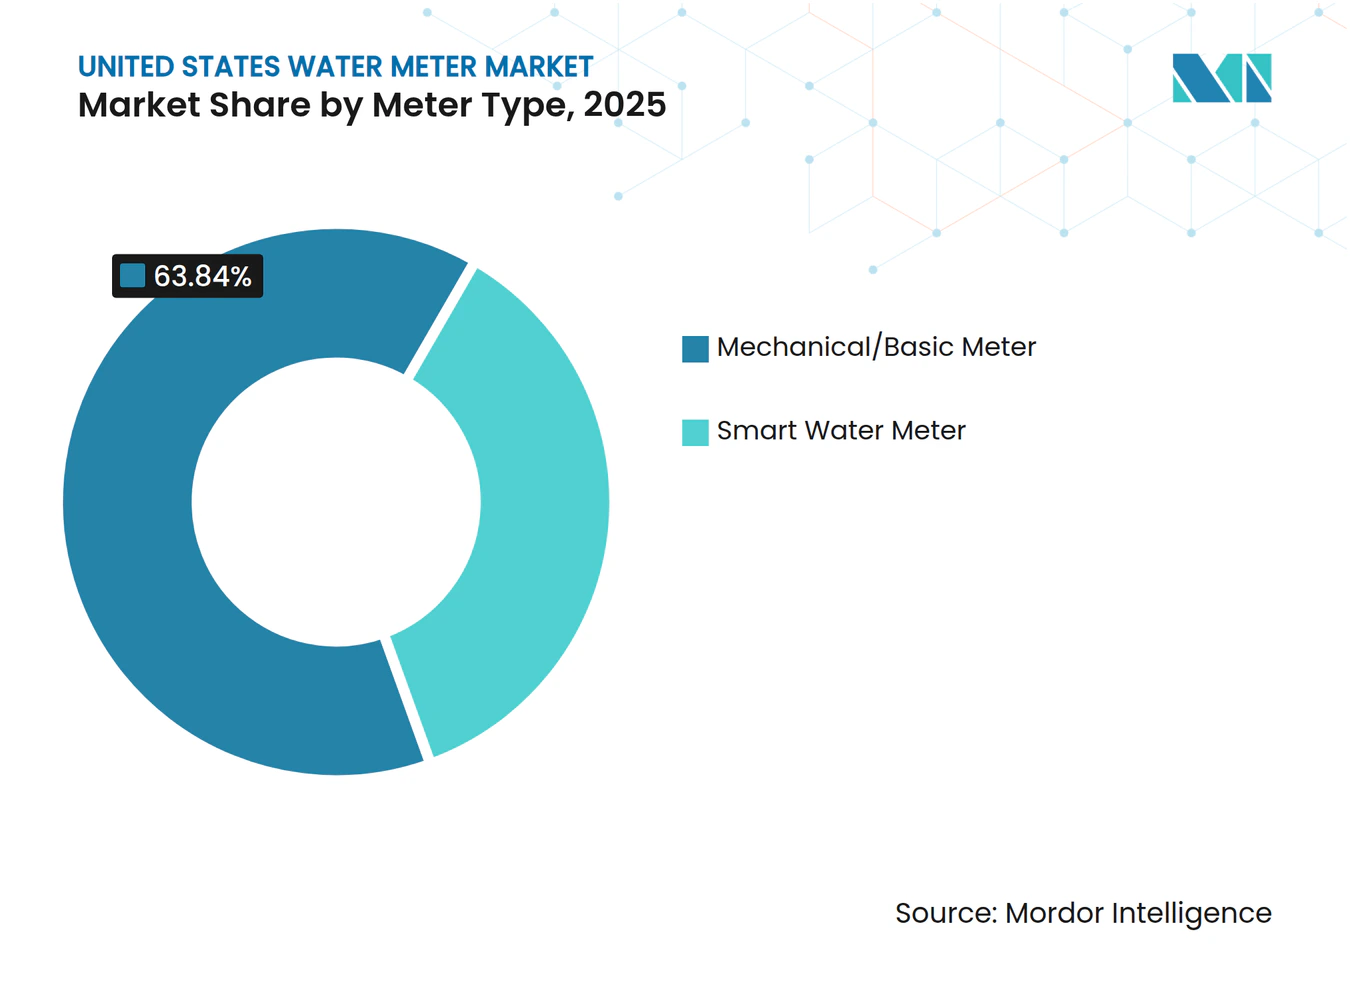
- メーター技術別では、機械式・基本メーターが2025年の米国水道メーター市場シェアの63.84%をリードし、スマート水道メーターの展開は2031年までにCAGR 4.19%で拡大すると予測されています。
- 通信技術別では、自動検針システムが2025年の米国水道メーター市場展開の56.91%を占め、先進計量インフラは2026年から2031年にかけてCAGR 4.07%で成長すると予測されています。
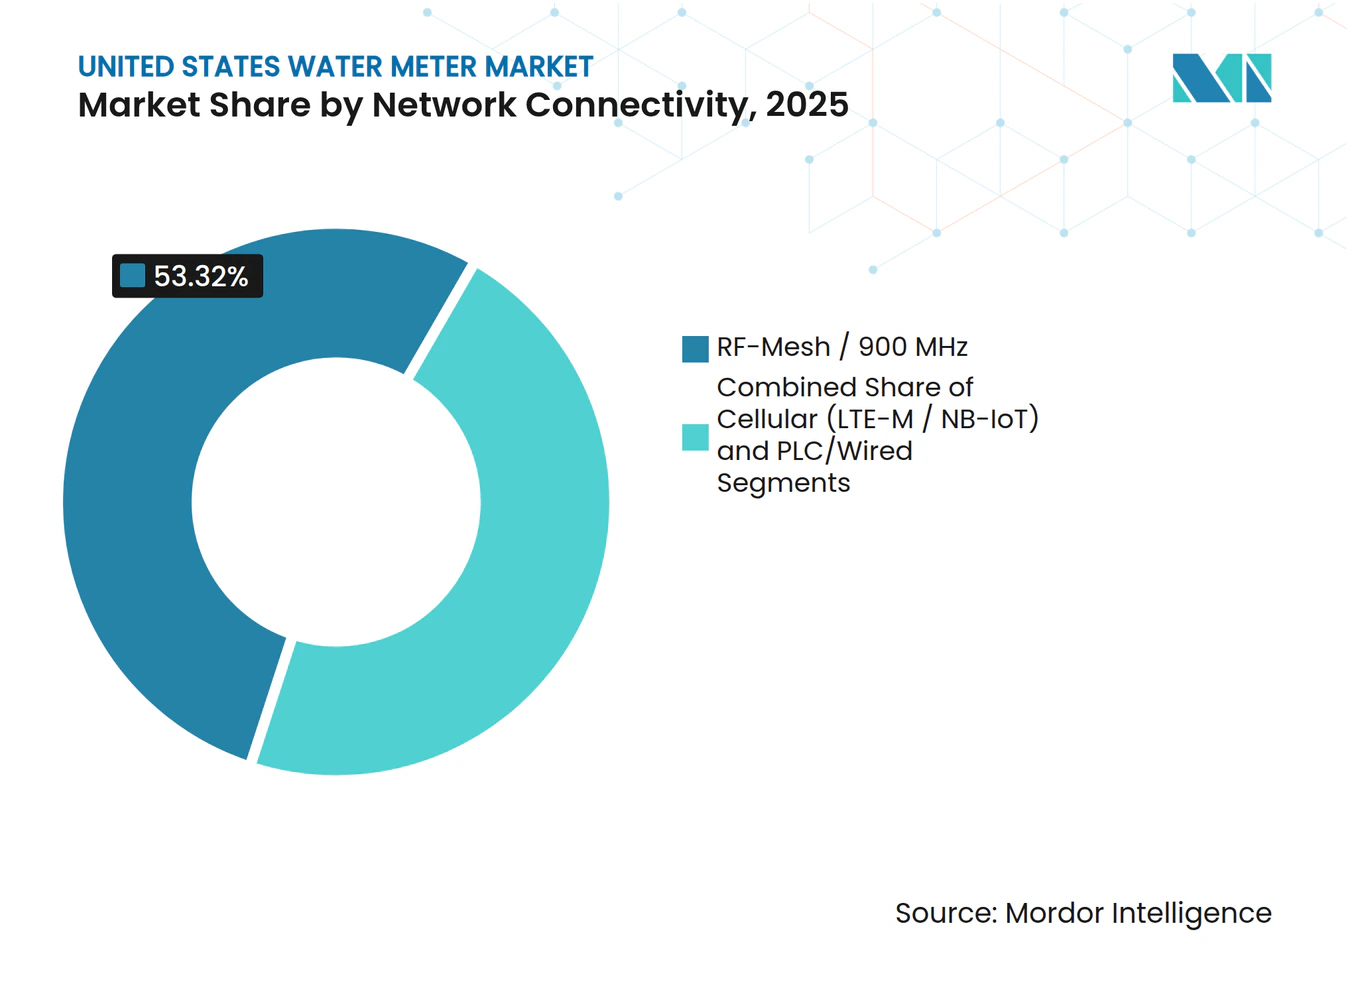
- ネットワーク接続別では、RFメッシュ900 MHzプラットフォームが2025年の設置数の53.32%を占めましたが、セルラーLTE-M、NB-IoT、および5G RedCap端末は米国水道メーター市場において2026年から2031年にかけてCAGR 4.31%で成長すると予測されています。
- エンドユーザー別では、住宅セグメントが2025年の米国水道メーター市場規模の46.78%を占め、地方自治体の水道事業者は2031年までのCAGR 3.97%で最も速い勢いを示しています。
- 水道事業規模別では、45,000~400,000接続を担うティア2システムが2025年に52.87%のシェアを保持し、ティア1事業者は第一世代AMIフリートのアップグレードに伴い、最高のCAGR 3.89%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国水道メーター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AMIロールアウトを加速する連邦IIJA補助金 | +1.2% | 全国規模、不利な立場にあるコミュニティに集中 | 中期(2~4年) |
| 無収水に関する州の節水義務の強化 | +0.9% | 西部諸州、テキサス州およびフロリダ州へ拡大 | 長期(4年以上) |
| 農村部のカバレッジを拡大する5G RedCap・NB-IoTの普及 | +0.7% | 中西部および南東部の農村郡 | 中期(2~4年) |
| 15年交換サイクルを引き起こす老朽化メーターフリート | +0.6% | 全国規模、最も古い在庫は北東部およびラストベルトに集中 | 短期(2年以内) |
| サブスクリプション型「メータリング・アズ・ア・サービス」モデルへの水道事業者のシフト | +0.4% | ティア3水道事業者および不利な立場にあるコミュニティ | 短期(2年以内) |
| スマートプロジェクトを促進するESG連動型地方債ファイナンス | +0.3% | グリーンボンドプログラムが活発なメトロエリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AMIロールアウトを加速する連邦IIJA補助金
IJIAは水インフラに約500億米ドルを配分しており、現在はサイバーセキュリティおよびAMI支出も明示的に対象としています。この資金調達により、水道事業者がかつて採用していた段階的な10年間のロールアウトモデルが不要となり、代わりに単一の債券サイクルでシステム全体の展開が可能になります。不利な立場にあるコミュニティは元本免除の資格を得ますが、複雑な申請書類は補助金申請チームを維持する大規模な水道事業者に有利に働き、規模の優位性を持続させています。開拓局のWaterSMART補助金は、無収水の測定された削減に支払いを結びつけるパフォーマンスインセンティブを追加しています。その結果、プロジェクトの範囲はメーター、配管交換、サイバーセキュリティを一つの資本計画にまとめることが増えており、採用を加速し米国水道メーター市場を押し上げています。[1]
無収水に関する州の節水義務の強化
カリフォルニア州の「節水をカリフォルニアの生活様式に」規制は、専用灌漑メーターに対する明確なタイムラインを導入し、AMIを承認されたコンプライアンス技術として列挙しています。アリゾナ州の地下水管理区域、テキサス州の年次水損失監査、および新興のフロリダ州規則は、AMIのみが満たせる最低読み取り頻度とデータ精度クラスを参照する同様の執行フレームワークを構築しています。コンプライアンスを遵守しない水道事業者は執行措置のリスクを負い、州の資金へのアクセスが制限されるため、多くの管轄区域で意思決定の窓口が2年未満に圧縮されています。西部の干ばつ状況が公的監視を増幅させるため、厳格な義務化に対する政治的支持は強固であり、米国水道メーター市場の長期的な上昇を確固たるものにしています。[2]
農村部のカバレッジを拡大する5G RedCap・NB-IoTの普及
通信キャリアは2025年に商用RedCapパイロットを開始し、バッテリー寿命を犠牲にすることなくファームウェアアップデートとリモートシャットオフに十分な帯域幅を提供しています。疎な端末に対して独自のRFメッシュゲートウェイを正当化できなかった農村部の水道事業者は、設備投資を予測可能な運営費に転換する複数年のセルラー契約を締結するようになっています。Itronのソーラー発電アクセスポイントは、奥地の展開における電源ドロップとポールレンタルの必要性を排除することでこのモデルを補完し、総所有コストを削減しています。この接続性のシフトは小規模システムのアドレス可能なベースを拡大し、米国水道メーター市場の数量成長に直接貢献しています。[3]
15年交換サイクルを引き起こす老朽化メーターフリート
2010年から2015年の連邦景気刺激策の波の中で設置された機械式メーターは耐用年数の終わりに近づいており、過少登録の平均は5~15%です。収益損失を定量化した水道事業者は、特に消費量の多い商業アカウントにおいて、早期スマートメーター交換の回収期間が7年を下回ることが多いと気づいています。バージニア州ノーフォークやフレデリックスバーグなどの都市は、メーター故障曲線がピークに達するはるか前にRFPを発行するか、フェーズ1の展開を完了しており、需要を前倒しにする積極的な姿勢を示しています。交換サイクルはまた、IIJA資金による鉛管撤去とも連動しており、水道事業者が一度の動員で給水管とメーターを改修することを可能にしています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ティア3水道事業者への初期設備投資圧力 | -0.5% | 農村郡および小規模自治体 | 短期(2年以内) |
| 超音波メーターICの半導体供給の不安定性 | -0.3% | 全国規模 | 中期(2~4年) |
| 水道事業者のサイバー保険料の上昇 | -0.2% | 全国規模 | 短期(2年以内) |
| 小規模水道事業者内の分析人材スキルギャップ | -0.2% | ティア3水道事業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ティア3水道事業者への初期設備投資圧力
45,000接続未満のシステムは、ネットワークインフラコストがより小さなベースに分散されるため、端末あたり30~50%多く支払います。回転資金融資は低金利ですが、書類手続きには資産管理計画、環境調査、および多くの8人規模の水道事業者が対応できない理事会承認が必要です。ベンダーは初期費用を排除する15~20年のメータリング・アズ・ア・サービス契約で対応しますが、生涯支払い額が高くなり長期的なロックインをもたらします。連邦の元本免除補助金が利用可能な場合でも、小規模水道事業者はそれを獲得するためのスタッフが不足していることが多く、農村部における米国水道メーター市場採用の主要な障壁となっています。[4]
超音波メーターICの半導体供給の不安定性
超音波メーターに使用される飛行時間処理チップは、限られた海外ファブから供給されています。パンデミック時代の不足によりリードタイムは40週間に延び、緩和されつつあるものの供給は依然として逼迫しています。2024年12月の「ビルド・アメリカ・バイ・アメリカ」免除措置は、現在AMIメーターが55%の国内コンテンツ規則を満たしていないことを認め、メーカーにサプライチェーンを国内化するための3年間を与えています。それまでの間、在庫バッファーとデュアルソーシングは運転資本ニーズとコンポーネントコストを引き上げ、マージンを圧縮し、ベンダーの見積もりサイクルを遅らせ、米国水道メーター市場内の発注を遅延させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メータータイプ別:超音波の精度が機械式プラットフォームからシェアを奪取
機械式モデルは2025年の展開の63.84%を占めており、手動または車載システムで読み取られる広大なレガシーベースに支えられています。しかし、水道事業者は古い機械式ユニットが耐用年数に達した際に静的スマートメーターを設置することが増えています。なぜなら、過少登録の1パーセントポイントごとが直接収益を侵食するからです。超音波メーターは低流量での高解像度漏水検知を提供しており、この機能はMID R1000精度基準を超えるためにIntelis wSourceを選択したPubliacquaなどの早期採用者によって広く知られています。2026年から2031年にかけて、スマート水道メーターの出荷量は市場全体の成長を上回り、米国水道メーター市場シェアを数ポイント引き上げると予測されています。機械式オプションは2027年まではコスト重視の住宅改修に留まりますが、静的技術のメンテナンス節約とデータ粒度は最終的に高い初期費用を上回ります。
ベンダーの状況も同様に動いています。Badger MeterはAMI需要を背景に2024年第3四半期に記録的な水道事業収益を報告し、Neptuneのソフトウェア定義R900ゲートウェイv4は、都市が以前の投資を無駄にすることなくAMRからAMIにアップグレードすることを可能にします。このような後方互換性は、埋没コストを懸念する議会の意思決定を加速させ、米国水道メーター市場における機械式から超音波・電磁式プラットフォームへの緩やかながら決定的な傾向を強化しています。


通信技術別:双方向AMIがデフォルト仕様に
一方向の自動検針(AMR)は2025年の端末の56.91%を依然として占めており、2000年代初頭の車載展開のレガシーです。しかし、ほぼすべての新規調達は現在、リモート切断、ファームウェアアップデート、および毎時インターバルデータのための双方向機能を指定しています。ミネソタ州のAnoka Municipalからフロリダ州のオレンジ郡まで、水道事業者は2025年から完全なAMI転換を予算化し、AMRモジュールをデータをカスタマーポータルにストリーミングするネットワーク端末に交換またはオーバーレイしています。調達がシフトするにつれ、米国水道メーター市場規模におけるAMIのシェアは着実に上昇すると見込まれており、サイバーセキュリティと節水成果を提供するプロジェクトを優遇するIIJA補助金に支援されています。
AMIはまた、迅速な漏水アラートと顧客エンゲージメントを要求する今後の節水規則に対して水道事業者を将来対応させます。AMRはこれらのレイテンシーとデータ量の閾値を満たすことができないため、設置ベースはスワップアウトとオーバーレイネットワークを通じてAMIへの移行を続けます。その結果、AMIは2年以内に新規設置を支配し、AMRを次の交換サイクルで段階的に廃止される設置ベースの縮小部分に追いやると予想されています。
ネットワーク接続別:セルラーが農村部のカバレッジギャップを解消
独自のRFメッシュネットワークは2025年のトラフィックの53.32%を担い、以前の「ネットワークを所有する」戦略を反映しています。農村地域では経済性が逆転します:数十の端末しかカバーできないゲートウェイは、月額1~2米ドルのキャリア料金に勝てません。セルラーLTE-MとNB-IoTは小規模都市の入札を獲得し、5G RedCapはバッテリー寿命を犠牲にすることなくファームウェアアップデートの帯域幅を約束しています。フレデリックスバーグの2025年のBadger Meterセルラー端末展開は運用上のシフトを示しており、使用データは現在15分スライスで1日3回届き、ポール、リピーター、ゲートウェイリースは不要です。キャリアが複数年の価格設定を確定するにつれ、水道事業者は予算の確実性を得て、米国水道メーター市場内でのセルラーの魅力を高め、CAGR 4.31%を促進しています。
メッシュ技術は端末あたりのコストが低い密集した都市中心部で優位を保ち、都市中心部をメッシュに、農村周辺部をセルラーに誘導するハイブリッドアーキテクチャが登場しています。このようなミックスアンドマッチ設計はライフサイクルコストを最適化し、RF機器の寿命を延ばし、セルラー普及が加速する中でもメッシュベンダーを全面的な混乱から守っています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーセクター別:地方自治体の水道事業者がメーターをスマートシティスタックに統合
住宅アカウントは2025年の設置数の46.78%を生み出し、一戸建てメーターが予測可能な15年サイクルで老朽化するため、数量の基盤であり続けます。しかし、成長の勢いは水データをより広いスマートシティダッシュボードに結びつける地方自治体の水道事業者にあります。テキサス州キリーンなどの都市は、AMIをメーター交換としてではなく、節水料金、需要予測、ESGレポートを支援するデジタルインフラとして位置づけています。このフレーミングにより、グリーンボンドファイナンスとIIJA補助金を通じて資本制約のあるプロジェクトが解放され、地方自治体の設置数をCAGR 3.97%に押し上げ、米国水道メーター市場規模における割合を高めています。
商業・産業顧客は数は少ないものの、大口径超音波または電磁式メーターが住宅用ユニットの数倍のコストがかかるため、設置あたりの収益が高くなります。サンフランシスコ国際空港の2024年調達に見られるように、モールや空港でのテナント請求のためのサブメータリングは商業セグメントの需要を維持しています。産業プラントは水データをエネルギーおよびプロセス指標と照合し、多くの場合3年未満の回収期間を実現しており、このニッチで高マージンのビジネスが継続することを保証しています。
水道事業規模ティア別:規模がペースとビジネスモデルを決定
2025年の展開の52.87%を担うティア2水道事業者は「スイートスポット」に位置しています:有利な債券レートを得るのに十分な規模でありながら、新しいビジネスモデルを採用するのに十分な機動性を持っています。彼らはIIJA元本免除賞の大部分を獲得し、連邦書類を処理するプロジェクトチームを持っています。ティア1の大手企業はエッジ分析機能を持つ次世代デバイスへの早期AMI端末の交換という第二世代アップグレードに注力し、安定したCAGR 3.89%を支えています。ティア3システムはUtility Management SolutionsのnetAMPなどのベンダーサブスクリプションモデルに依存し、コストを15~20年に分散させ、債券限度額を回避していますが、生涯支払い額は購入オプションを超える可能性があります。
分析人材も同じティアに沿って分かれています。ティア1およびティア2の水道事業者はメーターフィードを資産管理システムに統合する社内データサイエンスチームを運営していますが、ティア3事業者は人員配置に苦労し、豊富なデータストリームを十分に活用できず、実現される節約を抑制しています。この能力ギャップを埋めることは、米国水道メーター市場をターゲットとするソフトウェアベンダーにとっての成長フロンティアを表しています。
地域分析
規制圧力と気候ストレスが明確な採用回廊を生み出しています。西海岸はカリフォルニア州、アリゾナ州、ネバダ州、コロラド州が義務的な灌漑・水損失基準を施行しているため、短期的なユニット需要を支配しています。カリフォルニア州だけで2027年から2039年にかけて段階的な灌漑メーターの期限を設定しており、静的スマートメーターに対する複数年の受注残を保証しています。隣接するテキサス州とフロリダ州は、塩水浸入が帯水層を脅かすにつれて同様の報告フレームワークを採用し、太平洋岸を超えて節水主導の需要を拡大しています。
北東部および上部中西部では、老朽化した鉛製給水管が配管とメーターの同期交換を促進しています。IJIAは鉛除去に150億米ドルを充当しており、古い都市の水道事業者は連邦払い戻しを最適化するために超音波または電磁式メーターをトレンチオープンプロジェクトに組み込んでいます。これらの自治体は1990年代の機械式メーターからの過少登録に頻繁に遭遇するため、ROI論拠が財務委員会に響き、かつて動きの遅かったメトロエリアでのAMI普及を促進しています。
中西部農村部およびアパラチア地域はセルラーネットワークを活用してメッシュインフラを飛び越えており、カバレッジマップを拡大する5G RedCapパイロットに支援されています。しかし、行政上のハードルが残っています:多くのティア3水道事業者は40~60%の元本免除の資格を持ちながら、申請に必要なスタッフ時間を確保できず、資格があるにもかかわらず採用が遅れています。一方、シカゴ、ロサンゼルス、ニューヨークなどのメトロエリアはESG連動型債券を発行しており、従来の債務より数ベーシスポイント低い価格設定で、持続可能なインフラへの投資家の需要を大規模なAMI展開に直接誘導しています。これらのダイナミクスが合わさって、干ばつ傾向のある西部、インフラが老朽化した北東部、グリーンボンドに精通したメトロエリアが数量を牽引し、農村部の資金調達能力が遅れるという地理的構造を形成し、米国水道メーター市場の総合的な成長軌跡を調整しています。
規制環境
連邦資金規則および飲料水コンプライアンスの優先事項が、水道メーターの調達とサプライチェーン計画に影響を与えている。米国環境保護庁(EPA)の2025-2026年度国家水プログラム指針は、超党派インフラ法の実施と健康基準に基づく飲料水基準の遵守を重視し、配水システム投資とデジタルモニタリングとの結びつきを強めている。国内調達コンプライアンスについては、米国内務省とEPAが2024年12月に、AMI水道メーターを対象とする3年間の段階的なBuild America, Buy America Act免除措置を発行し、完全準拠製品の近い将来における入手可能性が限られていることを認め、メーカーと水道事業者が調達計画を調整するための一定の期間を設けた。
技術・材料規格は、仕様、受入試験、鉛不使用要件の策定に引き続き影響を及ぼしている。ANSI/AWWA C712-24およびC713-24は2025年1月に発効し、水道事業者が入札文書でメーター性能とシステム統合に用いる更新済みの基準を提供している。飲用水用途全般において、NSF/ANSI 61およびNSF/ANSI 372(鉛不使用)への準拠は、製品および湿潤部品に対する基本要件のままである。AWWAは2026年7月にM6-2026マニュアルを発表し、選定、設置、試験、保守の実務を対象として、水道事業者と請負業者が導入を標準化し、試運転リスクを低減するために活用している。
バリューチェーン分析
バリューチェーンは、計量ハードウェア(機械式および静止型の超音波式・電磁式)から通信端末(RFメッシュ、セルラーLTE-M/NB-IoT、新興の5G RedCap)、さらにネットワークインフラ、ヘッドエンドソフトウェア、メーターデータ管理、水道事業者統合サービスへと連なる。米国市場に対応する主要OEMには、Badger Meter、Sensus(Xylem)、Itron、Neptune Technology Group(Roper Technologies)、Aclara(Hubbell)、Mueller Systems、Kamstrupが含まれる。水道事業者は通常、端末、設置、ソフトウェアサブスクリプションを一括した競争入札を通じて調達する。水道事業者がAMRから双方向AMIへ移行するにつれ、システムインテグレーターとソフトウェア層は、顧客ポータル、分析、サイバーセキュリティ連携モニタリングを通じてプロジェクト価値のより大きな部分を獲得している。
上流の部品調達とコンプライアンス制約は、AMIおよび超音波製品にとって重要であり、特に電子部品、電池、飛行時間処理ICは、最終組立が国内であっても海外供給元を起源とすることが多い。2024年12月のEPA/内務省によるAMI水道メーターを対象としたBuild America, Buy America免除措置は、国内調達比率の閾値と現実に入手可能な製品構成との間の近い将来の不整合を正式に認めるものであり、ベンダーに対しデュアルソーシング、在庫バッファリング、サブアセンブリの選択的な国内化を促した。下流では、市全域での機器更新時に現場設置能力と請負業者の調整がボトルネックとなり得るため、予測可能なOPEXと導入負担の軽減を必要とする小規模水道事業者にとって、ターンキー提供やメータリング・アズ・ア・サービス契約がより魅力的となっている。
競争環境
市場集中度
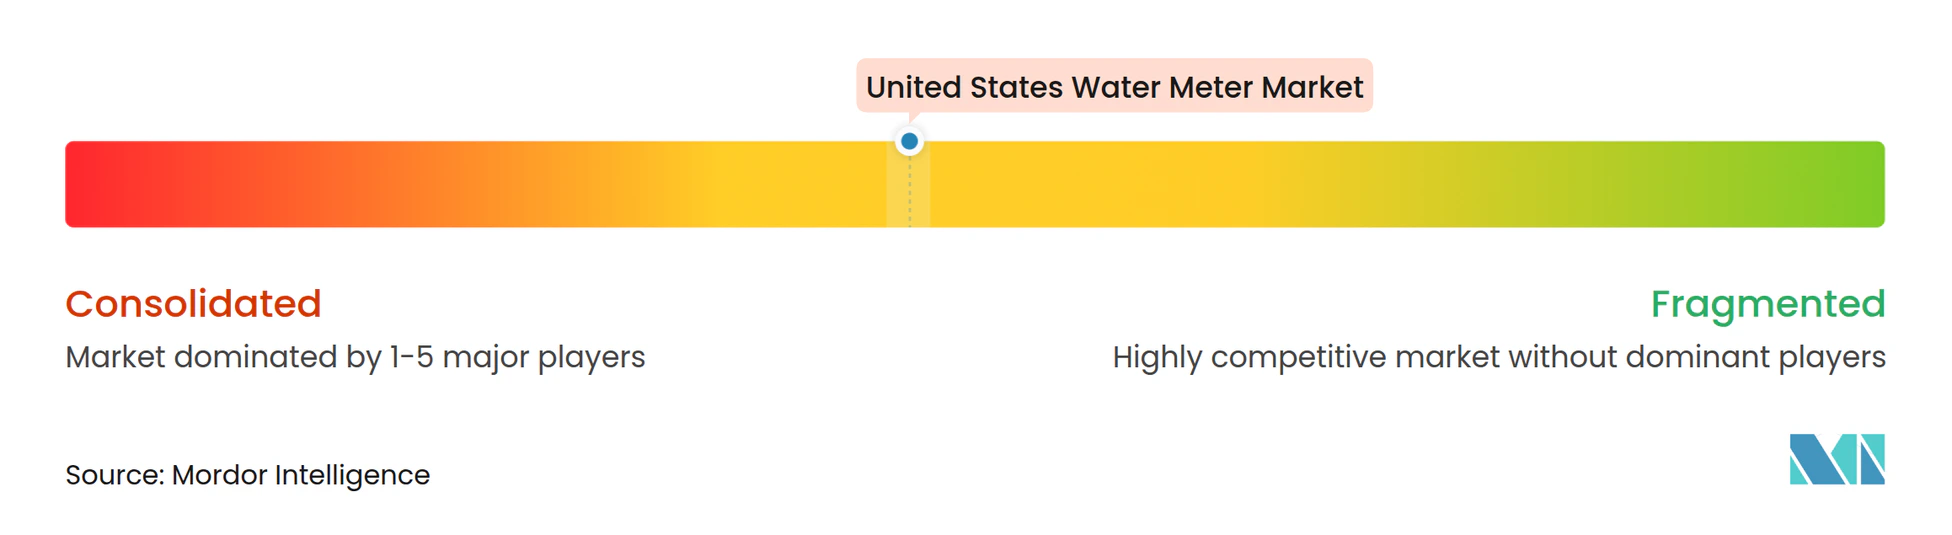
Sensus(Xylem)、Badger Meter、Itron、Aclara(Hubbell)、Neptune Technology Group(Roper Technologies)が北米AMI端末の大部分を供給しており、市場は適度に集約されたプロファイルを持っています。ベンダーは現在、ハードウェア価格ではなくライフサイクル価値で競争し、分析プラットフォーム、カスタマーポータル、サブスクリプションファイナンスを統合されたオファリングにバンドルしています。Badger Meterの2024年から2025年にかけてのs::canおよびSmartCover Systemsの買収は、そのポートフォリオを計量から配水ネットワーク監視へと拡張し、同社をワンストップのデータプロバイダーとして位置づけています。Itronはソーラーバッテリーアクセスポイントで対抗し、農村部の設置コストを大幅に削減するとともに、将来のファームウェアアップグレードに対応したエッジコンピューティング対応端末を提供しています。
Neptuneのソフトウェア定義ラジオゲートウェイは新しいチェスボードを例示しています:水道事業者はファームウェアを通じて機能を追加でき、将来のトラック走行を制限し、今日の投資をプロトコルの陳腐化から守ります。同時に、2024年12月の「ビルド・アメリカ・バイ・アメリカ」免除措置は潜在的なサプライチェーンリスクを示しており、2027年以降に国内コンテンツ規則が強化された場合、米国内の組立ラインを持たないベンダーは輸入制約に直面する可能性があります。戦略的に、市場リーダーは重要な半導体を在庫し、デュアルソース契約を育成することでリスクをヘッジしており、リスクを共有しながら運転資本ニーズを高めています。
ホワイトスペースの機会は、データサイエンスチームを持たないティア3水道事業者向けに特化して構築されたSaaSアナリティクスにあります。毎時消費量を実用的な漏水アラートや請求インサイトに変換する低タッチダッシュボードは、停滞した農村部の需要を解放できる可能性があります。このような簡略化されたアナリティクスを提供するベンダーは、総アドレス可能ベースを拡大し、普及を深め、米国水道メーター市場の成長軌跡を強化する立場にあります。
米国水道メーター産業リーダー
-
Badger Meter, Inc.
-
Sensus USA Inc.
-
Neptune Technology Group Inc.
-
Mueller Systems, LLC
-
Kamstrup Water Metering LLC
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
AMIプログラムの実行と資金供給の加速により、端末そのものを超えた計画、設置、顧客エンゲージメントの各層で具体的な機会が生まれている。2026年5月、米国EPAは水道インフラ向けに16億米ドル超のコミュニティプロジェクト資金を対象とする2026年度実施指針を公表した。2026年7月、EPAは水道システムおよび州代表者との全国円卓会議を開催し、インフラ資金の展開加速に注力した。これらの取り組みが相まって、メーターがより広範な配水更新と一括提供されるプロジェクトの流れを支えている。水道事業者は、課金精度と節水成果の改善のため、顧客向けポータルとインターバルデータへの重点も強めており、その一例として、WSSC Waterが2026年4月にAMI試験導入とEyeOnWaterポータルに関するエンゲージメントを行った。
大規模な完了済み水道事業者導入と注目度の高い市営試験導入も、代替、相互運用性向上、運用支援における機会を示している。San Antonio Water Systemは、6年間にわたる2億米ドルの取り組みを完了し、2025年12月までに60万台超のメーターを電子AMI対応機器に置き換え、複数年にわたる機器更新の規模と、試運転、ネットワーク運用、分析といったライフサイクルサービスへの継続的な需要を浮き立たせた。2025年8月、ヒューストン市は、課金問題への対応を目的とした試験導入の一環として、旧型メーター25,000台を新型スマート技術に置き換える850万米ドルの計画を承認し、ノーフォーク市は2026年4月にAMIの改修・代替作業を開始した。これらのプログラムは、プロジェクト遂行能力、データ品質保証、そして既存投資を保護するAMRからAMIへの移行経路に対する継続的な需要を示している。供給面では、2024年12月のBuild America, Buy America免除措置が国内調達移行に向けた明確なスケジュールを提供し、免除措置後の調達要件に整合した現地組立、準拠筐体、米国内電子サブアセンブリ提携の機会を後押ししている。
最近の業界動向
- 2026年5月:Badger MeterはUDlive Limitedの買収を完了し、下水管モニタリング向けのハードウェア対応ソフトウェアをBlueEdgeスイートに取り込んだ。この統合により、Badger Meterのネットワークモニタリング領域が水道事業者向け計量・分析と並んで拡大し、自治体顧客向けの上下水道データ提供の一体化が強化された。
- 2026年5月:Xylemは、北米以外での計量事業であるSensus Internationalの売却をAURELIUS向けに完了し、北米のSensusスマート計量事業は保持した。この事業売却により、Sensusのリソースは北米の水道事業者要件に集中し、米国重視のスマート計量ポートフォリオを取り巻く運営体制が簡素化された。
- 2025年6月:Neptune Technology GroupはAWWA ACE25において、超音波式メーターMACH 10 R900i、およびマルチキャリア対応のR900セルラー端末を発表した。この発表は、RFメッシュインフラを所有せずにAMI機能を求める水道事業者に向けたセルラー接続への移行と合致し、静止計量とキャリアベース通信におけるNeptuneの地位を強化するものである。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、住宅、商業、および産業用接続における請求、監視、および損失管理を目的として、米国内に設置・使用される水道メーターを対象とする。一般的なメーター技術および水道事業者の導入アプローチ全体にわたるメーターハードウェアの出荷および交換を含む。
対象外範囲:ポンプ、バルブ、処理設備、メーター以外のソフトウェアサービスなど、メーターポイントにおける消費量を直接計測しない広範な水道ネットワーク機器は除外する。
セグメンテーション概要
- メータータイプ別
- スマート水道メーター
- 機械式・基本メーター
- 超音波メーター
- 電磁式メーター
- 通信技術別
- 先進計量インフラ(AMI)
- 自動検針(AMR)
- 手動・ウォークバイ
- ネットワーク接続別
- セルラー(LTE-M / NB-IoT / 5G RedCap)
- RFメッシュ900 MHz
- PLCおよび有線
- LoRaWAN
- エンドユーザーセクター別
- 住宅
- 商業
- 産業
- 地方自治体の水道事業者
- 水道事業規模ティア別
- ティア1(40万接続超)
- ティア2(4万5千~40万)
- ティア3(4万5千未満)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界関係者へのヒアリングを行う前に市場境界を設定し、現実的な需要プールを構築するために活用した。米国環境保護庁(飲料水およびインフラプログラム)、米国国勢調査局の住宅・建設指標、設備インフレの文脈を把握するための米国労働統計局の価格系列、ならびにメーター規制および近代化計画を記述した州公益事業委員会および州水道委員会の文書など、公的・公式情報源を参照した。
また、アメリカ水道協会などの団体が公開する技術・政策資料、水道事業者の資本改善計画、自治体予算文書、および先進的メーターインフラ(AMI)転換を含むメーター交換のタイミングと規模を示す調達ポータルも参照した。上場メーター関連企業の米国証券取引委員会(SEC)提出書類および投資家向けプレゼンテーション、ならびに展開スケジュール、リードタイム、規格変更に関する信頼性の高い業界紙の報道も補足情報として活用した。必要に応じて、企業財務情報および業界インテリジェンスの有料サービスを用いてビジネスエクスポージャーを相互確認し、超音波計測および信モジュールに関する動向を追跡するために特許データベースを使用した。ここに記載した情報源は例示であり、網羅的なものではなく、調査期間中のデータポイントの収集・検証・明確化には他の多数の公開資料も活用した。
一次インタビューおよびサーベイ
一次調査は、水道事業者、メーターOEM、販売代理店、ならびに設置・サービスパートナーへのインタビューおよび構造化サーベイを中心に実施し、出荷量の前提を交換サイクルおよび展開ペースと結びつけることを目的とした。また、AMIとAMR(自動検針)の選択、リードタイム制約、および価格動向に関するデスクリサーチの前提を検証し、モデルを確定する前に水道事業者規模別コホート間の差異を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):13% |
| 中位層:55% | 部門・ユニットリーダー:29% |
| 中小規模事業者:14% | マネージャー:58% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのロジックを組み合わせて構築した。発点は、米国のサービス接続基盤と交換サイクルから再構築した需要プールであり、これをサプライヤーおよびチャネルが現実的な出荷量として示した内容と照合した。これは交換主導型市場であることが多いため、モデルでは技術別のメーター耐用年数の前提、AMIおよびAMRプログラム転換のペース、新規住宅およびサービス接続の追加、ならびに特定年度の出荷量を変動させ得る観測されたリードタイム状況などの実務的なインプットを使用した。
予測は、水道事業者の資金調達タイミングおよび調達承認が需要を前倒しまたは後ろ倒しにする可能性があるため、シナリオ分析に依拠した。前提は、展開ペース、総交換台数に占めるスマートメーターの割合、および水道事業者規模別の典型的な発注バッチパターンに関する一次フィードバックを通じてストレステストを実施した。中小規模の水道事業者や分散した設置業者についてボトムアップのシグナルが不完全な場合は、検証済みの普及率および交換率を対象接続基盤に適用してギャップを補完し、その後、合計値を販売代理店の活動および抽出した価レンジと照合して再確認した。
データ検証と更新サイクル
検証は複数のチェックを通じて実施し、最終合計値が単一の前提に依存しないようにした。モデル化した数量を、公共水道事業者のプログラム発表、調達カレンダー、およびメーター技術採用における観測可能な変化などの独立したシグナルと比較し、州別および水道事業者規模別で大きな乖離を精査した。
承認前に、データセットおよび計算は複数のアナリストによるレビューを経る。異常な動きが確認された場合は、タイミング、価格、またはスコープの誤解がないかを確認するためのフォローアップを実施する。レポートは年次で更新され、重要な政策、資金調達、または供給の変化が生じた場合には中間更新を行う。納品直前に最終レビューを完了し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの米国水道メーター市場規模と他の公表推計値との比較
米国水道メーターの公表市場規模がしばしば異なるのは、測定単位が統一されていないこと、および計上対象範囲がメーター総数、スマートメーターのみ、またはより広範なメータリングプログラム支出の間で変動し得るためである。タイミングも重要であり、一部の推計は受注発表を基準とする一方、他の推計は出荷および設置が認識されるまで待つ場合がある。
最大のギャップは通常、スマートメーターと並んで機械式メーターが含まれているかどうか、交換と新規接続の扱い方、および複数年契約が締結された際の水道事業者の展開タイミングに起因する。本調査では、スマートおよび機械式の両タイプにわたる出荷・設置済みメーターユニット数を対象とし、交換イクルの計算および水道事業者プログラムのペーシングを主要ドライバーとして使用しており、これはMordor Intelligenceにおける取り扱い方法である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2,509万ユニット(2025年) | |
| 業界出版社A | 11.0億米ドル(2026年) | この数値は価値ベースであり、スマート水道メーター支出を中心としているため、機械式メーター交換の大部分が除外され、ハードウェアと展開・プログラムサービスが混在している可能性がある。 |
| 地域コンサルタントB | 1,447万米ドル(2031年) | この推計は、より狭い需要セグメントに限定されているとみられ、水道事業者層全体にわたる米国総出荷量の視点と整合しておらず、成熟した設置基盤における交換主導型の数量を過小評価している可能性がある。 |
表全体にわたる乖離は、主に単位の選択(価値対ユニット数)、対象範囲の選択(スマートのみ対メーター総数)、およびプログラムが複数年にわたる場合の設置タイミングの認識方法によって説明される。ドライバーを交換、接続追加、および開ペーシングに結びつけることで、最終数値は確認・再現可能な実務的変数に対してトレーサブルな状態を維持している。
レポートで回答される主要な質問
米国水道メーター市場の現在のユニット規模はどのくらいですか?
市場は2026年に2,616万ユニットに達しており、2031年までに3,157万ユニットに達する軌道にあります。
米国の水道事業者においてAMRからAMIへのシフトを促進しているものは何ですか?
IIJA資金、州の節水義務の強化、および漏水管理とリモート切断のための双方向データの必要性が移行を加速しています。
小規模農村部の水道事業者がスマートメーターの採用に遅れている理由は何ですか?
初期資本制約、補助金申請スタッフの不足、および端末あたりのネットワークコストの高さが、ティア3システムでの迅速な展開を妨げています。
農村部で最も普及が進んでいる接続技術はどれですか?
セルラーLTE-M、NB-IoT、および新興の5G RedCap接続が最も速く拡大しており、独自のメッシュゲートウェイの必要性を排除しているためです。
ベンダーは超音波メーターコンポーネントのサプライチェーンリスクにどのように対応していますか?
メーカーは重要なICのデュアルソーシング、安全在庫の増加、国内コンテンツ免除のロビー活動を行いながら、長期的な米国内組立能力を計画しています。