
市場概要
| 調査期間 | 2020 - 2031 |
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.08 十億米ドル |
| 市場規模 (2026) | 8.10 十億米ドル |
| 市場規模 (2031) | 15.80 十億米ドル |
| CAGR (2026 - 2031) | 14.30% |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
Mordor Intelligenceによるシンガポールデータセンターサーバー市場分析
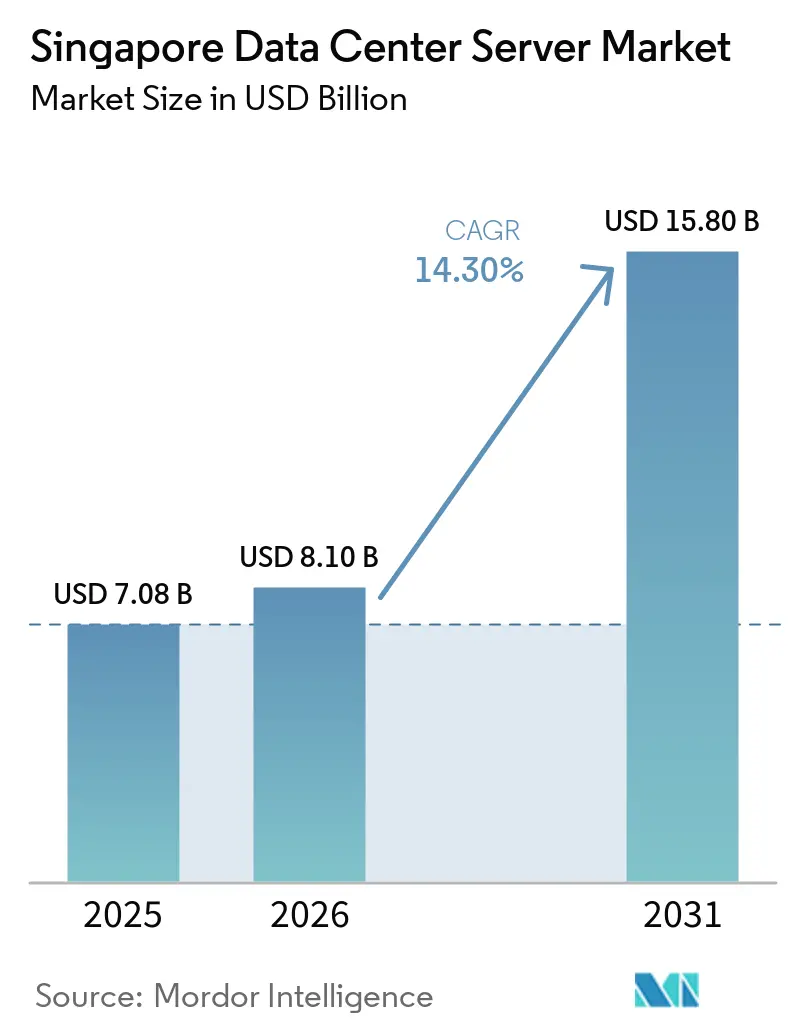
シンガポール データセンター サーバー市場規模は、2025年の70.80億米ドル(7.08 ビリオン 米ドル)および2026年の81.00億米ドル(8.10 ビリオン 米ドル)から、2031年までに158.00億米ドル(15.80 ビリオン 米ドル)へと拡大する見込みであり、2026年から2031年の間に年平均成長率(CAGR)14.30%を記録すると予測されています。
シンガポールのデータセンター サーバー市場は、同国が主要な地域デジタル・データセンター ハブとしての地位を確立していること、クラウド コンピューティングの採用拡大、企業全体にわたるデジタル化の継続、および高性能コンピューティング リソースへの需要増加によって支えられています。クラウド サービス、企業デジタル インフラ、人工知能(AI)、およびデータ集約型アプリケションの拡大が、より高性能でスケーラブルかつエネルギー効率の高いサーバー インフラへの需要を牽引しています。シンガポールのデータセンター容量は1.4 GWを超えており、地域データセンター ハブとしての同国の確立された役割と、地域デジタル サービスにおける重要性を示しています。
政府の取り組みもデータセンター エコシステムの発展を形成しています。シンガポールのグリーン データセンター ロードマップは、近い将来に少なくとも300 MWの追加データセンター容量を目標とし、グリーン エネルギーの導入を通じてさらなる容量拡大の可能性を持ちながら、エネルギー効率とITインフラの改善を促進しています。AIの利用拡大により、コンピューティング リソースへの需要がさらに高まることが予想され、高性能プロセッサー、アクセラレーテッド コンピューティング、高密度構成、およびエネルギー効率の高いインフラを提供するサーバー ベンダーに機会をもたらしています。
同時に、シンガポールの限られた土地とエネルギー資源により、電力効率、熱管理、およびサーバー利率がデータセンター オペレーターにとってますます重要な考慮事項となっています。エネルギー効率の高いIT機器、熱帯地域向けデータセンター標準、液冷、およびグリーン エネルギー採用に対する政府の注力は、サーバーの調達および技術選定に影響を与えることが予想されます。これらの動向は、クラウド、企業、AI、および高性能コンピューティング アプリケーション全体にわたる高度なサーバー インフラへの継続的な需要を支えると期待されています。
シンガポールデータセンターサーバー市場のトレンドとインサイト
BFSIが大幅な成長を維持
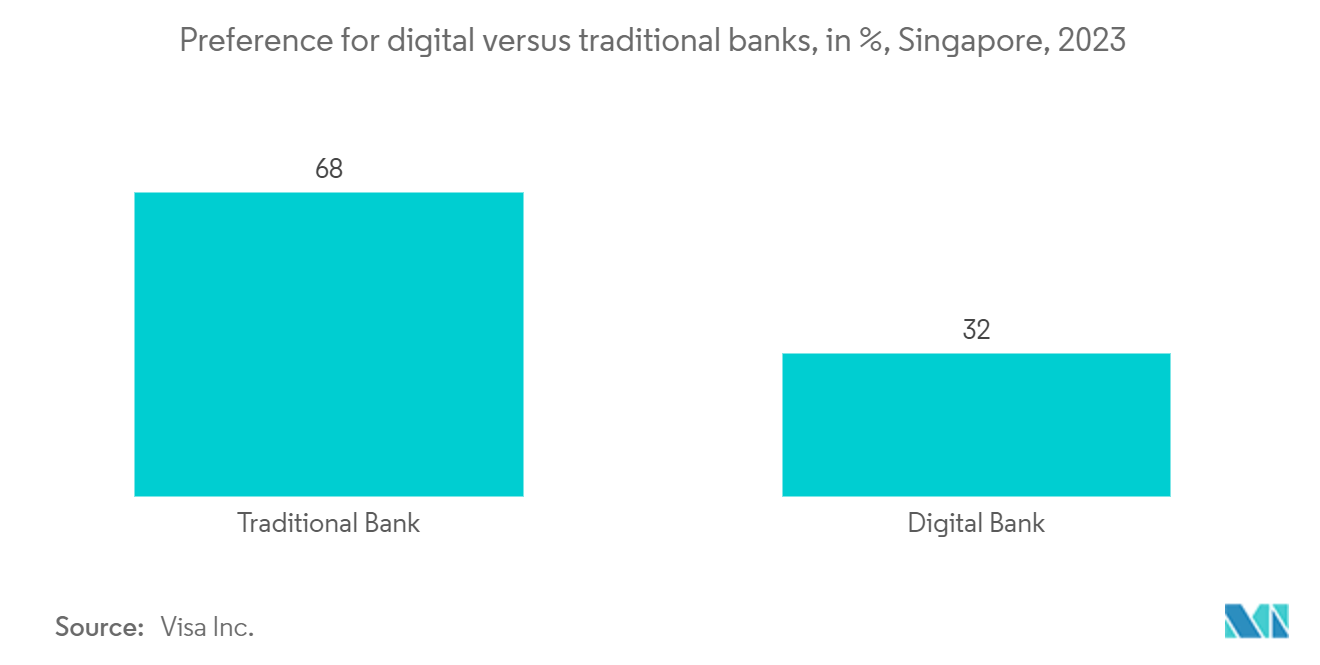
- シンガポールでは、オンラインバンキングおよびモバイル決済システムの台頭により、金融機関は迅速かつ安全に取引を処理できるようになっています。データセンターは、取引をリアルタイムで処理し、エラーや遅延のリスクを低減するために必要な高速接続性と処理能力を提供しています。こうした要因が、より優れたコンピューティングのためのサーバー需要を大きく牽引しています。
- Capcoは、小売銀行業界が急速に変化する時代において、銀行サービスに対する行動を測定するためにシンガポールの消費者1,000人を対象に調査を実施しました。調査によると、モバイルアプリを使用するシンガポールの銀行顧客の81%が銀行サービスへのアクセスを希望しています。
- Grab Holdingsなどの企業は、成長する市場を活用するために戦略的な協業を進めています。シンガポール・テレコミュニケーションとのジョイントベンチャーであるGXS銀行は、小売セクターにデジタルバンキングサービスを提供しています。最近、シンガポールの企業GrabとテクノロジーカンパニーSeaが「デジタルフルバンク」ライセンスを取得し、小売および法人顧客の両方に対して預金受け入れとサービス提供が可能となり、現在300万人以上の顧客にサービスを提供しています。
- 複数のフィンテックスタートアップが、クラウドサービスプロバイダーとの戦略的パートナーシップを締結して各自の決済ポータルを自動化することで、市場をさらに活性化しています。2022年4月、Wallet EngineはMambuと提携し、あらゆるアプリへの金融サービス組み込みのための標準的なソリューションを目指す革新的なサービスとしてのウォレット提供の開発を加速しました。
- 全体として、フィンテック企業の増加に伴い、データセンターの需要が潜在的に増加し、サーバー市場の需要につながるでしょう。

ラックサーバーが大幅なシェアを維持
- ラックサーバーはコンパクトで効率的なデバイスであり、さまざまなコンピューティングタスクを処理でき、スペースが限られているデータセンター環境で一般的に使用されています。シンガポールでは、ブレードサーバーよりもコスト効率が高いため、さまざまなエンドユーザーがラックサーバーを好んでいます。
- データセンター業界は、Google、Alibaba、Amazonなどのハイパースケールクラウドプロバイダーからの魅力的な投資により勢いを増し始めています。パンデミックの影響で、Googleは同国に3番目のデータセンターを発表し、約USD 8億5,000万の長期投資を表明しました。
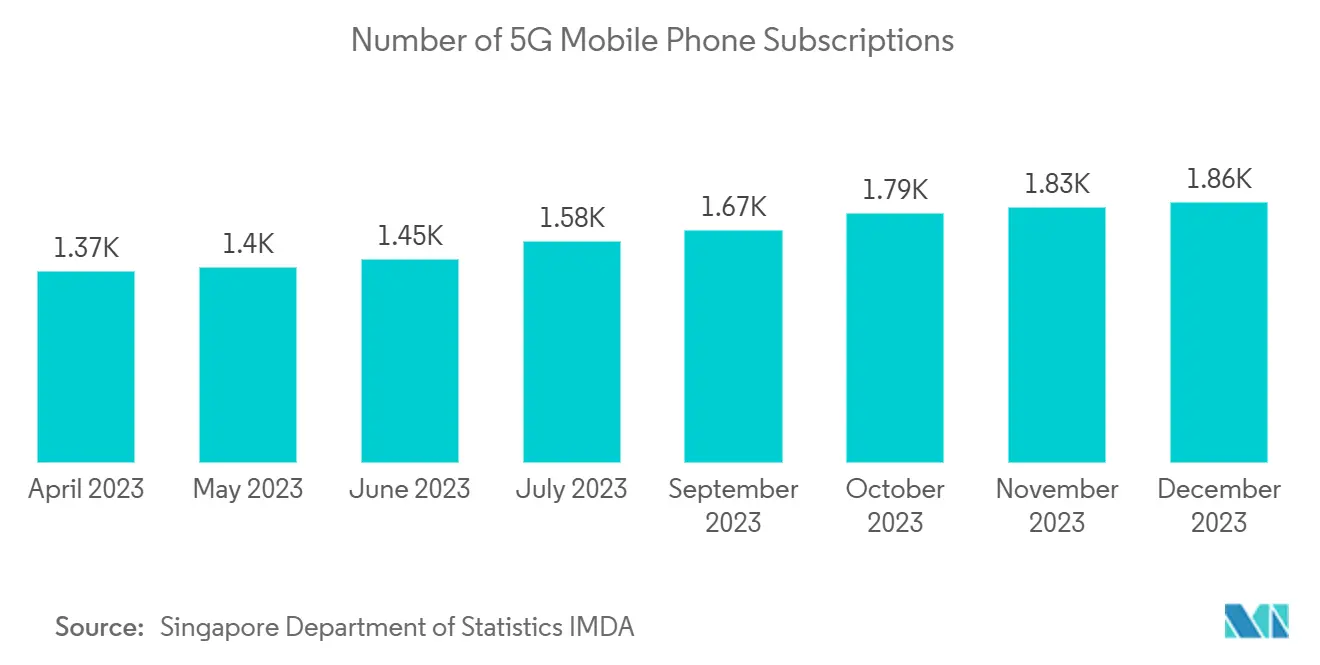
- 5Gネットワークの台頭により、通信ベンダーはデータセンターへの投資をさらに進めています。2022年7月、Singtelは規制目標である2025年末より3年早く、シンガポール全土で95%以上のスタンドアロン5Gカバレッジを達成し、1,300か所以上の屋外ロケーションをカバーしたことが確認されました。
- さらに、2022年8月、情報通信メディア開発庁(IMDA)は水曜日(8月3日)に、シンガポールが第5世代モバイルネットワークをさまざまな分野で活用するための3つの5Gプロジェクトを発表しました。これらのプロジェクトは、拡張現実(AR)、ヘルステクノロジー、および海事セクターにおける5G活用を含んでいます。これによりデータトラフィックの増加に伴う帯域幅需要が高まり、ラックサーバーの需要がさらに促進されるでしょう。
競合状況
市場集中度
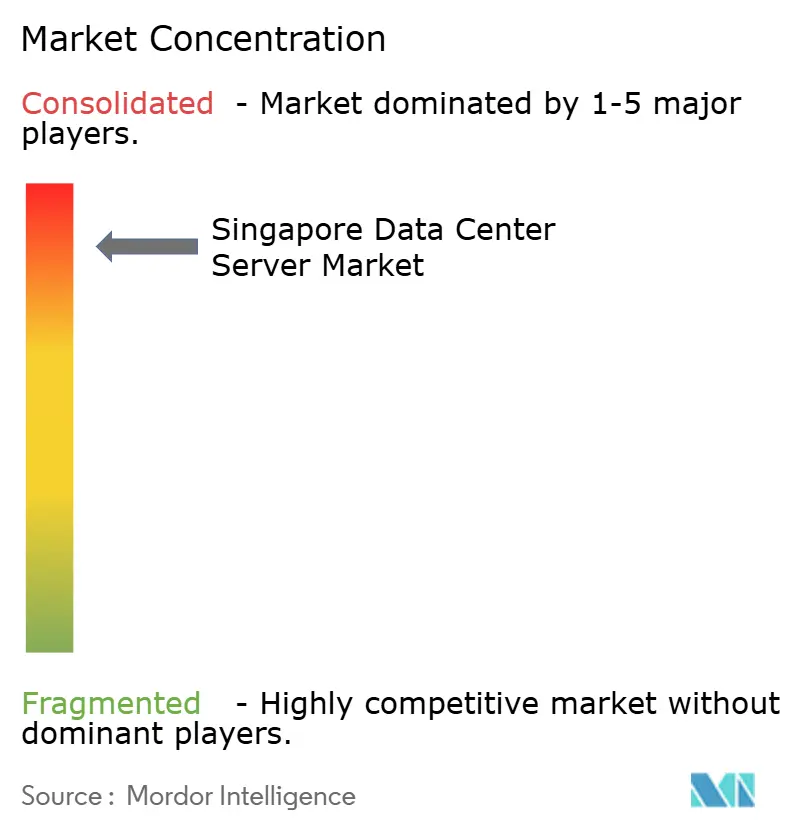
シンガポールのデータセンター サーバー市場は、Fujitsu Limited、Hewlett Packard Enterprise、Dell Inc.、Super Micro Computer, Inc.、およびLenovo Group Limitedを含む、確立されたグローバルなサーバーおよびITインフラ プロバイダーによって特徴付けられています。これらの企業は、企業、クラウドデータセンター、および高性能コンピューティング ワークロードをサポートする幅広いサーバー プラットフォームおよびインフラ ソリューションを提供することで競争しています。
シンガポールにおける競争は、同国が主要な地域データセンターおよびクラウド インフラ ハブとしての役割を担っていること、ならびにスケーラブルなコンピューティング インフラ、より高性能なサーバー、およびエネルギー効率の高いITシステムへの継続的な需要によって影響を受けています。ベンダーは、ワークロードの最適化、サーバー パフォーマンス、スケーラビリティ、電力効率、ならびに人工知能および高性能コンピューティングなどの新興アプリケーションへのサポートにますます注力しています。戦略的パートナーシップ、技術開発、および企業・クラウド顧客との関係拡大も重要な競争要因です。
シンガポールのデータセンター エコシステムが発展し続けるにつれ、サーバー ベンダー間の競争は、成長するクラウド、企業、AI、およびデータ集約型ワークロードをサポートできる高性能でエネギー効率が高くスケーラブルなインフラを提供する能力にますます集中することが予想されます。
シンガポールデータセンターサーバー産業リーダー
-
Fujitsu Limited
-
Dell Inc.
-
HP Enterprise
-
Super Micro Computer, Inc.
-
Lenovo Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年8月:Hewlett Packard Enterpriseは、phoenixNAPがAmpere Computingのエネルギー効率の高いプロセッサーを使用したクラウド ネイティブのHPE ProLiant RL300 Gen11サーバーでベアメタル クラウド プラットフォームを拡張していると発表しました。拡張されたサービスは、人工知能(AI)推論、クラウド ゲーミング、およびその他のクラウド ネイティブ ワークロードを、改善されたパフォーマンスとエネルギー効率でサポートします。
- 2023年6月:Kingston Technologyは、32 GBおよび16 GBのServer Premier DDR5 5600 MT/sおよび5200 MT/s、ECCアンバッファードDIMMおよびECC SODIMMのリリースを発表しました。Server Premierは、ホワイトボックス システムでの使用仕様で販売されるKingstonの業界標準サーバークラス メモリ ソリューションです。これはIntelプラットフォームで検証され、主要なマザーボード・システム メーカーによって認定されています。
シンガポールデータセンターサーバー市場レポートの範囲
データセンターサーバーは基本的に、モニターやキーボードなどの周辺機器を持たない大容量コンピューターです。ラック内に設置されるハードウェアユニットであり、中央処理装置(CPU)、ストレージ、その他の電気・ネットワーク機器を備え、エンドユーザーデバイスにアプリケーション、サービス、データを提供する高性能コンピューターです。
シンガポールのデータセンターサーバー市場は、フォームファクター(ブレードサーバー、ラックサーバー、タワーサーバー)およびエンドユーザー(ITおよび通信、BFSI、政府、メディアおよびエンターテインメント、その他のエンドユーザー)によってセグメント化されています。市場規模および予測は、上記のすべてのセグメントについて価値(USD)で提供されています。
フォームファクター
| ブレードサーバー |
| ラックサーバー |
| タワーサーバー |
エンドユーザー
| ITおよび通信 |
| BFSI |
| 政府 |
| メディアおよびエンターテインメント |
| その他のエンドユーザー |
| フォームファクター | ブレードサーバー |
| ラックサーバー | |
| タワーサーバー | |
| エンドユーザー | ITおよび通信 |
| BFSI | |
| 政府 | |
| メディアおよびエンターテインメント | |
| その他のエンドユーザー |
レポートで回答される主要な質問
シンガポール データセンター サーバー市場の規模はどのくらいですか?
シンガポール データセンター サーバー市場規模は2026年に8.10 ビリオン 米ドルに達し、年平均成長率(CAGR)14.30%で成長して2031年までに15.80 ビリオン 米ドルに達する見込みです。
シンガポール データセンター サーバー市場の現在の規模はどのくらいですか?
2026年、シンガポール データセンター サーバー市場規模は8.10 ビリオン 米ドルに達する見込みです。
シンガポール データセンター サーバー市場の主要プレイヤーは誰ですか?
Fujitsu Limited、Dell Inc.、HP Enterprise、Super Micro Computer, Inc.、およびLenovo Group Limitedが、シンガポール データセンター サーバー市場で事業を展開する主要企業です。
このシンガポール データセンター サーバー市場レポートが対象とする期間と、2025年の市場規模はどのくらいですか?
2025年、シンガポール データセンター サーバー市場の規模は7.08 ビリオン 米ドルと推定されました。本レポートは、シンガポール データセンター サーバー市場の過去の市場規模(2020年、2021年、2022年、2023年、2024年)を対象としています。また、本レポートはシンガポール デタセンター サーバー市場の規模を将来年度(2025年、2026年、2027年、2028年、2029年、2030年、2031年)について予測しています。
シンガポール データセンター サーバー 業界レポート
2026年の統計 シンガポール データセンター サーバー 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) シンガポール データセンター サーバー 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。
データセンターに関するその他のレポート