
軍事シミュレーションおよびトレーニング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.29 十億米ドル |
| 市場規模 (2031) | 18.17 十億米ドル |
| 成長率 (2026 - 2031) | 4.93 % |
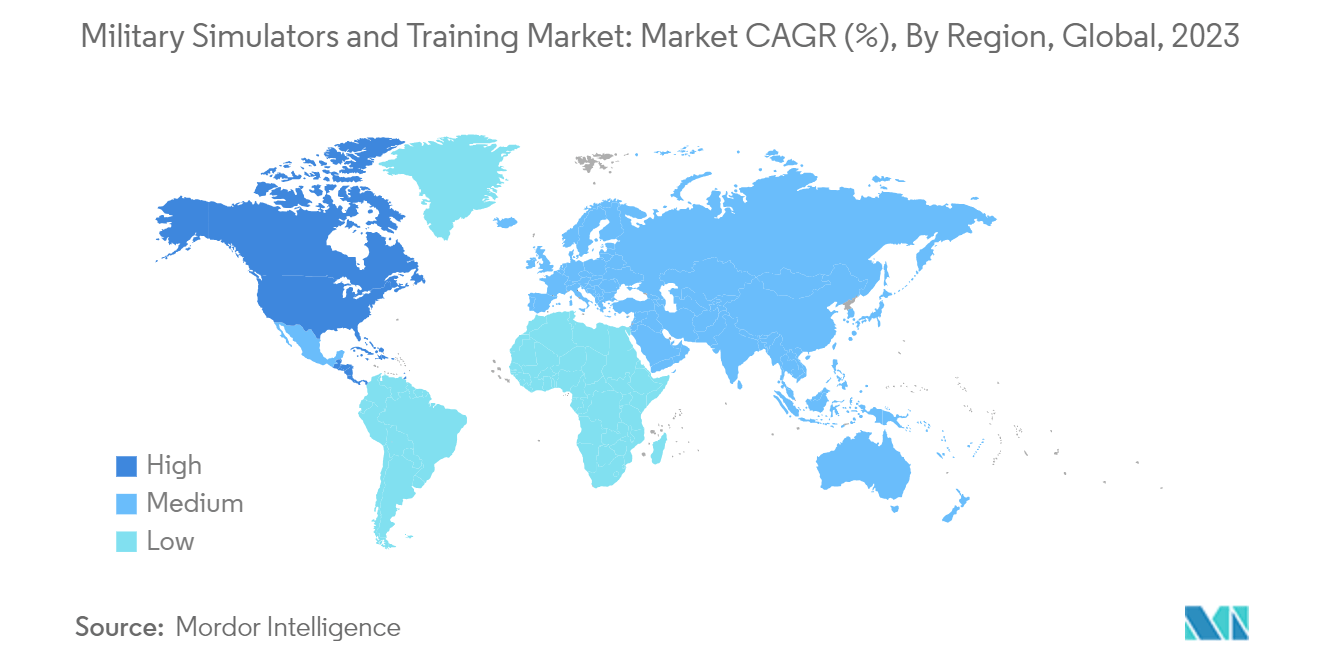
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
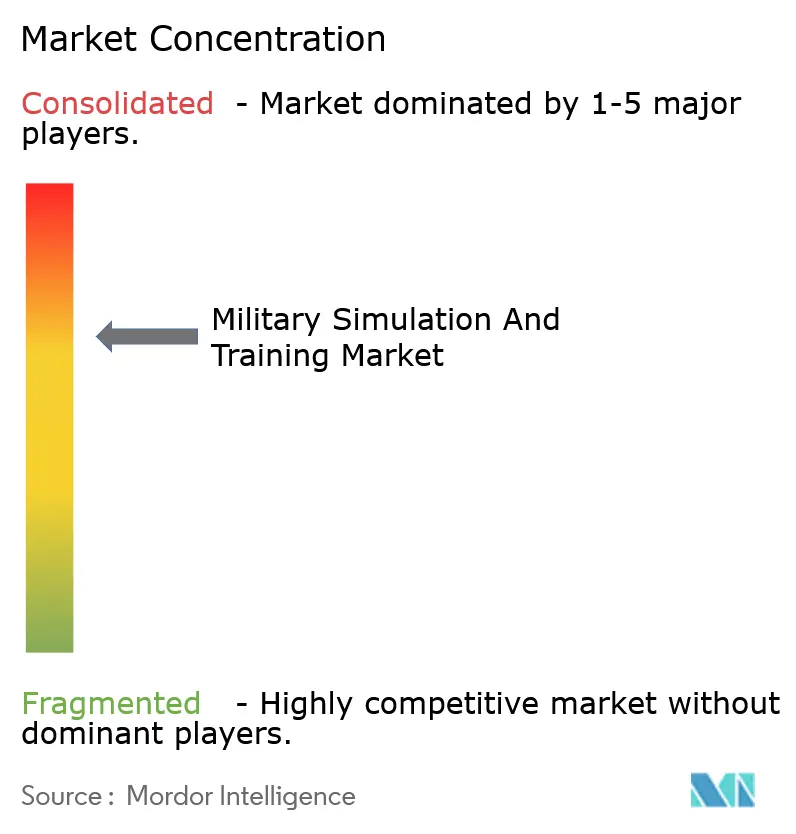
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事シミュレーションおよびトレーニング市場分析
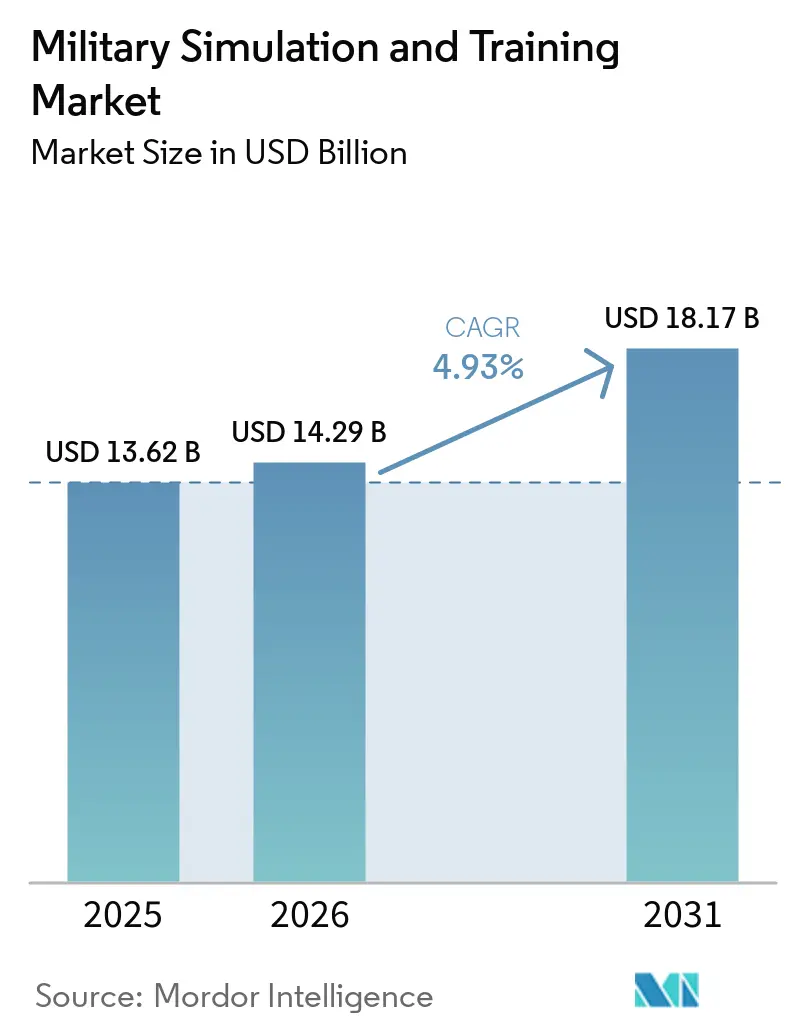
軍事シミュレーションおよびトレーニング市場規模は2025年に136億2,000万USDと評価され、2026年の142億9,000万USDから2031年には181億7,000万USDに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率は4.93%です。
世界的な防衛支出の継続的な増加と、各種新型戦闘車両を効果的に操作・運用できる熟練した部隊に対する需要の高まりが、予測期間中における軍事シミュレーターおよびトレーニング市場の成長を牽引すると見込まれています。
陸上・海上・航空プラットフォームにわたる軍用車両の需要増加が市場成長の主要な推進力となっています。多くの国が新世代の車両プラットフォームを導入することで軍の装備を近代化しており、これらのプラットフォームに関する軍人向けシミュレーションベースのトレーニングへの需要が同時に生まれ、関連する軍事シミュレーターの市場見通しを押し上げています。
実際の航空機、陸上車両、艦船を用いたパイロットおよび軍人のトレーニングには複数のリスクが伴い、危険な状況や死傷事故につながる場合もあります。シミュレーターは初心者に対してリアルな体験と安全なトレーニングを提供します。このような安全かつ効率的なトレーニングへの需要もシミュレーター市場を牽引しています。
シミュレーター市場における製品開発は長期にわたるプロセスであり、テスト済み航空機のレプリカを開発するには相当な時間を要します。また、安全および規制管理上の問題への対応も求められるため、必要なシミュレーターを期日通りに納入することが課題となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル軍事シミュレーションおよびトレーニング市場のトレンドとインサイト
航空セグメントは予測期間中に最も高い成長が見込まれる
軍事分野において複雑な技術を組み込んだ新型航空機の採が増加しており、パイロットは最新の機器およびシステムに習熟する必要が生じている。高度な航空機の採用拡大は、軍事航空宇宙シミュレーションおよびトレーニングソリューションへの需要も押し上げており、パイロットおよび航空乗務員がリアルかつ管理された環境で実戦的なスキルを習得することを可能にしている。このような状況において、高コストが伴うため実機による実地訓練の提供は困難な場合がある。そのような場合、シミュレーターが優先的な選択肢となる。
例えば、米空軍(USAF)のF-35Aの運用コストは1飛行時間あたり約44,000米ドルと推定されている。これを踏まえ、F-35のパイロットはまず実機ではなくシミュレーターで訓練を受けており、コスト削減に貢献している。パイロットは通常、F-35での初ソーティに搭乗する前に、F-35フルミッションシミュレーターで約30時間の訓練を受ける。
Lockheed Martin Corporationはまた、ソフトウェアアップグレードを通じて米国と英国のフルミッションシミュレーターを接続する計画を進めており、両国の空軍パイロットが国境を越えて仮想的に共同訓練を行えるようにする予定である。さらに、米空軍(USAF)は今後数年間でより多くのフルミッションシミュレーターを配備・接続することを目指している。こうした取り組みは、実機による合同軍事演習を実施することなく、軍の相互運用性を高めることにも貢献している。
主要国の国防省がフライトシミュレーター訓練の活用に関心を示す中、航空機および軍事パイロット訓練のニーズに対応するシミュレーターへの需要は急増している。その結果、最先端の軍用航空機訓練活動を提供するための新規購入および製品革新が市場で進んでいる。
同様に、2022年8月にはNorthrop Grumman CorporationとTerma A/Sが北欧における電子戦シミュレーションおよびトレーニングの機会に関する協力覚書(MoU)に署名した。同社のシミュレーションおよびトレーニング能力により、第4世代および第5世代航空機がリアルな航空戦闘訓練を受けられる可能性が高い。
北米が最大の市場シェアを保有
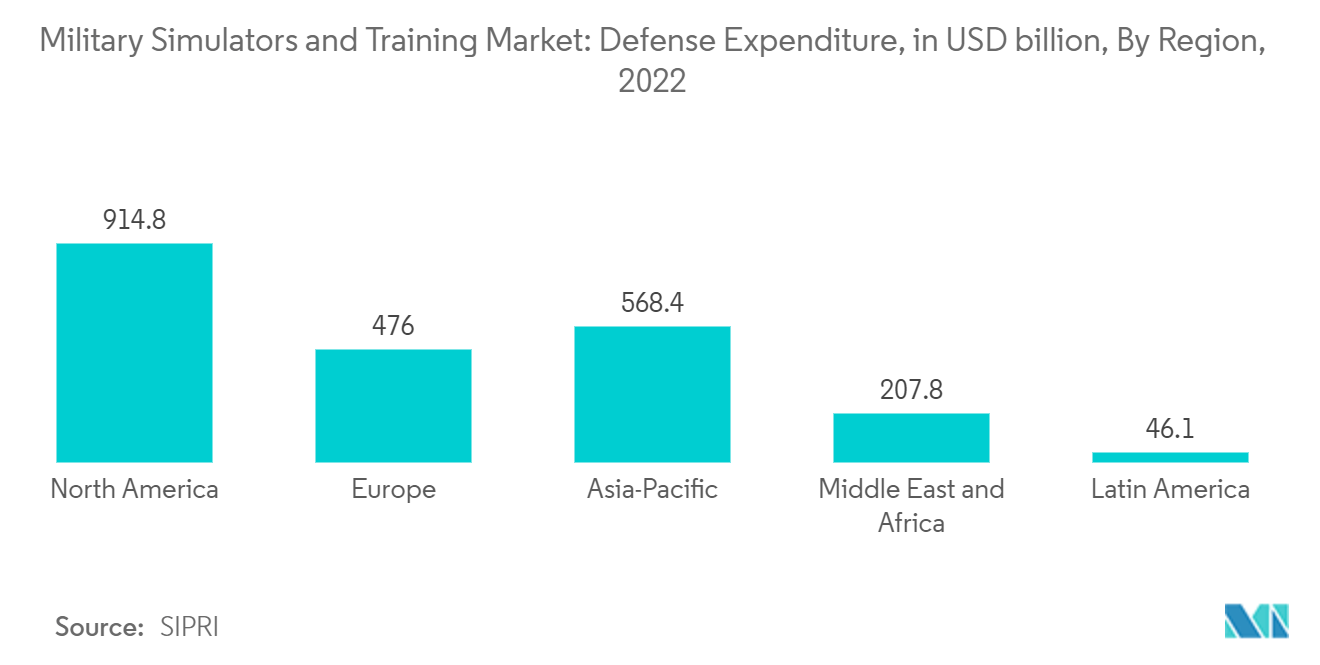
2022年、米国の防衛支出は8,770億USDに達し、その大部分は技術的優位性をめぐる競争が続く中、全プラットフォームにわたる新世代軍用車両の調達に充てられました。同時に、同国は関連するシミュレーターソリューションの開発・調達にも投資しており、これが地域の市場成長を牽引すると見込まれています。米空軍は長年にわたり大規模なシミュレーター調達を行ってきましたが、米海軍は航法訓練の向上を目的としたシミュレーションへの投資を積極的に進めており、能力不足を補うための新型統合ブリッジシミュレーターの予算を計上しています。
艦船シミュレーター能力の拡充に向けた取り組みは、複数のシミュレーション施設を収容するためのサンディエゴおよびノーフォークにおける新棟建設によってさらに後押しされています。カナダ王立空軍は、将来航空乗員訓練プログラム(FAcT)という単一の数十億ドル規模のプロジェクトの下、2つの訓練プログラムを統合する計画を立てており、年間訓練パイロット数が増加する見込みです。
さらに、軍事用途向けの射撃訓練シミュレーターの導入計画を持つカナダ政府は、2021年12月にVirTra, Inc.に対して提案を行いました。この提案によれば、同社は同国の陸軍、海軍、空軍部門に高度な軍事訓練シミュレーターを供給することが期待されていました。このような動向は、予測期間中における北米地域の市場成長を牽引すると見込まれています。
競合環境
軍事シミュレーションおよびトレーニング市場は半統合型であり、Collins Aerospace(RTX Corporation)、CAE Inc.、Rheinmetall AG、FlightSafety International Inc.、THALESなどのプレーヤーが市場を主導しています。シミュレーターメーカーはブランドを構築し、顧客獲得のために地理的に広範なリーチを確保する必要があります。新型車両プラットフォーム向けシミュレーターの顧客を獲得できれば、先行者優位を得られる可能性があります。シミュレーターは新型バリアントに対応するために再構成またはアップグレードされる傾向があり、プレーヤーに継続的な収益をもたらします。
合併・買収はプレーヤーの対応可能市場を拡大することで、各社の成長を後押しすると見込まれています。例えば、2021年3月にCAE Inc.はL3Harris Technologiesの軍事訓練事業を10億5,000万USDで買収すると発表しました。このような買収は、予測期間中における各社の市場プレゼンスおよび市場における収益シェアの拡大に貢献すると期待されています。今後、エンドユーザーからの需要の増加により、限られた予算の中で最良の製品と関連サービスを提供できる企業が最大の恩恵を受けるという激しい競争が生まれると予想されます。
軍事シミュレーションおよびトレーニング業界のリーダー企業
-
Rheinmetall AG
-
CAE Inc.
-
THALES
-
FlightSafety International Inc.
-
Collins Aerospace (RTX Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
長期・サービス主導型の集団訓練プログラムがより明確な形を取りつつあり、その要件は単発の装備納入を超えるものとなっている。これらのプログラムは、ライブ・バーチャル・コンストラクティブ環境を統合し、単一の装備導入ではなく、継続的なデジタルツール、継続的なコンテンツ更新、分析に依拠している。英国では、陸軍集団訓練サービス(ACTS)がOmnia Trainingコンソーシアムのもとで15年間の取り組みとして構築されており、大規模なエンドツーエンドの集団訓練デジタル化と維持支援を提供できるサプライヤーを優先している。
米国でも、需要の兆候はモジュール式で相互運用可能な訓練ソフトウェアとデータ駆動型アーキテクチャに向かっており、米陸軍CPE ST3 Army Training Verse Innovation Prize Challenge(Digital Enterprise Engineering Environment, DE3)などの取り組みや、複数ベンダーによる能力段階的増強をサポートするマーケットプレース型アプローチへの移行方針によって支えられている。プラットフォーム固有の近代化は需要のもう一つの経路となっており、先進航空機や装甲部隊が同盟国向けに新たなシミュレーターコンテンツ、画像生成、ネットワーク化訓練要件を生み出している。例えば、CAEは台湾向けF-16 Block 70訓練シミュレーターを納入する米空軍契約を確保し、Rheinmetallはドイツ連邦軍からPuma歩兵戦闘車訓練シミュレーターを供給する契約を受注し、高忠実度でプラットフォームを再現した訓練システムとライフサイクル支援の需要を強化している。欧州域内では、航空訓練・シミュレーション投資は、2025-2026年のEASA規制活動を含む進化する基準・規則制定によって形作られ続けており、これは軍関連の航空機搭乗員訓練パイプラインにおける資格認定作業、機器のアップグレード、コンプライアンス対応の訓練環境を支えている。
最近の業界動向
- 2026年7月:Rheinmetall AGがRaytheon UK主導のOmnia Trainingコンソーシアムに参加し、英国陸軍の訓練サービス契約を確保した。Rheinmetallの取り分は15年間で10億ユーロ弱と評価されており、EU・英国間の相互運用性を支える高性能シミュレーターに向けた大規模かつ長期サイクルのサービス型モデルを示している。
- 2026年2月:CAE Inc.は中華民国空軍向けにF-16 Block 70訓練シミュレーターを提供する6,990万米ドルの契約を確保した。プロジェクトは2028年8月までの完了を予定しており、アジア太平洋地域におけるネットワーク化訓練能力を拡大し、同盟国の訓練アーキテクチャを強化する。
- 2026年1月:Rheinmetall AGはドイツ連邦軍にPuma歩兵戦闘車訓練シミュレーター9台を供給する1億1,850万ユーロの契約を受注した。この調達は主要プラットフォームの次世代車両訓練を確立し、ドイツ国内の防衛訓練能力を強化するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対範囲
本市場は、防衛軍が要員の任務準備のために使用する軍事シミュレーションおよびトレーニングソリューションへの支出を対象とする。シミュレーターハードウェア、トレーニングソフトウェア、および各軍種・プラットフォームにわたる体系的なトレーニング成果を支援する関連サポートが含まれる。
スコープの除外事項:シミュレーションコンテンツを含まない純粋な実地野外演習のみは除外される。また、シミュレーションツールやトレーニングシステムと連携しない一般的な座学教育も除外される。
セグメンテーションの概要
- プラットフォーム別
- 陸上
- 装甲戦車
- 榴弾砲
- その他のプラットフォーム
- 海上
- 海軍艦艇
- 潜水艦
- その他の海軍艦艇
- 航空
- 固定翼航空機
- 回転翼航空機
- 陸上
- 地域
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、防衛調達担当者がトレーニングおよびシミュレーション費目の下で何を調達するか、またそれが公開予算の用語とどのように対応するかをマッピングすることから始めた。NATOの刊行物やSIPRIの防衛支出表などのソースに裏付けられた公開防衛予算文書および調達リリースを活用した。国別の背景情報および予算の詳細については、国防総省(DoD)の予算根拠資料やUSASpendingの記録を含む米国政府資料を使用した。
インプットの信頼性を確保するため、輸入トレーニング機器カテゴリーが関連する場合には貿易統計も活用し、R&D活動の発生箇所を把握するために特許データベースを参照し、セキュリティ要件が採用時期に影響を与える場合にはNISTサイバーセキュリティガイダンスなどの公開技術資料も使用した。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い防衛専門メディアは、契約の可視性と納入時期の検証に活用し、有料サブスクリプションは企業財務情報、ニュース追跡、特許、防衛契約および入札情報の収集に選択的に使用した。ここに記載されているソースはあくまで例示であり、データポイントの収集、相互確認、および明確化のために追加の公開資料および内部資料も使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、実際に何が調達されているか、納入がいつ行われるか、そしてプログラムライフ全体にわたって継続的なサポートがどのように価格設定されているかを確認することに重点を置いた。また、公開文書では十分に明確にされていない前提条件についてもストレステストを実施した。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたるプログラムマネージャー、トレーニングオペレーター、エンジニアリングリード、調達・予算担当ステークホルダーを含む、サプライサイドおよびデマンドサイドの専門家と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | アジア太平洋(APAC):43% |
| 中間層:55% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ(EMEA):34% |
| 中小規模プレイヤー:15% | マネージャー:57% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、防衛トレーニングおよび即応性配分を、軍種およびプラットフォーム別のシミュレーション関連調達・維持管理シグナルに結びつけることで対象支出を再構築するトップダウンアプローチから始まる。この骨格が整った後、可視化されたプログラム価値の積み上げ、主要機器の単価サンプリング、および受注案件を収益タイミングに変換するための予想納入スケジュールの適用を含む、選択的なボトムアップ推計によって結果を検証する。
モデルは、年間防衛予算トレンド、訓練時間およびソーティ生成圧力、シミュレーターおよびコースウェアの近代化サイクル、契約期間および維持管理シェア、ならびに採用が進んでいるネットワーク型およびLVC(ライブ・バーチャル・コンストラクティブ)スタイルのトレーニングへのミックスシフトなど、説明・再確認が可能な少数の実用的なインプットを使用している。機器とサービスの明確な区分なしに契約金額が発表された場合は、専門家との対話で検証された標準的な配分ルールを適用し、残余のギャップは類似国または類似軍種の比較可能なプログラム構造を用いて補完する。
予測はシナリオ分析を用いて策定される。ベースラインは予想される防衛支出の方向性とトレーニング近代化の優先事項に基づいており、上振れおよび下振れシナリオは調達タイミング、プログラム遅延、および資金の再フェーズを反映している。前提条件は、納入リードタイム、アップグレードサイクル、およびソフトウェアコンテンツとサポート強度に伴う価格変動に関するインタビューフィードバックを通じて精緻化される。
データ検証と更新サイクル
アウトプットは、主要なトレーニングプログラム受注、防衛予算費目の変動、およびプラットフォーム固有の近代化活動を含む独立したシグナルと照合して検証される。また、調達タイミングでは説明できない異常な急増がないかも確認する。
地域およびプラットフォームにわたる分散チェックを実施し、主要な前提条件と換算の一貫性を確保するため、最終承認前に第二アナリストによるレビューを完了する。
レポートは年次で更新され、紛争に関連する重大な即応性の変化、大型契約の発表、または注目すべき予算修正など、重要なイベントが発生した場合には中間更新が実施される。納品前には最終検証を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの軍事シミュレーションおよびトレーニング市場規模と他の公表推計値との比較
軍事シミュレーションおよびトレーニングに関する公表市場数値は、基礎となるスコープとタイミングが必ずしも一致していないため、差異が生じることがある。変動の原因として多いのは、トレーニングサービスと機器のどちらを計上するか、複数年プログラムが納入スケジュール全体でどのように表現されるか、そして数値が受注済み契約条件を反映しているのか実現済みの年間支出を反映しているのかという点である。
兵器効果、射撃場計装、およびより広範な即応性サービスをバンドルしたフルミッション・リハーサルシステムは、支出がシミュレーションおよびトレーニングシステムの収益に直接結びついていない場合にMordor Intelligenceのスコープ外となるため、乖離が生じやすい領域である。推計値にプラットフォームの隣接メンテナンスが含まれている場合、レガシーシミュレーターに積極的なアップグレード率が適用されている場合、またはプラットフォームミックスの変化を確認せずに単一のASP曲線が適用されている場合にも追加的な差異が生じ、ボラティリティの高い年には通貨換算のタイミングがギャップを拡大させることがある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.62 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 12.91 ビリオン 米ドル2024年) | 機器販売および短期納入認識に傾いた狭い収益計上の視点を採用しており、時間をかけてスケールする継続的なトレーニングサポートおよびソフトウェアアップグレードを過小評価する可能性がある。 |
| 業界団体B | 15.10 ビリオン 米ドル(2025年) | 隣接する即応性および演習支援支出を取り込む傾向があり、シミュレーターおよびトレーニングシステムの収益に対して一貫してフィルタリングされていない広範な予算対市場比率を適用することが多い。 |
この表は、特にバンドルサービスおよび複数年プログラムの年換算方法に関して、スコープと収益タイミングを明示することで大半の変動が説明可能であることを示している。インプットを予算シグナル、可視化されたプログラムサイクル、およびインタビューで検証された価格ロジックに追跡可能な形で維持することにより、隠れた前提条件に依存することなく再現・更新が容易な数値を提供している。


レポートで回答される主要な質問
軍事シミュレーションおよびトレーニング市場の規模はどのくらいですか?
軍事シミュレーションおよびトレーニング市場規模は2026年に142億9,000万USDに達し、年平均成長率4.93%で成長して2031年までに181億7,000万USDに達する見込みです。
軍事シミュレーションおよびトレーニング市場の現在の規模はどのくらいですか?
2026年、軍事シミュレーションおよびトレーニング市場規模は142億9,000万USDに達する見込みです。
軍事シミュレーションおよびトレーニング市場の主要プレーヤーは誰ですか?
Rheinmetall AG、CAE Inc.、THALES、FlightSafety International Inc.、Collins Aerospace(RTX Corporation)が軍事シミュレーションおよびトレーニング市場で事業を展開する主要企業です。
軍事シミュレーションおよびトレーニング市場で最も成長が速い地域はどこですか?
北米が予測期間(2026年~2031年)中に最も高い年平均成長率で成長すると推定されています。
軍事シミュレーションおよびトレーニング市場で最大のシェアを持つ地域はどこですか?
2025年、北米が軍事シミュレーションおよびトレーニング市場において最大の市場シェアを占めています。
本軍事シミュレーションおよびトレーニング市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年、軍事シミュレーションおよびトレーニング市場規模は129億1,000万USDと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の軍事シミュレーションおよびトレーニング市場の過去の市場規模を網羅しています。また、2026年、2027年、2028年、2029年、2030年、2031年の軍事シミュレーションおよびトレーニング市場規模の予測も提供しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

