
学校用家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
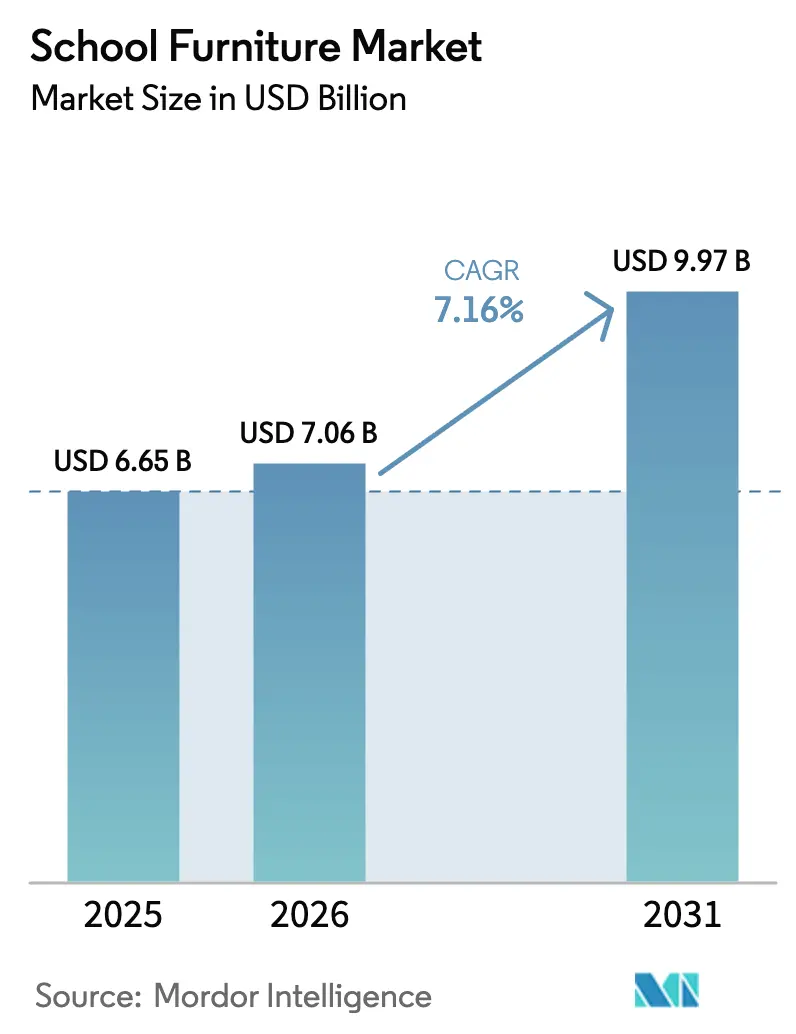
| 市場規模 (2026) | 7.06 十億米ドル |
| 市場規模 (2031) | 9.97 十億米ドル |
| Growth Rate (2026 - 2031) | 7.16 % |
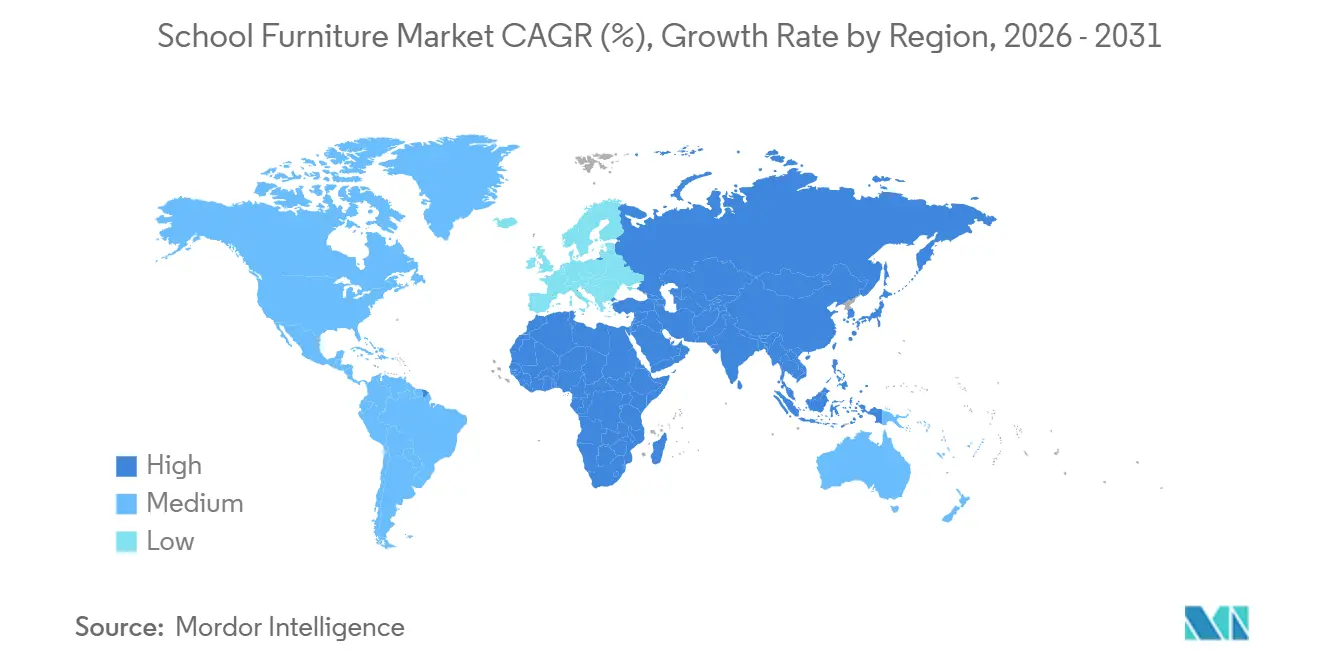
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる学校用家具市場分析
学校用家具市場規模は、2025年のUSD 66億5,000万から2026年にはUSD 70億6,000万に成長し、2026〜2031年の7.16% CAGRで2031年までにUSD 99億7,000万に達すると予測されています。成長は、長期サイクルの機関需要、学習環境を優先する資本プログラム、およびプロジェクト型教授法に適した柔軟かつエルゴノミクスに配慮した教室への継続的な重点化に支えられています。調達仕様書には現在、BIFMA X6.1やGREENGUARD Goldなどの規格が定期的に参照されており、地域を問わず教育向けラインのベンダー資格審査と製品開発ロードマップを形成しています。学校へのデジタルデバイス導入が進む中、統合電源・充電機能への需要が高まり、電気系統の改修を行わずに授業の継続性を維持するカート、タワー、電源統合型デスクの採用が進んでいます。インドおよび東南アジアにおける多国間機関による並行投資は、実験室の近代化と教室の増設を加速させており、新興市場および成熟市場の双方にわたる学校用家具市場の複数年にわたる視認性を強化しています。
主要レポートのポイント
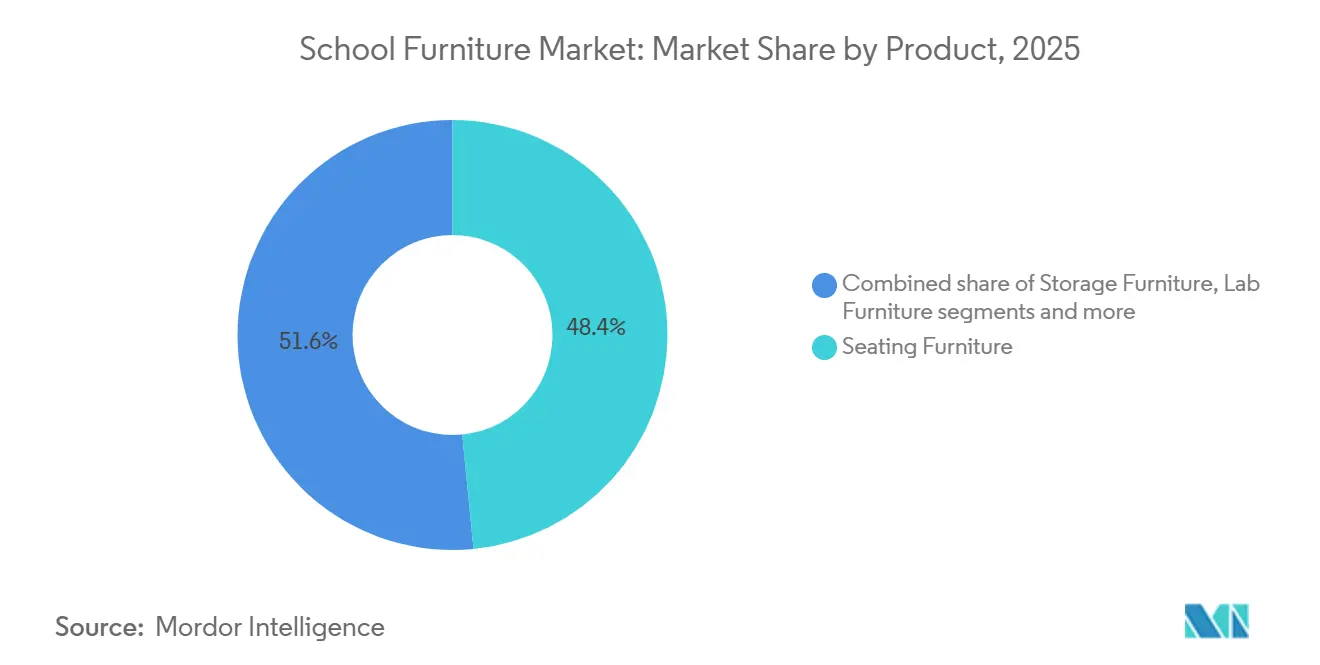
- 製品別では、座席家具が2025年の学校用家具市場規模の48.44%を占めてトップとなり、実験室用家具は2031年にかけて8.17%のCAGRで成長する見込みです。
- 素材別では、木材が2025年の学校用家具市場シェアの41.64%を占め、プラスチックおよびポリマー誘導体は2031年にかけて8.38%の成長率が見込まれています。
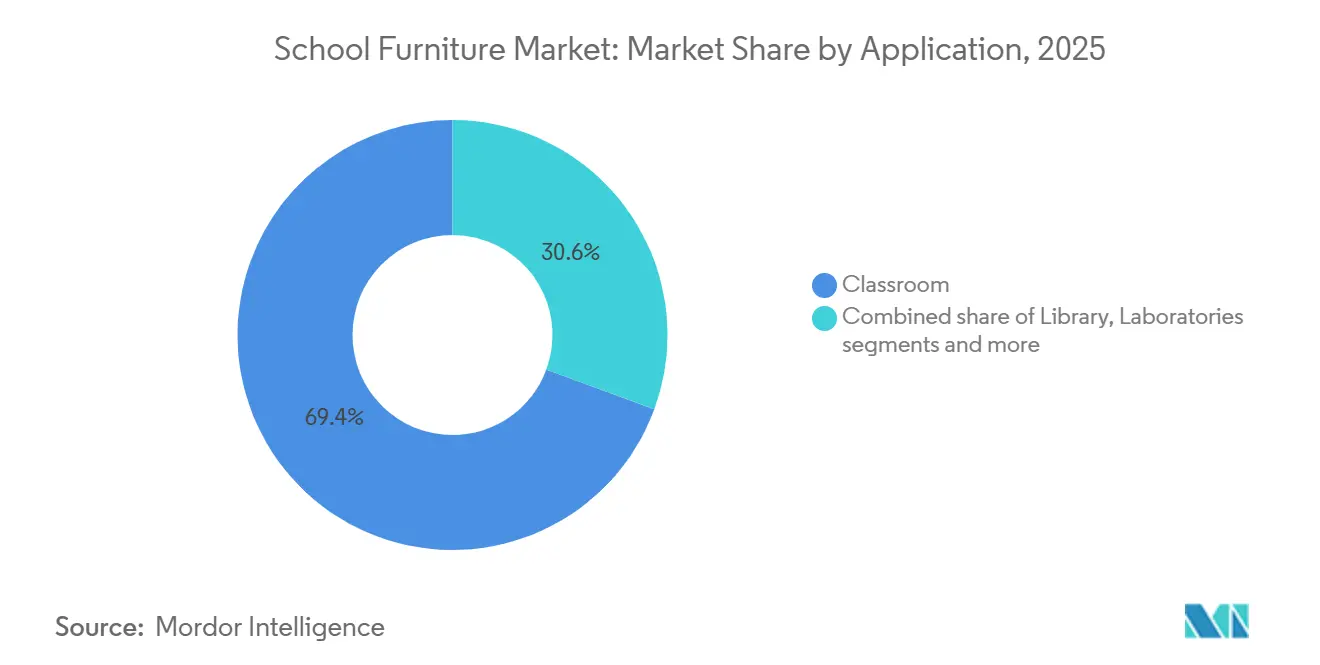
- 用途別では、教室が2025年の学校用家具市場シェアの69.36%を占め、実験室は2031年にかけて9.24%の成長率で拡大する見込みです。
- 流通チャネル別では、オフラインが2025年の学校用家具市場シェアの38.33%を占め、オンラインチャネルは2031年にかけて10.39%の成長率で拡大する見込みです。
- 地域別では、北米が2025年の学校用家具市場シェアの49.37%を占めてトップとなり、アジア太平洋は2031年にかけて9.73%の成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 柔軟な学習教授法がモジュール式家具需要を牽引 | + 1.8% | 北米、欧州、オーストラリアで早期の成果が見られ、世界全体に波及 | 中期(2〜4年) |
| 大規模な政府刺激策および多国間資金調達 | + 2.1% | アジア太平洋が中核、ラテンアメリカおよび中東・アフリカへの波及 | 短期(2年以内) |
| エルゴノミクスおよび学生の健康・福祉への関心の高まり | + 1.5% | スカンジナビア、北米、都市部アジアを中心に世界全体 | 中期(2〜4年) |
| 1対1デバイスプログラムの普及と電源ニーズ | + 1.3% | 世界全体 | 短期(2年以内) |
| 持続可能性および循環経済に関する義務 | + 0.9% | 欧州および北米 | 長期(4年以上) |
| AIおよび適応型学習技術の統合 | + 1.7% | 北米、欧州、東アジアで早期採用が進み、世界全体に波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
柔軟な学習教授法がモジュール式家具需要を牽引
柔軟なプロジェクト型教授モデルは、モジュール性、工具不要の再構成、収納効率の高いデザインをK-12および高等教育の入札における中核仕様として位置づけることで、購買行動を再形成しています。教育機関は引き続き学習重視のパートナーと連携し、同一フットプリント内で講義、グループ活動、ハイブリッド活動をサポートする環境を設計しており、管理者が教室の機動性を求める中で学校用家具市場の回復力を強化しています。規格機関および調達機関は、教育用座席および関連カテゴリーにBIFMA X6.1を参照することで耐久性と安全性を強化し、公共入札における性能とライフサイクルへの期待の閾値を引き上げています。2025年の製品発表は、アクティブラーニングのエルゴノミクスと迅速な再構成への移行を強調しており、教授モードの素早い切り替えに対応した昇降式、ネスティング式、動きに配慮したフォーマットが含まれています。高等教育でのモジュール式教室のパイロット事業もK-12に還流するデザイン言語を強化し、初等教育から高度なプログラムまでスケールする柔軟なレイアウトへの学校用家具市場の方向性を持続させています。
政府および多国間資金調達によるインフラ資本の解放
専用の資本プログラムおよび多国間融資は、教室の収容能力を拡大し実験室を近代化しており、近期の設置サイクルを持続させ複数年にわたる視認性を広げています。アジア開発銀行(ADB)は2025年12月に、パキスタンのパンジャブ州における農業の近代化、STEM教育の強化、医療の改善を目的とした総額USD 3億8,100万の3プロジェクトを承認しました。この資金には、22万世帯の農村世帯に恩恵をもたらす気候変動に強い低炭素農業機械化のための譲許的融資および補助金、中等教育へのアクセス拡大、ならびに新しい研修施設、シミュレーション実験室、デジタルシステムを含む看護人材改革が含まれており、人的資本と生計向上を目指しています。[1]アジア開発銀行、「ADB、パンジャブ州の農業・教育・医療サービスの近代化に向けてUSD 3億8,100万の融資を承認」、アジア開発銀行、adb.org。 世界銀行のRIGHT+フレームワークは、強靭性、包括性、グリーン、健康、教授・学習に適した物理的学習環境(PLE)への教育投資を導き、教室から施設ネットワークに至る質の高い学校インフラが学習成果を向上させ、気候変動への強靭性を支援し、世界的な教育格差に対処する方法を強調しています。このフレームワークは、特に脆弱な地域において教育システムを強化するための戦略的計画、安全性、持続可能性、アクセシビリティ、および効果的な実施を促進しています。[2]世界銀行、「物理的学習環境のためのRIGHT+フレームワーク:教育スペースおよび施設への投資効果の最大化」、世界銀行、worldbank.org。
エルゴノミクスデザインと学生の健康・福祉が調達義務となる
学区および機関は、学習段階全体にわたる快適性、集中力、包括的アクセスを向上させるため、エルゴノミクスと高さ調整機能を調達に組み込んでいます。BIFMA X6.1性能規格および機関の安全要件への一貫した参照は、K-12および高等教育の展開に適した最低限の荷重、安定性、ライフサイクルの閾値を確保しています。大学の調達規格も製品選定における耐久性と安全性を強化しており、学校用家具市場全体に恩恵をもたらす仕様の収束を生み出しています。アクティブシーティングおよび昇降式フォーマットは、サプライヤーが進化する教室レイアウトに合わせた動きに配慮した座席とネスティングテーブルを発表するにつれ、採用が拡大しています。室内空気質の前提条件が一般化しており、GREENGUARD Goldおよび類似の認証が州および学区のガイドラインにおける家具レイアウトおよびウェルネス基準と並んで登場し、入札で重視されるコンプライアンスプロファイルを強化しています。
デジタルデバイスプログラムが電源統合型家具を必要とする
学校支給デバイスの拡大により、信頼性の高い電源アクセスが利便性から必須要件へと格上げされ、コストのかかる電気工事なしに稼働時間を維持するカート、タワー、電源対応デスクへの需要が拡大しています。教室使用に最適化された充電システムはより高速で安定した電力供給を実現し、USB-Cベースのソリューションは充電サイクルを短縮しACアダプターおよびケーブルの交換を削減することが実証されています。学区は教室の自律性をサポートし、バッテリー切れデバイスによる授業中断を軽減するモバイル充電カートを標準化しています。このトレンドは再構成可能なスペース向けの家具統合型電源アクセスにも及んでおり、メーカーは固定コンセントに依存せず柔軟なレイアウトを可能にするモバイル電源ソリューションを導入しています。調達ガイドラインは現在、低排出素材と技術機能を組み合わせており、学校用家具市場を支援する一つのフレームワークの中で性能、安全性、室内空気質、デバイスサポートを中心にベンダー評価が集中しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要原材料の持続的な価格変動 | - 0.9% | サプライチェーンが制約された地域での関連性が高く、世界全体に影響 | 中期(2〜4年) |
| 地政学的貿易障壁および海上輸送能力の逼迫 | - 0.7% | 北米、欧州 | 中期(2〜4年) |
| 教育技術および接続性への予算再配分 | - 0.5% | 特に北米の高所得市場 | 短期(2年以内) |
| 教育技術実装のための熟練労働力の不足 | - 0.6% | 特に新興経済国において世界全体に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がマージンとプロジェクト実現可能性を圧迫
鉄鋼、木材、樹脂原料の価格変動は調達計画と価格安定性を引き続き混乱させており、メーカーは見積有効期間を短縮し定価をより頻繁に改定するよう促されています。針葉樹材に影響を与える継続的な貿易措置は国境を越えた供給に不確実性を加え、学校用家具の入札および契約履行におけるコスト前提を複雑にしています。学区は通常、複数年サイクルで資本予算を承認するため、サイクル途中の原材料追加費用はスコープ修正やプロジェクト遅延を引き起こし、納品を後の会計年度にずらしてバックログの視認性を変化させる可能性があります。これに対応するため、サプライヤーは製品構成が標準化されている場合に早期にコストを固定する事前製造または事前価格設定プログラムを提供するケースが増えており、早期の資金コミットメントが可能な場合に学区予算の保護に役立てています。同時に、公共調達ガイドラインに組み込まれたホルムアルデヒドおよび排出規格は複合木材製品のコンプライアンス基準を引き上げ、教育環境における健康・安全要件を強化しながら素材および試験コストを増加させています。
貿易障壁と海上輸送の混乱が陸揚げコストを押し上げる
貿易救済措置および変化する関税制度は、特に北米全域において、鉄鋼フレームおよび関連原料を使用する学校用家具のコストと計画の複雑性を引き続き増大させています。カナダによる特定の鉄鋼派生製品への25%関税の賦課は、金属フレームの座席およびその他の主要な学校用家具カテゴリーに直接影響を与え、メーカーに調達戦略の見直しを促しています。同時に、米国の関税政策の変化により、輸出業者および輸入業者は部品と完成品の双方について緊急時対応計画を維持することが求められ、業務上の不確実性が増しています。カナダの生産者に対する針葉樹材の継続的な関税は、北米のバイヤーにとってのコスト圧力をさらに複合させています。これらの要因が合わさって陸揚げコストの変動性が高まり、学校用家具市場における入札価格、調達タイムライン、地域の生産・能力計画に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
座席が主導、実験室用家具はSTEM推進で急増座席家具は2025年の学校用家具市場シェアの48.44%を占めており、あらゆる学習環境が学年および用途を問わず大量の椅子とスツールを必要とするためです。実験室用家具は2031年にかけて8.17%のCAGRで最も成長の速い製品グループであり、専用のベンチ、収納、清掃しやすい耐薬品性表面を必要とするSTEM施設とメーカースペースプログラムの着実な拡大を反映しています。メーカーは統合電源と耐久性のある天板を含む実験室ソリューションを更新しながら、理論と実践を融合したフォーマットに対応した再構成を可能にしており、この動きは北米全域の教育重視の展示会で見受けられます。座席内のデザイン重点は引き続き動きに配慮したネスティング式フォーマットへとシフトしており、教育特有のプロトコルで定められた耐久性基準を維持しながら素早い切り替えをサポートしています。より多くの教育機関が柔軟なレイアウトを標準化するにつれ、学校用家具市場では工具不要の組み立てと収納効率の高い座席への需要が高まり、部屋を再構成する際のスペース負担を軽減しています。
最も成長の速い実験室カテゴリーは、多国間プログラムが実験室のアップグレードに明示的に資金を提供する理科教育への公共投資によっても押し上げられており、整合した家具と備品が必要とされています。パキスタンのパンジャブ州では、100校を対象としたADB融資が教室と実験室の双方のアップグレードに予算を整合させており、学区規模での理科対応家具に対する複数年にわたる需要を強化しています。座席は原料コストと大型プロジェクトでの値引きによるマージン圧力にさらされており、公共入札条件下での工程改善と規律ある製品ライン管理を促しています。学区のガイドラインは、組み込み式の造作家具に代わって可動式収納とモバイルホワイトボードをますます検討するようになっており、資本管理を進化するプログラムニーズに合わせながらスペースの転用を促進しています。低排出家具を優先する仕様言語がより一般的になり、K-12全体で認証済みの座席と表面への需要が高まり、学校用家具市場におけるベンダーの差別化を強化しています。


素材別:
木材が主導、ポリマーが循環経済の追い風で台頭木材は2025年の市場規模の41.64%を占める最大の素材カテゴリーであり続け、プラスチックおよびポリマー誘導体は更新された仕様と循環コンテンツへの期待を反映して2031年にかけて年率8.38%の成長軌道にあります。特にフレームや実験室構造に使用される鉄鋼派生製品に影響を与える政策措置は、金属使用量を削減しコンプライアンスをサポートするハイブリッド構造への移行に寄与しています。家具メーカーとそのサプライヤーは、リサイクルコンテンツと反復可能なプロセスを重視する循環素材フローに投資しており、一部のブランドはクローズドループプログラムを通じた年間廃棄物削減量を定量化しています。循環設計はポリマーベースの座席のポートフォリオ決定にも影響を与えており、製品のアイコンがポストコンシューマー樹脂に移行し、公共入札におけるリサイクル優先度の可視的なシグナルを提供しています。デジタル製品パスポートやリサイクルコンテンツ閾値を含む欧州の持続可能性要件も、教育重視のポートフォリオに素材の出所と使用後の処理を文書化するよう促し、機関の購買基準に合致しています。
木材、金属、ポリマーの各素材ファミリーにわたり、学校用家具産業は耐久性、メンテナンス、再構成の容易さを最適化し続けており、教室が一日を通じて変化する授業形式をサポートできるようにしています。低排出複合木材のコンプライアンスが公共部門のガイドラインでより一貫して施行されるにつれ、パネルと天板の製品ライン設計には、敏感な環境向けのホルムアルデヒドおよびVOC基準を満たす接着剤と基材が組み込まれています。ハイブリッドな木材・金属デザインと単一素材ポリマーシェルはいずれも、ライフサイクルとリサイクル性への期待に応えながら教室の安全性が調達評価において最優先事項であり続けることを確保する役割を担っています。エンドツーエンドの透明性への動きは、改修後の製品安全性と保証適用範囲を再検証する再製造・再利用プログラムにも見られ、資本計画と持続可能性計画における許容可能な選択肢を広げています。この文脈において、学校用家具市場は分解設計、一貫した部品、サービス性を備えた製品ファミリーから恩恵を受けており、学習環境の生産性とコンプライアンスを維持しています。
用途別:
教室がシェアを支配、実験室が成長を牽引教室への設置は2025年の学校用家具市場規模の69.36%を占め、実験室は実践的な理科学習が学習成果の中心となるにつれ2031年にかけて9.24%の成長軌道にあります。図書館プログラムは複数ゾーンのレイアウトを持つラーニングコモンズへとシフトしており、協働と静かな学習の双方をサポートするためのモジュール式座席、モバイルパーティション、軽量な再構成への需要を拡大しています。理科・技術施設を優先する資金調達政策は、実験室のアップグレードとプログラムの安全性に合わせた表面、統合電源、収納を含む専門的な家具ニーズを強化しています。調達文書も機能とメンテナンスに加えて室内空気質とエルゴノミクスを重視するようになっており、教室と実験室の設定における評価での認証の重みを高めています。その結果、学校用家具市場は各用途タイプに再構成可能でモバイルな要素を追加し続けており、構造的な改修なしに現代の教授法をサポートしています。
教室は需要の中核であり続けていますが、初等、中等、高等教育にわたって差別化されたレイアウトが求められるようになっており、後者は同一の部屋にハイブリッドな講義とグループ活動の機能を追加しています。学区は教育者の健康と管理・教員スペースにおけるより広いアクセスニーズをサポートするため、昇降式オプションと包括的な座席を仕様に盛り込んでおり、教室を超えた用途の多様化を促しています。大規模学区の資本計画には建設プログラムと並んで家具が含まれており、更新サイクルを建物のタイムラインに合わせて調達と設置の機会を最適化しています。音響制御は、公共ガイドラインにすでに組み込まれている室内環境品質目標に合わせてオープンおよびセミオープンレイアウトの騒音を軽減するため、スペース計画にますます統合されています。これらの変化はベンダーのポートフォリオに影響を与え続け、年齢層と建物タイポロジーを超えた学習成果との学校用家具市場の整合性を強化しています。
流通チャネル別:
オフラインが地位を維持、オンラインは電子調達で急増オフラインチャネルは2025年の活動の38.33%を維持しており、コンプライアンスと性能基準を指定する直接機関入札が主導する一方、学区が購買をデジタル化するにつれオンラインチャネルは10.39%の成長ペースで拡大しています。公共入札はBIFMAおよび類似のベンチマークへの実証済みコンプライアンスを優先する傾向があり、複雑なプロジェクトのフルスコープ納品が可能な確立された教育サプライヤーおよびコントラクトディーラーの地位を強化しています。オフラインディーラーはキャンパス規模での計画、設置、アフターサービスを通じてますます差別化を図り、複雑なプロジェクトにおいて純粋なオンラインチャネルに対する付加価値プレミアムとして専門知識を位置づけています。学校はまた、標準化されたアイテムと充電システムの見積もりおよび履行サイクルを短縮するベンダーポータルと構成ツールを採用しており、より迅速な展開をサポートし稼働停止時間を削減しています。同時に、調達ガイドラインはチャネルに関わらず機能性能とともに安全性と室内空気質を重視しており、許容可能な製品を絞り込み学校用家具市場を認証済みの教育対応オプションに集中させています。
機関クライアントは補充品やアクセサリーにオンラインマーケットプレイスを引き続き利用しながら、現場サービスが重要な大規模・複数棟プロジェクトはオフラインの入札プロセスに回しています。国内組み立て、統合物流、教育特有のサポートを維持するメーカーは、公共部門契約に典型的なスケジュールおよびサービスレベル要件を満たす上で優位性を享受しています。補完的なディーラーネットワークと製品ラインを統合する最近の業界再編は、地域全体でのサービス密度と入札競争力をさらに支援しており、チャネル戦略と製品可用性の双方に影響を与えています。オンラインコンフィギュレーターと規格ベースのテンプレートも受注処理におけるエラーと手戻りを削減しており、学区の説明責任への期待に合致する業務改善となっています。これらのダイナミクスにより、オフラインパートナーが複雑な設置を主導しオンラインツールがスピードと標準化をサポートするハイブリッドチャネルモデルが実現し、学校用家具市場を総合的に強化しています。
地域分析
北米の学校用家具市場
北米は2025年の学校用家具市場規模の49.37%を占めており、大規模な既存設備基盤と、多年度サイクルで学習環境の改善に資金を提供する安定的な資本計画が存在することを示しています。大規模な学区は、近代化および収容能力拡張を含む長期資本フレームワークに家具の調達を連動させており、各計画期間中における教育向け製品の調達を安定化させています。カナダの州予算は引き続き学校インフラ投資を優先しており、ブリティッシュコロンビア州はK〜12プロジェクトに向けた大規模な多年度資金調達を計画しています。これらの配分は、耐震改修、収容能力の拡張、および近代化イニシアチブに重点を置いており、継続的な公開入札および改修プログラムを通じて学校用家具への持続的な需要につながることが期待されています。カナダにおける鉄鋼派生製品を対象とした貿易措置は、金属フレーム製品の調達選択を引き続き再形成しており、教育顧客向けの多様化されたサプライおよび国内組立の根拠を支持しています。米国内の調達方針は、健康および持続可能性の基準を重視し、入札時点でのコンプライアンス文書化をベンダーに促すことで、地域全体のK-12購入における一貫した基準を強化しています。
アジア太平洋地域の学校用家具市場
アジア太平洋地域は、新規学校建設、近代化プログラム、および教室・実験室の収容能力を拡大する広範な公共投資に支えられ、2031年にかけて9.73%の成長率で最も急速に成長している地域です。パキスタンのパンジャブ州では、アジア開発銀行が支援する100校の改修プロジェクトに教室よび実験室の改善が含まれており、大規模な標準化された調達と体系的な納品スケジュールを支援しています。東南アジアも注目されており、世界銀行がカンボジアに対して提供する資金援助により、900以上の新規教室の建設が進められており、インクルーシブアクセスおよびWASH改善に対応した家具、教師用作業スペース、および生徒用デスクが必要とされています。補完的なアジア開発銀行プログラムは、災害耐性機能や現代的な設備を含む技術学校の改修を進めており、設置フェーズ中に家具および備品が整備される予定です。これらのプロジェクトは、国際的なベストプラクティスを反映した耐久性、健康、およびインクルーシブデザインの基準に重点を置いており、学校用家具市場が地域全体で共通の仕様に収束するのを促進しています。
欧州および中東の学校用家具市場
欧州およびその他の地域は、政策、持続可能性規制、および教育資産に対する資本の利用可能性によって形成された多様なパターンを示しており、これらの要因が多年度の調達戦略を規定しています。欧州のバイヤは、デジタル製品パスポートや使用終了後の経路を含む、文書化および製品透明性の拡大を見込んでおり、市場参入およびサプライチェーン開示の基準を引き上げています。スカンジナビアの慣行は、人間工学および生徒の健康志向において広く参照されており、大陸全体の仕様およびサプライヤーのポートフォリオに引き続き影響を与えています。中東およびその他の高投資地域では、新設学校キャンパスが国際標準の家具と包括的なプロジェクト管理を求めることが多く、統合的な納品を提供できるサプライヤーへの受注が集中しています。これらの政策および資本条件は、教育スペースを専門とするベンダーにとって集中した機会を維持し、政策主導型および成長志向型の地域全体にわたる学校用家具市場を支援しています。

バリューチェーン分析
バリューチェーンは上流の原材料調達から始まる。これには、フレーム用の硬材やエンジニアードウッドパネル、鋼材やアルミニウム、シェルやエッジバンディング用のプラスチックおよびポリマー樹脂、そして学校の調達要件に組み込まれた低排出基準を満たす必要がある接着剤や仕上げ材が含まれる。部品製造とサブアセンブリ(金属チューブやフレーム、成形シェル、ラミネートまたは複合材トップ、キャスターやグライド、デバイスプログラム向けの一体型電源・充電モジュール)は、BIFMA X6.1などの教育関連規格やGREENGUARD Goldなどの室内空気質認証を頻繁に引用する仕様に沿った耐久性試験、安全性、文書化を重視するOEMおよび受託製造業務へと供給される。
ミッドストリーム活動は、教育分野に特化したメーカーや、設計・見積・施工を学区や大学向けの入札対応オファーとしてパッケージ化する統合プロジェクトプロバイダーによって推進されている。流通は、契約家具ディーラーや専門教育ディーラーを含むオフラインチャネルが主流であり、需要を集約し公的機関の購買を簡素化する共同購買や複数受注型契約によって支えられている。ODP Business Solutionsが2025年2月にRegion 4 Education Service Centerとの複数年・複数受注型家具パートナーシップに参加したことで、大規模な共同購買体制を通じた家具・施工サービスへのアクセスが拡大した。ダウンストリームでは、購買者に公立学区、私立学校、高等教育機関が含まれ、多層的な入札、現地調査、段階的な夏季施工、メンテナンスや交換部品のアフターサービスを管理している。主な障害要因には、原材料価格の変動(鋼材、木材、樹脂)や、金属フレーム製品カテゴリーの輸入コストに影響する貿易措置があり、これによりサプライヤーは調達サイクルの早い段階で価格を固定するため、デュアルソーシング、国内組立、より標準化された構成の採用を進めている。
競合環境
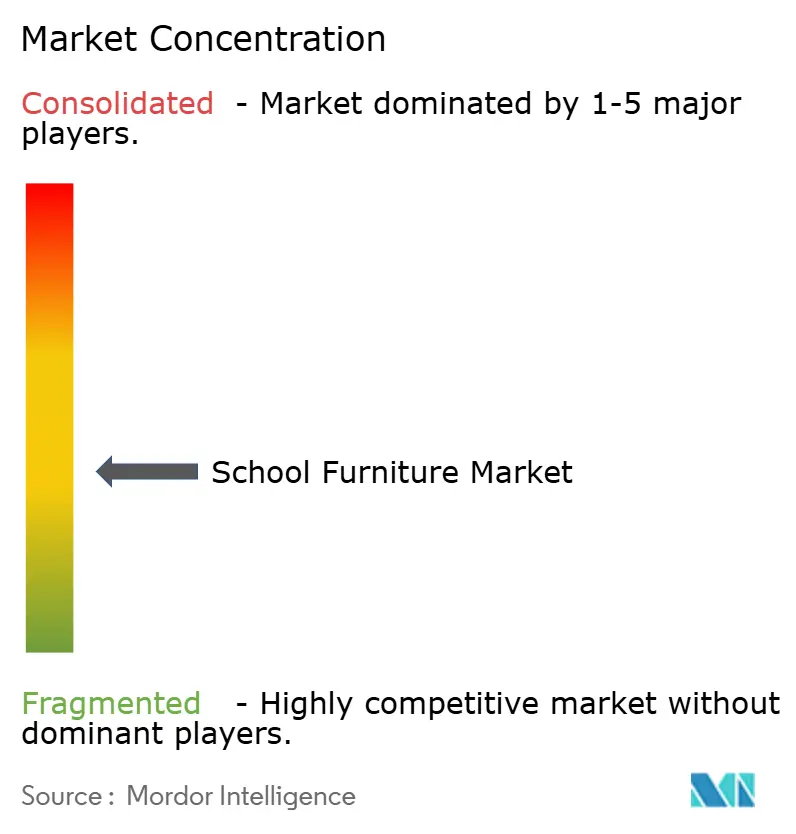
学校用家具市場は依然として断片化しており、教育重視の資格を持つサプライヤーの広いフィールドと選択的な業界再編を示す中程度の市場集中スコアに反映されています。最近の合併とパートナーシップは主要プレーヤーの規模を向上させましたが、上位企業の合計シェアは高集中に関連するレベルを大きく下回っています。業界再編は主に、学習重視の補完的なブランドとディーラーネットワークを整合させ、K-12および高等教育全体での地理的リーチとサービスの一貫性を拡大しています。垂直統合メーカーは、公共部門のサービス要件を満たしスケジュール主導のプロジェクトを管理するため、国内組み立てと教育特有の業務を重視しています。同時に、鉄鋼および派生製品に関連する進化する貿易政策は、主要な家具カテゴリー全体での調達調整と設計最適化を促しています。
学校用家具市場における製品差別化は、複数の学習モードをサポートする柔軟性、アクティブシーティング、統合技術を中心に展開しています。教室はますます、講義、協働、個別学習の間を容易に切り替えられる家具システムを必要としています。充電・電源インフラは主要な競争上の差別化要因として浮上しており、教育に最適化されたソリューションがデバイスのダウンタイムを削減しITサポートを簡素化しています。持続可能性も調達における決定的な要因となっており、メーカーは性能と保証を維持する循環設計、再製造、再利用プログラムへの投資を進めています。再生可能エネルギーの使用や埋め立て廃棄物の削減を含む広範なESGコミットメントも現在一般的に開示され、機関の購買基準に整合しています。
ディーラーはメーカーと緊密に連携して複雑な複数棟の教育プロジェクトの計画、フェーズ管理、設置を調整することで引き続き重要な役割を果たしています。彼らの関与は学区が大規模なアップグレード中のタイムライン、予算、業務継続性を管理するのに役立っています。同時に、オンラインコンフィギュレーターや標準化された発注テンプレートなどのデジタルツールが、一般的な製品の見積精度を向上させ受注生産サイクルを短縮しています。主要ブランドはますます教育特有のポートフォリオ、コンプライアンス対応文書、循環設計原則を中心に成長戦略を構築しています。これらのトレンドが総合的にサービス品質、持続可能性、コンプライアンスへの期待を高め、学校用家具市場の専門化されたセグメント全体での強力な競争を維持しながら継続的な業界再編を支援しています。
学校用家具産業のリーダー企業
Virco Mfg. Corp.
MillerKnoll Inc.
KI Furniture
HNI Corp.
Haworth Inc.
- *免責事項:主要選手の並び順不同
学校用家具市場
- MillerKnoll Inc.
- HNI Corp.
- Virco Mfg. Corp.
- KI Furniture
- Smith System Mfg. Co.
- Haworth Inc.
- VS America Inc.
- Fleetwood Group
- Paragon Furniture Inc.
- Scholar Craft
- Artcobell Corp.
- Hertz Furniture
- Marco Group Inc.
- Haskell Education
- Godrej Interio
- KOKUYO Co. Ltd.
- Vitra International AG
- Academia Furniture Industries
- Agati Furniture
- British Thornton
- Infiniti Modules

市場機会と将来展望
大きな機会は、学校建設・改修プログラムに関連する大規模かつ標準化された注文への対応力を拡大することにある。特に、多国間・政府資金が新しい教室や実験施設のアップグレードに転換されている地域において顕著である。2025年12月にパンジャブ州向けに承認されたアジア開発銀行の総額3億8,100万米ドルの支援(中等教育アクセスの拡大、新しい研修施設・実験室の整備を含む)や、東南アジアにおける世界銀行支援の教室建設プログラムは、繰り返し発生する備品需要を生み出し、文書化されたコンプライアンス、短いリードタイム、施工能力を有するサプライヤーに有利な環境をもたらす。化学薄品耐性のある表面材、収納設備、デバイス用の一体型電源を含む、実験室対応・教室対応パッケージを提供できるベンダーは、こうした資金提供済みプロジェクトの範囲に入札を合わせつつ、調達仕様で言及される健康・耐久性要件を満たすことができる。
2つ目の機会は、学校における設置全体の混乱を軽減する、技術対応型でコンプライアンスに準拠した製品・生産能力にある。電源一体型デスク、モバイル充電カート、再構成可能なアクティブラーニング型レイアウトは、充電、ケーブル管理、保守性を標準オプションとして扱うメーカーへの需要を高めており、これはカスタム追加ではなく標準機能として位置づけられている。供給側では、生産能力と自動化への投資が、教育向け注文を対象とした大規模かつコスト競争力のある生産の余地を示している。例として、Liserveが2026年4月に河南省で53,000平方メートルのスマートファクトリーを稼働させ、高い単位出力を目的とした自動化ラインとABB製の産業用ロボットを導入したことが挙げられる。GREENGUARD GoldやREACHなどの広範な化学物質規制を含む、排出量・材料の透明性に関する調達基準の厳格化は、完全な提出書類パッケージ(VOC、ホルムアルデヒド、防火安全性、ライフサイクル試験)への需要を生み出すとともに、安全性と保証範囲を維持しつつ製品の使用期間を延ばす改修や再利用プログラムへの需要も生み出している。
Recent Industry Developments in 学校用家具市場
- 2026年6月:MillerKnoll, Inc.は、2026年5月30日に終了した2026会計年度の第4四半期および年間業績を報告した。この結果は、教育を含む施設環境向けに家具を供給する契約中心の事業における業績を反映している。この発表は、大手契約プレーヤーがオフィス、ヘルスケア、教育の各カテゴリーで共通の製造・ディーラーネットワークを活用していることを示しており、教育専門サプライヤーに対してサービスレベルとコンプライアンス文書化を同等の水準に合わせるよう競争圧力を高めている。
- 2026年5月:KIはシカゴのW. Fulton Street 1045番地に新しいInspiration Centerを開設し、座席用の新技術プラットフォームCognetic Technologyを発表した。ショールームの拡大と技術面での位置づけ強化は、建築家、ディーラー、施設購買者との仕様検討活動を強化し、価格や耐久性だけでなく、人間工学やユーザー性能を重視した高付加価値の販売活動を後押ししている。
- 2024年12月:MillerKnollは、北米ブランドの製品ポートフォリオからPFASを排除したと発表した。この動きは、施設調達における化学物質管理要件の厳格化に対応するものであり、学校や大学が価格や耐久性に加え、室内環境品質や材料管理を入札評価に取り入れる傾向が強まる中で、ベンダーの差別化を支えている。


学校用家具市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、K-12学校および高等教育機関内の学習・支援エリアで購入・使用される学校用家具を対象とし、収益ベースで測定される。対象範囲には、教室、図書館、実験室で使用される主要製品が含まれ、需要は在籍者数、教育予算、改修サイクルと関連している。
対象外:主に住宅や一般オフィス向けの家具、建築工事、単独のインテリアデザインサービスは本市場に含まれない。
セグメンテーション概要
- 製品別
- 座席家具
- 収納家具
- 実験室用家具
- その他製品(演台、ホワイトボード、掲示板)
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他素材
- 用途別
- 教室
- 図書館
- 実験室
- その他(管理・教員室、屋外・共用エリア等)
- 流通チャネル別
- オフライン
- 直接機関入札
- 小売・専門ディーラー
- コントラクト家具ディーラー
- オンライン
- 企業直販電子商取引
- サードパーティマーケットプレイス
- オフライン
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、需要の初期像を構築し、毎年追加・改修される学習空間の数を推測に頼らないために使用される。購買行動や更新タイミングに影響を与える公的教育支出・在籍者数のデータ、および調達・規格に関する動向を確認する。
一般的な情報源には、公式の教育統計(UNESCO統計研究所や各国教育当局など)、世界銀行やOECDのマクロ指標、UN Comtradeや各国税関ポータルからの貿易・出荷情報が含まれる。また、BIFMAなどの団体による非有料の規格・指針資料、公的入札、学区の調達通知、メーカーの提出資料や投資家向け発表も確認する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷単位の輸出入データを用いて、サプライヤーの露出度や製品構成の傾向を相互確認する。これらのデスクリサーチ源は例示的なものであり、網羅的ではなく、データポイントの収集・検証・明確化には他の多くの参照資料も使用される。
一次インタビューおよび調査
一次調査は、デスクリサーチの示唆する実際の購買サイクル、価格変動、座席・収納・実験室設備の実務的な構成比を確認するために使用される。主要地域のメーカー、流通業者、施設購買者、チャネル専門家など多様な関係者と対話することで、調達リードタイム、製品更新のトリガー、オンラインとオフラインの発注行動に関する前提を確認・調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):18% | アジア太平洋地域:42% |
| ミッド層:49% | 機能/事業部門リーダー:38% | 欧州・中東・アフリカ:35% |
| 小規模プレーヤー:18% | マネージャー:44% | 南北アメリカ:23% |
市場規模算定と予測
市場規模はトップダウン方式を用いて算定される。教育インフラ活動と需要プールを在籍者数、教室増設数、改修強度から再構築し、それを観察された調達パターンを用いて家具支出に変換する。全体像が形成された後、デスク・チェア・収納製品の抽出平均販売価格や、注文量・構成比に関するチャネル確認といった選択的なボトムアップ検証によって裏付けを行う。差異が見られる場合は、全体の数値を調整する。
学校用家具にとって最も重要な入力要素には、学生在籍者数の増加、公立・私立教育の資本支出・運営費予算、新規開校数や教室数、座席・デスクの更新サイクル、実験室・図書館アップグレードの割合、価格に影響する典型的な材料の変化が含まれる。予測にあたっては、予算縮小、政策主導のインフラ推進、インフレによる価格再設定を単一の直線的な結果に強制せずに反映できるよう、シナリオ分析を用いる。小規模国や断片化されたチャネルでボトムアップの入力が不十分な場合は、在籍者数や生徒一人当たり支出と連動した地域ベンチマークを用い、その後専門家による再確認を行う。
データ検証と更新サイクル
検証は複数の層で行われるため、最終数値が単一の指標に依存することはない。モデル出力を、公的調達量、関連家具カテゴリーの貿易フロー、教育分野に販売する企業の報告収益などの独立した指標と比較する。異常な差異が見られる場合、価格設定、更新率、地域別配分に関する前提を再確認し、変化した内容を確認するための追跡調査を実施する。
承認前には、モデルとその入力データがピアレビューを受け、単位ロジック、通貨換算のタイミング、年次整合性が確認される。本レポートは毎年更新され、大規模な政策プログラムや原材料価格の急激な変動などの重要な事象が発生した場合には中間更新が行われる。提供直前には、最新の見解をクライアントに提供するため、最終的なアナリストによる確認が行われる。
Mordor Intelligenceの学校用家具市場推定値と他の公表推定値との比較
タイトルが似ていても、学校用家具の市場規模が異なるのは一般的である。その違いは通常、研究者が購買場所をどのように定義するか、実験室や図書館の家具を同じプールの一部として扱うかどうか、価格を年ごとにどのように予測するかによって生じる。
調達主導の需要指標を追跡し、範囲の境界を継続的に更新することで、Mordor Intelligenceは教室、図書館、実験室環境における教育用途の家具に焦点を当てた規模算定を維持している。これにより、学校予算を通じて一貫して購入されない隣接家具カテゴリーの追加を避ける傾向がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 6.65 B (2025) | |
| 総合調査会社A | USD 4.66 B (2025) | この推定値は、より狭い収益プールを用いているように見え、これは学校用家具が主に中核的な教室用品として計上され、実験室、図書館、その他の学習エリア家具の含有比率が小さい場合に生じ得る。 |
| 業界出版社B | USD 4.75 B (2025) | この差異は、地域カバー範囲の違いや価格推移の予測方法の違いによって生じる可能性があり、特にインフレの反映方法が教育調達の実態に基づかず広範に平均化されている場合に顕著となる。 |
3つの数値を通じて言えることは、定義や換算ロジックの違いが、小さな計算上の差異よりも総額に大きな影響を与えるという点である。当社のアプローチは、需要を教育活動指標に結び付けているため追跡可能性が高く、最終数値は年次確定前に実務的な価格・構成比フィードバックと相互確認されている。


レポートで回答される主要な質問
世界の学校用家具市場規模と2031年までの成長見通しは?
学校用家具市場規模は2026年にUSD 70億6,000万であり、7.16%のCAGRで2031年までにUSD 99億7,000万に達する見込みです。
学校環境において主導的な製品カテゴリーと最も成長の速いカテゴリーはどれですか?
座席は2025年に48.44%のシェアで主導し、実験室用家具は2031年にかけて8.17%のCAGRで最も成長の速いカテゴリーです。
教室および実験室用家具の素材トレンドはどのように進化していますか?
木材は2025年に41.64%のシェアを保持し、プラスチックおよびポリマー誘導体は循環コンテンツと耐久性要件に牽引されて年率8.38%で成長しています。
教育分野での支出を支配する用途はどれで、成長が最も強い分野はどこですか?
教室は2025年の設置の69.36%を占め、実験室は2031年にかけて9.24%の成長が見込まれています。
現在主導している地域と最も急速に拡大している地域はどこですか?
北米は2025年に49.37%で主導し、アジア太平洋は2031年にかけて9.73%の成長率で最も成長の速い地域です。
K-12および高等教育のバイヤーにとって調達チャネルはどのように変化していますか?
オフラインチャネルはフルスコーププロジェクトにより2025年に38.33%を保持し、電子調達が標準購買を加速させるにつれオンラインチャネルは10.39%で拡大しています。
最終更新日:



