
サウジアラビアGRCクラッディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 231.12 百万米ドル |
| 市場規模 (2031) | 391.41 百万米ドル |
| 成長率 (2026 - 2031) | 11.11 % |
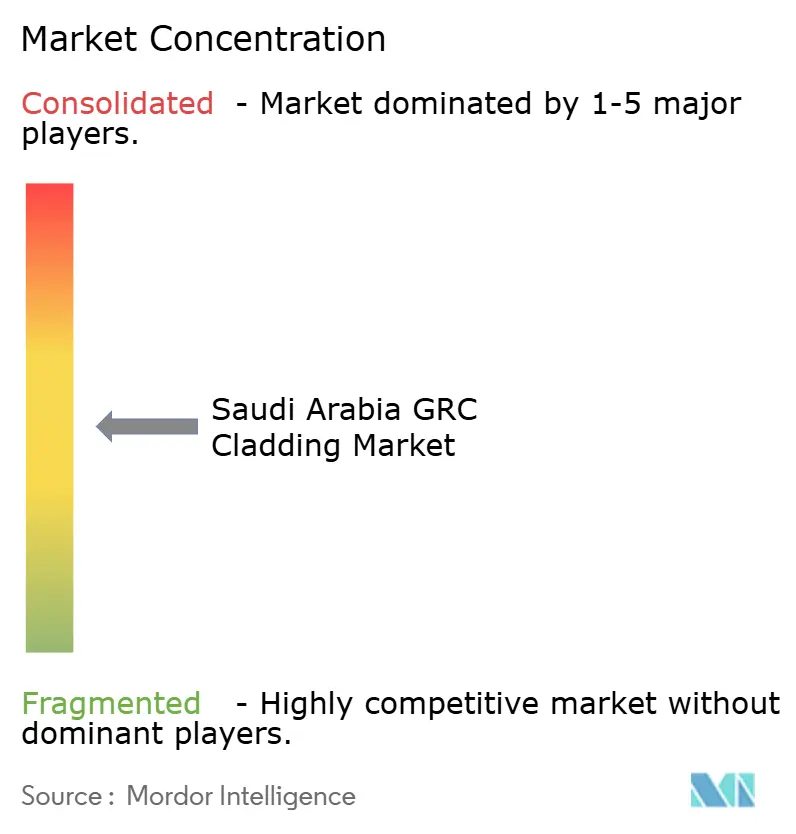
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアのクラッディング市場分析
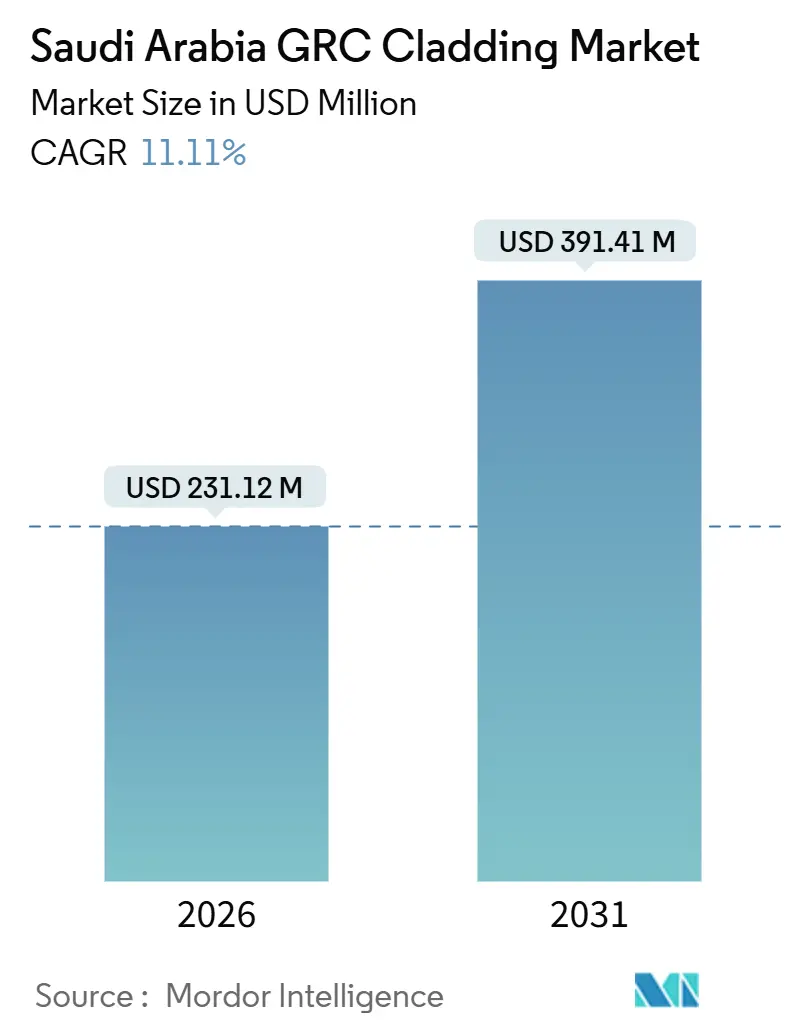
サウジアラビアGRCクラッディング市場規模は2026年に2億3,112万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 11.11%で成長し、2031年までに3億9,141万米ドルに達すると予想されています。この加速は、ビジョン2030が石油中心の支出から複合用途のギガプロジェクトへと転換したこと、より厳格なファサード防火安全規制の導入、および夏季に45℃を超える気温が日常的に記録される都市において国家規模で推進されるパッシブ冷却改修の普及を反映しています[1]ビジョン2030プログラム、「サウジ・ビジョン2030」、サウジアラビア王国、vision2030.gov.sa。レインスクリーンシステムはエネルギー効率化義務によって最初の恩恵を受け、カーテンウォールはNEOMのスカイラインを定義するタワー群において普及が進んでいます。政府系ランドロードが2010年以前の建築物に新たなファサードを重ね貼りしてHVAC負荷を削減するにつれ、改修需要も高まっており、サウジ建築基準認定を持つ施工業者がより容易に受注を獲得しています。アルカリ耐性(AR)ガラス繊維の輸入価格が上昇しているにもかかわらず、国内生産能力への投資および3Dプリント成型ラインの導入が製造コストを低下させ、サウジアラビアGRCクラッディング市場の拡大を下支えしています。
主要レポートポイント
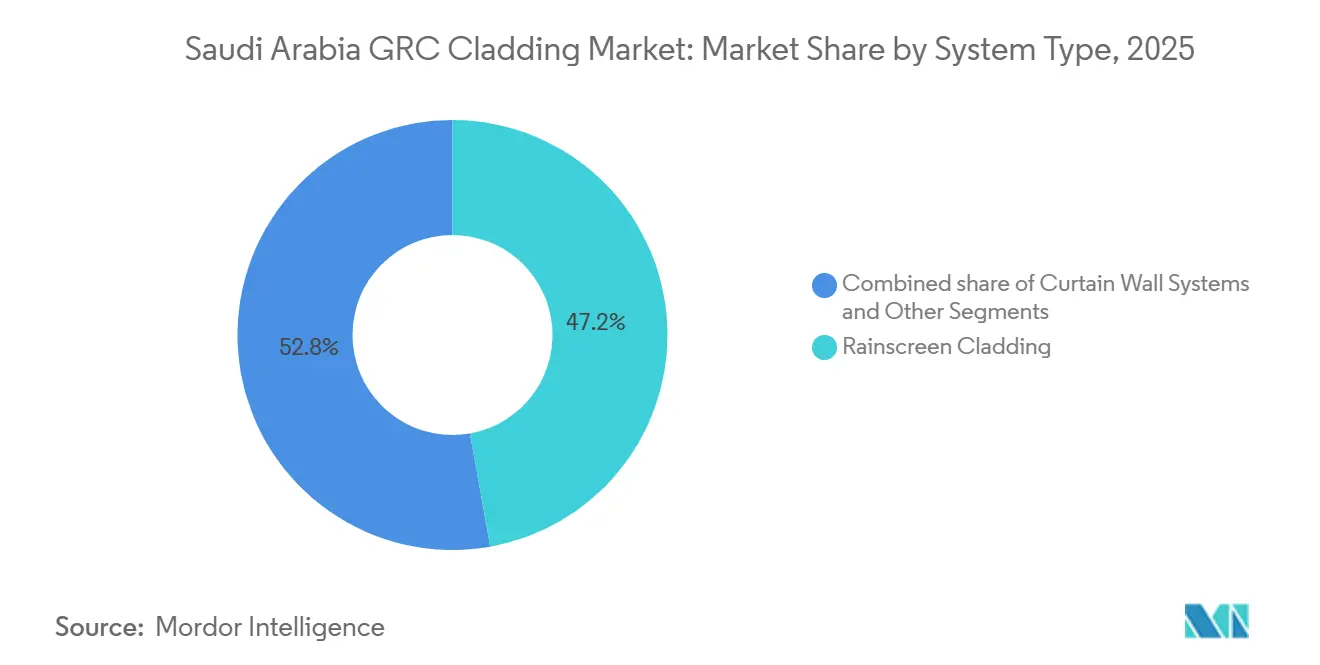
- システムタイプ別では、レインスクリーンクラッディングが2025年の収益の47.2%を占めてトップとなり、カーテンウォールアセンブリは2031年にかけてCAGR 11.97%で拡大する見込みです。
- 用途別では、商業プロジェクトが2025年の収益の56.8%を占め、住宅プロジェクトは2031年にかけてCAGR 12.09%で成長する見通しです。
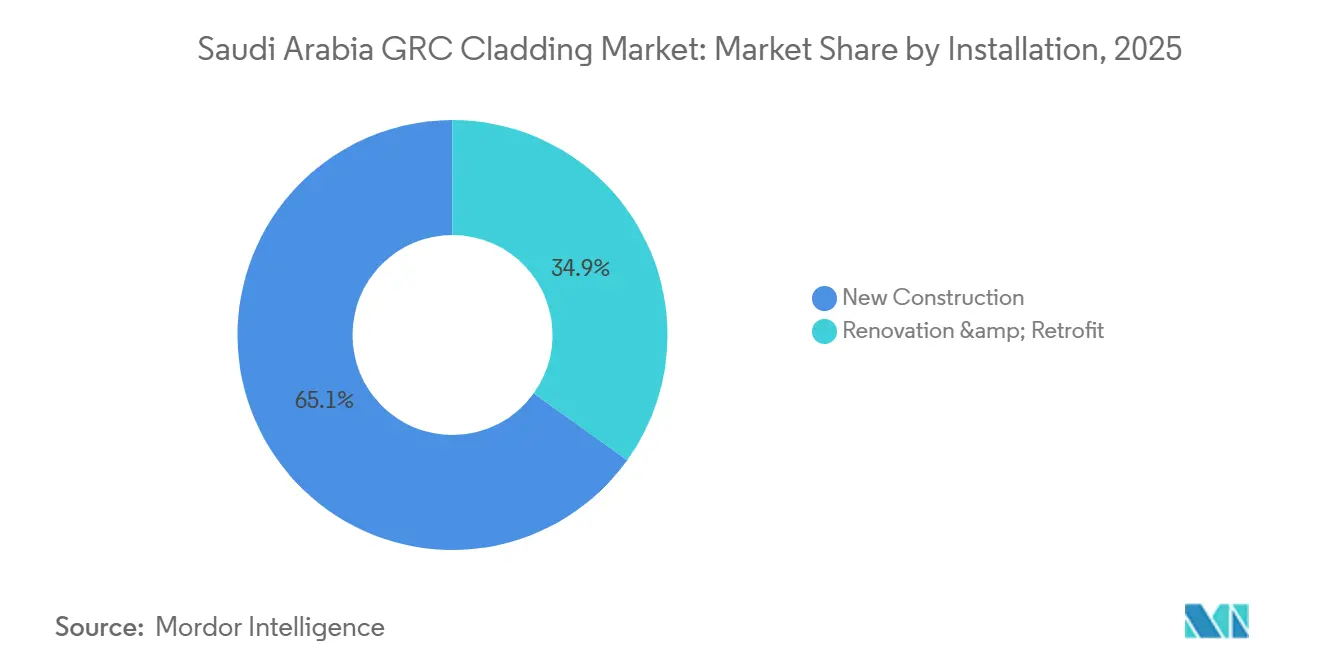
- 施工別では、新規建設が2025年の収益の65.1%を占め、改修・改装工事はCAGR 12.31%で2031年にかけて進展しています。
- 都市別では、リヤドが2025年に44.8%の需要を占め、ダンマーム首都圏は2031年にかけてCAGR 12.59%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビアGRCクラッディング市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響度(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 象徴的なファサードを必要とするビジョン2030ギガプロジェクト | +3.2% | NEOM、キディヤ、紅海、ディルイーヤに集積する王国全体 | 長期(4年以上) |
| 過酷な気候への性能要件 | +2.1% | 紅海沿岸および内陸砂漠 | 中期(2〜4年) |
| プレファブ化・ユニット化パネルによる納期短縮 | +2.0% | タイトなスケジュールの国家メガプロジェクト | 短期(2年以下) |
| アラビア様式およびパラメトリックジオメトリへのデザイン柔軟性 | +1.6% | リヤド、ジッダ、NEOM | 中期(2〜4年) |
| アルミ複合材または左官に対する耐久性とESG重視 | +1.3% | 全国の官民ポートフォリオ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模な象徴的ファサードを必要とするビジョン2030ギガプロジェクト
NEOMのザ・ライン、キディヤ、ディルイーヤ、紅海プロジェクトといった大規模複合用途プログラムが、サウジアラビアGRCクラッディング市場に長期的なパイプラインの視認性をもたらしています。これらの開発事業はファサードに建設総予算の12%〜18%を割り当て、クレーン作業時間を削減し厳格な耐火等級コードを満たす軽量パネルを優先しています。Qanbar Dywidag等の承認済み国内サプライヤーは年間600万m²の生産能力を活用し、8週間以内にパネルを納入します。この優位性は、インテグラルカラーや酸洗いテクスチャーに対応した自動仕上げラインによってさらに強化されています。厳格なタイムラインと文化的アイデンティティの要求が、プレミアムクラッディングパッケージにおける継続的な二桁成長を確実なものとしています。
過酷な気候への性能要件
沿岸サイトは塩霧による腐食と戦い、内陸砂漠では50℃の最高気温と急激な夜間の温度低下に耐えなければなりません。GRCのアルカリ耐性ガラス繊維は、5,000時間の促進耐候試験後も引張強度を維持し、剥離が生じやすいアルミ複合材よりも長寿命です[2]湾岸標準化機構、「ASTM C1666の採用」、gso.org.sa。BFG Advanced Concrete Facadesは自社内に塩水噴霧試験・UV経年劣化チャンバーを設け、20年保証を裏付けており、これは紅海リゾート開発事業者が評価するポイントです。SBC 801は国際防火規程を参照し、高層建築のコアに不燃ファサードを義務付けており、GRCを空港、石油化学コントロールルーム、五つ星ホテルの仕様基準においてさらに有力な選択肢としています。
アラビア様式およびパラメトリックジオメトリへのデザイン柔軟性
一般に厚さ15〜25mmの薄肉シェルパネルは、石材の重量の数分の一で深いリベール、マシュラビーヤパターン、書道レリーフを実現します。ディルイーヤのナジュディ様式の街路景観は、断熱目標を満たすためにミネラルウールコアと組み合わせた成型可能なGRCスキンに依拠しています。Roshnのセドラコミュニティは、再利用可能な型枠と3Dプリント型枠のおかげで工具費を増大させることなく、30,000戸の住宅に12種類のファサードタイプを採用しています。鋳造段階で組み込まれる象徴的なモチーフにより、施工後の彫刻加工が不要となり、彫刻石材の代替と比較して現場作業を40%削減できます。
プレファブ化・ユニット化パネルによる納期短縮
工場仕上げユニットは、ガラス、方立、GRCスパンドレルを一体化した3×4mのカーテンウォールモジュールとして出荷されることで、施工サイクルを12週間から6週間に短縮し、クレーン時間を60%削減します。Qanbar Dywidag は90日分の完成品バッファーを維持し、ザ・ラインの170kmコリドーへのジャストインタイム出荷を可能にしています。職業技術訓練公社のカリキュラムにはパネル取り扱いが含まれていますが、現場での技能格差は依然として残っており、ターンキーのオフサイト製作が2028年まで競争優位性となっています[3]職業技術訓練公社、「2025年卒業生統計」、tvtc.gov.sa。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響度(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コストと構造的サポートの必要性 | -0.8% | 価格に敏感な住宅および産業用倉庫 | 短期(2年以下) |
| 熟練した製作・施工技術者の不足 | -0.6% | ジッダ、ダンマーム、地方都市 | 中期(2〜4年) |
| 極度の熱の中での物流および大型パネルの取り扱い | -0.4% | NEOMとリヤドへの長い砂漠の輸送ルート | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストと構造的サポートの必要性
GRCパネルの重量は40〜70 kg/m²であり、発泡断熱仕上げの約3倍の荷重となります。この質量により、より厚いアンカープレートとバックアップ壁が必要となり、初期コストが20%〜35%膨らみます。ダンマームの価格に敏感な物流パークは、防火規程が予算制限を上回らない限り、金属板にデフォルトすることが多いです。自動スプレーヤーと繊維分散制御が労務費を30%削減するまでは、このプレミアムによりGRCは、美観、耐久性、またはAクラスの耐火性が譲れない要件となるプロジェクトに限定されるでしょう。
熟練した製作・施工技術者の不足
スプレーアップ技術、繊維投入量管理、28日間養生プロトコルにより、有資格労働者はリヤドに集中した少数のグループに限定されています。ジッダとダンマームの小規模工場は認定技術者を15%〜25%の賃上げでヘッドハンティングしており、改修工事のマージンを圧迫しています。Qanbar Dywidag は毎年50名の見習いを育成していますが、市場需要が供給を30%上回っており、空港や石油化学契約において断続的なスケジュール遅延が発生しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:レインスクリーンの主導とカーテンウォールの台頭
レインスクリーンアセンブリは2025年の収益の47.2%を占め、パッシブ冷却効果と仕上げ塗装と比較して30%〜40%速い施工によりサウジアラビアGRCクラッディング市場シェアにおける優位性を確認しました。Qanbar Dywidag の工場ネットワークはレインスクリーンパネルをリヤドおよびダンマーム首都圏の現場に8週間以内に納入し、現場作業員を40%削減します。このシステムはまた、30%のエネルギー削減を目標とするサウジグリーン建築基準に合致しており、改修量を押し上げています。一方、カーテンウォールは、床から天井までのガラスとGRCスパンドレルを組み合わせたNEOMのミラードタワーに牽引され、2031年にかけてCAGR 11.97%で成長する軌道にあります。
熟練したカーテンウォール施工者の賃金プレミアムは現在レインスクリーン作業を8%上回っていますが、自動化と研修の強化により、2029年以前にこのギャップは縮小するでしょう。GRCスキンと発泡コアを組み合わせたハイブリッドシステムは、180分耐火等級が必要な産業用倉庫でニッチ需要を獲得しています。Station Groupの軽量ハイブリッドパネルは、キング・サルマン・エネルギーパークプロジェクトに供給され、固体代替品より40%軽量です。予測期間全体を通じて、レインスクリーンが数量トップを維持し、カーテンウォールの金額シェアが最高級タワーで上昇し、サウジアラビアGRCクラッディング市場の勢いを共に持続させます。
注記: 個別セグメントのシェアはすべてレポート購入後にご覧いただけます


用途別:商業の優位性と住宅の急成長
2025年には商業ビルが56.8%の収益を占め、リヤドとジッダのオフィスタワー、ショッピングモール、ホテルがSBC 801のもとでAクラスのファサードを義務付けました。高層ビル開発事業者は、価格プレミアムが見込まれる酸洗い仕上げの25〜40mmの厚めのパネルを採用しています。一方、住宅クラッディングは、Roshnが40万戸の供給目標を掲げ、国家住宅公社が2024年にCMECと2万戸の契約を締結したことを背景に、2031年にかけてCAGR 12.09%で成長しています。戸建て住宅や中層マンションは、コスト目標を達成しながら防火規程を満たすために15〜25mmのパネルを採用しています。
商業需要はエネルギー効率を目的とした改修支出へとシフトしており、レインスクリーン専門業者に対してクロスセルの機会を開いています。住宅開発事業者は3Dプリント型を採用してオーダーメイドのファサードを加速させており、これはDar Al-Arkanのモジュール住宅が30%速い建設サイクルを達成したことと一致しています。人口が年率2.4%で増加するにつれ、サウジアラビアGRCクラッディング市場では住宅の数量が商業を上回るようになりますが、プレミアム商業案件はより高いマージンを維持します。
施工別:新規建設の優位性と改修の加速
新規建設は2025年の施工収益の65.1%を占め、既存構造との統合問題を回避できるグリーンフィールドサイトへのメガプロジェクトの選好を反映しています。改修活動はエネルギー義務を満たすためにランドロードが換気ファサードを重ね貼りするにつれ、CAGR 12.31%で成長しています。エンジニアリングチェックにより改修スケジュールに60〜90日が加算され、コンサルティング費用が12%〜18%増加します。しかし、Station Groupのターンキー設計施工モデルは全体のタイムラインを短縮し、リヤドでのリピートクライアントを確保しています。
SBC 801の施行後、不適合ファサードの保険料が上昇するにつれ、改修の範囲が広がっています。BFGは作業員を移動させることで8%のマージン圧縮を被り、首都圏外での施工者不足を浮き彫りにしています。時間の経過とともに、改修がサウジアラビアGRCクラッディング市場規模においてより大きなシェアを占めるようになりますが、新規建設のギガプロジェクトが建設量を高水準に保ち、各セグメントにわたって均衡した成長を確保しています。
地域分析
リヤドは2025年にサウジアラビアGRCクラッディング市場シェアの44.8%を維持し、ASTM E84 Aクラスのファサードを指定するディルイーヤ、キング・サルマン公園、進行中の金融地区タワーへの活発な公共支出に支えられています。2010年以前のタワーが義務付けられた30%エネルギー削減を達成するためのレインスクリーンオーバーレイを求めていることから、改修工事が激化しており、このサービスニッチはStation Groupのコンサルティング部門が取り込んでいます。また同市場は認定施工者プールが最大であり、プロジェクトのリードタイムを短縮し、生産拠点としての地位を強化しています。
ダンマーム首都圏は、高仕様クラッディングを必要とする上流・中流・石油化学施設にアラムコが5,000億米ドルを投資するにつれ、2031年にかけてCAGR 12.59%で成長する見込みです。Qanbar Dywidag のジュバイル工場はアンカーチャンネルパネルをこの産業ベルトに供給し、現場作業を30%削減するサプライヤーとして物流上の優位性を持っています。しかし、地元の施工者認定が限られているため、一部の開発事業者が立ち上げタイムラインを満たすために吸収するコストプレミアムが発生しています。
ジッダは歴史と現代のバランスをとっています。ユネスコ地区では現代的なファサードが制限されていますが、市全体の空港や海岸沿いの開発計画がより遅い文化遺産承認を相殺しています。タブークのNEOM、紅海リゾート、アルウラの文化資産は成長するサウジアラビアその他地域セグメントに貢献しており、いずれも砂漠気候に適したレインスクリーンまたはカーテンウォールシステムを指定しています。メガプロジェクトの地理的広がりにより、サウジアラビアGRCクラッディング市場は各都市の異なるプロファイルにわたって回復力を獲得しています。
規制環境
サウジアラビアは、サウジ建築基準(SBC)制度および製品レベルの適合性フレームワークを通じて外装クラッディングを規制している。SBC適合性は、建築許可証および完了証明書を発行する自治体と結び付いており、エネルギー効率要件(SBC 601に定められたものなど)は、新規プロジェクトおよび大規模改修において高性能断熱材と太陽熱取得制御設計を促すことでファサード構成に影響を与えている。
材料および安全性の観点では、サウジ規格計量品質機構(SASO)が建築材料に関する技術規則第2部(断熱材および建築クラッディング材料)を執行している。サウジ市民防衛局は、外装ファサードクラッディングシステムについて、個々の部材としてではなく完全なシステムとして防火試験を行うことを要求している。公共部門需要については、サプライヤーの適格性および現地調達に関する検討事項が、Etimadなどのプラットフォームを通じた調達や現地調達・政府調達庁(LCGPA)による監督とますます交差するようになっており、これがGRCクラッディングパッケージの資格認定、文書化、調達選択に影響を及ぼしている。
バリューチェーン分析
バリューチェーンは原材料(セメント、砂、混和剤、コーティング剤、耐アルカリガラス繊維)から始まり、ファサード設計エンジニアリング、金型・型枠製造、GRCパネル製造(スプレーアップまたはプレミックス)へと進み、その後、養生、仕上げ(一体着色、酸エッチング仕上げ、コーティングを含む)、そして多くの仕様策定者が使用するASTM/PCI/GRCA型の検証実践に沿った品質保証試験が行われる。下流には、現場への物流(大判パネルの取り扱いおよび熱に敏感な日程調整)、アンカーおよびサブフレームの設置、パネルの建て込み、シーリングおよび防水インターフェース、さらに高露出の沿岸・砂漠環境向けの継続的なメンテナンスサービスが含まれる。
サウジアラビアでは、多くのサプライヤーが垂直統合体制で事業を行い、リヤドや東部州といった主要需要拠点に集中する施設から設計支援、生産、施工を組み合わせて提供している。これにより、日程主導型プロジェクトにおける調整リスクが低減される。公共調達要件はさらに一層の複雑さを加え、請負業者やメーカーは文書化、コンプライアンス、入札プロセスをEtimad登録およびLCGPAの現地調達規則に合わせることが多く、一方で大規模開発ではファサード範囲を長期コンセッション構造に組み込むPPP/BOOT方式も用いられている。
競争環境
競争は中程度に分散しており、上位5社が設置容量の相当なシェアを共同で支配しています。地元チャンピオンのQanbar Dywidagはジュバイル、ラービグ、カタールの工場を通じて年間600万m²以上を供給し、アラムコ、SABIC、NEOMの承認を活用して長期契約を確保しています。Station Groupは防水施工とレインスクリーンコンサルティングをバンドルしてリカーリング収益ストリームを創出することで改修ニッチを支配しています。BFG Advanced Concrete FacadesやFibrobetonなどの国際企業はグローバルアーキテクトに訴求するPCIおよびGRCA認証で差別化を図っていますが、中国・インドからの低コスト繊維材料による価格圧力に直面しています。
戦略的な動きは垂直統合と技術に集中しています。Station Groupは2025年にロボット仕上げユニットを導入してナノコーティングを施し、10%の価格プレミアムを付加する一方、BFGは現場での耐火試験装置を採用することで認証時間を短縮し、スケジュールを5週間短縮しました。国内プレイヤーはアジアサプライヤーとの複数年ARガラス繊維契約を締結することでコストの安定を求め、変動性をヘッジしています。中堅参入者はRoshnの戸建て住宅で実証された3Dプリント成型を採用し、欧州のデザインマークアップなしにオーダーメイドのファサードを獲得しています。
将来の競争は、厳格なエネルギーコードが義務的なアップグレードを促進するリヤドとジッダの改修契約をめぐってより激化するでしょう。地域研修センターと提携する企業は施工者不足を補い、地方都市の成長を解き放つことができます。防火安全審査の強化と耐久性試験の国内化に伴い、認定容量が集約され、資本力のある企業がサウジアラビアGRCクラッディング市場シェアを引き上げる機会を得る一方、小規模な製造業者はジョイントベンチャーを形成するか撤退することになります。
サウジアラビアGRCクラッディング産業リーダー
Petra GRC
Qanbar Dywidag Precast Co.
Station Group
BFG Advanced Concrete Facades
Classic GRC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な機会は、正式な民営化およびPPPパイプラインを通じて調達されるプロジェクトに見られ、そこではファサードパッケージが早期に仕様決定され、コンプライアンス要件と結び付けられることが多い。例えば、民営化・PPP国家センター(NCP)は、マディーナのシッカ・アル・ハディードにおける50年間のBOOT複合用途プロジェクトについてEOI/RFQ/RFPプロセスを進めており、入札提出期限は2026年6月23日である。この日程は、資格を有するファサードおよびクラッディングサプライヤーが認証済みかつシステム試験済みのGRCソリューションを位置付けるための明確な期間を生み出している。
ホワイトスペースは、システムレベルのコンプライアンスと現地供給保証の周辺にも存在する。クラッディング材料に関するSASO技術規則、SBCエネルギー効率規定、市民防衛局のシステム防火試験要件が収斂するにつれ、請負業者は文書化された試験済み組立体、統合型レインスクリーン構造、そしてGRC外皮、断熱材、サブフレーム間のインターフェースリスクを低減するターンキー式の設計から施工までの提供によって差別化を図ることができる。現地調達審査(LCGPA)およびEtimadと連動した公共入札は、適合調達、迅速なリードタイム、ギガプロジェクトの日程および改修プログラムに適合した標準化された品質保証を示せるサウジ国内のメーカーおよび施工業者にとっての機会をさらに強化している。
最近の業界動向
- 2026年7月:ヤママ・セメントは、アル・カルジの新設アル・ハラル北サイトにおいて、第3生産ラインの商業運転を開始し、クリンカー生産能力は1日あたり約12,500トンとなった。この拡張により地元セメント供給能力が増加し、建設・改修プロジェクトの活動増加を支えている。この動きは、サウジ市場におけるGRCクラッディングサプライヤーの下流採算性を強化するものである。
- 2025年11月:ACWAパワーは82億米ドル規模の再生可能エネルギープロジェクトを成立させ、管理棟向けのクラッディング需要を追加した。この取引は再生可能エネルギー回廊を拡大し、ユーティリティ規模施設におけるクラッディング需要を強化するものである。この拡張は、サウジアラビアGRCクラッディング市場のパイプラインを広げ、サプライヤーによる生産拡大を促している。
- 2024年12月:NEOMはシンダラ島を開業し、ガラスおよびGRCファサードを初めて採用した目的地となった。このプロジェクトは、フラッグシップ開発におけるGRCファサード採用の勢いを示している。この開発は、ギガプロジェクトに結び付いたプレミアムファサード用途の機会を創出している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はサウジアラビアの建築ファサード向けに供給・施工されるガラス繊維強化コンクリート(GRC)クラッディングの価値を対象とし、パネルおよび関連ファサード要素を含み、プロジェクトへの販売時点での価値を米ドルで測定する。
対象範囲の除外事項:非GRCファサード材料、クラッディングとして使用されない構造用プレキャストコンクリート、建物外皮の一部ではない単体の室内GRC装飾品を除外する。
セグメンテーション概要
- システムタイプ別
- レインスクリーンクラッディング
- カーテンウォールシステム
- その他
- 用途別
- 住宅
- 商業
- その他
- 施工別
- 新規建設
- 改修・改装
- 都市別
- リヤド
- ジッダ
- ダンマーム首都圏(DMA)
- サウジアラビアその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要がどこから生じるかを整理することから始まり、主に新規建設、大規模改修、およびファサードのアップグレードを規定する公共ギガプロジェクトが対象となった。サウジ統計総局、市町村・住宅省、および公式のビジョン2030プログラム更新情報からの公共建設パイプラインおよびマクロ指標を参照し、短期的なプロジェクトの勢いを固定するのに役立てた。
前提を現実的なものに保つため、サウジ建築基準の材料に関する建築規則および安全指針、さらに規格団体の技術資料や、GRCの耐久性、厚さ基準、高温気候における一般的な施工実践に関する査読済み土木材料ジャーナルもレビューした。輸入・価格動向については、入手可能な範囲で税関スタイルの貿易統計を用いて相互確認を行い、企業レベルの背景情報については年次報告書、投資家向け説明資料、信頼できる業界メディアで補完した。いくつかの段階では、企業財務情報および出荷レベルの輸出入データに関する有料サブスクリプションを用いて、サプライヤーの活動および材料フロー動向を検証した。このリストは網羅的なものではなく、データ収集、相互確認、前提の明確化のために追加のソースも使用された。
一次インタビューおよび調査
一次調査は、実際のプロジェクトで仕様化されている内容に対して需要モデルをストレステストするために用いられ、特に仕様変更、リードタイム、他のクラッディング種類に対してGRCが選択されるファサード面積の割合に注目した。メーカー、加工業者、施工業者、ファサードコンサルタント、プロジェクト側チームのバランスの取れた組み合わせに聞き取りを行い、価格設定および採用状況の違いを捉えられるよう、国内の主要建設拠点全体にわたって調査対象範囲を維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:26% | 経営幹部(CXO):14% |
| 中堅層:56% | 機能/部門リーダー:36% |
| 中小プレイヤー:18% | マネージャー:50% |
市場規模算定と予測
規模算定は、最終数値が実用的で説明可能なものであるよう、トップダウンとボトムアップを組み合わせた流れに従った。トップダウン側では、サウジアラビアの建設活動とファサード需要プールから構築を開始し、これは新築および改修プロジェクトの量を用いて再構築され、GRCが通常仕様化される対象となるファサード面積に変換された。これらの合計値は、インタビューで検証されたプロジェクトタイプ別の採用率および都市レベルの建設密度を用いてフィルタリングされた。
結果を裏付けるため、選択的なボトムアップチェックが追加され、サンプル抽出されたプロジェクトの数量明細パターン、施工済み平方メートル当たりの価格、主要クラスターにおけるサプライヤーおよび施工業者のスループット推定を含めた。プレイヤーが生産能力や売上の内訳を公開していない場合は、保守的な稼働率帯を用いてギャップを埋めた。最も重要な入力要素には、稼働中のプロジェクトパイプラインの時期、レインスクリーンと装飾用ファサード要素におけるGRCの割合、標準的なパネル厚さと廃棄率、労務・施工コストの変動、輸入耐アルカリガラス繊維およびセメント関連の価格動向が含まれ、これらは施工済みクラッディングの平均販売価格に直接影響を与える。
予測は、先行指標に対する単純なトレンド適合を支持するシナリオ分析を用いて行われ、その後、入札活動、仕様の厳格化、日程リスクに関する一次的なフィードバックを用いて調整された。大規模プロジェクトが年次数値を大きく変動させる可能性がある場合、これを平滑化するのではなく明示的な需要パルスとして扱い、その後、より小規模な住宅・商業需要は安定した活動指標を用いて正規化した。
データ検証と更新サイクル
検証は複数回のパスで実施され、まずプロジェクト件数、ファサード面積の前提、都市別の想定施工価格にわたる内部整合性チェックから始まった。モデルの出力を、建設受注、目に見える輸入・材料コストの動向、サプライヤーおよび施工業者が直近数四半期について述べた収益強度などの独立した指標と比較した。
差異が予想範囲を超えた場合は、根本的な要因を再検討し、回答者に再度連絡を取り、その変化がミックスシフト、価格設定、またはプロジェクトの日程のいずれから生じたものかを確認した。承認前には、採用率や年次変動に異議を提起するための別のアナリストレビューを実施し、異常値がそのまま引き継がれないようにした。本レポートは年1回更新され、重大な事象が発生した場合には中間更新が行われ、最終的な提供前パスが完了することで、クライアントは最新の見解を受け取ることができる。
Mordor IntelligenceによるサウジアラビアGRCクラッディング市場規模と他の公開推定値との比較
サウジアラビアGRCクラッディングの公開市場価値は、集計対象範囲が常に同一ではなく、また一部のモデルがプロジェクト主導型需要よりも価格設定の前提に依存する傾向があるため、異なるものに見える場合がある。差異は、施工価値、輸入パネル、カスタムファサード要素を含める対象として扱うかどうか、および単年度を歪める可能性のある一回限りのメガプロジェクトをどのように扱うかによっても生じる。
主な差異は、ファサード関連作業がサウジアラビアのプロジェクトに供給されたGRCクラッディングのみとして数えられるのか、あるいはファサード外皮全体の支出が混在しているのかという点から生じており、Mordor Intelligenceは市場を、実際の建設・改修需要に結び付いたGRCクラッディング価値として扱い、採用率および施工価格を国別のプロジェクト活動およびインタビュー検証を通じて確認している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 231.12 M (2026) | |
| 業界団体A | USD 205.00 M (2026) | 現地製造されたGRC製品出力のみを追跡することが多く、輸入パネルや外部委託の施工パッケージを除外している可能性があり、これは輸入依存度が高い年において実際のプロジェクト価値を過小評価する可能性がある。 |
| 地域コンサルティング企業B | USD 275.00 M (2026) | より広範なファサードおよび建築用コンクリートパッケージを取り込むことが一般的であり、装飾用ファサード要素と真のGRCクラッディング範囲を分離せずに、積極的な施工済み平均販売価格の上振れを適用する可能性がある。 |
これら3つの数値にわたるばらつきは、主にGRCクラッディングとして数えられるものと隣接するファサード支出との区分、そして価格設定と輸入の扱われ方によって説明される。需要をプロジェクト活動に結び付け、その後、実務者との間で採用率と施工価格を確認することにより、規模算定の各段階は追跡可能であり、新たなプロジェクトがパイプラインに加わるにつれて再現することが可能である。


レポートで回答される主要な質問
2026年のサウジアラビアGRCクラッディング市場規模はどれくらいですか?
2026年には2億3,112万米ドルと評価されており、CAGR 11.11%で2031年までに3億9,141万米ドルに達する見込みです。
クラッディング需要において最大のシェアを持つシステムタイプはどれですか?
レインスクリーンシステムがパッシブ冷却と迅速な施工の利点により、2025年に47.2%のシェアでトップとなっています。
システムタイプの中で最も速い成長をもたらすのは何ですか?
カーテンウォールは、NEOMやその他のタワーがGRCスパンドレルを組み合わせた全面ガラスのファサードを採用するにつれ、CAGR 11.97%で成長する見込みです。
サウジアラビアで改修プロジェクトが注目されているのはなぜですか?
グリーン建築基準に基づくエネルギー効率化義務が、既存建築物にHVAC負荷の削減を求めており、レインスクリーン改修が魅力的な選択肢となっています。
GRCクラッディングにおける最も急成長している市場はどの都市ですか?
ダンマーム首都圏は、アラムコによる大規模な石油化学投資に牽引され、2031年にかけてCAGR 12.59%で成長する見込みです。
技術はサウジのGRC製作をどのように変えていますか?
3Dプリント成型により工具費が60%削減され、リードタイムが10日に短縮され、競争力のある価格でオーダーメイドのファサードが実現します。
最終更新日:



