
サウジアラビア建設市場の規模とシェア
Mordor Intelligenceによるサウジアラビア建設市場分析
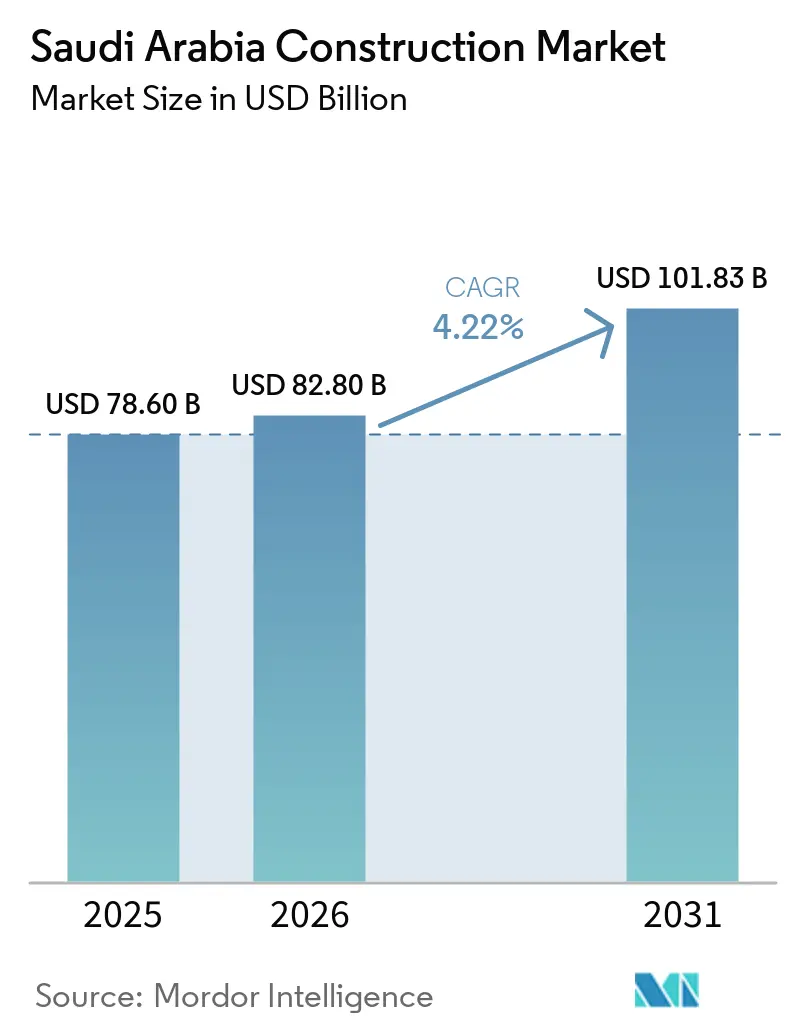
サウジアラビア建設市場規模は2026年に82.8 ビリオン 米ドルと評価され、2027年の86.29 ビリオン 米ドルから2032年には104.7 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.94%です。
サウジアラビアの目的地開発、住宅プログラム、公益事業投資は、建物およびその支援インフラ全体にわたる工事を支えています。専門職種の不足とコスト圧力は、そのパイプラインを完成資に転換するスピードを鈍化させ、開発需要の広がりにもかかわらず拡大を抑制する可能性があります。プレハブ式モジュール工法は、宿泊施設と運営サービスを一体化して提供でき、民間資金は土地提供と並行して近隣の建物に資金を供給できます。モジュール工法および民間資金調達スキームは、全体的な拡大を上回るペースで成長し、目的地プロジェクトのパイプラインを超えて成長を広げる位置にあります。
主要レポートのポイント
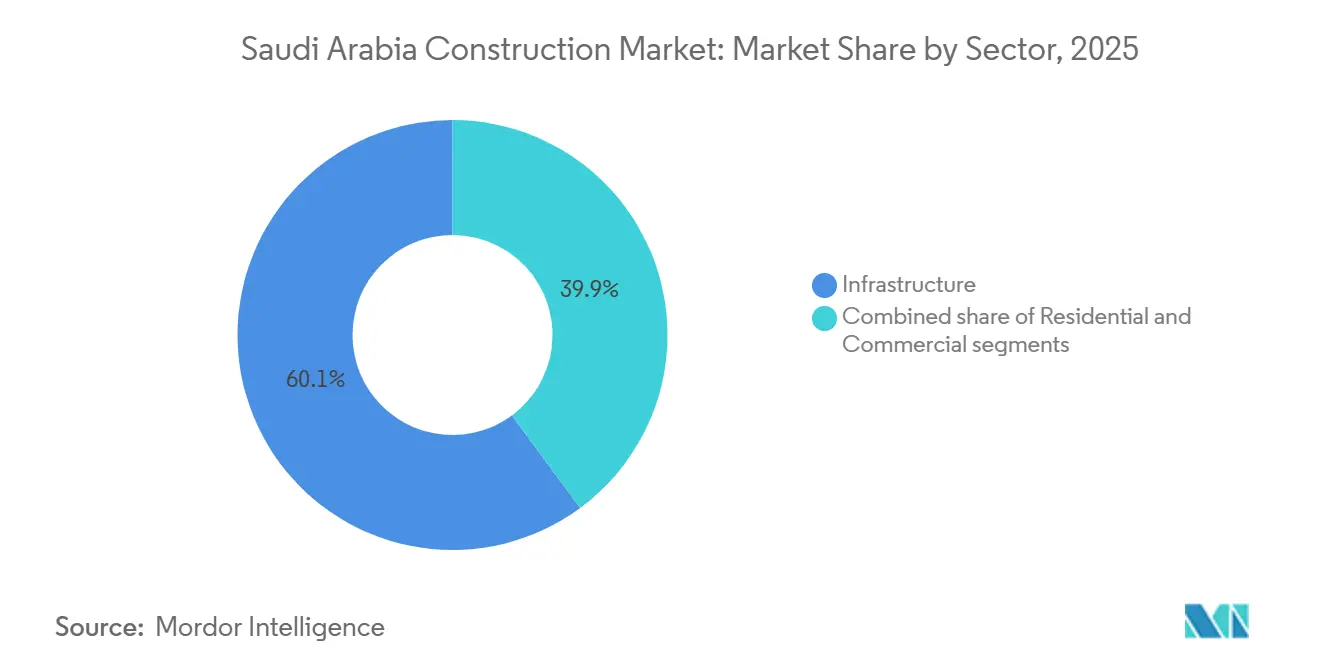
- セクター別では、インフラが2026年のサウジアラビア建設市場シェアの59.96%を占め、住宅建設は2027〜2032年にCAGR 4.82%で最も速く成長すると予測されています。
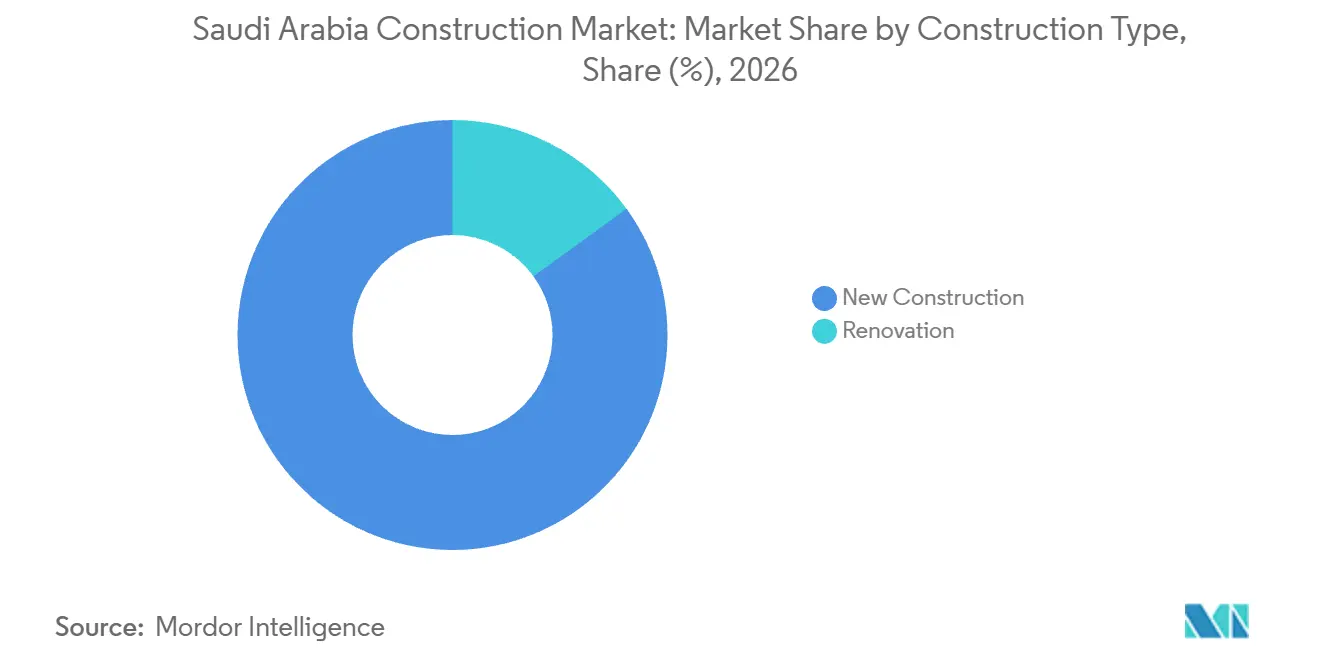
- 建設タイプ別では、新規建設が2026年のサウジアラビア建設市場規模の84.99%のシェアを占め、リノベーションは2027〜2032年にCAGR 4.55%で最も速く成長すると予測されています。
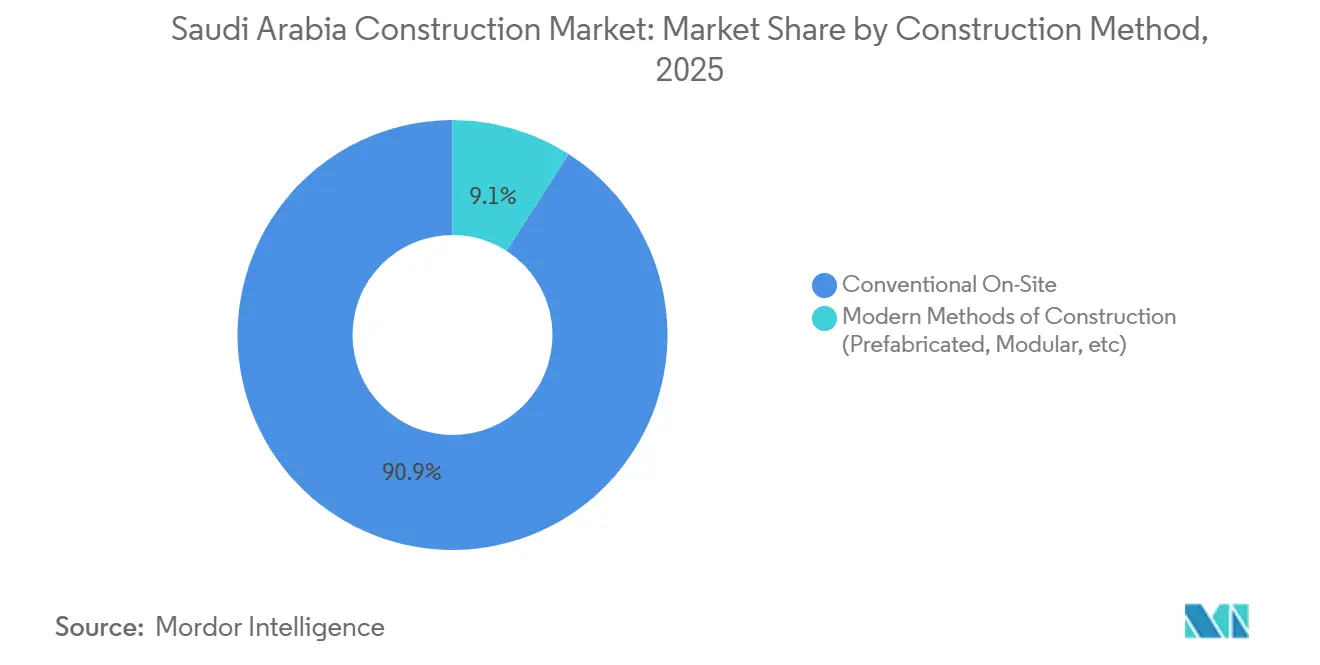
- 建設工法別では、従来型現場施工が2026年に90.8%のシェアで首位を占め、現代的建設工法は2027〜2032年にCAGR 5.28%で最も速く成長すると予測されています。
- 投資源別では、公共資金が2026年のサウジアラビア建設市場シェアの63.32%で首位を占め、民間投資は2027〜2032年にCAGR 4.05%で最も速く成長すると予測されています。
- 都市市場別では、リヤドが2026年に28.43%の首位シェアを保持し、2027〜2032年にCAGR 3.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030のギガ・メガプロジェクト(NEOM、紅海、ディルイーヤ)が資産クラスをまたいだ複数年パイプラインを支えている。 | +2.2% | ディルイーヤ開発エリア | 中期(2〜4年) |
| 交通・物流の拡大(鉄道、地下鉄、港湾、空港)がKSAを地域貿易ハブとして位置づけている。 | +1.4% | ジェッダ・イスラム港 | 中期(2〜4年) |
| 住宅プログラム(サカニ)および急成長する都市人口を支えるコミュニティインフラ | +1.3% | リヤド、ジェッダ、ダンマーム、マディーナ、ハミース・ムシャイト | 短期(2年以内) |
| エネルギー転換の設備投資(再生可能エネルギー、送電網拡張、水素、炭素管理)が土木・公益事業工事を牽引している。 | +1% | 全国 | 中期(2〜4年) |
| 水安全保障への投資(海水淡水化、送水、廃水再利用)が産業・都市成長を可能にしている。 | +0.6% | 東部州およびアルカシーム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030のギガ・メガプロジェクト(NEOM、紅海、ディルイーヤ)が資産クラスをまたいだ複数年パイプラインを支えている。
大規模開発プログラムは、孤立した建物に依存するのではなく、共通の目的地内に複数のプロジェクトを集中させることで建設需要を支えています。サウジビジョン2030の2025年次報告書では、ディリーヤに関して66億米ドルを超えるプロジェクトおよび受注契約が記録されました。[1] また、2025年には同地で8件の主要プロジェクトが開発中であることが記録されており、パイプラインに幅広さと財務規模をもたらしています。請負業者にとって、このようなプログラムは連続した作業パッージを支援できますが、収益は各パッケージが実行段階に達するかどうかに依存します。したがって、商業的意義は目的地全体にわたる納品業務の継続可能性にあり、動員とプロジェクト調整が請負業者の提供内容の一部となります。
交通・物流の拡大(鉄道、地下鉄、港湾、空港)がKSAを地域貿易ハブとして位置づけている。
港湾拡張は、建設需要を追加的な取扱能力およびそれに対応するために必要な物理的再開発と結びつけます。2025年3月、DP WorldとサウジアラビアPort Authorityは、ジェッダ・イスラム港の南コンテナターミナルの拡張を開通させました。3年間、30 ビリオン サウジアラビア・リヤル(800 ミリオン 米ドル)のプロジェクトにより、ターミナルの年間処理能力は180万TEUから400万TEUに増加しました。2026年7月、同ターミナルはDP Worldが1999年に運営を開始して以来、月間最高スループットとなる22万1,200TEU超を取り扱いました。これらの個別の指標は、完成した拡張と実質的なその後の利用の両方を示しており、建設エクスポージャーを稼働中の物流資産と結びつけています。港湾向け請負業者は、まったく新しい港湾と並行して、既存ターミナル内のアップグレードを独自の建設チャネルとして対応できます。
住宅プログラム(サカニ)および急成長する都市人口を支えるコミュニティインフラ。
住宅プログラムは、住宅の供給に機能するコミュニティに必要な施設が含まれる場合、個別の住居を超えた建設を支援します。2026年6月、都市・住宅省は、多様な施設とサービスを備えた約155,000戸の住宅ユニットで構成されるサカニ開発者パートナープロジェクト119件が建設中であると報告しました。[2] そのほとんどは、リヤド、ジェッダ、ダンマーム、マディーナ、ハミース・ムシャイトの7つの住宅郊外地区に分散していました。住宅の種類にはヴィラ、アパート、タウンハウスが含まれていました。この多様性により、請負業者は同一プログラム内で複数の住居形式とコミュニティ施設を結びつける余地が生まれます。したがって、住居の設計が異なる場合でも、郊外地区が施設請負業者にとっての需要の関連単位となり得ます。
エネルギー転換の設備投資(再生可能エネルギー、送電網拡張、水素、炭素管理)が土木・公益事業工事を牽引している。
電力投資は、発電資産とユーザーを電力に接続するネットワークの両方を通じて建設需要を生み出します。サウジエネルギー会社は2025年に系統連系再生可能エネルギー容量が約12.3GWに達し、86.4%増加したと報告しました。[3] また、同社は2025年に送電網に4,840回路キロメートルを追加しました。これらの活動は、発電接続とネットワーク拡張にわたる公益事業建設の需要を支援し、それぞれ異なる納品インターフェースを持ちます。土木請負業者にとって、商業的機会は個別の再生可能エネルギーサイトを超え、より広い電力システムと連携した業務にまで及びます。土木完工を電気設備工事と整合させられる企業は、孤立した土工パッケージのみを競うのではなく、そのインターフェースに対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数のメガプログラムの同時実行における工事能力の制約と熟練労働者の不足。 | -1.2% | 全国 | 短期(2年以内) |
| コスト上昇と高い資金調達コストが実現可能性と請負業者の利益率を圧迫している。 | -1% | 全国 | 短期(2年以内) |
| 規制、土地、環境許可の複雑さがスケジュールを延長させており、特に沿岸・文化遺産地域で顕著。 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複数のメガプログラムの同時実行における工事能力の制約と熟練労働者の不足。
専門職種の不足は、構工事に十分な労働力がある場合でも、使用可能な完成を遅らせる可能性があります。Turner & Townsendは2025年のサウジ建設において、熟練労働者の不足、コスト増加、プロジェクト遅延を報告しました。太陽光設備工、機械・電気・配管工、仕上げ職人、監督者に不足が見られた一方、構造職人と一般労働者はよりバランスが取れているように見えました。この不均一な可用性は、追加の構造能力が不足している設備や仕上げスキルの代替にならないため、工事の順序を商業的に重要なものにします。これらの後工程の活動にさらされている請負業者は、一般的な人員数の指標が示すよりも狭い工事制約に直面します。開発業者にとって、その結果生じるリスクは、ほぼ完成した資産と引き渡し準備が整った資産との間の期間にあります。
コスト上昇と高い資金調達コストが実現可能性と請負業者の利益率を圧迫している。
プロジェクトの実現可能性は、コストと工事の前提条件が大幅な修正を必要とする場合、受注がキャンセルされる前に弱まる可能性があります。2026年10月、Knight Frankは建設・物流コストの上昇と調達・建設スケジュールの長期化がサウジのプロジェクト経済性を圧迫していると報告しました。その評価では、一部のプロジェクトは商業的に実行可能であり続けるために、スコープ、フェーズ、または調達の変更が必要になる可能性があるとされました。定義された工事の価格設定を行う請負業者にとって、これらの潜在的な変更は、買い手が最終的に承認できるパッケージの規模と工事順序に不確実性をもたらします。これにより、開発業者が住宅またはインフラプログラムをクルーと機器の信頼できる作業量に転換する時点が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
インフラの規模と住宅の拡大インフラは2026年のサウジアラビア建設市場規模の59.96%のシェアを占め、最大のセグメントとなっています。2026年度において、財務省はインフラ・交通セクターに350億サウジアラビア・リヤル(93.30億米ドル)を配分しました。同セクターは、輸送規制、通信、その他の機能とともに、道路、港湾、空港建設をカバーしています。道路、港湾、空港建設は2026年度配分の範囲内にあり、最大セグメントにおける予算に裏付けられた土木工事パイプラインを支援しています。
住宅建設は、2027〜2032年にCAGR 4.82%で、サウジアラビア建設市場において最も速く成長するセグメントになると予測されています。サウジアラビアの家族の持ち家率は2025年に66.24%に達し、65%の年間目標を超えました。住宅プログラムの下での住宅ローンアクセスの拡大、的を絞った融資、継続的な住宅供給の増加が長期的な持ち家率の向上を支援し、住宅需要とプログラムの住宅供給を結びつけています。商業建設のホスピタリティチャネルには、2025年12月にタイバ・インベストメンツの84%所有子会社であるスマートホテルゾーン社とアル・サード・コントラクティングとの間で締結された、リヤドのstcスクエアに159室のマリオットホテルを建設する契約が含まれます。ホテルの会議室とレストランは、建設の概要に共有商業施設を追加します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
建設タイプ別:
新規建設がリードし、改修プログラムが需要を拡大新規建設は、2026年に84.99%のシェアを占め、サウジアラビア建設産業において建設タイプ別で最大のセグメントでした。National Housing Company(NHC)は2025年11月、同年にサウジアラビアの都市目的地全体で134,000戸を超える新規住宅ユニットを発売したと発表しました。NHCはこれらの発売を、2025年末までに300,000戸の住宅ユニットに達する計画の一環として位置づけました。したがって、目的地プログラムは建設会社に対し、開発業者の供給計画に結びついた住宅工事の見込み案件の集中した供給源を提供します。
リノベーションは、2027〜2032年にCAGR 4.55%で、サウジアラビア建設市場において最も速く成長するセグメントになると予測されています。2026年8月までに、国家エネルギーサービス会社(タルシード)は教育省と協力して、17,000校を超える政府系学校を改修しました。この作業には、830万個を超える照明ユニットの交換と183,000個を超えるモーションセンサーの設置が含まれていました。これは設備主導のリノベーション機会であり、建築設備の専門家が大規模な公共施設全体にわたって定義された介入を再現できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
建設工法別:
現場施工がリードし、モジュール契約が発展従来型現場施工は2026年のサウジアラビア建設市場シェアの90.8%を占め、工法別で最大のセグメントとなっています。2026年2月、China State Construction Engineering Corporationは、ロイヤル・ディリーヤ・オペラハウスのゾーン2が最初の地上スラブのコンクリート打設に入ったと報告しました。スラブの指定打設面積は1,906平方メートル、コンクリート量は719立方メートルでした。この規模のコンクリート打設は、スラブを周囲の構造工事の打設シーケンスに結びつけます。
現代的建設工法(プレファブリケーション、モジュール工法など)は、2027〜2032年にCAGR 5.28%で、サウジアラビア建設市場において最も速く成長するセグメントになると予測されています。Red Sea Internationalは2025年12月、Baker Hughes Saudi Arabiaと東部州でプレファブリケーション・モジュール式キャンプを設計・建設・供給・運営する契約を締結しました。この契約にはケータリングとキャンプ管理が含まれ、2031年11月30日までの期間が明記され、財務的影響は2026年第4四半期から見込まれています。ユニットは石油・ガス探査業務の繰り返しの移設要件を満たすよう仕様が定められました。したがって、サプライヤーの商業的責任は移動可能な宿泊施設の建設からキャンプの管理と居住者への食事提供にまで及びます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
投資源別:
公共プログラムが活動を支え、民間パートナーシップが拡大公共投資は2026年のサウジアラビア建設産業において資金源別で最大のセグメントであり、63.32%のシェアを占めていました。財務省は、2025年度に不動産開発業者と協力して都市・住宅省の下で107,000戸を超える住宅ユニットおよび開発済み土地が提供されたと報告しました。また、2025年度上半期に250万平方メートルを超える公園および都市介入が建設・整備されたとも報告しました。住宅供給、土地開発、公共空間整備は、都市・住宅省の範囲内の異なる活動を通じて請負業者に届きます。
民間投資は、2027〜2032年にCAGR 4.05%で、サウジアラビア建設市場において最も速く成長するセグメントになると予測されています。2025年11月、キング・サルマン・パーク財団は、リヤドの近隣地区における住宅、ホテル、オフィスのためにアジュダン不動産とSEDCOキャピタルとともに10億米ドルのファンドを発表しました。財団が土地を提供し、民間セクターのパートナーが建設資金を調達します。この構造は、土地の拠出と住宅および商業施設の建設に必要な資本を分離し、各当事者が開発の異なる部分に資金を提供できるようにします。したがって、民間建設資金は財団の土地拠出に資金を提供することなく、近隣地区規模で参入できます。
地域分析
リヤド建設市場
リヤドは2026年のサウジアラビア建設市場規模の28.43%のシェアを持つ最大の都市市場であり、2027年~2032年にCAGR 3.7%で最も速く成長すると予測されています。2026年1月、Larsen & Tourouの重土木インフラ事業は、リヤド王立委員会が発注したWebuild主導のコンソーシアムを通じて、リヤド地下鉄レッドライン延伸工事を受注しました。契約は、5駅を持つ8.4キロメートルの高架・地下鉄道の設計とターンキー建設をカバーしていました。高架区間、地下区間、5駅が1つの設計・ターンキーパッケージに含まれているため、コンソーシアムはそれらの間のインターフェースを担います。
ジェッダの市政工事は、専用のサービス地区を通じて商業活動を整理し、建設需要を都市の運営経済と結びつけることを意図しています。2026年6月、地方自治体・住宅省はジェッダの第1フェーズの実施開始を記念し、約2,000万平方メートルにわたる建設、自動車、倉庫、市場、トラックシェルター地区の建設をカバーしました。DMA(ダンマーム首都圏)は、ダンマーム第2工業都市に接続する鉄道を通じた産業フレート建設チャネルを持っています。2026年6月、サウジ鉄道会社はその建設をHassan Allam HoldingとOHLAグループの子会社であるHassan Allam Construction SaudiとOHL Arabiaの合弁企業に発注しました。
サウジアラビアその他地域にも、マディーナの住宅・商業コミッションに示されるような開発業者主導の建設チャネルがあります。2025年11月、MGB Alameriah Contracting Companyは、440戸のアパートと商業スペースからなる開発のためのBeetah Real Estate Companyの発注を受諾しました。請負業者はMGB Berhadのサウジ合弁企業です。MGB BerhadはLBS Bina Group Berhadの子会社です。この発注は、マレーシアを拠点とする建設グループがサウジ合弁企業を通じてマディーナの開発業者主導の工事に参加する方法を示しています。
規制の枠組みと見通し
選定された管轄区域のこの比較は、法令遵守の建設請負業者の観点から国家の枠組みとリヤドの地方行政を討します。2024年版サウジ建築基準は、2025年6月30日以降すべての建物用途タイプに適用されています。国家規則は、建設関連許可の前提条件として基準への適合と計画の承認を義務付けています。リヤドは認定エンジニアリングオフィスと許可部門を通じて申請を管理しています。
規制表
| 判断要素 | サウジアラビア | リヤド |
|---|---|---|
| 主要機関 | 地方自治体・住宅省および市当局 | リヤド市、許可部門 |
| 主要な手段または方向性 | サウジ建築基準2024;市建設ライセンス規制 | 建設許可プロセス;2025年都市計画インフラ要件 |
| 商業的影響 | 基準に適合した計画は許可発行前に承認が必要 | 都市計画要件の下、開発業者とエンジニアリングオフィスは建設前に指定されたインフラと公共空間を完成させる必要がある |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の「中程度」評価は、許可された工事前に基準適合を実証する義務と定義された承認ルートのバランスを反映しています。リヤドの「中程度」評価は、認定オフィスへの提出と都市計画に付随するインフラおよび公共空間の義務を反映しています。適用された2024年版基準は国家コンプライアンスベースラインの継続性を支えています。リヤドでは、2026年6月の自動化された都市計画プラットフォームが政府機関を接続し、未開発地の開発をインフラおよびサービスネットワークと整合させており、継続的な着工前調整と一致しています。
バリューチェーンの段階
この比較は、プロジェクト設計、専門エンジニアリング、主要建設を追い、サプライヤーが契約収入を獲得し工事インターフェースを管理する場所を示します。2025年11月、New Murabba Development CompanyはAECOM-Jacobsの合弁企業をリヤドのザ・ムカアブとその周辺インフラおよび公共空間の設計に任命しました。この統合されたスコープにより、建物とその支援インフラ間の調整が物理的な工事前に提供される専門サービスの一部となります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロジェクト設計 | AECOMやJacobsなどの設計コンサルタント | 設計サビス料 | 建物とインフラの設計インターフェース | 建設パッケージを発行する前に共有インターフェースを解決する |
| 専門エンジニアリング | Buro HappoldやSaudi Diyarなどの機械・電気・配管エンジニアリングコンサルタント | 専門エンジニアリング料 | 建物システム要件の調整 | 建設パッケージが進む前に専門分野の要件を調整する |
| 主要建設 | El Seif Engineering Contracting Company、Midmac Contracting Company、China State Construction Engineering Corporationなどの建設請負業者 | 建設契約支払い | 合同工事チーム内の分割された責任 | 明確な作業境界と共通の完成マイルストーンを設定する |
| 情報源: Mordor Intelligence | ||||
Diriyah Companyは2025年4月にロイヤル・オペラハウスの建設契約を合弁企業に発注し、El Seifの発注発表には専門エンジニアリング参加者が記載されていました。El Seifが表明した主要請負業者のスコープは、劇場、文化・ホスピタリティスペース、駐車場、垂直輸送、安全システムをカバーしています。このスコープは、建設チームが複数の技術分野を1つの物理的資産に転換することを要求し、設計インターフェースを工事責任とします。その調整の責任を建設と並行して受け入れるプロバイダーは、単一パッケージに限定されたプロバイダーよりもチェーンのより多くの部分で収益を得ることができます。
競争環境
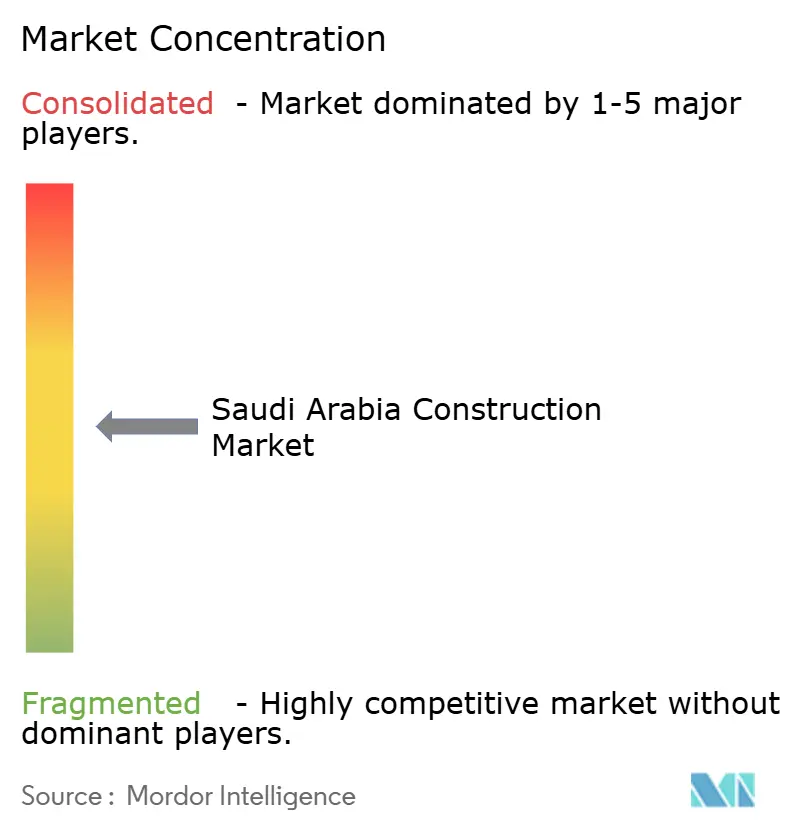
競争はいくつかの確立されたサウジグループに分散しています。主要参加者にはSaudi Binladin Group、Nesma & Partners Contracting、Al Rashid Trading & Contracting、Almabani General Contractors、Al Ayuni Investment & Contractingが含まれます。2025年4月、Saudi Awwal BankはBinladin International Holding Groupの子会社であるSaudi Binladin Groupとリヤドのキング・ファハド・スポーツシティの資金調達のための信用枠契約を締結しました。この契約は、Saudi Binladin Groupの主要プロジェクト実行のための財務能力を強化することを目的とし、貸し手の支援をその請負業者のスタジアム受注と結びつけました。
2026年7月、Nesma & Partners ContractingはキングアブドゥッラーEconomic Cityのマスター開発業者であるEmaar, The Economic Cityからインフラ受注を受けました。工事はIndustrial ValleyとSpecial Economic Zoneをカバーし、WSPがプロジェクト管理と建設監理を担当しました。この戦略的イフラは、ゾーンの継続的な拡大と産業・物流投資への準備を支援するために発注されました。産業・物流投資に向けて位置づけられたゾーンを支援することで、Nesmaの受注は開発業者のIndustrial Valleyの拡大スケジュールと結びつきます。
Almabani General Contractorsの2025年11月のDiriyah Companyからのキング・ハーリド・ロード主要工事受注は、ディルイーヤへの道路アクセスが専用インフラスコープとして調達される方法を示しています。主要工事には、キング・ハーリド・ロードと北部・西部環状道路を接続する3つのインターチェンジが含まれます。この受注はAlmabaniを目的地への物理的アクセスの周辺に位置づけ、その道路工事を開発業者のより広い建設プログラムと結びつけます。サウジアラビアは、活動所有者が建設または活動変更を開始する前に、国家環境コンプライアンスセンターから環境建設許可を取得することを義務付けています。
サウジアラビア建設産業のリーダー
-
Saudi Binladin Group
-
Nesma & Partners Contracting
-
Al Rashid Trading & Contracting
-
Almabani General Contractors
-
Al Ayuni Investment & Contracting
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア建設市場 このレポートでカバーされる企業
- Saudi Binladin Group
- Nesma & Partners Contracting
- Al Rashid Trading & Contracting
- Almabani General Contractors
- Al Ayuni Investment & Contracting
- El Seif Engineering Contracting
- Abdullah A.M. Al-Khodari Sons
- Al Kifah Contracting
- ZODCON
- Al Latifia Trading & Contracting
- Larsen & Toubro Saudi
- Samsung C&T KSA
- Bechtel Saudi Arabia
- Fluor Arabia
- China State Construction ME
- China Railway Construction Corp.
- Consolidated Contractors Co.
- Diriyah Company
- ROSHN Group
- National Housing Company
- Red Sea Global
- Qiddiya Investment Co.
市場参加者にとっての主要機会
この比較は、住宅構造、支援土木工事、建物設備をサウジ住宅開発への異なる参入ルートとして検討します。NHCは2026年3月、2025年末に報告された30万戸のマイルストーンに達した後、2030年までに60万戸の住宅ユニットを供給することを目指すと述べました。また、90の地元不動産開発業者と協力していると報告し、請負業者が住宅供給の異なる部分に対応できる買い手側ネットワークを構築しています。
市場機会表
| 機会 | 今なぜか | 買い手・主要セグメント | 推奨アプローチ | 主要障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 繰り返し可能な住宅構造パッケージ | 計画された住宅拡大が繰り返し可能な住宅供給のスコープを生み出す | NHCおよび住宅開発業者パートナー | 住宅フェーズ全体で繰り返し可能な定義された建設パッケージを提供する | 実行能力をパッケージサイズに合わせること | NHCおよび住宅総合請負業者 |
| 住宅支援工事 | 住宅パイプラインが新規住宅と支援土木工事の間のインターフェースを生み出す | 目的地開発業者および住宅プロジェクトオーナー | 住宅供給の順序に合わせて土木・公益事業パッケージを整合させる | 公益事業と建物工事の境界を調整すること | 開発業者パートナーおよび土木請負業者 |
| 建物設備と内装仕上げ | パートナー主導の住宅供給が専門家参加のための複数のポイントを生み出す | 地元不動産開発業者 | 定義された引き渡しマイルストーンを中心に建物設備と内装仕上げをパッケージ化する | 専門家の完成を主要建設順序と整合させること | 建物設備および内装請負業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、大規模な住宅パイプラインを開発業者が発注・調整できる明確に区切られたパッケージに転換することです。主要建設業者、土木請負業者、建物設備会社は、同じ住宅プログラムを中心に異なる責任を追求できます。NHCの地元開発業者ネットワークの広さは、専門家の成長が開発相手先全体で定義されたスコープを繰り返すことから生まれることを意味します。
最近の産業開発事情 サウジアラビア建設市場
- 2026年9月:地方自治体・住宅省、国家民営化・PPPセンター、アシュラク開発会社がダンマームのキング・ファハド郊外ブールバードの資格審査フェーズを開始しました。提案された43年間の官民パートナーシップは、7.3キロメートルの回廊内の4キロメートルの複合用途ゾーンを開発します。その提案された工事モデルは、設計、建設、資金調達、運営、維持管理、移転をカバーしています。
- 2026年7月:Emaar, The Economic CityはNesma & Partners ContractingにキングアブドゥッラーEconomic CityのIndustrial ValleyとSpecial Economic Zoneの戦略的インフラ工事を発注し、WSPがプロジェクト管理と建設監理を担当しました。
- 2026年6月:地方自治体・住宅省はChina Architectural Construction CorporationとChina State Construction Engineering Corporationにそれぞれリヤドの2,010戸のアル・ルバ住宅ユニットとダンマームの2,426戸のアル・ラシャ・アル・ファイサリーヤユニットの契約を発注しました。
サウジアラビア建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
サウジアラビア建設市場は、サウジアラビアの建物および土木資産に対して実施された建設工事への年間米ドル支出を測定します。新規建設およびリノベーションの工事を対象とし、建設工事がプロジェクトオーナーおよび公共機関に引き渡される時点で評価されます。
対象外の範囲:建設資材の単独販売、建設機械・設備の単独販売、完成した建物およびその他の不動産販売、ならびに独立した建築・エンジニアリング・設計コンサルティング費用は除外されます。
セグメンテーション概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラ・戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- リノベーション
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレハブ、モジュールなど)
- 投資源別
- 公共
- 民間
- 地域別
- リヤド
- ジェッダ
- DMA(ダンマーム首都圏)
- サウジアラビアその他地域
データソース、市場規模算定、および検証
デスクリサーチ
サウジビジョン2030の年次報告書、都市・住宅省のプログラム更新情報、サウジ電力会社の投資家向け資料、およびDataSaudiの建設統計は、資金援助を受けた住宅供給、インフラプログラム、公益事業投資、建設活動、ならびに労働・事業条件を追跡するために使用される公的証拠の例を提供します。一般統計局の建設コスト指数は、納品された工事の価値に影響を与える材料、労働、設備、エネルギーコストの動向チェックに活用できます。
企業の財務報告書、投資家向けプレゼンテーション、公共予算、入札通知、および信頼性の高いサウジアラビアのビジネス報道は、請負業者の活動、プロジェクトのタイミング、および発表された投資が実施済み工事に移行したかどうかを明確にするのに役立ちます。記載されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に活用されます。
一次インタビューおよびサーベイ
計画されたインタビューおよびサーベイプログラムには、サウジアラビアの公共・民間プロジェクトオーナー、請負業者、開発業者、建設専門家が含まれ、プロジェクトの受注、納品タイミング、資産および資金源別の支出を説明できるシニアエグゼクティブおよび機能リーダーが対象となります。アナリストの質問は、二次推計とセグメント仮定を確認し、公表されたプロジェクト価値または工事完了のギャップを明確にし、報告された活動をプロジェクト証拠およびコストまたはアウトプット指標と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定および予測
このモデルは、建設活動のトップダウン評価からサウジアラビアの年間建設工事価値を推計し、選択された合計値を請負業者およびプロジェクトの積み上げ、ならびにサンプリングされた契約価値と完成工事との照合によって確認します。住宅、商業、インフラ工事、新規建設とリノベーション、従来工法と現代的工法、公共・民間資金、および4つのサウジアラビア地域は、プロジェクトおよびセクターの証拠から構築され、国家合計に照合してセグメントシェアを導出します。予測には多変量回帰またはシナリオ分析を使用でき、建設コストトレンド、住宅供給、公共インフラおよび公益事業投資、ならびに資金援助を受けたプロジェクト受注のタイミングが説明変数となります。シナリオはプロジェクトのフェーズ変更と請負業者の能力の変化を反映します。アナリストインタビューは、これらの指標と結果として得られるセグメントの推移がサウジアラビアの納品条件に適合するかどうかを検証し、プロジェクトレベルの価値のギャップは比較可能な受注済みまたは完成済み工事から推計され、独立したセクター指標と照合されます。
データ検証および更新サイクル
アナリストは予算、プロジェクト、企業、コスト、建設活動のシグナルを照合し、承認前にタイミング、対象範囲、または評価における重大な差異を調査します。第2回レビューでは、ソースの日付、単位、セグメント合計、予測インプットを確認し、受注または完工証拠の矛盾、大規模な優先順位の変更、または予期しないコストもしくはアウトプットの動向によって再連絡または新たなソース確認が行われます。データセットは年次で更新され、重要なサウジアラビアのプロジェクトまたは政策変更が発生した場合はサイクル間でレビューされ、納品前に新たな事前レビューが実施されます。
Mordor Intelligenceのサウジアラビア王国建設セクター市場規模と他の公表推計との比較
公表された推計は、計上する取引・製品や需要モデル化に使用するインプットが異なる場合があります。サウジアラビア建設市場は、サウジアラビアの建物および土木資産に対して実施された建設工事への年間米ドル支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。予測には多変量回帰またはシナリオ分析を使用でき、建設コストトレンド、住宅供給、公共インフラおよび公益事業投資、ならびに資金援助を受けたプロジェクト受注のタイミングが説明変数となります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 862.90億米ドル(2027年) | |
| 地域コンサルタントA | 1,014億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値862.90億米ドルを2年後の時点で17.5%上回っています。この推計は、より広範な建設事業者ベースと、報告された過去の活動トレンドから加速する予測を使用しています。 |
| 政府系市場調査機関B | 703.30億米ドル(2024年) | 2024年ベースでは、この推計は本レポートの2027年値862.90億米ドルを3年後の時点で18.5%下回っています。測定年が早く、インフラ主導の成長継続という記載された見通しにより、推計値は後年の市場価値を下回っています。 |
Mordor Intelligenceのアナリストは予算、プロジェクト、企業、コスト、建設活動のシグナルを照合し、承認前にタイミング、対象範囲、または評価における重大な差異を調査します。
レポートで回答される主要な質問
サウジアラビア建設市場の規模と成長見通しは?
規模は2026年に82.8 ビリオン 米ドルであり、2032年までに104.7 ビリオン 米ドルに達すると推定されており、2027年~2032年のCAGRは3.94%です。
サウジアラビアの建設需要を支えるものは何ですか?
目的地開発、住宅プログラム、公益事業投資が需要を支えています。2026年6月、サカニの建設中の119件の開発業者パートナープロジェクトは約15万5,000戸の住宅ユニットで構成されていました。
どのセクターが建設活動をリードしていますか?
インフラが2026年に59.96%の最大シェアを保持しました。住宅建設は2027年~2032年にCAGR 4.82%で最も速く成長すると予測されています。
どの企業が主要な建設参加者ですか?
主要参加者にはSaudi Binladin Group、Nesma & Partners Contracting、Al Rashid Trading & Contracting、Almabani General Contractors、Al Ayuni Investment & Contractingが含まれます。
建設の見通しを制約する可能性があるものは何ですか?
専門労働力の可用性とプロジェクトコスト圧力が工事を制約する可能性があります。Turner & Townsendは2025年に専門職種のギャップを特定し、Knight Frankは2026年10月にコストとスケジュールの圧力を報告しました。
どの都市が建設と予測成長をリードしていますか?
リヤドは2026年に28.43%のシェアを保持し、名前の挙がった都市市場の中でCAGR 3.7%で最も速く成長すると予測されています。