
サウジアラビアサイバーセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
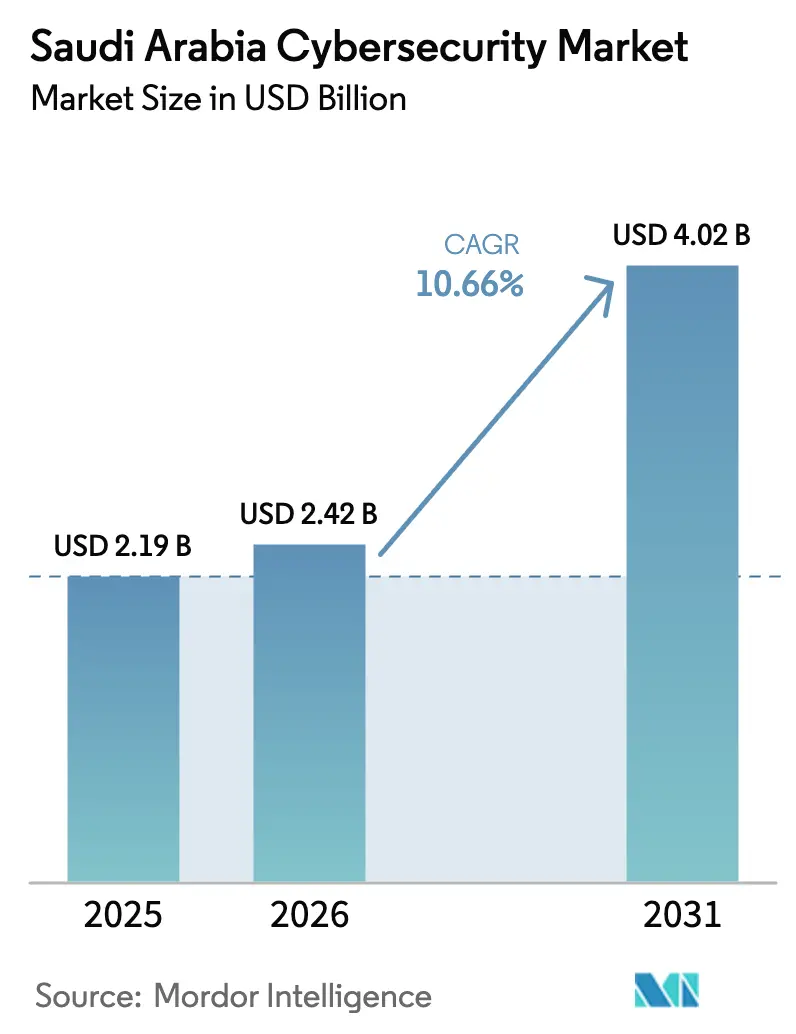
| 基準年の市場規模 (2025) | 2.19 十億米ドル |
| 市場規模 (2026) | 2.42 十億米ドル |
| 市場規模 (2031) | 4.02 十億米ドル |
| Growth Rate (2026 - 2031) | 10.66 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアサイバーセキュリティ市場分析
2026年のサウジアラビアサイバーセキュリティ市場規模は24億2,000万米ドルと推定され、2025年の21億9,000万米ドルから成長し、2031年には40億2,000万米ドルに達する見通しで、2026年から2031年にかけて10.66%のCAGRで成長します。公共部門の旺盛な支出、義務的な国家管理規制、および急速なクラウド移行が主要な触媒となっている一方、人材不足や分断した調達プロセスが全体的な勢いを抑制しています。ローカライゼーション義務が国際的なテクノロジーとサウジアラビアのコンプライアンス専門知識を融合した共同オファリングを構築するグローバルおよびローカルプレーヤーのベンダー戦略を再構築しています。ビジョン2030メガプロジェクト、エネルギー資産におけるOT・IT融合、およびソブリンクラウドイニシアチブに関する政府指令は、高度な脅威検知、ゼロトラストフレームワーク、およびマネージドセキュリティサービスの対応可能な市場機会を引き続き拡大しています。同時に、ティア3/4インシデントレスポンス専門知識を持つサウジアラビア国民の継続的な不足が、自動化およびアウトソーシング運用へのシフトを加速させています。
レポートの主要なポイント
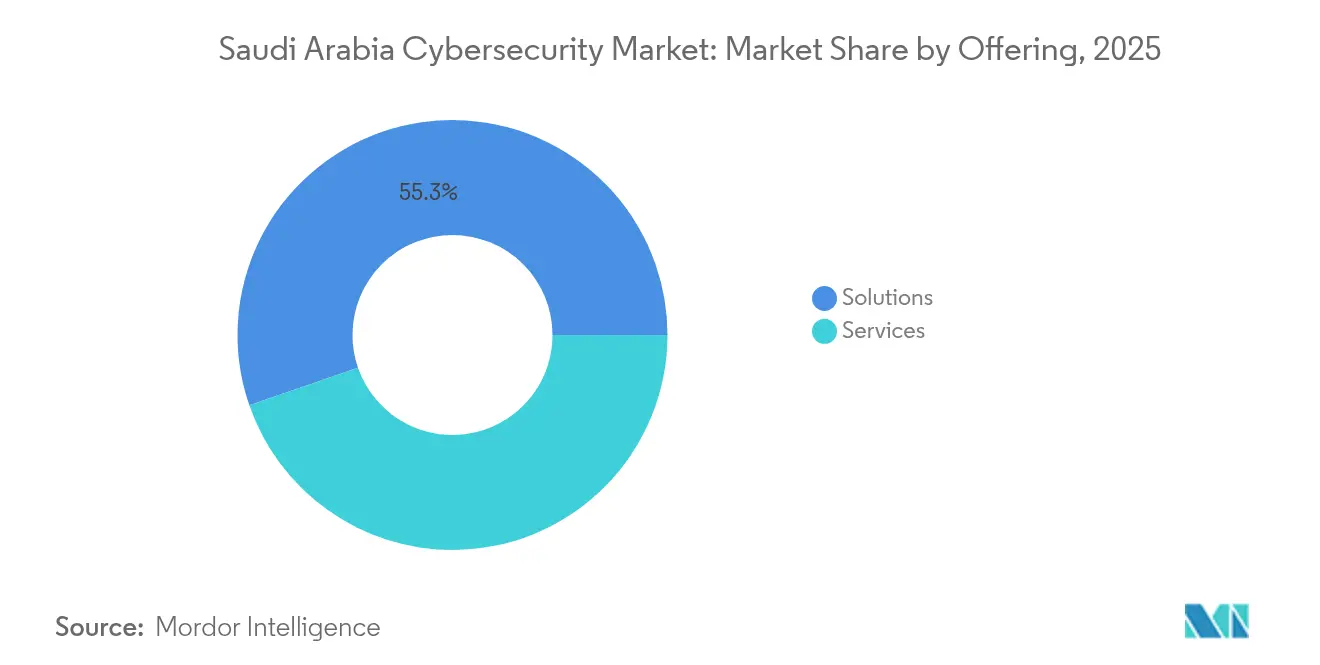
- オファリング別では、ソリューションが2025年に55.30%の収益シェアでトップとなり、サービスは2031年まで11.53%のCAGRで成長する見込みです。
- 展開モード別では、オンプレミスが2025年にサウジアラビアサイバーセキュリティ市場シェアの70.85%を占め、クラウド展開は2031年まで14.15%のCAGRで拡大しています。
- エンドユーザー産業別では、政府および防衛が2025年にサウジアラビアサイバーセキュリティ市場規模の29.55%を占め、ヘルスケアは2026年から2031年にかけて13.03%のCAGRで拡大する見通しです。
- エンドユーザー企業規模別では、大企業が2025年にサウジアラビアサイバーセキュリティ市場規模の75.10%を占めている一方、中小企業は14.28%のCAGRで最も速い成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビアサイバーセキュリティ市場の動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの概算影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模なSOCおよびSIEM展開を加速させる国家サイバーセキュリティ戦略 | +2.1% | リヤド、ジェッダ、東部州 | 中期(2〜4年) |
| 重要セクターにおける支出を促進するNCA必須サイバーセキュリティ管理策への義務的コンプライアンス | +1.8% | 全国の重要インフラ事業者 | 短期(2年以内) |
| 新たな攻撃対象を生み出すビジョン2030メガプロジェクトの超デジタル化 | +1.3% | NEOM、紅海、キディヤプロジェクトゾーン | 長期(4年以上) |
| サウジホスト型パブリッククラウドを可能にするSDAIAポリシー後の急速なクラウド移行 | +1.1% | 政府および金融サービスハブ | 中期(2〜4年) |
| 石油・ガス施設のセキュリティ要件を高めるOT・ICSの融合 | +0.9% | 東部州の製油所、国家ユーティリティ | 中期(2〜4年) |
| 先住民的なサイバー能力を強化する国内育成人材プールの拡大 | +0.6% | 主要都市圏(リヤド、ジェッダ、ダンマーム) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模なSOCおよびSIEM展開を加速させる国家サイバーセキュリティ戦略
サウジアラビアの国家サイバーセキュリティ戦略は、省庁および重要機関全体にわたって完全に人員配置されたセキュリティオペレーションセンターと企業グレードのSIEMプラットフォームへの記録的な支出を解放しました。49の連邦機関が脅威検知ワークフローにAIを統合しており、同国を協調的なサイバーガバナンスの地域ベンチマークとしています。このプログラムに基づく標準化された調達により、エンドツーエンドの分析とインシデントレスポンスオーケストレーションを提供するプラットフォームベンダーに有利なボリュームディスカウントが実現します。エネルギーおよび金融分野の民間部門事業者は、連邦ベンチマークとの整合性を維持するためにこれらのフレームワークを模倣しています。その結果、AIを活用した監視は2026年までに大規模組織の94%に普及し、長期的なマネージド・ディテクション・アンド・レスポンスの成長を支える需要サイクルが確立される見込みです。
支出を促進するNCA必須サイバーセキュリティ管理策への義務的コンプライアンス
更新されたECC-2-2024フレームワークは、国家インフラを扱うすべての事業体への義務的適用範囲を拡大し、5つのガバナンスドメインにわたる遵守の固定期限を課しています [1]国家サイバーセキュリティ庁、「必須サイバーセキュリティ管理策2024」、nca.gov.sa。調達タイムラインが短縮され、取締役会は自動化されたコンプライアンスレポート、継続的監視、およびサードパーティリスク管理のための追加資本を割り当てることを余儀なくされています。ポリシーテンプレート、コントロールマッピングライブラリ、および監査対応ダッシュボードをバンドルするベンダーが早期契約を獲得し、組織がガバナンス・リスク・コンプライアンスおよびレッドチーム評価をアウトソーシングするにつれてサービス収益が加速しています。
ビジョン2030メガプロジェクトの超デジタル化が新たな攻撃対象を生み出す
NEOMの50億米ドルのネットゼロAIファクトリーなどの主要プロジェクトは、前例のない規模でOTとITネットワークを融合させ、露出するエンドポイントを増加させ、より高度な攻撃者を引き寄せています。スマートシティグリッド、自律型モビリティコリドー、およびコネクテッド医療複合施設には、ゼロトラストセグメンテーション、セキュアなデータレークアーキテクチャ、およびAI駆動の異常検知が必要です。これらのコリドーの国家的重要性が脅威プロファイルを高め、次世代エンドポイント保護および産業グレードの暗号化への積極的な投資を促進しています。
SDAIAポリシー後の急速なクラウド移行がサウジホスト型パブリッククラウドを可能にする
SDAIAのクラウドファーストマンデートは、政府ワークロードの80%を2030年までにローカルクラウドに配置することを義務付け、すでに国内クラウド容量の年間16.8%の拡大を促進しています [2]サウジデータおよび人工知能庁、「クラウドファーストポリシーフレームワーク」、sdaia.gov.sa。stc、SCCC、およびグローバルパートナーが運営するソブリンクラウドリージョンは、以前データセンターで停滞していた機密ワークロードをホストするようになりました。誤設定リスクが並行して膨らみ、クラウドセキュリティポスチャ管理、アイデンティティガバナンス、およびワークロードのマイクロセグメンテーションが調達の最優先事項となっています。クラウド提供セキュリティツールは現在、2024年以降の監査された全会計四半期でオンプレミス成長を上回り、二桁の伸びを記録しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なスキルを持つサウジアラビア国民の不足 | -1.4% | 全国のサイバーオペレーションセンター | 中期(2〜4年) |
| 準政府機関にわたる分断した調達 | -1.1% | 半自律的公的機関 | 短期(2年以内) |
| ゼロトラスト再アーキテクチャの高い初期コスト | -0.8% | レガシー省庁 | 中期(2〜4年) |
| 外国の暗号化IPへの依存 | -0.5% | 防衛およびユーティリティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ティア3/4インシデントレスポンススキルを持つサウジアラビア国民の不足
奨学金や新しいサイバーアカデミーにもかかわらず、フォレンジック人材への需要が供給を上回り、1年間で給与が30〜40%上昇し、総所有コストが内部予算を超過しています。企業はこの不足を補うためにマネージド・ディテクションサービス、AI強化トリアージ、およびローコードセキュリティプレイブックへと方向転換していますが、知識移転は依然として未解決の課題となっています。
準政府機関にわたる分断した調達が意思決定サイクルを遅延させる
300を超える準政府機関が分断した入札プロセスを運営しており、長い承認チェーンが民間取引と比べて販売サイクルを最大60%延長させています。プール契約の欠如はボリューム節約を妨げ、ツールの乱立を永続させ、相互接続された機関全体で縦深防御の成熟度を希薄化させています。ECC整合性が基本要件をゆっくりと調和させつつありますが、短期的な購買摩擦は依然として総合的な支出速度を抑制し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:ソリューション優位性の中でサービスが加速
ソリューションは2025年に55.30%の収益貢献でサウジアラビアサイバーセキュリティ市場の礎として残り、省庁および規制産業全体での義務的な基本管理策展開を反映しています。ゼロトラストロードマップが成熟するにつれて、ネットワークファイアウォール、IAMスイート、およびエンドポイント検知プラットフォームが購買の大部分を形成しました。一方、サービスセグメントはサウジアラビアサイバーセキュリティ市場平均の10.66%を大きく上回る11.53%のCAGRで拡大する予測です。国内人材の不足が特に24時間365日のSOC監視とインシデントレスポンスのためのマネージドセキュリティサービスプロバイダーへのアウトソーシングを促進しています。企業がECC監査およびOTセキュリティアーキテクチャのための専門的なガイダンスを求めるにつれて、プロフェッショナルサービスの需要も高まっています。
サービスへのパラダイムシフトは、コンプライアンスと継続的監視がミッションクリティカルな金融機関および石油・ガス事業者において最も顕著です。マネージド・ディテクション・アンド・レスポンスパッケージは現在、ECC-2-2024のタイムラインに整合するためにAI駆動のトリアージと自動化されたコンプライアンス文書化を組み込んでいます。脅威インテリジェンスフィードを伴うSOC-as-a-Serviceをバンドル提供するベンダーが中堅市場シェアを獲得しており、グローバルインテグレーターはアラビア語フィッシングおよび文化的に特有のソーシャルエンジニアリングベクターに対処するためにローカル企業と提携しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:クラウドセキュリティ変革が加速
オンプレミス展開は、根付いたデータ主権の優先事項と機密ワークロードを管理する厳格な居住条項により、2025年にサウジアラビアサイバーセキュリティ市場シェアの70.85%を占めました。省庁および製油所は機密性の高いアプリケーションのために引き続きローカルアプライアンスベースのファイアウォールおよび強化されたデータセンターSIEMを好んでいます。
ミッションクリティカルなワークロードはオンプレミスに留まる一方、分析、コラボレーション、および市民向けポータルはパブリックまたはコミュニティクラウドに移行しています。この二重性は、混合環境全体でテレメトリを相関させる統合可視性プラットフォームへの需要を促進しています。サウジクラウドコンピューティング会社の地理的に分散したノードは、統合されたWAF、DDoS保護、およびワークロード暗号化サービスを提供し、規制対象事業者および中小企業にとってソブリンクラウド採用を容易にしています。
エンドユーザー産業別:ヘルスケアが成長のリーダーとして台頭
政府および防衛は2025年にサウジアラビアサイバーセキュリティ市場規模の29.55%を占め、継続的監視、脅威インテリジェンス共有、および強化されたアイデンティティ管理を義務付ける国家サイバーセキュリティ戦略およびECCマンデートによって支えられています。集団調達フレームワークは認定ベンダーへの優遇価格を付与し、未認定プロバイダーへの参入障壁を高めながらプラットフォームの統合を促進しています。
ヘルスケアは、デジタル医療記録の展開、遠隔医療の拡大、およびPDPLの厳格なデータ保護条項に支援され、2031年まで13.03%のCAGRで最も速い成長をもたらす見通しです。ビジョン2030の開発に組み込まれたクリニック、研究センター、およびスマートホスピタルプロジェクトは、エンドポイント暗号化、セキュアなPACS、および医療機器のマイクロセグメンテーションを調達しています。新病院建設契約内のセキュリティバイデザインマンデートは、医療ワークフローにコンプライアンスレポートと多要素認証を統合するベンダーに受注をもたらしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー企業規模別:中小企業がセキュリティ採用を加速
大企業は、銀行、炭化水素、およびテレコムドメイン全体でのコンプライアンスエクスポージャーと大きな攻撃対象に牽引されて、2025年にサウジアラビアサイバーセキュリティ市場シェアの75.10%を占めました。これらの事業体はAI支援脅威ハンティング、SOAR、およびインサイダーリスク分析を優先し、複数のビジネスユニットにわたってフェデレーテッドSOC環境を運営していることが多いです。
中小企業は最もダイナミックなコホートを代表しており、支出は14.28%のCAGRで増加する見通しです。電子メールセキュリティ、エンドポイント保護、および脆弱性管理を単一のポータルに組み合わせたサブスクリプションベースのバンドルが参入障壁を下げています。重要なサプライチェーン請負業者へのECCの拡張は、国家関連プロジェクトへの入札前にセキュリティポスチャを文書化することを小規模企業に義務付け、暗号化、認証、およびマネージドバックアップサービスへの初回投資を誘発しています。
地理的分析
リヤドは、連邦省庁、中央銀行、およびほとんどの企業本部をホストしているため、2025年に国内サイバーセキュリティ支出の約59.40%を占めています。高価値な国家サービスと成長するグローバルテクノロジープロバイダーのクラスターが首都を高度な持続的脅威の主要標的とし、継続的なSOC拡張とAIベースの異常検知を促進しています。デジタルシティなどの政府支援イノベーションゾーンが、アラビア語脅威フィードに焦点を当てたスタートアップを支援し、ローカル供給を強化しています。
東部州はサウジアラビアサイバーセキュリティ市場の第2の主要拠点を形成しており、SCADAおよびパイプライン監視防衛へのエネルギーセクター投資が支配しています。サウジアラムコのサードパーティサイバーセキュリティコンプライアンス証明書プログラムは、すべてのベンダーに監査済みセキュリティベースラインの維持を義務付け、サプライチェーン全体でベストプラクティスを普及させています。製油所および石油化学コンプレックス内でOT・IT融合が進むにつれて、階層化されたセグメンテーション、異常ベースの侵入検知、および安全完全性レベルマッピングが必須となっています。
ジェッダと聖地を中心とした西部サウジアラビアは、商業ロジスティクスと宗教観光の増加を融合させています。SDAIAの生体認証確認プラットフォームは、毎シーズン数百万人の巡礼者の入国を処理し、リアルタイム暗号化、ネットワーク隔離、および急速スケーリングクラウド管理が必要です。キング・アブドゥッラー港および隣接するフリーゾーンの拡張がサプライチェーンセキュリティ要件を強化する一方、医療観光を支援する新しい民間ヘルスケアクラスターは、国際的な患者データ基準を満たすためにエンドポイントハードニングおよびデータ損失防止スイートを採用しています。
規制環境
サウジアラビアのサイバーセキュリティ・ガバナンスは、2017年に設立された国家サイバーセキュリティ庁(NCA)を軸とし、政府機関および重要国家インフラ全体で使用される統制フレームワークを通じて運用されている。主要な基準には、ECC-2-2024として更新された必須サイバーセキュリティ統制(ECC)、およびクラウドサイバーセキュリティ統制(CCC-2:2024)が含まれる。これらは合わせて、規制対象組織における監査対応力、継続的モニタリング、安全なクラウド導入を推進している。
2026年2月、NCAはサイバーセキュリティサービス・製品・ソリューションのライセンス供与に関する規制フレームワークについて公開協議を開始した。これは、ベンダーの適格性およびサービス提供基準に対する監視強化を示すものである。非CNI民間セクター事業体サイバーセキュリティ統制(NCNICC-1:2025)も、正式な統制要件を民間セクターの一部に拡大している。この拡大は、コンプライアンスマッピング、現地ホスティング、認定された提供パートナーが競争入札において決定的な要素となる、標準主導の調達環境を強化するものである。
バリューチェーン分析
バリューチェーンは、グローバルおよび地域のサイバーセキュリティOEMがコアプラットフォーム(ネットワークセキュリティ、エンドポイント、IAM、SIEM/SOAR、DLP、クラウドセキュリティ)を開発することから始まり、その後サウジアラビア向けのローカライゼーション要件が重層的に組み込まれる。これには、国内クラウドのポイント・オブ・プレゼンス、アラビア語対応の調整、ECC-2-2024やCCC-2:2024を含むNCA統制フレームワークへのコンプライアンスマッピングが含まれる。流通と提供は通常、現地代理店やシステムインテグレーターを通じて行われ、これらが製品の再販、実装、ハイブリッド環境(オンプレミスと国家管理クラウドまたはパブリッククラウド)への統合、および運用への引き渡しを担う。
サービスは下流の中心的な要素を形成し、リスク評価、統制監査、レッドチーム演習、SOC構築、マネージド検知対応(MDR)を含む。スキル不足と24時間365日カバレッジの運用上の必要性が主要な推進要因である。ベンダーによる国内インフラへの投資も、データレジデンシーとレイテンシーの要件を満たすための提供アプローチを形成している。例として、ブロードコムの現地ホスティングDLPクラウドPoP、パロアルトネットワークスがCortex XDRやAdvanced WildFireなどのサービス向けにサウジアラビアでクラウドインフラをホストしていること、シスコがクラウドセキュリティサービス向けにサウジアラビアでデータセンターを運用していることが挙げられる。実務上、これは現地ホスティング、パートナー主導の統合、継続的なマネージド運用を軸とした提供モデルを支えている。
競争環境
サウジアラビアサイバーセキュリティ市場は、多国籍ベンダー、地域スペシャリスト、および新興のローカルチャンピオンがプロジェクトベースの受注を競う分断したフィールドを支えています。IBM、Cisco、およびPalo Alto Networksは幅広いポートフォリオとグローバルな脅威インテリジェンスラボを活用して企業のスケーラビリティ需要に対応する一方、sirar by stcおよびTaqnia Cyberはサウジアラビアの規制的ニュアンスとアラビア語コンテンツフィルタリングの深い知識を武器にしています。
戦略的アライアンスが市場参入戦略を支配しています。SCCCはAlibaba Cloudの分析エンジンとstcのソブリンデータセンターを組み合わせて政府グレードのクラウドセキュリティを提供し、産業OEMは製油所自動化を保護するためにローカルMSSPと統合しています。合弁事業はECCローカライゼーション閾値を満たすためにローカルホスティング条項とアラビア語サポートセンターを頻繁に組み込み、競争パラメーターを純粋な機能同等性からコンプライアンス対応性へとシフトさせています。
ニッチなイノベーターはサプライチェーンの可視性、OT異常検知、およびAIモデルセキュリティなどのホワイトスペースを標的にしています。CipherのUSドル1,330万米ドルの資金調達ラウンドは、エネルギーおよびロジスティクス向けのセクター固有のプレイブックに特化したサウジ生まれのMSSPへの投資家の食欲を浮き彫りにしています [3]Cipher、「シリーズA資金調達発表」、cipher-ksa.com。市場参入障壁は中程度ですが、スケールにはECC認定、アラビア語インターフェースのローカライゼーション、およびオンショアのティア4データセンターの存在が必要であり、これらの要素が総じてサウジパートナーと共同投資する意欲のある企業を優遇しています。
サウジアラビアサイバーセキュリティ業界のリーダー
IBM Corporation
Broadcom Inc.
Cisco Systems Inc.
Palo Alto Networks, Inc.
Fortinet Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
標準主導のコンプライアンス拡大は、統制の自動化と監査可能性強化の余地を生み出しており、特にECC-2-2024およびCCC-2:2024の要件が組織に継続的モニタリング、サードパーティリスク管理、クラウドセキュリティ態勢統制の運用化を促している。NCAが2026年2月に実施したサイバーセキュリティサービス・製品・ソリューションのライセンス供与に関する公開協議も、コンプライアンスに対応した提供をパッケージ化できるベンダーやインテグレーターへの需要を高めている。さらに、規制当局の期待に沿った文書化された方法論および現地ホスティングによるサービス運用が優位となる。
AI中心の国家プログラムおよび企業のAI構築の拡大は、ハイブリッド環境全体でデータ、アイデンティティ、ワークロードを保護するセキュリティ機能への需要を広げている。シスコがHUMAINと進める複数年にわたるAI構想、およびクラウドサービス向けのサウジ国内データセンター設立は、その方向性を示す一例である。IBMがstcグループと共に進める、通信ネットワーク向け量子耐性サイバーセキュリティフレームワークの取り組みも、セクター特化型導入のもう一つの基盤となる。これらの取り組みは、クラウドネイティブなセキュリティ統制、規制対象産業向けのセクター特化型マネージドサービス、そしてワークロードがサウジのデータレジデンシーおよび政策要件のもとで現地クラウドリージョンに移行する際の設定ミスリスクを低減する移行支援に対する短期的な需要を支えている。
最近の業界動向
- 2026年3月:ブロードコムは、顧客オンボーディング向けにサウジアラビアのデータ損失防止(DLP)クラウド・ポイント・オブ・プレゼンスを正式に稼働させた。国内でのサービス提供体制はデータ主権要件を支え、機微データ統制をクラウド提供型モデルへ移行する規制対象の購買者にとっての導入障壁を軽減する。また、現地ホスティングを重視する企業・政府向けDLPプログラムにおけるブロードコムの競争的地位を強化する。
- 2025年12月:IBMとstcグループは、通信ネットワーク向け量子耐性サイバーセキュリティフレームワークを展開するパートナーシップを発表した。この協業は、重要な通信インフラにおける差別化要因としてポスト量子対応を高め、サウジでの展開における先進的な暗号技術および鍵管理の近代化の範囲を拡大する。また、新たなサイバーセキュリティアーキテクチャを拡大展開するチャネルとしての現地通信グループの役割を強化する。
- 2025年5月:シスコは中東における新たな戦略的AI構想を発表し、HUMAINと協力してセキュリティ要素を備えたオープンでスケーラブルなAIインフラを構築することを含んだ。このプログラムは、インフラ構築とクラウド・セキュリティサービスの実現を組み合わせ、サウジのデジタル化とローカライゼーションの優先事項と整合している。さらに、AI対応ワークロード、データパイプライン、および王国内でホストされるクラウド共同作業環境を保護するセキュリティ統制への需要を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、サウジアラビアのサイバーセキュリティ市場は、王国内のネットワーク、エンドポイント、クラウドワークロード、アプリケーション、アイデンティティ環境全体でデジタル脅威を防止、検知、対応するために購入されるサイバーセキュリティ製品およびサービスへの支出として定義される。
対象範囲の除外事項:一般的なITハードウェア、基本的な接続性、および主要なサイバーセキュリティ機能を持たない非セキュリティソフトウェアは除外する。
セグメンテーション概要
- オファリング別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- アイデンティティおよびアクセス管理
- インフラストラクチャ保護
- 統合リスク管理
- ネットワークセキュリティ
- エンドポイントセキュリティ
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- クラウド
- オンプレミス
- エンドユーザー産業別
- BFSI
- ヘルスケア
- ITおよびテレコム
- 政府および防衛
- 小売および電子商取引
- エネルギーおよびユーティリティ
- 製造業
- その他
- エンドユーザー企業規模別
- 大企業
- 中小企業(SMEs)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サウジアラビアの需要環境を把握するのに役立つ公開情報から開始し、その後サプライサイドの指標と照合した。国家のサイバーセキュリティ政策およびコンプライアンス関連の動向、政府のデジタルプログラム、そしてサイバーセキュリティ予算が通常どこに向けられるかを理解するための高水準なICT支出の背景を検討した。
有用であった情報源には、国家サイバーセキュリティ庁の発表、統計総局、SAMAの通達および規制対象組織向けサイバーセキュリティガイダンス、CITC(現CST)による通信・クラウド関連の最新情報などの公式刊行物やデータポータルが含まれる。また、上場企業の年次報告書、投資家向け説明会資料、信頼できる報道も、大型契約の発表や導入の時期を確認するために活用した。必要に応じて、企業財務やインテリジェンス、ニュースおよび財務追跡、特許検索、入札モニタリングの有料サブスクリプションを利用し、カバレッジの深さを検証した。このリストは網羅的ではなく、データ収集、仮定の検証、ギャップの明確化のために他にも多数の公開情報源および有料情報源が参照された。
一次インタビューおよび調査
一次インタビューおよび調査への回答は、デスクリサーチによる仮定の検証、特に王国内で購買者タイプによって調達サイクルや価格設定が異なる部分の検証に用いられた。政府機関、規制対象産業、大企業にわたって業務を行うデマンドサイドのセキュリティ責任者、IT・調達マネージャー、提供専門家など様々な担当者と対話を行い、サウジアラビア国内の主要な購買拠点全体でテーマを照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:16% |
| ミドルティア:45% | 機能・事業部門リーダー:34% |
| 小規模プレイヤー:22% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両方の論理を用いて構築され、国全体の需要プールをサイバーセキュリティ支出の指標から再構築し、その後サウジアラビアにおいて現実的に対応可能な範囲へ絞り込んだ。基準年の構造は本レポートに示されている通りから開始し、主要なセキュリティ領域(例えば、ネットワーク・クラウドセキュリティ、エンドポイント保護、アイデンティティ・アクセス管理、セキュリティ運用、サービス)別の国レベルの分割を用いて、購買者の予算編成方法と整合するよう総計を保った。
モデルの妥当性を保つため、いくつかの実務的な入力を追跡・更新した:クラウド移行とSOC導入のペース、単発導入からマネージドサービスへ移行する支出の割合、製品とサービス間のミックスシフト、契約の更新・置き換えサイクル、そして一般的なライセンスおよびサブスクリプションバンドルの典型的な価格変動である。また、コンプライアンス対応の時期、重要インフラのカバレッジ、大規模な公共プログラムの展開順序に関連する需要の上振れも確認した。これらは年内で予算を前後に動かす可能性があるためである。
予測には、予算成長と調達タイミングに関する専門家の見解に支えられたシナリオ分析を用い、その後非現実的な急変を避けるための平滑化を行った。ボトムアップデータが不完全な場合は、購買者カテゴリー別のサンプル平均販売価格帯および導入率を用いてギャップを補完し、独立した支出指標およびインタビューによるフィードバックとの照合を経た上でのみ調整を行った。
データ検証と更新サイクル
検証は複数の層で行われた。公的な支出配分、サービス比率に関する指標、大型フレームワーク契約の時期といった独立した指標に対して結果を比較した。成長率や購買者カテゴリー別の推定支出が実務者の説明と整合しないように見える場合は外れ値として特定し、その後最終的な総計を確定する前に仮定を見直した。
算術の正確性、単位の整合性、そして対象範囲が過去期間と予測期間全体で安定しているかを確認するため、別途アナリストによるレビューを実施した。レポートは年次で更新され、重大な政策変更、大規模な侵害事件、または調達の変化が需要見通しを変える場合には、中間更新が行われる。提供前には最新の公開情報を反映するための最終確認を行い、モデルが予期しない変動を示した場合は、その要因を確認するために情報源へ再度連絡を行う。
Mordor Intelligenceによるサウジアラビアのサイバーセキュリティ市場規模と他の公表推計との比較
サウジアラビアのサイバーセキュリティ市場について異なる市場価値が見られるのは通常のことであり、これは公表情報源が必ずしも同じ年、同じ通貨換算タイミング、あるいはサイバーセキュリティと広範なITサービスとの境界を同一に扱っていないためである。また、一部の情報源は大型の複数年契約の扱いも異なり、同じ取引を前払いとして計上する場合と契約期間全体に分散して計上する場合がある。
本レポートでは、更新の頻度、および一般的なライセンスやマネージドサービスバンドルの価格ポイントが更新される方法が、最終的な数値の主要な決定要因となっている。総計は、承認前に支出配分や他の独立した指標と照合され、この工程がMordor Intelligenceによって適用される際の推計の安定性を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.19 B (2025) | |
| 業界権威機関A | USD 4.05 B (2024) | 異なる基準年について報告された国全体の支出を用いており、モデル化された対象範囲における直接的な購買者支出を超えて、間接的な経済的貢献やより広範なソリューションバンドルを含む可能性がある、より広いサイバーセキュリティ分野の活動を含むことがある。 |
| 業界権威機関B | USD 3.55 B (2023) | より早い年についてサウジアラビアリヤルで報告されており、隣接するIT統合業務と重複する可能性のある製品・ソリューション・サービスの分類を反映している場合があり、通貨換算のタイミングや契約の認識方法が常に開示されているわけではない。 |
全体として、この差異は主に年の選択、通貨換算の方法、そして集計対象が直接的なサイバーセキュリティ購買に限定されているか、より広範なセクター全体の視点に拡大されているかによって説明される。対象範囲を直接支出に結び付け、価格設定と更新を基準年のカレンダーに沿って更新することで、本モデルは明確な需要要因と再現可能な検証手法へ遡って追跡しやすい状態を保っている。


レポートで回答される主要な質問
サウジアラビアサイバーセキュリティ市場の現在の規模はどのくらいですか?
市場は2026年に24億2,000万米ドルとなっています。
市場はどのくらいの速さで成長する見込みですか?
収益は2031年までに40億2,000万米ドルに増加する見通しで、10.66%のCAGRを反映しています。
どのエンドユーザー垂直が最も速く成長していますか?
ヘルスケアは電子健康記録の展開と遠隔医療の拡大により13.03%のCAGRでトップとなっています。
クラウドセキュリティソリューションが勢いを増しているのはなぜですか?
SDAIAのクラウドファーストマンデートとソブリンクラウドリージョンが組織にクラウドネイティブ管理策の採用を促し、クラウド展開のCAGRが14.15%となっています。
最終更新日:


