
衛星バス市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 3.79 十億米ドル |
| 市場規模 (2031) | 7.31 十億米ドル |
| 成長率 (2026 - 2031) | 14.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる衛星バス市場分析
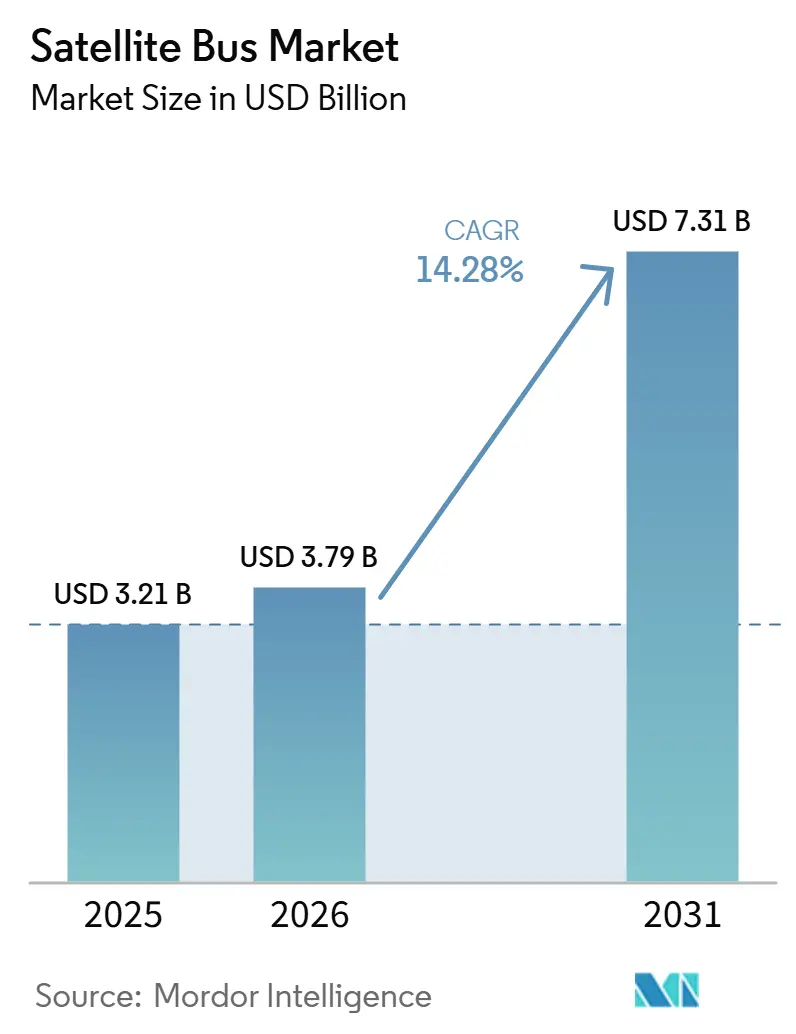
サテライトバス市場規模は2025年に32.1億米ドルと評価され、2026年の37.9億米ドルから2031年には73.1億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは14.28%となっています。市場はカスタム宇宙機プログラムから脱却し、繰り返し受注と短納期サイクルを支援する工場ベースの生産へと移行しています。標準化された電力システム、姿勢制御ユニット、およびソフトウェア定義型アビオニクス(SDA)により、バス設計のモジュール化が進み、製造の複雑さが軽減されるとともに、生産の一貫性が向上しています。商業コンステレーションプログラムおよび政府のレジリエンスプログラムの双方から需要が高まっており、バスメーカーにとってのアドレサブル市場が拡大しています。また、スケーラブルな生産モデルを持つ新興メーカーが、スピード、コスト、およびコンフィギュラビリティの面で既存の防衛大手に挑戦しており、競争環境も変化しています。一部の防衛プログラムにおける調達の停止や主要部品の不足は依然として課題となっています。しかしながら、こうした状況は同時に、安全な納品と迅速な製造サイクルを組み合わせられるサプライヤーを購買者が優先する傾向を強めています。
主要レポートの要点
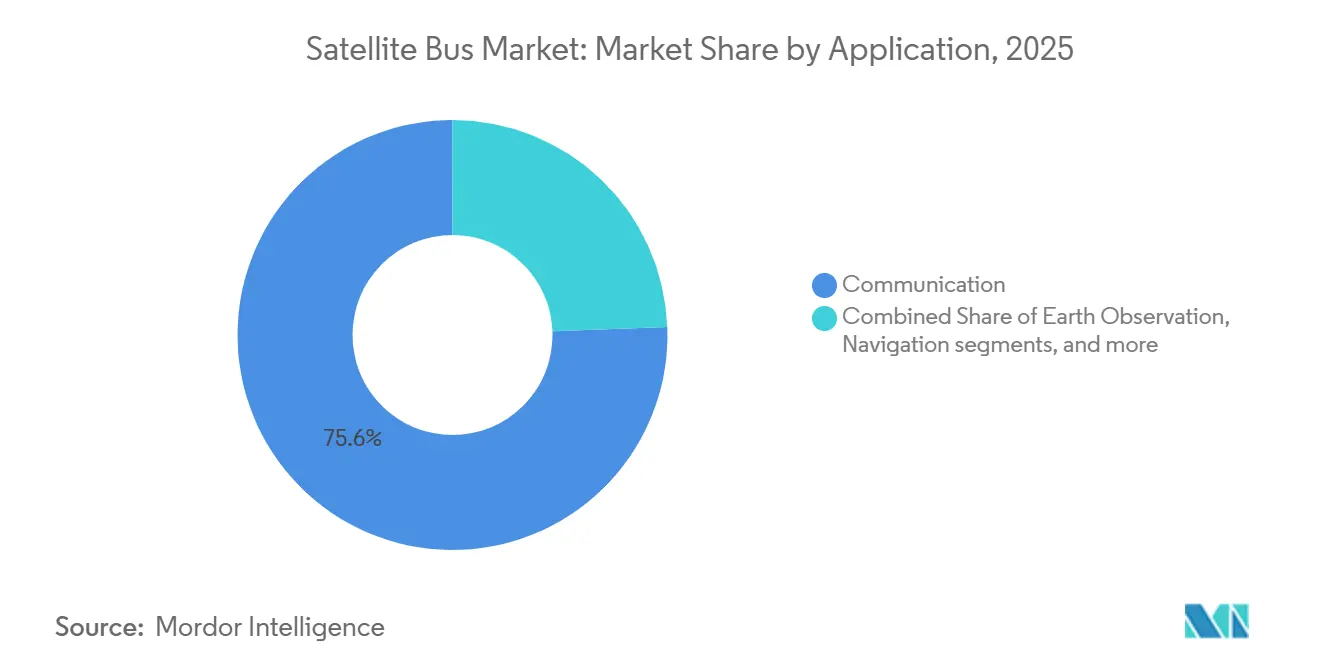
- 用途別では、通信衛星が2025年のサテライトバス市場シェアの75.60%を占め、航法は2031年までに16.01%のCAGRで成長すると予測されています。
- 衛星質量別では、1,000kg超のプラットフォームが2025年のサテライトバス市場規模の53.55%を占め、100kg以上500kg未満のセグメントは2031年までに16.20%のCAGRで拡大すると予測されています。
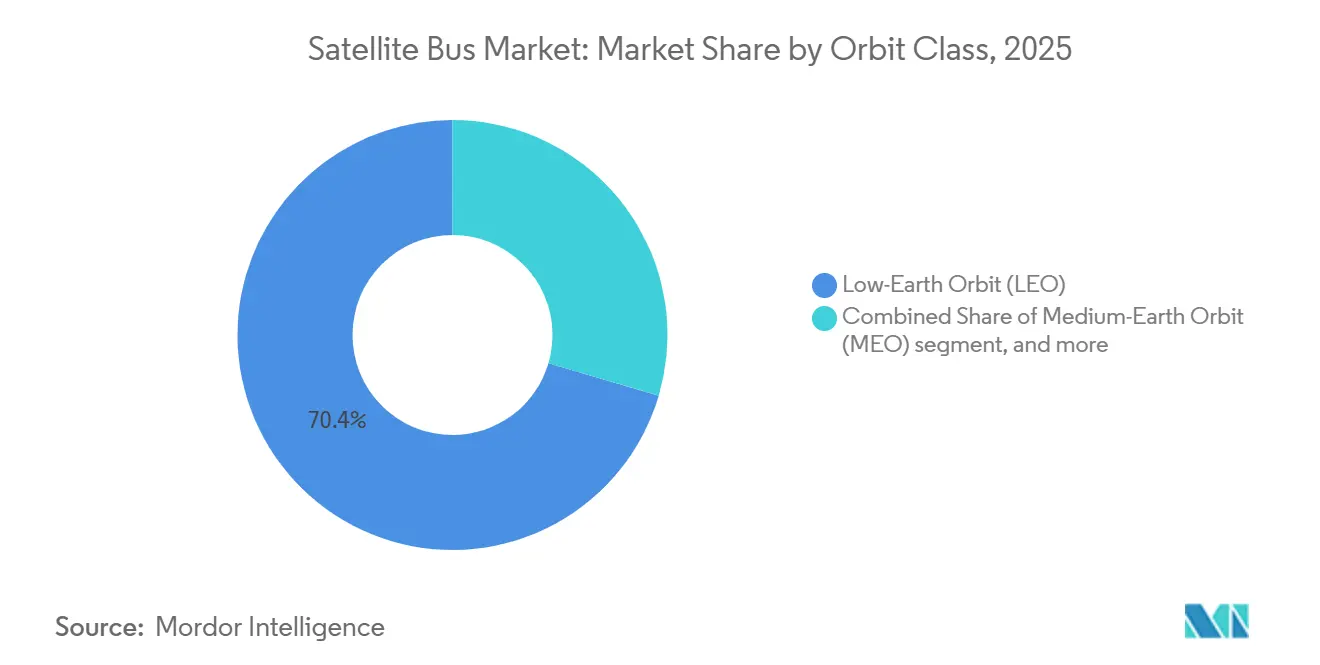
- 軌道クラス別では、LEOが2025年の市場シェアの71.15%を占め、GEOは2031年までに15.50%のCAGRで成長すると予測されています。
- エンドユーザー別では、商業オペレーターが2025年のサテライトバス市場シェアの66.20%を占め、政府・軍は2031年までに16.45%のCAGRで成長すると予測されています。
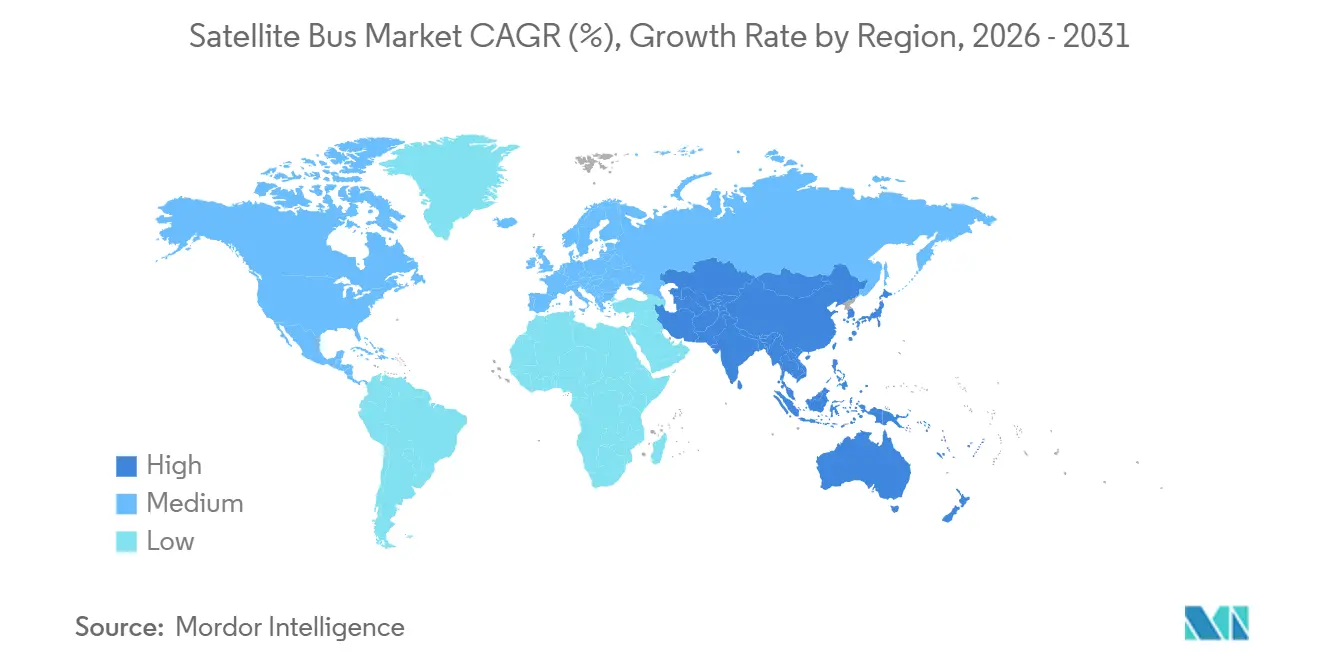
- 地域別では、北米が2025年のサテライトバス市場シェアの68.40%を占め、アジア太平洋は2031年までに17.05%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブロードバンドメガコンステレーションへの爆発的需要 | +4.50% | グローバル(北米、アジア太平洋、欧州連合中核部) | 短期(2年以内) |
| 政府レジリエンスプログラムとSDAアーキテクチャ | +2.50% | 北米、欧州連合およびアジア太平洋へ拡大 | 中期(2〜4年) |
| 量産モジュラーバスによる価格変曲点 | +2.00% | グローバル | 中期(2〜4年) |
| デュアルユース情報・監視要件 | +1.80% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ベンチャー支援による「サービスとしてのバス」ビジネスモデル | +1.00% | グローバル、北米および欧州連合での早期成果 | 長期(4年以上) |
| 軌道上サービシング互換性義務 | +0.80% | GEOオペレーター(グローバル) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブロードバンドメガコンステレーションへの爆発的需要がバスの経済性を塗り替える
大型コンステレーション事業者がミッション固有のプラットフォームよりも反復可能な設計を引き続き優先するなか、量産が衛星バス市場における主要な競争変数となっている。SpaceXは高い展開ペースを維持し、2019年以降7,000機以上のStarlinkバスを製造しており、衛星バス市場が低量エンジニアリングサイクルではなく産業規模の生産へと急速にシフトしていることを示している。[1]この生産論理は購買行動に影響を与えており、事業者は衛星バス市場に対してより短いリードタイムとより予測可能なユニット経済性を期待するようになっている。標準化されたアーキテクチャは定期的な補充サイクルにも対応しており、需要基盤が単発打ち上げへの依存度を低下させている。同様のパターンは安全保障通信計画においても見られ、顧客は納期の短縮と製造スケーラビリティの向上が見込まれる場合、共通バスアーキテクチャの採用に積極的な姿勢を示している。これにより衛星バス市場は、スループット、サプライヤーの柔軟性、および再利用可能な設計ブロックに引き続き注力している。
政府レジリエンスプログラムとSDAアーキテクチャが特化した量を牽引
政府レジリエンスプログラムは、特に安全通信、戦術データリレー、および迅速な補充サイクルを必要とするコンステレーションにおいて、サテライトバス市場に第二の大きな需要ストリームを加えています。中核的な調達ロジックは、交換可能なペイロードをホストし、契約締結から展開までをより厳しいスケジュールで進められる繰り返し可能なバス設計を優先します。このアプローチはサテライトバス市場において一品物のエンジニアリングの価値を低下させ、認定された生産ラインの価値を高めます。また、戦略的ミッション向けの非常に高いセキュリティのバスと、増殖した防衛ネットワーク向けに適応された商業標準バスとの間で需要の分裂を生み出します。両方の層にサービスを提供できるサプライヤーは、調達モデルが進化し続ける中でフォローオン案件を獲得するのに有利な立場にあります。これにより、々のプログラムが一時停止または見直されている場合でも、サテライトバス市場は防衛近代化計画と密接に結びついています。
量産モジュラーバスによる価格変曲点が買い手の期待をリセット
衛星バス市場における価格設定は、メーカーがカスタム開発サイクルではなく反復可能なモジュラープラットフォームを中心に生産能力を拡大するにつれて変化している。Apexは2026年6月、増殖型コンステレーション向けの高速衛星生産を拡大するため、2.30 ビリオン 米ドルの評価額で2億 米ドル超の追加資金調達を発表しており、これが工場主導のシフトを後押ししている。[2]2025年9月には、Apexが2億 米ドルのシーズDラウンドと、生産能力を50%増加させることを目標にFactory Oneを10万平方フィート超に拡張する計画を開示していた。より多くのサプライヤーが明確な生産目標とプラットフォームロードマップを公表するにつれ、衛星バス市場の購買者はバスを完全なカスタム資産ではなく標準化されたインプットとして扱うようになっている。これにより差別化の焦点はペイロード能力、ミッションソフトウェア、および統合速度へと移行している。また、長いエンジニアリングサイクルと低い工場稼働率に依存したコスト構造を持つ、動きの遅いメーカーへの圧力も高まっている。
デュアルユース情報・監視要件が全体的なアドレス可能市場を拡大
デュアルユースのミッション計画は、単一のバスファミリーが民間と防衛の両方のペイロードオプションをサポートできるようになったため、サテライトバス市場のアドレス可能な顧客基盤を広げています。買い手は安全なインターフェース、強化されたデータ処理、および迅速なミッション再構成をサポートできるアーキテクチャにより高い価値を置いていす。これはサテライトバス市場において重要であり、複数の顧客クラスにわたるバスの利用率を向上させ、より大きな生産ランにわたってエンジニアリングコストを分散させます。設計上のトレードオフはユニットコストの上昇ですが、政府契約が生産ベースラインを支援する場合、そのプレミアムは正当化しやすくなります。また、コンプライアンス、ミッションアシュアランス、および柔軟なサブシステム統合をすでに理解しているサプライヤーにも有利です。その結果、サテライトバス市場では、純粋な商業バスと完全なカスタム軍用宇宙機の間に位置するプラットフォームへの需要が強まっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 半導体・リアクションホイールの持続的不足 | -1.90% | グローバル(アジア太平洋の製造ハブで最も深刻) | 短期(2年以内) |
| 軌道デブリ低減コスト | -1.20% | グローバル | 長期(4年以上) |
| ITAR・輸出規制コンプライアンス負担 | -1.00% | グローバル、特に非米国オペレーター | 中期(2〜4年) |
| 小型衛星バスの保険料急騰 | -0.80% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体およびリアクションホイールの持続的不足が生産拡大を制約
サテライトバス市場は、特に耐放射線エレクトロニクスおよびモーション制御部品において、重要なサブシステムの真のボトルネックに依然として直面しています。ファクトリーの拡張だけではこの問題を解決できません。最終的な生産量は依然として飛行認定部品の狭いサプライヤーベースに依存しているためです。これにより、補充注文と新しいコンステレーション注文が同時に到着した場合、サテライトバス市場は脆弱になります。サブシステム生産を社内で管理しておらず、長納期在庫を競い合わなければならない企業にとって、この圧力はより強くなります。したがって、スタートラッカー、ホイール、電力分配、またはアビオニクスの内部能力を持つメーカーは運用上の優位性を持ちます。この供給不均衡は、顧客需要が強い場合でも、サテライトバス市場全体の生産能力拡大を遅らせます。
軌道デブリ低減コストが小型衛星バスプログラムに構造的費用を追加
デブリ低減規制は、大規模な衛星群と頻繁な補充に依存するLEOプログラムを中心に、衛星バス市場のコスト下限を引き上げている。米国連邦通信委員会(FCC)はLEO衛星に対してミッション終了後5年以内の廃棄規則を採択し、推進システム、離軌計画、および関連ハードウェアに関するコンプライアンス要件を厳格化した。米国航空宇宙局(NASA)は、離軌システム、能動推進、および完全な規制コンプライアンスが小型宇宙機プログラムのユニットコストに相当の追加費用をもたらし得ることを文書化している。[3]これらの要件は衛星バス市場において重要な意味を持つ。衛星群が数百機規模に達すると、収益を生まないコンプライアンス支出が急速に増大するためである。また、複数の法域にまたがる事業者にサービスを提供するメーカーにとっては、設計上の複雑性も増す。長期的には、衛星バス市場はこれらの規則を標準的なエンジニアリング要件として採用していく可能性が高いが、短期的なコスト圧力は依然として大きい。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
通信インフラが需要を支え、航法が成長をリード通信衛星は2025年の収益の75.60%を占めており、サテライトバス市場が依然としてブロードバンドおよびコネクティビティ展開に最も大きく依存していることを示しています。このリードは、孤立したミッション構築ではなく繰り返しのバス購入を必要とするコンステレーションプログラムによって生み出される量効果を反映しています。市場において、通信ミッションは設計の再利用からも恩恵を受けており、オペレーターはしばしば複数のペイロード更新サイクルにわたって共通のプラットフォームファミリーを維持します。これにより統合リスクが低下し、複数の打ち上げウィンドウにわたる生産ペースの維持に役立ちます。SpaceXの多年にわたるStarlinkの生産記録は、通信への需要がサテライトバス市場のペースを引続き牽引していることを示しています。
航法は2031年までに16.01%のCAGRで成長すると予測されており、サテライトバス市場で最も成長の速い用途となっています。成長の根拠はGPS補完を超えて拡大しており、バックアップ測位、タイミングレジリエンス、および防衛関連の航法アーキテクチャをますます含むようになっています。2025年5月の米国NTIAの目録は、L帯およびC帯での補完的・バックアップPNTサービスを提供することを目的とした258機のPulsar LEO衛星の契約を確認しました。これにより、より強力な干渉保護、安全な運用、およびより信頼性の高い電力と指向性能を持つバスへの需要が支持されます。また、商業的ニーズと国家安全保障ニーズが重なる航法ユースケースへのサテライトバス市場のエクスポージャーが高まっていることも意味します。



衛星質量別:
大型プラットフォームがシェアを維持し、中量クラスが加速1,000 kgを超えるプラットフォームは2025年の収益の53.55%を占めており、ユニット数量が小型バスへとシフトしている中でも、サテライトバス市場が引き続き大型宇宙機から大部分の価値を得ていることを示しています。これらの重量級プラットフォームは、高スループット通信、戦略的ミッション、および高出力・長寿命・大口径を必要とするペイロードにとって引き続き重要です。価値の観点では、1つのプログラムが多数の軽量宇宙機のバッチよりもはるかに多くの収益を生み出すことができるため、これらが市場の基盤を形成しています。これが、より広い市場の焦点が増殖型コンステレーションへとシフトする中でも、大手コントラクターが大型バス競争において引き続き積的に活動している理由を説明しています。したがって、このセグメントは、深い統合能力とミション保証能力を持つサプライヤーにとって、収益の安定性において引き続き重要です。
100 kg以上500 kg未満のセグメントは2031年までに16.20%のCAGRで拡大すると予測されており、サテライトバス市場において最もダイナミックな質量クラスとなっています。Apexは2025年4月のシリーズC資金調達ラウンドを発表した際に200 kgから500 kgの範囲のNovaプラットフォームを強調しており、サプライヤーがこの重量帯を製品化されたオファリングでターゲットにしていることを示しています。2026年2月、Kepler CommunicationsはKongsberg NanoAvionicsを500 kgまでのホステッドペイロードミッション向けの優先欧州バスプロバイダーとして選定し、このクラスにおける活発な需要を確認しました。この重量帯は、ナノサテライトよりも高い能力を必要とするが、大型バスよりも低コストかつ迅速な展開を求めるミッションに適しています。また、モジュール式電力システム、光学リンク、および柔軟なペイロード収容が最も効率的にスケールできるサテライトバス市場の領域でもあります。その結果、100 kg以上500 kg未満のクラスは、サテライトバス産業において、そしてニュースペース専門企業と既存サプライヤーとの競争において、焦点となりつつあります。
軌道クラス別:
LEOが収益シェアを支配し、GEOが最速成長を記録LEOは2025年の収益の71.15%を占め、サテライトバス市場の最大シェアを占めており、展開数量が低道に集中し続けています。サテライトバス市場において、LEOはブロードバンドコンステレーション、地球観測フリート、および繰り返し受注を支援する短い交換サイクルの恩恵を受けています。FCCの5年間廃棄ルールも、LEO事業者のエンドオブライフ要件を厳格化することで、この交換リズムを強化しています。この組み合わせにより、LEOはサテライトバス市場全体にわたって、工場計画、サプライヤースケジューリング、およびモジュール式バス設計の中心であり続けています。また、長いカスタマイズサイクルなしにバッチ生産と迅速な統合を支援できるメーカーを優遇しています。
GEOは2031年までに15.50%のCAGRで成長すると予測されており、サテライトバス市場が増殖型LEOシステムを超えた強力で高価値なパイプラインを依然として有していることを示しています。この成長は、従来の商業GEO受注の広範な回復によってではなく、防衛および戦略的通信への需要によって支えられています。2026年7月、宇宙システムコマンドはBoeingに対し、最初の2機の進化型戦略衛星通信衛星向けに28.0億米ドルの契約を授与し、プログラムを37.5億米ドルまで引き上げる可能性のあるオプションも付与しました。このような大規模な戦略プログラムは、高質量GEOバスラインを活性化し続け、安全な通信とミッション保証における専門能力を維持しています。また、ユニット数量は少ないものの契約価値がはるかに高い軌道セグメントにおいて、サテライトバス市場が収益の深みを維持するのにも貢献しています。

エンドユーザー別:
商業リーダーシップを維持しつつ防衛需要が加速商業オペレーターは2025年の収益の66.20%を占めており、サテライトバス市場が依然として民間コンステレーション展開に最も大きく依存していることを示しています。この立場は、ブロードバンドプログラムの規模と、商業オペレーターが類似した宇宙機の繰り返しバッチを購入する意欲を反映しています。サテライトバス市場はこのパターンから恩恵を受けています。なぜなら、定期的な商業注文がより良いファクトリー稼働率と明確なプラットフォームロードマップを可能にするためです。KONGSBERGは2025年4月にSpinLaunchのMeridian Space LEO通信コンステレーション向けに280機のマイクロ衛星を納入する契約を締結し、繰り返し可能なバス供給に対する商業需要の深さを強調しました。個々の打ち上げスケジュールがシフトしても、商業需要はサテライトバス市場の量の主要ドライバーであり続けています。
政府・軍のエンドユーザーセグメントは2031年までに16.45%のCAGRで成長すると予測されており、サテライトバス市場で最も成長の速いエンドユーザーグループとなっています。これは、レジリエントなアーキテクチャ、主権コンステレーション、およびより迅速な更新サイクルを必要とするミッションセットへの関心の高まりを反映しています。2025年3月、Kongsberg NanoAvionicsはノルウェー軍が契約したノルウェーのN3X海洋監視コンステレーションの最初の衛星を打ち上げ、増殖したシステムに対する持続的な政府需要を強調しました。政府のパイプラインは、安全なインターフェースとスケーラブルな製造を組み合わせられるサプライヤーにも報酬を与えます。これが、サテライトバス市場で商業生産方法と防衛調達要件の間のより強い重複が見られる理由です。
地域分析
北米衛星バス市場
北米は2025年に収益の68.40%を占め、衛星バス市場において最大の地域シェアを維持した。同地域は、深い政府需要と世界最大の商業コンステレーション基盤を組み合わせているため、衛星バス市場の中心であり続けている。SpaceXによるStarlinkの継続的な構築・展開プログラムは地域の衛星バス市場全体における生産見通しとサプライチェーンの動向を引き続き形成している。2026年7月、宇宙システム司令部はBoeingに28億米ドルの戦略的通信契約を授与し、北米において高付加価値の政府需要が依然として活発であることを示した。また、Apexは2026年6月に2億米ドル以上を調達し、増殖型コンステレーションの規模拡大を支援しており、衛星バス市場における国内製造拡大に対して資本が引き続き投入されていることを裏付けている。
アジア太平洋衛星バス市場
アジア太平洋地域は2031年までに17.05%という最も高いCAGRを記録すると予測されており、これにより衛星バス市場は予測期間を通じてより広範な製造基盤へと向かっている。同地域の成長は、国家主導のコンステレーション計画、国内サプライチェーンの整備、および民間セクターのより積極的な参加によって支えられている。日本の2025年宇宙戦略は、低コストで量産可能な太陽電池および太陽電池アレイを支援しており、地域の衛星バス市場に将来のバス生産に向けたより明確なハードウェア基盤を与えている。2025年4月、AerospacelabはJAXAが三井物産エアロスペースを通じて同社を選定し、日本における海洋領域認識実証ミッション向けの衛星バスプラットフォームを供給することを発表した。これらの動向は、アジア太平洋地域の衛星バス市場が制度的支援と的を絞ったサプライヤーパートナーシップの両方を通じて発展していることを示している。
欧州・中東・アフリカおよび南米衛星バス市場
欧州は第3位の地域シェアを保持しており、同地域の衛星バス市場は主権能力の構築と制度的プログラムの継続性によって特徴づけられている。同地域は依然として確立された主要企業に大きく依存しているが、サプライヤー基盤は科学・防衛・ホストペイロード分野の受注を獲得する中小規模メーカーを含む形で拡大しつつある。2025年10月、欧州宇宙機関(ESA)はKongsberg NanoAvionicsを選定し、IOD/IOV軌道上実証プログラム向けの12〜16U CubeSatプラットフォームの製造を委託した。これは欧州の小型バスプロバイダーに対する制度的支援が継続していることを示している。2026年2月、KeplerはKongsberg NanoAvionicsを500 kgまでのホストペイロードミッション向けの欧州優先衛星バスプロバイダーとして選定し、設定可能な中量級プラットフォームにおける欧州の地位を強化した。南米、中東、アフリカは衛星バス市場において依然として小規模な機会の集積地にとどまっているが、特定の主権通信および地球観測プログラムが引き続き適合するサプライヤーに対して参入機会を生み出している。
競争環境
市場集中度
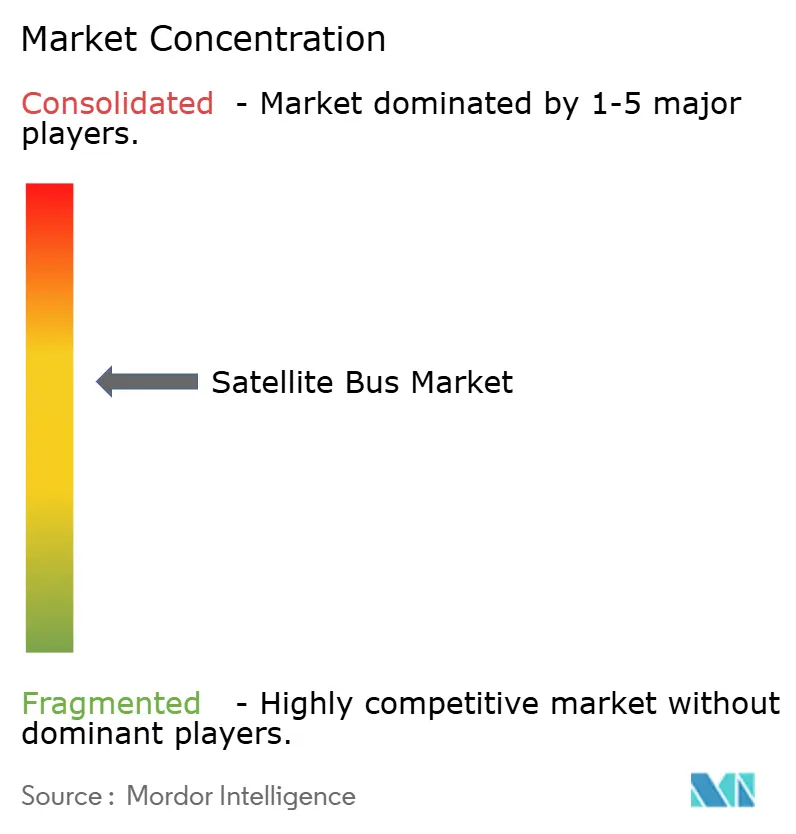
サテライトバス市場は上位では適度に集中していますが、新しいメーカーが繰り返し可能なバスファミリーを中心に生産能力を構築するにつれ、中間層では広がりつつあります。既存企業は、顧客が統合の深さ、実績、およびミッションアシュアランスを重視するため、大型GEOおよび機密性の高い政府ミッションにおいて依然として優位性を持っています。同時に、サテライトバス市場は、より速いレートで標準化されたプラットフォームをより透明な生産計画で提供できる企業を評価しています。これにより、いくつかのプログラムカテゴリーにおいて競争が実績主導モデルから生産能力主導モデルへと変化しています。また、かつてはサポート的な役割のみを担っていたサプライヤーが、サテライトス市場で目に見える競合他社となっていることも意味します。
Boeingの2026年7月の最初の2機の進化型戦略衛星通信衛星の受注は、レガシー大手が最も要求の厳しい安全ミッションを引き続き獲得している方法の明確な例です。Apexの2026年6月の資金調達ラウンドは市場の反対側を示しており、増殖したコンステレーションとより迅速な生産のためにファクトリースループットをスケールアップするために資本が使用されています。KONGSBERGの2025年4月のSpinLaunchへの282機のマイクロ衛星納入契約は、商業量プログラムがスケーラブルなサプライヤーに真のスペースを開いているという強いシグナルです。これらの例は、サテライトバス市場が1つの均一な競争パターンに向かっていないことを示しています。代わりに、大型安全ミッション、高速商業生産、およびサプライヤーのポジションがまだ形成されつつある中量セグメントへと分離しています。
100kg以上500kg未満クラスは、単一の企業がスケールでそれを完全にコントロールしていないため、サテライトバス市場の主要なホワイトスペース機会であり続けています。サプライヤーは、設定可能な製品ライン、ホストペイロード能力、および光リンクとソフトウェア定義サブシステムとのより容易な統合を通じてそこで競争しています。Keplerの2026年2月の500kgまでのミッション向けKongsberg NanoAvionicsの選定は、優先サプライヤー関係がサテライトバス市場のこの部分でますます重要になっていることを示唆しています。その結果、レガシー大手が機密性の高い高価値案件を支配し、専門メーカーがスケーラブルなコンステレーションプログラムで地歩を固め続けるという多層的な競争マップが生まれています。これにより、サテライトバス市場は新しい契約獲得に十分開かれていますが、実績とコンプライアンス資格の価値を排除するほど断片化してはいません。
衛星バス産業のリーダー
-
Airbus SE
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
Thales Alenia Space (Thales Group)
-
Honeywell Aerospace Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
衛星バス市場 このレポートでカバーされる企業
- Airbus SE
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Thales Alenia Space (Thales Group)
- The Boeing Company
- Maxar Technologies Inc.
- Honeywell Aerospace Inc.
- Sierra Nevada Corporation
- OHB SE
- NEC Corporation
- NanoAvionics (Kongsberg Gruppen ASA)
- Mitsubishi Electric Corporation
- York Space Systems
- Blue Canyon Technologies (RTX Corporation)
- Apex Technology, Inc.
- Lux Aeterna Space Inc.
- Sitael S.p.A.
- Indian Space Research Organisation
- China Aerospace Science and Technology Corporation
最近の産業開発事情 衛星バス市場
- 2026年6月:Apexは成長資金として2億米ドル超を調達し、評価額を23億米ドルに引き上げました。この資金調達は、ロサンゼルス製造キャンパスの拡張、主要サブシステムの垂直統合、および増殖した商業・国家安全保障コンステレーション向けの先行サテライトバスの大規模生産を支援します。
- 2026年2月:Keplerは500kgまでのホストペイロードミッション向けの優先欧州サテライトバスプロバイダーとしてKongsberg NanoAvionicsを選定しました。このパートナーシップにより、NanoAvionicsの顧客はKeplerの光データリレーネットワークおよび軌道上コンピューティングサービスにアクセスでき、MP42マイクロ衛星およびCubeSatプラットフォームでの低遅延・高スループットの衛星間接続をサポートします。
- 2025年10月:ESAはKongsberg NanoAvionicsをESA-EC IOD/IOVプログラム向けの12〜16U CubeSatプラットフォームの構築に選定しました。NanoAvionicsは設計、組み立て、統合、試験、地上セグメント、および運用を管理し、宇宙機は最終ペイロード選定後に軌道上で次世代欧州技術を実証・検証します。
世界の衛星バス市場レポートの調査範囲
サテライトバスは、衛星を軌道上で運用するために必要な非ペイロードサブシステムを収容・統合する主要な宇宙機プラットフォームです。機械構造、電力生成・分配、推進、熱制御、姿勢決定・制御、コマンド・データ処理、テレメトリ・追跡・通信インターフェースを提供します。バスは宇宙機の安定性を維持し、搭載リソースを管理し、ペイロードの指向をサポートし、軌道機動を制御し、ミッションデータをルーティングし、衛星の運用寿命全体にわたって継続的な健全性監視、障害管理、およびコマンド実行を可能にします。
サテライトバス市場は、用途、衛星質量、軌道クラス、エンドユーザー、および地域別にセグメント化されています。用途別では、市場は通信、地球観測、航法、宇宙観測、その他にセグメント化されています。衛星質量別では、市場は10kg未満、10kg以上100kg未満、100kg以上500kg未満、500kg以上1,000kg未満、1,000kg超にセグメント化されています。軌道クラス別では、市場は低軌道(LEO)、中軌道(MEO)、静止軌道(GEO)にセグメント化されています。エンドユーザー別では、市場は商業、政府・軍、その他にセグメント化されています。レポートはまた、異なる地域の主要国におけるサテライトバス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| 10kg未満 |
| 10~100kg |
| 100~500kg |
| 500~1,000kg |
| 1,000kg超 |
| 低軌道(LEO) |
| 中軌道(MEO) |
| 静止軌道(GEO) |
| 商業 |
| 政府・軍事 |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 用途別 | 通信 | ||
| 地球観測 | |||
| 航法 | |||
| 宇宙観測 | |||
| その他 | |||
| 衛星質量別 | 10kg未満 | ||
| 10~100kg | |||
| 100~500kg | |||
| 500~1,000kg | |||
| 1,000kg超 | |||
| 軌道クラス別 | 低軌道(LEO) | ||
| 中軌道(MEO) | |||
| 静止軌道(GEO) | |||
| エンドユーザー別 | 商業 | ||
| 政府・軍事 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
市場の定義
- 用途 - 衛星のさまざまな用途または目的は、通信、地球観測、宇宙観測、航法、およびその他に分類されています。記載されている目的は、衛星の運用者が自己申告したものです。
- エンドユーザー - 衛星の主要なユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として記述されています。衛星は商業用と軍事用の両方の多目的用途である場合があります。
- 打ち上げ機の最大離陸重量(MTOW) - 打ち上げ機の最大離陸重量(MTOW)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の最大重量を意味します。
- 軌道クラス - 衛星軌道は、静止軌道(GEO)、低軌道(LEO)、中軌道(MEO)の3つの大きなクラスに分けられます。楕円軌道の衛星は遠地点と近地点が大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類しています。
- 推進技術 - このセグメントでは、異なる種類の衛星推進システムが電気、液体燃料、ガスベースの推進システムとして分類されています。
- 衛星質量 - このセグメントでは、異なる種類の衛星推進システムが電気、液体燃料、ガスベースの推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、その他の衛星ハードウェアを含むすべてのコンポーネントおよびサブシステムがこのセグメントに含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球および太陽に対する衛星の向き(姿勢)。 |
| INTELSAT | 国際電気通信衛星機構は、国際的な通信伝送のための衛星ネットワークを運営しています。 |
| 静止地球軌道(GEO) | 静止軌道衛星は赤道上空35,786km(22,282マイル)で地球の自転と同じ方向・同じ速度で周回しており、空に固定されているように見えます。 |
| 低軌道(LEO) | 低軌道(LEO)衛星は地球上空160~2,000kmを周回し、1周に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中軌道(MEO) | 中軌道(MEO)衛星は低軌道(LEO)の上、静止軌道(GEO)衛星の下に位置し、通常は南北極上空の楕円軌道または赤道軌道を飛行します。 |
| 超小口径端末(VSAT) | 超小口径端末(VSAT)は、通常直径3メートル未満のアンテナです。 |
| キューブサット(CubeSat) | キューブサット(CubeSat)は10cmの立方体を基本単位とするフォームファクターに基づくミニチュア衛星のクラスです。キューブサットは1ユニットあたり最大2kgの重量で、通常は市販のコンポーネントを使用して製造・電子機器を構成します。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3段の固体推進ステージと末端段として液体推進ベースの速度調整モジュール(VTM)を組み合わせた3段式打ち上げ機です。 |
| 宇宙採掘 | 小惑星採掘とは、小惑星や地球近傍天体などの天体から物質を採取するという仮説的概念です。 |
| ナノ衛星 | ナノ衛星とは、緩やかには10kg未満の衛星として定義されます。 |
| 自動船舶識別システム(AIS) | 自動船舶識別システム(AIS)は、他の近傍船舶、AIS基地局、および衛星と電子データを交換することで船舶を識別・追跡する自動追跡システムです。衛星AIS(S-AIS)とは、衛星を使用してAIS信号を検出する場合に使用される用語です。 |
| 再使用型打ち上げ機(RLV) | 再使用型打ち上げ機(RLV)とは、実質的に無傷で地球に帰還するよう設計され、したがって複数回打ち上げが可能な打ち上げ機、または将来の同等の打ち上げ機の運用のために打ち上げ事業者が回収できるステージを含む打ち上げ機のことです。 |
| 遠地点 | 楕円形の衛星軌道において地球表面から最も遠い点。静止軌道を維持する静止衛星は最初に高度22,237マイルの遠地点を持つ高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場データに対して検証します。反復プロセスを通じて市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量ベースで提供されています。販売から数量への換算については、各国の予測期間全体にわたって平均販売価格(ASP)を一定に保ち、価格設定にインフレは含まれません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の包括的な全体像を生成するため、さまざまな階層・機能から選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




