
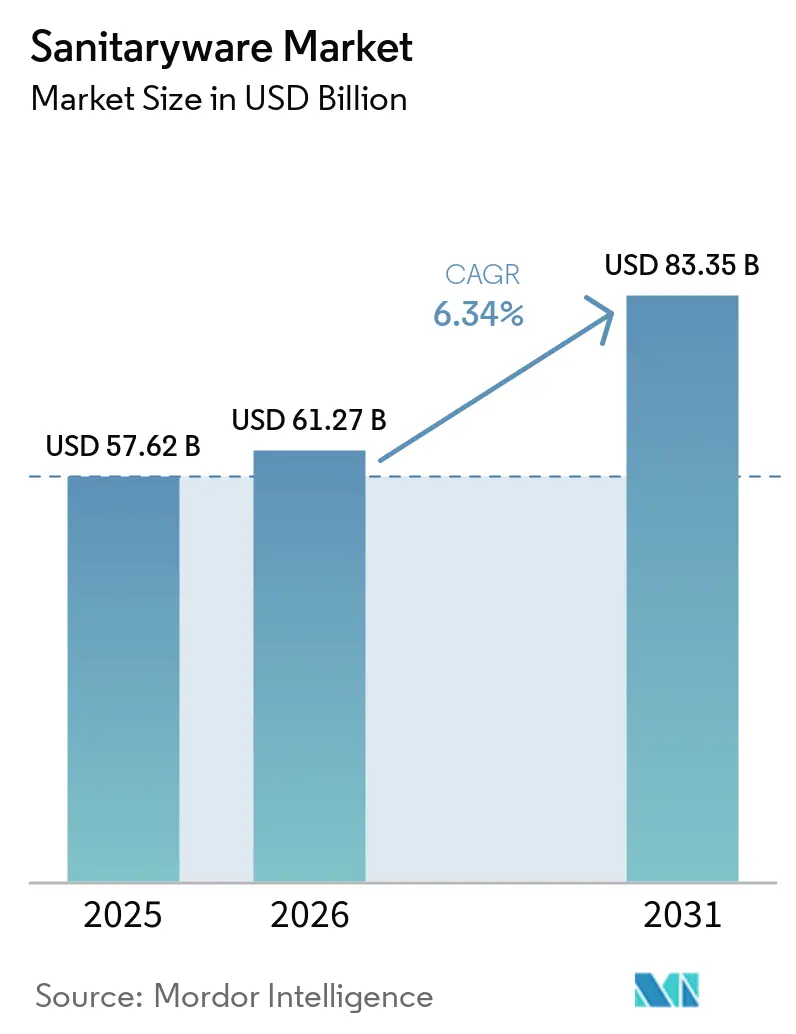
Mordor Intelligenceによるサニタリーウェア市場分析
サニタリーウェア市場規模は2026年に60.22 ビリオン 米ドルと評価され、2027年の62.95 ビリオン 米ドルから2032年には77.59 ビリオン 米ドルに達すると推定されおり、予測期間(2027年~2032年)中のCAGRは4.27%です。
国におけるバスルームリノベーションと、一体型節水トイレの普及は、より高性能な交換製品を販売する機会を生み出しています。プレミアムポートフォリオの拡充と的を絞った流通により、サプライヤーはこれらのニーズを差別化された家庭用・商業用バスルーム製品に転換することができます。プロジェクト仕様は施設レベルの需要へのもう一つの参入経路を提供し、適合製品の商業的リーチを個別の交換需要を超えて拡大します。エネルギーの不安定性と環境規制への対応は生産上の負担を増大させており、工場の経済性が拡大の商業的価値にとって重要となっています。交換需要とプロジェクト需要が成長を牽引していますが、プレミアムトイレメーカーが商業的利益を得られるのは、高性能製品がキルンのエネルギーコストと規制対応コストを回収できる場合に限られます。
主要レポートのポイント
- 製品タイプ別では、トイレ・水洗タンク(水洗便器)が2026年のサニタリーウェア市場シェアの41.66%を占めてトップとなり、洗面台・シンク(ペデスタル洗面台を含む)は2027年~2032年の測期間中に年平均成長率(CAGR)6.3%で最も速く成長すると予測されています。
- 素材別では、セラミックが2026年のサニタリーウェア市場規模の77.07%のシェアを占め、ソリッドサーフェスおよびコンポジットが2027年~2032年の予測期間中にCAGR 6.2%で最も速く成長すると予測されています。
- 住宅の新築・リノベーションがエンドユーザー収益の70.4%を占めて2026年のトップとなり、医療・教育・公共用途の施設向けが2027年~2032年の予測期間中にCAGR 6.55%で最も速く成長すると予測されています。
- 流通チャネル別では、B2C/小売が2026年の収益の74.67%を占め、B2B/プロジェクト販売が2027年~2032年の予測期間中にCAGR 6.5%で最も速く成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の40.01%を占めてトップとなり、中東・アフリカが2027年~2032年の予測期間中にCAGR 6.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムセグメントおよび節水製品の普及 | +2% | 日本および海外市場 | 中期(2~4年) |
| モジュール式・省スペース型・プレハブ式バスルームポッド | +1.4% | ニューカッスル・アポン・タインおよびベルファスト | 中期(2~4年) |
| Eコマース主導のD2Cサニタリーウェア販売の拡大 | +1.2% | サウジアラビア王国 | 短期(2年以内) |
| 成熟経済圏におけるリノベーション主導のバスルームリモデルの急増 | +1.1% | アメリカ合衆国 | 短期(2年以内) |
| 急速な都市化と住宅建設ブーム | +0.9% | インドおよびバングラデシュ | 長期(4年以上) |
| スマート・抗菌セラミックコーティングの革新 | +0.6% | ベトナム社会主義共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムセグメントおよび節水製品の普及
一体型機能と低水使用量を中心にプレミアムトイレの需要が発展し得ることで、購入者にアップグレードを検討するパフォーマンスベースの理由を提供します。2025年3月までに、TOTO は累計で400万台以上のNEORESTウォシュレット一体型トイレを世界中に出荷し、同ラインを最高級トイレ製品と位置付けています。[1] TOTOは、NEORESTの洗浄水量が1993年の発売時の8リットルから2025年4月には3.8リットルに減少したと報告しています。累計出荷台数は2020年10月の300万台から2025年3月には400万台超に増加しました。
モジュール式・省スペース型・プレハブ式バスルームポッド
宿泊施設の開発は、プレハブ式バスルームポッドへの需要をプロジェクト規模の発注に集中させます。Walker Modularは2026年8月、ニューカッスル・アポン・タインのCastle Leazes再開発プロジェクト向けに2,000台のオーダーメイドポッドを供給する契約を受注しました。このプロジェクトは2,000床の学生寮と関連付けられています。また同社は2026年8月、ベルファストのLoft Linesビルド・トゥ・レント開発向けに742台のスチールフレーム製バスルームポッドを納入しました。このプロジェクトは778戸の住宅と関連付けられています。EcoReadyBathは、ケルンのホテルプロジェクト向けに74台のバスルームポッドを2025年に納入完了したと報告しており、サニタリーウェアはユニット内に工場設置されています。工場設置によりサニタリーウェアがポッドの納入範囲に含まれ、製造段階で設備需要が生まれます。
Eコマース主導のD2Cサニタリーウェア販売の拡大
メーカー直営のオンラインチャネルは、サニタリーウェアブランドが既存の物理的流通と並行して消費者にリーチするための追加経路を生み出します。Saudi Ceramic Companyは、2025年のEコマースチャネル収益が2024年比で19.99%増加したと報告しています。[2] そのチャネル内では、サニタリーウェアは2025年の販売量で電気温水器と再販製品に次いで3位にランされました。このサウジアラビアのメーカーにとって、温水器と再販品に次ぐオンラインカテゴリーは、サニタリーウェアをチャネルの主要な販売量事業とすることなく、設備へのアクセスを広げることができます。
成熟経済圏におけるリノベーション主導のバスルームリモデルの急増
バスルームリノベーションにより、設備サプライヤーは新規住宅プロジェクトに完全に依存することなく、既存住宅内で生まれる需要にアクセスできます。米国では、全米住宅建設業者協会のリモデラーの73%が2025年にバスルームリモデルを「一般的」から「非常に一般的」と評価し、4または5の評価に相当しました。[3] また、住宅リモデルを主な事業とする同協会のビルダー会員の年間収益中央値は、2024年の1.7 ミリオン 米ドルから2025年には2.1 ミリオン 米ドルへと24%増加しました。バスルーム工事の頻度の高さとリモデリング事業収益の強化は、サニタリーウェアメーカーにとって商業的に意義のある交換チャネルを支えます。これらのプロジェクトを繰り返し手がける請負業者にリーチすることで、サプライヤーは新築需要とは異なるサイクルをたどる場合でも、交換需要に結びつくことができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギーおよび原材料(粘土、ジルコン)価格の変動 | -1.2% | インド共和国 | 短期(2年以内) |
| 厳格なキルン排出・廃水規制 | -0.9% | 中華人民共和国 | 中期(2~4年) |
| 配管工の人手不足による施工遅延 | -0.5% | アメリカ合衆国 | 中期(2~4年) |
| 循環経済の圧力下における改修・再利用トレンド | -0.3% | オー=ド=フランス地域圏のサン=アン=ゴエル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギーおよび原材料(粘土、ジルコン)価格の変動
エネルギーの不安定性は、工場での燃料費の増加だけでなく、生産中断を通じてサニタリーウェアの供給を制約します。CERA Sanitaryware Ltd.は、2026年度第1四半期(FY2026-27)においてガスの加重平均コストが上昇しと報告し、一時的なガス供給の不確実性が生産と固定費吸収を低下させたと述べています。ガスはその四半期の収益の約3.3%を占め、生産への影響は工場の間接費全体にも及びました。この組み合わせにより、キルン操業の中断は直接的な燃料費を超えた商業的損害をもたらす可能性があり、値上げなしにコスト圧力を吸収する余地が狭まります。CERAは、過去2四半期にわたるサニタリーウェアおよび蛇口製品の段階的な価格改定が、投入コスト増加の一部を相殺したと述べています。価格回復だけでは、生産中断による追加的な間接費負担からメーカーを守ることはできません。
厳格なキルン排出・廃水規制
環境規制は、大気排出と廃水処理性能を操業上の意思決定の一部とすることで、衛生陶器の生産を制約します。中国の強制規格GB 25464-2010は、2010年10月1日に発効し、衛生陶器メーカーの大気排出と水質汚染物質を対象としています。2014年の改正では、キルンおよびスプレードライヤーの排煙ガス基準として、酸素基準濃度18%換算で粒子状物質30 mg/m³、二酸化硫黄50 mg/m³、窒素酸化物180 mg/m³が設定されました。水質汚染物質の規制は施設境界を超えた直接・間接排出を対象とし、生産上の制約を排水管理にまで拡大しています。新規キルン投資は両方の義務に対応する必要があり、設備の生産に必要な機器に環境管理要件が加わります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トイレの専門化と洗面台の生産能力が供給を形成トイレ・水洗タンクは2026年のサニタリーウェア市場規模の41.66%のシェアを占め、最大のセグメントとなっています。2025年、TOTO Ltd.の子会社であるTOTO USAは、ジョージア州モローに年間約30万台のラグジュアリー一体型トイレの生産能力を追加する施設を開設しました。工場開設前、TOTOはこれらのトイレを主にアジアのグループ工場から調達しており、リードタイムが長くなることが多くありました。このフォーマットを現地化することで、南北アメリカの購入者はプレミアム一体型トイレのより短い供給ルートを確保できます。
洗面台・シンク(ペデスタル洗面台を含む)は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは6.3%です。2025年12月までに、RSL Deluxe Bathwareはスリランカのアクレッサにある第3工場(新設のニルワラ工場)でSACMI製鋳造ベンチの稼働を開始しました。このベンチは2分割金型を使用した製品専用であり、洗面台はペデスタル、しゃがみ式便器、蓋と共有されています。


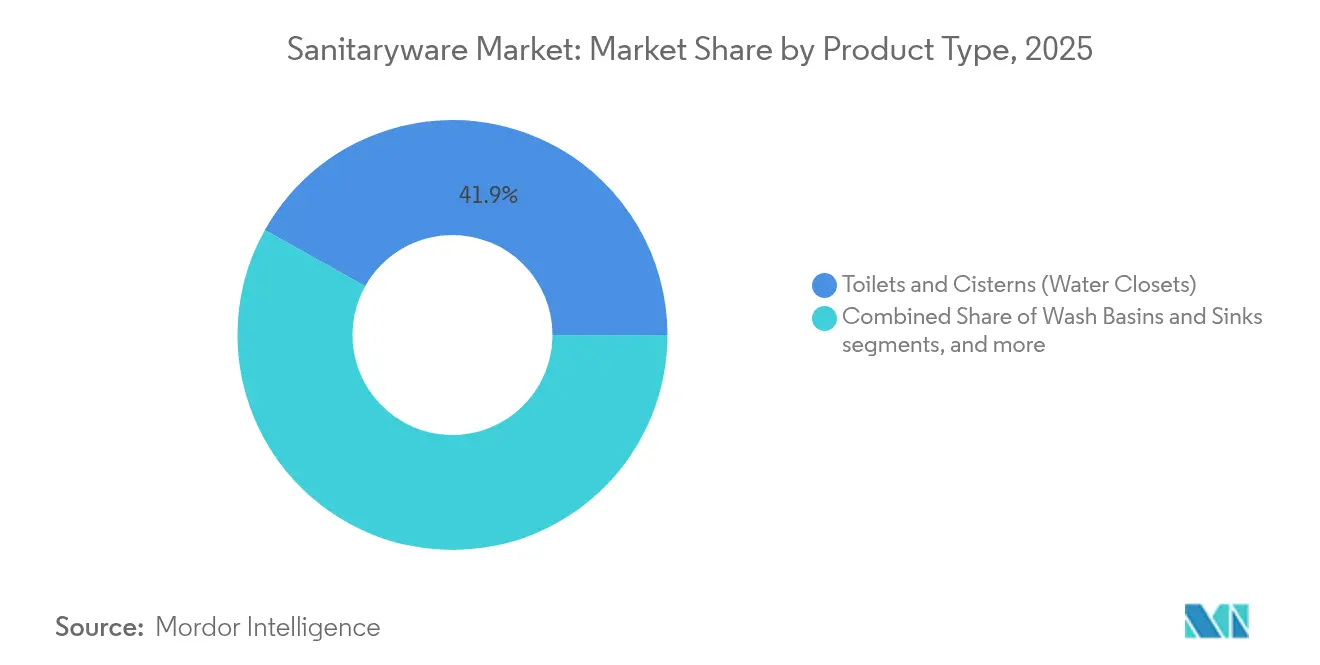
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
素材別:
セラミックネットワークとソリッドサーフェスの統合が供給を定義セラミックは2026年のサニタリーウェア市場シェアの77.07%を占め、最大のセグメントとなっています。2025年5月、TOTOは中国本土向けの遼寧省と福建省の拠点における衛生陶器の合計年間生産能力が約265万個であると報告しました。遼寧省での生産は2025年5月21日に開始され、TOTOは中国本土市場向けこの2拠点製造体制を構築しました。遼寧省の設計年間生産能力は約70万個で、2拠点合計のおよそ4分の1であり、中国本土向けにはより大きな生産能力シェアを持つ福建省が残ります。
ソリッドサーフェスおよびコンポジット素材は最も成長が速いセグメントを形成しており、2027年~2032年の予測CAGRは6.2%です。2025年3月、Romanは英国のカウンティ・ダラム製造拠点において成形ソリッドサーフェスのトレイと洗面台を自社生産しました。また、バニティトップを含むオーダーメイドのソリッドサーフェスバスルーム構造物も製作しました。当時Romanは、シャワーエンクロージャー、ウェットルームパネル、バススクリーンも生産する40万平方フィートのカウンティ・ダラム施設を運営していました。

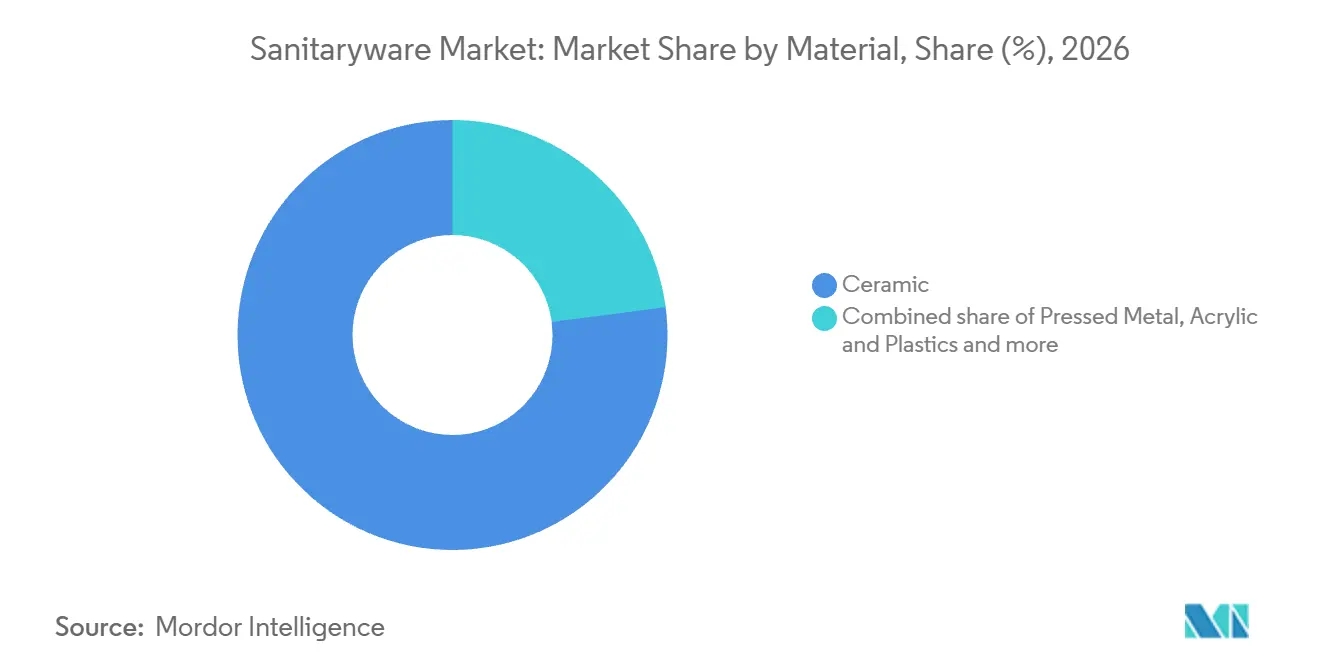
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
住宅活動と病院仕様が異なる需要を生み出す新築・リノベーションを含む住宅用途が最大のセグメントであり、2026年の業界収益の70.4%を占めました。2026年8月、米国の民間住宅建設支出の速報値は、民間住宅改修を含む名目・季節調整済み年率換算で882.3 ビリオン 米ドルでした。この数値は2025年8月比で4.8%低下しました。住宅サプライヤーは、相当規模の支出基盤の中で建設と改修の両活動に対応していますが、年間の減少により、上昇傾向の活動指標が示す場合よりも受注獲得が困難になっています。
医療・教育・公共用途の施設向けが最も成長が速いセグメントを形成しており、2027年~2032年の予測CAGRは6.55%です。2026年2月、ケニアのナクル郡政府はマアイ・マヒウ・レベルIV病院の工事入札を行い、32台のバニティ手洗い洗面台を仕様として指定しました。数量明細書では洗面台に計量水栓を指定し、指定参照製品の承認同等品を認めました。この要件により調達は定義された洗面台パッケージに結び付けられる一方、同等品条項により競合メーカーにも対応の余地が与えられています。
流通チャネル別:
小売リーチとホテルプロジェクトが別々の経路を維持B2C/小売が最大のセグメントであり、2026年の業界収益の74.67%を占めました。2026年6月30日時点で、Huida Sanitary Wareは中国国内に262,404.2平方メートルをカバーする1,576店の専門店を報告しています。そのうち1,264店は第3~第5層都市に、残りの312店は第1・第2層都市に立地しています。2026年上半期、Huidaは専門店を31店、ディストリビューターを22社(第1層2社、第2層20社)追加し、郡・町レベルの市場への浸透を深めていると述べています。
B2B/プロジェクト流通は最も成長が速いセグメントであり、2027年~2032年の予測CAGRは6.5%です。Geberitは2025年に国際的なAquaCleanシャワートイレ事業向けにさらなるホテルプロジェクトを受注し、同年の年次報告書でAquaCleanを導入した欧州のホテルが900軒超に達したと報告しています。追加のプロジェクト受注と確立されたホテル実績の組み合わせにより、サプライヤーは他の宿泊施設運営者に自社製品を実証するプラットフォームを得ることができます。デベロッパ、建築家、デザイナー、請負業者にサービスを提供するメーカーは、このホテルへの導入実績を繰り返し可能な仕様の参考として活用でき、複数のバスルームをカバーする運営者の意思決定を通じてプロジェクト採用を拡大することができます。
地域分析
アジア太平洋のサニタリーウェア市場
アジア太平洋は2026年のサニタリーウェア市場シェアの40.01%を占め、最大の地域市場となっています。Dongpeng Holdingsの年次報告書に転載された業界団体データによると、中国は2025年に1億7,200万個の衛生陶器を生産し、2024年比で4.87%減少しました。この生産規模は、2025年の中国の生産量減少にもかかわらず、同地域の地位を支える供給側の基盤を提供しています。アジア太平洋のその他の地域に含まれるバングラデシュでは、ROSA Sanitarywareが2025年5月に14万個を販売し、当時の月間最高販売量を記録しました。
中東・アフリカのサニタリーウェア市場
中東・アフリカは最も成長が速い地域であり、2027年~2032年の予測CAGRは6.7%です。Saudi Ceramic Companyは2025年にサウジアラビアのサニタリーウェアセメント向けに低圧鋳造機を設置・稼働させました。中東・アフリカのその他の地域では、Lecico Egyptが2026年第2四半期にエジプトで22万6,000個のサニタリーウェアを販売し、前年同期の16万5,000個から増加しました。Lodging Econometricsの2026年第2四半期のホテルパイプラインは、中東で724プロジェクト(前年比11%増)、アフリカで343プロジェクト(前年比15%増)に達し、さまざまな開発段階にあり、将来の設備仕様の機会を提供しています。
北米では、2025年に米国北東部で販売向けに完成した新築一戸建て住宅の42%がバスルームを3室以上備えていました。南米では、ブラジルのMinha Casa, Minha Vidaプログラムが2025年に22万4,842戸の住宅ユニットを着工し、2024年比で13.5%増加し、19万6,876戸を販売し、15.9%増加しました。南米のその他の地域では、コロンビアの住宅省が2025年12月にビチャダを含む16の県をカバーする都市・農村住宅改修補助金の申請受付を開始し、衛生設備のアップグレードが対象となる介入の一つとして含まれています。欧州のその他の地域では、ポーランドの住宅完成数が2025年に増加した一方、許可数と着工件数は減少しました。2030年および2033年のEU非住宅エネルギー改修マイルストーン(国家基準値や歴史的建造物・費用便益が負となる場合の免除が認められる)は、任意の設備工事をより広範な建物改修と調整する機会を生み出す可能性があります。
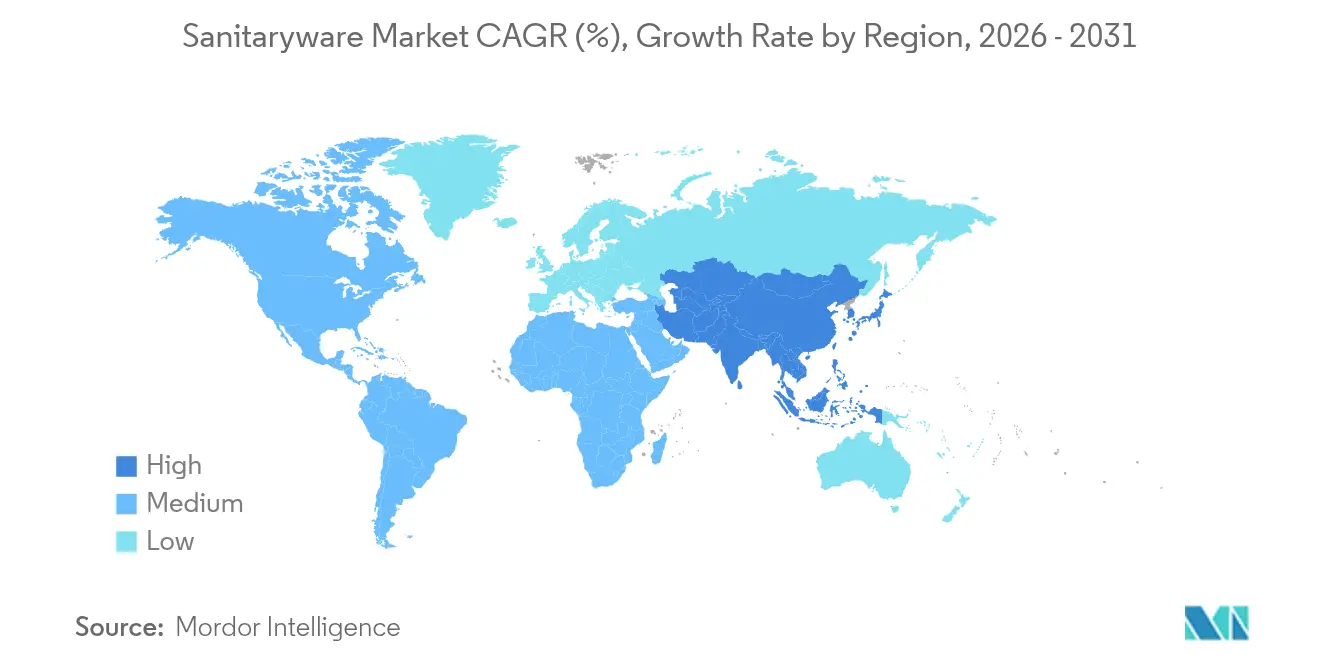
地域版
規制の枠組みと見通し
この比較は、新規生産の水洗便器を供給するメーカーの観点から選定された法域を対象としています。要件は、国内製品規則、設置仕様、または定義された公営住宅調達条件を通じて市場アクセスに影響を与えます。英国の比較はイングランドおよびウェールズにおける設置に関するものであり、ブラジルのプロジェクト要件はFARまたはFDSを通じて資金調達された補助金付き新規都市Minha Casa, Minha Vida住宅に関するものです。
規制表
| 意思決定要因 | 米国 | ブラジル | 英国 | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主管機関 | エネルギー省 | 都市省 | イングランドおよびウェールズの水道事業者 | 国家市場監督管理総局および国家標準化管理委員会 | SASOおよびSASO認定通知機関 |
| 主要な規制手段または方向性 | タンク式およびフラッシュバルブ式トイレの連邦水使用基準 | Portaria MCID No. 725/2023プロジェクト仕様 | 1999年水供給(水道設備)規則;2027年5月6日発効のWCスイート仕様 | GB 25502-2024節水基準;推奨サニタリーウェア改訂版承認中 | 建築材料技術規制;タイプ3適合性評価 |
| 商業的効果 | 対象トイレ(刑務所設備を除く)の最大洗浄水量1回あたり1.6ガロン | 対象プロジェクトはABNT NBR 15.097に基づく前面開口部および外部プラスチックタンクを除く貯水タンク付きデュアルフラッシュトイレを要求 | イングランドおよびウェールズにおける設置適合;予定されている性能および逆流防止試験 | 水洗便器の最低節水値および等級 | 対象市場への製品投入前の証明書、技術ファイルおよび製品ラベリング |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国は安定した連邦上限値により「高」を受け、ブラジルは制限されたプロジェクト仕様により「中」を受け、それぞれの要件について「変化なし」となっています。中国は、2025年5月1日発効の強制規格GB 25502-2024と2026年5月1日発効のトイレラベリングがすでに新規生産を規制しているため、「中」および「変化なし」を受けています。1年間のラベリング猶予期間は2026年5月1日以前に製造または輸入されたトイレにのみ適用され、推奨サニタリーウェア改訂版は承認中であり、公表後6ヶ月以内の施行が計画されています。英国は2027年5月6日からのイングランドおよびウェールズにおける試験について「中」および「強化」を受け、サウジアラビアの「中」および「変化なし」は確立されたタイプ3認証、技術ファイルおよびラベリング義務を反映しています。
バリューチェーンの段階
バリューチェーンは、サプライヤーの収益を生み出すさまざまな活動を通じて、原材料供給、製造、流通、設置を較します。Goerg & Schneiderはサニタリーウェアの原材料を供給し、Geberitは専門プランナーと専門設置業者が建物に設置する衛生製品を製造しています。これらの役割により、設備生産は素材の適合性、下流の調整、設置サービスがそれぞれ独立した価値獲得ポイントを生み出す、より広範な商業システムの一部となっています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料の準備と供給 | Goerg & Schneiderなどのセラミック原材料サプライヤー | 粘土ブレンド、シャモット、セラミックボディの販売 | 素材特性を鋳造方法に合わせること | 意図する生産プロセスに対してブレンドを適格化する |
| 製品設計と製造 | GeberitやRoca Groupなどのバスルーム製品メーカー | 製造製品の販売 | 製品仕様を設置ニーズと調整すること | プランナーおよび専門設置業者と設備要件を確認する |
| 商業流通 | Wolseley Groupなどの配管・バスルーム商社 | 商社再販収益 | フレートコスト変動への納品経済性の露出 | 納品条件を確定する前に経路コストを認する |
| バスルーム設置 | Bigness Groupなどのリノベーション請負業者 | リノベーションおよび設置費用 | より広範なリノベーション内でのサニタリーウェア工事の順序付け | 請負業者のリノベーションスケジュールと設備設置を調整する |
| 情報源: Mordor Intelligence | ||||
Geberitは2025年に米国関税条件に関連するアジア一部航路でのフレートコスト変動を報告した一方、原材料の入手可能性は良好で納期は通常通りでした。この組み合わせにより、Geberitのレジリエンス上の課題は、あらゆるコスト変動を供給中断として扱うのではなく、輸送経済性にあることが示されています。これらの航路を利用するメーカーにとって、フレートに敏感な納品条件は、入手不能な原材料を想定した対応を必要とせずに、文書化されたコストリスクに対処します。
競合環境
市場集中度
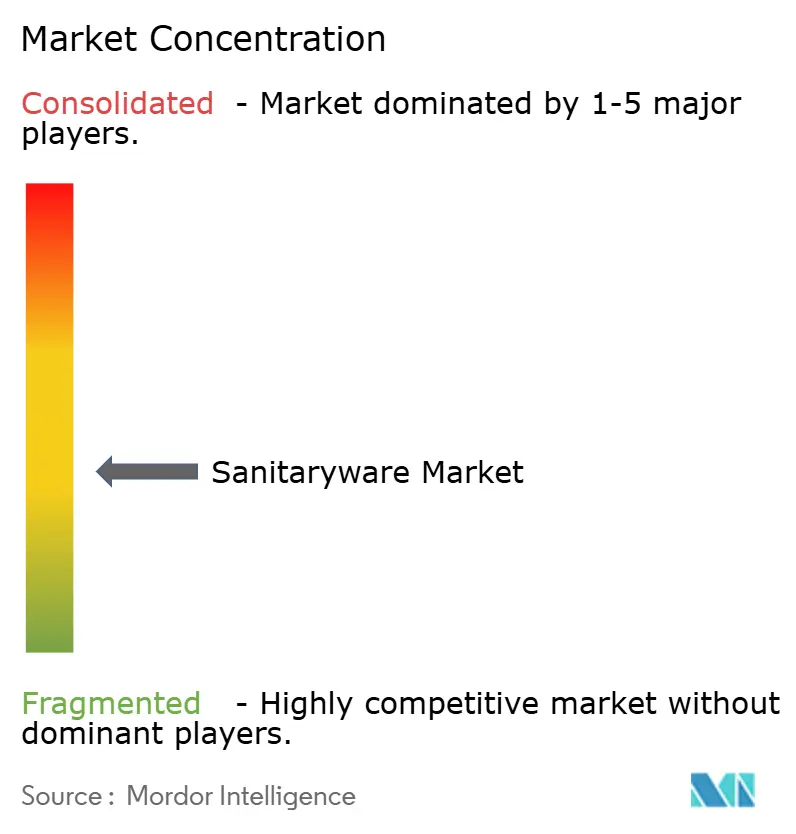
競争は中程度に分散しており、製品フォーカスを通じて競争する専門企業と主要なブランドバスルーム製品グループが組み合わさっています。主要プレイヤーはTOTO Ltd.、LIXIL Corporation(American StandardおよびGROHEを含む)、Kohler Co.、Roca Sanitario S.A.、Geberit AGです。LIXIL Water Technologyのサニタリーウェアカテゴリー(蛇口販売を含む)は、2026年4月から6月をカバーするFY2027第1四半期に前年比3.6%の収益成長を記録しました。GeberitのBathroom Systemsの為替調整後純売上高は2025年に6.1%増加しました。LIXILの蛇口を含むカテゴリーとGeberitの独立したInstallation and Flushing SystemsおよびPiping Systemsの報告は、これらの主要グループが複数のバスルーム製品ラインにわたって競争していることを示しています。
Kohlerは2025年5月に英国を拠点とするKast Concrete Basinsを買収し、プレミアムコンクリートバスルーム洗面台・シンクのデザイナー兼メーカーをLuxury Brandsポートフォリオに加えました。2025年、Roca Groupはイタリアの高級バスルーム家具会社Antonio Lupi Designの株式の大部分を取得し、プレミアムタップとアクセサリーを供給するオーストラリアのPhoenix Industriesを買収しました。これらの取引により、専門的なデザインと隣接するバスルーム機能が大規模なポートフォリオに組み込まれ、買収グループは差別化されたバスルーム製品を組み立てる追加の手段を得ました。KohlerはKastをLuxury Brandsポートフォリに組み込み、RocaはAntonio Lupi DesignとPhoenix Industriesをラグジュアリーおよびプレミアム買収として分類し、両グループの2025年の取引をプレミアム購買層に向けました。
Kohlerの日本における流通体制は、2026年7月1日よりJPKとNippon Steel Bussan Matexの間で小売・空間提案とプロジェクトを分担する形に変更されました。この体制により、サプライヤーは共通ブランドを維持しながら小売顧客とプロジェクト購買者への別々の経路を確保できます。LIXIL Water Technologyの日本事業収益は、この分担が発効する前の四半期である2026年4月から6月に前年比1.6%減少しました。Kohlerはその四半期の直後に小売とプロジェクトのカバレッジを別々のディストリビューターに割り当て、日本における2つの購買者グループに対する明確な責任体制を確立しました。
サニタリーウェア業界のリーダー企業
-
TOTO Ltd.
-
LIXIL Corporation (incl. American Standard, GROHE)
-
Kohler Co.
-
Roca Sanitario S.A.
-
Geberit AG
- 注:主要企業の掲載順は順位を示すものではありません。
サニタリーウェア市場 このレポートでカバーされる企業
- TOTO Ltd.
- Kohler Co.
- LIXIL Corporation (incl. American Standard, GROHE)
- Roca Sanitario S.A.
- Geberit AG
- Hansgrohe SE
- Villeroy & Boch AG
- Duravit AG
- Jaquar Group
- Ideal Standard International
- RAK Ceramics PJSC
- Huida Sanitary Ware Co.
- Foshan Faen Sanitary Ware Co., Ltd.
- CERA Sanitaryware Ltd.
- Hindware Home Innovation Ltd.
- VitrA (Eczacıbaşı)
- Lecico Egypt
- H & R Johnson (Prism Johnson)
- Oras Group
- Colavene S.p.A.
- Globe Union Industrial Corp.
- Jabra Sanitary
市場参加者にとっての主要な機会
この機会は、節水要件と政策案を有用なトイレ製品に転換するための購買者固有の方法を比較しています。中国のトイレ節水ラベリング規則は2026年5月1日に発効し、同日以前に製造または輸入された製品には1年間のラベリング猶予期間が認められています。イングランドの2025年の協議では新築住宅向けのより厳格な住宅全体の水使用制限が提案され、2025年12月16日に締め切られました。商業的な取り組みは購買者のタスクによって異なり、イングランドの新築住宅の機会は提案された要件の採用を条件としています。
市場機会表
| 機会 | 今が好機な理由 | 購買者・主要セグメント | 推奨される取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 中国における表示主導の水洗便器選択 | 実施済みのラベリングが宣言された効率性を比較する基盤を生み出す | 住宅小売購買者 | 適合トイレをモデルレベルの明確な効率情報とともに提示する | 物理的な製品性能と宣言された効率性の主張を一致させること | 節水トイレメーカーと小売パートナー |
| 中国プロジェクト向けの節水文書 | ラベリングの枠組みがプロジェクト仕様でのモル識別を支援できる | 商業・施設プロジェクトチーム | トイレモデルとその効率情報を設備スケジュールに連携させる | 選定モデル全体で製品とラベル情報を一貫して維持すること | プロジェクト向けトイレサプライヤーと仕様チーム |
| イングランドにおける効率重視の新築住宅仕様 | 2025年の提案が節水を住宅全体の設計に結び付けている | 住宅デベロッパーとバスルーム仕様担当者 | 採用を条件として、提案された住宅全体の制限に対応した設備の組み合わせを開発する | 政策採用への依存と住宅全体の水使用の調整 | 低洗浄水量設備メーカーとバスルームデザインチーム |
| 情報源: Mordor Intelligence | |||||
中心的な商業課題は、適合設備を一貫した効率性の主張とともに比較・仕様化・供給できる製品に転換することです。効果的な製品は物理的なトイレと選択に必要な情報を結び付け、メーカーとチャネルパートナーに補完的な役割を与えます。中国の発効済みラベリング義務はトイレメーカーに即時のコンプライアンスベースの機会を与える一方、イングランドの新築住宅の取り組みは提案された制限の採用を条件としています。
最近の産業開発事情 サニタリーウェア市場
- 2026年7月:Kohlerの日本における販売体制が、2026年7月1日よりディストリビューターJPKに小売・空間提案を、Nippon Steel Bussan Matexにプロジェクトを割り当てる形に変更されました。
- 2026年5月:中国のトイレ向け節水ラベリング規則が5月1日に発効し、同日以前に製造または輸入された製品は最大1年後までラベルを取得できます。
サニタリーウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
サニタリーウェア市場は、住宅、商業、施設向け建物のグローバル市場で販売されるバスルームおよびトイレ設備への年間名目米ドル支出を測定します。製品販売は設備タイプ、素材、エンドユーザー、流通チャネル、地域別に分類されます。
対象外の範囲:バスルーム家具、記載されたサニタリーウェア製品以外の単体バスルームアクセサリー、および別途販売される設置のみの労務費は除外されます。
セグメンテーション概要
- 製品タイプ別
- トイレ・水洗タンク(水洗便器)
- 洗面台・シンク(ペデスタル洗面台を含む)
- バスタブ・ジャグジータブ
- 小便器
- ビデ
- その他製品(セラミック石鹸トレイ、石鹸ディスペンサー等)
- 素材別
- セラミック
- プレスメタル
- アクリル・プラスチック
- ソリッドサーフェス・コンポジット
- エンドユーザー別
- 住宅(新築・リノベーション)
- 商業(ホスピタリティ、オフィス、小売)
- 施設(医療、教育、公共)
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトット
- 地元ホームセンター
- オンライン
- B2B/プロジェクト(デベロッパー、建築家、インテリアデザイナー、請負業者等)
- B2C/小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
グローバル需要は、国連経済社会局の世界都市化見通し、Eurostatの建設活動生産指数、米国国勢調査局の建設工事出来高、および国連Comtradeの製品・パートナー別貿易統計などの例示的な公開ソースで評価できます。これらのソースは都市人口、建設活動、衛生設備貿易を需要・供給指標として追跡するのに役立ちますが、建設・税関データはメーカー販売の代理指標にとどまります。
企業の次報告書、規制当局への提出書類、投資家向け資料、製品発表、信頼性の高い業界紙は、販売構成、価格、生産能力、流通、プロジェクト需要に関する証拠を追加します。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューと構造化アンケートには、さまざまな規模のサニタリーウェアメーカー、ディストリビューター、プロジェクト仕様担当者・購買者、設置業者、およびアジア太平洋、欧州・中東・アフリカ、南北アメリカにわたる建設・リノベーション関係者が含まれます。回答者は製品・素材カバレッジ、メーカー販売価格の基準、チャネル効果、エンドユーザー別の需要タイミングについて二次推計を確認し、不一致は役割と地域別に確認されます。アナリストは未解決の入力を公開提出書類、貿易記録、独立した建設指標と照合して三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:20% | アジア太平洋:43% |
| 中位層:47% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:20% | マネージャー:46% | 南北アメリカ:26% |
市場規模算定と予測
モデルはメーカーの純販売価格で評価され、一度のみカウントされた完成サニタリーウェア設備のグローバル年間メーカー販売から始まります。地域・セグメント推計は6つの指標によって裏付けられています:新築住宅完成数、住宅・商業建設生産高、リノベーション活動、都市人口変化、設備販売価格、メーカーまたはチャネルの製品構成です。国連Comtradeの貿易金額と数量は製品の動きと国別供給パターンの独立した確認を提供し、建設・人口指標は需要タイミングの確立に役立ちます。多変量回帰は市場価値の歴史的データを建設生産高、リノベーション活動、都市成長、価格・構成変化と関連付けることができ、プロジェクトパイプラインや規制が予想需要を変える場合はシナリオ分析が使用されます。製品、素材、エンドユーザー、チャネル、地域別シェアはメーカーの開示、製品ポートフォリオ、流通証拠、プロジェクト仕様、相対的な需要標から構築され、グローバル合計に照合されます。アナリストは主要な地域合計をサプライヤーの集計と抽出した平均販売価格×販売数量で選択的に相互確認できます。一次回答者は基礎変数の方向性と関連性を確認し、欠損入力はディストリビューター再販をメーカー販売に加算するのではなく、文書化して三角測量されます。
データ検証と更新サイクル
アナリストは報告されたメーカー販売、建設・都市指標、税関データ、回答者の証拠を三角測量し、各ソースが互換性のある製品境界、期間、取引基準を使用していることを確認します。成長、地域・セグメントシェア、価格、メーカー合計の説明のつかない変化にフラグを立て、承認前に各異常を独立したシグナルと照合し、定義や重要な証拠が矛盾する場合は関連する回答者に再連絡します。モデルは年次更新され、重要な市場イベントが需要や生産を変える場合はサイクル間に更新され、納品前に新たなソースと分散レビューが実施されます。
Mordor Intelligenceのサニタリーウェア市場推計と他の公表推計との比較
公表推計は、カントする取引・製品および需要モデル化に使用する入力が異なる場合があります。サニタリーウェア市場は、住宅、商業、施設向け建物のグローバル市場で販売されるバスルームおよびトイレ設備への年間名目米ドル支出を測定します。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。製品、素材、エンドユーザー、チャネル、地域別シェアはメーカーの開示、製品ポートフォリオ、流通証拠、プロジェクト仕様、相対的な需要指標から構築され、グローバル合計に照合されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 62.95 ビリオン 米ドル(2027年) | |
| グローバル市場調査会社A | 43.9 ビリオン 米ドル(2025年) | 2025年のベース値は、2年後の本レポートの2027年値62.95 ビリオン 米ドルを30.3%下回っています。セラミックのみの製品境界により、本レポートでカウントされているプレスメタル、アクリル・プラスチック、ソリッドサーフェス・コンポジット設備が除外されています。 |
| グローバル市場調査会社B | 36.1 ビリオン 米ドル(2025年) | 2025年のベース値は、2年後の本レポートの2027年値62.95 ビリオン 米ドルを42.7%下回っています。公表されたタクソノミーにはレポートの記載製品を超えるセラミックシャワートレイが含まれていますが、セラミックのみの素材境界によりレポートの非セラミック設備が除外されており、これが合計値の低下に寄与している可能性があります。 |
Mordor Intelligenceのアナリストは報告されたメーカー販売、建設・都市指標、税関データ、回答者の証拠を三角測量し、各ソースが互換性のある製品境界、期間、取引基準を使用していることを確認します。
レポートで回答される主要な質問
サニタリーウェア市場の規模と成長見通しは?
規模は2026年に60.22 ビリオン 米ドルであり、2027年には62.95 ビリオン 米ドルと推定されています。2027年~2032年のCAGR 4.27%で、2032年までに77.59 ビリオン 米ドルに達すると予測されています。
サニタリーウェア製品の需要を牽引するものは何ですか?
バスルームリノベーションが需要を支えています。TOTOのプレミアムNEORESTウォシュレット一体型トイレラインは、2025年3月までに世界累計出荷台数が400万台を超えました。
どの製品タイプがサニタリーウェアの販売をリードしていますか?
トイレ・水洗タンク(水洗便器)が2026年の収益の41.66%を占めました。洗面台・シンク(ペデスタル洗面台を含む)は2027年~2032年のCAGR 6.3%で最も速く成長ると予測されています。
主要なサニタリーウェアサプライヤーは誰ですか?
主要プレイヤーにはTOTO Ltd.、LIXIL Corporation、Kohler Co.、Roca Sanitario S.A.、Geberit AGが含まれます。
サニタリーウェア供給の主要な制約は何ですか?
エネルギーの不安定性は燃料コストと生産の両方に影響を与える可能性があります。CERA Sanitaryware Ltd.はFY2026-27第1四半期に一時的なガス供給の不確実性が生産と固定費吸収を低下させたと報告しています。
どの地域がサニタリーウェアの需要と成長をリードしていますか?
アジア太平洋が2026年の収益の40.01%を占めました。中東・アフリカは2027年~2032年のCAGR 6.7%で最も速く成長すると予測されています。