
米国商業用バスルーム製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.42 十億米ドル |
| 市場規模 (2026) | 5.64 十億米ドル |
| 市場規模 (2031) | 6.80 十億米ドル |
| 成長率 (2026 - 2031) | 3.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国商業用バスルーム製品市場分析
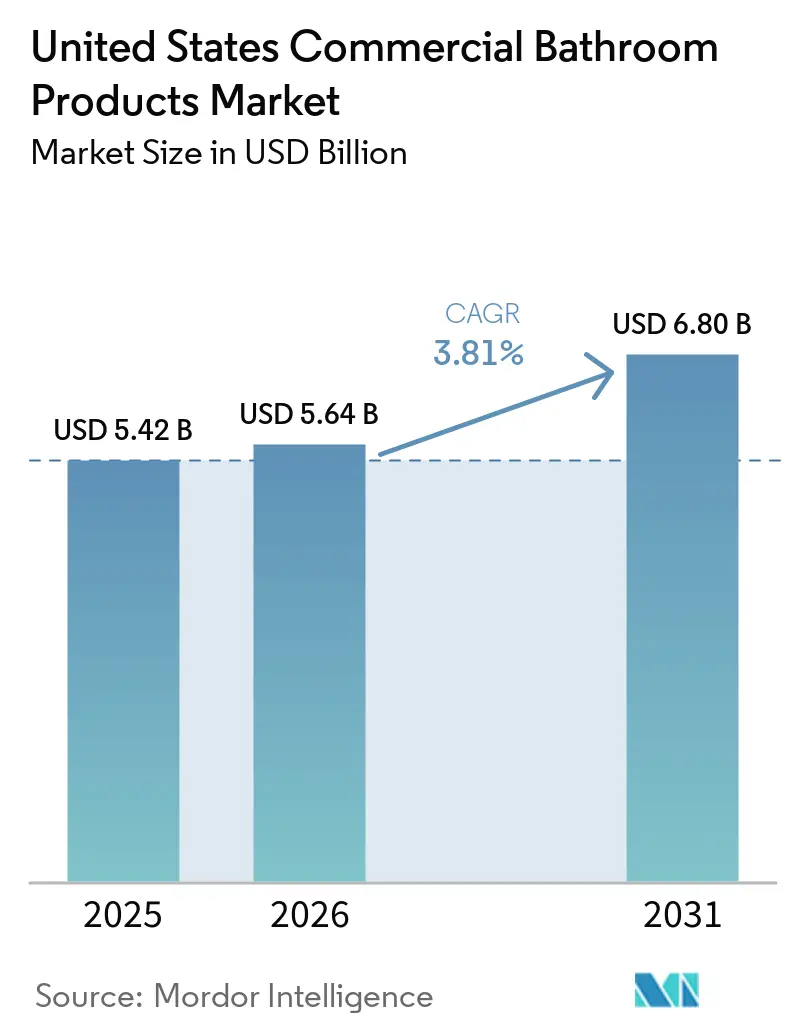
米国商業用バスルーム製品市場規模は2025年に5.42 ビリオン 米ドルと評価され、2026年の5.64 ビリオン 米ドルから2031年には6.80 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.82%です。データセンターの大規模プロジェクトや医療施設を背景に非住宅建設が拡大しており、大規模キャンパスにおける高仕様設備の調達見通しが改善されています。パンデミック後の衛生意識の高まりに加え、EPA WaterSenseバージョン2.0およびLEED v5の基準により、低流量・タッチレス製品は多くの商業プロジェクトにおいてオプションのアップグレードから標準仕様へと格上げされています [1]。調達サイクルもIoT対応モニタリングによって再編されており、空港・病院・学校におけるメンテナンス対応時間を短縮しながら予測的スケジュールの実現を可能にしています。一方、2025年に施行された特定輸入金属への50%関税により原材料価格の変動が続いており、入札マージンが圧迫れ、米国商業用バスルーム製品市場においては慎重なコスト転嫁価格設定が求められています。慢性的な労働力不足は施工上のボトルネックを生み出しており、プレファブリケーション、標準化されたアセンブリ、および現場作業量を削減するセンサープラットフォームに優位性をもたらしています。
主要レポートのポイント
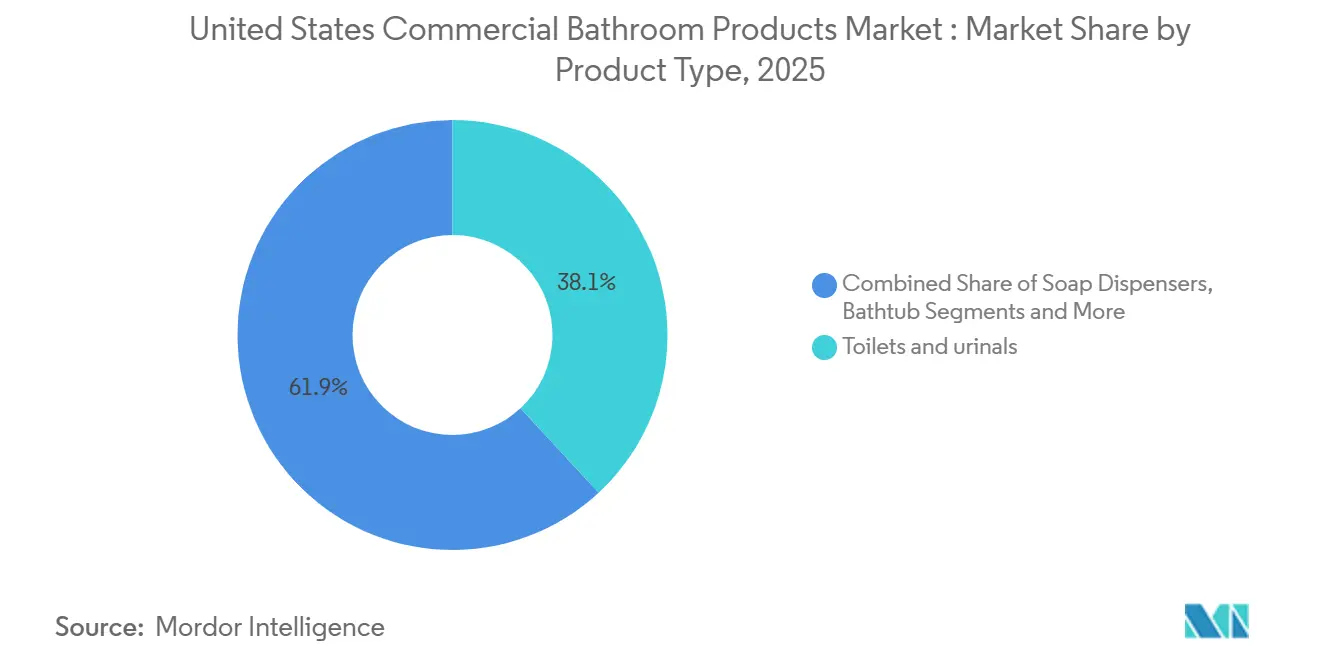
- 製品タイプ別では、トイレ・小便器が2025年の米国商業用バスルーム製品市場において38.16%の売上シェアを占めてトップとなり、ソープディスペンサーは2031年までに5.0%のCAGRで最も速い成長を記録すると予測されています。
- 価格帯別では、標準・エコノミー層が2025年の米国商業用バスルーム製品市場において35.25%を占め、プレミアム設備は2031年までに5.0%のCAGRで成長する見込みです。
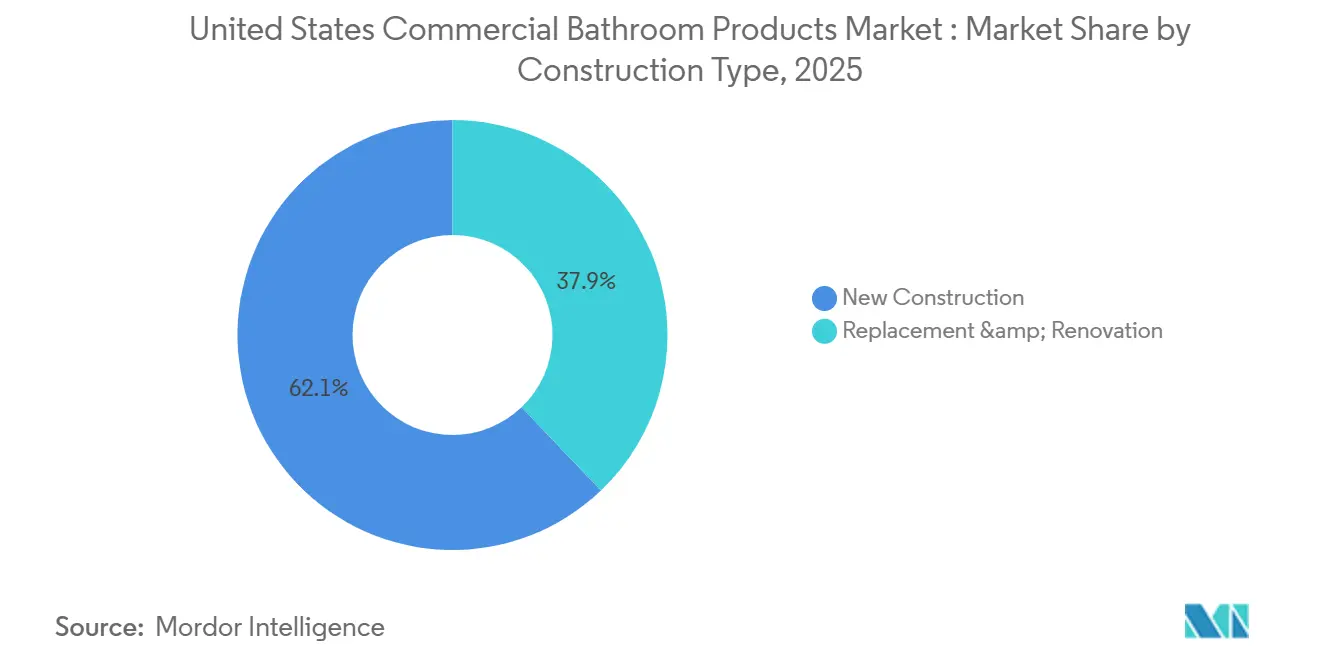
- 建設タイプ別では、新築が2025年の米国商業用バスルーム製品市場において需要の62.13%を占め、交換・改修は2031年までに4.8%のCAGRで拡大すると予測されています。
- エンドユーザー別では、ホスピタリティが2025年の米国商業用バスルーム製品市場において需要の24.91%を占め、小売は2031年までに5.3%のCAGRで拡大すると予測されています。
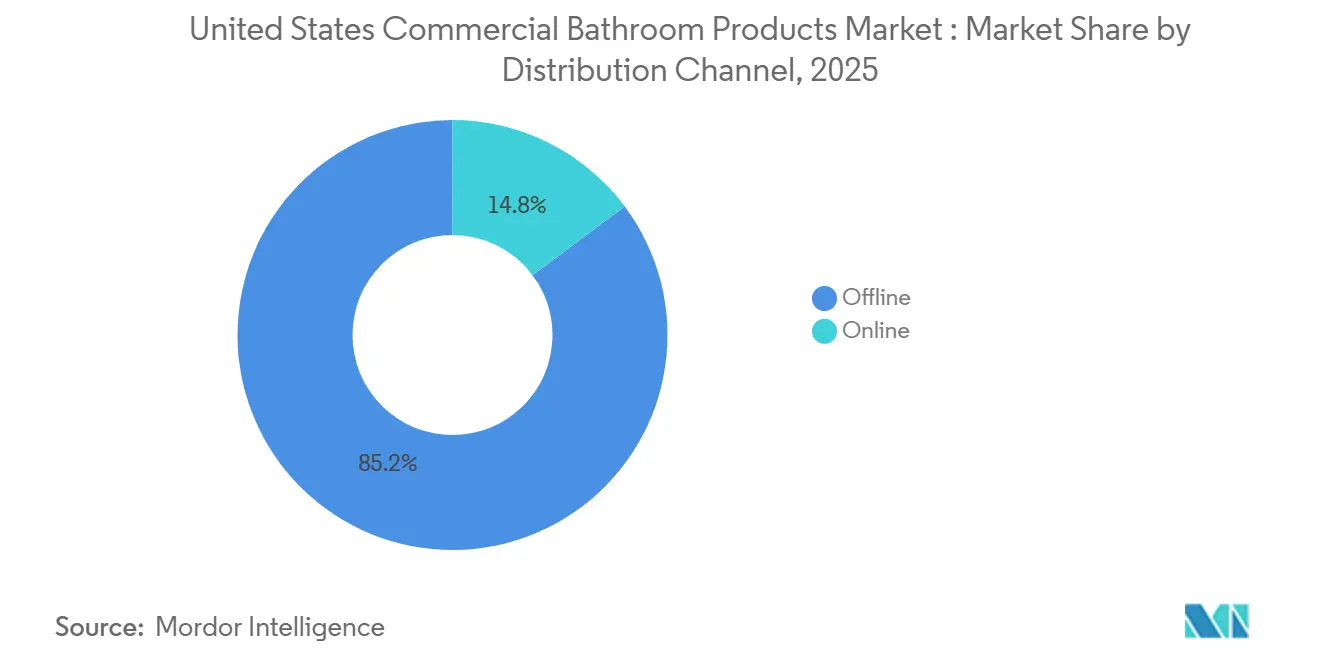
- 流通チャネル別では、オフライン販売が2025年の米国商業用バスルーム製品市場において85.21%を占め、オンラインチャネルは2031年までに10.2%のCAGRが見込まれています。
- 地域別では、北東部が2025年の米国商業用バスルーム製品市場において32.25%を占め、南西部は2026年から2031年にかけて4.8%のCAGRで最も速く成長する地域と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国商業用バスルーム製品市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非住宅エンドマーケットにおける建設支出が設備需要を持続させる | +1.2% | 全国的、南東部の医療、南西部のデータセンター、北東部の適応的再利用での早期成果 | 中期(2〜4年) |
| 規制・WaterSense・LEEDが商業プロジェクトにおける低流量・高効率設備を推進 | +0.9% | EPAのもとで全国的、カリフォルニア州・ニューヨーク州・オレゴン州・ワシントン州で加速 | 長期(4年以上) |
| エンドユーザーの衛生への期待がタッチレス水栓・フラッシュバルブ・ディスペンサーのリフォームを促進 | +0.8% | 全国的、空港・医療・幼稚園から高校(K-12)での高い需要 | 中期(2〜4年) |
| 施設のESG目標と公益事業インセンティブが高効率製品への交換を加速 | +0.6% | 全国的、都市市場でLEED・WELLを追求するポートフォリオが主導 | 長期(4年以上) |
| IoT接続型スマートトイレが予測的メンテナンスを可能にしライフサイクルコストを低減 | +0.4% | 全国的、大規模施設での最も早い採用 | 中期(2〜4年) |
| レジオネラ菌およびASHRAE-188への準拠がサーモスタット混合バルブ・自動フラッシュ・水安全性を向上 | +0.5% | 医療分野で全国的、ニューヨーク州・ニュージャージー州・カリフォルニア州・ミシガン州・イリノイ州・バージニア州で厳格 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非住宅エンドマーケットにおける建設支出
非住宅建設の着工額は2026年1月に803億米ドルに達し、1月としては過去最高を記録し、前年同月比53.3%増となりました。これは10億米ドル以上の大規模プロジェクト263億米ドルに支えられたものです。この急増はデータセンターを含むオフィスが主導し、単月の着工額がピークに達したほか、人口動態的な医療需要の高まりとともに病院・クリニックも前進しました。予測では、データセンター投資は引き続き成長する一方、従来のオフィス活動は2027年まで高い空室率とハイブリッドワークの動向により制約を受けると示されています [2]。医療建設は引き続き堅調に推移すると予想され、医療外来ビルの稼働率は92.7%に達し、家主が価格決定力を得たことで医療グレードの設備・水安全システムの入札パイプラインが維持されています。これらのパターンは米国商業用バスルーム製品市場における調達を形成しており、データセンターはスケジュール短縮のために標準化・反復可能なバスルームモジュールを好む一方、医療・教育分野はADAアクセシビリティとサーモスタット混合バルブ・自動フラッシュによるレジオネラ菌リスク軽減を優先しています [3]。
規制・WaterSense・LEEDが高効率設備を推進
EPAは2024年12月に個人用洗面台水栓に関するWaterSenseドラフトバージョン2.0仕様を最終決定し、最大流量を毎分1.2ガロンに引き下げ、公表から約12ヶ月後に発効します。カリフォルニア州、コロラド州、ニューヨーク州、オレゴン州、ワシントン州、ハワイ州、メイン州を含む各州はすでに毎分1.2ガロンを施行しており、合計で米国人口の24.2%をカバーし、より高流量の製品を使用している地域でのリフォーム機会を法制化しています。公共洗面台水栓については、EPAの2024年6月の通知で毎分0.4ガロンから0.35ガロンの上限が提案されており、すでに低流量で稼働している大規模な設置ベースを示す製品データに基づいています。LEED v5は節水を任意のクレジットからベースライン要件へと移行させており、サブメータリングとパフォーマンス追跡により、コンプライアンス基準を満たすために毎フラッシュ1.28ガロン以下のトイレと毎分0.35〜0.4ガロンの公共水栓へのオーナーの移行が期待されています。従来のLEED v4.1フレームワークでは認証建物全体で11%の節水が記録されており、より厳格なv5基準は米国商業用バスルーム製品市場のハードルを引き上げています。
エンドユーザーの衛生への期待がタッチレスリフォームを加速
タッチレス操作は空港・病院・学校などの高トラフィック環境において好みから期待へと移行しており、手動水栓やフラッシュバルブを接触点と水の流れ時間を削減するセンサーに置き換えるリフォームを加速しています。施設管理者はソープ・タオルディスペンサーをトイレ監視プラットフォームと統合し、使用中の在庫切れを減らし、ピーク時のトラフィックにおいて一貫したサービスレベルを維持するようになっています。コンピュータ化保全管理システム(CMMS)に接続されたIoTセンサーは、使用量の閾値を超えた場所に労働力を集中させる状態基準の清掃を可能にし、緊急呼び出しを削減し、労働力が制約された業務においてトイレの稼働時間を改善します。公衆集会場所でのタッチポイント最小化を支持する保健当局のパンデミック後のガイダンスと、NSF/ANSI 61に準拠した水接触材料は新しい商業施設全体で標準となっています。これらの変化が相まって、センサー搭載の水栓・フラッシュバルブ・ディスペンサーが米国商業用バスルーム製品市場を牽引する仕様リストにより深く組み込まれています。
IoT接続型スマートトイレがライフサイクルコストを低減
IoTトイレシステムは消耗品・稼働状況・温度・湿度・漏水を監視し、LoRaWAN・BLE・WiFiゲートウェイを通じて自動作業指示を発行するクラウドプラットフォームに接続します。センサーをCMMSに連携させた施設は99%以上の供給可用性を維持でき、使用量や閾値アラートを超えたトイレに清掃業務を集中させることで、廃棄物を削減しサービスの一貫性を向上させます。自動作業指示の作成は手動ステップを排除し、対応時間を短縮してピーク時のサービス問題による利用者への影響を軽減します。TOTOのECOPOWER水栓・バルブは使用のたびに小型水力発電で電力を生成し、KOLOスマートモニタリングシステムに接続することで、管理者に使用状況のヒートマップとメンテナンス履歴のリアルタイム可視性を提供します。ZurnのAquaSenseシステムは水消費量・サイクル数・バッテリー残量・フラッシュ対洗浄比率を報告し、複数拠点にわたる衛生プログラムのパフォーマンスをベンチマークします。これは米国商業用バスルーム製品市場においてデータ駆動型のトイレ運営へのシフトを示しています。これらのプラットフォームを導入した施設は、供給廃棄物の削減・緊急介入の減少・設備稼働時間の延長によって強化された迅速な投資回収期間を報告しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働者不足と請負業者のキャパシティ制約が施工を遅延させる | -1.1% | 全国的、高成長都市圏と大規模データセンタープログラムで深刻 | 短期(2年以内) |
| 銅・真鍮・鉄鋼の原材料価格変動がマージンを圧迫 | -0.9% | 全国的、2025年の輸入関税により増幅 | 短期(2年以内) |
| 超低流量の排水管搬送問題がコールバックと設計の複雑さを増加 | -0.3% | 古い建物ストックが多いリフォーム重点地域 | 中期(2〜4年) |
| IPC・UPC・地方修正条項にわたる規制の断片化がコストを増加 | -0.2% | 全国的、複数州にまたがる請負業者と流通業者にとって課題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足と請負業者のキャパシティ制約が施工を遅延させる
建設セクターは2026年に需要を満たすために推定34万9,000人の純増労働者を必要とし、その要件は2027年にさらに拡大し、配管・機械設備の施工キャパシティを制約しています [4]。請負業者は慢性的な人員確保の課題とスケジュール遅延を報告しており、多くの企業が自社スタッフと下請け業者の両方における労働者不足を挙げています。外国生まれの労働者は建設労働力の相当な割合を占めており、執行措置が地域の供給を逼迫させ、スケジュールが専門職種に依存している場合にプロジェクトレベルのリスクをもたらす可能性があります。労働力の逼迫に伴い長期化したタイムラインが一般的となっており、建設業者は許可取得・調達・施工の各期間が長くなるにつれて建設サイクルが延びていると報告しています。これらの状況は、米国商業用バスルーム製品市場において設置設備あたりの現場作業時間を削減するプレファブリケーション・標準化バスルームポッド・デジタル調整を有利にしています。
原材料価格の変動がマージンと入札規律を圧迫
非住宅建設に使用される材料・サービスの生産者物価指数は、2025年の輸入関税の影響でアルミニウム圧延製品が30.5%、鉄鋼製品が17%、銅・真鍮圧延製品が11.8%上昇し、2024年12月から2025年12月にかけて3.3%増加しました。銅線・ケーブル価格は2025年12月に前年同月比22.3%急騰し、銅集約型配管部品への広範なインフレ圧力を示しています。2020年以降の非住宅投入価格の累積上昇は入札価格の伸びを上回り、請負業者のマージンを圧迫し、契約にエスカレーション条項がない場合の予算超過リスクを高めています。高い関税と価格の不確実性は先渡し入札を複雑にし、オーナーが節水型プレミアム設備を指定する際に代替品とライフサイクルコストのトレードオフを評価するよう促しています。これらの圧力は、米国商業用バスルーム製品市場において高変動合金へのエクスポージャーを削減しながらパフォーマンスを維持する標準化SKUとバリューエンジニアリングの重要性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:設備数量が交換需要を支える
トイレ・小便器は2025年の米国商業用バスルーム製品市場シェアの38.2%を占め、最大の製品カテゴリーとなっています。この地位は、商業ビルにおけるフラッシュメーターバルブ設備の広範な既設ベースを反映しています。米国環境保護庁は、米国の商業ビルに約2,700万台のフラッシュメーターバルブ式トイレが設置されており、そのうち700万台は1回の洗浄に3.0〜7.0ガロンを使用していると発表しました。これらの旧型ユニットを連邦基準の1回洗浄1.6ガロン製品に交換することで、年間390億ガロンの節水が可能となります。
この交換需要により、米国商業用バスルーム製品市場は新築に依存しない継続的な需要源を持っています。蛇口・洗面シンクは第2位の製品グループとして位置づけられ、トイレパッケージとともに仕様化されることが多いです。同時に、シャワーシステム、パーティション、グラブバー、ミラーはホスピタリティおよびヘルスケアの内装工事に関連付けられていました。ソープディスペンサーは、購買者がセンサー起動型・接続型モデルへと移行するにつれ、2026年から2031年にかけて最も速い5.0%のCAGRで成長すると予測されています。詰め替え可能なバルクフィル形式は蛇口とディスペンサーの仕様を調整し、より広範な洗面台のアップグレードは施設が持続可能性と節水目標を達成しながら需要を支えることができます。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます


価格帯別:標準製品がリードしながらプレミアム需要が上昇
標準・エコノミー層は2025年の米国商業用バスルーム製品市場において35.3%を占めました。医療、教育、政府系の購買者は、信頼性の高い給、法規制への適合、予測可能なライフサイクルコストを備えたバリューエンジニアリング設備を好みます。標準・ミドルレンジ製品は、データセンターキャンパス、倉庫、マルチテナントオフィスの転用において市場のユニット数量の大部分を供給しています。WaterSense認証を取得したブランドのタッチレス蛇口とデュアルフラッシュトイレは、予算要件と効率ニーズの間に位置しています。
プレミアム製品は2031年までに米国商業用バスルーム製品市場において最も速い5.0%のCAGRで成長すると予測されています。ホスピタリティの改修工事や高級インテリアにおける統一設備スイートがこの層の需要を支えています。建築家はますます、小売ロビーや企業の受付スペース向けに、仕上げを統一したタッチレス蛇口、ソープディスペンサー、ハンドドライヤーを仕様化するようになっています。借り換え、所有権変更、ブランド更新に伴う不動産改修は、完全な製品ラインを提供するサプライヤーに有利に働く可能性があります。
建設タイプ別:改修が加速する中で新築がリード
新築は2025年の米国商業用バスルーム製品市場シェアの62.1%を占めました。医療、ホスピタリティ、データセンタープロジェクトでは完全なトイレパッケージが必要とされました。米国建築家協会は、データセンターと一部のホテルプロジェクトを牽引役として、2026年の商業建設支出が4.8%成長すると予測しました。ホテル建設は2026年に4.6%、2027年に5.2%増加すると予測され、医療施設建設はそれぞれ2.6%および4.4%成長すると見込まれています。
交換・改修は2031年までに米国商業用バスルーム製品市場において最も速い4.8%のCAGRで成長すると予測されています。高金利、経済的不確実性、熟練労働者の制約により、オーナーは既存物件の改善を促進されており、アダプティブリユースプロジェクトではより広範な配管変更が必要とされています。データセンターは調達量を増加させますが、ホスピタリティや複合用途開発と比較して1平方フィートあたりのバスルーム製品使用数は少ないです。床上設置型マセレーター製品や事前組み立て済みモジュラー洗面台ユニットを含む迅速設置システムは、サプライヤーが改修ニーズに対して混乱を最小限に抑えながら対応するのに役立ちます。
エンドユーザー別:ホスピタリティがリードしながら小売がトイレ基準を向上
ホスピタリティは2025年の米国商業用バスルーム製品市場シェアの24.9%を占め、最大のエンドユーザーカテゴリーとなりました。ホテルブランドの転換と改修活動が、ブランド基準を満たしゲスト向けスペースを刷新する設備の調達を支えました。医療と教育が次に大きな購買グループを形成し、センサー蛇口、タッチレスディスペンサー、適合グラブバーを必要としています。オフィス、倉庫、フードサービス施設、データセンターキャンパスが残りの需要を占め、低メンテナンスのトイレ調達はノーザンバージニア、フェニックス、ダラス・フォートワース回廊に集中しています。
小売は2026年から2031年にかけて米国商業用バスルーム製品市場において最もい5.3%のCAGRで成長すると予測されています。成長は広範な新築ではなく、体験型小売のアップグレードから生まれています。フィットネススタジオ、フードホール、エンターテインメント施設、健康・ウェルネス小売業者は、タッチレス設備、プレミアム仕上げ、より多くの設備数を1平方フィートあたりに必要とすることが多いです。ダラス、ヒューストン、オースティン、フェニックス、ラスベガスにおける小売開発は、米国商業用バスルーム製品市場において最も速く成長する地域エリアとしての南西部の位置づけと一致しています。
流通チャネル別:オフラインチャネルが大規模プロジェクト需要を維持
オフラインチャネルは2025年の米国商業用バスルーム製品市場シェアの85.2%を占めました。商業プロジェクトは、仕様管理、ショールーム、取引関係、物流を管理するために機械請負業者、配管流通業者、建築事務所に依存しています。プロジェクトの段階的実施、現場への納品、仕様サポート、返品管理は、製品エラーがコストのかかる手直しにつながる可能性がある場合の調達リスクを軽減します。これらのサービスにより、オフライン流通業者は機関・ホスピタリティプロジェクトの中心的存在であり続けています。
オンラインチャネルは2031年までに米国商業用バスルーム製品市場において最も速い10.2%のCAGRを記録すると予測されています。小規模施設運営者、ブティックホスピタリティオーナー、独立系請負業者は、より迅速な注文、価格の透明性、短いリードタイム、詳細な製品情報のためにデジタルチャネルを利用しています。デジタル購買は、独立系レストラン、ブティックホテル、地方自治体のサテライトオフィスからの注文を含む小規模注文に最も関連しています。接続型設備システムは、ハードウェアが流通を通じて移動しながらモニタリングサブスクリプションが直接販売されるという混合モデルを生み出す可能性があり、予測期間後半に流通業者の経済性に影響を与える可能性があります。
地域分析
北東部は2025年に32.25%を占め、密集した都市インフラ・古い建物ストック・頻繁な検査と文書化された水管理計画を義務付ける水安全要件に支えられています。ニューヨーク市は2026年5月にレジオネラ菌のサンプリングを四半期ごとから月次に引き上げる予定であり、隣接するトイレの冷却塔と給湯制御の体系的なアップグレードを促しています。医療・教育のパイプラインは主要都市圏で安定しており、より高いコンプライアンス基準がタッチレス設備とサーモスタット混合バルブを好み、制御と文書化を改善しています。厳しい冬と既存の排水管制約が超低流量リフォームを複雑にする可能性があり、多くのオーナーがリフォーム時に高効率トイレと加圧補助・配管改善を組み合わせています。
南東部はフロリダ州・ジョージア州などの市場での人口増加・観光インフラ・医療拡大に支えられた相当なシェアを占めています。空港・ホテル・テーマパークはピークシーズンの稼働時間を改善するためにタッチレスリフォームとスマートトイレモニタリングを追求しており、プレミアムカテゴリーを支援しています。複数拠点の運営者は多くの南東部州でより統一されたモデル規制の使用から恩恵を受け、仕様の標準化と流通のためのSKU統合を支援しています。産業成長と軍関連の施設工事は、高トラフィックトイレ全体でコア設備・バルブ・アクセサリーへの安定したB2B需要を加えています。
南西部は、データセンターと人口流入による開発が接続型低流量設備の設置ベースを拡大するにつれ、2026年から2031年にかけて4.8%のCAGRで最も速く成長する地域と予測されています。主要都市圏での規制採用が現在の技術を支援し、配管の適正化努力が低流量パフォーマンスを現代の建物使用パターンに合わせるのに役立っています。西海岸では、カリフォルニア州の毎分1.2ガロンの個人用水栓基準と強力な水効率規制がプレミアム仕様を引き続き推進しており、LEEDおよび類似フレームワークを追求するポートフォリオが低流量・接続型製品の勢いを維持しています。これらの地域全体で、移住パターンと高コンプライアンス市場が米国商業用バスルーム製品市場において水効率・衛生・モニタリングが成長をリードする二速プロファイルを形成しています。
競合環境
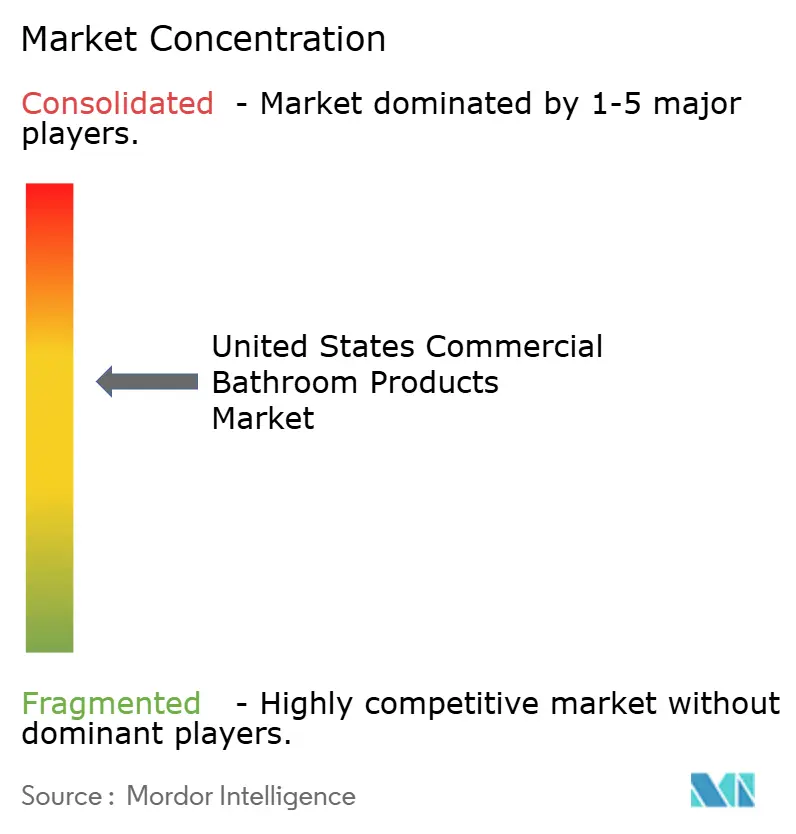
米国商業用バスルーム製品市場は中程度に集中しており、上位5社のメーカーがKohler、American Standard、TOTO USA、Sloan Valve、Zurn Elkayを筆頭に60〜65%の合計シェアを保持しています。多様化されたポートフォリオにより大手ブランドは水栓・トイレ・小便器・シンク・統合システム全体でワンストップ仕様を獲得しています。カテゴリー専門企業はフラッシュバルブ・センサーキャリブレーション・手指衛生システムにおける集中的なイノベーションを活用してニッチなリーダーシップを守っています。仕様の獲得は設計開発段階の上流で形成され、担当者がBIMコンテンツ・提出データ・AIA認定教育を提供し、製品選択を規制・認証の成果に結びつけます。労働力が制約された市場では、プレファブリケーション・標準化アセンブリ・迅速な提出サポートを支援するメーカーが既存企業に有利な切り替えコストを生み出します。
二つの技術ベクターが際立っています。第一に、トイレ監視プラットフォームと統合する接続型設備が配管を機械のみのシステムからソフトウェアで可視化されたシステムへと移行させ、運営とレポーティングを改善しています。第二に、サーモスタット混合・自動フラッシュ・温度モニタリングをバンドルした水安全ソリューションが医療・高リスク用途でASHRAE-188に基づくプログラムと一致しています。原材料価格の変動と関税がマージンを圧迫しており、サプライチェーンの俊敏性と慎重な合金選択が設備メーカーと流通業者にとって競争上の優位性となっています。リベートプログラムのナビゲーションを支援し、WaterSenseとLEEDのもとでパフォーマンスを文書化するプレーヤーは、仕様サイクル全体でコンサルティング的な優位性を維持しています。
最近の動向はこれらのテーマを強化しています。Sloanは高効率と強力な排水管搬送パフォーマンスを実現する毎フラッシュ0.75ガロンの加圧補助トイレを導入し、軽量商業施設の新規設置オプションを拡大しました。TOTOはECOPOWER水栓とフラッシュバルブをKOLOスマートモニタリングシステムに接続し、外部電源なしに使用状況とメンテナンス分析を提供し、高使用場所でのバッテリー交換を削減しました。ZurnのAquaSenseスイートは水消費量と衛生指標のテレメトリーを公開し、レポートニーズを持つ病院・学校のパフォーマンスを可視化しています。American StandardはWaterSenseラベル付き設置を支援する配管業者リベートプログラムを拡大し、チャネル全体でインセンティブを調整する取引関係を強化しました。これらの戦略的ステップは、米国商業用バスルーム製品市場を形成する規制コンプライアンス・ESGレポーティング・運営上の節約との結びつきを深めています。
米国商業用バスルーム製品産業リーダー
-
Kohler Co.
-
American Standard (LIXIL)
-
Sloan Valve Company
-
Zurn Elkay Water Solutions
-
TOTO USA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:カンザス州トピーカが2024年版統一配管規制および統一機械規制を採用し、必要な地方修正条項を削減し、市の慣行を現行のモデル基準に合わせました。
- 2025年11月:LIXILのAmerican Standardブランドが商業・住宅環境全体でWaterSenseラベル付き製品の設置を支援する強化された配管業者リベートプログラムを発表しました。
- 2024年12月:EPAが個人用洗面台水栓のWaterSenseバージョン2.0を最終決定し、最大許容流量を毎分1.2ガロンに引き下げ、公表から約12ヶ月後に発効します。
- 2024年8月:Sloan Valve CompanyがFlushmate 503UHシステムを使用した毎フラッシュ0.75ガロンの加圧補助トイレを導入し、軽量商業用途での長い排水管搬送パフォーマンスを実現しました。


米国商業用バスルーム製品市場レポートの範囲
バスルーム製品とは、シンク、洗面台、便器などの陶磁器製配管設備です。バスルームの美観を高める上で欠かせない要素です。バスルーム製品はさまざまなサイズとスタイルで提供されており、多様な機能を備えています。
米国商業用バスルーム製品市場レポートは、製品タイプ(トイレ・小便器、ソープディスペンサー、蛇口・シャワーシステム、シンク・洗面台、バスタブ、その他)、価格帯(標準・エコノミー、ミドルレンジ、プレミアム)、建設タイプ(新築および交換・改修)、エンドユーザー(病院、オフィス、ホスピタリティ、小売、教育機関、その他(空港、公共施設、スポーツ施設など))、流通チャネル(オンラインおよびオフライン)、地域(北東部、南東部、中西部、南西部、西部)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| トイレ・小便器 |
| ソープディスペンサー |
| 水栓・シャワーシステム |
| シンク・洗面台 |
| 浴槽 |
| その他 |
| 標準・エコノミー |
| プレミアム |
| ラグジュアリー・ハイエンド |
| 住宅用 |
| 商業用 |
| B2C・小売流通チャネル | マルチブランドストア |
| 専売ブランドアウトレット | |
| オンライン | |
| 地元ホームセンター | |
| B2B・プロジェクト |
| 北東部 |
| 南東部 |
| 中西部 |
| 南西部 |
| 西部 |
| 製品タイプ別 | トイレ・小便器 | |
| ソープディスペンサー | ||
| 水栓・シャワーシステム | ||
| シンク・洗面台 | ||
| 浴槽 | ||
| その他 | ||
| 価格・品質ティア別 | 標準・エコノミー | |
| プレミアム | ||
| ラグジュアリー・ハイエンド | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C・小売流通チャネル | マルチブランドストア |
| 専売ブランドアウトレット | ||
| オンライン | ||
| 地元ホームセンター | ||
| B2B・プロジェクト | ||
| 地域別 | 北東部 | |
| 南東部 | ||
| 中西部 | ||
| 南西部 | ||
| 西部 | ||


レポートで回答される主要な質問
米国商業用バスルーム製品市場の現在の規模と成長見通しは?
市場は2025年に5.42 ビリオン 米ドルであり、2026年の5.64 ビリオン 米ドルから2031年には6.8 ビリオン 米ドルに3.81%のCAGRで成長すると予測されています。
米国商業用バスルーム製品市場でリードしている製品カテゴリーと最も速く成長しているカテゴリーはどれですか?
トイレ・小便器が2025年収益の38.16%でトップとなり、ソープディスペンサーは2031年までに5.0%のCAGRで最も速く成長すると予測されています。
WaterSenseやLEED v5などの規制は仕様にどのような影響を与えますか?
EPA WaterSenseバージョン2.0は水栓の流量を毎分1.2ガロンに引き下げ、LEED v5は節水をベースライン要件に引き上げており、毎フラッシュ1.28ガロン以下のトイレと毎分0.35〜0.4ガロンの公共水栓への仕様シフトをもたらしています。
米国商業用バスルーム製品市場における需要を牽引しているエンドユーザーはどこですか?
ホスピタリティは2025年の需要の24.91%を占め、ホテルブランド転換活動、物件改善計画サイクル、およびゲスト向けトイレに対するセクターのプレミアム仕様基準によって牽引されました。
最も強い機会を提供する地域はどこですか?
南西部は2031年までに4.8%のCAGRで最も速く成長する地域と予測されており、北東部は2025年に32.25%で最大のシェアを保持しています。
IoTとスマートトイレは運営をどのように変えていますか?
トイレ監視プラットフォームと連携した接続型水栓・バルブ・ディスペンサーが、迅速な対応時間・より良い在庫可用性・迅速な投資回収を伴う低いメンテナンスコストを実現しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
