
ロシアのレンタカー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
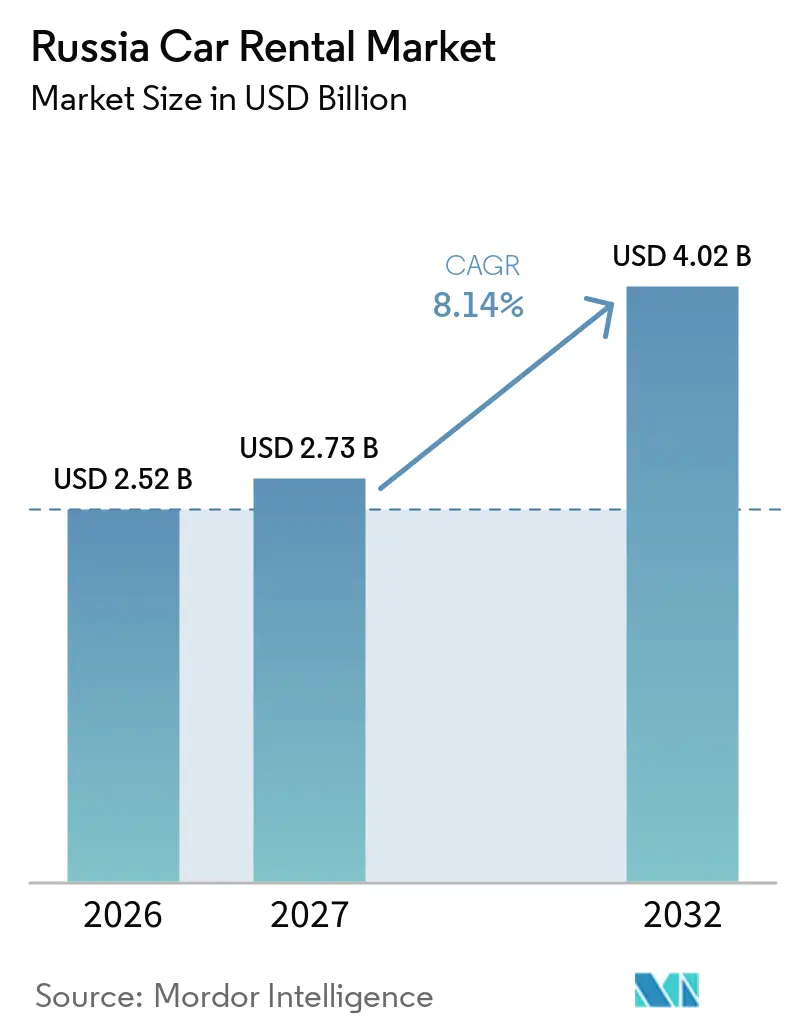
| 基準年の市場規模 (2026) | 2.52 十億米ドル |
| 市場規模 (2027) | 2.73 十億米ドル |
| 市場規模 (2032) | 4.02 十億米ドル |
| 成長率 (2027 - 2032) | 8.14 % |
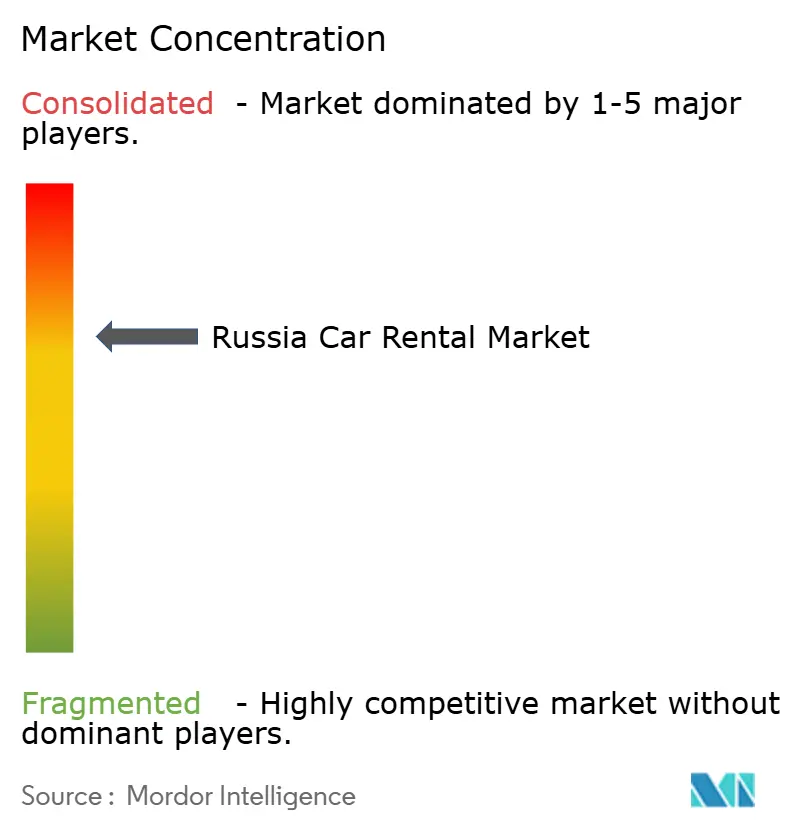
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシアのレンタカー市場分析
ロシアのレンタカー市場は2026年に2.52 ビリオン 米ドルと評価され、2027年には2.73 ビリオン 米ドルと推定され、2027年~2032年のCAGR 8.14%で2032年までに4.02 リオン 米ドルに達すると予測されています。ロシアのレンタカー市場規模は、サプライチェーンへの圧力が続く中でも拡大を続ける相当規模の機会を反映しています。ロシアの国内観光市場は2025年も拡大を続け、1月から11月の国内旅行者数は1億6,400万件に達し、前年比7.5%増となりました[1]。事業者は車両を迅速に追加しており、2024年に記録的な157万台の新車販売を活用してフリートを補充し、資本を再循環させるための中古車処分プログラムを加速させています[2]。ただし、2025年の新規乗用車販売台数は15.6%減の132万6,000台に落ち込みました。デジタエコシステムが物理的なカウンターに取って代わりつつあります。オンラインチャネルはすでに予約の約3分の2を獲得しており、フリーフローティング型カーシェアリングは総取引件数の3分の1の閾値を突破し、ロシアの消費者が従来のレンタル慣行よりも柔軟性、モバイルアクセス、および透明性の高い料金体系を優先するようになったことが確認されています。
主要レポートのポイント
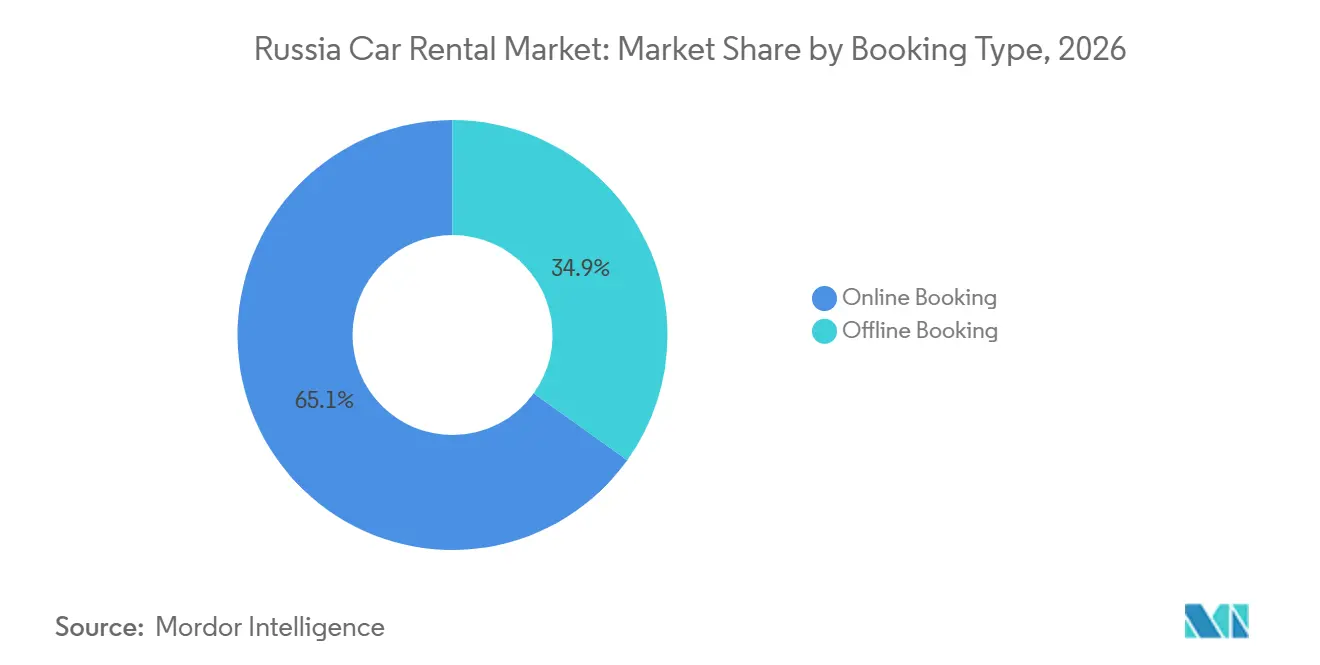
- 予約タイプ別では、オンラインチャネルが2026年のロシアのレンタカー市場シェアの65.10%を獲得しました。オフライン需要はCAGR 8.41%で成長する見込みです。
- サービスモデル別では、フリーフローティング型カーシェアリングが2026年に市場シェア36.10%を占めました。サブスクリプションおよび長期リースソリューションは2032年までCAGR 9.62%で拡大すると予測されています。
- 車両タイプ別では、セダンが2026年のロシアのレンタカー市場の39.25%を占め、SUVはCAGR 9.10%の成長軌道にあります。
- レンタル期間別では、日単位レンタルが2026年に46.05%のシェアを占めました。週単位レンタルは2032年までCAGR 8.39%で加速する見込です。
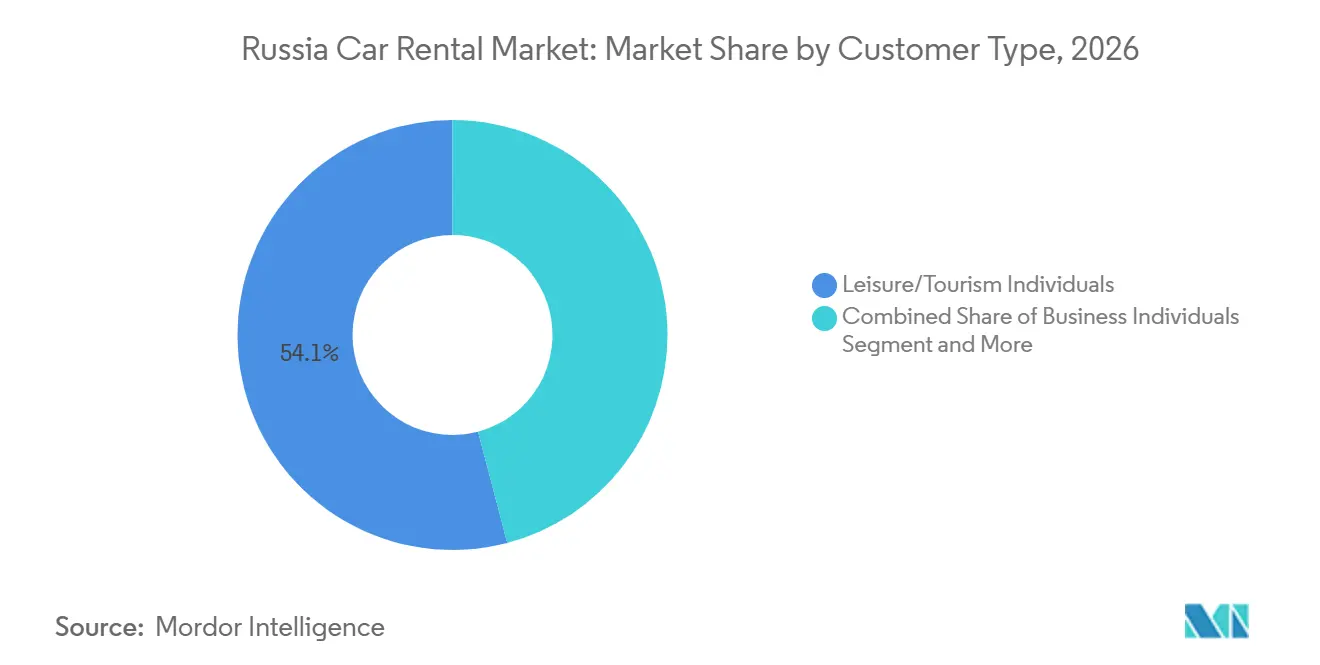
- 顧客グループ別では、レジャー/観光ユーザーが2026年に54.10%のシェアを維持しました。一方、ライドヘイリングドライバーは2032年までCAGR 9.64%を記録すると予測されています。
- 推進タイプ別では、内燃機関が2026年のロシアのレンタカー市場において市場シェア76.25%を占めています。ただし、電気自動車は2032年までCAGR 8.73%で成長すると予測されています。
- 地域別では、中央連邦管区が2026年のロシアのレンタカー市場シェアの34.05%をリードし、極東連邦管区は2032年までCAGR 8.28%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ロシアのレンタカー市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内観光の回復によるレジャー需要の増加 | +2.1% | 全国;中央、南部、北コーカサス管区における初期の伸び | 短期(2年以内) |
| モスクワおよびサンクトペテルブルクにおけるカーシェアリングの急速なフリート拡大 | +1.8% | 中央および北西管区;ヴォルガへの波及 | 中期(2年~4年) |
| モバイル予約およびデジタル決済の普及 | +1.4% | 全国主要都市 | 中期(2年~4年) |
| 地方ビジネス出張に対する法人需要 | +1.2% | 中央、ヴォルガ、ウラル管区 | 長期(4年以上) |
| EV/CNG(電気自動車/圧縮天然ガス)レンタルフリートに対する政府税制優遇措置 | +0.9% | 全国 | 長期(4年以上) |
| フリート再販プラットフォームによる残存価値の解放 | +0.7% | 大都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内観光の回復によるレジャー需要の増加
レジャー顧客は2026年のロシアのレンタカー市場の54.10%を獲得しました。国内旅行が7.5%増加したことで、国際旅行への支出が国内市場の目的地へと振り向けられました[3]。ロシアは2025年1月から11月の間に1億6,400万件の国内旅行を記録し、国内レジャー旅行および道路観光への需要を持続させました。このトレンドは、長期レンタルパッケージ、経済的なセダンやハッチバック、および柔軟なキロメートル上限を通じて、地域間・複数都市間の旅行者を取り込もうとするセルフドライブレンタル事業者にとって機会をもたらしています。
モスクワおよびサンクトペテルブルクにおけるカーシェアリングの急速なフリート拡大
モスクワの確立されたカーシェアリング市場は、DelimobilやYandex Driveなどの事業者に支えられ、短時間の車両アクセスが個人所有の代替手段として成立することを実証しています。これらの企業は、アプリベスの予約、ダイナミックプライシング、およびフリート管理システムを活用して車両稼働率と運営効率を向上させています。サンクトペテルブルクおよびその他のロシアの主要都市は、カーシェアリング拡大のさらなる機会を提供していますが、普及は地域の需要、フリートの可用性、および運営経済性に依存しています。事業者はまた、従来の都市内移動を超えて都市間移動や長期レンタルオプションの探索も進めています。
モバイル予約およびデジタル決済の普及
デジタルチャネルは2026年に多数の予約を獲得しました。これは主に、レンタカー、ライドヘイリング、およびマイクロモビリティを統合したアプリベースのエコシステムによるものです。Yandex DriveからYandex Taxiへのシームレスな連携により、ドライバーは経済的な車両アクセスを得られる一方、レンタカー会社は追加のマーケティング費用なしにアドレサブルベースを拡大できます[4]。機械学習による価格エンジンが需要のマイクロクラスターに合わせて分単位で調整し、アイドル時間を削減して収益の変動を平滑化します。組み込みウォレットがさらに摩擦を低減し、同じデータパイプがパーソナライズされたオファーを提供してロシアのレンタカー市場における顧客維持率を向上させます。
地方ビジネス出張に対する法人需要
地域展開および複数都市での事業展開は、企業が複数拠点にわたる従業員向けの柔軟な交通手段を求める中、ロシアにおける法人向けレンタカーサービスの機会を創出しています。車両のレンタルは、企業が初期フリート投資を削減し、フリート管理を簡素化し、車両残存価値リスクをレンタル事業者に移転するのに役立ちます。法人顧客に一貫したサービスを提供するため、事業者は車両カテゴリーとサービスレベル契約を標準化しつつ、集中型アカウント管理、統合請求、および柔軟な予約延長を提供することができます。これらのサービスは管理効率を向上させ、変化する交通需要の管理において企業に大きな柔軟性をもたらします。
制約の影響分析*
| 制約 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 制裁後の輸入主導による車両供給不足 | -1.9% | 全国;プレミアム層で最も深刻 | 中期(2年~4年) |
| 燃料費、部品費、保険費の上昇 | -1.4% | 全国;地域ごとに燃料価格の格差あり | 短期(2年以内) |
| 駐車場・ライセンス規制の不安定性 | -0.8% | モスクワ・サンクトペテルブルク中核圏 | 中期(2年~4年) |
| 高い破壊行為・盗難率による保険料の上昇 | -0.6% | 高密度の大都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
制裁後の輸入主導による車両供給不足
中国系自動車ブランドは、前年比で販売台数が減少したにもかかわらず、2025年のロシアの新規乗用車販売の半数以上を占めました。その存在感の高まりはレンタル事業者に幅広い車両調達オプションをもたらしますが、残存価値、スペアパーツの入手可能性、およびアフターサービスカバレッジに関する不確実性がフリート投資の意思決定を複雑にする可能性があります。同時に、一部の欧州プレミアムブランドの入手困難が、事業者のハイエンドフリート補充能力を制約する可能性があります。レンタル会社は、地域の需要に合わせた車両ミックスの調整、ライフサイクルコストの評価、および中国メーカーおよびディーラーとのフリート購入割引・アフターサービスサポート契約の交渉によって対応することができます。
燃料費、部品費、保険費の上昇
ロシアのレンタカー市場は、燃料価格の変動、スペアパーツコストの上昇、および保険費用の増加によって運営コストが上昇するという課題に直面しています。重要部品の調達遅延により車両が長期間稼働不能となる可能性があり、フリートのダウンタイムを最小化するため事業者はより大きなスペアパーツ在庫を維持せざるを得ない状況です。保険会社も、過去の保険金請求データや修理コスト情報が限られている新しい車両ブランドに対してプレミアムを見直す可能性があります。こうしたコスト圧力はレンタルマージンを圧迫し、事業者はフリート稼働率の最適化、価格調整、および調達慣行の強化を迫られています。財務リソースが限られた中小事業者は、これらの費用を吸収することがより困難となり、市場内の統合が加速する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約タイプ別:デジタルの優位性が加速
オンライン予約は2026年のロシアのレンタカー市場シェアの65.10%を占め、アプリ中心のエンゲージメントへの構造的なシフトを裏付けています。オフラインカウンターは複雑な法人旅程や高齢ユーザーに引き続き対応していますが、AI駆動のチャット界面がエージェントのアドバイスを模倣するにつれ、対面サービスのニッチは縮小しています。事業者はロイヤルティポイント、デジタルKYC、およびワンタップ延長機能を組み込んでおり、これらの機能が総じてモバイル普及を促進しています。オフラインのCAGR 8.41%は、対でのやり取りが依然として不可欠な空港および高級ティアに集中しています。
オフラインの底堅さは、保険特約に手書き署名を必要とする旧来の法人契約にも大きく依存しています。それでも、国有企業でさえ鍵の引き渡し時間を短縮するモバイル事前チェックインプログラムを試験導入するケースが増えています。接続性が地方都市に拡大するにつれ、地方の観光客は遠隔地のデポでの受け取りに電子バウチャーを活用するようになり、紙ベースのワークフローの最後の砦を侵食しています。
サービスモデル別:カーシェアリングが従来のレンタルを再編
フリーフローティングオプションは、分単位の料金設定と出発地への返却不要という条件により、2026年のロシアのレンタカー市場の36.10%のシェアを獲得しました。CAGR 9.62%を記録するサブスクリプションプランは、コストの予測可能性を求める家庭や柔軟なフリート手当を求める企業に支持されています。カウンターベース契約は、国境を越えた旅行カバレッジやスノータイヤ・チャイルドシートなどの特殊オプションを必要とするロイヤル顧客に引き続き支持されています。ステーションベースの仕組みは、車両ドックが可用性を保証するゲート付きキャンパス、ビジネスパーク、およびリゾート施設で引き続き好調です。
サービスモデルの収束が加速しています。主要アプリは現在、単一のインターフェース内で30分単位の利用、日単位の上限、または複数月のサブスクリプションを切り替えられるようになっています。これに伴い、フリート計画ソフトウェアは匿名化された利用データをディスパッチアルゴリズムに投入することで地域ごとのミックスを最適化し、空港送迎が主流の地域にはセダンのクラスターを形成します。同時に、週末には郊外の寮地区のドロップゾーンにバンを配置しています。
車両タイプ別:セダンのリーダーシップがEV普及により揺らぐ
セダンは2026年のロシアのレンタカー市場の39.25%を占め、燃費効率、乗客の快適性、および荷物容量のバランスに支えられています。ハッチバックはコンパクトなサイズと駐車のしやすさから都市部での移動に適しており、SUVは厳しい冬季条件の地域や未舗装の観光ルートを走行する顧客に支持されています。SUVは2032年までCAGR 9.10%で最も成長の速い車両カテゴリーとなる見込みであり、多様な走行条件に適した多用途車両への需要に支えられています。
レンタルフリートへの電気自動車の導入は1キロメートルあたりのエネルギーコストの潜在的な節約をもたらす一方、有利な保険条件やインセンティブがさらに運営経済性を改善する可能性があります。デポに40kWの急速充電器を設置することで、バッテリー容量や充電条件によっては、事業者が充電ダウンタイムを削減し車両をより迅速にサービスに戻すことができます。ただし、中国製電気自動車の残存価値を巡る不確実性は依然として課題です。事業者は車両保有期間の短縮、メーカー保証付き買い戻し契約の交渉、およびフリート更新の意思決定への残存価値前提の組み込みによって減価償却リスクを軽減することができます。
レンタル期間別:日単位レンタルが週単位の成長とともにリード
日単位レンタルは2026年のロシアのレンタカー市場の46.05%を占め、短期モビリティと柔軟な車両アクセスへの需要に支えられています。週単位レンタルは2032年までCAGR 8.39%で最も成長の速い期間セグメントとなる見込みであり、休暇や地域旅行を延長する国内旅行者に牽引されています。時間単位レンタルは短時間の用事に車両を必要とする都市部の顧客に対応し、月単位パッケージは長期リースよりも柔軟な手配を好む出張者や一時的な任務に就くマネージャーに支持されています。
レンタル事業者は、異なるレンタル期間に合わせた価格戦略をますます活用しています。AIを活用したツールは過去の利用パターンや走行距離を分析し、顧客が事前に設定された閾値に近づいた際に日単位から週単位の料金への切り替えを推奨することができます。このアプローチは、顧客がより費用対効果の高いレンタルオプションを確保できるようにしながら、事業者がフリート稼働率を向上させ、長期予約を促進し、より予測可能な需要を維持するのに役立ちます。
顧客タイプ別:ライドヘイリングの成長の中でレジャーが優位を維持
レジャー旅行者は2026年のロシアのレンタカー市場の54.10%のシェアを獲得しました。ロシアの観光当局は、旅行の半数以上が自家用車で実施されたと報告しています。最も成長の速いセグメントであるライドヘイリングドライバーはCAGR 9.64%を記録し、深夜時間帯予約がピークに達し特定のメンテナンスサイクルを必要とする新たな半プロフェッショナルセグメントを形成しています。法人旅行者および専用フリートは、地域の本社を結ぶ幹線回廊において引き続き平日需要の基盤となっています。
ギグエコノミーとの連携により、レンタル利用者はより多くの保証された稼働時間を得られるため、観光客の流れが減少するショルダーシーズンに人気を集めています。Yandex Driveのタクシードライバー向けハイブリッドサブスクリプションは、上限付きの日額料金でオフピーク時のレンタルを保証し、フリートファイナンサーの融資契約において重要な資産稼働統計の下限を形成しています。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
推進タイプ別:ICEの優位性が電動化への移行に直面
ICEガソリン車は2026年のロシアのレンタカー市場の76.25%を占めました。ただし、事業者は燃料価格変動へのエクスポージャーを低減するため、都市部フリートにハイブリッド車を徐々に組み込んでいます。バッテリー電気自動車は依然として市場の比較的小さなセグメントを占めていますが、潜在的な取得インセンティブと充電インフラの拡大に支えられ、CAGR 8.73%で成長すると予測されています。ディーゼル、CNG、およびLPG車はニッチなオプションにとどまり、主に特定の商業用途および法人のサステナビリティ要件に適しており、給油インフラの可用性によって普及が制約されています。
予約プラットフォームが主要な連邦幹線道路沿いの充電ステーション情報と信頼性の高い対応充電ネットワークへのアクセスを明確に提供するにつれ、低排出レンタル車両への顧客の関心が高まる可能性があります。これに対応して、フリート事業者は電力の一括料金契約を検討し、高電圧車両システムの技術者トレーニングに投資することで、メンテナンス効率を向上させ長期的な運営コストを管理することができます。
地域分析
中央連邦管区は2026年のロシアのレンタカー市場シェアの34.05%を維持しました。これはモスクワの3万台規模のフリーフローティングフリートと、稼働率を高く保つ法人本社の集積に支えられています。サンクトペテルブルクの都市間カーシェアリング回廊への参入が北西連邦管区の予約数を押し上げ、カザンとサマラがモスクワのスマートモビリティ展開モデルを採用するにつれ、ヴォルガ連邦管区は急速に需要の第三の柱となりつつあります。これら3地域を合わせるとロシアのレンタカー市場規模の半数以上を占め、事業者に高密度の移動クラスター、信頼性の高い充電アクセス、および運営コストを抑制する高度な道路インフラを提供しています。
南部に向かうにつれて走行行動は大きく変化します。年間平均走行距離は北カフカス連邦管区で16,200km、南部連邦管区で15,400kmとピークに達します。これは穏やかな気候が年間を通じた観光を支え、夏季に急増する沿岸リゾートの交通と結びついたパターンです。フリートマネージャーは季節的な需要急増に対応するため中央デポから余剰車両を再配置し、テレマティクスを活用して空の帰路を最小化しながら冬季スポーツ向けにSUVを山岳地域に移動させます。高い稼働率により、これらの管区の事業者は燃料費やメンテナンス費用の増加を許容しながらも、1キロメートルあたりの平均以上の収益を達することができます。
ウラルおよびシベリア管区は、鉱業、冶金、およびエネルギーに関連するビジネス需要に依存しており、零下の条件に対応した四輪駆動車への安定した平日需要を生み出しています。バイカル湖やアルタイ山脈への夏季観光がその法人需要を補完していますが、厳しい冬季は重いメンテナンス体制を必要とし、レンタル価格を押し上げます。極東連邦管区は、全国最低の年間走行距離13,100kmにもかかわらず、新たな幹線道路が移動時間を短縮しアジア志向の商業を引き付ける税制優遇措置が整備されるにつれ、CAGR 8.28%で拡大すると予測されています(economy.gov.ru)。これらのフロンティア地域は、事業者が地域の気候、道路品質、および進化する顧客ニーズに合わせてフリートミックスを調整できれば、次の成長フロンティアを代表します。
規制環境
ロシアはレンタカーおよびカーシェアリングを連邦要件と都市レベルの運営規則の組み合わせで規制しており、カーシェアリングを独自の交通モードとして正式化することに政策の焦点が当てられています。運輸省は交通政策に関する連邦法の草案を作成しており、これによりカーシェアリングに明確な法的地位が付与され、地域の駐車および運営要件へのアプローチが標準化される予定です。これは、モスクワおよびサンクトペテルブルクにおける駐車および免許規則の変動性に関する報告上の制約への対応として位置付けられています。
隣接するモビリティ分野におけるローカライゼーションおよびコンプライアンス要件も、フリート戦略に影響を与える要因となっている。2025年5月の連邦法により、2026年3月1日以降に登録される旅客タクシーに対するローカライゼーション要件が導入され、同様のローカライゼーション原則をカーシェアリングにも拡大することが公の議論の対象となっており、規制適合車両の調達や監査用書類の維持の必要性が高まっている。これとは別に、国家院(State Duma)は2027年3月1日から施行予定の法律を採択し、自動車メーカーに対し、販売後最大10年間、サービスセンターに技術マニュアルおよび修理資料を提供することを義務付けており、これはレンタルフリートの修理可能性および部品入手性を支えるものである。市場行動の監視も見られ、ロシア中央銀行はDelimobilに対し、市場操作およびインサイダー情報の取扱いに関連して特定された違反を是正するよう命令を発している。
バリューチェーン分析
フリートの調達と資金調達がロシアのレンタカーバリューチェーンの基盤となっています。事業者はOEMおよびインポーターチャネルを通じて車両を調達し、主にリース構造でフリートに資金を供給しています。制裁後の中国ブランドへのシフトと、報告されている7日から12日のパーツリードタイムにより、アフターセールスカバレッジ、スペアパーツの可用性、および残存価値管理が総所有コストの中心に置かれています。その結果、事業者は回転率の高い経済セグメントに標準化し、テレマティクスと予測分析を活用してメンテナンスのスケジューリングを厳格化しています。
下流の需要獲得はデジタルマーケットプレイスと事業者アプリを通じてますます進んでいます。オンライン予約はすでに2026年の取引の65.10%を占め、フリーフローティング型カーシェアリングは2026年の収益の36.10%を占めています。サービス提供はその後、デポネットワーク、給油・充電パートナー、保険・クレーム処理、および都市ごとに異なる駐車許可やアクセス規則に関する自治体とのインターフェースに依存しています。流動性とカウンターパーティリスクはチェーン全体で重要であり、BelkaCarに対してリース会社から報告された2026年の訴訟圧力は、コストが上昇し稼働率や価格設定が期待を下回った場合にリース会社と事業者の関係がいかに緊張するかを示しています。このダイナミクスが統合を加速させ、フリート更新資金と運転資本規律のハードルを引き上げています。
競争環境
ロシアのレンタカー市場は、Yandex DriveとDelimobilがフリートのベンチマーク、価格帯、および技術のペースを業界全体に対して設定する緊密な複占として機能しています。その規模により、インポーターや保険会社から優遇購入条件を確保でき、中小競合他社が持ち得ないコストクッションを各社に与えています。両リーダーが所有するモバイルプラットフォームは、カーシェアリング、ライドヘイリング、およびデジタルウォレトを一つのインターフェースに統合し、エンドユーザーにとってマルチモーダルな移動をほぼシームレスにしています。ネットワーク効果が優位性を強化します。より大きなフリートは待ち時間を短縮し、顧客維持率を高め、さらなるフリート追加を正当化します。資本集約度とデータサイエンスの専門知識が、新規参入者にとって手強い参入障壁を形成しています。
戦略的な焦点は垂直統合とデータ活用へとシフトしています。Yandex Driveはリアルタイムのテレマティクスを活用して需要急増の数分前にアイドル車両を再配置し、Delimobilの予測メンテナンスモジュールは2024年に計画外のダウンタイムを18%削減しました。2024年2月のDelimobilのIPOは42億ルーブル(4,950万 米ドル)を調達し、フリート更新と地理的展開に必要な資金を提供するとともに、資産集約型モビリティプラットフォームへの機関投資家の信頼を示しました。各リーダーはまた、走行距離の多い車両を卸売オークションよりも高いマージンで迅速に処分する自社中古車販売店を拡大することで残存価値の獲得を追求しています。こうした動きはキャッシュフローを強化し、パーツ価格インフレから営業マージンを守ります。
競争は今や、全国規模での正面対決よりも専門的なニッチに集中しています。外交顧客向けのプレミアム専用運転手サービス、キャンパスベースのステーションレンタル、およびリゾートエリアのアドベンチャーSUVフリートは、差別化された参入者の余地を提供しています。技術と資本が不足する中堅事業者はフランチャイズ提携を結ぶか買収を受け入れるケースが増えており、統合が加速しています。サプライチェーンの変動性は、中国製スペアパーツの大量購入割引が主に2大プレイヤーに集中するため、中小企業をさらに圧迫しています。これらのダイナミクスが総じて市場集中度を高く維持し、Yandex DriveとDelimobilを将来の成長軌道の確固たる主導者として位置付けています。
ロシアのレンタカー業界リーダー
-
Delimobil
-
Yandex Drive
-
BelkaCar
-
Citydrive
-
Rentmotors
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
機会は、より高い資産生産性、観光連動型商品、およびコストインフレの中でフリートの可用性を維持する資金調達構造に集中しています。Delimobilは2026年第1四半期に4億9,100万分の利用分数を販売したと報告しており、これは11%のフリート削減にもかかわらず前年比33%増となっています。この数値は、価格設定、再配置、メンテナンス稼働時間、およびセグメントミックスを含む稼働率主導の成長レバーを示しており、フリートの比例的な追加なしに需要を拡大できることを示しています。
これはまた、モスクワおよびサンクトペテルブルクのモデルに関する知見がレポートの文脈においてすでに存在する地方都市において、事業者がアプリ主導の転換、動的価格設定、都市横断製品を再現する余地があることを示唆している。観光統合と標準設定は第二の道筋を形成しており、モスクワ商工会議所(MTPP)の業界代表者は、観光インフラにレンタルをより円滑に組み込むために統一されたレンタル基準を提唱しており、これは市場ドライバーで挙げられている国内観光および長期化する予約期間と整合している。資金調達面では、構造化されたフリート資金調達が重要な鍵であり続けており、VTB銀行はDelimobilに対し、2026年の債務を借り換えるために最大67億ルーブルの返済可能なリースを提供することに合意した。これは、透明性のあるユニットエコノミクスと管理可能なリスクを持つ大規模事業者が、フリート更新およびカバレッジ拡大のための資本を確保できることを示している。カーシェアリングにより明確な連邦法上の地位を与える政策作業が継続する中、書類管理、駐車規則、整備性に関するコンプライアンスプロセスを構築する事業者は、運用上の摩擦を軽減し、より一貫した地域展開を支えることができる。
最近の業界動向
- 2026年5月:DelimobilとVTBバンクは、Carsharing Russia(Delimobil)に対して最長3年間で最大67億ルーブルのリバースリース資金を提供する契約を締結しました。この資金調達はフリートの運営を支援します。流動性とフリート更新能力の強化が成長と価格競争力を高めます。
- 2026年4月:Delimobilは2026年第1四半期の記録的な運営効率を報告し、4億9,100万分の利用分数を販売しました。これは2025年比33%増です。この実績は稼働率の向上を示しています。効率性の向上により、フリート規模よりもKPI主導の成長に焦点が移っています。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおいて、ロシアのレンタカー市場は、レジャーおよびビジネス需要にわたり、オンラインおよびオフラインの予約チャネルを通じて、ロシアのユーザーに対して乗用車および類似の小型車両を短期および中期間レンタルすることで得られる収益として定義されています。
対象外の範囲:長期車両リース、自動車販売および資金調達、ならびに車両がユーザーにレンタルされない純粋なライドヘイリングまたはタクシーサービスは除外しています。
セグメンテーション概要
- 予約タイプ別
- オンライン予約
- オフライン予約
- サービスモデル別
- 従来のカウンターレンタル
- フリーフローティングカーシェアリング
- ステーションベースのカーシェアリング
- サブスクリプション/長期リース
- 車両タイプ別
- ハッチバック
- セダン
- SUV(スポーツ多目的車)
- バン/MPV(多目的車)
- レンタル期間別
- 時間単位
- 日単位
- 週単位
- 月単位/長期
- 顧客タイプ別
- レジャー/観光個人
- ビジネス個人
- 法人フリート
- ライドヘイリング/TNC(運輸ネットワーク会社)ドライバー
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車
- ハイブリッド
- 地域別
- 中央連邦管区
- 北西
- ヴォルガ
- ウラル
- シベリア
- 南部
- 極東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、価格および稼働率の前提を加える前の初期需要像を構築するために使用されました。公共のモビリティ指標、車両登録およびフリート関連統計、ならびにレンタル日数に影響を与える旅行需要シグナルを精査しました。
典型的な情報源には、ロシア連邦統計局(Rosstat)、ロシア連邦中央銀行(為替レートの文脈として)、貿易方向確認のためのロシア連邦税関局、および主要空港事業者と航空機関からの空港旅客数公表資料などの公式統計・発表資料が含まれます。また、フリートの成長計画、稼働率トレンド、および価格動向を把握するために、企業の財務報告書、企業プレゼンテーション、プレスリリース、および信頼性の高いロシアのビジネスメディアも活用しました。必要に応じて、企業財務情報、輸出入の船積みレベルの確認、および予約・フリートテレマティクスに関連する特許調査のために有料サブスクリプションを使用しました。これらの例は網羅的なものではなく、データ収集、前提の検証、および未解決の疑問の解明のために他の多くの公開文書やデータセットも参照しました。
一次インタビューおよびサーベイ
ロシアにおけるフィールドワークは、レンタル事業者、フリートマネージャー、旅行仲介業者、モビリティ専門家、および法人ユーザーを対象としています。専門家インタビューおよびサーベイにより、レンタル日数、稼働率、予約ミックス、日額料金、フリート追加、および需要ギャップを検証し、二次データの確認と最終モデルの調整に活用しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門/ユニットリーダー:30% |
| 中小プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのアプローチを用いて構築されており、主な構築はアドレサブルな需要プールから始まり、供給および収益シグナルと照合されます。トップダウン側では、旅客交通量や国内旅行の強度、カーシェアリングおよびレンタル会員の動向、稼働中のフリートの推定台数、稼働率(1台あたりのレンタル日数)、および短期と長期レンタルの分割などの指標を用いてレンタル活動を再構築しました。これらの活動水準は、季節性、走行距離パッケージ、保険オプション、および法人契約で見られる割引パターンを考慮した平均日額料金ロジックを用いて金額に換算されました。
合計値を裏付けるため、サンプリングされた事業者の収益、フリートの開示情報、およびチャネルレベルの価格調査を用いた選択的なボトムアップ確認を実施し、小規模フリートが公開資料に表れていないギャップを調整しました。予測は主にシナリオ分析に依存しました。ロシアにおける需要と価格は、観光の流れ、車両の可用性、および資金調達条件によって急速に変化する可能性があるためです。シナリオは、フリート更新ペース、稼働率の正常化、オンラインシェアの成長、および車両取得コストとレンタル価格に対するルーブル変動の影響など、回答者が自信を持ってコメントできる変数に結び付けられました。
データ検証と更新サイクル
検証は複数の層で実施され、単一ソースのバイアスが最終数値を左右しないようにしています。モデル化された1台あたりの収益、推定レンタル日数、および価格水準を、公開価格カレンダー、空港旅客数の動向、および報告されたフリート拡大などの独立したシグナルと比較し、推定指標が現実的な範囲を逸脱した場合は入力値を修正しました。
承認前に、前年比の急激な変化、突然のシェア変動、および通貨による歪みについて出力値を精査し、主要な前提が明確に説明できない場合はフォローアップの確認を実施しました。レポートは年次で更新され、重なイベントが発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終納品前に最終確認を実施しています。
Mordor Intelligenceのロシア レンタカー市場推計と他の公表推計との比較
ロシアのレンタカーに関する公表市場規模は、タイトルが同一に見えても基礎となる構築ステップが必ずしも同じではないため、大きく乖離して見える場合があります。差異は通常、どの収益が計上されているか、ルーブルから米ドルへの換算タイミング、および価格が表示レートとして把握されているか割引後の実現レートとして把握されているかによって生じます。
月次の価格と稼働率を公表直前に再確認し、単一のスポットレートではなく一貫したタイミングウィンドウを用いて米ドル換算を適用することで、合計値はロシアでのレンタルの実際の販売方法に基づいて維持されます。これがMordor Intelligenceにおいてこのような更新主導の確認が実施される理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 23億3,000万 米ドル(2025年) | |
| 業界団体A | 20億5,000万 米ドル(2025年) | 大手事業者が報告した短期レンタルのみを追跡することが多く、保険や手数料の追加分を見落とす可能性があり、1レンタル日あたりの推定価値が低下します。 |
| 業界誌B | 29億 米ドル(2026年) | 通常、ピークシーズンの価格調査から外挿し、年間平均稼働率を高めに想定するため、オフシーズンの割引が大きい場合に実現レートを過大評価する可能性があります。 |
数値の乖離は主に、追加料金が含まれているかどうか、価格が季節を通じてどのように平均化されているか、および米ドル報告における通貨タイミングの処理方法によって説明されます。稼働中のフリート、レンタル日数、および料金実現確認などの再現可能な入力値を使用することで、最終数値の追跡可能性が高まり、更新のたびに検証しやすくなります。
レポートで回答されている主要な質問
ロシアのレンタカー市場の2026年の規模はどのくらいですか?
市場は2026年に2.52 ビリオン 米ドルと評価されており、2032年までに4.02 ビリオン 米ドルに達する軌道にあります。
ロシアのレンタカーで最も人気のある予約チャネルはどれですか?
オンラインプラットフォームが取引全体の65.10%を占め、業界の急速なデジタルシフトを反映しています。
ロシアのカーシェアリングの主要プレーヤーは誰ですか?
Yandex DriveとDelimobilがフリーフローティングフリートの大半を掌握し、テクノロジーと価格設定の基準を共同で設定しています。
最も速く拡大している推進セグメントはどれですか?
電気自動車は税制優遇措置と低い運用コストの恩恵を受け、8.73%のCAGRで成長しています。
コストの上昇はレンタル事業者にどのような影響を与えていますか?
部品価格が7~12%上昇し、保険料も上昇したため、フリートマネージャーは保有期間を短縮し、動的料金を引き上げています。